
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 141 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🔍 Le nouveau visage du cash français
📱 Entre rumeurs virales et risques réels
🧠 Psychologie et enjeux cachés du cash
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 461 abonnés, je vous remercie pour votre accompagnement au quotidien. Pourriez vous me faire un retour, j’ai eu quelques départs, je voudrais améliorer les choses.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Déjà désolé pour l’heure d’envoi ce matin, j’ai filé un coup de main à un ami, et je devais relire la newsletter avant…
Second plateau pour les M14, à La Tremblade, de belles équipes en face, dont les jeunes de La Rochelle. Pour nous, de bons résultats…
Welcome Back pour ma femme qui est partie au Maroc, et qui depuis me parle d’y acheter un bien… Pourquoi pas alterner Maroc et la Dordogne, un grand écart quand même…
Je monte à Toulouse cette semaine, réunion avec Orpi, partenaire important.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

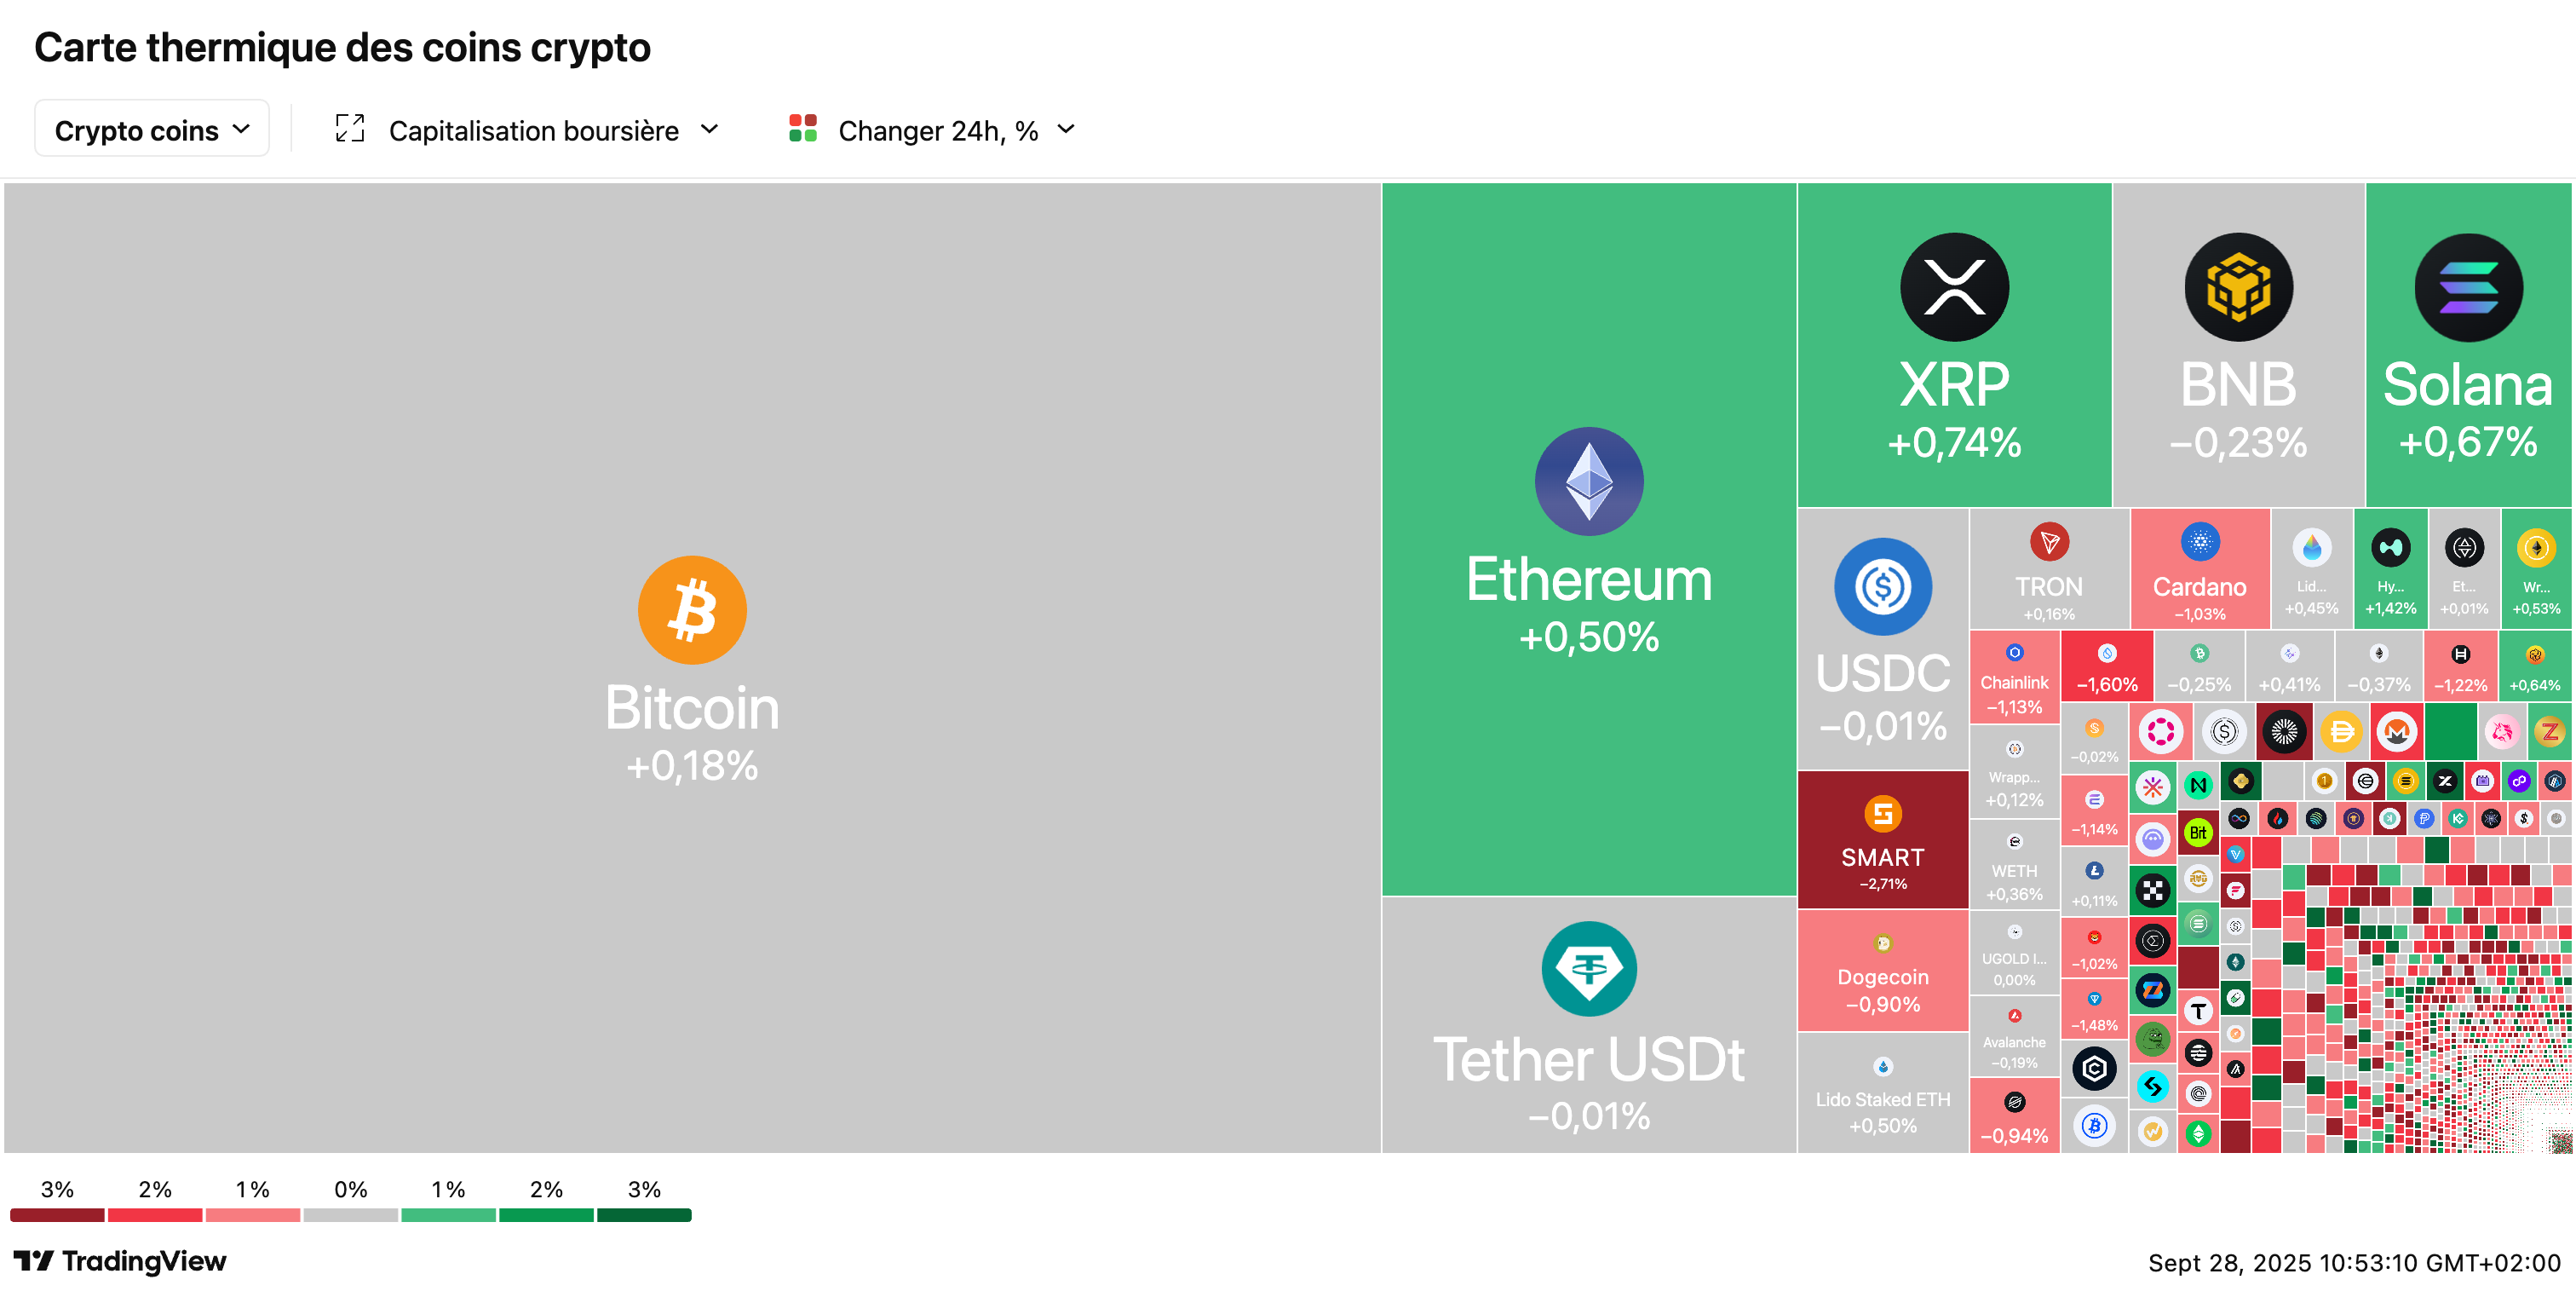
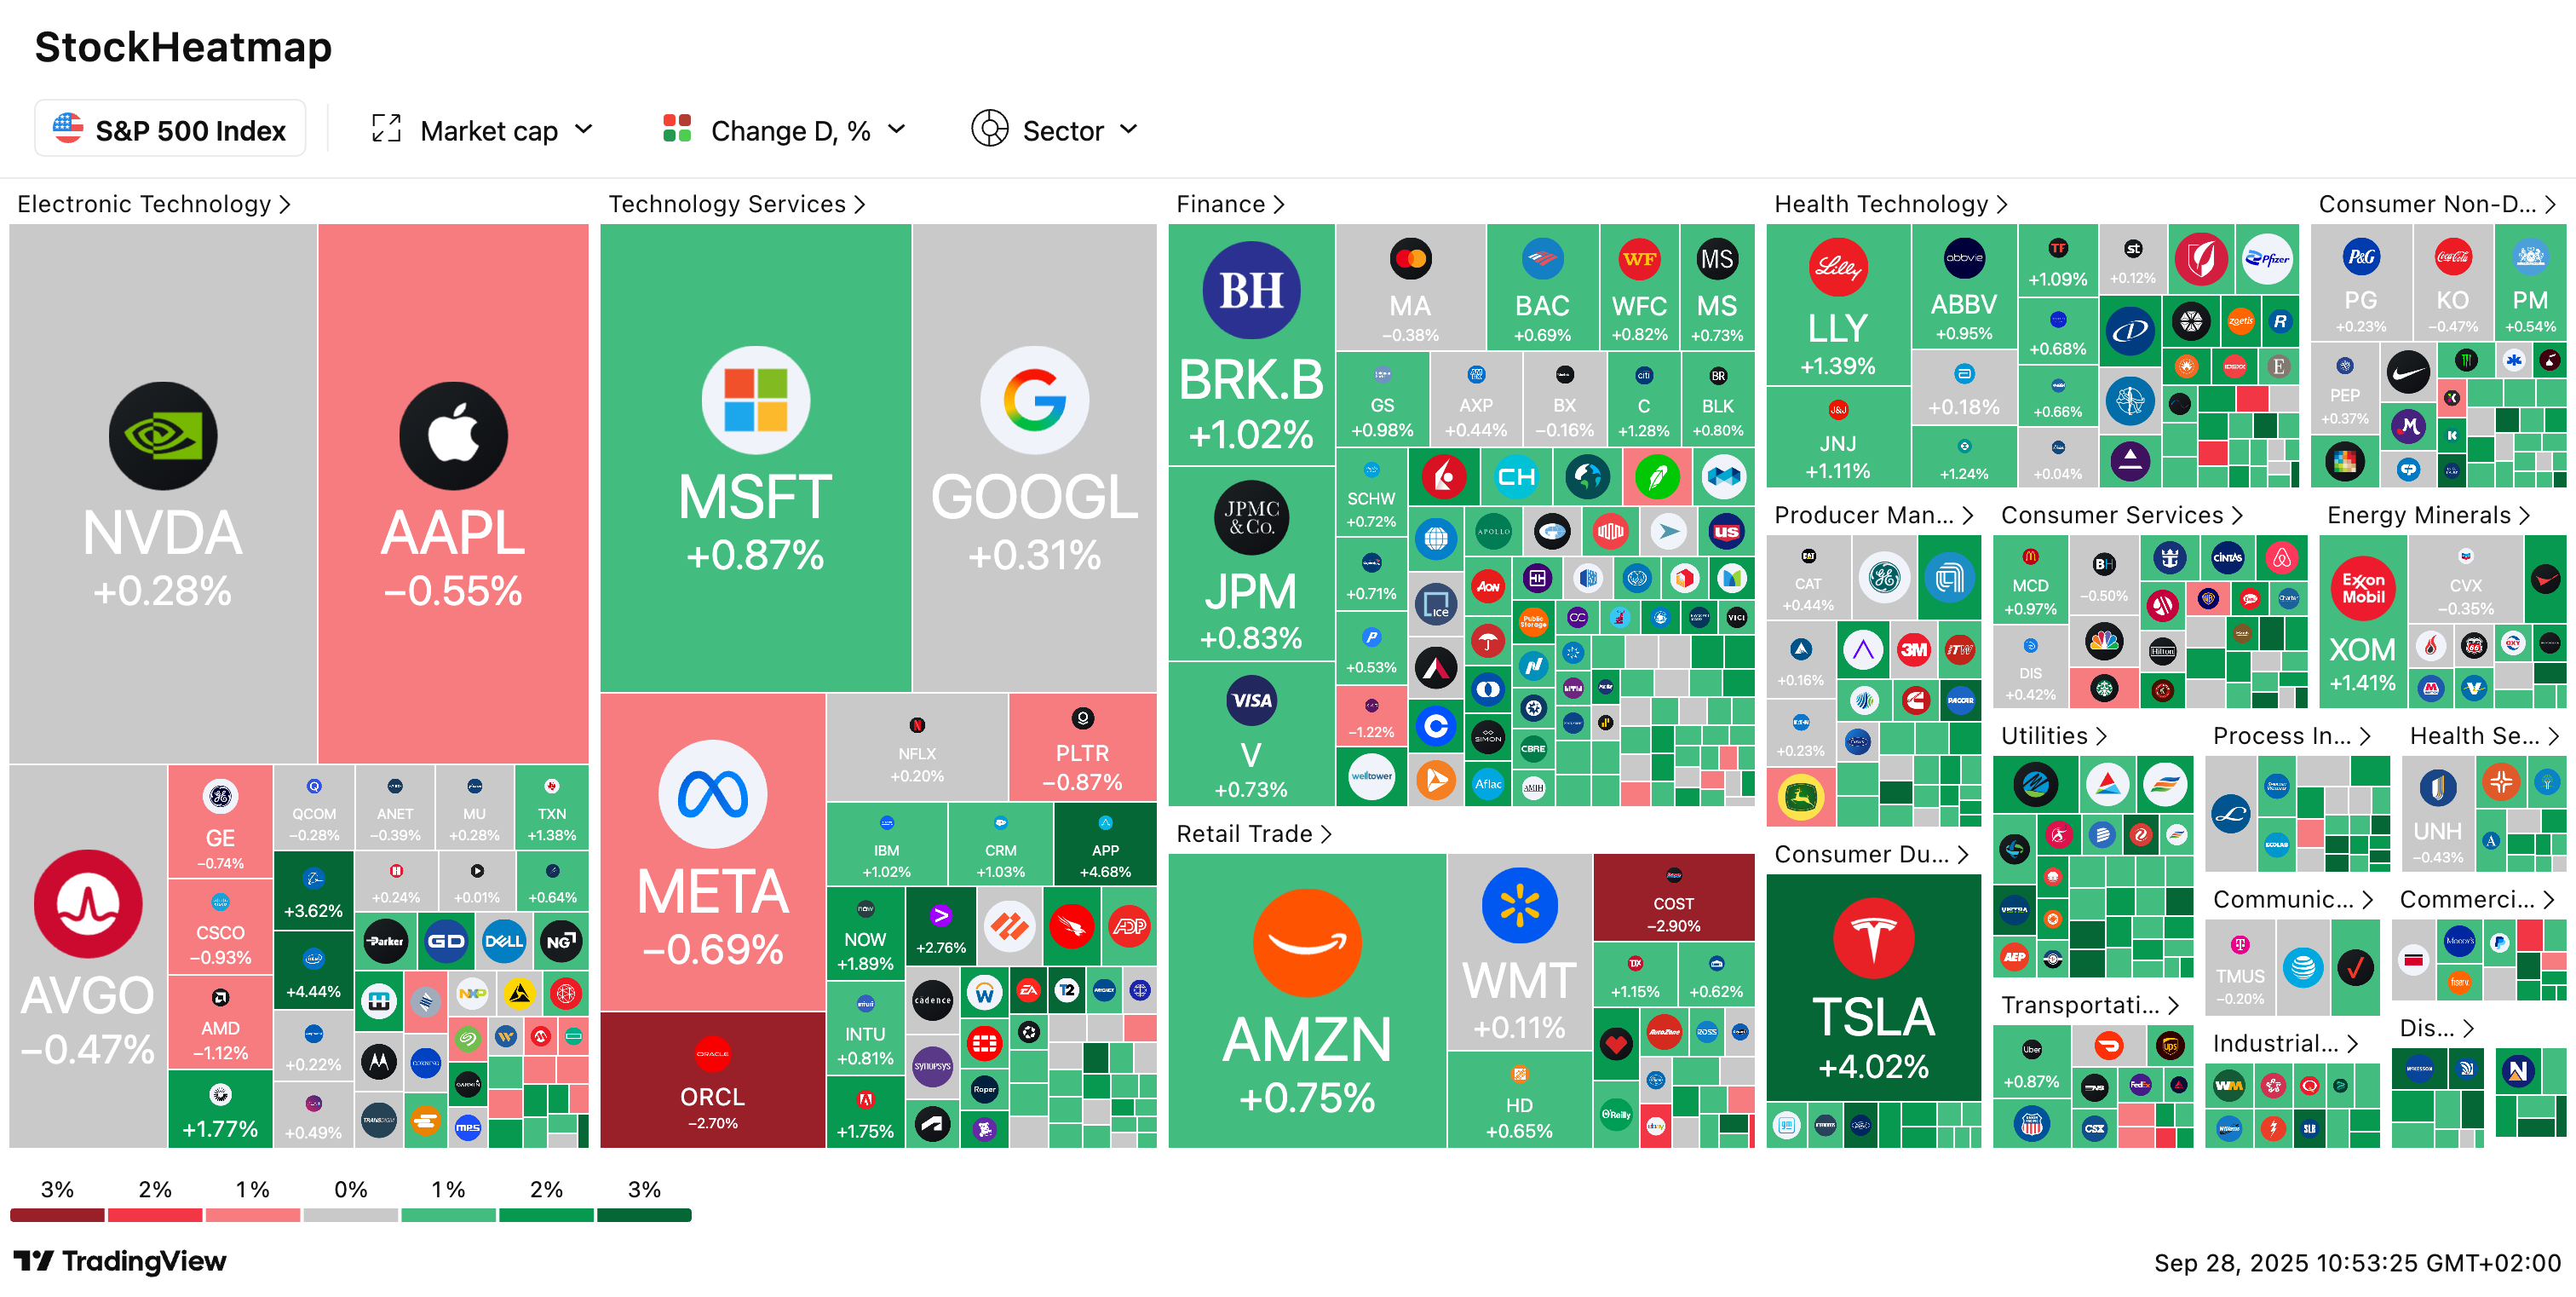
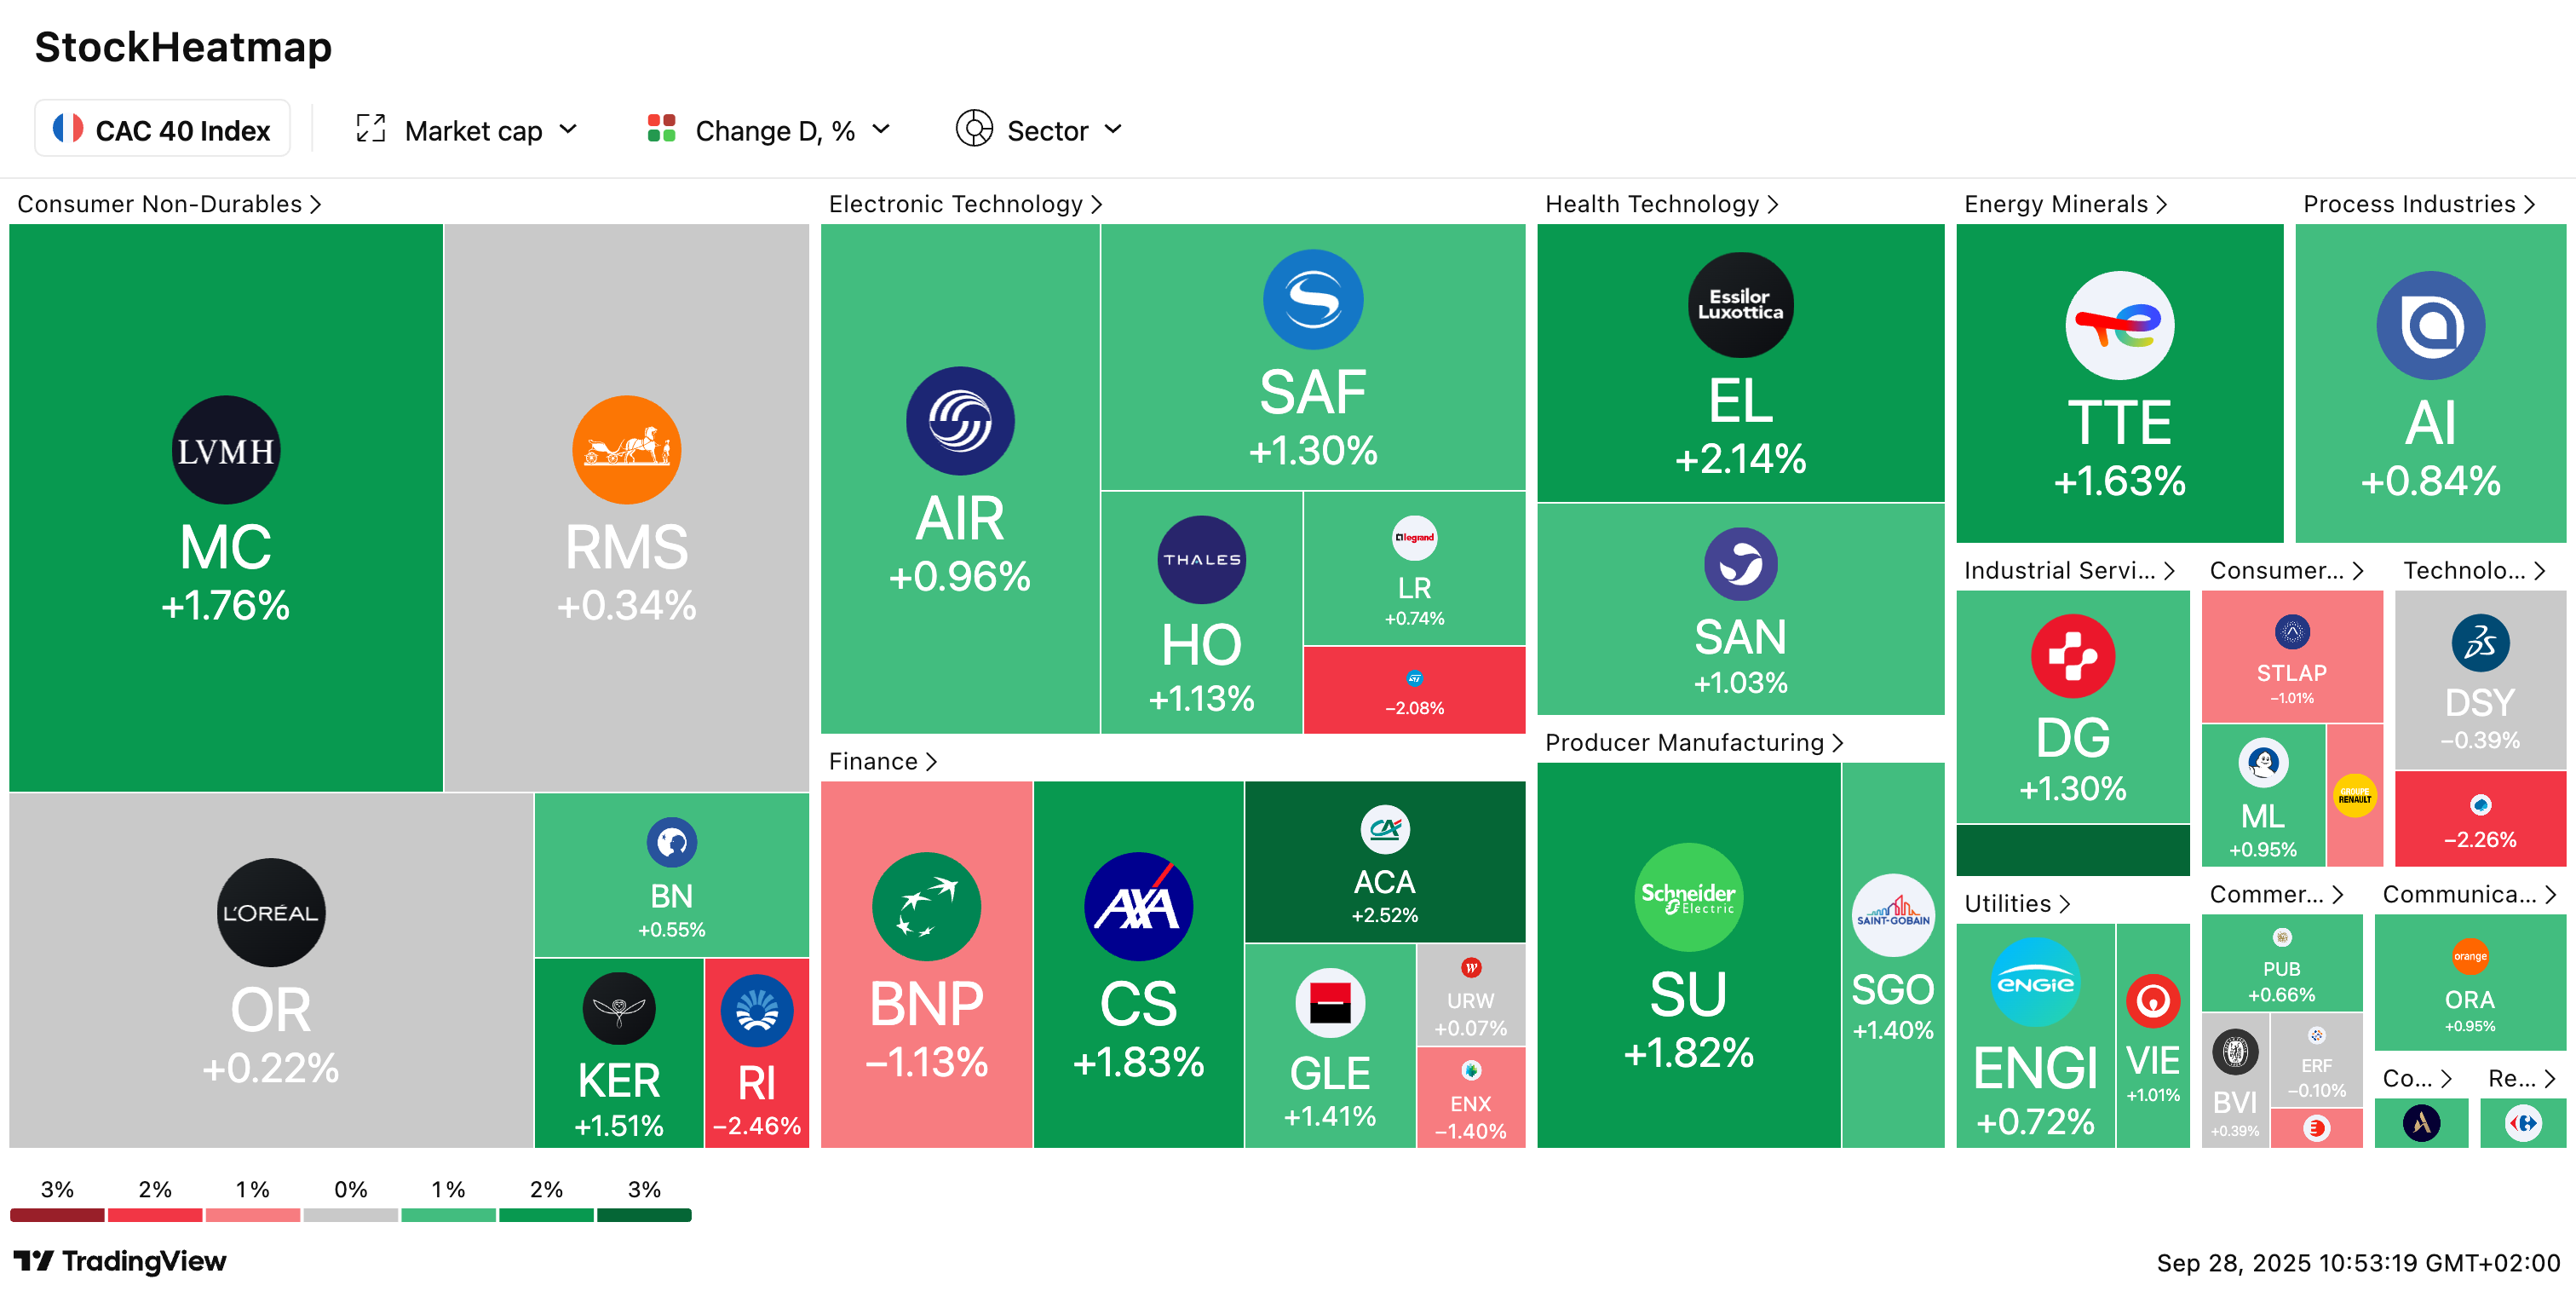

📈 Zone euro : reprise contrastée : En septembre, l’activité de la zone euro a atteint son plus haut rythme depuis 16 mois (PMI flash HCOB à 51,2), portée par l’Allemagne et ses services. Mais la France recule pour le 13e mois consécutif, freinée par l’instabilité politique et un déficit dépassant 5 % du PIB. Les économistes restent prudents malgré ce signal positif.
🇺🇸 Fed : Waller plébiscité, Hassett favori de Trump : Un sondage FT–Chicago Booth révèle que 82 % des économistes souhaitent voir Christopher Waller succéder à Powell en 2026. Mais la réalité politique penche pour Kevin Hassett, proche de Trump, qui exige des taux à 1 %. Ce décalage illustre la pression croissante de la Maison-Blanche sur l’indépendance de la Fed.
☢️ L’ONU réimpose des sanctions contre l’Iran : Faute d’avoir respecté le délai fixé par les Européens, Téhéran fait face au retour des sanctions internationales liées à son programme nucléaire. L’E3 (France, Allemagne, Royaume-Uni) dénonce le non-respect des engagements et exige transparence sur les 408 kg d’uranium enrichi proches du seuil militaire. L’Iran, affaibli par les frappes israéliennes et les sanctions US, refuse toute négociation directe avec Washington, accentuant un climat explosif au Moyen-Orient.
🇮🇹 Italie : test électoral pour Meloni dans les Marches Les élections régionales dans les Marches — ancien bastion de gauche tombé à droite en 2020 — sont vues comme un baromètre de la solidité du pouvoir de Giorgia Meloni. La Première ministre soutient son allié Francesco Acquaroli (Fratelli d’Italia), favori des sondages face au démocrate Matteo Ricci.
🇬🇧 UK pensions : un think tank veut booster l’investissement domestique : Un rapport de New Financial propose que les fonds de pension britanniques allouent 20 à 25 % de leurs actions au marché local, contre moins de 9 % aujourd’hui. Cela injecterait jusqu’à 128 Mds £ supplémentaires dans les entreprises britanniques d’ici 2030.

Mardi dernier, 14h30, agence bancaire du centre-ville. Devant moi, une dame d’une soixantaine d’années patiente au guichet. Elle veut retirer 2 500 euros pour payer des travaux chez elle. “Madame, il me faut un justificatif d’usage et un délai de 48h pour préparer cette somme”, lui répond le conseiller. “Mais c’est mon argent !”, s’exclame-t-elle, visiblement déstabilisée. La scène dure dix minutes. Elle finira par accepter le rendez-vous, mais ressortira troublée : “Avant, on n’avait pas besoin d’expliquer pourquoi on voulait son propre argent.”
Cette scène, banale en 2025, illustre une révolution silencieuse qui traverse la France. Les chiffres de la Banque de France le confirment : nous retirons de moins en moins souvent (1,1 milliard de retraits en 2024, soit -4,3% par rapport à 2023), mais pour des montants de plus en plus élevés. Le montant moyen par retrait a bondi de 82 euros en 2014 à 126 euros en 2024, soit une hausse de 53% en dix ans. Parallèlement, le nombre de distributeurs automatiques continue de chuter : 42 758 machines fin 2024, contre 44 260 l’année précédente.
Ce paradoxe révèle un changement profond de comportement. Les Français ne renoncent pas au cash, ils l’utilisent différemment. Moins pour les paiements quotidiens désormais dominés par la carte bancaire, mais davantage comme réserve de précaution, instrument de liberté, et parfois même acte de résistance face à un système financier de plus en plus surveillé.
Car derrière ces chiffres se cache une réalité troublante : retirer, détenir ou déposer du cash est devenu un acte scruté, encadré, parfois soupçonné. Entre nouvelles réglementations anti-blanchiment, rumeurs virales sur les réseaux sociaux, et durcissement des pratiques bancaires, l’argent liquide navigue désormais en eaux troubles. Bienvenue dans l’ère où votre billet de 50 euros peut vous transformer en suspect potentiel.
🔍 Le nouveau visage du cash français
1. Les raisons d’un retour en grâce inattendu
Le besoin viscéral de “sentir” son argent
“Sans cash, je me sens nu”, confie Stéphane, auditeur de RMC. Cette phrase, qui pourrait sembler anecdotique, résume en réalité un phénomène psychologique profond. À l’heure du tout-numérique, où nos dépenses ne sont plus que des chiffres sur un écran, le cash retrouve une valeur émotionnelle inédite. Il rassure par sa matérialité, offre un contrôle direct sur les dépenses, et procure cette sensation de “vraie” possession que ne peut donner aucune application bancaire.
Jean-Jacques, directeur dans le Vaucluse, a toujours une centaine d’euros avec lui : “Cela me permet de tenir mon budget et faire tenir les commerçants dans ma région rurale. Le cash leur permet de gérer leur trésorerie.” Cette relation tactile à l’argent répond à un besoin de contrôle budgétaire que les paiements dématérialisés ont fait perdre. Quand on tend un billet, on visualise immédiatement ce qui sort de son patrimoine. Quand on paie par carte, cette conscience s’estompe dans l’abstraction numérique.
Pierre-Yves va plus loin : il garde “toujours 1 000 euros en espèces chez lui, au cas où”. Ce “au cas où” cristallise une angoisse diffuse mais rationnelle : la peur de se retrouver démuni face à une panne technique, une crise bancaire, ou tout simplement un bug de terminal de paiement. Le cash devient alors une assurance tous risques, une bouée de sauvetage financière dans un monde de plus en plus connecté... et donc fragile.
La méfiance grandissante envers le système bancaire
Cette renaissance du cash s’enracine dans une défiance croissante vis-à-vis des institutions financières. Les crises successives (2008, Covid, inflation) ont ébranlé la confiance aveugle que les Français portaient à leurs banques. S’ajoutent à cela les failles de cybersécurité de plus en plus fréquentes, les pannes de serveurs qui paralysent temporairement les paiements, et cette sensation diffuse de perte de contrôle sur son argent.
“J’essaie d’utiliser du cash parce que je suis tombé dans le piège du sans contact et dès qu’il n’y a pas de possibilité de payer par carte, on est démuni”, explique Christophe. “Et ça m’embête un peu quand j’ai mon extrait de compte, je peux retracer ma vie, heure par heure.” Cette dernière remarque touche au cœur d’une préoccupation moderne : la surveillance permanente de nos habitudes de consommation.
Car le cash, c’est aussi l’anonymat. Dans un monde où chaque achat laisse une trace numérique exploitable par les banques, les assureurs, voire les employeurs, payer en liquide reste l’un des derniers gestes vraiment privés. Acheter un magazine, offrir un cadeau, aider un proche : autant d’actes qui, payés en cash, échappent au radar de la data économique.
L’influence des réseaux sociaux : entre information et désinformation
Les réseaux sociaux jouent un rôle ambivalent dans ce retour du cash. D’un côté, ils diffusent des rumeurs alarmistes qui poussent certains à retirer massivement leur argent par peur d’un contrôle imminent. De l’autre, ils sensibilisent à des risques réels et encouragent une réflexion sur l’autonomie financière.
Depuis l’été 2025, des vidéos virales sur TikTok affirmaient qu’à partir du 18 septembre, tout retrait supérieur à 200 euros serait automatiquement signalé aux autorités. Ces contenus, souvent générés par intelligence artificielle selon l’outil Reality Defender, ont cumulé des millions de vues avant d’être démentis par toutes les institutions officielles. Mais le mal était fait : des milliers de Français ont précipitamment retiré des sommes importantes, alimentant paradoxalement le phénomène qu’ils craignaient de voir surveiller.
“Il faut rendre les choses vraisemblables. C’est comme ça que la propagande et la désinformation fonctionnent”, analyse Rudy Reichstadt, directeur de Conspiracy Watch. “Donner des éléments précis, comme des dates, participe de ça.” Cette manipulation de l’information exploite habilement les angoisses réelles liées à la digitalisation forcée de nos finances.
Les exemples étrangers qui rassurent
Paradoxalement, ce retour du cash trouve une légitimité inattendue dans les recommandations d’institutions pourtant peu suspectes de complotisme. La Banque centrale européenne elle-même conseille aux citoyens de l’UE de conserver entre 70 et 120 euros en liquide chez eux, de quoi couvrir 72 heures de besoins essentiels.
Les Pays-Bas, l’Autriche et la Finlande recommandent officiellement cette pratique depuis plusieurs années. L’exemple espagnol d’avril 2025 leur donne raison : une panne électrique générale avait paralysé l’Espagne et le Portugal, rendant impossible tout paiement par carte ou téléphone pendant plusieurs heures. Seul le cash permettait alors d’acheter de quoi manger ou faire le plein d’essence.
“Les espèces offrent une roue de secours au système de paiement, vitale pour tout système, car aucun système n’est infaillible”, rappelle la BCE. Cette reconnaissance officielle de la valeur du cash comme outil de résilience économique légitime les comportements de précaution de millions d’Européens.
2. Le nouveau cadre légal : entre seuils officiels et zones grises
Ce que dit vraiment la loi française
Contrairement aux rumeurs persistantes, aucune loi française n’interdit de détenir de l’argent liquide chez soi. Le Code monétaire et financier ne fixe aucun plafond strict pour la possession d’espèces au domicile. Vous pouvez légalement conserver 3 000, 7 000, voire 15 000 euros en billets dans votre matelas... à condition de pouvoir en justifier l’origine.
Car c’est là que la situation se complexifie. Si la détention n’est pas limitée, la traçabilité, elle, est exigée. Le seuil critique de 10 000 euros fonctionne comme un déclencheur de vigilance renforcée. Au-delà de ce montant, que ce soit pour un transport transfrontalier, un dépôt bancaire, ou une découverte lors d’un contrôle fiscal, vous devrez produire des justificatifs prouvant l’origine licite de ces fonds.
Pour les retraits au distributeur, les règles varient selon les établissements mais respectent généralement des plafonds de 300 à 500 euros sur sept jours glissants. Ces limites peuvent être relevées temporairement sur demande, notamment avant un voyage. Au guichet, aucun plafond légal ne s’impose, mais les banques appliquent leurs propres restrictions : rendez-vous obligatoire dès 1 000 à 1 500 euros selon les établissements, délais de 48 à 72 heures pour préparer les fonds au-delà de 5 000 euros, et parfois demande de justification pour tout montant jugé inhabituel.
Les obligations de signalement à Tracfin
Tracfin, la cellule de renseignement financier du ministère de l’Économie, reçoit automatiquement un signalement pour tout mouvement d’espèces dépassant 10 000 euros sur un mois calendaire, même fractionné. Cette obligation, inscrite dans l’article L.561-5 du Code monétaire et financier, ne constitue pas une suspicion mais une mesure de transparence imposée aux établissements bancaires.
“Ces transmissions d’informations viennent alimenter la base de données du Service et permettent d’enrichir les investigations en cours”, explique Tracfin. Concrètement, si vous retirez 4 000 euros en semaine 1, 3 000 euros en semaine 2, et 3 500 euros en semaine 3 du même mois, le cumul de 10 500 euros déclenchera automatiquement un signalement. Vous ne serez pas contacté, mais votre dossier fera l’objet d’une analyse.
Mais les banques ne s’arrêtent pas à cette obligation légale. L’article L.561-6 du même code leur impose une “vigilance constante” et un “examen attentif” de toute opération paraissant incohérente avec votre profil habituel. En pratique, des retraits réguliers de 8 000 euros, bien qu’inférieurs au seuil de 10 000 euros, peuvent déclencher une déclaration de soupçon si la banque les juge atypiques par rapport à vos revenus déclarés.
Les pièges méconnus de la réglementation
Plusieurs aspects de la réglementation restent mal compris du grand public, créant des situations de vulnérabilité juridique. Premier piège : les dépôts d’espèces. Déposer de l’argent liquide sur votre compte, même en petites sommes, peut déclencher un blocage si votre banque ne comprend pas l’origine des fonds. Certains établissements refusent de créditer le compte tant qu’un justificatif n’est pas fourni, transformant un droit en parcours d’obstacles.
Deuxième piège : la règle de transport. Voyager avec plus de 10 000 euros en espèces, chèques, ou métaux précieux impose une déclaration douanière, même à l’intérieur de l’Union européenne. Cette obligation concerne aussi les couples : voyager à deux avec 6 000 euros chacun nécessite une déclaration si le total dépasse 10 000 euros. L’oubli de cette formalité expose à une amende pouvant atteindre 50% de la somme transportée.
Troisième piège : les contrôles fiscaux. En cas de contrôle, l’administration peut exiger la justification de toute somme importante détenue chez vous. Sans preuves de retrait ou d’origine licite, elle peut appliquer une amende de 50% et ouvrir une enquête pour travail dissimulé ou fraude fiscale. La charge de la preuve vous incombe : c’est à vous de démontrer que l’argent n’est pas le fruit d’activités illégales.
Les inégalités territoriales d’accès
Au-delà des aspects légaux, l’accès physique au cash révèle des disparités territoriales criantes. Selon une étude de la Caisse des dépôts, la quasi-totalité des habitants d’Île-de-France ou de région PACA dispose d’un accès aux espèces dans leur commune. À l’inverse, plus de la moitié des résidents de départements ruraux comme la Haute-Saône, la Meuse, la Creuse ou le Lot en sont privés.
Cette fracture territoriale transforme le cash en privilège urbain. Quand le distributeur le plus proche se trouve à 20 kilomètres et que l’agence bancaire a fermé, retirer de l’argent devient un parcours logistique. Pour les personnes âgées, les travailleurs sans véhicule, ou simplement ceux qui préfèrent le contact humain, cette désertification bancaire équivaut à une exclusion financière progressive.
Les conséquences dépassent le simple inconfort. Dans ces territoires, les commerçants qui acceptent encore le cash deviennent des services publics de facto, permettant aux habitants de contourner les difficultés d’accès aux distributeurs. Mais cette solidarité informelle ne compense qu’imparfaitement la raréfaction de l’infrastructure fiduciaire.
3. Les nouvelles pratiques bancaires : quand retirer devient un interrogatoire
L’évolution des seuils et procédures
Retirer son argent en 2025 ressemble de plus en plus à un entretien d’embauche. Les banques ont considérablement durci leurs procédures, officiellement pour se conformer aux exigences réglementaires de lutte contre le blanchiment, officieusement pour décourager l’usage du cash. Cette évolution s’est accélérée depuis 2023, avec l’application de la directive européenne AML5 (Anti-Money Laundering) qui renforce les obligations de vigilance.
Concrètement, la plupart des établissements imposent désormais un rendez-vous obligatoire dès 1 000 à 1 500 euros, contre 3 000 à 5 000 euros il y a encore cinq ans. Ce seuil varie selon votre profil client : un retraité avec des revenus modestes pourra se voir demander des explications dès 800 euros, tandis qu’un chef d’entreprise pourra retirer 3 000 euros sans questions.
Les délais se sont également allongés. Retirer plus de 5 000 euros nécessite généralement un préavis de 48 à 72 heures, le temps pour l’agence de “préparer les fonds”. En réalité, cette contrainte logistique cache souvent une période d’observation : la banque vérifie votre situation, analyse la cohérence du retrait avec votre profil, et peut même contacter d’autres services internes pour valider l’opération.
Le questionnaire implicite du retrait
“Puis-je vous demander à quoi va servir cette somme ?”, “Avez-vous prévu de voyager ?”, “S’agit-il d’un achat particulier ?” Ces questions, désormais routinières dans les agences, transforment chaque retrait en micro-enquête. Légalement, vous n’êtes pas obligé de répondre. Pratiquement, refuser de coopérer peut retarder, voire compromettre l’opération.
Cette inversion du rapport de force est saisissante. Vous venez chercher votre argent, mais c’est vous qui devez vous justifier. Le conseiller n’est plus un facilitateur, mais un gardien. Et derrière ses questions apparemment anodines se cache un système de notation interne qui évalue le “risque client” selon des critères opaques.
Certains profils sont particulièrement scrutés : les commerçants qui déposent régulièrement du cash, les retraités aux habitudes changeantes, les jeunes qui retirent des sommes importantes, ou encore les professions libérales aux revenus irréguliers. Ces catégories, identifiées par les algorithmes bancaires comme “à risque élevé”, subissent une surveillance renforcée qui peut aller jusqu’au blocage temporaire du compte en cas de doute.
Les stratégies d’évitement et leurs limites
Face à ces contraintes, certains clients développent des stratégies d’évitement. Fractionner les retraits pour rester sous les seuils d’alerte, multiplier les comptes dans différentes banques, ou encore utiliser plusieurs cartes pour disperser les opérations. Ces techniques, bien que légales, comportent leurs propres risques.
Le fractionnement, par exemple, peut paradoxalement attirer l’attention. Les systèmes de détection bancaire sont programmés pour identifier les comportements d’évitement. Retirer 900 euros chaque semaine pendant un mois sera plus suspect qu’un seul retrait de 3 600 euros justifié. La multiplication des comptes peut également poser problème en cas de contrôle fiscal : il faudra expliquer pourquoi vous avez besoin de plusieurs établissements pour gérer des flux similaires.
D’autres clients choisissent la transparence proactive : ils préviennent leur conseiller avant tout retrait inhabituel, préparent des justificatifs, et jouent le jeu de la coopération. Cette stratégie, plus chronophage, s’avère souvent plus efficace. Les banques préfèrent un client qui explique ses besoins à un client qui les contourne.
L’algorithmisation de la suspicion
Derrière l’humain bancaire se cache de plus en plus souvent la machine. Les établissements utilisent des algorithmes de “compliance scoring” qui analysent votre comportement en temps réel. Ces systèmes agrègent vos habitudes de paiement, vos lieux de dépense favoris, vos horaires de connexion, et même parfois les profils de clients similaires pour établir une note de risque.
Cette notation automatisée explique pourquoi deux clients aux profils apparemment identiques peuvent recevoir un traitement différent. L’un sera considéré comme “conforme” par l’algorithme, l’autre comme “atypique”. Et une fois classé en risque élevé, il devient difficile de retrouver la confiance de la machine : chaque nouvelle opération est scrutée à l’aune de cette étiquette numérique.
Le plus troublant dans ce système, c’est son opacité. Aucune banque ne communique les critères précis de son algorithme de risque. Vous pouvez être pénalisé pour des raisons que vous ignorez, sur la base de corrélations statistiques que vous ne maîtrisez pas. Cette boîte noire algorithmique transforme la relation bancaire en rapport de force déséquilibré, où seul l’établissement détient les clés de compréhension.
📱 Entre rumeurs virales et risques réels
4. L’explosion des rumeurs : TikTok, peur et désinformation
Anatomie d’une rumeur virale
“À partir du 18 septembre 2025, toute personne qui retire plus de 200 euros en espèce sur sept jours glissants verra ses infos bancaires remonter à Tracfin.” Cette phrase, prononcée par une voix artificielle sur fond d’images d’Emmanuel Macron, a généré des millions de vues sur TikTok à l’été 2025. En quelques semaines, la rumeur s’est propagée sur toutes les plateformes, alimentant une panique collective autour de la surveillance bancaire.
L’efficacité de cette désinformation tient à sa construction narrative parfaite. Elle mélange des éléments réels (Tracfin existe, les banques surveillent les gros retraits) avec des affirmations fausses (aucun seuil de 200 euros n’a été voté). Elle cite des sources crédibles (ministère de l’Économie, BCE) et des médias reconnus (France Info, BFM TV), créant une illusion d’authenticité. Enfin, elle fixe une date précise (18 septembre), donnant un caractère d’urgence à l’information.
L’analyse par l’outil Reality Defender a révélé que plusieurs de ces vidéos étaient générées par intelligence artificielle. Les comptes diffuseurs, aux noms génériques (”Actu France”, “Actu en Bref”), relayaient principalement des contenus automatisés sous couvert d’information. Cette industrialisation de la désinformation permet de toucher des millions de personnes avec des moyens techniques limités.
La mécanique de la propagation
Ce qui rend ces rumeurs si virales, c’est qu’elles exploitent des angoisses réelles. À l’heure où les banques durcissent effectivement leurs procédures, où les agences ferment, où les plafonds de retrait diminuent, l’idée d’un “fichage généralisé” ne paraît plus si farfelue. La rumeur se nourrit de la réalité pour mieux la déformer.
Thomas Huchon, journaliste spécialiste du complotisme, identifie trois facteurs clés dans cette progression : “La défiance générale envers les institutions, la diffusion de fausses informations sur des arnaques potentielles, et enfin la peur.” Cette trilogie explosive trouve un terrain particulièrement fertile sur les réseaux sociaux, où l’émotion prime sur la vérification.
La viralité s’entretient par l’effet de chambre d’écho. Chaque partage renforce la crédibilité apparente de l’information. Les commentaires inquiets se multiplient (”Et moi qui viens de retirer 300 euros !”), créant une spirale d’amplification. Même ceux qui doutent participent à la diffusion en commentant pour démentir, augmentant mécaniquement la portée du contenu.
Les démentis et leur inefficacité
Face à l’ampleur du phénomène, toutes les institutions concernées ont publié des démentis. Tracfin, Bercy, la BCE, la Fédération bancaire française : tous ont formellement nié l’existence d’une quelconque “note conjointe” instaurant un fichage à 200 euros. Ces démentis officiels, pourtant sourcés et vérifiables, ont eu un impact limité sur la propagation de la rumeur.
Pourquoi cette asymétrie entre la vitesse de propagation du faux et la lenteur de diffusion du vrai ? D’abord, parce que les démentis sont moins spectaculaires que les révélations. Une vidéo TikTok alarmiste génère plus d’engagement qu’un communiqué de presse rassurant. Ensuite, parce que la méfiance institutionnelle pousse certains à considérer les démentis officiels comme des tentatives de dissimulation.
Enfin, parce que le mal est déjà fait quand les démentis arrivent. Pendant les semaines où la rumeur circulait librement, des milliers de personnes ont modifié leur comportement : retraits anticipés, fermeture de comptes, passage au cash exclusif. Ces changements concrets renforcent paradoxalement la crédibilité de la rumeur initiale : “S’il ne se passait rien, pourquoi tant de gens changeraient-ils leurs habitudes ?”
L’instrumentalisation politique et économique
Derrière certaines de ces rumeurs se cachent des intérêts moins naïfs que la simple désinformation. Certains acteurs politiques exploitent ces peurs pour alimenter un discours anti-système. D’autres voient dans cette méfiance bancaire une opportunité commerciale : vente d’or, cryptomonnaies, services de coffres-forts privés.
Cette instrumentalisation brouille encore plus le débat. Il devient difficile de distinguer les inquiétudes légitimes des manipulations intéressées. Un citoyen préoccupé par l’évolution de la surveillance bancaire se retrouve mélangé aux vendeurs de solutions alternatives et aux théoriciens du complot. Cette confusion profite finalement à tous ceux qui ont intérêt à maintenir le flou.
Le résultat est paradoxal : en voulant dénoncer une surveillance inexistante, ces rumeurs créent une vraie méfiance qui justifie à posteriori un durcissement des contrôles. Les banques, constatant une nervosité anormale de leur clientèle, renforcent leur vigilance. L’État, observant des mouvements de panique non justifiés, s’interroge sur de nouveaux outils de régulation. La prophétie auto-réalisatrice est en marche.
5. Les risques réels de la détention de cash
Les dangers juridiques et fiscaux
Détenir du cash chez soi n’est pas illégal, mais c’est devenu risqué. Le principal danger provient des contrôles fiscaux : si l’administration découvre une somme importante non justifiée, les conséquences peuvent être lourdes. L’amende forfaitaire de 50% de la somme en cause n’est que le début. S’ensuit souvent une enquête approfondie sur vos revenus, vos dépenses, et votre situation fiscale globale.
Le cas d’un retraité limougeaud illustre ces risques. Contrôlé avec 14 000 euros en cash lors d’un contrôle routier, il n’a pu produire aucune trace de retrait bancaire justifiant cette somme. Malgré ses protestations de bonne foi, l’argent a été saisi et il a dû engager une procédure longue et coûteuse pour tenter de récupérer ses fonds. Trois ans plus tard, l’affaire n’est toujours pas résolue.
Cette présomption de culpabilité inverse le principe de base du droit pénal. Traditionnellement, c’est à l’accusation de prouver la faute. Avec le cash non justifié, c’est au détenteur de prouver son innocence. Cette évolution juridique majeure transforme chaque billet en potentielle pièce à conviction contre vous.
Les risques pratiques et sécuritaires
Au-delà des aspects légaux, détenir du cash expose à des risques concrets. Le vol et le cambriolage ne sont que les plus évidents. Plus problématique : l’absence d’indemnisation. Contrairement à l’argent en banque, protégé par le fonds de garantie des dépôts, le cash volé ou détruit n’est jamais remboursé par les assurances habitation standard.
Un incendie, une inondation, ou même un simple oubli de cachette peuvent faire disparaître des années d’économies sans recours possible. Cette fragilité du cash physique contraste avec la sécurité relative des avoirs bancaires, malgré tous leurs inconvénients de surveillance.
Il y a aussi le risque de l’inflation. Un billet de 100 euros caché en 2020 ne vaut plus que 85 euros en pouvoir d’achat en 2025. Cette érosion silencieuse ronge les réserves dormantes plus sûrement qu’un cambrioleur. À l’inverse, l’argent placé sur des comptes rémunérés ou investi conserve mieux sa valeur réelle.
Le paradoxe de la traçabilité perdue
Ironiquement, plus vous gardez du cash longtemps, plus il devient suspect. Un billet retiré aujourd’hui et redéposé dans six mois perdra sa traçabilité. Impossible de prouver qu’il provient d’un retrait légal si vous n’avez pas conservé les justificatifs. Cette “pollution” de la preuve transforme l’argent légal en argent potentiellement illégal par simple effet du temps.
Ce phénomène explique pourquoi certaines banques refusent désormais les dépôts d’espèces sans justification d’origine. Même votre propre argent peut vous être refusé si vous ne pouvez prouver qu’il vous appartient légitimement. Cette absurdité administrative illustre les dérives d’un système obsédé par la traçabilité.
Les conséquences familiales et successorales
La découverte de cash non déclaré lors d’une succession pose des problèmes complexes. Les héritiers doivent-ils déclarer ces sommes ? Peuvent-ils prouver leur origine licite ? Dans de nombreux cas, l’argent liquide découvert dans une maison familiale devient une source de conflits et de complications juridiques.
Des notaires témoignent en off de situations récurrentes : des enveloppes oubliées dans des armoires, des économies cachées dans des livres évidés, des billets scotchés sous des tiroirs. Tout cet argent, probablement légal à l’origine, devient problématique faute de traçabilité. Les familles se retrouvent face à un choix cornélien : déclarer et risquer un redressement fiscal, ou ne rien dire et risquer une découverte ultérieure.
6. Témoignages et anecdotes : la France du cash clandestin
Les nouveaux comportements de retrait
Didier, retraité dans le Pas-de-Calais, a développé sa propre stratégie : “J’ai toujours 200 à 300 euros en cash dans mon portefeuille. Je paie en liquide les petits commerçants et ils me font un prix.” Cette pratique, qu’il assume sans complexe, illustre la dimension sociale du cash. Pour lui, payer en liquide n’est pas seulement pratique, c’est un acte de solidarité envers les commerçants locaux.
“Cela leur permet de faire du black”, concède-t-il avec un sourire. Cette complicité assume dévoile l’une des faces cachées du retour du cash : l’économie parallèle de proximité. Loin des circuits mafieux, cette zone grise économique permet à des milliers de petits commerçants de compenser la pression fiscale et sociale par des arrangements informels avec leur clientèle.
Jean-Marc, entrepreneur en BTP, raconte ses mésaventures bancaires : “J’ai voulu retirer 8 000 euros pour payer un sous-traitant qui ne prend que du cash. Ma banque m’a demandé un rendez-vous, puis a voulu voir le devis, connaître l’identité du prestataire, et même savoir pourquoi il refusait la carte. J’ai eu l’impression d’être un délinquant.” Cette intrusion dans la gestion privée de son entreprise l’a poussé à ouvrir des comptes dans trois banques différentes pour diluer ses opérations.
Les saisies records et les contrôles renforcés
Les services douaniers et policiers font état de saisies d’espèces en forte augmentation en 2025. Lors d’un contrôle routier sur l’A6 en juin dernier, les gendarmes ont découvert 47 000 euros dissimulés dans le double fond d’une voiture. Le conducteur, un antiquaire parisien, affirmait se rendre à une brocante. Malgré ses explications, l’argent a été saisi et il fait l’objet d’une enquête pour blanchiment.
Ces saisies spectaculaires alimentent un climat de suspicion généralisée. Les forces de l’ordre, sensibilisées aux risques de financement du terrorisme et de trafic de drogue, accordent une attention particulière aux transports d’espèces importants. Résultat : de nombreux citoyens innocents se retrouvent pris dans les filets d’une surveillance pensée pour les criminels.
Marie-Claire, propriétaire d’un restaurant en Provence, a vécu cette situation : “Je transportais la recette de la semaine vers ma banque, soit 3 200 euros. Un contrôle de police m’a immobilisée deux heures, le temps de vérifier mon identité, mon établissement, et même de contacter ma banque. Ils m’ont traitée comme une trafiquante alors que je faisais juste mon travail.”
Les stratégies d’adaptation des particuliers
Face à ces contraintes, les Français développent des stratégies d’adaptation parfois sophistiquées. Certains fractionnent leurs retraits pour éviter les seuils d’alerte, d’autres multiplient les comptes bancaires, quelques-uns investissent dans des coffres-forts privés pour sécuriser leurs réserves.
Paul, cadre supérieur à Lyon, a opté pour la diversification : “J’ai des comptes dans quatre banques différentes. Quand j’ai besoin de cash, j’alterne selon mes besoins et les humeurs de mes conseillers. C’est plus compliqué à gérer, mais ça m’évite les interrogatoires.” Cette multiplication des relations bancaires, chronophage et coûteuse, témoigne de l’adaptation des comportements face à un système perçu comme contraignant.
D’autres choisissent la transparence préventive. Sophie, commerçante à Bordeaux, prévient systématiquement sa banque : “Dès que je dois retirer plus de 1 000 euros, j’appelle mon conseiller pour expliquer pourquoi. C’est agaçant, mais ça évite les blocages et les questions gênantes au guichet.”
Le mouvement “Bloquons tout” et ses conséquences
L’été 2025 a vu naître un mouvement de contestation inédit : “Bloquons tout”. Lancé sur les réseaux sociaux en réaction aux rumeurs de surveillance renforcée, il appelait les Français à retirer massivement leurs économies pour “montrer aux banques qui décide vraiment”. Pendant trois semaines, les distributeurs de plusieurs grandes villes ont connu des files d’attente inhabituelles.
Ce mouvement, bien que limité dans son ampleur, a eu des conséquences durables. Plusieurs agences bancaires ont temporairement suspendu les gros retraits, prétextant des “difficultés d’approvisionnement”. Les banques ont également durci leurs procédures de contrôle, interprétant cette contestation comme un signal d’alarme sur les risques de ruée bancaire.
Paradoxalement, ce mouvement de protestation contre la surveillance a justifié son renforcement. Les établissements financiers ont pu arguer de ces comportements “anormaux” pour légitimer des contrôles plus stricts. La contestation s’est ainsi retournée contre ses propres objectifs.
🧠 Psychologie et enjeux cachés du cash
7. L’international et les paradoxes européens
Les recommandations contradictoires de la BCE
L’institution européenne navigue entre deux logiques apparemment incompatibles. D’un côté, elle prône la digitalisation des paiements, encourage l’innovation fintech, et prépare l’euro numérique. De l’autre, elle recommande officiellement aux citoyens de conserver des espèces chez eux pour faire face aux crises.
Cette schizophrénie institutionnelle reflète une réalité complexe. La BCE sait que l’abandon total du cash créerait des vulnérabilités systémiques majeures. En cas de cyberattaque massive, de panne électrique générale, ou de crise bancaire, seules les espèces permettraient de maintenir un minimum d’activité économique. D’où ces recommandations de précaution qui peuvent sembler contradictoires avec la marche vers le tout-numérique.
Le montant conseillé (70 à 120 euros par foyer) révèle cette approche minimaliste. Il ne s’agit pas d’encourager un retour au cash, mais de maintenir une capacité de survie économique de courte durée. Cette somme permet quelques achats de première nécessité, pas une autonomie financière durable.
Les modèles scandinaves : vers la société sans cash
Les pays nordiques expérimentent depuis une décennie la quasi-disparition du cash. En Suède, moins de 1% des transactions se font encore en espèces. Les banques ne distribuent plus de billets, de nombreux commerces refusent le liquide, et même les sans-abris utilisent des applications mobiles pour recevoir des dons.
Ce modèle fascine et inquiète à la fois. Côté avantages : fluidité des paiements, réduction des coûts de gestion du cash, traçabilité parfaite des flux pour lutter contre la fraude. Côté inconvénients : exclusion des populations non bancarisées, vulnérabilité aux pannes techniques, surveillance totale des comportements de consommation.
La France observe ces expériences avec méfiance. L’attachement culturel au cash y reste plus fort, alimenté par une tradition de méfiance envers l’État et les institutions financières. Les tentatives de restriction du liquide (limitation des paiements à 1 000 euros, disparition progressive des distributeurs) suscitent régulièrement des résistances.
Les enseignements de la crise espagnole d’avril 2025
La panne électrique générale qui a frappé l’Espagne et le Portugal en avril 2025 a fourni un test grandeur nature de la résilience des systèmes de paiement. Pendant 14 heures, aucun terminal de carte bancaire n’a fonctionné dans la péninsule ibérique. Seuls les commerces acceptant encore le cash ont pu continuer leur activité.
Cette crise a révélé l’impréparation de sociétés trop dépendantes du numérique. Dans les grandes villes espagnoles, habituées aux paiements sans contact, de nombreux habitants se sont retrouvés incapables d’acheter de quoi manger. Les distributeurs automatiques, privés d’électricité, étaient inaccessibles. Seuls ceux qui avaient conservé des espèces chez eux ont pu faire face sereinement à la situation.
Cet épisode a durablement marqué les esprits en Europe. Les autorités espagnoles ont depuis lancé une campagne encourageant leurs citoyens à conserver un minimum d’espèces au domicile. D’autres pays européens réfléchissent à des mesures similaires.
La bataille de l’euro numérique
L’annonce de la phase préparatoire de l’euro numérique en 2025 a relancé les débats sur l’avenir du cash. Cette monnaie numérique de banque centrale, si elle voit le jour, permettrait des paiements instantanés sans passer par les banques commerciales. Présentée comme un complément aux espèces, elle est perçue par certains comme leur fossoyeur programmé.
Les opposants y voient un outil de surveillance totale : chaque euro numérique serait traçable, contrôlable, voire confiscable à distance. Les partisans y répondent par les avantages en termes de sécurité, de coût, et de lutte contre la fraude. Ce débat passionné révèle les enjeux de pouvoir autour de la création monétaire.
Pour l’instant, la BCE maintient que l’euro numérique ne remplacera jamais totalement les espèces. Mais cette promesse convainc peu ceux qui ont observé la disparition progressive du cash dans d’autres secteurs au nom de la “modernisation” ou de la “sécurité”.
8. Psychologie du cash : entre contrôle et liberté
Le pouvoir psychologique de la matérialité
Pourquoi un billet de 20 euros dans la poche procure-t-il un sentiment différent de 20 euros sur un compte ? Cette question, qui peut sembler triviale, touche à des ressorts psychologiques profonds. Le cash active des circuits neuronaux différents de ceux sollicités par les paiements dématérialisés. Quand vous tenez un billet, vous activez votre cortex sensoriel. Quand vous payez par carte, vous sollicitez davantage votre cortex préfrontal, siège de l’abstraction.
Cette différence neurologique explique pourquoi le cash aide à contrôler les dépenses. Payer en liquide provoque une “douleur de paiement” plus intense que les moyens dématérialisés. Voir les billets quitter physiquement votre portefeuille crée une conscience immédiate de la perte. Cette sensation désagréable mais utile freine naturellement les achats impulsifs.
Des études comportementales le confirment : les consommateurs qui paient en cash dépensent en moyenne 12 à 18% de moins que ceux qui utilisent des cartes. Cette différence s’explique par la tangibilité de la transaction. Quand l’argent devient abstrait, les freins psychologiques s’estompent. C’est l’une des raisons pour lesquelles les commerçants encouragent les paiements sans contact : ils augmentent le panier moyen.
L’angoisse de la dépendance technologique
Derrière l’attachement au cash se cache souvent une peur plus profonde : celle de la dépendance absolue à la technologie. Cette angoisse n’est pas irrationnelle. Elle s’appuie sur des expériences concrètes de dysfonctionnement : cartes qui ne passent pas, applications qui plantent, réseaux qui tombent en panne.
“Et ça m’embête un peu quand j’ai mon extrait de compte, je peux retracer ma vie, heure par heure”, confie Christophe. Cette surveillance permanente de nos habitudes de consommation génère un stress diffus. Chaque achat devient une donnée exploitable, chaque dépense une information stockée. Le cash offre une bulle de respiration dans ce monde hyperconnecté.
Cette angoisse de la traçabilité dépasse la simple question de la vie privée. Elle touche à l’autonomie individuelle. Quand tous vos moyens de paiement passent par des systèmes contrôlés par d’autres (banques, États, géants de la tech), votre liberté de consommation devient conditionnelle. Le cash préserve un espace de souveraineté personnelle, même minime.
La dimension transgressive du liquide
Il faut l’avouer : payer en cash procure parfois un plaisir transgressive. Dans un monde qui pousse vers la conformité numérique, sortir des billets froissés devient un petit acte de rébellion. Ce n’est pas de la délinquance, c’est de la résistance douce à l’uniformisation des comportements.
Cette dimension transgressive explique pourquoi certains commerces “font un prix” aux clients qui paient en espèces. Au-delà de l’évitement fiscal potentiel, il y a une complicité tacite : celle de deux acteurs qui préfèrent rester dans l’économie réelle plutôt que dans l’économie surveillée. Cette connivence crée du lien social là où la carte bancaire créé de la distance.
Didier l’assume sans détour : “Je paie en liquide les petits commerçants et ils me font un prix. Cela leur permet de faire du black.” Cette franchise brutale révèle une réalité que beaucoup taisent : le cash permet encore d’échapper partiellement au système fiscal et social. Pour ses partisans, c’est une soupape nécessaire face à la pression étatique croissante.
Le cash comme héritage générationnel
L’attachement au liquide varie fortement selon les générations. Les baby-boomers, qui ont connu l’époque où l’argent avait une matérialité, conservent un rapport charnel au cash. Les millennials, nés dans l’ère numérique, s’en accommodent moins bien mais y reviennent parfois par pragmatisme budgétaire. La génération Z oscille entre fascination technologique et nostalgie d’un monde qu’elle n’a pas connu.
Cette fracture générationnelle pose des questions sur l’avenir du cash. Les politiques publiques qui visent sa disparition progressive s’appuient sur l’idée que les nouvelles générations l’abandonneront naturellement. Mais cette hypothèse pourrait s’avérer fausse si les jeunes découvrent les avantages du liquide à mesure qu’ils vieillissent et acquièrent des responsabilités financières.
Pierre-Yves, qui garde “toujours 1 000 euros en espèces chez lui”, transmet cette habitude à ses enfants : “Je leur explique que l’argent sur un compte, ça peut disparaître d’un clic. L’argent dans une boîte, ça reste là tant que personne ne vient le chercher.” Cette éducation financière alternative perpétue la culture du cash malgré l’évolution technologique.
9. Les enjeux économiques cachés de la guerre au cash
Les intérêts bancaires derrière la digitalisation
Si les banques découragent discrètement l’usage du cash, ce n’est pas seulement pour se conformer aux réglementations anti-blanchiment. C’est aussi par intérêt économique direct. Gérer des espèces coûte cher : transport, tri, stockage, assurance. Chaque distributeur représente un investissement lourd et des frais d’exploitation permanents.
À l’inverse, les paiements électroniques génèrent des commissions à chaque transaction. Plus vous payez par carte, plus votre banque gagne d’argent. Cette réalité économique explique pourquoi les établissements financiers poussent vers la dématérialisation : elle réduit leurs coûts tout en augmentant leurs revenus.
Les néobanques ont poussé cette logique à l’extrême. Entièrement numériques, elles n’ont aucune infrastructure cash et facturent très cher les rares services liés aux espèces. Cette approche “cash-free” leur permet de proposer des tarifs attractifs sur les services numériques, créant un cercle vicieux qui marginalise encore plus l’usage du liquide.
L’impact sur les commerces de proximité
La raréfaction du cash bouleverse l’économie des petits commerces. Les frais de terminal de paiement, négligeables pour les grandes enseignes, représentent une charge significative pour un boulanger ou un coiffeur. Entre l’abonnement mensuel, les commissions par transaction, et les délais d’encaissement, accepter uniquement la carte peut grever leur trésorerie.
Cette réalité explique pourquoi certains commerçants résistent à l’abandon du cash. Ce n’est pas seulement pour échapper aux taxes, c’est aussi pour préserver leurs marges. Un café à 1,20 euro payé par carte coûte environ 5 centimes de commission à l’établissement. Sur des milliers de transactions annuelles, cette ponction devient significative.
La disparition du cash accentue donc la concentration commerciale. Les grandes chaînes, qui négocient des tarifs préférentiels avec les banques, supportent mieux cette évolution que les commerces indépendants. La guerre au cash devient ainsi, indirectement, une guerre contre la diversité commerciale.
Les enjeux de souveraineté monétaire
Au-delà des aspects pratiques se cachent des enjeux géopolitiques majeurs. Le cash, c’est la seule monnaie vraiment contrôlée par les États. Les paiements électroniques, eux, dépendent d’infrastructures privées souvent contrôlées par des acteurs étrangers. Visa et Mastercard, géants américains, dominent le marché européen des cartes de paiement.
Cette dépendance pose des questions de souveraineté. En cas de conflit ou de sanction, ces opérateurs privés pourraient bloquer les paiements d’un pays entier. La Russie en a fait l’expérience en 2014 lors de l’annexion de la Crimée : Visa et Mastercard avaient suspendu leurs services, paralysant temporairement l’économie russe.
L’euro numérique, s’il voit le jour, vise partiellement à résoudre cette dépendance. Mais son développement prend du temps, et en attendant, l’Europe se fragilise en abandonnant le cash. Cette vulnérabilité stratégique explique pourquoi certains pays résistent à l’abandon total des espèces, malgré les pressions technologiques et économiques.
L’économie souterraine et ses adaptations
La guerre au cash bouleverse aussi l’économie souterraine. Non pas celle des grands trafics, qui s’adaptent rapidement aux nouveaux outils (cryptomonnaies, hawala, etc.), mais celle du quotidien : services à la personne, petits travaux, économie de proximité. Cette “zone grise” représente des millions d’emplois et des milliards d’euros de transactions annuelles.
La disparition du cash ne supprime pas cette économie parallèle, elle la transforme. Les acteurs développent de nouvelles stratégies : troc, paiements en nature, systèmes de crédit informels. Cette adaptation peut s’avérer plus difficile à contrôler que l’ancienne économie cash, créant de nouveaux défis pour les autorités.
Paradoxalement, la lutte contre l’économie souterraine via la suppression du cash pourrait donc créer des circuits encore plus opaques. C’est l’un des effets pervers non anticipés de cette politique : combattre un problème visible pour en créer d’invisibles.
10. Conseils pratiques pour naviguer dans ce nouveau monde
Bien gérer ses réserves de cash
Face aux nouvelles contraintes, comment garder des espèces sans risquer d’ennuis ? La première règle est la documentation. Chaque somme importante que vous conservez chez vous doit pouvoir être justifiée par des retraits bancaires documentés. Gardez vos tickets de DAB, vos bordereaux de guichet, et si possible, photographiez-les pour éviter qu’ils ne se dégradent.
La deuxième règle est la progressivité. Mieux vaut constituer sa réserve par petits retraits réguliers que par un gros retrait suspect. 200 euros par semaine pendant dix semaines passeront plus inaperçus que 2 000 euros d’un coup. Cette approche dilue les alertes algorithmiques tout en restant parfaitement légale.
La troisième règle concerne le stockage. Évitez de concentrer toute votre réserve au même endroit. Répartissez-la entre plusieurs cachettes sécurisées : un peu dans votre portefeuille pour les besoins quotidiens, un peu dans un petit coffre à domicile, le reste éventuellement dans un coffre bancaire si vous dépassez les 5 000 euros.
Négocier avec sa banque
Votre relation avec votre conseiller bancaire devient cruciale dans ce nouveau contexte. La transparence préventive s’avère souvent plus efficace que la dissimulation. Avant un gros retrait, appelez pour prévenir. Expliquez brièvement l’usage prévu sans entrer dans les détails intimes. Cette coopération vous évitera des blocages et des interrogatoires gênants.
N’hésitez pas à faire valoir votre profil client. Un compte bien tenu, des revenus réguliers, une relation bancaire ancienne sont autant d’atouts pour obtenir plus de souplesse. Les banques font du cas par cas, et un client “sûr” bénéficie souvent de plus de tolérance qu’un compte récent ou irrégulier.
Si votre banque se montre trop restrictive, étudiez la concurrence. Tous les établissements n’appliquent pas les mêmes seuils ni les mêmes procédures. Une banque coopérative sera parfois plus souple qu’une grande banque commerciale. Les banques en ligne peuvent être plus rigides car elles s’appuient davantage sur des algorithmes automatisés.
Diversifier ses moyens de paiement
Ne mettez pas tous vos œufs dans le même panier monétaire. Gardez plusieurs moyens de paiement : espèces pour l’autonomie, carte bancaire pour la praticité, chèques pour certaines transactions, virement pour les gros montants. Cette diversification vous protège en cas de panne ou de blocage de l’un de ces moyens.
Considérez aussi les alternatives émergentes : néobanques pour leur souplesse, comptes multidevises pour voyager, cartes prépayées pour contrôler certains budgets. L’écosystème financier se complexifie, mais cette complexité peut aussi créer des opportunités d’optimisation.
Attention toutefois à ne pas tomber dans l’excès inverse : multiplier les comptes sans raison valable peut attirer l’attention fiscale. L’optimisation doit rester raisonnable et justifiable.
Préparer l’avenir
La tendance vers la digitalisation des paiements va s’accélérer. Préparez-vous à cette évolution sans pour autant renoncer totalement au cash. Familiarisez-vous avec les nouveaux outils (paiement mobile, QR codes, etc.) tout en préservant votre autonomie financière.
Éduquez aussi vos proches, notamment les personnes âgées de votre entourage, aux nouvelles réalités bancaires. Expliquez-leur les enjeux, les risques, et les bonnes pratiques. Cette transmission des savoirs financiers devient essentielle face à la complexification du système.
Enfin, restez vigilant sur l’évolution réglementaire. Les règles changent rapidement dans ce domaine. Abonnez-vous aux newsletters officielles (Banque de France, Direction générale des finances publiques) pour anticiper les évolutions plutôt que les subir.

🧾 Le cash n’est pas mort : il change juste de poche
Au terme de cette exploration, un constat s’impose : nous vivons un basculement historique. Le cash ne disparaît pas, il se transforme. D’outil de paiement quotidien, il devient réserve de précaution. De monnaie libre, il évolue vers une monnaie conditionnelle. Cette mutation révèle les tensions profondes de notre époque entre sécurité collective et liberté individuelle, entre innovation technologique et préservation de l’autonomie.
Les chiffres parlent d’eux-mêmes : les Français retirent moins souvent mais davantage à chaque fois. Ils gardent plus d’espèces chez eux tout en les utilisant moins pour payer. Cette schizophrénie apparente cache une stratégie rationnelle d’adaptation. Face à un système qui surveille, contrôle, et parfois bloque, ils préservent un espace de liberté financière, même réduit.
Cette évolution n’est ni bonne ni mauvaise en soi. Elle répond à des logiques contradictoires mais légitimes. La lutte contre le blanchiment et le financement du terrorisme justifie certains contrôles. La préservation de la vie privée et de l’autonomie individuelle en justifie d’autres résistances. Entre ces deux impératifs, chaque citoyen doit trouver son équilibre.
Ce qui pose problème, c’est l’hypocrisie du système actuel. On ne vous interdit pas d’avoir du cash, mais on vous décourage de l’utiliser. On ne vous empêche pas de le retirer, mais on vous demande de vous justifier. On ne vous force pas à tout payer par carte, mais on ferme les distributeurs et on rend le cash moins pratique. Cette politique du “ni oui ni non” crée plus de confusion que de clarté.
La vraie question n’est pas technique mais politique : quel degré de surveillance acceptons-nous sur notre argent ? Quelle part de notre autonomie financière sommes-nous prêts à sacrifier au nom de la sécurité collective ? Ces choix ne peuvent pas se faire dans le dos des citoyens, au nom de la “modernisation” ou de la “lutte contre la fraude”. Ils méritent un débat démocratique transparent.
En attendant, chacun doit apprendre à naviguer dans ce nouveau paysage monétaire. Conserver un peu de cash pour son autonomie, sans tomber dans la paranoia. Comprendre les règles du jeu bancaire pour les utiliser à son avantage. Préserver sa liberté de paiement sans s’exposer à des risques inutiles. C’est un équilibre délicat, mais nécessaire.
Car au fond, derrière cette guerre au cash se cache un enjeu plus large : celui de notre rapport à la liberté dans une société hyperconnectée. Le billet de banque froissé au fond de votre poche n’est peut-être qu’un symbole. Mais c’est un symbole puissant : celui d’un monde où l’on pouvait encore disposer de son argent sans rendre de comptes à personne.
Ce monde-là se meurt. À nous de décider ce qui doit lui succéder : une société plus sûre mais plus surveillée, ou un équilibre préservant les libertés individuelles ? La réponse ne viendra pas des algorithmes bancaires ni des réglementations européennes. Elle viendra de nos choix quotidiens : continuer à utiliser du cash pour le préserver, ou l’abandonner pour l’oublier.
Chaque fois que vous sortez un billet pour payer votre café, vous votez pour un modèle de société. Chaque fois que vous gardez quelques euros chez vous “au cas où”, vous préservez un espace d’autonomie. Ces gestes minuscules, multipliés par des millions, façonnent l’avenir monétaire du pays.
Le cash a survécu aux cartes, aux virements, aux paiements mobiles. Survivra-t-il à l’ère de la surveillance ? Cela ne dépend plus des banques ni des États. Cela dépend de vous. De nous tous. Car la liberté monétaire, comme toutes les libertés, ne se décrète pas : elle se pratique.
Dans ce monde où retirer 300 euros peut vous transformer en suspect, où garder ses économies chez soi devient risqué, où payer en liquide paraît subversif, une chose reste certaine : votre argent ne vous appartient vraiment que tant que vous pouvez en disposer librement. Le jour où cette liberté disparaîtra totalement, nous découvrirons peut-être trop tard ce que nous avons perdu.
En attendant, gardez quelques billets. Pas par nostalgie, mais par prévoyance. Pas par défiance, mais par précaution. Et surtout, gardez les yeux ouverts sur ce monde qui change si vite qu’on n’a plus le temps de mesurer ce qu’on y perd.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
Merci pour cet article, le sujet est essentiel et ouvre un débat.
D’après moi, Il manque juste un aparté sur le bitcoin car sur certains aspects, bitcoin est tout aussi, voire plus, avantageux que le cash :
Portabilité & disponibilité
un billet peut se perdre, être volé ou rester coincé dans un coffre ; Bitcoin, lui, circule instantanément et 24/7 à travers le monde (si on gère correctement ses clés). Pour des transferts internationaux ou des situations d’urgence, la portabilité numérique est un atout majeur.
Résilience face à la censure
le cash est utile localement, mais il peut être confisqué, limité ou inefficace si les comptes bancaires sont gelés. Avec Bitcoin, contrôler ses clés donne un niveau de résistance à la censure que le cash physique n’offre pas.
Réserve de valeur & offre
l’euro en circulation évolue avec la politique monétaire et subit une inflation structurelle ; Bitcoin dispose d’une offre programmée et limitée, ce qui en fait une option rare et intéressante pour diversifier sa réserve de valeur face à l’inflation monétaire.
Transparence et auditabilité
la blockchain rend les flux vérifiables publiquement, utile pour transparence et traçabilité (à contrario, le cash est anonyme mais difficile à contrôler).
Programmabilité
Bitcoin (et plutôt l’écosystème crypto autour) permet des usages programmables (contrats, automatisations) impossibles avec un billet.
Je reconnais les limites : volatilité, besoin d’éducation pour bien sécuriser ses clés, et l’acceptation encore incomplète dans le quotidien. Mais ces contraintes demandent des solutions pédagogiques et techniques, pas l’absence de solutions.
En bref : cash et Bitcoin ont chacun leur place. Mais ne pas oublier de considérer Bitcoin comme une option complémentaire — notamment pour la portabilité internationale, la résistance à la censure et la protection contre l’inflation monétaire.