
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 167 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🎯 Les trois risques basiques à accepter avant même de parler d’ETF
🔧 Les vrais risques techniques que personne ne te raconte
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 112 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Une chaleur étouffante, ma femme est partie en vacances au Maroc, pour elle c’est encore pire.
Ce dimanche je suis à Blaye pour encourager mes M14 d’Aytré
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

Et si on arrêtait d’attendre que l’État s’en charge ?
Soyons honnêtes : on a tous tendance à penser que la solidarité internationale, « c’est le rôle de l’État ». Que nos impôts couvrent déjà le sujet. Que notre don individuel ne pèsera pas lourd face aux milliards en jeu.
Sauf que les chiffres racontent une autre histoire.
1 enfant sur 5 dans le monde n’a pas accès à l’école primaire. 1 enfant sur 7 vit dans une zone de conflit. Et pendant ce temps, l’aide publique française recule année après année.
La vraie question n’est plus « est-ce que je dois donner ? », mais « qui va le faire si je ne le fais pas ? ».
La bonne nouvelle, c’est que le système fiscal français est l’un des plus généreux d’Europe : 66 % de réduction d’impôt. Un don de 50 € par mois te coûte réellement 17 €. Soit le prix de deux cafés par semaine.
Avec Un Enfant par la Main, ces 17 € financent des repas scolaires, de l’eau potable, des kits éducatifs.
Donner, ce n’est pas combler un trou budgétaire. C’est faire un choix politique discret mais réel.

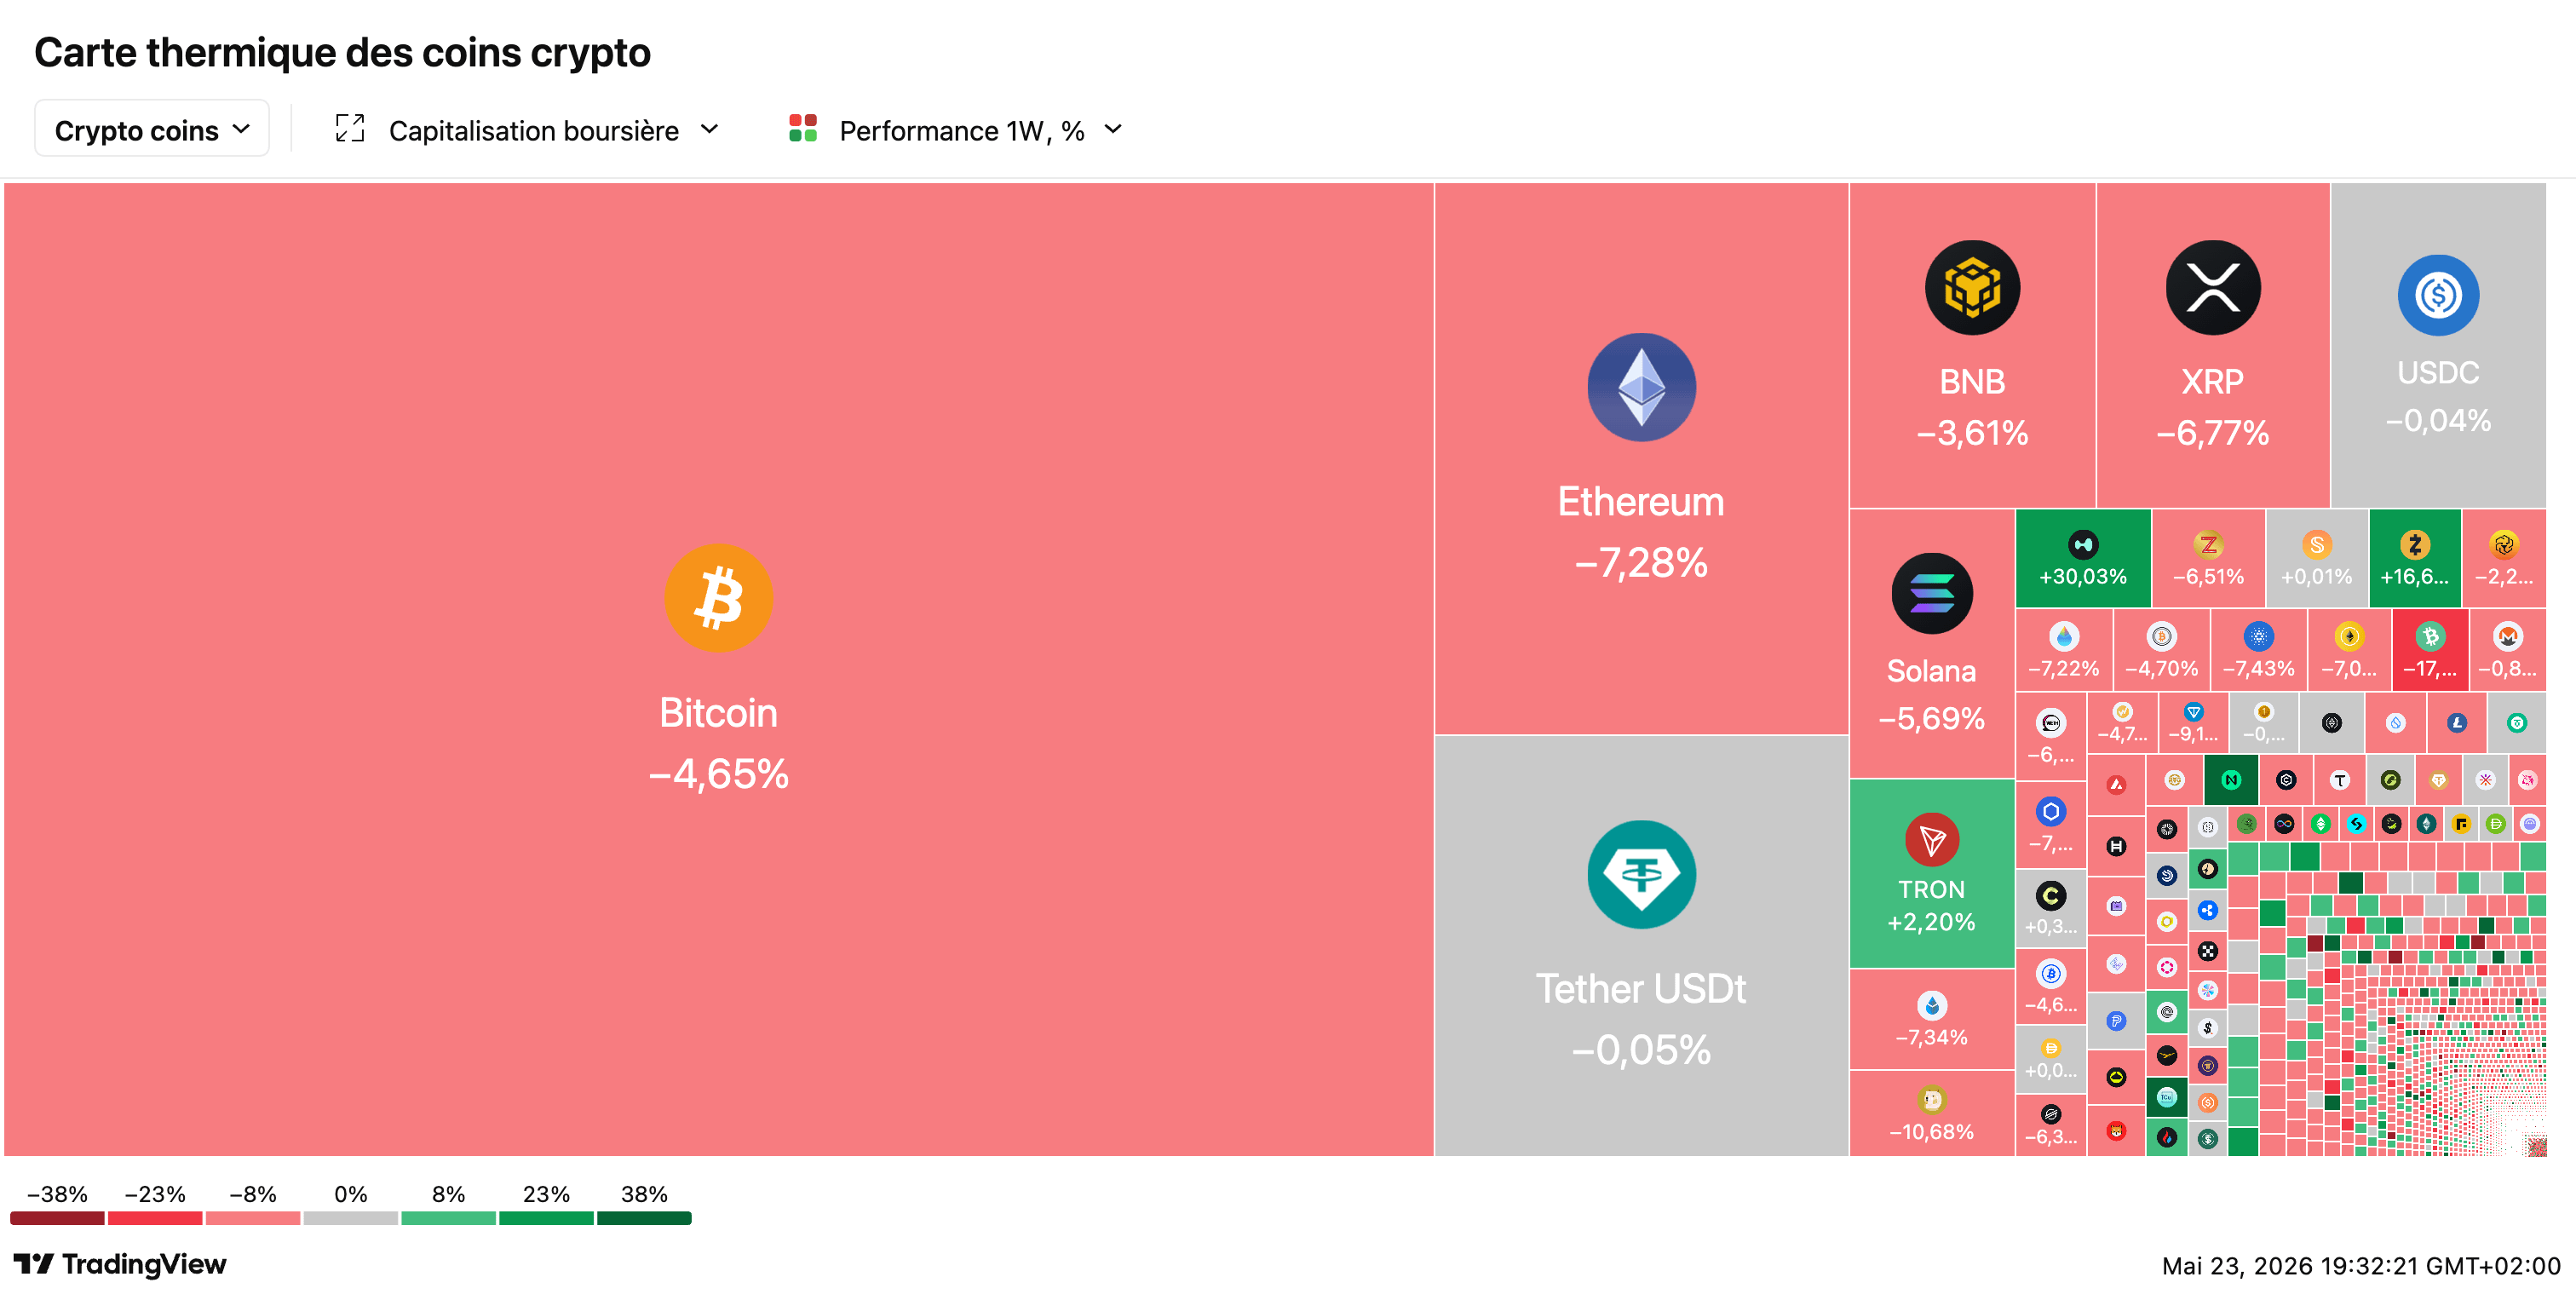
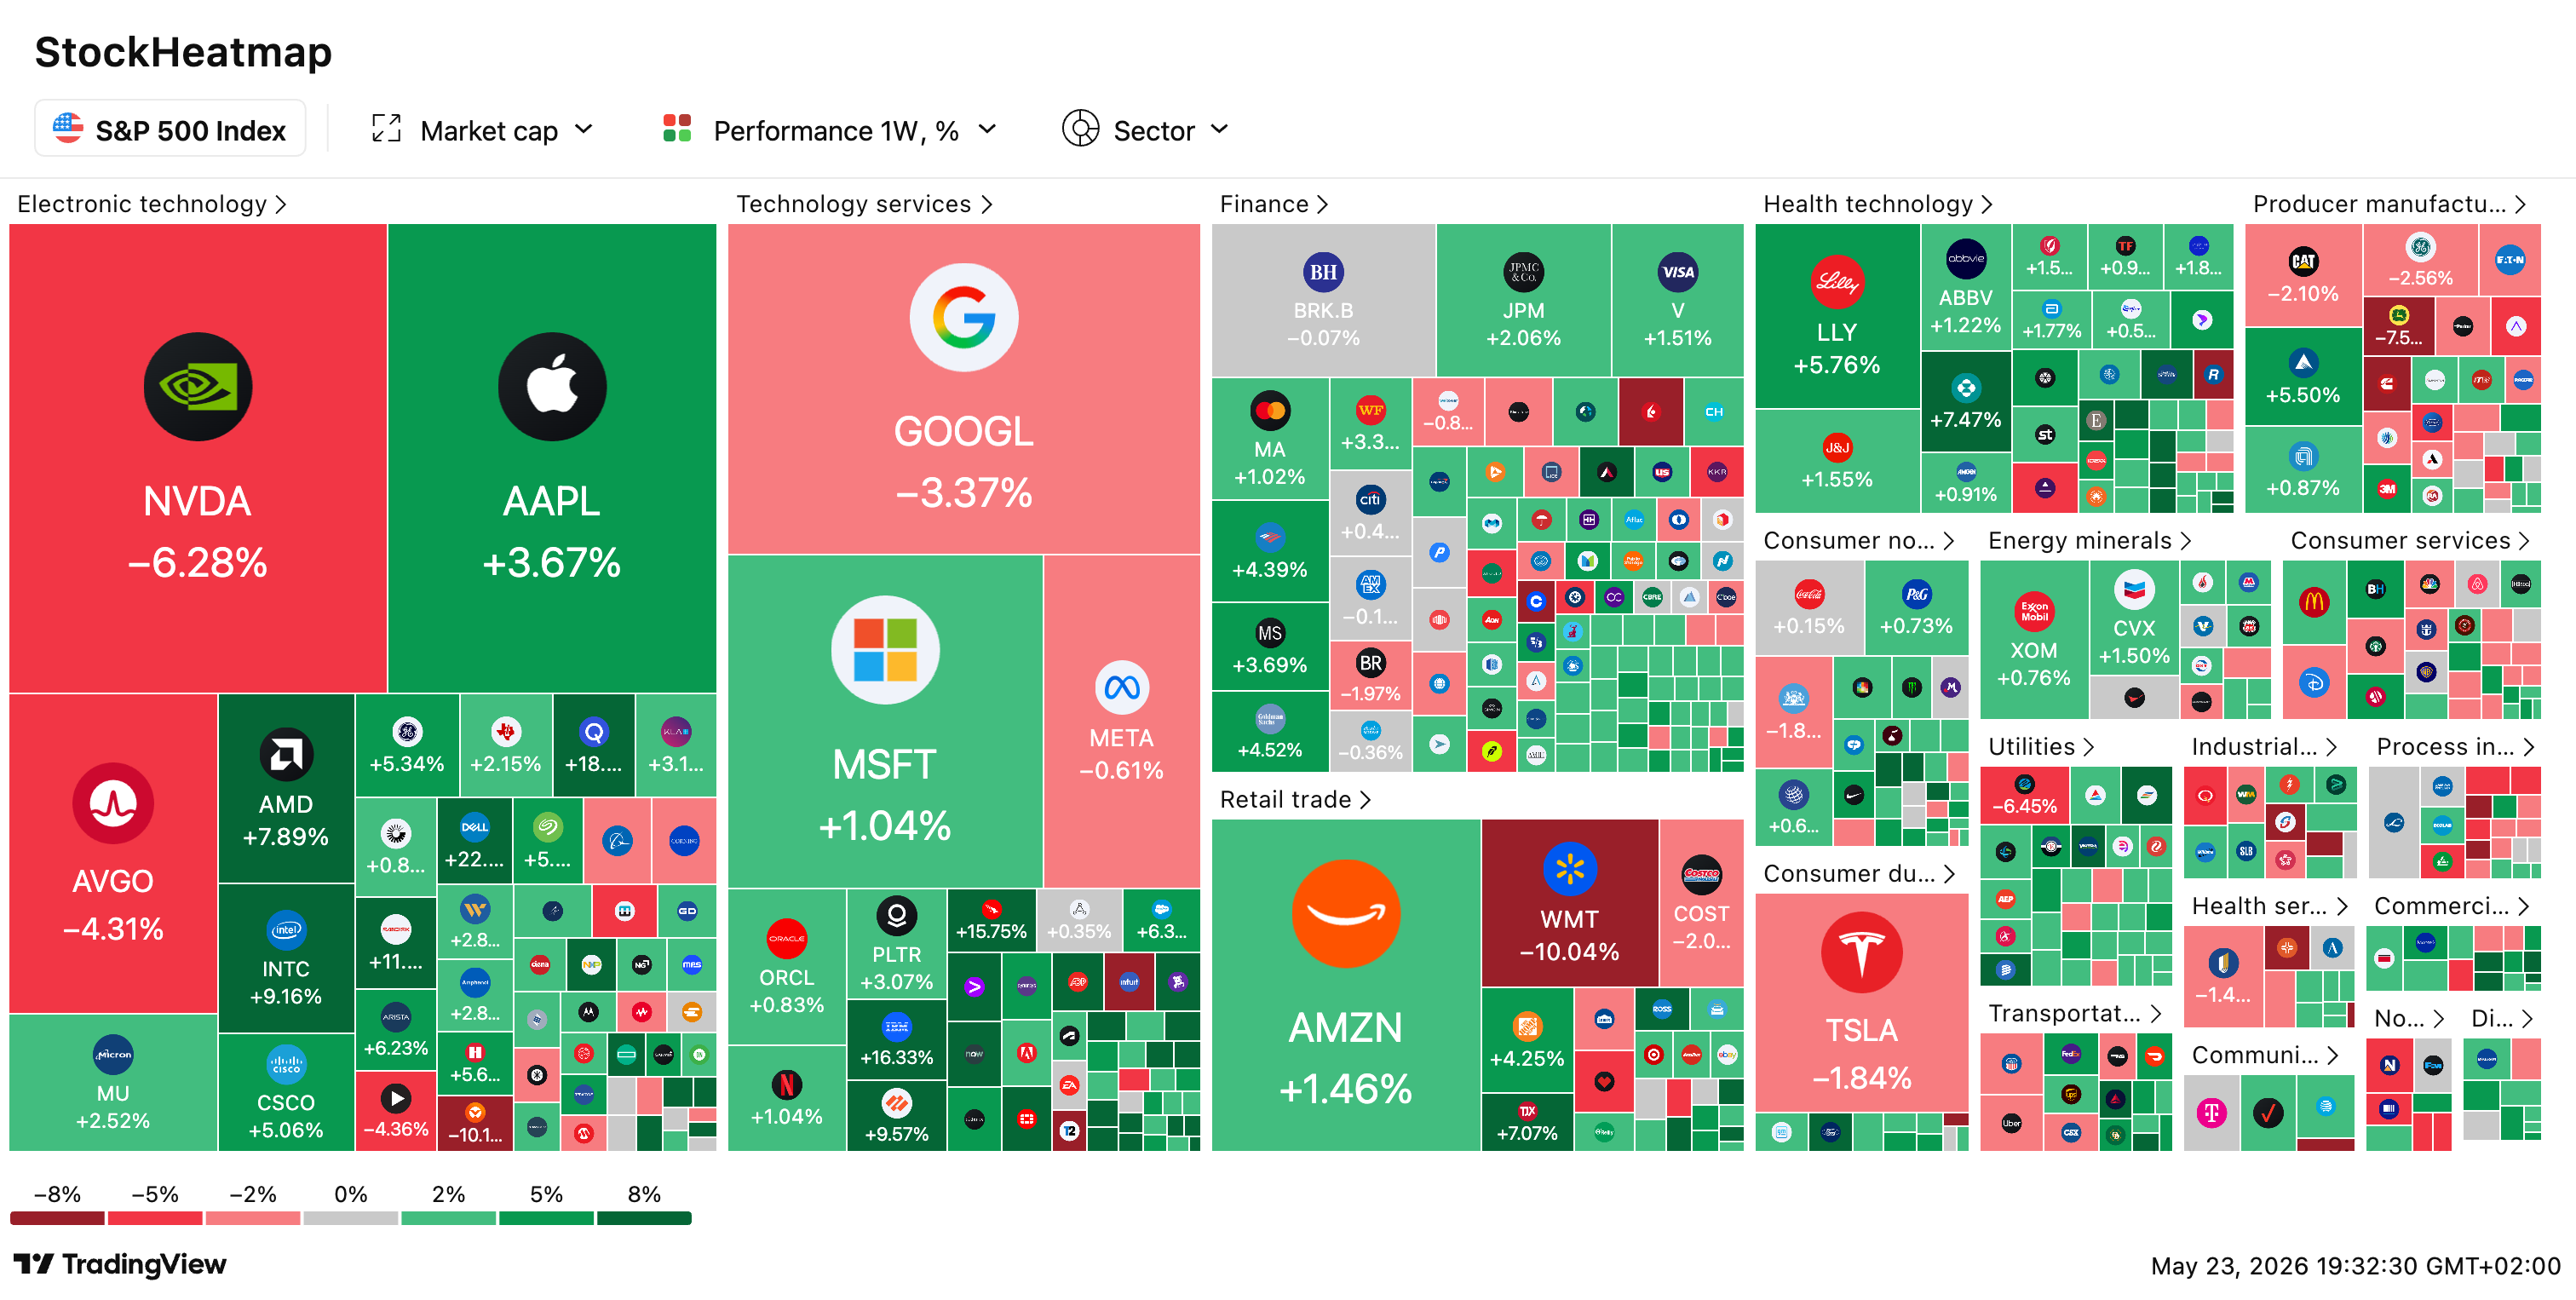
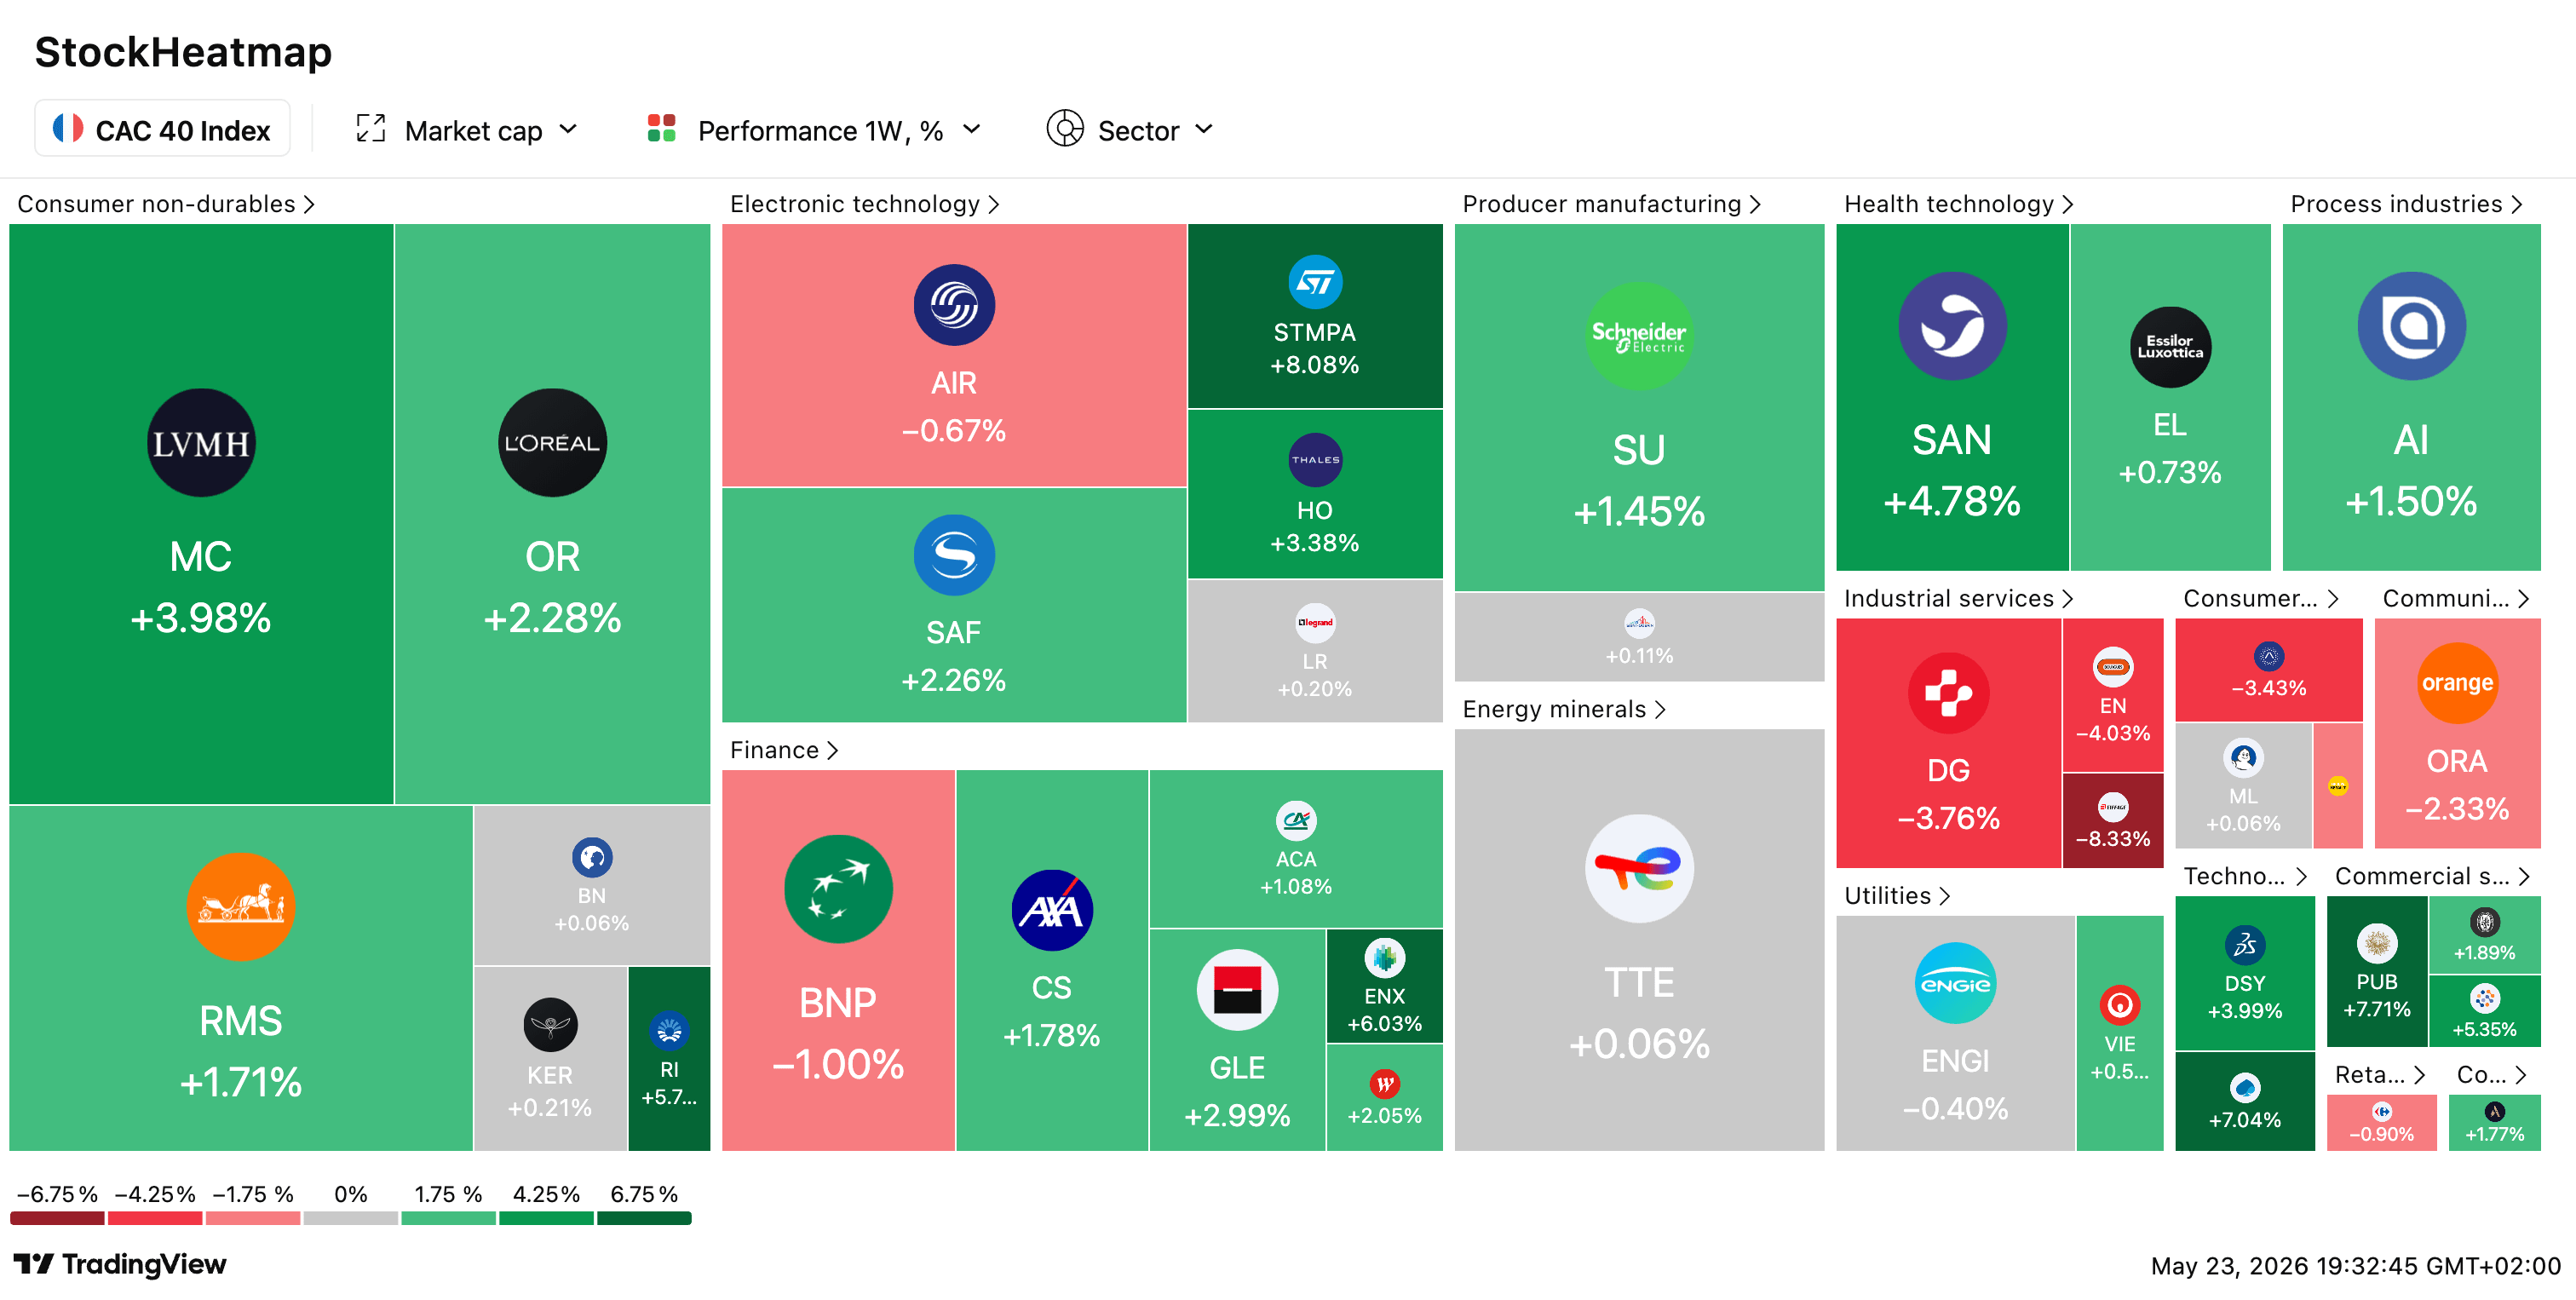

🕊️ Iran : les médiateurs annoncent se rapprocher d’un cessez-le-feu de 60 jours avec les États-Unis : Après des discussions cruciales à Téhéran entre négociateurs pakistanais, qataris et iraniens, un accord semble proche : réouverture progressive du détroit d’Ormuz, discussion sur le stock de 440 kg d’uranium enrichi, allègement des sanctions et dégel des avoirs iraniens. Trump évoque “une chance sur deux” de conclure un “bon accord” ou de “les faire exploser”. Le porte-parole iranien confirme la finalisation d’un “mémorandum d’entente”. Mais la fragilité demeure : Washington menace de reprendre les frappes si les négociations échouent, tandis que l’Iran affirme avoir “reconstitué ses capacités militaires”.
🚀 IPO SpaceX, OpenAI, Anthropic : les nouvelles règles du Nasdaq vont déclencher une “frénésie” boursière : Les trois géants préparent leur entrée en Bourse simultanée. Grâce aux règles d’”entrée rapide“ du Nasdaq, SpaceX intégrera le Nasdaq 100 après seulement 15 jours de cotation (vs plusieurs mois auparavant), forçant les fonds passifs à acheter massivement. JPMorgan estime que si 50 % des actions SpaceX étaient cotées pour une valorisation de 2 000 Mds $, les investisseurs passifs devraient vendre 95 Mds $ des huit plus grandes capitalisations tech. Les paris contre les “valeurs marginales” du Nasdaq 100, candidates à l’exclusion, se multiplient.
🇨🇳 Chine : Pékin sanctionne Tiger Brokers, Futu et Longbridge pour trading transfrontalier illégal : La CSRC annonce des amendes record contre les courtiers qui permettaient aux particuliers chinois d’acheter des actions américaines en contournant le contrôle des capitaux : 1,85 Md de yuans (271 M$) pour Futu, 308 M de yuans pour Tiger Brokers (UP Fintech). Les deux titres plongent de -40 % en pré-ouverture à Wall Street. Pékin pousse les investisseurs vers les canaux légaux (Stock Connect, QDII), mais ceux-ci restent limités à Hong Kong ou soumis à quotas.
₿ Cryptos : le secteur se prépare à la menace quantique, “passée du stade théorique à celui de réalité” : Les ordinateurs quantiques pourraient déchiffrer les clés privées des portefeuilles crypto dès 2030, alertent les entreprises. Une étude Google d’avril révèle que les ressources nécessaires sont moindres que prévu. Ripple prévoit de migrer vers la cryptographie post-quantique sous deux ans ; Circle et Tron ont aussi élaboré des plans. Le défi majeur reste le Bitcoin, qui n’a “pas de leader” pour coordonner la transition. Le gouvernement US annonce 2 Mds $ de prises de participation dans le secteur quantique.
📈 CAC 40 : +2 % sur la semaine, porté par les espoirs sur l’Iran mais vigilant sur l’énergie : L’indice rebondit sur les rumeurs d’accord de paix, mais la prudence domine : le détroit d’Ormuz reste “globalement fermé”, les stocks de pétrole chutent, et le risque d’un scénario adverse “augmente” selon LBP AM. L’indice PMI des pays développés retombe vers la zone de stagnation pour la première fois depuis 2023. La sélection Momentum (Total, LVMH, Air Liquide, Nvidia) surperforme grâce à SES (+15 %), Eutelsat (+34 %) et Exosens (+13 %).

Mars 2026. Thomas, 38 ans, ingénieur informatique dans une grosse boîte de tech parisienne, m’envoie un message WhatsApp avec une capture d’écran de son PEA. Il est plutôt fier. Il a passé deux ans à se former à la finance personnelle sur YouTube, sur les newsletters spécialisées, sur les forums. Il a construit ce qu’il appelle son “portefeuille de la mort qui tue”, composé de six ETF différents soigneusement sélectionnés. Il y a un ETF MSCI World pour la base, un ETF S&P 500 pour booster l’exposition américaine, un ETF Nasdaq 100 pour la techno, un ETF MSCI USA Technology pour aller chercher du secteur, un ETF Global Innovation pour les valeurs de croissance, et un ETF Communication Services pour diversifier sur les médias et plateformes. Sur le papier, c’est beau. Six lignes, six thèses d’investissement, le sentiment du travail bien fait.
Il me demande mon avis. Je lui réponds par une seule question : “Tu as regardé les 10 plus grosses positions de chacun de tes ETF, et tu as additionné les poids ?” Silence radio pendant trois heures. Puis il me renvoie un message un peu blanc : “Apple représente 18,4 % de mon portefeuille total. Microsoft 14,7 %. Nvidia 12,1 %. Et les sept premières valeurs cumulent 62 % de mon capital.” Sur un portefeuille censé être diversifié en six lignes différentes, Thomas a en réalité une exposition concentrée sur sept entreprises américaines de la tech. Il n’a pas six ETF, il a en pratique un méga-pari sur les Magnificent Seven, mais avec six étiquettes de fonds différentes qui lui donnaient l’illusion de la diversification.

Cette histoire n’est pas anecdotique. Je la vois revenir mois après mois chez les lecteurs qui me contactent. On te répète partout qu’avec les ETF tu as enfin trouvé le Graal de la finance personnelle : pas cher, simple, diversifié, sécurisé. C’est vrai en partie seulement. Le problème, ce n’est pas que les ETF soient dangereux par essence, ils ne le sont absolument pas. Le problème, c’est que tu ne regardes pas les bons risques. Tu te focalises sur des risques exagérés (la fameuse “bulle indicielle” dont parlent certains influenceurs) et tu ignores des risques bien plus concrets et insidieux qui structurent réellement le profil de ton portefeuille.
Cette newsletter va te transformer en lecteur averti des ETF, capable de repérer en deux minutes ce que tu détiens vraiment et ce que tu ne détiens pas. Tu vas apprendre à distinguer les risques de base que tu dois accepter avant même d’investir, les risques techniques que personne ne lit dans les DICI, les risques cachés qui se nichent dans la construction de ton portefeuille, et enfin les pseudo-risques que les médias exagèrent et qui ne devraient pas t’empêcher de dormir. À la fin, je te donne une check-list pratique que tu pourras dégainer avant tout achat d’ETF, ainsi qu’un défi opérationnel pour ce week-end.
Quatre parties qui s’enchaînent dans une logique claire. La première partie pose les trois risques basiques à accepter avant même de parler d’ETF (risque de marché, risque de change, risque comportemental). La deuxième partie déroule les vrais risques techniques propres aux ETF que personne ne te raconte (liquidité, réplication, ETF à levier). La troisième partie attaque les risques vraiment cachés dans la construction de ton portefeuille (fausse diversification, concentration sectorielle, contrepartie sur les synthétiques). La quatrième partie identifie les risques qu’on exagère et te donne le bon usage des ETF avec une check-list pratique. Conclusion avec un défi concret pour ton week-end.
Une dernière chose avant de plonger. Je vais être pédagogique mais rigoureux. Je précise toujours les chiffres exacts, je cite mes sources en fin de newsletter, et je n’écris rien que je ne pourrais défendre devant un gérant indiciel. Si certains passages te paraissent techniques, prends ton temps, les concepts essentiels sont expliqués avec des analogies concrètes et des cas chiffrés. L’objectif est simple : que tu fermes cette newsletter avec une grille de lecture solide pour regarder différemment ton propre portefeuille ETF dès cet après-midi.
🎯 Les trois risques basiques à accepter avant même de parler d’ETF
Avant de creuser les risques sophistiqués des ETF, il faut absolument qu’on s’entende sur ce qu’est vraiment un ETF, parce que beaucoup d’épargnants se trompent sur la nature même du produit. Un ETF, c’est un fonds qui réplique passivement un indice boursier. Quand tu achètes un ETF MSCI World, tu n’achètes pas un produit magique qui supprime le risque, tu achètes une part dans un panier d’actions qui pèsent ensemble selon une pondération définie par l’indice MSCI World. Si les marchés actions baissent de 30 %, ton ETF baisse de 30 %. Si les marchés actions montent de 20 %, ton ETF monte de 20 %. Pas plus, pas moins. L’ETF est une enveloppe transparente, pas une potion magique.
Cette précision peut sembler triviale, mais elle est essentielle parce qu’elle dimensionne tout le reste. L’ETF ne supprime pas le risque, il le standardise et le rend accessible à moindre coût. C’est exactement comme un GPS Waze : il ne te fait pas conduire mieux, il te donne juste les bonnes informations pour conduire mieux. Si tu prends une mauvaise décision avec ton ETF (mauvais timing, mauvaise sélection, mauvaise quantité), tu vas subir les conséquences exactement comme tu les aurais subies sur n’importe quel autre placement actions. Cette distinction entre l’outil et l’usage qu’on en fait est la clé pour comprendre toute la suite de cette newsletter.
Risque n°1, le risque de marché que tu dois absolument accepter
Le premier risque, et de loin le plus important en magnitude, c’est le risque de marché. Un ETF actions est un panier d’actions. Il ne rend pas les actions moins risquées, il les rend juste plus diversifiées et moins chères en frais. Si les marchés actions mondiaux font moins trente pour cent comme cela s’est produit lors de la crise financière de 2008, ou moins trente-quatre pour cent comme lors du krach Covid de mars 2020, ou moins dix-huit pour cent comme en 2022, ton ETF large et diversifié fera approximativement la même performance, à quelques fractions près liées à sa réplication. Ce n’est pas un bug du produit, c’est exactement le contrat de l’ETF passif : reproduire la performance de l’indice, en hausse comme en baisse.
Beaucoup d’épargnants me disent qu’ils ont peur que leur ETF baisse. Ma réponse est invariablement la même : si tu as peur que ton ETF actions baisse, en réalité tu as peur du marché actions, pas des ETF. Et c’est une distinction cruciale, parce que la solution n’est pas de chercher un ETF “moins risqué” qui n’existe pas, mais d’ajuster ton allocation entre les classes d’actifs en fonction de ta tolérance au risque réelle. Un portefeuille 100 % actions, quelle que soit l’enveloppe (ETF, fonds actifs, actions en direct), aura mathématiquement la volatilité du marché actions. Si tu ne peux pas dormir avec une baisse de quarante pour cent, il ne faut pas être à 100 % actions, peu importe l’outil utilisé.
L’ETF MSCI World, qui est le placement préféré des épargnants français depuis quelques années, a connu en 2022 une chute d’environ moins dix-huit pour cent selon les chiffres officiels d’iShares, l’un des plus gros émetteurs mondiaux. C’est une donnée qui reste théoriquement absorbable sur le long terme grâce au rebond ultérieur (l’ETF a fait plus vingt-trois pour cent en 2023 dans la foulée). Mais sur un horizon court, c’est une vraie claque. Si tu prévois d’utiliser l’argent dans les deux ou trois ans qui viennent, l’ETF actions n’est pas ton ami, même le plus diversifié et le plus large du monde.
Risque n°2, le risque de change que personne ne te chiffre
Le deuxième risque, beaucoup moins commenté mais tout aussi réel, c’est le risque de change. Quand tu achètes un ETF MSCI World ou un ETF S&P 500 libellé en euros mais qui détient majoritairement des actions américaines, tu prends en réalité un double risque : le risque sur le marché américain lui-même, plus le risque sur le taux de change euro/dollar. Et ces deux risques peuvent se cumuler positivement ou négativement, sans que tu en aies forcément conscience au moment de l’achat.
Donne-toi un exemple concret. Imaginons que le S&P 500 fasse plus dix pour cent en dollars sur une année donnée, ce qui est une bonne performance. Si dans le même temps le dollar baisse de dix pour cent contre l’euro (parce que la Fed baisse ses taux plus vite que la BCE, parce que les flux migrent vers la zone euro, ou pour n’importe quelle raison macro-économique), ton rendement final en euros peut finir proche de zéro, voire légèrement négatif. Tu as pris le risque actions, mais tu as récolté zéro de performance parce que la devise t’a mangé tout le gain. Cette mécanique n’est pas théorique, c’est exactement ce qui peut arriver dans certaines périodes du cycle économique.
L’inverse est vrai aussi. Quand le dollar s’apprécie face à l’euro, ton ETF US libellé en euros bénéficie d’un boost de change qui s’ajoute à la performance brute du marché américain. Sur la décennie 2010-2020, le dollar s’est globalement renforcé face à l’euro, ce qui a sur-performé les ETF US en euros par rapport à leur performance en dollars. Mais ce vent favorable n’est pas garanti pour les décennies à venir. Avec certains ETF, tu ne joues pas uniquement la bourse, tu joues aussi la bourse plus le Forex, souvent sans t’en rendre compte. Pour neutraliser ce risque de change, il existe des ETF dits “hedged” ou “couverts” en euros, qui ont des frais légèrement supérieurs (typiquement plus 0,1 à 0,2 % par an) et qui te protègent des variations de devises. Pour un investisseur long terme en actions monde, la plupart des spécialistes considèrent que la couverture de change n’est pas nécessaire (la diversification entre devises se fait naturellement sur le long terme), mais pour un investisseur à horizon court ou moyen, c’est une vraie option à considérer.
Risque n°3, le risque comportemental qui détruit plus de richesse que tout le reste
Le troisième risque, et celui dont je veux te parler le plus longuement parce qu’il est le plus sous-estimé, c’est le risque comportemental. L’ETF est un outil. L’utilisateur de l’ETF est un humain, avec ses biais cognitifs, ses émotions, ses paniques, ses euphories. Et la triste vérité statistique de l’investissement, documentée par des dizaines d’études sur trois décennies, c’est que l’investisseur particulier moyen sous-performe systématiquement les ETF qu’il détient, simplement à cause de ses propres décisions de timing.
Le mécanisme est connu. Tu achètes massivement un ETF après deux ans de hausse, parce que c’est précisément à ce moment-là que tout le monde en parle et que tu as l’impression de rater quelque chose. Tu vends paniqué à moins vingt-cinq pour cent quand les marchés baissent, parce que tu n’arrives plus à supporter la douleur des pertes latentes. Tu reviens “quand ça ira mieux”, c’est-à-dire généralement après la moitié de la phase de rebond, donc en payant plus cher qu’à ton point de vente. Cette séquence achat haut, vente bas, rachat haut, c’est la machine à perdre la plus efficace jamais inventée, et l’ETF n’y change strictement rien. Au contraire, parce que les ETF sont liquides, peu chers et accessibles en trois clics depuis ton téléphone, ils rendent encore plus facile cette danse destructrice.
J’ai vu des cas concrets où l’investisseur particulier a fait moins quatre pour cent de rendement annualisé sur dix ans sur un ETF MSCI World qui avait fait lui-même plus huit pour cent annualisé sur la même période. L’ETF a fait son travail. L’investisseur s’est tiré une balle dans le pied à chaque cycle, en vendant trop tôt à la baisse et en rachetant trop tard à la hausse. Sur une mise initiale de 50 000 €, la différence entre faire le rendement de l’ETF (107 950 € après dix ans) et celui d’un investisseur lambda mal calibré (33 700 € après dix ans) représente quasiment trois fois le capital initial évanoui en pure perte comportementale.
Un ETF ne protège pas de toi-même. Au contraire, parce que c’est liquide, peu cher, simple et accessible, ça rend encore plus facile de faire des bêtises. La solution n’est pas dans l’outil, elle est dans la discipline d’investissement : versements programmés automatiques, lecture limitée des actualités financières pendant les phases de stress, écriture préalable d’une stratégie de long terme à laquelle tu te tiens, refus catégorique de regarder ton portefeuille pendant les périodes de turbulence. Cette discipline est plus importante que toute la science des ETF réunie. Le pire risque sur un ETF, c’est rarement le produit lui-même, c’est presque toujours celui qui le détient.
La technique anti-comportementale qui marche : le DCA programmé
La technique la plus efficace pour neutraliser le risque comportemental, c’est le DCA programmé (Dollar Cost Averaging, ou Investissement Régulier Programmé en français). Le principe est simple : tu programmes des versements automatiques mensuels sur tes ETF, indépendamment du niveau des marchés. Si les marchés montent, tu achètes moins de parts avec ta même somme. Si les marchés baissent, tu achètes plus de parts. Sur le long terme, tu lisses ton prix d’achat moyen et tu retires complètement la dimension émotionnelle de l’équation.
Les statistiques académiques sur le DCA versus l’investissement en une fois (lump sum) sont mitigées en termes de pure performance financière (l’investissement en une fois bat statistiquement le DCA dans environ deux tiers des cas, parce que les marchés montent statistiquement plus souvent qu’ils ne baissent). Mais sur le critère qui compte vraiment pour un particulier, c’est-à-dire la probabilité de tenir sa stratégie sur 20 ans sans craquer, le DCA est massivement supérieur. Mieux vaut une stratégie sous-optimale qu’on tient pendant 20 ans qu’une stratégie optimale qu’on abandonne après 3 ans de baisse.
Pour mettre cela en pratique, programme dès cette semaine un versement mensuel automatique sur ton PEA ou ton assurance-vie, vers un ETF MSCI World ou MSCI ACWI. Choisis un montant que tu peux soutenir sur 10 à 20 ans sans difficulté (mieux vaut commencer petit et augmenter progressivement qu’inverse). Et ne touche plus à rien pendant les périodes de stress des marchés. Cette automatisation est probablement la décision financière la plus efficace que tu puisses prendre cette année.
🔧 Les vrais risques techniques que personne ne te raconte
Risque de liquidité, liquide en surface, pas toujours en profondeur
Le premier risque technique que tu dois absolument comprendre, c’est le risque de liquidité. Et c’est un risque à deux étages qui mérite qu’on prenne le temps d’expliquer chaque niveau, parce que la plupart des épargnants ne voient que le premier étage et ignorent complètement le second, plus dangereux.
Premier étage, la liquidité de l’ETF lui-même. Quand tu veux acheter ou vendre des parts d’ETF en Bourse, tu rencontres un carnet d’ordres avec des acheteurs et des vendeurs. Plus le volume d’échanges quotidiens est élevé, plus il y a de teneurs de marché (les “market makers” qui assurent en permanence des prix d’achat et de vente), et plus tes transactions se font sans déraper du prix théorique. Sur un gros ETF MSCI World comme l’iShares Core MSCI World qui gère plus de 100 milliards d’euros d’encours selon les chiffres récents, la liquidité de premier étage est excellente : tu peux acheter ou vendre 50 000 € en quelques secondes avec un écart entre prix d’achat et prix de vente quasi nul.
Second étage, la liquidité des sous-jacents. C’est là que les choses se gâtent. L’ETF ne crée pas magiquement de la liquidité sur les actifs qu’il détient. Si l’ETF possède des obligations high yield, des actions de petites capitalisations, ou des titres de marchés émergents peu échangés, la liquidité de ces sous-jacents en période de stress devient un problème majeur. En temps normal, le market maker peut acheter ou vendre les sous-jacents quasi instantanément. En période de panique, ces sous-jacents deviennent ultra-difficiles à échanger : les acheteurs disparaissent, les vendeurs s’empilent, les écarts entre prix d’achat et prix de vente explosent.
Le résultat ? Le prix de l’ETF se décale du prix théorique de son panier d’actifs, ce qu’on appelle une “prime” ou une “décote” selon le sens du décalage. En mars 2020, lors du krach Covid, plusieurs ETF obligataires high yield ont temporairement coté avec une décote de cinq à dix pour cent par rapport à leur valeur liquidative théorique, parce que les obligations sous-jacentes étaient devenues impossibles à valoriser ou à échanger correctement. Si tu avais voulu vendre ton ETF high yield le mauvais jour de mars 2020, tu aurais cristallisé cette décote en plus de la baisse normale du marché. Un ETF peut te donner l’illusion de la liquidité quotidienne, alors que ce que tu possèdes derrière ne l’est pas du tout.
La leçon pratique pour toi est claire. Sur les ETF actions très larges et liquides (MSCI World, S&P 500, Stoxx 600), ce risque est faible parce que les sous-jacents sont eux-mêmes ultra-liquides. Sur les ETF de niche (high yield, small caps émergentes, secteurs spécifiques, thématiques), ce risque devient réel et tu dois le prendre en compte avant d’investir. Ne mets jamais sur un ETF de niche un montant que tu aurais besoin de récupérer rapidement en période de stress de marché, parce que c’est précisément à ce moment-là que la liquidité te lâchera.
Le cas concret Margaux et l’ETF Clean Energy de 2021
Pour rendre tangible ce risque de liquidité sur les ETF thématiques, laisse-moi te raconter le cas de Margaux, lectrice de la newsletter qui m’a contacté il y a quelques mois. Margaux, 34 ans, salariée dans une PME, avait investi en février 2021 la somme de 12 000 € sur un ETF thématique “Global Clean Energy” qui suivait l’indice S&P Global Clean Energy. Le moment était parfaitement choisi pour le pire : on était dans l’euphorie post-Covid des thématiques vertes, l’élection de Biden venait de provoquer une vague d’optimisme sur les renouvelables américaines, l’ETF avait fait plus de plus cent pour cent en 2020. Margaux avait l’impression de monter dans un train en pleine accélération.
La suite a été brutale. Entre février 2021 et décembre 2023, l’ETF Clean Energy de Margaux a perdu environ 60 % de sa valeur, transformant ses 12 000 € en moins de 5 000 €. Mais le plus instructif n’est pas la perte elle-même, c’est ce qu’elle a découvert quand elle a voulu vendre fin 2023 pour limiter les dégâts. L’écart entre le prix d’achat et le prix de vente sur son ETF était devenu significatif sur les périodes de forte volatilité, parce que les sous-jacents (une trentaine de small/mid caps spécialisées dans les renouvelables) étaient eux-mêmes devenus difficiles à valoriser. Sur certaines journées particulièrement tendues, l’écart bid-ask atteignait 1,5 à 2 % du prix, soit dix à vingt fois plus qu’un ETF MSCI World en temps normal.
La double peine de Margaux illustre parfaitement le risque caché des ETF thématiques : tu prends d’abord une concentration sectorielle massive (qui te fait perdre 60 % quand le thème se retourne), et tu rencontres ensuite un problème de liquidité au pire moment (qui te coûte encore quelques pourcents en frais de transaction implicites). Si Margaux avait mis ces 12 000 € sur un ETF MSCI World classique en février 2021, elle aurait fait au pire un parcours plat sur la même période, et au mieux une légère plus-value selon le timing de sortie. La différence entre les deux scénarios représente environ 8 à 9 000 € de capital évanoui simplement à cause d’un choix de produit inadapté à un horizon long terme.
Risque de réplication, ton ETF ne suit jamais parfaitement son indice
Le deuxième risque technique, c’est le risque de réplication, qu’on appelle aussi tracking error ou tracking difference selon ce qu’on mesure exactement. La promesse théorique d’un ETF passif, c’est de reproduire à l’identique la performance de son indice de référence. Dans la pratique, aucun ETF ne suit parfaitement son indice, et l’écart entre la performance de l’ETF et celle de l’indice peut atteindre 0,1 à 0,5 % par an, parfois plus sur les ETF de niche.
Distinguons d’abord les deux notions techniques que les pros utilisent. La tracking difference, c’est l’écart de performance entre l’ETF et son indice sur une période donnée (par exemple, l’indice a fait plus 10 % sur l’année, l’ETF a fait plus 9,7 %, la tracking difference est de moins 0,3 %). La tracking error, c’est la volatilité de cette différence, c’est-à-dire la régularité avec laquelle l’ETF s’écarte de son indice. Pour ton usage de particulier, la tracking difference est l’indicateur le plus utile parce qu’elle te dit combien de performance tu perds réellement par rapport à l’indice théorique.
Les causes de la tracking difference sont multiples : les frais de gestion (le TER) qui sont prélevés en continu, les frais de transaction quand l’ETF rééquilibre son portefeuille, la fiscalité sur les dividendes qui dépend du pays de domiciliation de l’ETF et des conventions fiscales avec les pays des sociétés détenues, le timing des réinvestissements des dividendes, et l’échantillonnage optimisé quand l’ETF ne détient pas physiquement toutes les actions de l’indice mais un sous-échantillon représentatif. Sur l’iShares Core MSCI World UCITS ETF, l’un des plus suivis et des plus efficaces du marché, la tracking difference annuelle moyenne depuis le lancement est d’environ moins 0,05 %, ce qui est remarquable compte tenu d’un TER de 0,20 %. Cela signifie que l’émetteur a réussi à compenser quasiment tous les frais de gestion par d’autres sources de revenus (notamment le prêt de titres aux vendeurs à découvert), ce qui est techniquement impressionnant.
Un ETF pas cher qui “suit l’indice”, ce n’est jamais 100 % de l’indice. C’est l’indice moins une petite pente savonneuse chaque année. Sur un placement long terme de 20 ans avec une tracking difference de 0,3 % annuelle, c’est environ 6 % de capital final perdu par rapport à l’indice pur. Pas catastrophique, mais pas négligeable non plus. Avant d’acheter un ETF, vérifie sa tracking difference historique sur 3 à 5 ans, pas seulement son TER affiché. La tracking difference est disponible sur des sites spécialisés comme extraETF, JustETF, ou Quantalys, et elle te donne une vision beaucoup plus juste de la performance réelle nette de tous les frais et frottements.
Cas particulier, les ETF à levier et inversés sont des bombes à retardement
Le troisième risque technique mérite une section entière parce qu’il est massivement sous-estimé par les particuliers : les ETF à levier (2x, 3x) et les ETF inversés. Le principe affiché est séduisant. Tu veux multiplier ton exposition au S&P 500 par deux sans utiliser de marge ? Un ETF S&P 500 levier 2x s’engage à reproduire deux fois la variation quotidienne de l’indice. Tu veux parier sur la baisse du Nasdaq ? Un ETF Nasdaq inversé fait le contraire de l’indice. Cela paraît simple, presque trop simple. Et c’est précisément là le piège.
Le détail crucial est dans l’adverbe “quotidienne”. Les ETF à levier reproduisent deux ou trois fois la performance quotidienne de l’indice, pas la performance sur plusieurs jours, semaines ou mois. Chaque jour, à la clôture, l’ETF rééquilibre son exposition pour maintenir le levier exact de 2x ou 3x sur la journée suivante. Ce rééquilibrage quotidien crée un phénomène appelé “beta slippage” ou “effet de composition” qui peut éroder massivement la performance sur le long terme, même si l’indice sous-jacent finit par revenir à son point de départ.
Donne-toi un exemple chiffré pour bien comprendre. Imaginons un indice qui fait plus 10 % le lundi puis moins 9,09 % le mardi. Mathématiquement, l’indice revient exactement à son point de départ (100 × 1,10 × 0,9091 = 100). Maintenant calcule pour un ETF levier 2x sur le même indice. Le lundi, il fait plus 20 % (deux fois la variation quotidienne). Le mardi, il fait moins 18,18 % (deux fois la variation quotidienne négative). Application : 100 × 1,20 × 0,8182 = 98,18. Tu finis à moins 1,82 % alors que l’indice est revenu à son point de départ. Et plus la période est longue et plus le marché est volatile, plus cet effet de composition te bouffe de la performance, indépendamment de la direction finale du marché.
Sur un marché volatil mais sans direction claire (un marché en zigzag prolongé), un ETF à levier 2x peut littéralement perdre 30 ou 40 % de sa valeur en quelques mois, alors même que l’indice de référence n’a pas bougé sur la période. Sur un marché baissier prolongé, les pertes sont amplifiées de manière brutale et durable. Sur un marché haussier sans turbulence (situation rare), l’ETF à levier peut effectivement délivrer une performance proche du double, mais c’est plus l’exception que la règle. Ces produits sont strictement conçus pour du trading intra-journalier ou très court terme par des professionnels expérimentés, ils ne sont absolument pas adaptés à du “j’achète et j’oublie” sur PEA, même quand certains influenceurs te disent le contraire.
Pour donner un ordre de grandeur des frais sur ces produits, l’ETF WisdomTree S&P 500 3x Daily Leveraged (code 3USL) affiche un TER de 0,75 % par an, soit presque quatre fois plus qu’un ETF S&P 500 classique. Auquel s’ajoutent les coûts implicites de rééquilibrage quotidien que tu ne vois pas dans le TER mais qui érodent silencieusement la performance. Si tu n’es pas un trader actif qui surveille ses positions plusieurs fois par jour, les ETF à levier ne sont pas pour toi. Et même si tu es un trader actif, la rentabilité statistique sur ces produits sur le long terme est documentée comme étant largement négative pour la grande majorité des utilisateurs.
🕵️ Les risques vraiment cachés dans la construction de ton portefeuille
On revient à Thomas, notre ingénieur informatique du début, parce que son cas illustre parfaitement le risque caché qui détruit le plus de portefeuilles ETF particuliers : la fausse diversification. Thomas pensait être diversifié parce qu’il avait six ETF différents sur son PEA. La réalité, c’est qu’il avait massivement empilé les mêmes mégacaps américaines sous des étiquettes différentes, créant une sur-concentration cachée que personne ne lui avait expliquée.
Décomposons pourquoi techniquement. L’ETF MSCI World contient environ 1 400 actions selon les chiffres officiels d’iShares, mais ces actions sont pondérées par leur capitalisation boursière flottante, ce qui signifie que les plus grosses entreprises pèsent mathématiquement le plus lourd. Les États-Unis représentent environ 71 à 73 % du MSCI World selon les chiffres récents publiés par les émetteurs d’ETF. Et au sein de ces 71 %, les Magnificent Seven (Apple, Microsoft, Nvidia, Amazon, Alphabet, Meta, Tesla) cumulent à eux seuls environ 20 % du MSCI World. Quand tu achètes 100 € d’ETF MSCI World, tu mets en réalité 20 € sur sept entreprises américaines de la tech, et 51 € sur d’autres actions américaines, et seulement 29 € sur le reste du monde.
Maintenant ajoute par-dessus un ETF S&P 500. Tu rajoutes une exposition pure aux 500 plus grosses entreprises américaines, dont les Magnificent Seven pèsent encore plus (autour de 28 à 30 % du S&P 500). Tu rajoutes un ETF Nasdaq 100, qui contient les 100 plus grosses entreprises non financières du Nasdaq, dans lequel les Magnificent Seven représentent près de 40 %. Tu rajoutes un ETF sectoriel Tech, dans lequel ces mêmes valeurs explosent à 50-60 % de l’allocation. À chaque ETF que tu rajoutes, tu ne diversifies pas, tu concentres davantage sur les mêmes valeurs. C’est l’effet pervers d’une pondération par capitalisation appliquée sur des univers qui se chevauchent fortement.
L’image visuelle qui aide à comprendre, c’est celle de l’iceberg. Sur ton compte-titres, tu vois six lignes d’ETF différents. Tu te sens diversifié parce que tu vois six noms différents, six tickers différents, six couleurs différentes dans ton interface bancaire. Mais sous la surface, 40 à 60 % de ton portefeuille repose en réalité sur les mêmes sept à dix entreprises, principalement américaines, principalement dans la tech, principalement exposées aux mêmes thèmes macro-économiques (taux US, dollar, intelligence artificielle, consommation US, etc.). Si ces sept entreprises baissent simultanément, tes six ETF baissent simultanément, et ta belle diversification apparente ne sert strictement à rien pour amortir le choc.
La vraie diversification ne se compte pas au nombre de lignes dans ton portefeuille, elle se mesure à la corrélation des supports et à la concentration des sous-jacents. Pour vérifier que tu es vraiment diversifié, prends 30 minutes ce week-end et fais l’exercice suivant : pour chacun de tes ETF, va sur le site de l’émetteur ou sur Quantalys/JustETF, récupère la liste des 10 plus grosses positions et leur poids respectif. Reporte tous ces poids dans un tableau Excel en consolidant les positions identiques. Tu vas découvrir avec stupéfaction la vraie composition de ton portefeuille, qui est très probablement bien plus concentrée que tu ne le pensais. C’est cet exercice simple qui sépare l’investisseur informé de l’investisseur qui s’illusionne.
La concentration sectorielle et géographique cachée derrière l’étiquette indicielle
Le deuxième risque vraiment caché, c’est la concentration sectorielle et géographique qui peut se nicher derrière des étiquettes pourtant rassurantes. L’étiquette “indice” donne un faux sentiment de neutralité et de diversification, alors que certains indices sont en réalité ultra-concentrés sur quelques secteurs ou quelques pays, sans que cela soit immédiatement visible pour l’épargnant.
Prends l’exemple d’un ETF “Global Clean Energy” qui suit l’indice S&P Global Clean Energy. Tu achètes ça en pensant prendre une exposition diversifiée à la transition énergétique mondiale. Dans la réalité, cet indice contient une trentaine de small/mid caps souvent ultra-corrélées entre elles, fortement exposées aux mêmes thèmes (subventions vertes américaines, politique européenne climat, prix du lithium et des terres rares). Quand le secteur des énergies renouvelables a chuté de 30 à 40 % en 2022-2023 après son euphorie post-Covid, ces ETF ont fait exactement le même mouvement, parce que leurs trente lignes bougeaient ensemble comme un seul bloc. L’étiquette “indiciel” rassure, mais elle peut cacher un placement extrêmement spéculatif et concentré.
Le même piège existe pour les ETF thématiques (cybersécurité, blockchain, robotique, IA, métavers, etc.). Ces produits ont fleuri dans les années 2020-2022 dans le sillage des modes d’investissement. Beaucoup détiennent 20 à 50 lignes seulement, fortement corrélées entre elles, sur des thématiques où la performance dépend du timing macro plus que de la qualité intrinsèque des entreprises. Un ETF thématique, c’est un pari sectoriel concentré déguisé en placement indiciel diversifié. Ce n’est pas mauvais en soi, à condition de le savoir et de calibrer sa position en conséquence. Mais beaucoup d’épargnants pensent acheter un fonds “large et diversifié” quand ils achètent un ETF “Global Innovation” ou “Disruptive Technology”, et c’est une erreur de catégorisation qui peut coûter cher en cas de retournement sectoriel.
Le même principe s’applique géographiquement. Un ETF “Europe” peut paraître diversifié géographiquement, mais en pratique il est massivement dominé par quelques pays (France, Allemagne, Royaume-Uni, Suisse) et par les mêmes mégacaps européennes (Novo Nordisk, ASML, LVMH, Nestlé, etc.). Un ETF “Asie hors Japon” est en réalité fortement concentré sur la Chine, Taïwan et la Corée du Sud, avec quelques mégacaps qui pèsent énormément (Samsung à 20 % de l’indice coréen, TSMC à 40 % de l’indice taïwanais). Lire l’étiquette ne suffit pas, il faut lire la composition.
Le risque de contrepartie sur les ETF synthétiques, ce qu’il faut vraiment savoir
Le troisième risque caché, plus technique mais important à comprendre pour les épargnants français, c’est le risque de contrepartie sur les ETF synthétiques. Pour bien démêler ce sujet, il faut d’abord expliquer la différence entre les deux grandes méthodes de réplication d’un indice.
La réplication physique, c’est la méthode la plus intuitive : l’ETF achète vraiment les actions de l’indice qu’il suit, dans les pondérations exactes (ou avec un échantillonnage représentatif pour les très grands indices). Si tu achètes un ETF MSCI World à réplication physique complète, l’émetteur détient vraiment des actions Apple, Microsoft, Nvidia, etc., dans les proportions du MSCI World. C’est simple, transparent, et il n’y a pas d’intermédiaire entre toi et les actions sous-jacentes.
La réplication synthétique, c’est plus subtil et c’est là qu’apparaît le risque de contrepartie. L’émetteur de l’ETF achète un panier d’actifs (souvent des actions européennes pour respecter les critères du PEA), et signe en parallèle un swap de performance avec une banque qui s’engage contractuellement à lui livrer la performance exacte de l’indice cible (par exemple le S&P 500). En échange, l’émetteur reverse à la banque la performance de son panier d’actifs détenus physiquement. Cette technique permet notamment d’investir sur des marchés américains (S&P 500, Nasdaq) via un PEA, ce qui serait impossible avec une réplication physique pure puisque le PEA exige des actions européennes.
Le risque, c’est que si la banque contrepartie du swap fait faillite, elle ne peut plus honorer son engagement de livrer la performance de l’indice. Le fonds se retrouve avec son panier d’actifs réels (les actions européennes), mais sans la contrepartie qui devait lui livrer la performance du S&P 500. Ce scénario n’est pas purement théorique : la crise de 2008 a montré que des institutions financières majeures pouvaient s’effondrer en quelques jours (cas Lehman Brothers).
Bonne nouvelle pour rassurer un peu : la réglementation européenne UCITS encadre strictement ce risque. La directive UCITS plafonne l’exposition nette à une contrepartie unique à 10 % de la valeur liquidative du fonds, impose la constitution d’un collatéral (un panier d’actifs servant de garantie déposé chez un tiers conservateur), et exige la réinitialisation fréquente du swap pour éviter l’accumulation d’exposition. Concrètement, en cas de défaillance totale et brutale de la banque contrepartie, la perte maximale théorique pour l’investisseur est limitée à 10 % de la valeur de l’ETF. C’est une protection réglementaire forte, qui n’élimine pas le risque mais le borne sérieusement.
Pour l’épargnant français qui investit sur le S&P 500 ou le Nasdaq via son PEA, le risque de contrepartie sur les ETF synthétiques est donc réel mais mesuré et encadré. La probabilité qu’une grande banque européenne fasse défaut simultanément sur ses engagements de swap, tout en rendant les collatéraux sans valeur, est très basse mais non nulle. Si tu veux minimiser ce risque, tu peux privilégier les ETF synthétiques d’émetteurs très solides (Amundi, Lyxor maintenant intégré à Amundi, BNP Paribas Easy, iShares pour leurs ETF synthétiques) qui diversifient leurs contreparties et maintiennent des taux de sur-collatéralisation élevés. Ce n’est pas le diable, mais c’est un cran de complexité supplémentaire à intégrer dans ton analyse, surtout si tu mets des montants importants.
La règle de prudence opérationnelle : si tu ne peux pas expliquer en deux phrases comment ton ETF synthétique gagne de l’argent et qui te paie quoi, tu ne le comprends pas assez pour y mettre une grosse partie de ton patrimoine. Cette règle s’applique à tout produit financier, mais elle est particulièrement importante pour les ETF synthétiques.
Bonus, le piège spécifique des ETF obligataires que peu de gens comprennent
Avant de passer à la partie 4 sur les risques exagérés, je veux ajouter une section bonus sur un piège technique spécifique aux ETF obligataires, parce qu’il prolonge directement les leçons de l’édition #166 sur la duration et qu’il complète intelligemment le sujet d’aujourd’hui. Beaucoup d’épargnants achètent des ETF obligataires en pensant qu’ils ont l’équivalent obligataire d’un ETF MSCI World, c’est-à-dire un produit ultra-diversifié et globalement neutre. C’est en partie vrai et en partie faux, et la nuance mérite qu’on l’explicite.
Un ETF obligataire mondial classique comme l’iShares Global Aggregate Bond a effectivement une vraie diversification : il détient plusieurs milliers d’obligations différentes sur plusieurs continents, avec des émetteurs souverains et corporates. Mais sa structure de risque ne ressemble en rien à celle de son équivalent actions. L’ETF obligataire mondial est massivement dominé par la duration, c’est-à-dire la sensibilité aux taux d’intérêt, beaucoup plus que par les choix individuels d’obligations. Si les taux montent partout, toutes les obligations baissent en même temps, et la “diversification” géographique de l’ETF ne te protège pas du tout. C’est exactement ce qui s’est passé en 2022 quand l’indice Bloomberg Global Aggregate Bond a perdu près de 16 % sur l’année.
Le piège opérationnel pour un particulier français : les ETF obligataires monde libellés en dollars sont également exposés au risque de change, qui s’ajoute au risque de duration. Sur certaines périodes, ce double risque peut se cumuler négativement et amplifier des pertes que tu n’avais pas anticipées. Pour une exposition obligataire dans un portefeuille long terme, je recommande généralement de privilégier des ETF obligataires zone euro ou France (qui éliminent le risque de change), avec des durations cibles cohérentes avec ton horizon de placement (voir l’édition #166 pour les durations recommandées par poche).
🎯 Les risques qu’on exagère et le bon usage des ETF
Depuis quelques années, on lit régulièrement dans la presse financière ou sur les chaînes YouTube spécialisées des analyses alarmistes sur les ETF qui annoncent qu’ils vont “détruire le price discovery”, “créer une bulle systémique”, “casser les mécanismes de marché”, voire “provoquer le prochain krach”. Ces analyses ont leur cohérence intellectuelle et viennent parfois de gérants actifs très respectés (notamment Michael Burry, le célèbre gérant du film “The Big Short”, qui alerte régulièrement sur ce sujet). Mais pour le particulier que tu es, ces inquiétudes sont massivement exagérées et ne devraient pas conditionner tes décisions d’investissement.
L’argument central des alarmistes est le suivant : si tout le monde achète des ETF passifs qui répliquent mécaniquement les indices pondérés par la capitalisation, alors plus personne ne fait le travail de sélection active des titres. Les actions des grosses entreprises bénéficient automatiquement d’achats massifs (parce qu’elles pèsent plus dans les indices), ce qui les fait monter encore plus, ce qui augmente leur poids dans les indices, ce qui génère encore plus d’achats automatiques. C’est une boucle d’auto-renforcement qui pourrait théoriquement créer une bulle déconnectée des fondamentaux, jusqu’au jour où elle éclaterait brutalement.
L’argument a sa logique, mais il se heurte à plusieurs réalités empiriques. Premièrement, malgré la croissance massive de la gestion passive dans les vingt dernières années, la majorité des volumes de transactions quotidiennes sur les marchés actions restent encore pilotés par des investisseurs actifs, des institutionnels, des hedge funds et des market makers. Les flux purement passifs des ETF représentent une part minoritaire des volumes d’échange, même si la part détenue par les fonds passifs progresse régulièrement dans les capitalisations. Deuxièmement, le mécanisme de “price discovery” continue de fonctionner massivement, comme en témoignent les écarts importants de performance entre entreprises au sein des mêmes indices (Nvidia explose, Intel s’effondre, alors qu’elles sont toutes les deux dans le S&P 500). Troisièmement, les phases de stress de marché (mars 2020, 2022) n’ont pas montré de comportement particulièrement anormal des ETF par rapport au reste du marché : les ETF ont accompagné la baisse comme ils accompagnaient la hausse, sans amplifier de manière systémique.
Pour le particulier que tu es, le vrai danger ne vient pas du système ETF dans son ensemble. Il vient de ton propre comportement (acheter haut, vendre bas), de tes choix d’ETF farfelus (thématiques exotiques, levier, niches sectorielles), et de ta tendance à empiler des produits qui se ressemblent en pensant te diversifier. Si les ETF font un jour exploser quelque chose, ce sera d’abord les excuses pour payer 2 % de frais à l’année sur un fonds actif moyen qui sous-performe son indice deux fois sur trois. Le débat académique sur les risques systémiques de la gestion passive est intéressant intellectuellement, mais il ne devrait pas te conduire à abandonner un outil qui reste l’un des plus efficaces jamais inventés pour la finance personnelle long terme.
Pour un particulier discipliné, l’ETF reste l’outil le plus sain
Une fois qu’on a déconstruit tous les risques exagérés et identifié les vrais risques techniques, on en revient à un constat factuel solide : pour un particulier discipliné qui a un horizon d’investissement de cinq ans minimum, l’ETF reste l’outil le plus sain disponible sur le marché. Cette affirmation tient à trois atouts structurels que personne ne peut nier.
Premier atout, les frais réduits. Un bon ETF MSCI World affiche un TER autour de 0,12 à 0,20 % par an, contre 1,5 à 2,5 % pour la plupart des fonds actifs distribués par les réseaux bancaires français. Sur 20 ans, cet écart de frais représente environ 30 à 40 % de capital final supplémentaire grâce à l’effet des intérêts composés. Sur un placement de 50 000 € sur 20 ans à 7 % de rendement brut, ça représente une différence d’environ 60 000 € entre un ETF à 0,2 % de frais et un fonds actif à 2 % de frais. C’est l’écart entre un voyage autour du monde et le coût d’une voiture neuve.
Deuxième atout, la diversification instantanée. Avec un seul ETF MSCI World à 5 ou 6 € la part chez certains émetteurs récents (l’iShares MSCI World Swap PEA UCITS ETF par exemple), tu accèdes à environ 1 400 actions différentes réparties sur 23 pays développés. Aucun autre produit financier ne te donne cette diversification immédiate à un coût aussi faible. Pour comparer, il faudrait environ 1 400 ordres de Bourse pour répliquer manuellement cette diversification en actions en direct, ce qui te coûterait des frais de transaction astronomiques.
Troisième atout, la transparence des règles. Tu sais exactement ce que ton ETF détient (la composition est publiée quotidiennement par les émetteurs), comment il rééquilibre (selon les règles publiques de l’indice qu’il suit), et combien il te coûte (TER affiché obligatoirement). Tu peux comparer objectivement deux ETF MSCI World entre eux, ce qui est beaucoup plus difficile entre deux fonds actifs dont les processus de gestion restent opaques. L’ETF est l’instrument le plus transparent jamais inventé en gestion collective, et cette transparence est elle-même un facteur de protection pour l’épargnant.
La condition pour que ces atouts se matérialisent, c’est d’utiliser principalement des ETF larges, liquides et simples, comme briques de base d’un portefeuille cohérent et discipliné. Plutôt que de chasser les thèmes à la mode (intelligence artificielle, crypto-actifs, métavers, cybersécurité) ou d’empiler les produits exotiques pour se sentir intelligent, mieux vaut bâtir un cœur de portefeuille solide avec 1 à 3 ETF maximum, parfaitement compris, et le compléter éventuellement à la marge avec des positions plus tactiques si on en a vraiment l’envie et les compétences. La sophistication d’un portefeuille n’est pas un gage de qualité, c’est même souvent l’inverse.
L’image qui résume bien le bon usage : les ETF sont comme un excellent couteau de cuisine. Incroyablement utile entre de bonnes mains, très dangereux si tu cours partout avec ou si tu essaies de découper un steak avec un économe. L’outil est parfait, c’est l’utilisateur qui doit s’adapter à l’outil et apprendre à l’utiliser correctement.
La check-list pratique à dégainer avant tout achat d’ETF
Pour finir cette partie opérationnelle, je te donne une check-list en sept points que tu peux dégainer avant tout achat d’ETF. Cette check-list n’est pas exhaustive mais elle te permet d’éviter 90 % des erreurs classiques que je vois sur les portefeuilles des lecteurs. Garde-la quelque part, copie-la dans tes notes, et applique-la systématiquement.
Point 1, qu’est-ce que cet ETF réplique exactement ? Quel indice, quelle zone géographique, quel secteur, quel facteur. Si tu ne peux pas répondre précisément à cette question, n’achète pas. Un ETF “MSCI World” n’a pas la même nature qu’un ETF “MSCI ACWI” ni qu’un ETF “FTSE All-World”, même si ces produits paraissent interchangeables à première vue.
Point 2, réplication physique ou synthétique ? Est-ce que je comprends ce que cela implique en termes de risque de contrepartie et de fiscalité ? La réponse n’est pas nécessairement de fuir le synthétique (il a ses avantages, notamment l’éligibilité PEA pour les marchés américains), mais de comprendre ce qu’on achète.
Point 3, taille du fonds et volumes quotidiens. Est-ce un produit vivant avec plusieurs milliards d’encours et des volumes quotidiens significatifs, ou une micro-niche avec quelques dizaines de millions d’euros qui pourrait fermer à tout moment ? Privilégie les gros ETF établis (encours supérieurs à 500 millions d’euros) sauf cas particulier justifié.
Point 4, principales positions détenues. Va voir les dix plus grosses lignes de l’ETF et leur poids. Compare avec les autres ETF que tu détiens déjà. Est-ce que ce nouveau produit apporte vraiment de la diversification, ou est-ce qu’il rajoute du poids sur des positions que tu as déjà via tes autres ETF ?
Point 5, frais réels (TER et tracking difference). Le TER affiché est une bonne base mais la tracking difference historique est plus parlante parce qu’elle inclut tous les frottements réels. Vise des TER inférieurs à 0,3 % pour les ETF larges actions, inférieurs à 0,2 % pour les ETF obligataires investment grade.
Point 6, durée de détention envisagée. Est-ce cohérent avec la nature du produit ? Pas d’ETF à levier pour du long terme, pas d’ETF actions monde pour de l’argent dont tu auras besoin dans 18 mois, pas d’ETF de niche pour des montants importants que tu pourrais devoir mobiliser en urgence.
Point 7, l’ETF est-il éligible à mon enveloppe fiscale ? Pour le PEA, il faut que l’ETF soit éligible PEA (donc majoritairement actions UE ou ETF synthétique structuré pour respecter le critère). Pour l’assurance-vie, vérifie que ton contrat propose effectivement cet ETF en unité de compte (tous les contrats ne référencent pas tous les ETF). Pour le compte-titres ordinaire (CTO), pas de contrainte d’éligibilité mais fiscalité moins favorable.
Cette check-list te prend trois minutes par ETF une fois que tu en as l’habitude. Elle ne remplace pas une vraie analyse approfondie pour des positions importantes, mais elle te donne le filtre de base pour éviter les erreurs grossières. C’est exactement ce filtre qui aurait permis à Thomas de réaliser dès le début que son portefeuille de six ETF n’apportait pas la diversification qu’il pensait.
Mise en perspective, l’évolution du marché ETF en 2026 et ce que ça change pour toi
Avant que tu fermes cette newsletter, je veux te donner une mise en perspective sur l’évolution récente du marché des ETF en France et en Europe, parce que le contexte de 2026 change certaines règles du jeu pour les épargnants. Le marché européen des ETF UCITS a dépassé les 2 000 milliards d’euros d’encours sous gestion fin 2025 selon les estimations de plusieurs cabinets spécialisés, en croissance d’environ 20 % par an depuis trois ans. Cette croissance massive a deux conséquences directes pour toi en tant que particulier.
Première conséquence, la guerre des frais s’intensifie. Les principaux émetteurs (iShares, Amundi, Vanguard, BNP Paribas Easy, Lyxor désormais intégré à Amundi) se livrent une bataille féroce sur les TER, ce qui pousse les frais des ETF larges vers des planchers historiques. Sur l’ETF Amundi PEA Monde par exemple, le TER est descendu à 0,38 %, et iShares vient de lancer le WPEA à seulement 0,20 % de TER, tous deux éligibles PEA. Cette baisse continue est une excellente nouvelle pour l’épargnant qui investit en passif. Mais elle créé aussi une inflation cognitive : il devient difficile de choisir entre cinquante ETF MSCI World quasi identiques. Mon conseil pratique reste le même : ne te perds pas dans la micro-optimisation des frais à 0,05 % près, choisis un ETF établi d’un gros émetteur, et reste-y. L’écart entre rester investi 20 ans et changer d’ETF tous les 18 mois pèsera infiniment plus lourd que 0,1 % de TER en plus ou en moins.
Deuxième conséquence, la multiplication des produits exotiques et thématiques. Les émetteurs ont besoin de nouveaux relais de croissance au-delà des ETF MSCI World classiques, et ils lancent en permanence des produits thématiques, factoriels, sectoriels, géographiques de niche. Pendant l’année 2025-2026, on a vu apparaître des ETF spécialisés sur l’intelligence artificielle générative, sur les semi-conducteurs taïwanais, sur les “infrastructures pour data centers”, sur les “actions à dividendes élevés Europe value”, et des dizaines d’autres déclinaisons. La plupart de ces produits sont des pièges marketing déguisés en innovation financière. Ils répondent à des modes de court terme, ils sont chers (TER autour de 0,4 à 0,7 % typiquement), et ils encouragent précisément le mauvais comportement (la collectionite et le market timing déguisé). Mon conseil ferme : ignore 90 % de ces produits, reste sur les ETF de base larges et éprouvés.
La règle des 80/20 appliquée aux ETF
Pour fermer cette newsletter sur une règle simple et mémorisable, je te propose la règle des 80/20 appliquée aux ETF. L’idée est de mettre 80 % de ton allocation actions sur 1 à 2 ETF cœur ultra-larges, ultra-liquides, ultra-simples (typiquement un ETF MSCI World ou MSCI ACWI). Et de garder éventuellement 20 % pour des positions tactiques si tu en as vraiment l’envie et que tu en comprends les enjeux (ETF sectoriels, géographiques, factoriels, actions en direct).
Cette règle des 80/20 a plusieurs vertus opérationnelles. Elle te force à la simplicité sur l’essentiel de ton portefeuille, ce qui te protège du risque de fausse diversification. Elle te laisse de l’espace pour exprimer tes convictions personnelles ou ton goût pour l’analyse, sans que ces convictions menacent la stabilité globale du portefeuille. Elle te discipline sur la taille de tes paris : si tu veux jouer la tech, tu peux mettre 5 ou 10 % en ETF tech, mais pas 50 %, parce que ta cible des 20 % maximum t’oblige à respecter une discipline d’allocation. C’est probablement la règle d’allocation la plus saine que je puisse te donner sur les ETF pour un horizon long terme.
Si tu débutes complètement avec les ETF, oublie même les 20 % de positions tactiques et reste à 100 % sur un ETF MSCI World ou MSCI ACWI pendant les deux ou trois premières années. La simplicité radicale est une vertu d’investissement majeure qu’on sous-estime constamment. Les gens compliquent leurs portefeuilles pour se sentir actifs et intelligents, alors que la performance réelle vient presque toujours du temps passé sur le marché plus que de la sophistication du portefeuille.

🎯 Les ETF ne sont pas dangereux par essence, ton portefeuille peut l’être
On a fait un parcours dense. Avant de te lâcher dans la nature, je veux qu’on récapitule en trois temps ce que tu dois absolument retenir.
Premier temps, le concept central. L’ETF est un outil neutre. Il ne supprime pas le risque, il standardise et démocratise l’accès aux marchés financiers à faible coût. Tous les risques qu’on associe aux ETF se rangent en quatre catégories distinctes : les risques de base inhérents à tout placement actions (marché, change, comportement), les risques techniques propres aux ETF (liquidité des sous-jacents, tracking error, effets de composition sur le levier), les risques cachés dans la construction du portefeuille (fausse diversification, concentration sectorielle, contrepartie sur synthétiques), et les pseudo-risques exagérés par certains médias (bulle indicielle systémique). Comprendre cette typologie est la clé pour identifier ce qui mérite vraiment ton attention dans tes propres choix d’investissement.
Deuxième temps, la règle d’or à mémoriser.
🎯 La vraie diversification ne se compte pas au nombre de lignes dans ton portefeuille, elle se mesure à la corrélation entre tes supports et à la concentration de tes sous-jacents.
Tu peux détenir six ETF et avoir 60 % de ton portefeuille sur sept entreprises. Tu peux détenir un seul ETF MSCI ACWI et être réellement diversifié sur 2 800 entreprises mondiales. Ce qui compte, c’est ce qu’il y a sous la surface, pas ce qui apparaît dans ton interface bancaire.
Troisième temps, la discipline d’allocation. Construis ton portefeuille ETF avec une logique de simplicité radicale. Un cœur de portefeuille avec 1 à 3 ETF larges parfaitement compris, et éventuellement des positions tactiques à la marge si tu en as vraiment l’envie. Évite la collectionite d’ETF, qui est le symptôme typique de l’investisseur qui pense être actif en empilant les produits alors qu’il dilue son énergie et augmente la complexité sans gain de diversification réelle. Trois ETF bien choisis battent dix ETF mal articulés à tous les coups.
Ton défi concret pour ce week-end
Voici exactement ce que je veux que tu fasses ce week-end, ça te prendra entre 30 minutes et une heure selon la taille de ton portefeuille. Première étape, ouvre ton interface PEA, assurance-vie et CTO, liste tous les ETF que tu détiens. Note leur nom exact, leur ticker, et leur encours dans ton portefeuille en euros.
Deuxième étape, pour chaque ETF, va sur le site de l’émetteur (iShares, Amundi, Vanguard, Lyxor, BNP Paribas Easy, etc.) ou sur JustETF / Quantalys, et récupère les dix plus grosses positions avec leur poids respectif dans l’ETF.
Troisième étape, dans un tableau Excel ou sur une feuille de papier, consolide les positions par entreprise. Si Apple représente 5 % de ton ETF MSCI World pesant 10 000 €, ça fait 500 € d’exposition Apple. Si Apple représente aussi 6 % de ton ETF S&P 500 pesant 8 000 €, ça fait 480 € supplémentaires. Total Apple : 980 €. Fais le même calcul pour les 10-15 valeurs principales que tu vas voir revenir partout.
Quatrième étape, calcule le poids total de tes 7 plus grosses expositions consolidées par rapport à ton portefeuille total. Si tu dépasses 40 ou 50 % concentré sur sept entreprises, tu n’es pas diversifié, tu es concentré sur quelques mégacaps cachées sous une apparence de diversification. C’est exactement le cas de Thomas du début.
Cinquième étape, réponds-moi. Réponds directement à ce mail pour me raconter trois choses : le nombre d’ETF que tu détiens, le poids total de tes sept plus grosses expositions consolidées, et l’arbitrage que tu envisages éventuellement de faire pour vraiment te diversifier. Je lis chaque message, et je m’inspirerai des retours pour une prochaine édition spéciale “comment construire un portefeuille ETF simple mais cohérent” que beaucoup d’entre vous me demandent. Plusieurs lecteurs m’ont déjà partagé leurs analyses préliminaires en début de semaine quand j’ai annoncé le sujet, et les premiers résultats sont édifiants : la concentration moyenne sur les sept plus grosses positions consolidées dépasse souvent 50 % du portefeuille, parfois 60 %, sans que les lecteurs aient eu conscience de cette réalité avant l’exercice.
Une dernière chose pour fermer la boucle. En #165, on avait parlé de l’IA comme adversaire bienveillant. En #166, on avait parlé de la duration sur les obligations. Aujourd’hui en #167, on attaque la diversification réelle versus apparente sur les ETF. Tu auras peut-être remarqué un fil rouge dans ces trois éditions : la finance personnelle bien faite consiste systématiquement à regarder sous la surface des choses, à dépasser les apparences rassurantes, et à appliquer la rigueur d’analyse là où le marketing veut t’éviter la friction intellectuelle. C’est exactement la posture que j’essaie de te transmettre semaine après semaine. Pas pour t’effrayer, pas pour te paralyser, mais pour faire de toi un épargnant éclairé qui contrôle réellement ce qu’il détient. Cette posture est devenue d’autant plus précieuse que le marketing financier se fait de plus en plus sophistiqué et donc plus difficile à décoder pour le non-initié.
À dimanche prochain pour la #168. Bon week-end à toi, et regarde la composition de tes ETF.
Nicolas
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
📚 Sources mobilisées
Composition et concentration des ETF MSCI World Marketscreener (iShares Core MSCI World UCITS ETF, composition 2025-2026), Curvo (MSCI ACWI vs MSCI World, concentration US 65-70%), Investimieux (Guide ETF MSCI World 2026), Ramify (Définition MSCI World et émetteurs), Avenue des Investisseurs (MSCI World composition 2026), Nalo (ETF Monde rendement et performances 2026), Reuters via Yahoo Finance (Stock market concentration article McGeever mai 2026), ad-hoc-news (URTH MSCI World ETF concentration analysis 2026), Amundi ETF Bloomberg (Managing the mega-caps).
ETF synthétiques et risque de contrepartie Macroscop (ETF réplication synthétique, mars 2026), XTB (ETF physique ou synthétique, novembre 2025), Finary (ETF synthétique ou physique, janvier 2026), hiboo.expert (ETF swap explication, février 2026), FasterCapital (Risque de contrepartie ETF synthétiques), Avnear (ETF synthétique définition et enjeux), CORUM L’Épargne (Guide ETF risque de contrepartie), Arkefact (ETF synthétique avantages et risques 2026).
Tracking error et tracking difference extraETF (Qu’est-ce que la tracking difference), Hellomonnaie (Tracking error et tracking difference, guide ETF), E-Investing (Tracking difference dans les ETF), CORUM L’Épargne (Risque de tracking), Seqooia (Comparatif CW8 vs WPEA, tracking difference), Anantys (MSCI World ETF PEA 2026 performances frais comparatif).
ETF à effet de levier et beta slippage Finary (ETF à effet de levier définition et fonctionnement, janvier 2026), Finance Héros (Leveraged ETF effet de levier), Brokerchooser (ETF à effet de levier risques cachés, octobre 2025), FasterCapital (Comprendre les ETF à effet de levier), Broker-forex (Comment fonctionnent les ETF à effet de levier), CORUM L’Épargne (ETF à effet de levier guide), Linxea (ETF à effet de levier qu’est-ce que c’est, janvier 2026), XTB (ETF à effet de levier définition liste fonctionnement).
Performance MSCI World et indices de référence iShares Core MSCI World UCITS ETF (performances annuelles 2020-2025, TER, encours), Bloomberg / MSCI (méthodologie indice MSCI World et MSCI ACWI), Morgan Stanley analysts via Reuters (top 10 US stocks 33% of overall market value, MSCI USA 37,5%, mai 2026).
Note de transparence sur les chiffres Les chiffres avancés dans cette newsletter (concentration des Magnificent Seven dans le MSCI World, exposition US dans le MSCI World, TER des ETF, tracking difference historique, performances annuelles) sont issus des sources officielles citées ci-dessus, croisées entre plusieurs émetteurs et sites spécialisés. Le cas Thomas est un cas anonymisé et synthétisé à partir de situations réelles observées chez les lecteurs ces derniers mois, les chiffres exacts sont calibrés pour être cohérents avec les compositions actuelles des indices MSCI World, S&P 500 et Nasdaq 100 au printemps 2026. Les ordres de grandeur des concentrations (Magnificent Seven entre 20 et 30 % du MSCI World et entre 28 et 40 % du S&P 500 et du Nasdaq 100) sont conformes aux publications récentes des principaux émetteurs d’ETF et de Morgan Stanley Research.