
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 159 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🔍 Anatomie d’un ETF Monde : ce que tu possèdes vraiment
📊 Pourquoi c’est un problème (et pourquoi ça devrait t’inquiéter)
🧠 Comment on en est arrivé là (et pourquoi ça ne va pas changer)
🛡️ Comment vraiment diversifier ton portefeuille
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 108 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Une semaine où j’ai pas mal avancé sur Plan P, mais rien à signaler niveau sport ou autre
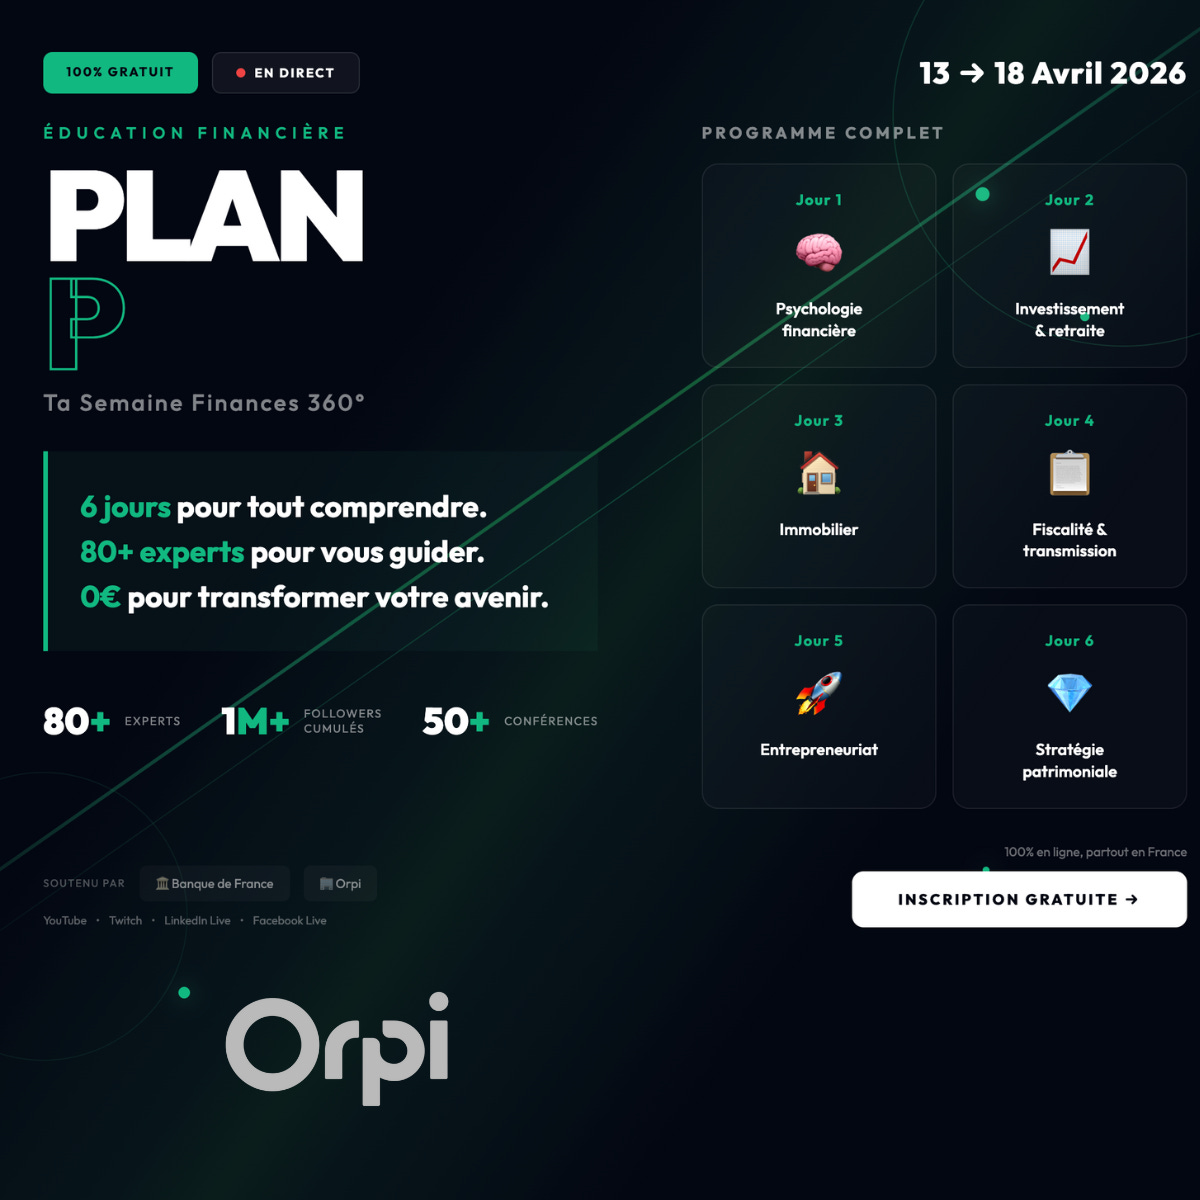
🎬 Les Off de Plan P — C’est mercredi à midi.
On lève le rideau.
Depuis plusieurs semaines, Nicolas Pajot et moi construisons Plan P : Ta Semaine Finances 360° — un événement gratuit de 6 jours pour démocratiser l’éducation financière en France.
Mais derrière les annonces, les chiffres et les speakers… il y a une vraie aventure humaine.
Les galères. Les coûts. Les sponsors. Les décisions qu’on prend à 23h. Les moments où ça décolle — et ceux où ça coince.
Les Off de Plan P, c’est ça : un live sans filtre, en coulisses, avec vous.
📅 Mercredi — 12h00 🎥 En live sur nos profils LinkedIn ou sur YouTube : 👉 youtube.com/live/yyWJFtXLSxI
On vous y attend. Posez vos questions, on répond à tout.
👉 Inscrivez-vous gratuitement sur plan-p.finance
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

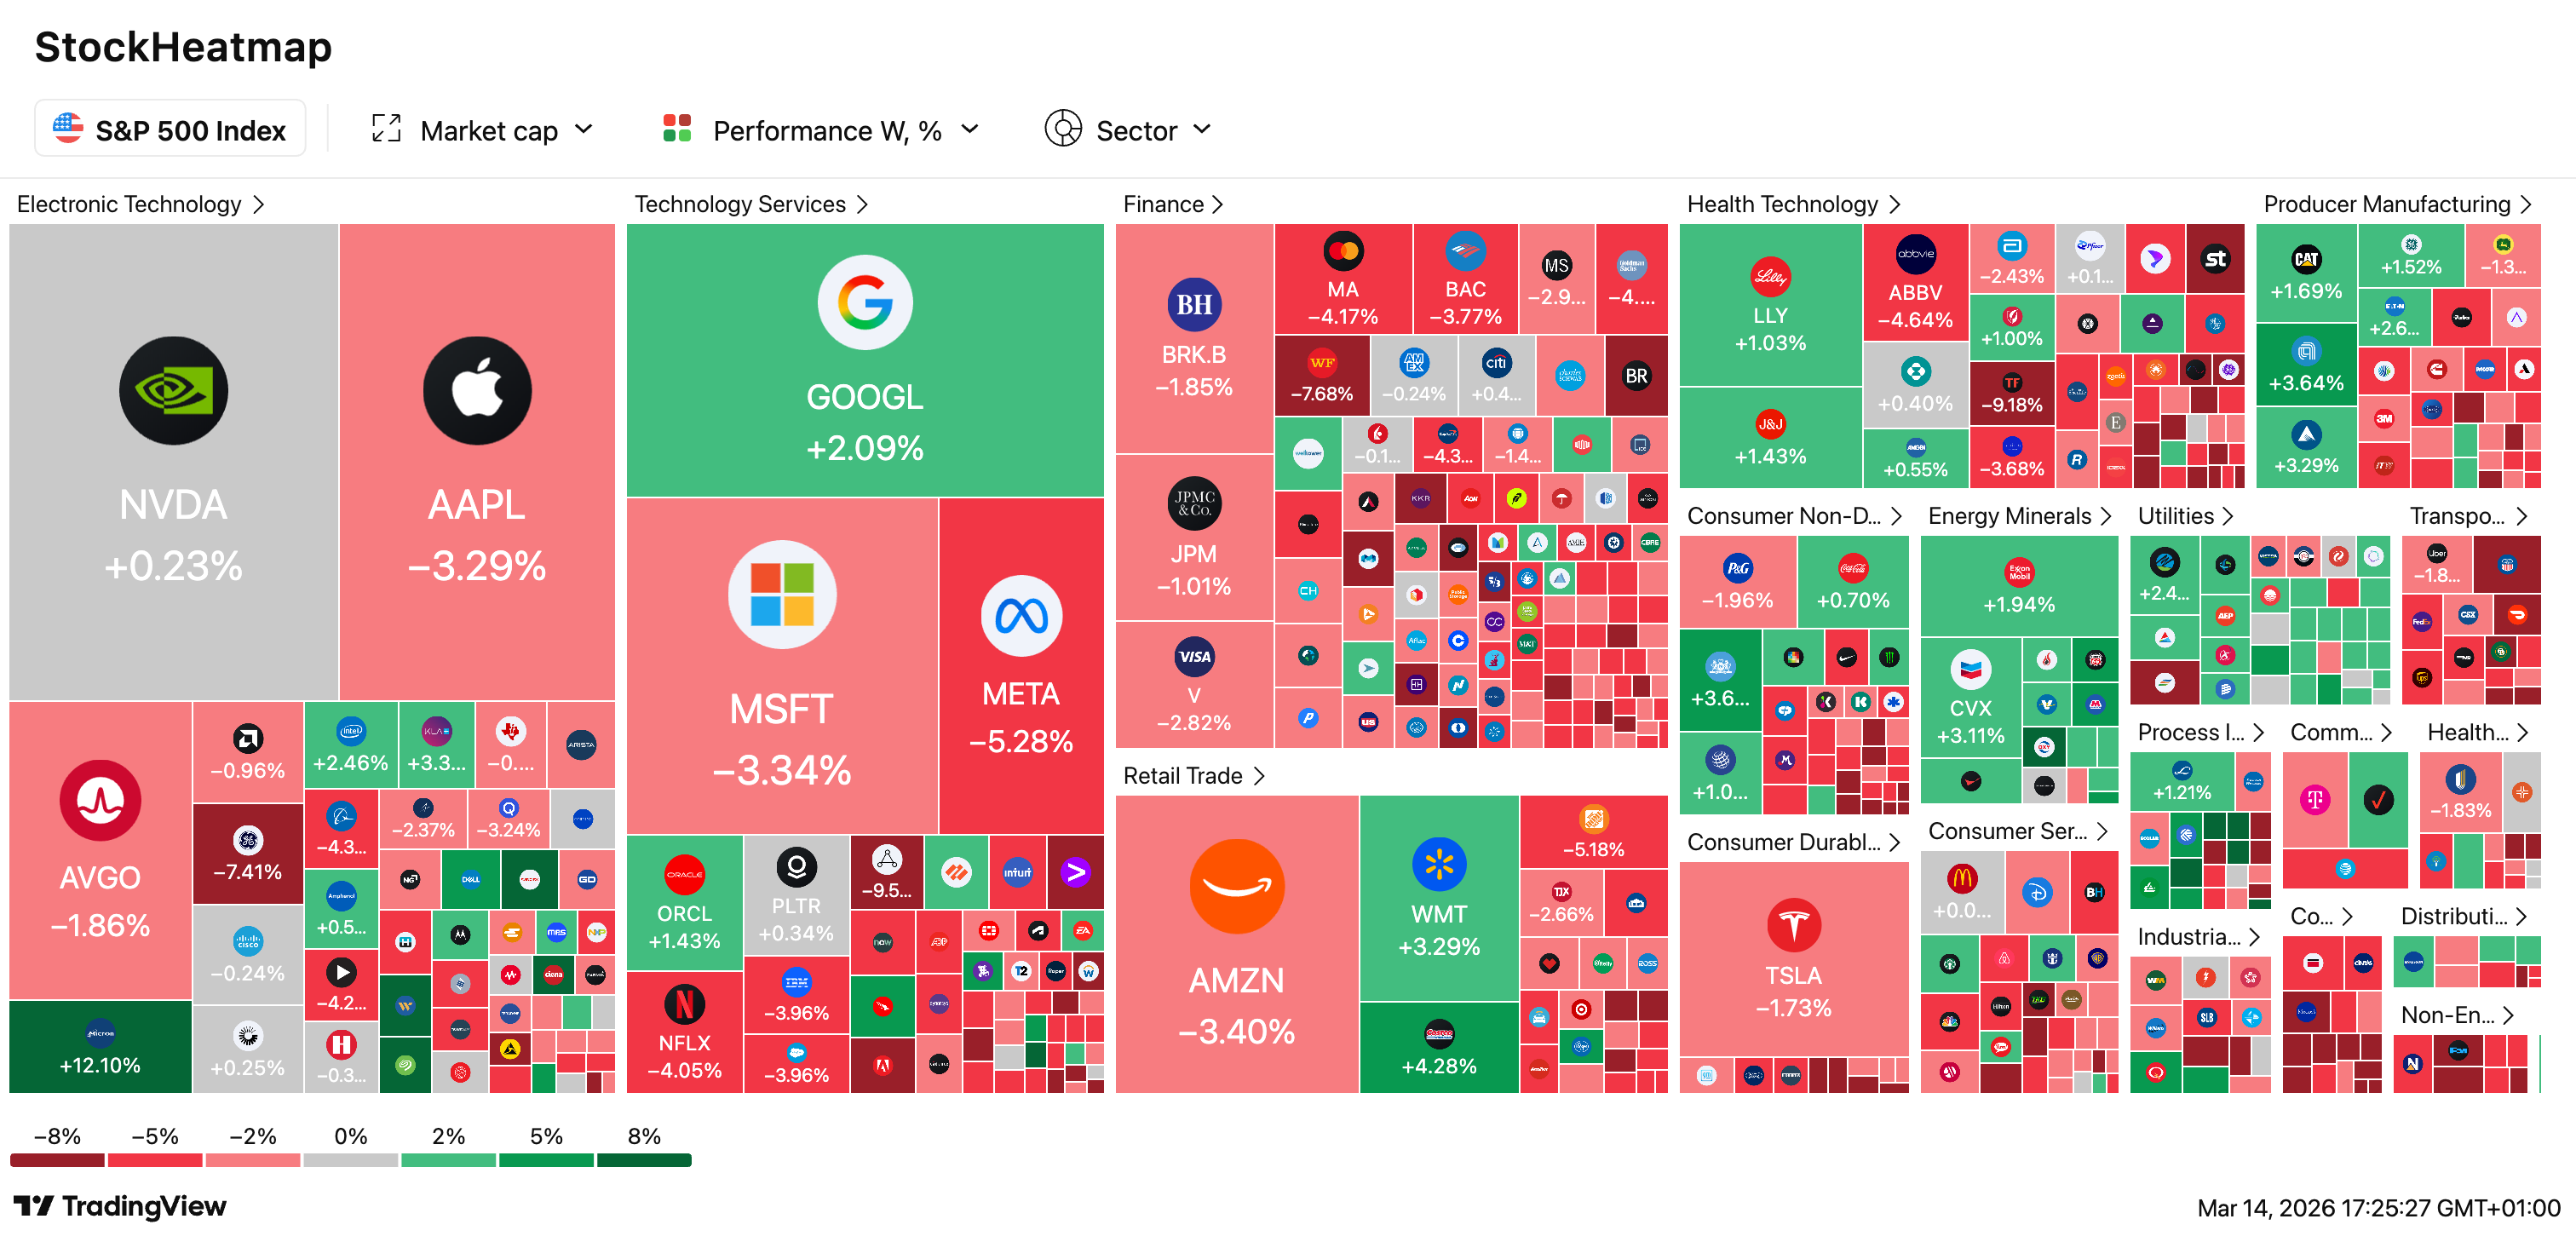

🖥️ Nvidia prépare une puce “inférence” pour contrer Google et Meta : Lors de la conférence GTC la semaine prochaine, Jensen Huang dévoilera une puce dédiée à l’inférence (exécution de modèles IA, pas leur entraînement) — premier produit issu du rachat de Groq pour 20 milliards $. Cette LPU utilisera de la SRAM au lieu de la coûteuse mémoire HBM, mieux adaptée aux tâches de raisonnement et plus facilement disponible. L’enjeu : d’ici 2030, l’inférence représentera 75 % des dépenses IA dans les data centers (contre 50 % aujourd’hui), et les concurrents — Google, Meta, Amazon — développent leurs propres puces.
⚖️ Fed : un juge bloque les assignations du DOJ, qualifiant l’enquête de “prétexte” contre Powell : Victoire majeure pour la banque centrale : le juge James Boasberg a rejeté les assignations du ministère de la Justice visant Jay Powell, estimant que l’administration Trump utilisait l’enquête sur la rénovation du siège de la Fed pour “harceler“ le président et le forcer à baisser les taux. Les preuves sont “si minces“ qu’elles ne peuvent être qu’un prétexte, écrit le juge. La procureure Jeanine Pirro promet de faire appel, tandis que le sénateur républicain Tillis maintient son blocage de la nomination de Kevin Warsh tant que cette “attaque ratée” n’est pas abandonnée.
🇿🇦 Johannesburg en crise : le ministre des Finances refuse le renflouement avant les élections : Malgré la pression politique avant des élections locales cruciales, Enoch Godongwana refuse de renflouer Johannesburg — ville de 6 millions d’habitants où plus de 50 % de l’eau est perdue par fuites. Neuf maires en dix ans, 25 % des écoles sans eau courante, des hôpitaux à sec pendant des jours... L’ANC affronte Helen Zille (DA), dont la campagne TikTok montre les canalisations rompues. Le ministre préfère envisager une mise sous tutelle plutôt qu’une injection de fonds dans une ville qui perçoit 9 milliards de rands de redevances d’eau mais n’en consacre qu’un milliard aux services.
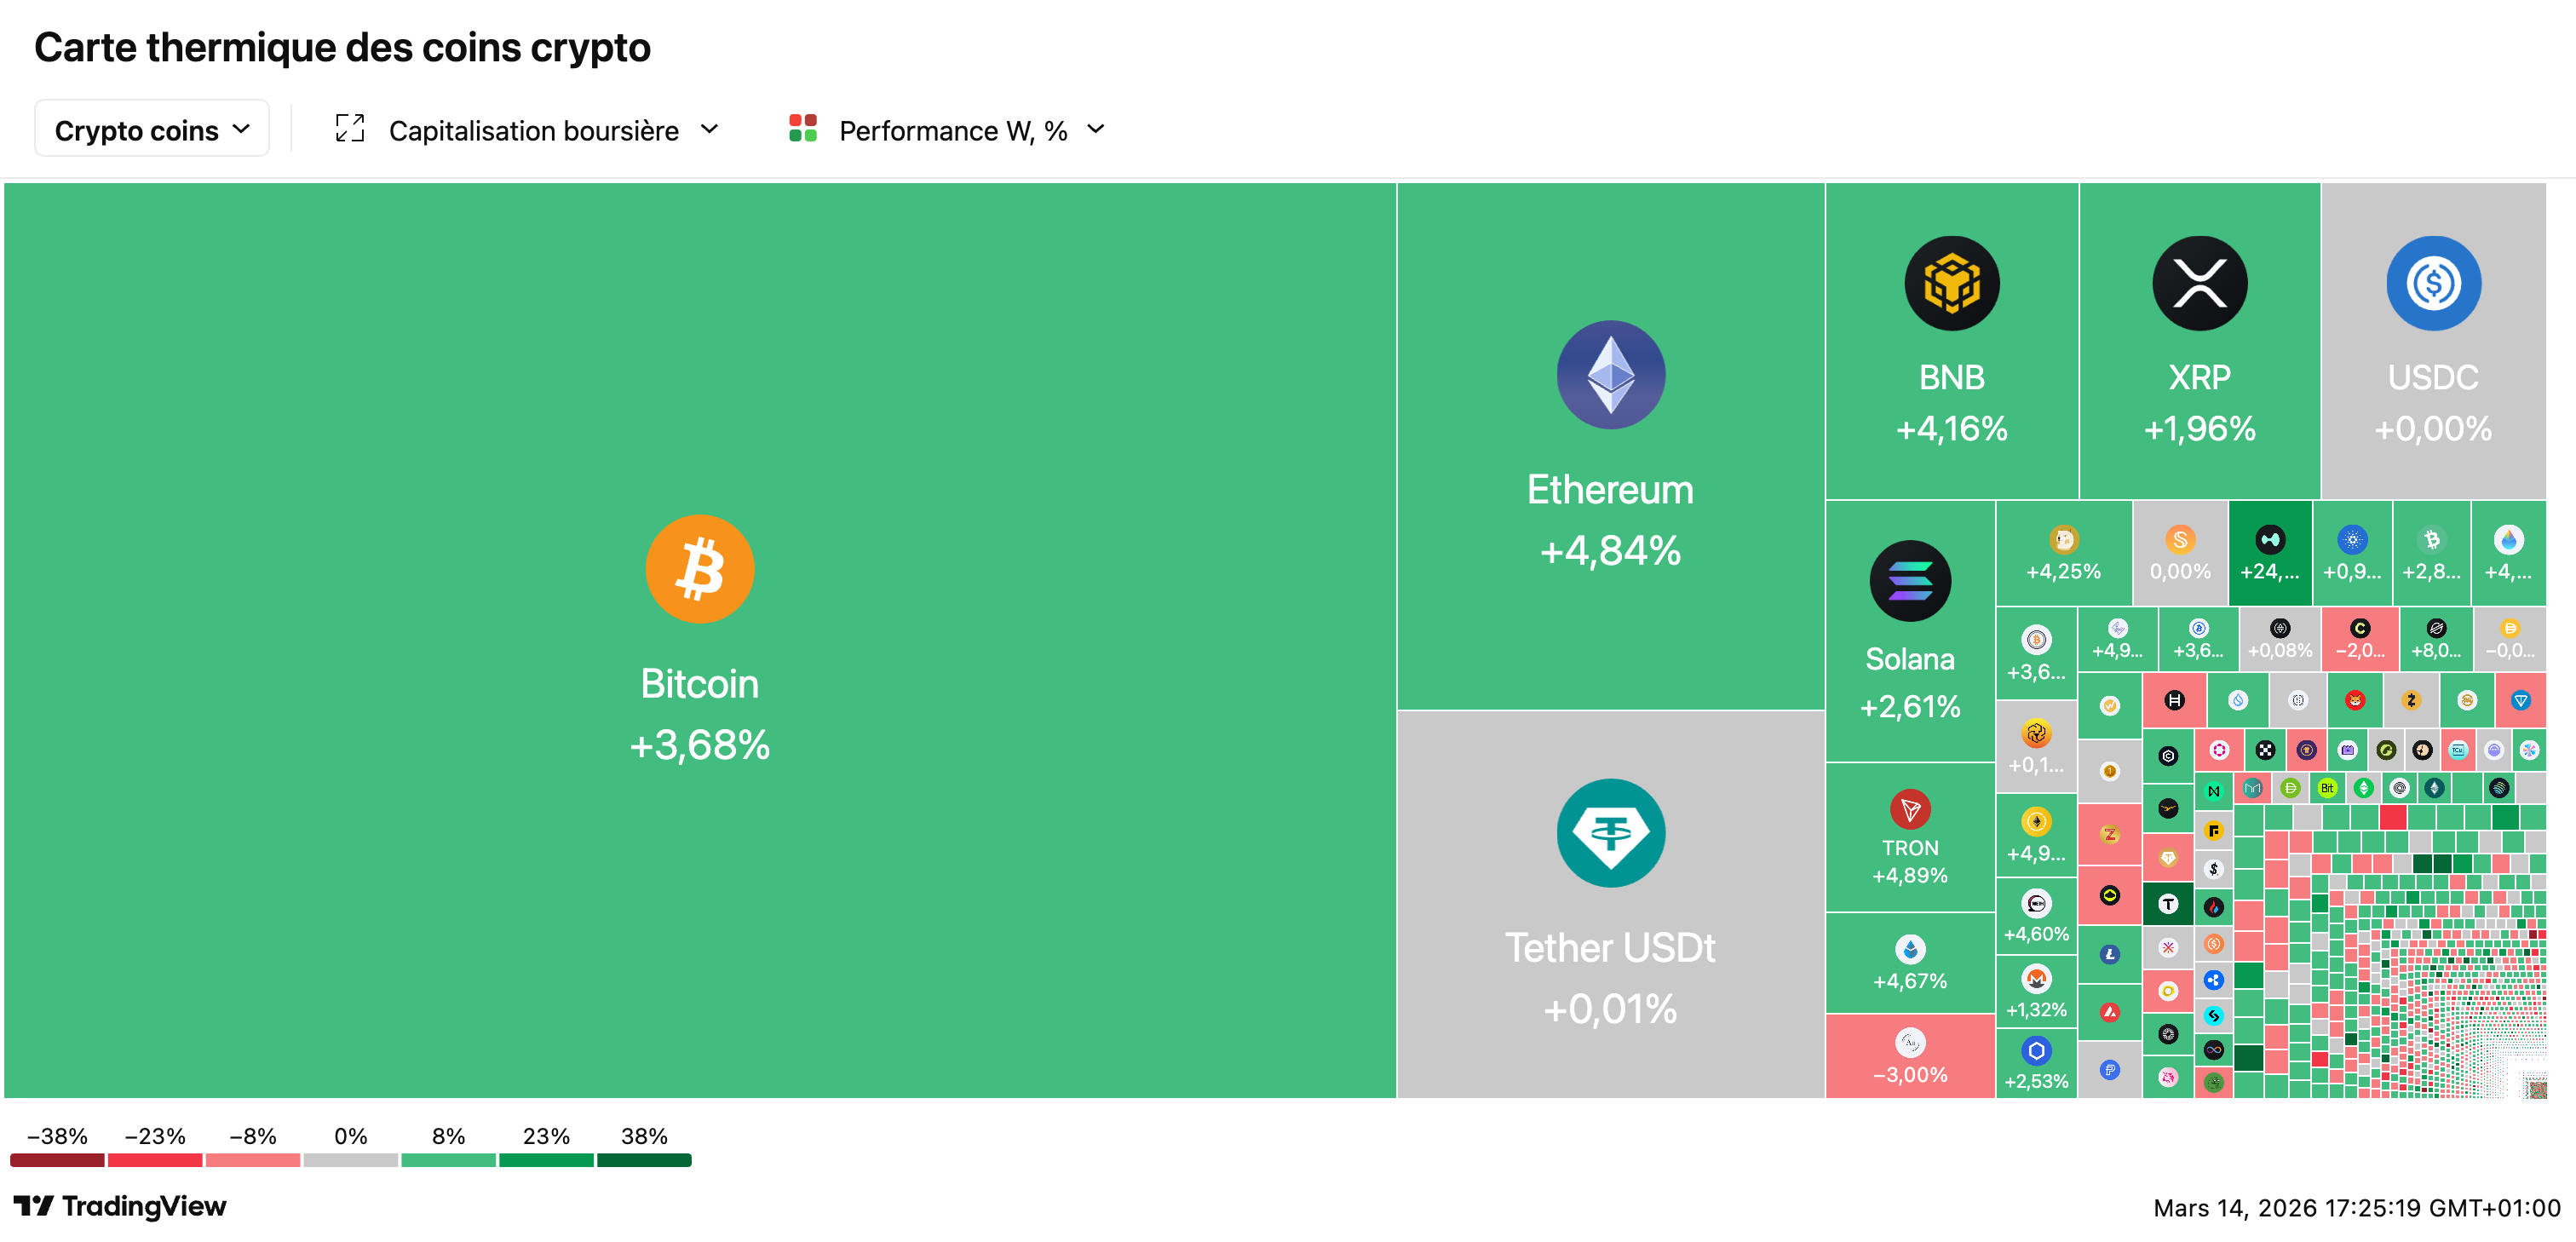
🎰 Crypto : les paris de 5 minutes deviennent la nouvelle frénésie des traders amateurs : Les contrats ultra-courts (”le bitcoin monte ou baisse dans 5 minutes ?”) explosent sur Polymarket et Kalshi — 70 millions $/jour de volume, soit plus de la moitié des échanges crypto sur ces plateformes. Un ingénieur de 29 ans affirme avoir doublé sa mise en 2 mois en faisant “discuter” Claude, Gemini et ChatGPT avant chaque pari. Les sociétés de trading haute fréquence exploitent les arbitrages de latence, tandis que le Nasdaq dépose des propositions pour lancer ses propres options binaires “oui-non”. “La finance copie la crypto, et vice versa”, résume une experte.
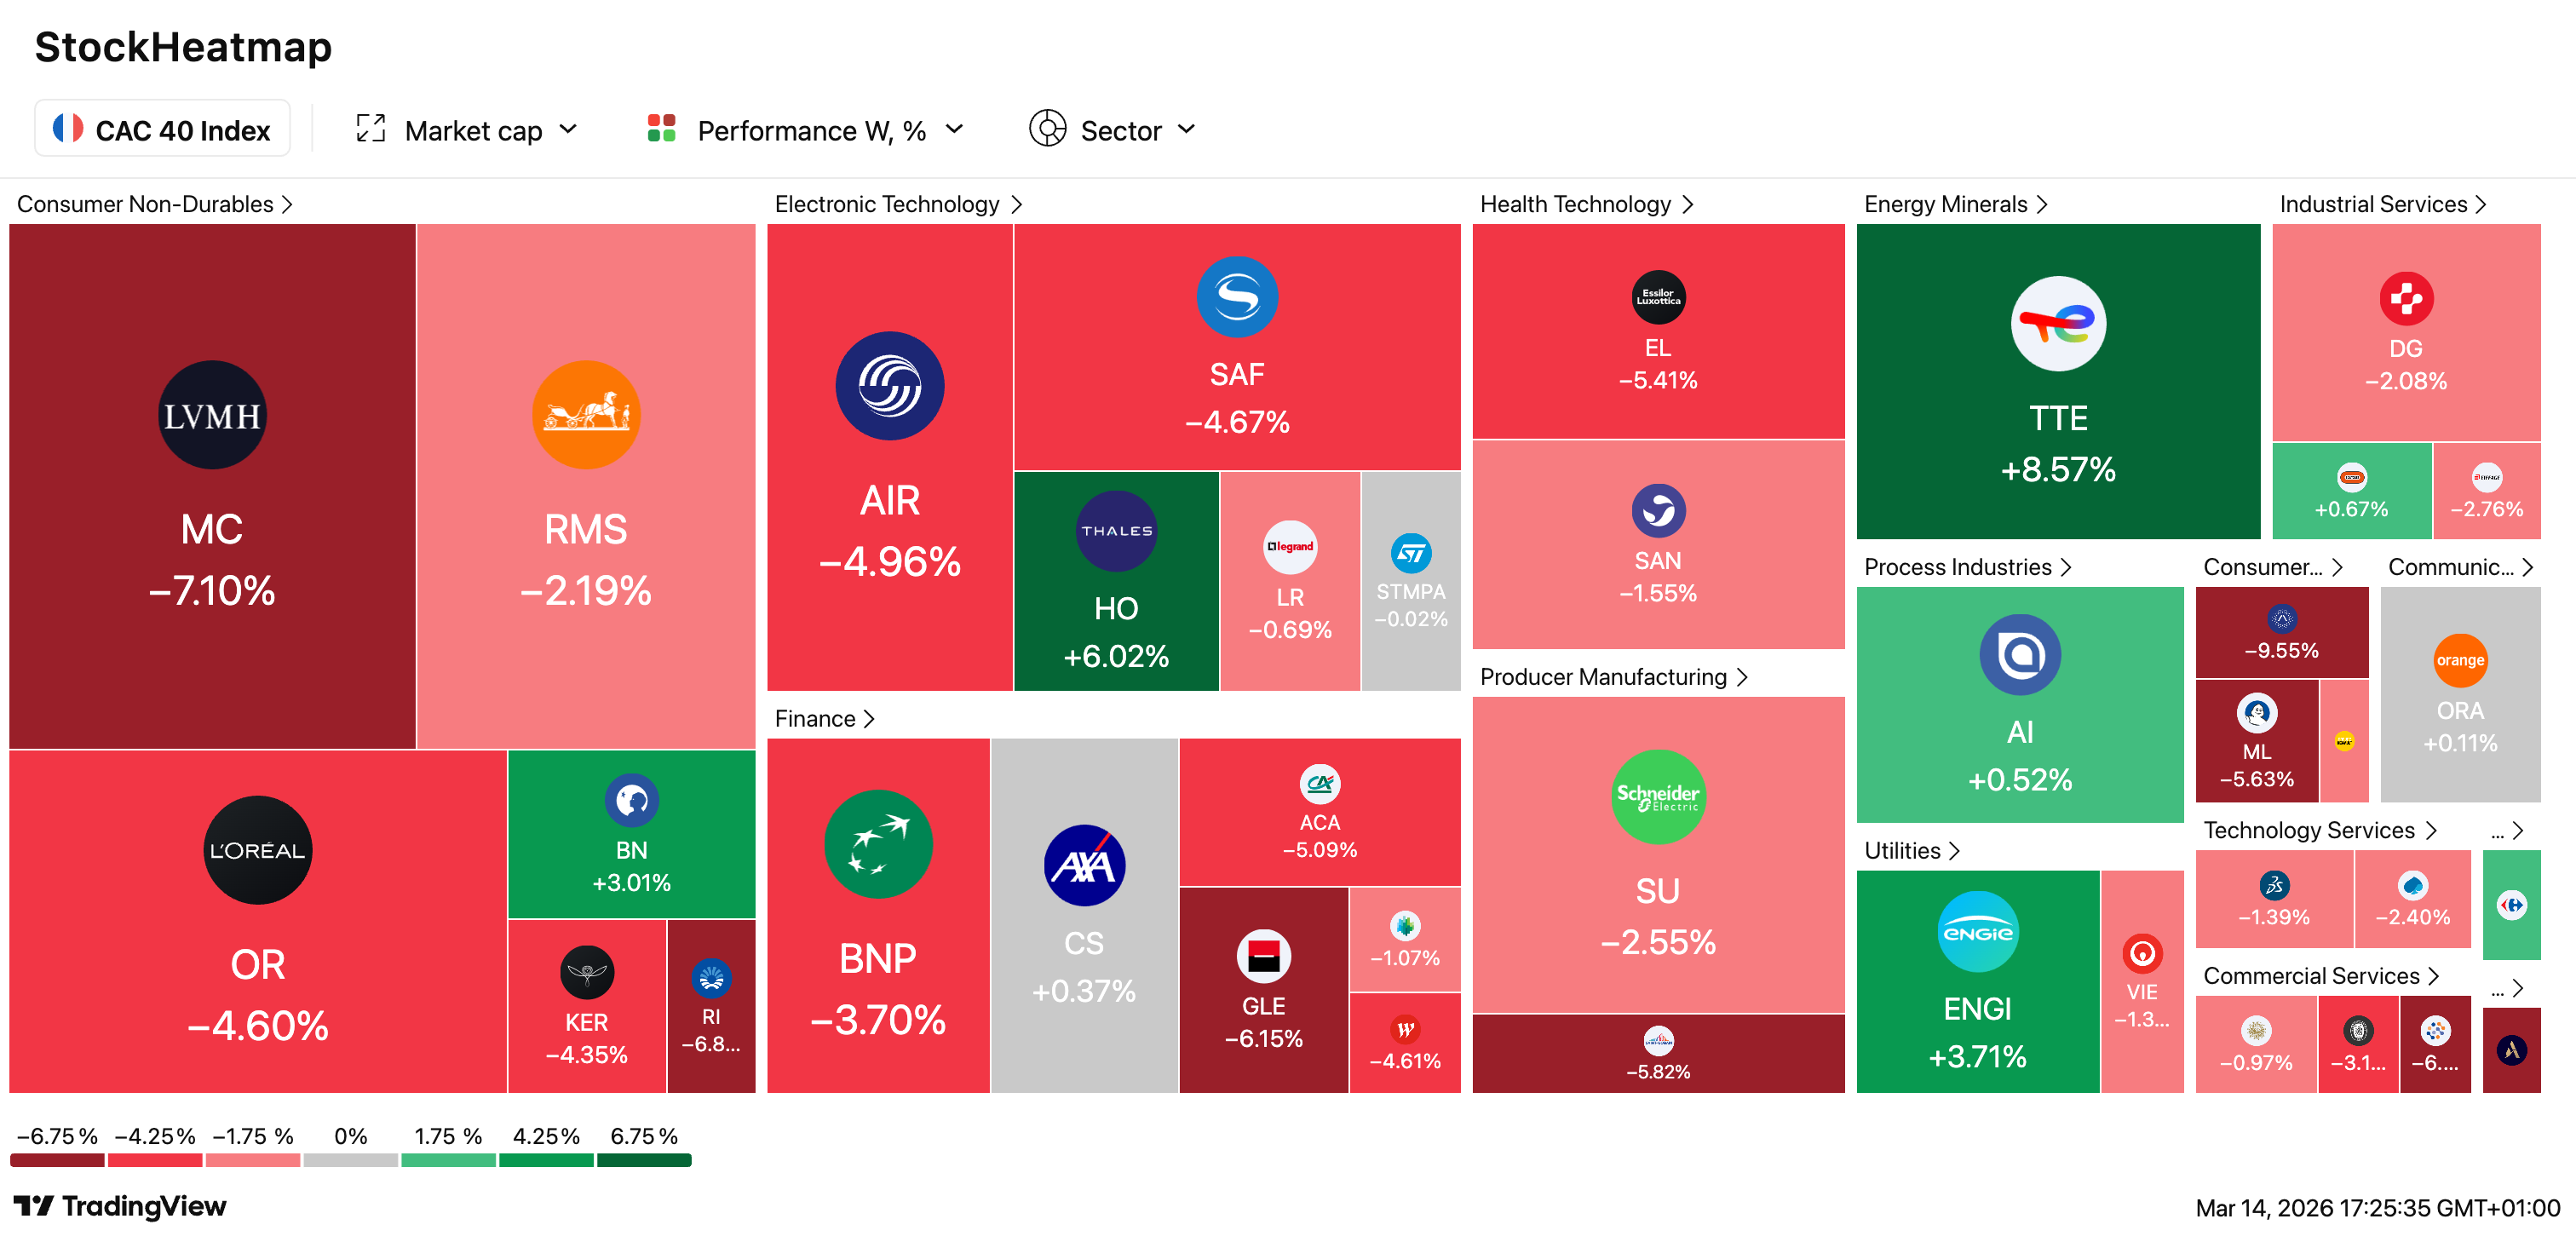
📉 CAC 40 : troisième séance de baisse, le Brent campe au-dessus des 100 $ : L’indice parisien chute de -0,91 % à 7.911 points, plombé par le conflit au Moyen-Orient qui entre dans sa deuxième semaine. Le nouveau guide suprême iranien Mojtaba Khamenei exige que le détroit d’Ormuz reste fermé ; Washington accorde une dérogation de 30 jours pour le pétrole russe bloqué en mer. Tensions généralisées : gaz à +50 €/MWh, OAT 10 ans à 3,68 % (plus haut depuis 5 ans). Air France-KLM (-3 %) augmente ses tarifs long-courriers de 50 € face au kérosène à 100 $. Seul TotalEnergies (+2,5 %) profite de la flambée pétrolière.

Tu as ouvert un PEA. Tu as fait tes recherches. Tu as lu les blogs, regardé les vidéos YouTube, écouté les podcasts. Et tu as fait ce que tout investisseur « éduqué » fait en 2026 : tu as acheté un ETF Monde. Un tracker MSCI World, ou peut-être un FTSE All-World. Tu t’es dit : « Voilà, je suis diversifié. J’ai 1 500 entreprises dans 23 pays développés. Je suis exposé à toutes les régions, tous les secteurs, toutes les tailles de capitalisation. Je peux dormir tranquille. »
Je vais te réveiller.
Parce que derrière cette apparence de diversification se cache une réalité que personne ne t’explique vraiment. Ton ETF Monde, celui que tu considères comme le pilier de ta stratégie patrimoniale, est en fait massivement concentré sur une poignée d’entreprises américaines du secteur technologique. Tu crois posséder le monde, mais tu possèdes essentiellement la Silicon Valley. Tu crois être protégé contre les chocs régionaux, mais tu es exposé à plein régime au marché américain. Tu crois avoir une allocation équilibrée, mais tu as mis 70 % de tes œufs dans le même panier.
Ce n’est pas une opinion, ce n’est pas une théorie conspirationniste, ce n’est pas du pessimisme de comptoir. C’est la réalité mathématique de la composition de l’indice MSCI World en mars 2026. Les données sont publiques. Elles sont disponibles sur le site de MSCI, sur les fiches de tes ETF, dans les rapports trimestriels. Mais personne ne prend le temps de les analyser vraiment. Personne ne te montre ce que ces chiffres signifient concrètement pour ton portefeuille. Et surtout, personne ne t’explique les risques que cette concentration fait peser sur ton épargne.
Cette newsletter va te montrer la vérité nue, sans filtre. Je vais décortiquer la composition exacte de ton ETF Monde — avec les chiffres à jour de février 2026. Je vais t’expliquer pourquoi cette concentration s’est accentuée ces dernières années, et pourquoi la mécanique même de l’investissement passif amplifie le phénomène au lieu de le corriger. Je vais te présenter les risques concrets que tu prends sans le savoir : risque de corrélation, risque de valorisation, risque systémique. Et surtout, je vais te donner des solutions concrètes pour vraiment diversifier ton portefeuille, au-delà du simple ETF Monde.
Spoiler : je ne vais pas te dire de vendre ton ETF Monde. C’est un excellent produit, avec des frais bas et une simplicité imbattable. Des milliers d’investisseurs ont bâti leur patrimoine avec ce simple produit, et il n’y a aucune raison de jeter le bébé avec l’eau du bain. Mais je vais te montrer pourquoi il ne suffit pas, et comment le compléter intelligemment pour avoir une véritable diversification — pas juste l’illusion d’une diversification.
Prêt à découvrir ce que contient vraiment ton portefeuille ? Ce que tu vas lire va peut-être te surprendre, peut-être te choquer, peut-être te faire repenser toute ta stratégie. Mais c’est exactement pour ça que tu lis Cash Conseils : pour avoir accès à des informations que les autres ne te donnent pas, présentées de façon claire et actionnable. C’est parti.
🔍 Anatomie d’un ETF Monde : ce que tu possèdes vraiment
1 319 entreprises… dominées par 10 géants
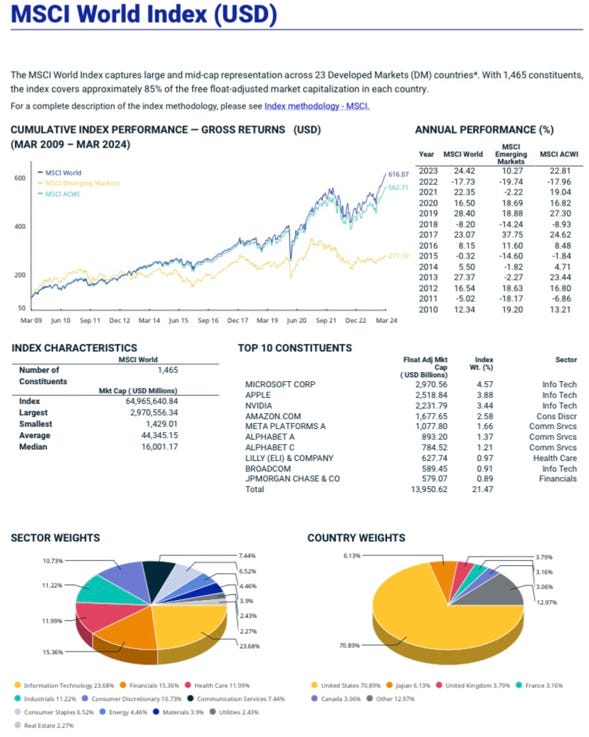
Commençons par les faits bruts. L’indice MSCI World, que répliquent la plupart des ETF Monde disponibles en Europe, contient exactement 1 319 entreprises au 27 février 2026. Ces entreprises sont réparties dans 23 pays développés : États-Unis, Japon, Royaume-Uni, France, Allemagne, Canada, Suisse, Australie, et ainsi de suite. Sur le papier, c’est une diversification impressionnante. Tu possèdes des banques japonaises, des laboratoires pharmaceutiques suisses, des constructeurs automobiles allemands, des minières australiennes. Le monde entier, dans un seul produit.
Sauf que cette image idyllique masque une réalité beaucoup moins équilibrée. Regardons les 10 premières positions de l’indice MSCI World au 27 février 2026. NVIDIA pèse 5,05 % de l’indice à elle seule. Apple représente 4,60 %. Microsoft compte pour 3,25 %. Viennent ensuite Amazon (2,36 %), Alphabet — la maison mère de Google — en deux lignes distinctes (2,13 % et 1,78 % pour les classes A et C), Broadcom (1,68 %), Meta — Facebook — (1,65 %), Tesla (1,33 %), et enfin Eli Lilly (0,99 %). Additionne ces chiffres : les 10 premières positions représentent environ 25 % de l’indice total.
Autrement dit, un quart de ton « portefeuille mondial diversifié » est concentré sur 10 entreprises. Et pas n’importe lesquelles : 9 d’entre elles sont américaines, et 7 d’entre elles appartiennent au secteur technologique au sens large (informatique, semi-conducteurs, services de communication). La seule exception est Eli Lilly, un laboratoire pharmaceutique américain. Tu remarqueras qu’il n’y a dans ce top 10 ni entreprise européenne, ni entreprise japonaise, ni entreprise de secteurs « traditionnels » comme l’énergie, l’industrie ou la consommation de base.
Les « Magnificent Seven » : 28 % du S&P 500
Pour comprendre l’ampleur du phénomène, il faut zoomer sur le marché américain, qui domine l’indice MSCI World. Au sein du S&P 500, les « Magnificent Seven » — Apple, Microsoft, Alphabet, Amazon, NVIDIA, Meta et Tesla — représentent désormais 28 % de l’indice. C’est un niveau de concentration sans précédent. En mars 2000, au sommet de la bulle internet, les 7 plus grandes valeurs du S&P 500 ne pesaient « que » 19 %. Nous sommes donc dans une situation de concentration supérieure à celle de la bulle des dotcoms.
Et ce n’est pas tout. Les 10 premières valeurs du marché américain représentent désormais 35 % de la capitalisation totale. En d’autres termes, si tu achètes un ETF S&P 500 ou un ETF MSCI USA, tu mets plus d’un tiers de ton argent sur 10 entreprises. Les 490 autres se partagent les deux tiers restants. C’est comme si tu allais au supermarché acheter un panier de 500 fruits, et qu’en rentrant chez toi, tu découvrais que 10 pastèques géantes occupent un tiers de ton caddie.
Cette concentration a des conséquences directes sur la performance de ton ETF. Quand NVIDIA annonce des résultats exceptionnels, ton ETF Monde s’envole — même si les 1 300 autres entreprises stagnent. Quand les valeurs tech corrigent, ton ETF plonge — même si le reste du monde se porte bien. Tu n’as pas un portefeuille diversifié, tu as un portefeuille dominé par la tech américaine avec un peu de bruit autour.
L’illusion des « 23 pays »
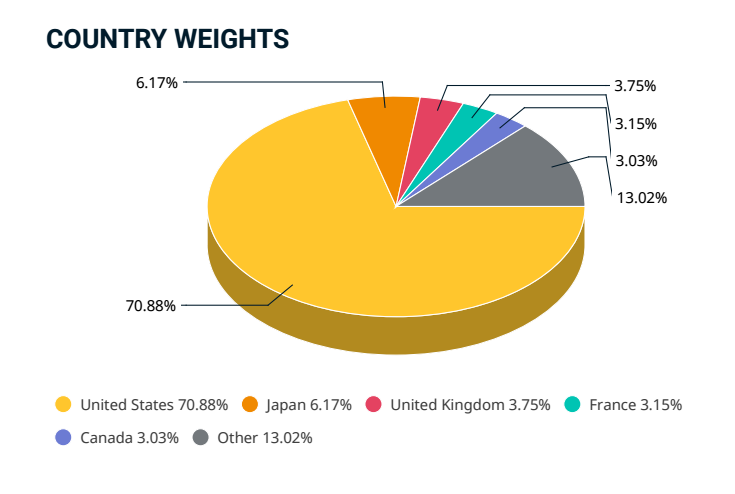
Passons maintenant à la répartition géographique. L’argument de vente de l’ETF Monde, c’est qu’il te donne accès à 23 pays développés. C’est vrai. Mais regardons les pondérations réelles. Les États-Unis représentent environ 70 % de l’indice MSCI World. Oui, tu as bien lu : 70 %. Les 22 autres pays se partagent les 30 % restants. Le Japon pèse environ 6 %. Le Royaume-Uni, 4 %. La France, 3 %. L’Allemagne, 2,5 %. La Suisse, 2 %. Et ainsi de suite, avec des pays comme l’Autriche, le Portugal ou la Nouvelle-Zélande qui ne représentent que quelques dixièmes de pourcent.
Pour visualiser cette concentration, imagine une pizza découpée en 23 parts. La part américaine occupe plus des deux tiers de la pizza. Les 22 autres pays se partagent le tiers restant, avec des parts si fines qu’elles sont à peine visibles. Quand tu achètes un ETF Monde, tu n’achètes pas « le monde » au sens équilibré du terme. Tu achètes les États-Unis avec un peu de saupoudrage international.
Comparons cette répartition avec la réalité économique mondiale. Les États-Unis représentent environ 25 % du PIB mondial. L’Europe en représente environ 20 %. La Chine, 18 %. Le Japon, 4 %. L’Inde, 3 %. Autrement dit, la pondération boursière est complètement déconnectée de la pondération économique. Tu surpondères massivement les États-Unis (70 % vs 25 % du PIB) et tu sous-pondères tout le reste du monde.
Cette domination américaine n’est pas un accident. Elle reflète la réalité de la capitalisation boursière mondiale. Les entreprises américaines, portées par la tech et par un marché intérieur gigantesque, ont vu leurs valorisations exploser ces dernières décennies. Le marché boursier américain est aussi beaucoup plus développé que dans d’autres pays : aux États-Unis, la capitalisation boursière représente environ 180 % du PIB, contre 60-80 % en Europe. Les Américains investissent massivement en Bourse, ce qui gonfle les valorisations. Mais le résultat, c’est que ton « portefeuille mondial » est en fait un pari massif sur l’économie américaine et sur le maintien de cette domination.
Et si les États-Unis cessaient de dominer ?
La domination américaine sur les marchés financiers mondiaux est un phénomène relativement récent. Dans les années 1980, le Japon représentait près de 45 % de la capitalisation boursière mondiale, contre seulement 30 % pour les États-Unis. Les investisseurs de l’époque qui auraient acheté un « ETF Monde » auraient été massivement exposés au Japon. Et ils auraient subi de plein fouet l’éclatement de la bulle japonaise dans les années 1990.
Entre 1989 et 2012, l’indice Nikkei 225 a perdu plus de 75 % de sa valeur. Il a fallu attendre 34 ans — oui, 34 ans — pour que l’indice retrouve son niveau de décembre 1989. Un investisseur japonais qui aurait investi au sommet de la bulle en 1989 n’aurait retrouvé son capital qu’en 2024. Pendant ce temps, le marché américain a été multiplié par 10.
Ce qui s’est passé au Japon pourrait-il se passer aux États-Unis ? Personne ne le sait. Les États-Unis ont des avantages structurels (innovation, démographie, monnaie de réserve mondiale) que le Japon n’avait pas. Mais les valorisations actuelles — avec un Shiller CAPE à 40 — ressemblent étrangement à celles du Japon à la fin des années 1980. Et l’histoire montre que les positions dominantes ne sont jamais éternelles.
Et les pays émergents ? Absents.
Un point crucial que beaucoup d’investisseurs oublient : le MSCI World n’inclut pas les pays émergents. Pas de Chine. Pas d’Inde. Pas de Brésil. Pas de Corée du Sud. Pas de Taiwan. Pas de Mexique. Ces pays, qui représentent plus de 40 % de l’économie mondiale en termes de PIB et abritent plus de 80 % de la population mondiale, ne sont tout simplement pas dans ton ETF Monde. Quand tu achètes un tracker MSCI World, tu t’exposes exclusivement aux économies développées — et principalement aux États-Unis.
C’est un choix délibéré de la part de MSCI. L’indice « World » ne désigne pas « le monde entier » mais « le monde développé ». Pour avoir une exposition aux émergents, il faut acheter un indice différent, le MSCI Emerging Markets. Et pour combiner les deux, il existe le MSCI ACWI (All Country World Index).
Mais même dans le MSCI ACWI, les émergents ne pèsent que 12 % du total. Les États-Unis dominent toujours avec plus de 60 %. L’ajout des émergents dilue un peu la concentration américaine, mais ne la résout pas fondamentalement. Tu restes massivement exposé à un seul pays, une seule devise, un seul cycle économique. Et tu passes à côté des économies les plus dynamiques de la planète : l’Inde qui croît de 7 % par an, l’Indonésie qui s’industrialise, le Vietnam qui devient l’usine du monde.
La concentration sectorielle : tech, tech et encore tech
Au-delà de la géographie, regardons la répartition sectorielle. Le secteur Technologies de l’Information représente environ 26 % du MSCI ACWI — et encore plus dans le MSCI World pur. Si tu ajoutes les Services de Communication (qui incluent Alphabet et Meta), tu arrives à près de 35 % de l’indice concentré sur des entreprises technologiques ou adjacentes. Le secteur Financier vient ensuite avec environ 17 %, suivi de l’Industrie (12 %), de la Santé (11 %), et de la Consommation Discrétionnaire (10 %).
Cette répartition signifie que ton ETF Monde est structurellement surpondéré en tech. Quand le secteur technologique performe bien — comme ce fut le cas entre 2010 et 2021 — ton ETF s’envole. Mais quand la tech corrige — comme en 2022 — ton ETF plonge. Tu n’as pas une exposition équilibrée aux différents moteurs de l’économie mondiale. Tu as une exposition biaisée vers un secteur spécifique, avec tous les risques que cela comporte.
Pour illustrer ce biais, prends l’année 2022. Le MSCI World a perdu 17,73 % cette année-là. Pourquoi ? Principalement à cause de l’effondrement des valeurs tech, massacrées par la remontée des taux d’intérêt. Les secteurs défensifs comme l’énergie ou la santé ont bien résisté, voire progressé. Mais comme ils pèsent peu dans l’indice, leur bonne performance n’a pas compensé la chute de la tech. Ton ETF « diversifié » a subi de plein fouet un choc sectoriel.
Compare avec un investisseur qui aurait eu une allocation sectorielle équilibrée : 10 % dans chaque secteur. En 2022, la tech a perdu 30 %, mais l’énergie a gagné 50 %, la santé a fait +5 %, la finance a été stable. Un portefeuille équilibré aurait terminé l’année proche de zéro, voire en légère hausse. Mais parce que tu as « suivi l’indice », tu as perdu 17 %. La pondération par la capitalisation t’a coûté cher.
Et ce n’est pas un cas isolé. En 2000-2002, lors de l’éclatement de la bulle internet, la concentration tech a également pénalisé les investisseurs indiciels. Le S&P 500 a perdu 49 % entre mars 2000 et octobre 2002, principalement à cause de l’effondrement des valeurs technologiques qui dominaient l’indice. Les secteurs défensifs se sont bien comportés, mais leur faible pondération n’a pas suffi à compenser les pertes.
Le cas particulier des « semi-conducteurs »
Un zoom encore plus précis révèle une concentration dans la concentration. Au sein du secteur tech, les semi-conducteurs sont devenus dominants grâce à l’essor de l’intelligence artificielle. NVIDIA, qui conçoit les puces graphiques utilisées pour entraîner les modèles d’IA, est passée de quasi-anonymat il y a 5 ans à la première position mondiale en termes de capitalisation boursière. Broadcom, AMD, ASML suivent de près.
Cette concentration sur les semi-conducteurs crée un risque spécifique. L’industrie des puces est cyclique, avec des phases de surcapacité suivies de pénuries. Elle est aussi géopolitiquement sensible : la quasi-totalité des puces avancées sont fabriquées à Taiwan, un pays sous menace permanente d’invasion chinoise. Si Taiwan était envahi, ou si les usines de TSMC étaient détruites, l’économie mondiale s’effondrerait — et ton ETF Monde avec.
En janvier 2026, quand DeepSeek a présenté son modèle d’IA performant et peu coûteux, les marchés ont soudain réalisé que la demande de puces NVIDIA pourrait être moins explosive que prévu. NVIDIA a perdu 17 % en une seule journée, effaçant 600 milliards de dollars de capitalisation. Ton ETF Monde, avec 5 % de poids sur NVIDIA, a mécaniquement perdu près de 1 % sur cette seule valeur. Voilà ce que signifie la concentration.
📊 Pourquoi c’est un problème (et pourquoi ça devrait t’inquiéter)
Le risque de corrélation : quand tout baisse en même temps
Le premier problème de la concentration, c’est le risque de corrélation. Quand ton portefeuille est dominé par quelques entreprises du même secteur et du même pays, ces entreprises ont tendance à évoluer ensemble. Si Apple chute, Microsoft chute généralement aussi — elles dépendent toutes les deux du cycle d’achat des consommateurs tech et des entreprises. Si le Nasdaq corrige, toutes les valeurs tech corrigent — elles partagent les mêmes investisseurs, les mêmes analystes, les mêmes narrations de marché. Si le dollar s’affaiblit, toutes tes positions américaines perdent de la valeur en euros — elles sont toutes libellées dans la même devise.
Le principe de base de la diversification, tel que formulé par le prix Nobel Harry Markowitz, c’est de détenir des actifs qui ne réagissent pas de la même façon aux mêmes événements. Si une partie de ton portefeuille baisse, une autre partie devrait monter, ou au moins rester stable. C’est ce qu’on appelle la décorrélation. Un portefeuille bien diversifié combine des actifs dont les corrélations sont faibles ou négatives : actions et obligations, actions américaines et actions émergentes, tech et énergie, etc.
Mais quand 70 % de ton portefeuille est aux États-Unis et 25 % est concentré sur 10 entreprises tech, tu n’as pas de décorrélation. Tu as un bloc monolithique qui bouge dans la même direction. Quand les marchés montent, tout monte. Quand les marchés baissent, tout baisse. Tu n’as pas de « coussin » pour amortir les chocs.
Une étude de LongTermTrends montre que la corrélation entre le MSCI USA et le MSCI World est extrêmement élevée — proche de 0,95 sur longue période (1 = corrélation parfaite). Cela signifie que quand le marché américain monte de 10 %, ton ETF Monde monte d’environ 9,5 %. Et quand le marché américain baisse de 10 %, ton ETF Monde baisse d’environ 9,5 %. Tu n’as pas vraiment de protection géographique — tu as juste l’illusion d’une protection.
Compare avec la corrélation entre le MSCI USA et le MSCI Emerging Markets, qui est d’environ 0,70. Ou avec la corrélation entre les actions et l’or, qui est proche de 0 (voire négative en période de crise). Ce sont ces actifs décorrélés qui offrent une vraie diversification — pas les actions européennes ou japonaises qui évoluent largement dans le sillage des États-Unis.
Le risque de valorisation : des prix déconnectés de la réalité ?
Le deuxième problème est celui de la valorisation. Les marchés américains, et en particulier les valeurs tech, sont aujourd’hui à des niveaux de prix historiquement élevés. Le ratio cours/bénéfices (P/E) du S&P 500 tourne autour de 30x en ce moment, soit le double de la moyenne historique (15-20x). Le Shiller CAPE — le ratio cours/bénéfices ajusté du cycle, considéré comme un meilleur indicateur de valorisation à long terme — dépasse les 40 en ce début 2026. Ce niveau n’a été dépassé qu’une seule fois dans l’histoire : en mars 2000, juste avant l’éclatement de la bulle internet.
Pour comprendre ce que signifie un CAPE de 40, traduis-le en « rendement des bénéfices » : 1/40 = 2,5 %. Cela signifie que pour chaque euro investi dans le S&P 500, tu « achètes » 2,5 centimes de bénéfices annuels. Compare cela avec le rendement des obligations d’État américaines, qui tournent autour de 4,5 %. Pourquoi accepterais-tu 2,5 % de rendement avec le risque des actions, alors que tu peux avoir 4,5 % sans risque avec les obligations ? La seule justification est que tu anticipes une forte croissance des bénéfices. Mais si cette croissance déçoit…
Ces ratios élevés ne signifient pas nécessairement qu’un krach est imminent. Les valorisations peuvent rester « irrationnelles » pendant longtemps — comme disait Keynes, « le marché peut rester irrationnel plus longtemps que tu ne peux rester solvable ». Mais ils indiquent que tu paies cher pour les entreprises américaines. Et quand tu paies cher, tes rendements futurs sont généralement plus faibles.
Une étude classique de Vanguard montre que le Shiller CAPE est l’un des meilleurs prédicteurs des rendements à 10 ans : plus le CAPE est élevé au moment de l’achat, plus les rendements futurs sont faibles. Avec un CAPE à 40, les modèles historiques suggèrent des rendements annualisés proches de 0-2 % sur les 10 prochaines années pour les actions américaines. Ce n’est pas une prédiction certaine, mais c’est une probabilité à ne pas ignorer.
Pendant ce temps, les marchés européens affichent un Shiller CAPE d’environ 20-22 — soit la moitié de la valorisation américaine. Cela implique des rendements futurs espérés de 5-7 % par an, bien supérieurs à ceux des États-Unis. Les marchés émergents sont encore moins chers, avec des P/E autour de 12-15x. Cela signifie que ton ETF Monde, massivement investi aux États-Unis, est surpondéré sur les actifs les plus chers et sous-pondéré sur les actifs les moins chers. C’est exactement l’inverse de ce que ferait un investisseur rationnel cherchant à maximiser ses rendements futurs.
Certains rétorquent que les valorisations américaines sont justifiées par la qualité des entreprises : les Magnificent Seven ont des marges élevées, des positions dominantes, une croissance forte. C’est vrai. Mais c’est aussi ce qu’on disait des valeurs tech en 2000, des valeurs bancaires en 2007, des valeurs japonaises en 1989. À chaque fois, les valorisations étaient « justifiées » par des fondamentaux exceptionnels… jusqu’à ce qu’elles ne le soient plus.
Le risque systémique : quand tout le monde fait la même chose
Le troisième problème est plus insidieux : c’est le risque systémique lié à la montée de l’investissement passif. En 2026, les fonds passifs (ETF et fonds indiciels) représentent environ 19 000 milliards de dollars d’actifs sous gestion à l’échelle mondiale, contre 16 000 milliards pour les fonds actifs. Pour la première fois de l’histoire, l’investissement passif a dépassé l’investissement actif en termes d’encours. Et cette tendance s’accélère : en 2025, les ETF américains ont collecté plus de 1 300 milliards de dollars de flux nets, un record absolu qui pulvérise le précédent record de 900 milliards.
Le problème, c’est que tous ces fonds passifs font exactement la même chose. Ils achètent les mêmes actions, dans les mêmes proportions, au même moment. Quand de l’argent frais arrive dans un ETF S&P 500, il est automatiquement réparti selon les pondérations de l’indice : 5 % sur NVIDIA, 4,5 % sur Apple, 3 % sur Microsoft, et ainsi de suite. Les petites entreprises de l’indice — celles qui pèsent 0,01 % — ne reçoivent que des miettes. Personne ne se demande si ces entreprises sont surévaluées, si leurs perspectives sont bonnes, si leur prix reflète leur valeur intrinsèque. L’achat est mécanique, aveugle, automatique.
Cette dynamique crée un effet de feedback positif. Plus une action monte, plus elle pèse dans l’indice, plus les fonds passifs en achètent, plus elle monte encore. C’est un cercle auto-renforçant qui peut pousser les valorisations bien au-delà de ce que justifient les fondamentaux. Michael Green de Simplify Asset Management appelle cela la « spirale passive » : un phénomène où les prix ne reflètent plus la valeur des entreprises, mais simplement l’afflux mécanique d’argent dans les indices.
Le problème, c’est que ce cercle fonctionne aussi à la baisse. Si les investisseurs commencent à retirer massivement de l’argent des ETF — par exemple en cas de panique boursière, de récession, ou de crise de liquidité — les fonds devront vendre mécaniquement les mêmes actions, dans les mêmes proportions. NVIDIA sera vendu. Apple sera vendu. Microsoft sera vendu. La baisse sera amplifiée par le phénomène inverse du cercle vertueux : plus ça baisse, plus les investisseurs paniquent, plus ils retirent, plus les fonds vendent, plus ça baisse. Et comme tous les ETF détiennent les mêmes valeurs, il n’y aura pas d’acheteurs en face pour absorber les ventes. Les prix pourraient s’effondrer bien au-delà de ce que justifient les fondamentaux.
Ce scénario n’est pas théorique. En mars 2020, lors de la panique Covid, les marchés ont chuté de 35 % en quelques semaines. Les ETF obligataires ont connu des « décotes » inédites — leur prix de marché est tombé bien en dessous de la valeur des obligations qu’ils détenaient, car les vendeurs étaient plus nombreux que les acheteurs. La Réserve Fédérale américaine a dû intervenir en urgence, annonçant des achats massifs d’actifs, pour stabiliser les marchés et éviter un effondrement systémique. Si une crise similaire se produisait dans un contexte où l’investissement passif est encore plus dominant — et c’est le cas aujourd’hui — les dégâts pourraient être pires.
Certains analystes, comme Michael Green de Simplify Asset Management ou Terry Smith de Fundsmith, tirent la sonnette d’alarme depuis des années. Ils estiment que la montée du passif crée des « distorsions dangereuses » dans la formation des prix. Les marchés sont censés être des mécanismes de « découverte des prix » : des millions d’investisseurs analysent les entreprises, évaluent leurs perspectives, comparent les valorisations, et le prix qui en résulte reflète la sagesse collective du marché. Mais quand la majorité des flux est passive, cette découverte des prix ne fonctionne plus correctement. Les prix reflètent simplement… les flux d’argent qui arrivent dans les ETF, sans aucune considération pour la valeur sous-jacente.
Le risque de concentration des revenus : tous dans le même business
Un quatrième risque, moins souvent mentionné, concerne la concentration des modèles économiques. Les Magnificent Seven ne sont pas seulement concentrées géographiquement et sectoriellement. Elles sont aussi concentrées en termes de sources de revenus. Google et Meta tirent l’essentiel de leurs revenus de la publicité en ligne — si le marché publicitaire se retourne, les deux souffrent en même temps. Apple et Microsoft dépendent des ventes de hardware et de logiciels aux entreprises et aux particuliers. Amazon domine le e-commerce et le cloud computing. NVIDIA vend des puces pour l’intelligence artificielle.
Tous ces modèles économiques sont liés à la numérisation de l’économie et à la croissance des dépenses technologiques. Si cette tendance structurelle se poursuit, ces entreprises continueront de prospérer. Mais si elle ralentit — par exemple à cause d’une réglementation plus stricte (antitrust, protection des données), d’une saturation des marchés (tout le monde a déjà un smartphone), ou d’un changement de paradigme technologique (nouvelle rupture qui rend l’IA actuelle obsolète) — toutes ces entreprises seront affectées en même temps.
L’exemple de DeepSeek en janvier 2026 est parlant. Quand cette startup chinoise a présenté un modèle d’IA performant et peu coûteux, les marchés ont soudain réalisé que la domination américaine sur l’IA n’était peut-être pas acquise. La thèse d’investissement de NVIDIA — seul fournisseur capable de produire les puces nécessaires à l’IA — a été remise en question. NVIDIA a perdu plusieurs centaines de milliards de dollars de capitalisation en quelques jours. Microsoft, Meta, Alphabet, Amazon — tous investisseurs massifs dans l’IA et clients de NVIDIA — ont été entraînés dans la chute. Ton ETF Monde, massivement exposé à ces valeurs, a subi le choc de plein fouet.
Ce type de corrélation « cachée » entre les modèles économiques est difficile à détecter dans les fiches des ETF. Les indices ne regroupent pas les entreprises par source de revenus, mais par secteur GICS (classification officielle). Or, deux entreprises de secteurs différents peuvent avoir des modèles économiques très similaires. Meta (Services de Communication) et Alphabet (Services de Communication) dépendent tous les deux de la publicité. Amazon (Consommation Discrétionnaire) et Microsoft (Technologies de l’Information) dépendent tous les deux du cloud. Cette corrélation invisible augmente le risque réel de ton portefeuille sans que tu t’en rendes compte.
L’illusion de la diversification multi-ETF
Un dernier piège courant : beaucoup d’investisseurs pensent se diversifier en détenant plusieurs ETF. Un ETF S&P 500, un ETF Nasdaq, un ETF Tech, un ETF Dividendes… Sauf que tous ces ETF contiennent les mêmes actions en haut de leur classement. Apple est dans le S&P 500, dans le Nasdaq, dans les ETF Tech, et dans de nombreux ETF Dividendes. Selon une analyse récente, 771 ETF sur les 4 000 disponibles aux États-Unis détiennent Apple — soit près de 20 % du marché.
Résultat : tu crois diversifier en multipliant les produits, mais tu accumules en réalité des expositions redondantes aux mêmes entreprises. C’est comme acheter trois voitures différentes… qui ont toutes le même moteur. Si le moteur tombe en panne, les trois voitures sont immobilisées.
J’ai fait l’exercice avec un portefeuille « diversifié » typique d’un investisseur français : un ETF MSCI World, un ETF Nasdaq 100, et un ETF CAC 40. Quel est le poids réel d’Apple dans ce portefeuille ? Si tu mets 50 % en MSCI World (où Apple pèse 4,6 %), 30 % en Nasdaq (où Apple pèse 9 %), et 20 % en CAC 40 (où Apple est absent), ton exposition totale à Apple est de 0,5 × 4,6 % + 0,3 × 9 % + 0,2 × 0 % = 5 %. Une seule entreprise représente 5 % de ton portefeuille « diversifié sur trois ETF ».
Fais le même calcul avec Microsoft, NVIDIA, Amazon, Alphabet, Meta. Tu réaliseras que les 10 premières positions de ton portefeuille « multi-ETF » sont exactement les mêmes que celles d’un simple ETF MSCI World, juste avec des pondérations légèrement différentes. Ta diversification est illusoire.
Le risque de change : 70 % en dollars
Un risque souvent négligé par les investisseurs européens : le risque de change. Quand tu achètes un ETF MSCI World, 70 % de tes actifs sont libellés en dollars américains. Si le dollar s’apprécie par rapport à l’euro, tu gagnes. Mais si le dollar se déprécie, tu perds — même si les actions sous-jacentes progressent.
Historiquement, le dollar a connu des cycles de hausse et de baisse assez marqués. Entre 2001 et 2008, le dollar a perdu environ 40 % face à l’euro. Un investisseur européen qui aurait détenu un portefeuille 100 % américain aurait vu ses gains boursiers largement amputés par la dépréciation du dollar. À l’inverse, entre 2008 et 2022, le dollar s’est apprécié, ce qui a boosté les rendements des portefeuilles américains vus depuis l’Europe.
En mars 2026, le dollar est considéré comme surévalué par la plupart des analystes — environ 30 % au-dessus de sa « valeur d’équilibre » selon certains modèles. Si cette surévaluation se corrige dans les années à venir, les investisseurs européens exposés massivement aux États-Unis pourraient subir un double effet négatif : une éventuelle correction des marchés américains, amplifiée par une dépréciation du dollar.
Certains ETF proposent une « couverture de change » (hedged) qui neutralise ce risque. Mais ces produits ont des frais plus élevés et ne sont pas disponibles dans toutes les enveloppes fiscales. La plupart des investisseurs subissent donc le risque de change sans même en être conscients.
🧠 Comment on en est arrivé là (et pourquoi ça ne va pas changer)
La mécanique de l’indice pondéré par la capitalisation
Pour comprendre la concentration actuelle, il faut comprendre comment fonctionne un indice pondéré par la capitalisation boursière. C’est le cas du MSCI World, du S&P 500, du CAC 40, et de la plupart des grands indices mondiaux. Le principe est simple : chaque entreprise pèse dans l’indice en proportion de sa capitalisation boursière (cours de l’action × nombre d’actions en circulation).
Cette méthode a l’avantage d’être simple, transparente et peu coûteuse à répliquer. Pas besoin de rééquilibrer constamment le portefeuille : si une action monte, son poids dans l’indice augmente automatiquement, et le fonds n’a rien à faire. Mais elle a un inconvénient majeur : elle surpondère mécaniquement les gagnants du passé. Plus une action a monté, plus elle pèse dans l’indice, plus les fonds passifs en achètent, plus elle monte encore.
C’est exactement ce qui s’est passé avec les Magnificent Seven. Ces entreprises ont connu une croissance spectaculaire depuis 2010, portées par la révolution numérique, le cloud computing, les réseaux sociaux et maintenant l’intelligence artificielle. Leur capitalisation a explosé, et leur poids dans les indices avec. En 2010, Apple pesait environ 2 % du S&P 500. Aujourd’hui, elle en représente presque 7 %. NVIDIA pesait moins de 0,5 % il y a cinq ans ; elle en représente maintenant plus de 5 %.
L’effet boule de neige des flux passifs
La montée de l’investissement passif a amplifié ce phénomène. Chaque euro investi dans un ETF S&P 500 est automatiquement réparti selon les pondérations de l’indice. Cela signifie que 5 % de cet euro va vers NVIDIA, 4,5 % vers Apple, etc. Les petites entreprises de l’indice ne reçoivent que des miettes. Plus les flux vers les ETF augmentent, plus les grandes capitalisations bénéficient d’achats mécaniques, plus leur cours monte, plus leur poids dans l’indice augmente, plus elles reçoivent de flux… C’est un effet boule de neige auto-renforçant.
Entre 2005 et 2025, les actifs sous gestion dans les fonds passifs sont passés de 2 000 milliards à plus de 12 000 milliards de dollars. En 2000, les fonds passifs ne représentaient que 15 % du marché ; aujourd’hui, ils en représentent plus de 50 %. Cette croissance spectaculaire a canalisé des flux massifs vers les plus grandes capitalisations, accentuant leur domination.
Le phénomène est particulièrement marqué aux États-Unis, où la culture de l’investissement passif est la plus développée. Les plans de retraite américains (401k) proposent quasi systématiquement des fonds indiciels à bas coût. Les conseillers financiers recommandent massivement les ETF. Les médias financiers vantent les mérites de la gestion passive. Tout cela a créé un consensus culturel autour de l’investissement indiciel, qui s’auto-renforce à chaque nouvel épargnant converti.
Pourquoi les actifs ne « font pas le ménage »
En théorie, les investisseurs actifs devraient jouer un rôle de contrepoids. Quand une action devient trop chère par rapport à ses fondamentaux, les gérants actifs devraient la vendre, ce qui ferait baisser son cours et rétablirait l’équilibre. C’est le principe de la « découverte des prix » qui fait la beauté des marchés financiers depuis des siècles.
Mais dans la pratique, ce mécanisme est grippé pour plusieurs raisons. D’abord, les gérants actifs sont de moins en moins nombreux et de moins en moins influents. Leur part de marché diminue chaque année au profit du passif. Ensuite, beaucoup de gérants actifs sont eux-mêmes contraints de détenir les grandes capitalisations pour ne pas trop s’écarter de leur indice de référence. Un gérant de fonds actions américaines qui sous-pondérerait massivement Apple prendrait un risque énorme pour sa carrière : si Apple continue de monter, il sous-performera son benchmark et perdra des clients.
Enfin, la montée du passif a créé un phénomène de sélection adverse. Les meilleurs analystes et les meilleurs gérants ont de plus en plus de mal à battre les indices, précisément parce que les flux passifs poussent mécaniquement les grandes capitalisations à la hausse. Découragés, beaucoup d’entre eux jettent l’éponge et rejoignent… des fonds passifs. C’est un cercle vicieux qui affaiblit progressivement la capacité du marché à corriger les excès de valorisation.
La prophétie autoréalisatrice de l’investissement passif
Il y a quelque chose de profondément ironique dans le succès de l’investissement passif. La théorie originelle, développée par des économistes comme Eugene Fama, reposait sur l’hypothèse que les marchés sont « efficients » : les prix reflètent toute l’information disponible, et il est impossible de battre le marché de façon consistante. Dans ce cadre, il est rationnel d’acheter simplement l’indice et de minimiser les frais.
Mais cette théorie suppose implicitement qu’il existe suffisamment d’investisseurs actifs pour assurer l’efficience des marchés. Ce sont eux qui analysent les entreprises, comparent les valorisations, arbitrent les écarts de prix. Sans eux, les marchés ne seraient plus efficients — les prix ne refléteraient plus l’information, mais simplement les flux.
Or, plus l’investissement passif progresse, plus cette hypothèse d’efficience est fragilisée. C’est ce que certains appellent le « paradoxe de Grossman-Stiglitz » : si tout le monde devient passif, plus personne ne fait le travail d’analyse qui rend les marchés efficients, et il devient alors rationnel de redevenir actif pour exploiter les inefficiences… ce qui rend les marchés à nouveau efficients. En théorie, un équilibre devrait émerger. En pratique, nous n’y sommes peut-être pas encore.
Ce qui pourrait changer (mais ne changera probablement pas)
À court terme, rien n’indique que la tendance vers le passif va s’inverser. Les avantages des ETF — frais bas, transparence, liquidité, simplicité — sont trop importants. Les plans de retraite continueront de proposer des fonds indiciels. Les conseillers financiers continueront de les recommander. Les nouveaux investisseurs continueront de les acheter. La machine est lancée, et elle a trop d’inertie pour s’arrêter.
Ce qui pourrait changer, en revanche, c’est la composition des indices eux-mêmes. Les fournisseurs d’indices comme MSCI ou S&P pourraient décider de plafonner le poids des plus grandes valeurs, ou d’exclure certaines entreprises jugées trop dominantes. Certains indices « cappés » existent déjà : le MSCI World 10/40, par exemple, limite le poids de chaque entreprise à 10 % maximum, et le poids cumulé des entreprises de plus de 5 % à 40 %. Mais ces indices sont moins populaires et moins liquides que les versions standard.
L’autre scénario de changement serait un krach majeur des valeurs tech, qui révélerait brutalement les risques de la concentration. Si les Magnificent Seven perdaient 50 % de leur valeur — comme ce fut le cas pour les stars de la bulle internet en 2000-2002 — les investisseurs prendraient soudain conscience de leur exposition. Beaucoup chercheraient à diversifier différemment. Les flux vers les ETF thématiques « hors tech » ou vers les marchés émergents pourraient s’accélérer.
Mais pour l’instant, tant que la tech américaine continue de performer — et elle a délivré +21,6 % en 2025 — personne n’a envie de changer une formule qui gagne. L’inertie et le confort de l’investissement passif continueront de dominer. Et la concentration continuera de s’accentuer.
Le débat académique : bulle ou pas bulle ?
La question de savoir si l’investissement passif crée une « bulle » fait l’objet d’un débat intense dans les cercles académiques et financiers. D’un côté, des voix comme Michael Green (Simplify Asset Management) ou l’économiste Jeffrey Gundlach affirment que les flux passifs ont déconnecté les prix des fondamentaux et créé une situation de bulle potentielle. Ils pointent du doigt la concentration record, les valorisations élevées, et la mécanique auto-renforçante des achats indiciels.
De l’autre côté, des chercheurs comme ceux de l’Investment Company Institute (ICI) ou de Vanguard rétorquent que les flux passifs ne représentent qu’une fraction du volume de trading quotidien, et que les investisseurs actifs restent suffisamment présents pour assurer la découverte des prix. Ils notent que même si les actifs passifs ont dépassé les actifs actifs en termes de stock, la grande majorité des transactions est toujours réalisée par des traders actifs.
La vérité est probablement quelque part entre les deux. L’investissement passif n’a pas (encore) détruit la capacité du marché à fixer les prix correctement. Mais il a clairement amplifié certaines tendances, notamment la concentration sur les méga-capitalisations et la corrélation entre les grandes valeurs. Et si la tendance vers le passif se poursuit — ce qui semble probable — ces effets pourraient s’accentuer.
Pour toi, investisseur individuel, la conclusion pratique est simple : ne mise pas tout sur un seul cheval, même si ce cheval s’appelle « ETF Monde » et semble être le consensus du marché. Diversifie au-delà de ce que le marché te propose par défaut.
🛡️ Comment vraiment diversifier ton portefeuille
Étape 1 : Accepter que l’ETF Monde ne suffit pas
La première étape, c’est de prendre conscience du problème. Non, ton ETF Monde n’est pas une solution de diversification complète. C’est un excellent produit pour t’exposer aux grandes entreprises des pays développés, mais il ne te protège pas contre les risques géographiques (domination américaine), sectoriels (surpondération tech) ou de valorisation (prix élevés aux États-Unis).
Cette prise de conscience est importante parce que la narration dominante autour des ETF Monde est extrêmement positive. Les influenceurs financiers, les blogs de personal finance, les conseillers robo-advisors — tous recommandent l’ETF Monde comme LA solution pour l’investisseur particulier. « Achète un ETF Monde, fais du DCA, et oublie pendant 20 ans. » Ce conseil n’est pas mauvais en soi — il est même bien meilleur que la plupart des alternatives (stock-picking amateur, trading spéculatif, produits complexes). Mais il est incomplet. Il ne te dit pas ce que tu achètes vraiment. Il ne te prépare pas aux scénarios adverses.
Cela ne veut pas dire que tu dois vendre ton ETF Monde. C’est toujours un excellent cœur de portefeuille, avec des frais imbattables (souvent moins de 0,20 % par an) et une simplicité de gestion appréciable. La liquidité est excellente — tu peux acheter ou vendre en quelques secondes. La fiscalité en PEA est avantageuse — pas d’impôt sur les plus-values tant que tu ne retires pas. Le rééquilibrage automatique te fait économiser du temps et des frais de transaction.
Mais tu dois le considérer pour ce qu’il est : une exposition concentrée au marché américain avec un peu de diversification internationale, pas un portefeuille mondial équilibré. C’est un excellent point de départ, pas une destination finale. Une fois que tu as accepté cette réalité, tu peux passer à l’étape suivante : construire autour de ce cœur pour créer une véritable diversification.
La bonne nouvelle, c’est que cette construction n’a rien de compliqué. Quelques ETF complémentaires, bien choisis, peuvent transformer radicalement le profil de risque de ton portefeuille. Voyons comment.
Étape 2 : Rééquilibrer géographiquement
La façon la plus directe de réduire ta concentration américaine est d’ajouter une poche d’actions hors États-Unis. Plusieurs options s’offrent à toi. Tu peux acheter un ETF MSCI World ex-USA, qui réplique l’indice mondial en excluant les États-Unis. Cet indice contient 775 entreprises réparties dans 22 pays : Japon (20 %), Royaume-Uni (13 %), Canada (12 %), France (9 %), Suisse (8 %), etc. Les frais sont généralement comparables à ceux d’un ETF World classique (0,15-0,25 % par an).
Les principales positions du MSCI World ex-USA sont très différentes de celles du MSCI World : ASML (semi-conducteurs néerlandais), Roche (pharma suisse), AstraZeneca (pharma britannique), Novartis (pharma suisse), HSBC (banque britannique), Nestlé (agroalimentaire suisse), Shell (énergie britannique). Tu remarqueras que la tech est beaucoup moins présente, et que les secteurs défensifs (santé, consommation de base, finance) dominent. C’est exactement le contrepoids dont tu as besoin.
Une autre option est d’acheter des ETF régionaux pour cibler des zones spécifiques. Un ETF Europe (Stoxx 600 ou MSCI Europe) t’expose aux grandes entreprises européennes : LVMH, Nestlé, Novo Nordisk, ASML, SAP, etc. Un ETF Japon (MSCI Japan ou Nikkei 225) t’expose à la troisième économie mondiale : Toyota, Sony, Keyence, Mitsubishi, etc. Un ETF Marchés Émergents (MSCI Emerging Markets) t’expose à la Chine (Alibaba, Tencent, BYD), l’Inde (Reliance, HDFC Bank), Taiwan (TSMC), la Corée (Samsung), le Brésil (Petrobras, Vale) et d’autres économies en croissance.
Quelle répartition choisir ? Il n’y a pas de réponse unique, mais voici plusieurs approches raisonnables. La première approche est de répliquer le PIB mondial plutôt que la capitalisation boursière. Si tu veux une exposition proche du PIB mondial réel (et non de la capitalisation boursière), tu pourrais viser environ 50 % États-Unis, 25 % Europe/Japon, 25 % Émergents. C’est très différent de la répartition d’un ETF World standard (70 % USA, 30 % reste du monde développé, 0 % émergents).
La deuxième approche est de simplement diluer la concentration américaine sans bouleverser complètement ton allocation. Par exemple, tu pourrais garder 70 % en ETF MSCI World et ajouter 30 % en ETF Émergents. Cela ramènerait ton exposition américaine à environ 49 % (70 % × 70 %), ce qui reste élevé mais moins extrême.
La troisième approche est d’équilibrer entre développés et émergents. Si tu crois au potentiel de croissance des économies émergentes, tu pourrais viser 60 % développés (via MSCI World) et 40 % émergents (via MSCI EM). Attention toutefois : les émergents sont plus volatils et ont connu des décennies difficiles dans le passé.
Quelle que soit l’approche choisie, l’important est de sortir du tout-USA et d’avoir une réflexion consciente sur ta répartition géographique, plutôt que d’accepter passivement celle imposée par l’indice.
Étape 3 : Diversifier sectoriellement
Au-delà de la géographie, tu peux aussi réduire ta concentration sectorielle. L’idée est de compléter ton ETF Monde (surpondéré en tech) par des expositions à des secteurs sous-représentés. Quelques pistes :
L’énergie : Les valeurs pétrolières et gazières ne pèsent qu’environ 4 % du MSCI World, alors qu’elles jouent un rôle crucial dans l’économie mondiale — comme on l’a vu avec la guerre en Iran qui a fait flamber le pétrole à 93 dollars le baril. Un ETF sectoriel énergie (comme le Lyxor Stoxx Europe 600 Oil & Gas ou l’iShares Global Energy) peut compléter ton exposition. Ces valeurs ont tendance à bien performer quand l’inflation monte et quand les tensions géopolitiques s’intensifient — exactement les moments où les valeurs tech souffrent.
Les matières premières : L’or, l’argent, le cuivre, le lithium, les métaux industriels ne sont pas dans les indices actions. Ce sont pourtant des actifs essentiels à l’économie réelle, et ils offrent une vraie décorrélation avec les marchés boursiers. Tu peux y accéder via des ETF/ETC spécialisés (comme le WisdomTree Physical Gold ou l’Invesco Bloomberg Commodity). En période d’inflation ou de crise de confiance dans les devises, les matières premières — et l’or en particulier — tendent à surperformer.
L’immobilier : Les foncières cotées (REITs ou SIIC en France) offrent une exposition à l’immobilier physique avec la liquidité d’un actif coté. Elles sont présentes dans les indices actions, mais en proportion limitée (environ 2-3 % du MSCI World). Un ETF immobilier mondial (comme l’iShares Global REIT ou le SPDR Dow Jones Global Real Estate) peut renforcer cette poche. Attention : les foncières sont sensibles aux taux d’intérêt, et elles ont beaucoup souffert en 2022-2023.
Les « value » : Les actions « value » (décotées par rapport à leurs fondamentaux : faible P/E, rendement élevé, décote sur actif net) ont historiquement bien performé sur longue période, mais elles sont sous-représentées dans les indices pondérés par la capitalisation, qui favorisent mécaniquement les valeurs de croissance (les « growth »). Un ETF « value » (comme l’iShares Edge MSCI World Value Factor) ou un ETF « dividendes » (comme le Vanguard FTSE All-World High Dividend Yield) peut rééquilibrer ton exposition vers des entreprises plus matures, moins chères, et plus génératrices de cash.
Les petites capitalisations : Le MSCI World ne contient que des grandes et moyennes capitalisations (« large cap » et « mid cap »). Les petites capitalisations (« small cap »), qui représentent environ 15 % de la capitalisation boursière mondiale, sont exclues. Historiquement, les small caps ont surperformé les large caps sur très longue période — c’est ce qu’on appelle la « prime de taille ». Un ETF small cap mondial (comme l’iShares MSCI World Small Cap) peut compléter ton exposition et réduire ta dépendance aux méga-capitalisations.
Attention toutefois à ne pas tomber dans l’excès inverse : multiplier les ETF sectoriels et factoriels peut vite devenir ingérable. L’idée n’est pas de construire un portefeuille de 20 lignes, mais d’identifier les 2-3 poches complémentaires les plus pertinentes pour ton profil et de les ajouter à ton cœur de portefeuille.
Étape 4 : Sortir des actions (un peu)
La vraie diversification ne s’arrête pas aux actions. Pour réduire la volatilité de ton portefeuille et te protéger contre les scénarios extrêmes, tu dois aussi détenir des actifs décorrélés des marchés actions. Quelques options :
Les obligations : Les obligations d’État de qualité (OAT françaises, Bunds allemands, Treasuries américains) ont historiquement tendance à monter quand les actions baissent — même si cette relation s’est affaiblie récemment. Elles apportent de la stabilité et des revenus réguliers. En 2022, cette corrélation négative a été mise à mal (actions et obligations ont baissé ensemble), mais sur longue période, les obligations restent un diversifiant utile.
L’or : Le métal jaune est la valeur refuge par excellence. Il ne produit rien, mais il conserve sa valeur sur très longue période et tend à s’apprécier en période de crise. L’or a battu des records en ce début 2026, dépassant les 5 100 dollars l’once, preuve de son attrait en période d’incertitude géopolitique. Une poche de 5-10 % d’or physique ou d’ETF or peut jouer un rôle de « parachute » en cas de krach.
Le cash : Ne sous-estime pas la valeur de la liquidité. Avoir 10-20 % de ton patrimoine en cash (livret A, LDDS, fonds euros) te permet de traverser les crises sans vendre à perte, et de saisir les opportunités quand les marchés corrigent. Le cash a un coût d’opportunité (il ne rapporte presque rien), mais il a une valeur inestimable : celle de te laisser le choix.
Les SCPI et l’immobilier : L’immobilier physique ou papier (SCPI) offre une décorrélation partielle avec les marchés actions. Les revenus locatifs sont relativement stables, et les valorisations suivent des cycles différents de ceux de la Bourse. Attention toutefois : certaines SCPI traversent actuellement des turbulences (comme Perial O₂ et Grand Paris, qui ont suspendu leurs souscriptions fin février 2026).
Étape 5 : Considérer l’équipondération
Une approche plus radicale pour réduire la concentration est de passer à des indices équipondérés plutôt que pondérés par la capitalisation. Dans un indice équipondéré, chaque entreprise a le même poids (par exemple, 0,2 % pour chacune des 500 entreprises du S&P 500), quelle que soit sa capitalisation. Cela évite la surpondération des géants tech et donne plus de place aux moyennes capitalisations.
Il existe des ETF équipondérés sur le S&P 500 (comme le RSP aux États-Unis ou des équivalents européens). Leur performance historique est légèrement supérieure à celle des indices pondérés par la capitalisation sur très longue période, mais avec plus de volatilité et des frais un peu plus élevés (généralement 0,20-0,40 % contre 0,03-0,10 % pour les ETF standard). C’est une option à considérer pour diversifier ton cœur de portefeuille.
L’inconvénient de l’équipondération, c’est qu’elle nécessite un rééquilibrage fréquent. Quand une action monte plus que les autres, il faut en vendre pour ramener son poids à la moyenne. Cela génère des frais de transaction et potentiellement des frottements fiscaux. C’est pourquoi les ETF équipondérés ont des frais plus élevés.
Étape 6 : Ne pas en faire trop
Un dernier conseil : ne complexifie pas excessivement. L’objectif n’est pas de détenir 15 ETF différents, ce qui rendrait ton portefeuille ingérable et augmenterait tes frais de transaction. L’objectif est d’avoir une allocation réfléchie, qui corrige les principaux biais de l’ETF Monde tout en restant simple à gérer.
J’ai vu des portefeuilles d’investisseurs particuliers avec 20, 30, parfois 40 lignes différentes. Des ETF thématiques sur la robotique, l’eau, le cannabis, la cybersécurité, les batteries, l’hydrogène… Chaque ligne représente 2-3 % du portefeuille, et l’investisseur a l’impression d’être ultra-diversifié. En réalité, la plupart de ces ETF thématiques contiennent les mêmes méga-caps tech dans leurs premières positions. Et surtout, ce portefeuille est ingérable : impossible de suivre 40 lignes, de comprendre ce qu’on possède, de rééquilibrer efficacement.
Une approche raisonnable pour un investisseur européen pourrait ressembler à ceci : - 50 % ETF MSCI World (cœur de portefeuille) - 15 % ETF Marchés Émergents (exposition aux économies en croissance) - 15 % ETF Europe ou MSCI World ex-USA (rééquilibrage géographique) - 10 % Or physique ou ETF or (valeur refuge) - 10 % Obligations ou fonds euros (stabilité)
Cette allocation ramène ton exposition américaine à environ 35-40 % (au lieu de 70 %), ajoute une exposition aux émergents (absente du MSCI World), et inclut des actifs décorrélés (or, obligations) pour amortir les chocs. C’est un portefeuille simple — 5 lignes seulement — mais beaucoup mieux diversifié que 100 % MSCI World.
Une alternative plus agressive pour quelqu’un avec un horizon très long (20 ans ou plus) et une forte tolérance au risque : - 40 % ETF MSCI World - 30 % ETF Marchés Émergents - 20 % ETF Small Cap Monde - 10 % Or
Cette allocation surpondère les émergents et les petites capitalisations — deux segments historiquement plus performants mais plus volatils. Elle ne contient pas d’obligations, ce qui la rend inadaptée pour quelqu’un qui approche de la retraite ou qui a une faible tolérance au risque.
Cette allocation n’est pas parfaite, et elle n’est pas adaptée à toutes les situations. Elle suppose un horizon d’investissement long (10 ans ou plus) et une tolérance au risque modérée. Elle ne tient pas compte de ta situation fiscale, de tes autres actifs (immobilier, entreprise), de tes projets de vie. Mais elle illustre l’idée : garder l’ETF Monde comme base, et le compléter pour corriger ses biais.
Étape 7 : Réviser régulièrement
La dernière étape, souvent négligée, est de réviser ton allocation régulièrement. Les pondérations des indices changent avec le temps. La domination américaine pourrait s’accentuer ou diminuer. De nouveaux risques peuvent émerger (géopolitique, technologique, réglementaire). Ton propre horizon d’investissement et ta tolérance au risque évoluent aussi avec l’âge et les circonstances de vie.
Je te recommande de faire un check-up annuel de ton portefeuille. C’est un exercice simple qui prend 30 minutes et qui peut faire une vraie différence. Ouvre les fiches de tes ETF, regarde les 10 premières positions, compare les pondérations géographiques et sectorielles avec ce que tu visais. Si les écarts sont importants (par exemple, si les États-Unis sont passés de 70 % à 75 % de ton portefeuille grâce à leur surperformance), envisage de rééquilibrer.
Le rééquilibrage n’est pas un market timing. Tu ne cherches pas à prédire quel marché va monter ou baisser. Tu cherches simplement à maintenir ton allocation cible dans le temps, quelles que soient les évolutions de marché. C’est une discipline mécanique, pas une spéculation.
Ce rééquilibrage peut se faire de deux façons. La méthode « active » consiste à vendre ce qui a trop monté pour acheter ce qui a moins monté. Par exemple, si les actions américaines ont surperformé et représentent maintenant 80 % de ton portefeuille au lieu de 70 %, tu vends 10 % d’actions américaines et tu achètes des émergents ou de l’or. Cette méthode est efficace mais génère des frais de transaction et potentiellement des frottements fiscaux (si tu réalises des plus-values imposables).
La méthode « passive » consiste à orienter tes nouveaux versements vers les poches sous-pondérées. Au lieu de rééquilibrer activement, tu diriges simplement tes prochains achats vers les actifs qui ont pris du retard. Cette méthode est généralement préférable car elle évite les frais de transaction et les éventuels frottements fiscaux. Elle fonctionne bien si tu es en phase d’accumulation et que tu investis régulièrement.
Dans tous les cas, l’important est de ne pas oublier cette étape. Beaucoup d’investisseurs passifs se contentent d’acheter leur ETF Monde chaque mois et de l’oublier pendant des années. C’est déjà très bien — et certainement mieux que de ne rien faire. Mais une révision annuelle de ton allocation peut t’éviter de te retrouver avec un portefeuille complètement déséquilibré au moment où tu en as besoin.

Voilà, tu sais maintenant ce qu’il y a vraiment dans ton ETF Monde. Tu sais que derrière les 1 319 entreprises et les 23 pays se cache une réalité beaucoup plus concentrée : 70 % aux États-Unis, 25 % sur 10 entreprises, une surpondération massive de la tech. Tu sais que cette concentration crée des risques réels — corrélation, valorisation, change, systémique — que la plupart des investisseurs ignorent ou sous-estiment.
Je ne te dis pas que l’ETF Monde est un mauvais produit. Au contraire, c’est probablement le meilleur rapport qualité-prix disponible pour un investisseur particulier qui veut s’exposer aux marchés actions mondiaux. Les frais sont dérisoires (souvent 0,10-0,20 % par an), la liquidité est excellente, la fiscalité (en PEA) est avantageuse. Pour quelqu’un qui débute et qui veut garder les choses simples, acheter régulièrement un ETF Monde et le conserver sur le long terme reste une stratégie parfaitement valable. Tu feras mieux que 90 % des investisseurs qui tentent de « battre le marché » avec des stratégies compliquées.
Mais je te dis que l’ETF Monde ne suffit pas pour une diversification complète. Si tu veux vraiment protéger ton patrimoine contre les différents scénarios — krach tech, déclin américain, inflation, crise géopolitique, dépréciation du dollar — tu dois aller au-delà. Tu dois ajouter des poches géographiques (émergents, ex-USA), des poches sectorielles (énergie, matières premières, immobilier), et des poches d’actifs décorrélés (obligations, or, cash).
Le plus important, c’est de savoir ce que tu possèdes. Trop d’investisseurs achètent des ETF « en aveugle », sans regarder la composition réelle de l’indice sous-jacent. Ils croient diversifier en multipliant les produits, alors qu’ils accumulent des expositions redondantes. Ils croient être protégés contre les risques, alors qu’ils sont concentrés sur un seul pays et un seul secteur. Ils croient suivre une stratégie « passive », alors qu’ils font en réalité un pari actif sur la tech américaine.
Cette prise de conscience est la première étape vers une meilleure gestion de ton patrimoine. Une fois que tu sais exactement ce que tu détiens, tu peux prendre des décisions éclairées : accepter la concentration si tu crois à la domination américaine à long terme, ou la réduire si tu préfères une approche plus prudente. Dans les deux cas, c’est ton choix, pas un choix par défaut imposé par la structure de l’indice.
Prends le temps, ce week-end, d’ouvrir les fiches de tes ETF. Regarde les 10 premières positions. Regarde la répartition géographique. Regarde la répartition sectorielle. Compare avec ce que tu pensais détenir. Tu seras peut-être surpris. Et cette surprise sera le début d’une meilleure compréhension de ton portefeuille — et d’une meilleure diversification.
Les marchés sont imprévisibles. Les empires boursiers montent et descendent. Le Japon dominait le monde en 1989 ; il a fallu 34 ans pour retrouver les sommets. Les États-Unis dominent aujourd’hui ; qui sait ce qu’il en sera dans 20 ans ? La seule chose que tu contrôles vraiment, c’est ta propre allocation. Fais-en bon usage.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.