
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 169 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
📊 Partie 1, Les chiffres bruts décodés
🛰️ Partie 2, Ce qu’il y a vraiment dans SpaceX
⚠️ Partie 3, Les questions inconfortables que tu dois te poser avant de cliquer
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 107 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

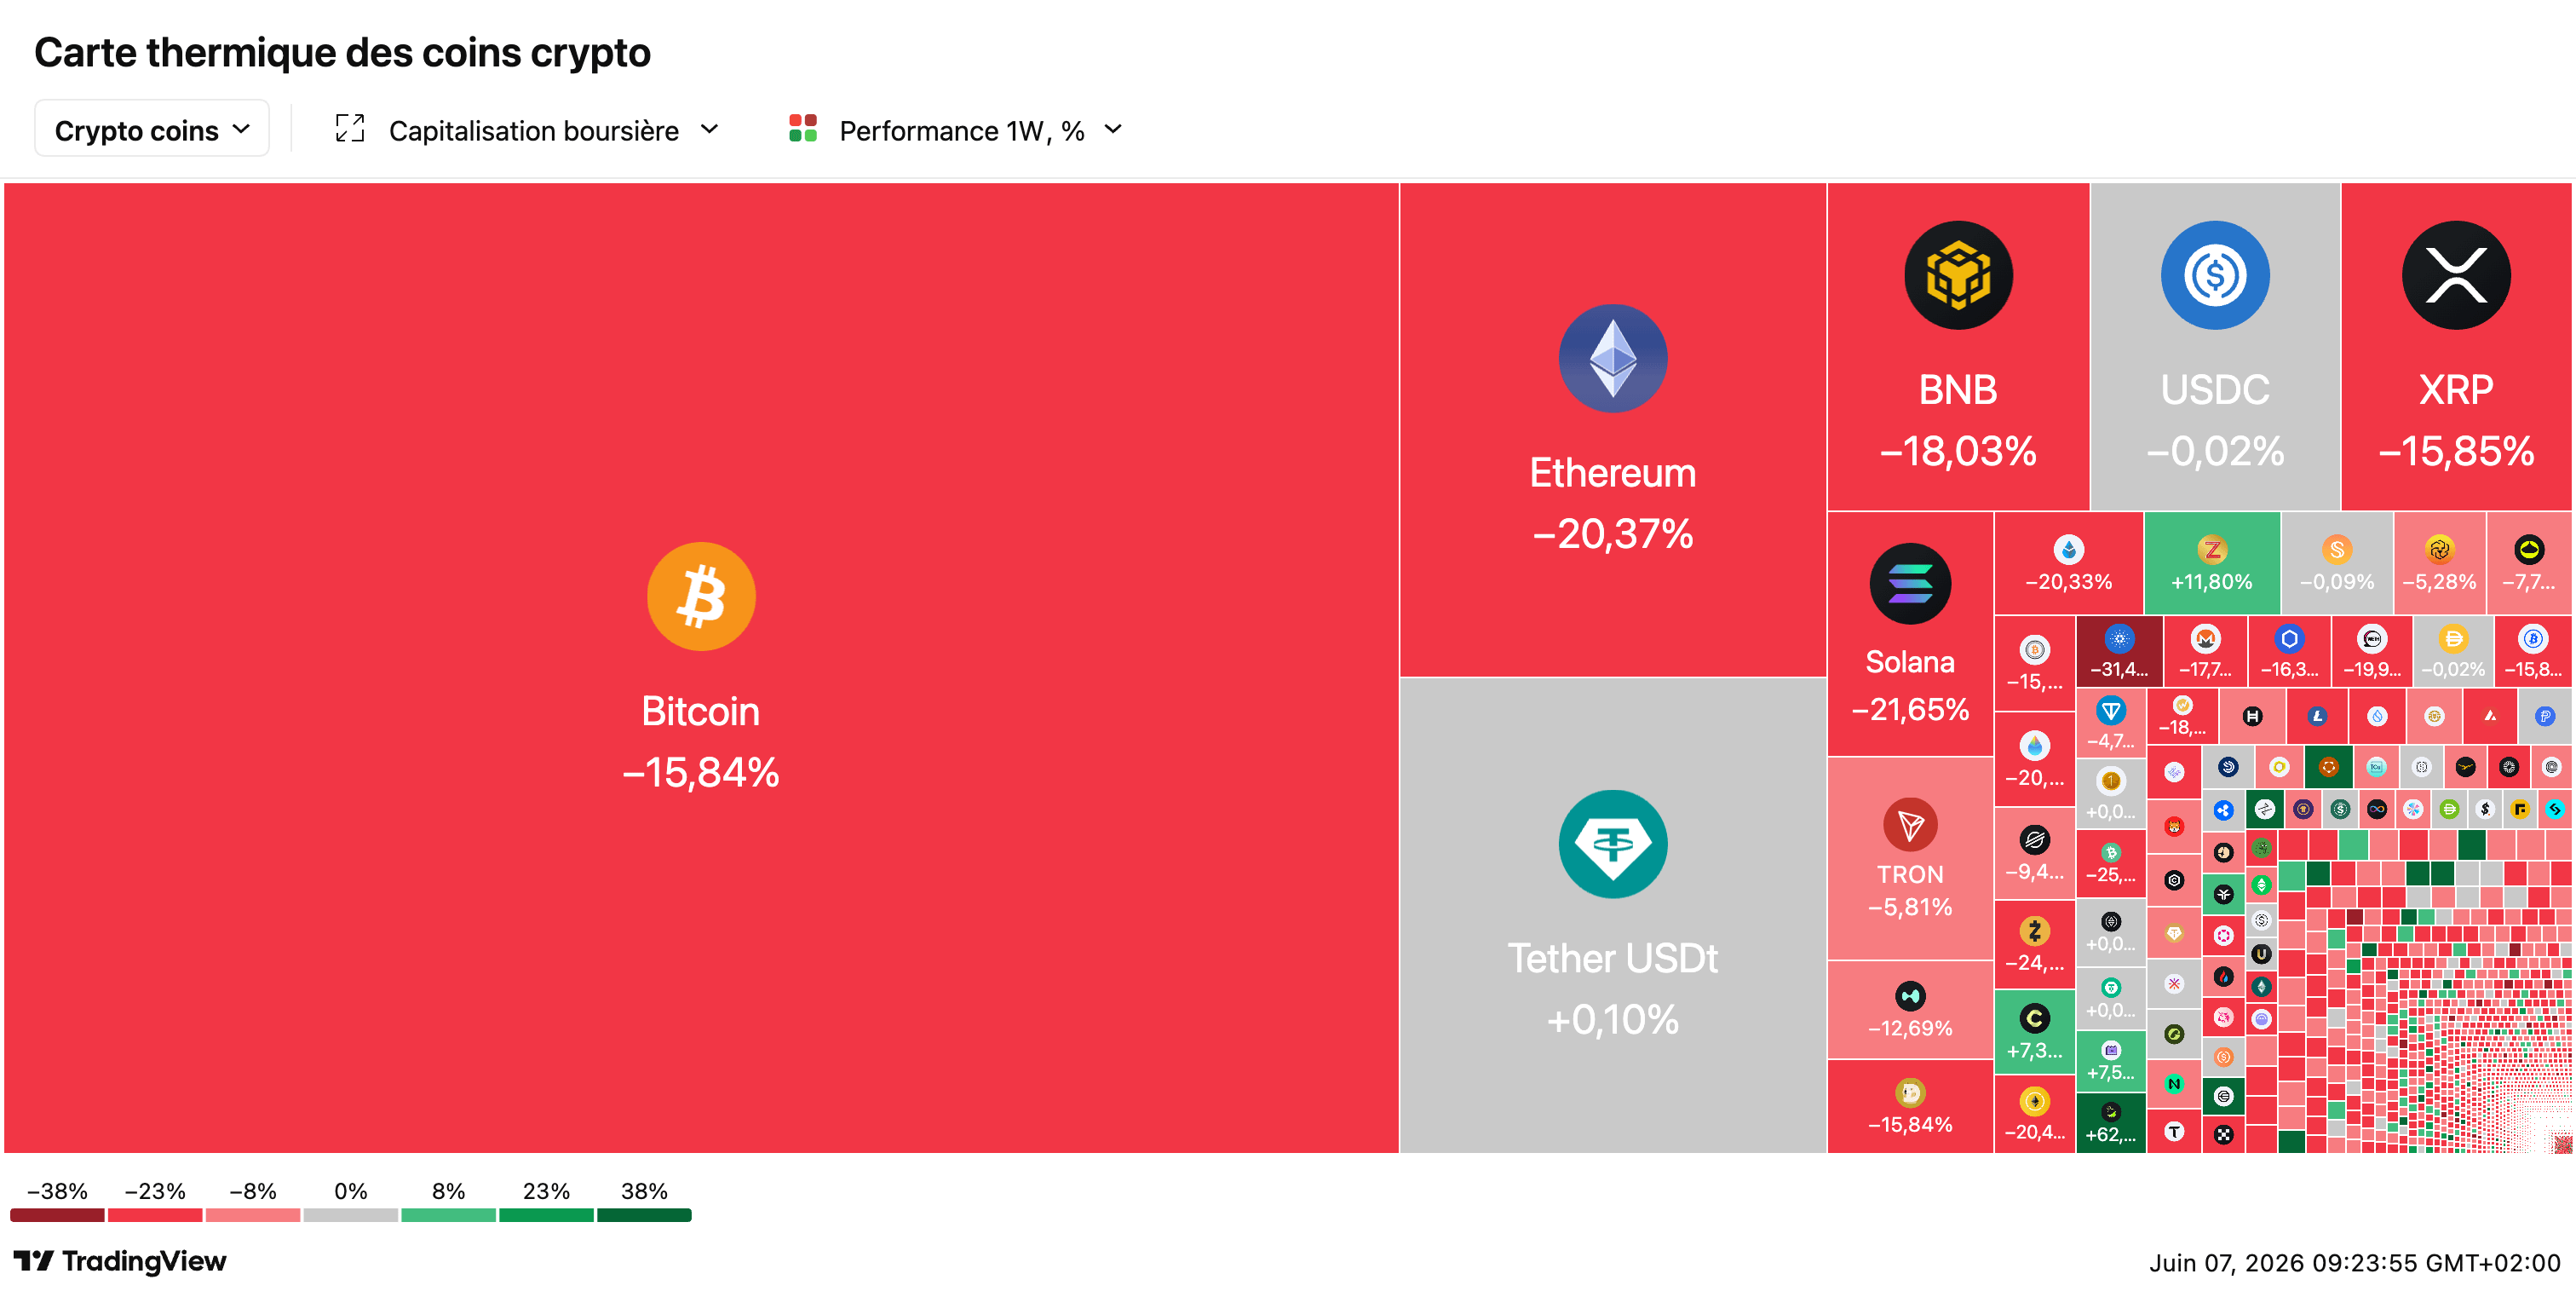

🤖 OpenAI prépare la plus grande refonte de ChatGPT depuis son lancement : “Le chat est mort”, lâche un cadre d’OpenAI. La start-up à 850 Mds $ de valorisation transforme son chatbot en “super-application“ combinant agents IA et outils de codage (Codex, 5 M d’utilisateurs hebdomadaires). Objectif : augmenter les revenus avant l’IPO, alors que la majorité des utilisateurs de ChatGPT sont gratuits. Les clients entreprises (2 millions) représentent 40 % du CA, bientôt 50 %. L’interface va pousser les utilisateurs vers le codage, la génération d’images et les apps partenaires (Canva, Booking). À terme, OpenAI veut “une seule entité capable de répondre à tous vos besoins”.
📱 Télécoms France : Bouygues, Orange et Free s’accordent pour racheter SFR à 20,35 Mds € : Coup de tonnerre : le consortium mené par Bouygues Telecom signe un protocole d’accord pour acquérir SFR auprès de Patrick Drahi, réduisant le marché mobile français de 4 à 3 acteurs. L’offre finale égale les 20,4 Mds € proposés en avril (vs 17 Mds initiaux en octobre). Bouygues conservera l’activité entreprises, les trois opérateurs se partageront le mobile et le haut débit grand public. Finalisation prévue au S2 2027 si les régulateurs de Paris et Bruxelles approuvent — historiquement méfiants envers les fusions “4 à 3”.
🇨🇴 Colombie : les obligations bondissent, les marchés parient sur “El Tigre” : Le populiste de droite Abelardo de la Espriella, alias “El Tigre“, a obtenu 44 % au premier tour de la présidentielle, promettant de réduire l’État de 40 % et de combattre la criminalité. Les obligations colombiennes signent leur meilleure semaine en 3 ans (rendement 10 ans : -0,9 pt à 12,3 %), le peso atteint son plus haut depuis 2021. Les investisseurs espèrent un renversement des politiques de Petro (déficit à 6 % du PIB, inflation à 5,7 %). Mais des analystes doutent : De la Espriella n’a pas de majorité au Congrès et son plan manque de détails concrets.
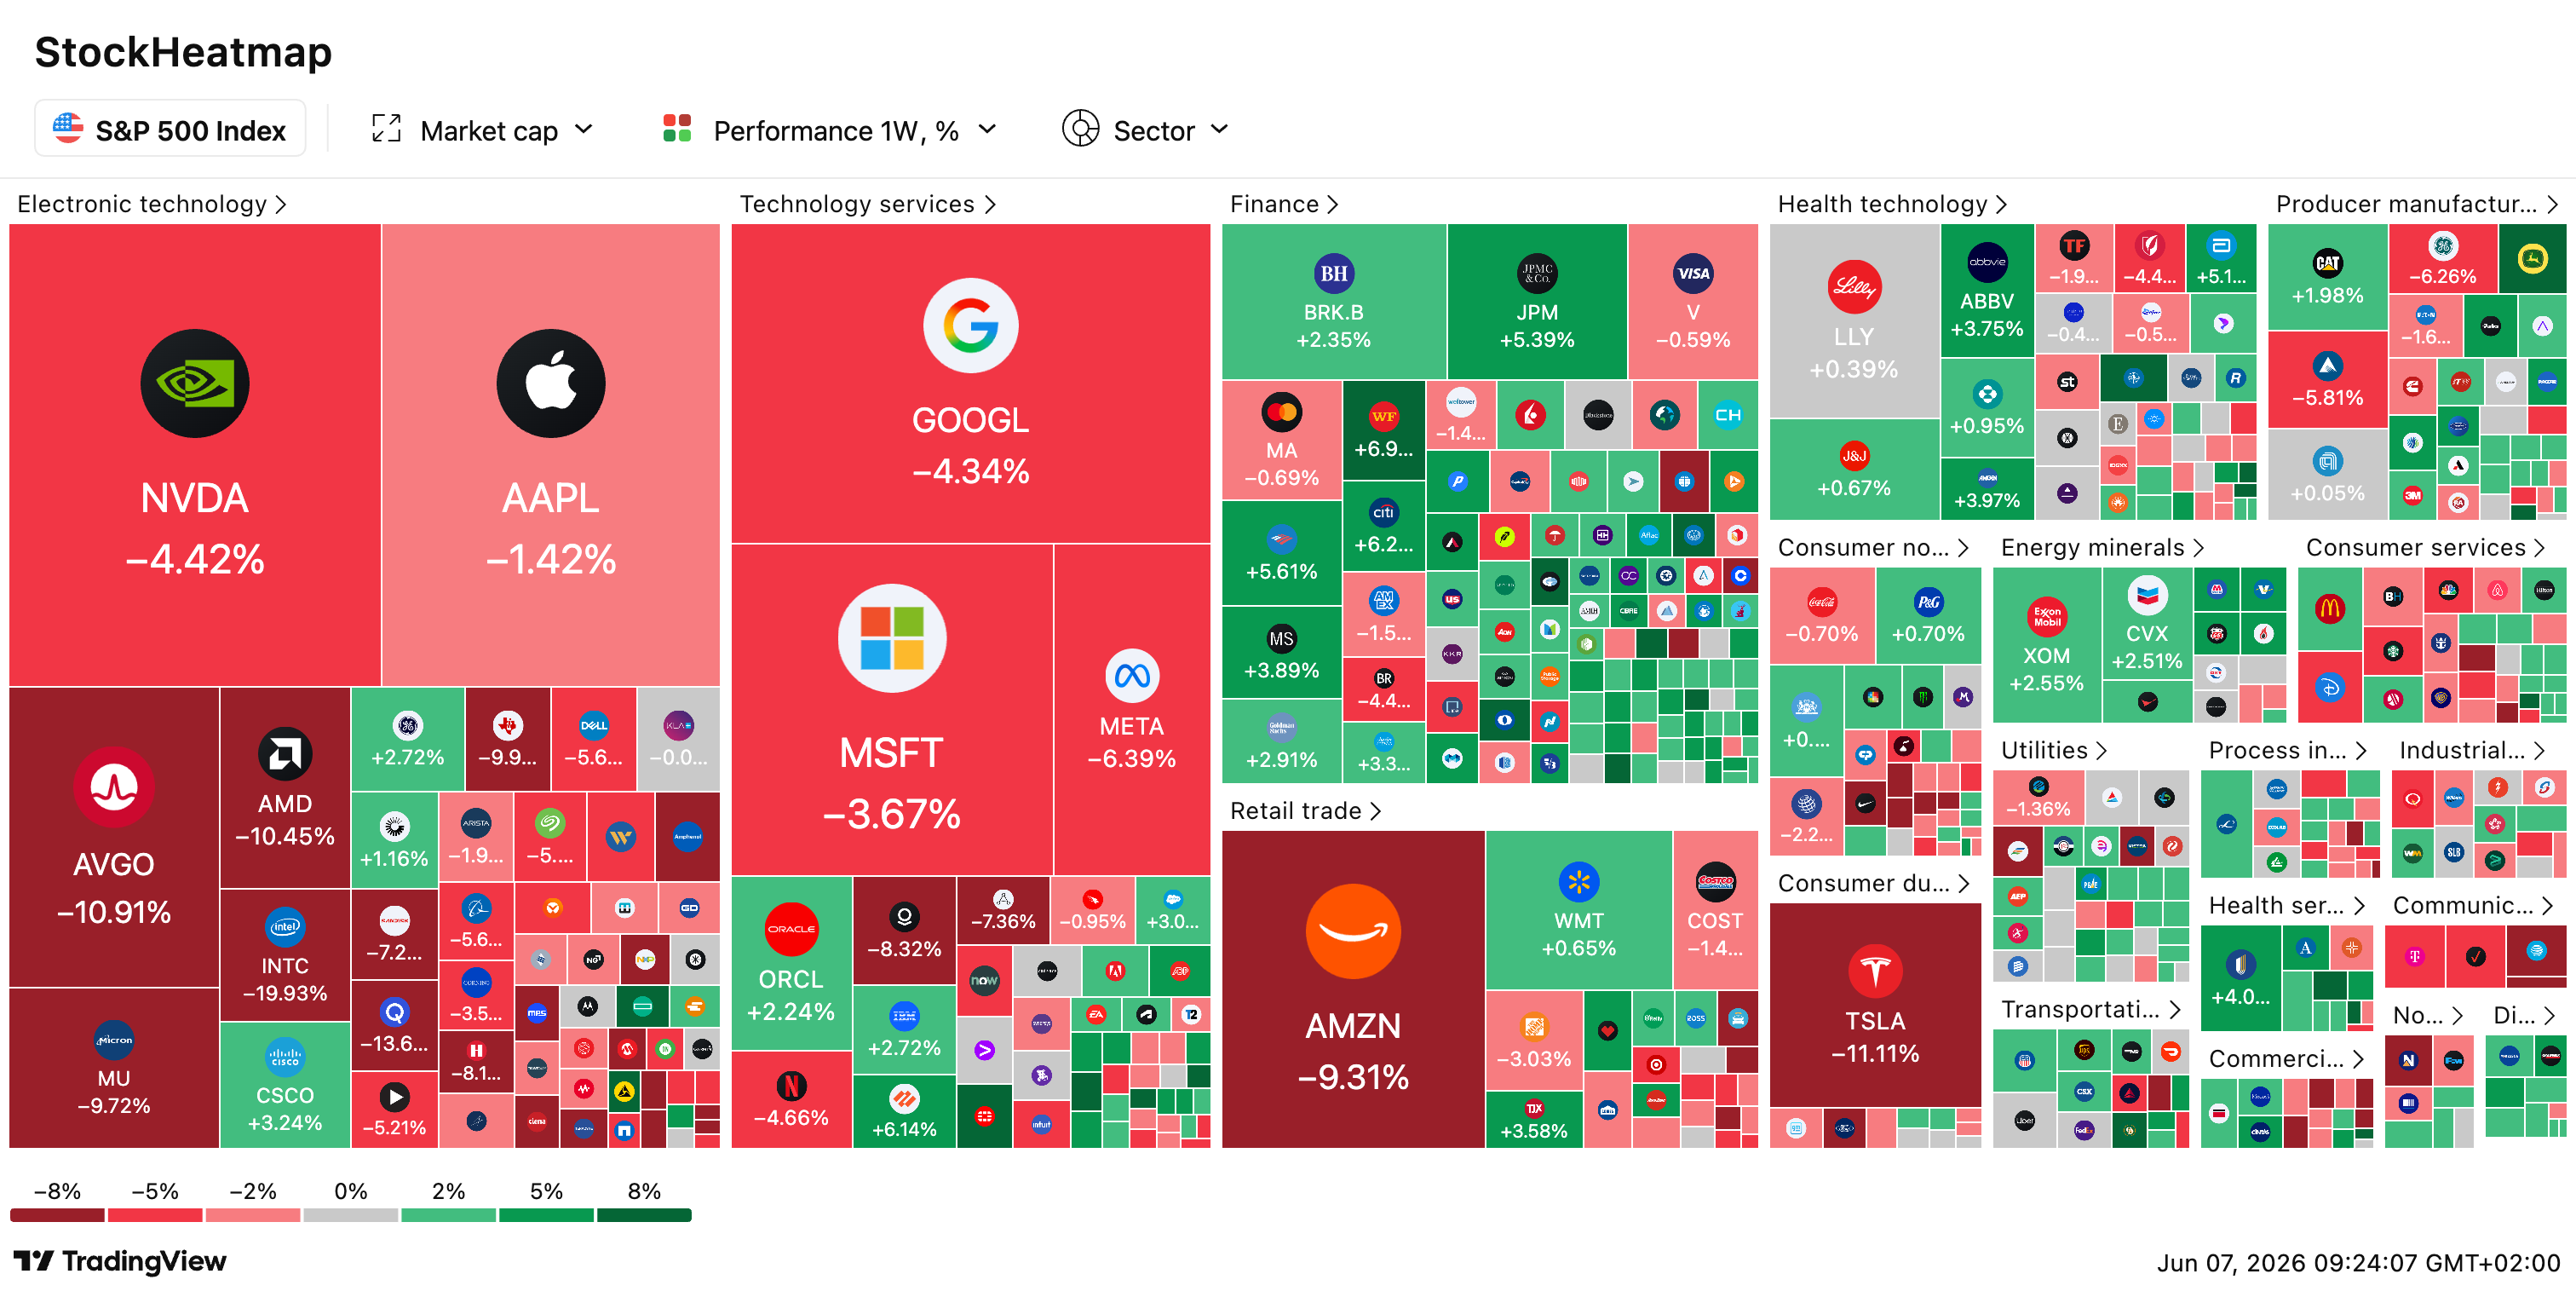
📉 Nasdaq : -4,2 %, pire séance depuis le “Liberation Day” d’avril 2025 : Coup de froid sur la tech US : le Nasdaq plonge de -4,2 %, l’indice Philadelphia Semiconductor de -10,3 % (pire journée depuis mars 2020). En cause : un rapport emploi US bien meilleur qu’attendu (172 000 créations vs 85 000 anticipées), qui ravive les paris sur une hausse des taux de la Fed d’ici décembre. Le rendement US 2 ans bondit à 4,17 % (plus haut en 15 mois). Nvidia -6 %, Intel -11 %, SK Hynix -10 %. Mauvais timing : l’IPO de SpaceX (1 780 Mds $ de valorisation visée) est prévue la semaine prochaine.
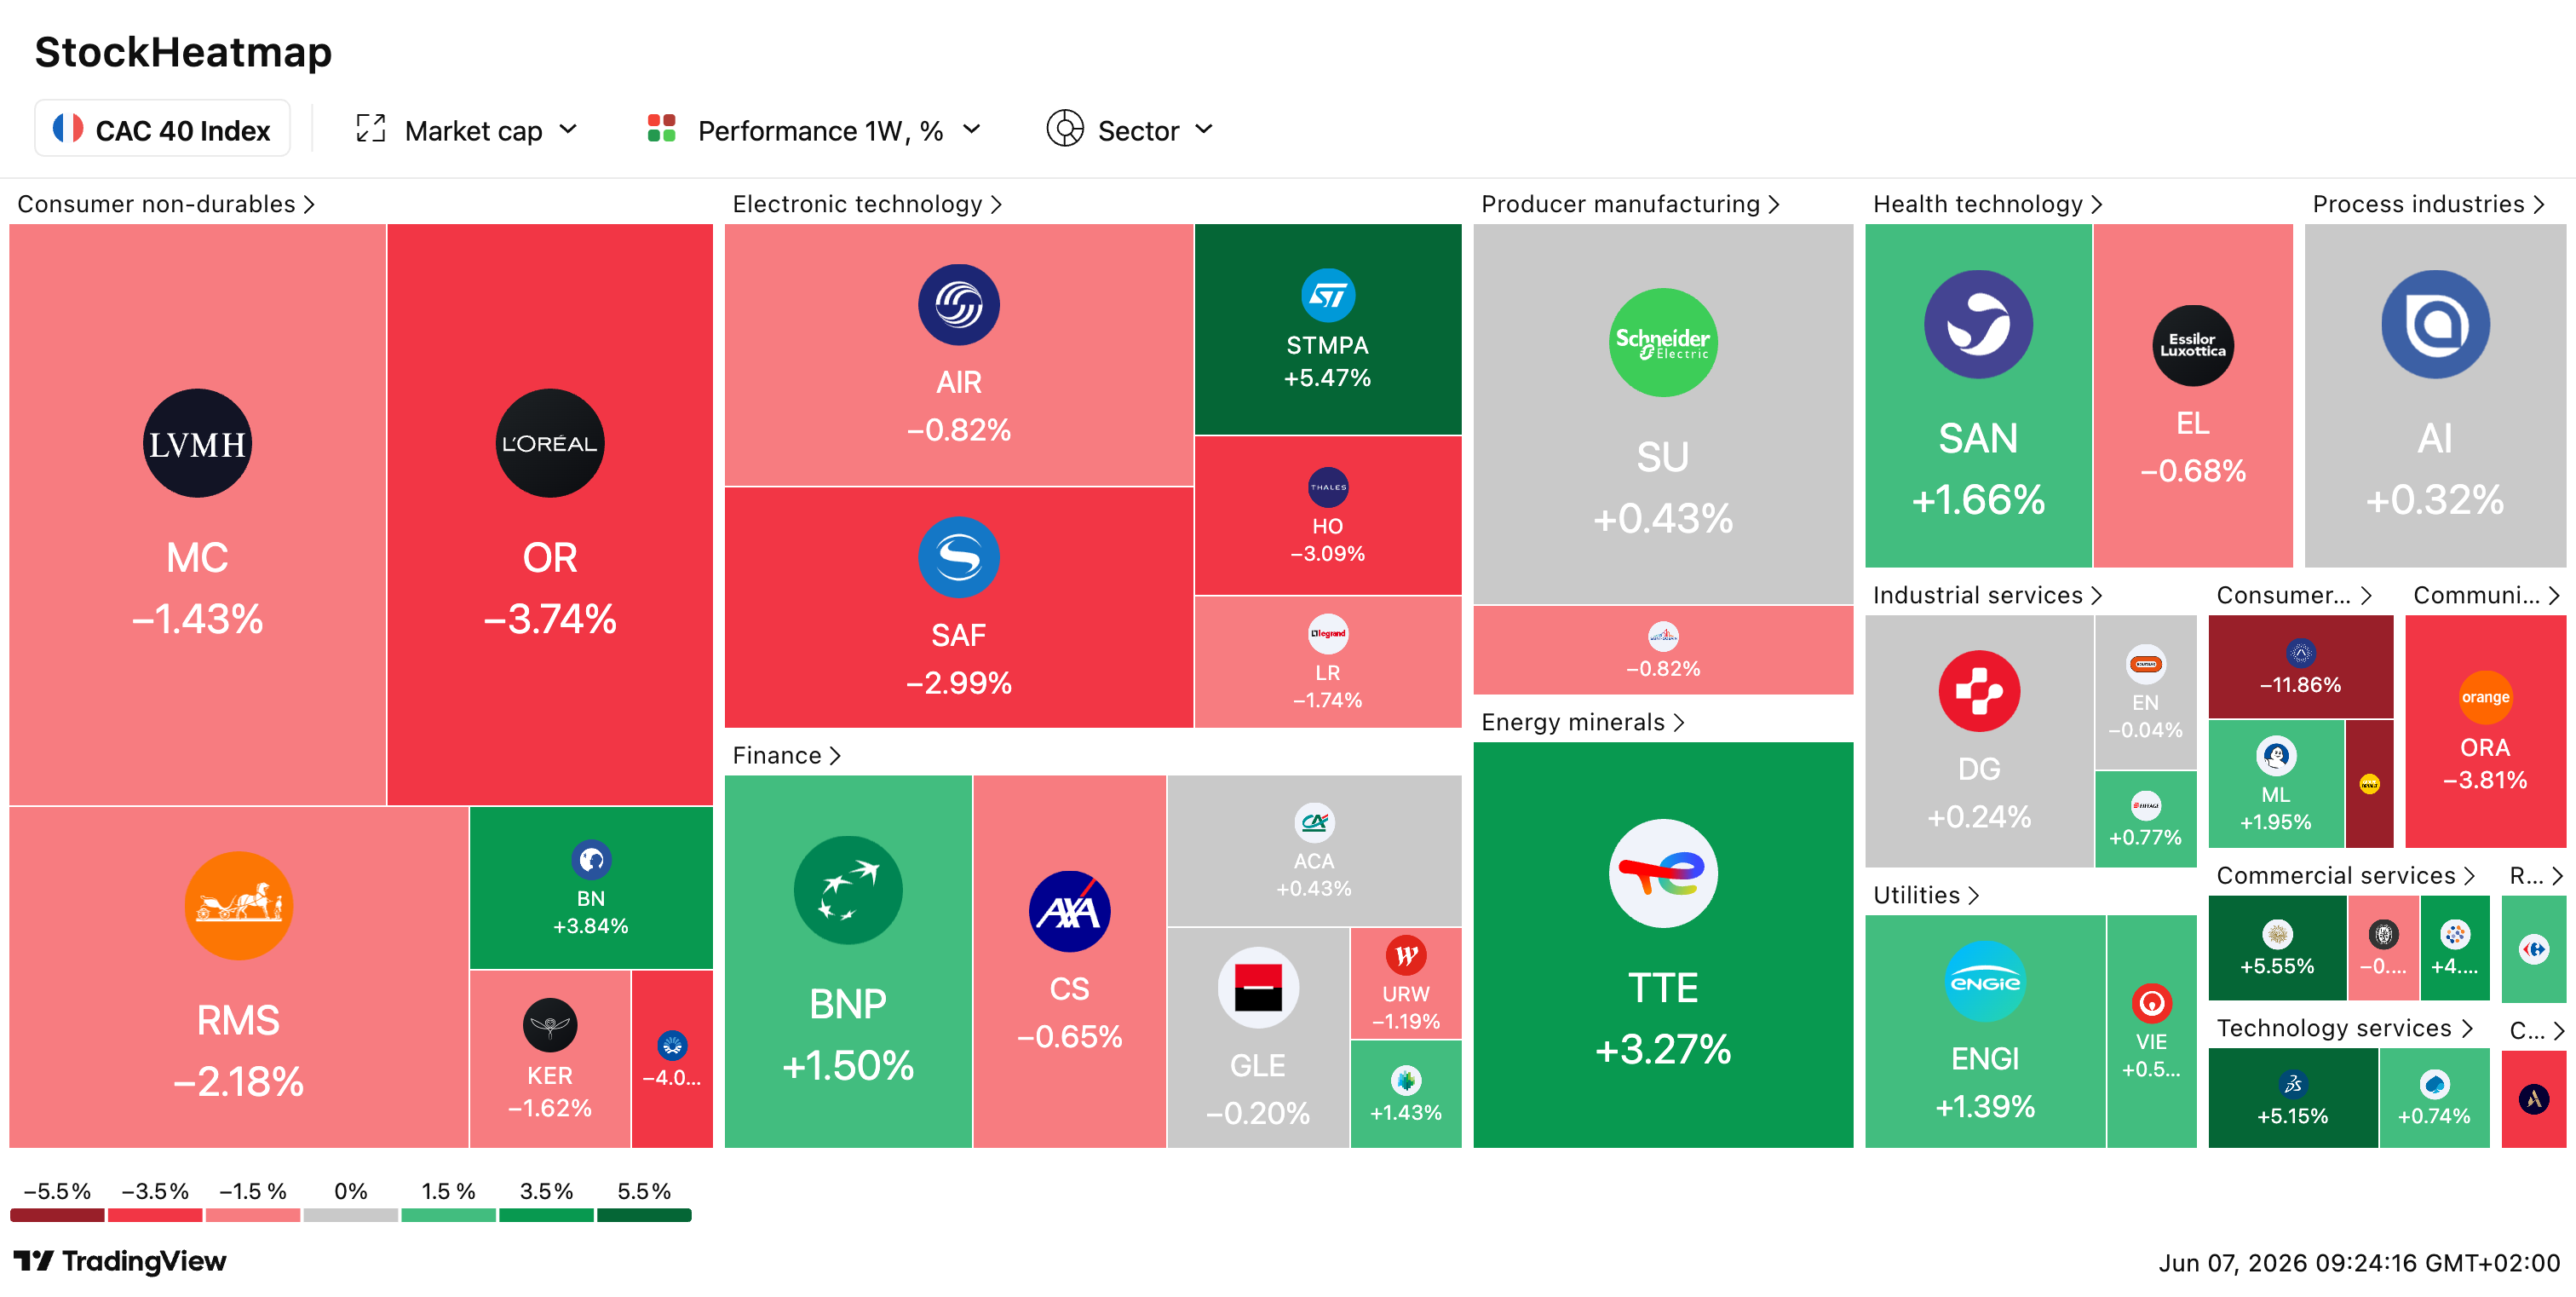
📊 CAC 40 : -0,32 % à 8 218 pts, la tech recule sur les craintes de hausse de tau : L’indice parisien efface ses gains matinaux, plombé par les valeurs technologiques après le rapport emploi US. STMicro -5,5 %, Soitec -6 %, Wavestone -8 %. Le secteur des semi-conducteurs corrige après une série haussière historique — Broadcom avait perdu 280 Mds $ de capitalisation la veille sur des résultats pourtant solides. Côté Iran, les négociations se poursuivent sans conclusion, le Brent reste sous 94 $. La BCE devrait annoncer jeudi une première hausse de taux de 25 pb. Selon le CME FedWatch, la probabilité d’un tour de vis de la Fed d’ici décembre atteint 64 %.

23h47, jeudi 4 juin 2026. Antoine, 34 ans, ingénieur informatique chez un grand éditeur de logiciels parisien, m’envoie un message WhatsApp. Le ton est nerveux. “Nicolas, je dois absolument acheter du SpaceX. C’est le nouvel Apple, le nouveau Tesla, mais en encore plus gros. Mon courtier propose la souscription dans une enveloppe spéciale, j’hésite à mettre 15 000 €. Tu en penses quoi ?” Je lis le message le vendredi matin en buvant mon café. Je sens la fébrilité, la FOMO, l’impression de tenir entre les mains le ticket pour une révolution patrimoniale personnelle. Je sens aussi qu’Antoine n’a probablement pas regardé un seul chiffre du dossier, mais qu’il a vu passer trois posts LinkedIn et deux vidéos YouTube cette semaine.
Je lui pose trois questions par retour de message. Premièrement, quelle est la valorisation visée pour l’IPO ? Antoine me répond “très haute, autour de 2 000 milliards je crois”. C’est globalement juste, on est à 1 750 milliards officiellement. Deuxièmement, quel est le chiffre d’affaires 2025 de SpaceX ? Silence. Antoine ne sait pas, “sans doute beaucoup, c’est une grosse boîte”. Le chiffre réel est de 18,67 milliards de dollars. Troisièmement, à combien de fois le chiffre d’affaires se paie l’action à l’IPO ? Antoine ne comprend pas la question. Pourtant c’est exactement la question centrale, et la réponse est édifiante : à 1 750 milliards de valorisation sur 18,67 milliards de revenus, SpaceX se paye environ 94 fois son chiffre d’affaires annuel. Pour comparer, Nvidia, la valeur la plus chère du top 10 mondial actuel, se paie environ 35 fois ses revenus selon les ratios récents. SpaceX entre donc en Bourse à un multiple presque trois fois plus élevé que la valeur la plus chère du marché américain.
Cette conversation avec Antoine illustre parfaitement ce qui va probablement se passer chez des centaines de milliers d’épargnants français dans les jours qui viennent. Des décisions d’allocation patrimoniale prises sur des bases émotionnelles, sans avoir regardé les chiffres, sans avoir mesuré la taille de ligne dans le contexte du patrimoine total, sans avoir compris ce qui est exactement vendu derrière le mot “SpaceX”. Cette newsletter n’a pas pour but de te dire si tu dois acheter ou pas. Elle a pour but de te donner la grille de lecture complète pour que tu prennes ta décision en connaissance de cause, comme un investisseur adulte plutôt que comme un fan qui veut faire partie de l’aventure.
Pour planter le décor en cinq lignes avant d’entrer dans le détail. SpaceX a déposé son prospectus S-1 le 20 mai 2026 auprès de la SEC américaine. La cotation est prévue le 11 ou 12 juin 2026 sur le Nasdaq sous le ticker SPCX. Le prix d’introduction est fixé à 135 dollars par action, après un stock split 5:1. La valorisation visée est de 1 750 milliards de dollars. La levée prévue est comprise entre 50 et 75 milliards de dollars, ce qui en fait probablement la plus grosse IPO de l’histoire des marchés financiers, dépassant largement les introductions précédentes les plus spectaculaires.
Cette édition est construite en quatre parties qui s’enchaînent dans une logique précise. La première partie pose les chiffres bruts décodés : valorisation, levée, place dans le classement mondial, ratios financiers comparés. La deuxième partie déroule ce qu’il y a vraiment dans SpaceX : Starlink, le spatial historique, l’intelligence artificielle issue de xAI, et la stratégie d’ensemble. La troisième partie attaque les questions inconfortables : multiples vertigineux, risque d’exécution industrielle, dépendance à Musk, concurrence d’Amazon Kuiper. La quatrième partie te donne les trois leçons patrimoniales à tirer de cet événement, indépendamment de ta décision finale d’investir ou pas. Conclusion avec un défi concret pour ce week-end et un cadre d’allocation prudentielle.
Une dernière chose avant de plonger. Je vais être pédagogique mais rigoureux. Tous les chiffres avancés sont sourcés auprès du prospectus S-1, des publications de la SEC, des grands médias financiers (Bloomberg, Reuters, Investing, FrenchWeb, Clubic, Tesla-Mag, ToutSurMesFinances) et des analyses de courtiers (IG, XTB, Phemex). Les sources complètes sont en fin de newsletter. Mon but n’est pas de te faire fantasmer ou de te faire peur, c’est de te donner les éléments factuels pour décider toi-même.
📊 Partie 1, Les chiffres bruts décodés
Une valorisation à 1 750 milliards de dollars, qu’est-ce que ça veut dire concrètement
Quand on annonce une valorisation à 1 750 milliards de dollars pour une introduction en Bourse, l’immense majorité des épargnants ne se représente pas concrètement ce que ce nombre signifie. Mille sept cent cinquante milliards de dollars. Pour donner des points de comparaison qui te permettront de visualiser, cette valorisation représente :
Plus de 1 600 milliards d’euros au taux de change actuel, soit l’équivalent du PIB annuel cumulé de la France et de la Belgique. Plus de la moitié de la capitalisation totale du CAC 40 à fin mai 2026. Approximativement 15 fois la capitalisation de LVMH, le premier groupe de luxe mondial et la plus grosse valeur française. Environ 60 % de la capitalisation actuelle d’Amazon, qui est pourtant l’un des leaders mondiaux du commerce en ligne et du cloud computing depuis plus de 25 ans.
Pour resituer cette valorisation dans le classement mondial des plus grosses capitalisations boursières, regardons les données récentes vérifiées par les principaux agrégateurs financiers (Bloomberg, AlphaSense, CompaniesMarketCap). Au 21 avril 2026, le top 5 mondial s’établissait ainsi : Nvidia à 4 910 milliards de dollars en première position, suivie d’Alphabet à 4 071 milliards, Apple à 4 009 milliards, Microsoft à 3 580 milliards, et Amazon à environ 2 720 milliards. Les places 6 à 10 sont occupées par Saudi Aramco, Meta, TSMC, Broadcom et Eli Lilly, avec des capitalisations comprises entre 1 600 et 2 200 milliards de dollars selon les fluctuations récentes.
À 1 750 milliards de dollars, SpaceX entrerait donc directement au 6e, 7e ou 8e rang mondial des capitalisations boursières dès son premier jour de cotation, juste derrière les géants Saudi Aramco et Meta, devant probablement TSMC et Broadcom. C’est inédit dans l’histoire des introductions en Bourse. Aucune entreprise n’a jamais accédé au top 10 mondial dès le premier jour de cotation sur les marchés publics. Saudi Aramco, qui avait introduit en 2019, avait visé un peu plus haut (environ 1 700 milliards de dollars d’objectif) mais avait dû revoir à la baisse pour son introduction effective à 1 880 milliards. SpaceX vise donc une trajectoire comparable à celle d’Aramco, sur une fenêtre temporelle compressée à quelques jours plutôt que sur plusieurs années de présence sur les marchés.
L’analogie qui rend les chiffres tangibles
Pour rendre cette valorisation à 1 750 milliards de dollars vraiment tangible dans ton esprit, voici une analogie que je trouve éclairante. Imagine que tu sois en train de discuter d’une transaction immobilière, et qu’on te propose d’acheter l’intégralité du parc immobilier privé d’une grande ville française. Paris intra-muros, c’est environ 1,1 million de logements, valorisés en moyenne 10 000 à 12 000 euros le mètre carré pour 60 mètres carrés en moyenne, soit une valeur totale du parc résidentiel privé parisien d’environ 700 à 800 milliards de dollars selon les estimations 2026.
Conclusion : la valorisation de SpaceX à 1 750 milliards de dollars représente plus de deux fois l’ensemble du parc immobilier résidentiel privé de Paris intra-muros. Si tu vendais tous les appartements parisiens à leurs propriétaires actuels, tu n’aurais même pas la moitié du capital nécessaire pour acheter SpaceX à la valorisation visée. Quand tu mets cette comparaison en perspective, tu réalises l’ampleur véritable de ce qui est demandé aux marchés financiers pour absorber cette IPO. Et tu peux te poser la question légitime : combien de SpaceX peuvent exister simultanément dans une économie mondiale ? Si la réponse honnête est “pas beaucoup”, cela commence à expliquer pourquoi certains analystes considèrent ces multiples comme déraisonnables.
Une levée de fonds de 50 à 75 milliards de dollars, contexte historique
Le deuxième chiffre vertigineux à appréhender, c’est le montant de la levée elle-même. SpaceX vise à lever entre 50 et 75 milliards de dollars lors de cette IPO selon les chiffres confirmés par le dépôt S-1 et relayés par XTB, IG et plusieurs médias financiers. Pour comparer avec les autres grandes IPO de l’histoire, c’est massif. Saudi Aramco avait levé 25,6 milliards de dollars en 2019, ce qui était à l’époque le record absolu. Alibaba avait levé 25 milliards en 2014. Facebook 16 milliards en 2012. Visa 17,9 milliards en 2008. Avec une fourchette de 50 à 75 milliards, SpaceX viserait donc à doubler ou tripler le record absolu d’IPO de tous les temps en un seul mouvement.
À quoi servira cette levée ? Le prospectus S-1 et les communications publiques de SpaceX donnent des indications précises. Premier poste, le financement de l’infrastructure Starlink, dont le déploiement de la nouvelle génération de satellites V3 (avec un térabit par seconde de capacité chacun selon les indications de SpaceX) nécessite des dizaines de milliards de dollars d’investissements industriels. Deuxième poste, le développement et le déploiement de Starship, le successeur de Falcon 9, qui a déjà absorbé environ 15 milliards de dollars d’investissements cumulés selon les chiffres officiels du dépôt S-1. Troisième poste, le financement massif de l’infrastructure IA issue de la fusion avec xAI en février 2026, notamment des centres de calcul et des serveurs informatiques de pointe nécessaires aux modèles génératifs.
Le point crucial à comprendre : cette levée ne sert pas à enrichir les actionnaires existants (mécanisme classique des IPO où les fondateurs et early investors monétisent leur participation). Elle sert principalement à financer la construction d’une infrastructure industrielle et technologique dont les rendements ne seront pas matérialisés avant plusieurs années. Tu n’achètes pas une boîte mature et rentable. Tu achètes une option sur la construction d’une infrastructure planétaire qui doit encore prouver sa rentabilité. Cette distinction est fondamentale pour calibrer ta décision.
La règle d’or à mémoriser, le multiple prix sur chiffre d’affaires
Avant de continuer, je veux te transmettre le ratio le plus important à comprendre pour calibrer toute IPO ou toute action individuelle, et c’est celui qu’Antoine ne connaissait pas dans notre échange. Le ratio prix sur chiffre d’affaires (price-to-sales ratio, ou PSR), c’est le rapport entre la capitalisation boursière de l’entreprise et son chiffre d’affaires annuel. Il te dit combien tu paies pour un euro de revenus actuels.
🎯 Capitalisation boursière ÷ Chiffre d’affaires annuel = Multiple PSR (price-to-sales)
Plus ce ratio est élevé, plus tu paies cher chaque euro de revenus que l’entreprise génère aujourd’hui. Plus le ratio est élevé, plus tu paries sur la croissance future plutôt que sur la rentabilité actuelle.
Calculons pour SpaceX. Capitalisation visée : 1 750 milliards de dollars. Chiffre d’affaires 2025 : 18,67 milliards de dollars. Le ratio PSR est donc de 1 750 / 18,67 = 93,7. À l’IPO, tu paies environ 94 dollars pour chaque dollar de revenus annuels actuels de SpaceX. C’est un multiple stratosphérique au sens propre du terme.
Pour comparer avec les références du marché actuel. Nvidia, l’entreprise la plus chère du top 10 mondial actuel, se paie environ 35 fois ses revenus annuels, ce qui est déjà considéré comme une valorisation très élevée par les analystes traditionnels. Apple se paie environ 9 fois ses revenus. Microsoft environ 13 fois. Amazon environ 4 fois. Alphabet environ 7 fois. Sur le S&P 500 dans son ensemble, le ratio PSR moyen historique est autour de 2 à 3 fois sur le long terme. SpaceX entre donc en Bourse à un multiple qui n’a aucun équivalent parmi les très grandes capitalisations mondiales.
Cette comparaison n’est pas pour disqualifier l’investissement, parce que SpaceX peut justifier ces multiples vertigineux si certaines hypothèses se réalisent (croissance massive de Starlink, succès de Starship, déploiement de l’infrastructure IA et compute orbital). Mais elle te dit clairement ce que tu paies : tu paies un futur extraordinaire à des conditions extrêmes, sans aucune marge de sécurité au cas où ce futur ne se matérialiserait pas exactement comme prévu. Pour qu’un investissement à 94 fois les revenus actuels se révèle rentable, il faut que les revenus soient multipliés par 10 à 20 dans la décennie qui vient, avec des marges importantes en sortie. C’est techniquement possible, mais loin d’être garanti.
Stock split et structure d’actions à double catégorie, ce qu’il faut savoir
Deux éléments techniques de l’IPO méritent d’être expliqués parce qu’ils ont des implications concrètes pour l’investisseur particulier français.
Le stock split 5:1. Avant l’IPO, SpaceX effectue un fractionnement d’actions à raison de 5 nouvelles actions pour 1 ancienne. Cela permet d’arriver à un prix d’introduction de 135 dollars par action, accessible psychologiquement pour les particuliers, plutôt qu’à un prix nominal de 675 dollars par action qui aurait freiné une partie de la demande retail. Le stock split ne change rien à la valeur économique de l’entreprise (tu as 5 fois plus d’actions, mais chacune vaut 5 fois moins), mais il facilite la souscription par les petits portefeuilles.
La structure à double catégorie d’actions. SpaceX a mis en place une structure de gouvernance qui maintient le contrôle d’Elon Musk et d’un groupe restreint d’initiés sur la société, même après l’IPO. Les actions vendues au public sont des actions de catégorie A avec un droit de vote standard (1 action = 1 voix). Les actions détenues par Musk et les initiés sont des actions de catégorie B avec des droits de vote multiples (typiquement 10 voix par action dans ce type de structure). Résultat pratique : même en levant 75 milliards de dollars, Musk garde le contrôle effectif de la société. Cette structure est usuelle dans les IPO tech américaines (Alphabet, Meta, Snap, Lyft ont des structures similaires), mais elle a des implications importantes pour les actionnaires minoritaires : tu apportes du capital, tu n’as quasiment aucun pouvoir de décision sur les orientations stratégiques. C’est un pari sur le management en place, pas une copropriété démocratique de l’entreprise.
🛰️ Partie 2, Ce qu’il y a vraiment dans SpaceX
Une architecture en trois piliers très inégaux
Avant l’IPO et le dépôt S-1, SpaceX restait largement opaque sur sa structure de revenus et de profits. Le prospectus déposé le 20 mai 2026 a enfin ouvert les comptes, et la photographie qui en émerge est plus complexe que ce que la plupart des observateurs imaginaient. SpaceX n’est pas une boîte de fusées. C’est un conglomérat technologique en trois piliers, dont l’un est largement dominant et finance les deux autres. Comprendre cette structure est essentiel pour évaluer ce que tu achètes vraiment quand tu mets un dollar sur SPCX.
Le découpage officiel du prospectus est le suivant : Space (lancements, fusées, Dragon), Connectivity (Starlink), et AI (issue de la fusion avec xAI en février 2026). Sur les 18,67 milliards de dollars de chiffre d’affaires 2025, voici la répartition par segment selon les chiffres officiels du dépôt S-1, relayés par Clubic, FrenchWeb et Tesla-Mag :
Connectivity (Starlink) : 11,387 milliards de dollars, soit 61 % du CA total. C’est de très loin le premier moteur économique du groupe, avec une croissance de +49,8 % sur un an. Space (Falcon, Dragon) : 4,086 milliards, soit 22 % du CA. Le segment historique de SpaceX, celui qui a fait sa renommée, ne pèse qu’un cinquième du CA total. AI (xAI absorbée) : 3,201 milliards, soit 17 % du CA. Segment nouveau, intégré il y a seulement quelques mois, déjà significatif en revenus mais massivement déficitaire.
Cette répartition est fondamentalement différente de l’image que beaucoup d’épargnants se font de SpaceX. Quand tu achètes du SPCX, tu achètes principalement un opérateur télécom satellitaire, pas une boîte de fusées. Cette distinction est cruciale pour évaluer la nature du risque et la trajectoire probable de l’investissement.
Starlink, le moteur économique du groupe et la vraie thèse de valorisation
Décortiquons Starlink, puisque c’est l’essentiel de ce que tu achètes. Starlink est une constellation de satellites en orbite basse qui fournit un service internet haut débit dans le monde entier, particulièrement utile dans les zones mal desservies par les infrastructures terrestres. Le service a été lancé commercialement en 2020-2021 selon les pays, et a connu une croissance exponentielle depuis.
Les chiffres d’utilisateurs sont impressionnants. Fin 2023 : 2,3 millions d’abonnés. Fin 2025 : 8,9 millions. Au 31 mars 2026 : 10,3 millions. Le nombre d’abonnés a quasiment quadruplé en deux ans selon les chiffres officiels du dépôt S-1 relayés par Clubic. Cette trajectoire de croissance est exceptionnelle pour un service B2C qui nécessite l’installation d’un terminal physique chez l’utilisateur (le fameux “boîtier Starlink” facturé à 349 euros en France).
Côté revenus, Starlink est désormais non seulement le premier moteur de chiffre d’affaires mais aussi le seul segment rentable du groupe. Selon le dépôt S-1, Starlink a généré 4,42 milliards de dollars de résultat opérationnel en 2025, contre 2 milliards en 2024 et seulement 469 millions en 2023. C’est une montée en puissance impressionnante de la rentabilité, qui valide la thèse selon laquelle l’infrastructure satellitaire passe enfin la zone de rentabilité après des années d’investissements massifs.
Mais il y a une face cachée à cette histoire de croissance, et c’est l’ARPU (Average Revenue Per User, ou revenu moyen par utilisateur). L’ARPU mensuel de Starlink est passé de 99 dollars en 2023 à 81 dollars en moyenne sur 2025, puis à 66 dollars au premier trimestre 2026, soit une chute de 23 % en un an et de 33 % sur trois ans selon les chiffres compilés par Tesla-Mag. Cette érosion massive de l’ARPU est le signal préoccupant du dossier Starlink, et elle s’explique par le repositionnement du service vers les marchés émergents (Afrique, Asie du Sud-Est, Amérique latine) à prix plus accessibles. SpaceX sacrifie sa marge unitaire pour gagner en volume, un pari classique mais risqué dans les télécoms qui n’a pas toujours enrichi ceux qui l’ont tenté historiquement.
En France spécifiquement, le service compte environ 400 000 abonnés résidentiels en 2026, à un tarif standard de 50 euros par mois plus 349 euros de matériel, selon les communications du CNES et de l’Arcep relayées par Tech Insider. L’autorisation Starlink a été renouvelée par l’Arcep en janvier 2025 après un feuilleton juridique de plusieurs années (autorisation initiale, annulation par le Conseil d’État, puis réinstauration). Le débit moyen mesuré est de 125 Mbit/s en téléchargement selon Clubic, ce qui est compétitif face aux offres ADSL et même face à certaines offres fibre dégradée.
Le spatial historique, un investissement industriel lourd qui finance le reste
Le segment Space (lancements Falcon, capsule Dragon) reste le cœur identitaire de SpaceX et ce qui fait sa renommée auprès du grand public. Avec 4,086 milliards de dollars de chiffre d’affaires 2025, ce n’est plus le moteur économique principal, mais il reste la colonne vertébrale stratégique du groupe. Sans capacité de lancement, pas de constellation Starlink. Sans Starlink, pas de revenus pour financer l’IA et Starship.
Le segment Space est délibérément peu rentable selon les chiffres officiels. Perte opérationnelle de 657 millions de dollars en 2025, parce que SpaceX réinjecte massivement dans le développement de Starship, le successeur de Falcon 9. Selon le prospectus, Starship a déjà absorbé environ 15 milliards de dollars d’investissements cumulés depuis le début du programme, et le développement n’est pas encore arrivé à pleine maturité opérationnelle. Les premières mises en orbite de charges utiles par Starship sont prévues pour le second semestre 2026 selon les jalons annoncés à la SEC.
Starship est crucial pour la suite parce qu’il permet de lancer beaucoup plus de charge utile à beaucoup moins de coût par kilogramme que les Falcon 9 actuels. Cette capacité accrue est nécessaire pour déployer la prochaine génération de satellites Starlink V3 (avec un térabit par seconde de capacité chacun), pour les futurs satellites de calcul d’IA en orbite (prévus à partir de 2028), et pour les missions vers la Lune et Mars que Musk continue de promettre. Si Starship rencontre des problèmes techniques majeurs ou des retards significatifs, c’est toute la trajectoire de croissance future qui se trouve compromise. C’est l’un des risques d’exécution les plus importants du dossier.
Falcon 9 reste pendant ce temps le cheval de bataille opérationnel. SpaceX a effectué plus de 200 lancements en 2025 selon les chiffres compilés par les observateurs spécialisés, soit plus que tous les autres opérateurs mondiaux réunis. Cette domination du marché du lancement commercial est exceptionnelle et donne à SpaceX un quasi-monopole sur les services de lancement orbital, avec des marges qui devraient s’améliorer à mesure que le programme s’amortit.
xAI, le grand pari et le grand gouffre financier
Le troisième pilier, c’est l’intelligence artificielle issue de la fusion avec xAI en février 2026. xAI est la société d’IA créée par Elon Musk en mars 2023, qui avait elle-même absorbé Twitter/X en mars 2025. La fusion avec SpaceX en février 2026 a créé un conglomérat technologique inédit dans son architecture, mélangeant infrastructure spatiale, télécoms satellitaires, intelligence artificielle générative et plateforme sociale.
Côté revenus, xAI a généré 3,201 milliards de dollars en 2025 selon le dépôt S-1, ce qui est significatif pour un segment aussi récent. Le modèle Grok (le LLM de xAI) est commercialisé via X et via des contrats B2B avec des entreprises tierces. Un contrat majeur signé avec Anthropic en mai 2026 prévoit 1,25 milliard de dollars par mois jusqu’en mai 2029, ce qui représente un flux récurrent considérable. Le segment IA bénéficie aussi de synergies avec Starlink (déploiement de capacités de compute en bord de réseau via les satellites).
Côté pertes en revanche, le segment IA est le plus gros gouffre financier du groupe. Perte opérationnelle de 6,355 milliards de dollars en 2025 sur ce seul segment, selon les chiffres officiels du dépôt S-1 relayés par ToutSurMesFinances. Cette perte massive s’explique par les investissements colossaux en serveurs et infrastructure de calcul nécessaires pour entraîner et faire tourner les modèles d’IA générative. C’est une caractéristique commune à tout le secteur (OpenAI perd plusieurs milliards par an, Anthropic aussi), mais c’est ce qui fait basculer le groupe SpaceX dans le rouge consolidé.
Au niveau consolidé, SpaceX affiche donc une perte nette de 4,937 milliards de dollars en 2025, contre un bénéfice de 791 millions en 2024. C’est le segment IA qui fait basculer l’ensemble dans le rouge, alors que Starlink est rentable et que Space est légèrement déficitaire par choix stratégique (investissements Starship). Le pari fondamental de la valorisation à 1 750 milliards de dollars repose donc sur l’hypothèse que xAI deviendra massivement rentable dans les années qui viennent, ce qui n’est pas du tout acquis et constitue la principale incertitude du dossier.
La trésorerie et le bilan, ce que dit le S-1 sur la solidité financière
Au-delà du compte de résultat et du chiffre d’affaires, le dépôt S-1 a révélé des données importantes sur la structure du bilan de SpaceX, qui méritent d’être comprises pour calibrer le risque financier de l’investissement. Selon les chiffres officiels relayés par Phemex News, les réserves de trésorerie ont plus que doublé en un an, passant de 11,4 milliards de dollars fin 2024 à plus de 22,8 milliards fin 2025. Cette progression est cohérente avec les levées de fonds privées successives réalisées par SpaceX dans les années récentes, et elle donne au groupe une marge de manœuvre financière confortable pour absorber les pertes en cours sur le segment IA.
Côté actifs totaux, le groupe affiche environ 92 milliards de dollars fin 2025, dont 24,8 milliards en liquidités et équivalents de liquidités. Les passifs totaux s’élèvent à environ 50,8 milliards de dollars, dont 60,6 milliards de dette à fin mars 2026 selon les chiffres consolidés après intégration complète de xAI. Cette structure de dette importante est l’un des points de vigilance du dossier : si les revenus IA ne montent pas en charge aussi vite que prévu, le service de la dette pourrait peser sur la trésorerie disponible pour les investissements Starship et Starlink V3.
Capitaux propres de la société : environ 41 milliards de dollars avant l’IPO, ce qui devient un point de comparaison utile pour comprendre l’écart entre valeur comptable et valeur de marché. À 1 750 milliards de capitalisation contre 41 milliards de fonds propres, le ratio prix sur valeur comptable (P/B) est de 43 fois, ce qui est également extraordinairement élevé par rapport aux standards historiques. Pour comparaison, Apple se traite à environ 50 fois ses fonds propres tangibles, Microsoft à 12 fois, Amazon à 8 fois. Ce ratio P/B vertigineux confirme que l’investisseur paye essentiellement pour des actifs immatériels (capacité d’exécution, projection de croissance, valeur du brand Musk) plutôt que pour des actifs comptables tangibles.
Le marché adressable total, l’argument central de la valorisation
Pour justifier sa valorisation à 1 750 milliards de dollars sur 18,67 milliards de revenus actuels, SpaceX doit nécessairement raconter une histoire de croissance future colossale. Et c’est exactement ce que fait le prospectus en évoquant le concept de TAM (Total Addressable Market), le marché total adressable que l’entreprise vise à terme. Selon les chiffres du S-1 relayés par ToutSurMesFinances, le groupe chiffre son marché adressable total à environ 28 500 milliards de dollars, dont :
26 500 milliards pour l’IA, ce qui correspond à l’ensemble des marchés du logiciel, du cloud, de la productivité, de l’automatisation que l’IA peut potentiellement transformer. C’est un chiffre énorme, à la limite de la crédibilité, et qui suppose que SpaceX-xAI captera une part très significative de la transformation IA de l’économie mondiale, en concurrence frontale avec OpenAI-Microsoft, Anthropic-Amazon, Google-DeepMind, et d’autres acteurs déjà bien établis. 1 600 milliards pour la connectivité (Starlink), ce qui inclut le marché des télécoms fixes et mobiles, de la connectivité maritime et aérienne, et des services à valeur ajoutée. 370 milliards pour le spatial (lancements, services en orbite, exploration, défense).
L’argument est simple : même si SpaceX ne capture que 5 à 10 % de ce marché adressable total à horizon 10-15 ans, les revenus seraient multipliés par 100 à 200 par rapport au niveau actuel, ce qui justifierait largement la valorisation actuelle. C’est l’histoire qui se vend aux investisseurs institutionnels et qui justifie les multiples vertigineux.
Mon analyse personnelle, et c’est là où la lecture critique devient essentielle, c’est que ce TAM de 28 500 milliards est extrêmement optimiste et inclut beaucoup de marchés où SpaceX n’a aucun avantage compétitif évident (logiciels de productivité, applications cloud généralistes, etc.). Le TAM réaliste, en se concentrant sur les marchés où SpaceX a un avantage technologique réel (connectivité satellitaire, lancement, certaines verticales d’IA), est probablement plus proche de 3 000 à 5 000 milliards de dollars. Toujours énorme, mais dix fois moins que ce qui est annoncé. Le pari à 1 750 milliards reste donc défendable, mais avec une marge d’erreur beaucoup plus serrée que ce que suggère le prospectus.
⚠️ Partie 3, Les questions inconfortables que tu dois te poser avant de cliquer
Question n°1, à ce niveau de valorisation, qu’est-ce qui doit se passer pour que ce soit “normal”
Avant d’investir un seul euro sur SPCX, je veux que tu fasses un exercice de “rétro-ingénierie” sur la valorisation. La question à te poser n’est pas “est-ce que SpaceX est une grande entreprise ?” (oui, indiscutablement) mais “quel scénario de croissance et de rentabilité doit se réaliser pour que le prix payé aujourd’hui soit raisonnable dans 10 ans ?”. Cet exercice te force à confronter les chiffres au lieu de te laisser emporter par le narratif.
Pour qu’un placement à PSR de 94 redevienne raisonnable à horizon 10 ans (PSR autour de 5 à 8, ce qui serait considéré comme exigeant mais défendable pour une tech leader), il faut que le chiffre d’affaires de SpaceX soit multiplié par 12 à 19 fois sur la décennie. Cela représente une croissance annuelle composée de 28 % à 34 % par an pendant 10 ans, sans aucune année de baisse, sans aucun trimestre raté significatif. Pour comparer historiquement, Amazon a réalisé une croissance moyenne de 25-30 % par an entre 2000 et 2020, et c’est considéré comme l’une des plus belles trajectoires de croissance de l’histoire des marchés.
Au-delà de la croissance des revenus, il faut aussi que les marges opérationnelles deviennent significativement positives, c’est-à-dire que SpaceX passe d’une perte nette de 4,9 milliards en 2025 à un bénéfice net de plusieurs dizaines de milliards à horizon 10 ans. Cela suppose que les pertes massives sur xAI se résorbent rapidement (la course aux modèles IA continue à brûler des milliards chez tous les acteurs majeurs), que les coûts de déploiement Starlink baissent significativement, et que Starship arrive à maturité opérationnelle sans accident majeur.
Le scénario central qui justifierait la valorisation est donc une trajectoire de croissance massive ET de rentabilisation simultanée, sur 10 ans, sans accroc majeur, dans un environnement concurrentiel et géopolitique imprévisible. C’est techniquement possible. C’est même probablement le scénario que visent les principaux investisseurs institutionnels qui vont acheter à l’IPO. Mais la probabilité que tout se déroule exactement comme prévu sur une décennie est manifestement inférieure à 50 %. Tu paies aujourd’hui un futur quasi-parfait, sans aucune marge d’erreur intégrée dans le prix.
Question n°2, le risque d’exécution industrielle et politique
SpaceX n’est pas une application logicielle. C’est un industriel lourd avec des usines, des fusées, des satellites, des stations au sol, des équipes d’ingénieurs spécialisés, et des dépendances complexes envers les régulateurs nationaux et internationaux. Chacun de ces éléments est un point de fragilité potentiel.
Risque technique sur Starship. Le programme a déjà connu plusieurs essais en vol qui se sont soldés par des explosions ou des destructions partielles (test IFT-9 en mai 2025, test IFT-10 en octobre 2025 avec problèmes significatifs). Un nouvel accident majeur, particulièrement s’il survient avec une charge utile commerciale ou des astronautes à bord, peut entraîner des suspensions de licences par la FAA et la FCC américaines, comme cela s’est déjà produit après les incidents 2024-2025. Un délai de 12 à 24 mois sur Starship retarderait l’ensemble du calendrier de déploiement de Starlink V3 et des satellites de calcul orbital, ce qui ferait s’effondrer la trajectoire de revenus future.
Risque concurrentiel sur la connectivité. Amazon déploie activement son Project Kuiper, qui prévoit 3 236 satellites en orbite basse pour concurrencer frontalement Starlink. L’acquisition de Globalstar par Amazon pour 11,57 milliards de dollars renforce cette offensive sur le marché grand public. Selon les informations relayées par Tech Insider, Kuiper n’avait toutefois aucun abonné commercial en 2025 et restera marginal jusqu’en 2027, ce qui laisse à Starlink une fenêtre d’avance significative. Mais à horizon 10 ans, la concurrence Amazon-Kuiper, combinée à OneWeb-Eutelsat et au futur IRIS² européen (constellation à 10,6 milliards d’euros sur 12 ans, opérationnelle prévue en 2030), peut éroder significativement les marges de Starlink.
Risque réglementaire transatlantique. La Commission européenne examine depuis février 2026 les conditions concurrentielles de Starlink sur le marché de la connectivité fixe européenne, dans le cadre du Digital Markets Act. Une décision défavorable pourrait limiter l’expansion européenne et toucher entre 5 et 10 % du chiffre d’affaires Starlink selon les estimations relayées par Tech Insider. Aux États-Unis, la FCC et la FAA ont déjà imposé des suspensions de licences après plusieurs incidents Starship, et leur posture réglementaire peut évoluer brutalement en fonction des administrations en place.
Risque géopolitique sur la défense. Une part croissante des contrats de SpaceX est de nature militaire (lancement de satellites de défense, services de connectivité pour les forces armées américaines et alliées). Cette exposition géopolitique présente l’avantage de garantir des flux récurrents importants, mais elle expose aussi le groupe aux tensions internationales, aux restrictions d’exportation, et aux changements d’administration américaine qui peuvent rebattre les cartes des contrats publics.
Question n°3, la dépendance à Elon Musk et la concentration du risque humain
Le troisième sujet inconfortable mais incontournable, c’est la dépendance massive de SpaceX à la figure d’Elon Musk et au narratif qu’il construit autour de la société. Cette dépendance est à la fois la principale force du dossier (capacité d’exécution sur des projets jugés impossibles, capacité de mobilisation des capitaux et des talents) et l’un de ses plus gros risques.
Concentration du risque homme. Musk porte personnellement plusieurs entreprises majeures simultanément : SpaceX désormais cotée, Tesla qui reste cotée séparément, X (la plateforme sociale), Neuralink, The Boring Company. Cette dispersion d’attention crée un risque d’exécution sur chaque dossier, et un risque d’événement personnel (santé, accident, retrait volontaire) qui aurait un impact disproportionné sur la valorisation. Les marchés ont déjà testé cette dépendance plusieurs fois, notamment lors des épisodes de tensions de Musk avec les régulateurs SEC, ou lors des polémiques sur ses prises de position politiques publiques en 2024-2026.
Mélange des rôles et conflits d’intérêts potentiels. La fusion SpaceX-xAI en février 2026, qui a permis d’intégrer une société de Musk dans le périmètre cotable, soulève des questions de gouvernance que la SEC examine actuellement. Combien Musk contrôle-t-il vraiment ? À quel prix les actifs ont-ils été apportés ? Quelles sont les transactions intra-groupe et leur impact comptable ? Ces questions techniques sont importantes pour les investisseurs institutionnels et peuvent ressortir négativement à l’avenir.
Style de gouvernance et relation avec les régulateurs. Musk a un historique de relations conflictuelles avec la SEC (procès de 2018 sur les tweets concernant Tesla, amendes successives, désaccords récurrents), avec la FCC, et avec les autorités européennes. Ces tensions sont gérables individuellement, mais leur accumulation crée un risque réputationnel et un risque de sanctions qui peut affecter la valorisation de manière imprévisible.
La structure d’actions à double catégorie évoquée en partie 1 renforce cette dépendance puisque les actionnaires minoritaires (toi, si tu achètes SPCX) ne peuvent pas faire évoluer la gouvernance même en cas de problème majeur. Tu achètes en pratique un pari sur Musk lui-même autant que sur la société qu’il dirige. Cette spécificité est à intégrer dans ta calibration de risque.
🛡️ Partie 4, Trois leçons patrimoniales pour ne pas confondre fascination et allocation
Leçon n°1, différencier admiration industrielle et allocation d’actifs
Première leçon fondamentale, et c’est celle que beaucoup d’épargnants confondent : on peut admirer profondément une entreprise et son projet, reconnaître son importance historique et son apport à l’humanité, et malgré tout décider que sa place dans ton patrimoine personnel doit rester modeste. Cette dissociation entre l’évaluation qualitative (“Est-ce une grande entreprise ?”) et l’évaluation patrimoniale (“Quel rôle peut-elle jouer dans mon portefeuille ?”) est l’une des compétences les plus importantes de l’investisseur particulier.
Antoine, dans notre conversation initiale, mélangeait les deux niveaux. Il était fasciné par SpaceX (légitimement), donc il voulait y mettre 15 000 € sans même savoir ce que représentaient ces 15 000 € dans son patrimoine global, ni quelle était sa tolérance réelle au risque de perdre tout ou partie de cette somme. C’est exactement l’erreur que la majorité des particuliers va commettre dans les jours qui viennent, et c’est ce qui produira ensuite des regrets en cas de retournement ou des euphories en cas de hausse, dans les deux cas sans logique patrimoniale solide.
La règle pratique : avant de décider du montant à investir sur une IPO ou une action individuelle à profil “méga pari”, calcule deux choses. Premièrement, ton patrimoine financier total (hors résidence principale). Deuxièmement, le pourcentage maximum que tu acceptes d’allouer à un actif individuel à très haute volatilité. Pour la plupart des profils particuliers, ce pourcentage maximum se situe entre 2 et 5 % du patrimoine financier. Si tu as 50 000 € de patrimoine financier, ta ligne SPCX maximale devrait donc être entre 1 000 et 2 500 €. Si tu as 200 000 €, entre 4 000 et 10 000 €. Pas 15 000 € sur 50 000 € comme Antoine envisageait, qui correspondrait à 30 % de son patrimoine sur un seul pari extrême.
Leçon n°2, gérer la FOMO de “l’IPO du siècle”
La deuxième leçon est psychologique avant d’être technique. La FOMO (Fear Of Missing Out, peur de rater quelque chose) est probablement le biais cognitif le plus coûteux dans les décisions d’IPO. Tu vois passer les analyses qui annoncent “le nouveau Tesla”, “la nouvelle Apple”, “l’opportunité du siècle”. Tu te dis que si tu ne participes pas, tu vas le regretter dans 10 ans en voyant les performances spectaculaires de SPCX. Tu te projettes dans 2034 en te demandant comment tu pourras expliquer à tes enfants que tu as raté la décennie tech.
Cette projection est psychologiquement puissante et statistiquement biaisée. Pour chaque IPO qui a effectivement délivré des rendements spectaculaires sur 10 ans (Amazon en 1997, Google en 2004, Tesla en 2010), il y en a dix qui ont sous-performé ou détruit du capital sur la même période. Snap (-50 % depuis l’IPO en 2017), Uber (-30 % depuis l’IPO en 2019), Lyft (-85 %), Robinhood (-50 % puis rebond), WeWork (faillite après tentative d’IPO avortée). Et même les rares grands succès ont connu des phases intermédiaires de baisse spectaculaire. Amazon a perdu plus de 90 % entre 2000 et 2001. Tesla a perdu plus de 65 % en 2022 par rapport à son pic de 2021.
La FOMO te fait oublier que les belles trajectoires sont rétrospectives, c’est-à-dire qu’on les voit clairement après coup mais qu’elles ne sont jamais évidentes au moment de la décision. Pour neutraliser cette FOMO, voici trois garde-fous opérationnels.
Garde-fou 1, fixe ta taille de ligne maximale avant l’IPO, pas pendant l’effervescence du jour de cotation. Décide aujourd’hui, sereinement, du montant maximum que tu acceptes d’allouer à SPCX dans ton patrimoine global. Écris ce chiffre sur une feuille. Tu ne le dépasses pas, quelle que soit la performance des premiers jours, quelle que soit l’euphorie médiatique.
Garde-fou 2, accepte de ne pas être au plus bas prix d’entrée. Une stratégie souvent plus saine que de chercher à acheter au prix d’IPO consiste à attendre 3 à 6 mois après la cotation pour voir comment la valorisation se stabilise, comment les premiers résultats trimestriels confirment ou infirment la thèse, comment le marché digère la nouvelle offre. Tu paieras peut-être un peu plus cher (ou moins cher si l’IPO se déroule mal), mais tu auras beaucoup plus d’informations pour prendre une décision éclairée.
Garde-fou 3, considère que rater une IPO n’est pas catastrophique. Sur tes 30 prochaines années d’investissement, des dizaines d’IPO majeures vont avoir lieu. Tu n’as pas besoin de participer à toutes pour avoir un patrimoine performant. L’investisseur qui passe les bonnes IPO et évite les mauvaises bat presque toujours celui qui participe à toutes les IPO sans discernement. Les rendements moyens des IPO sur 10 ans après cotation sont historiquement décevants par rapport au S&P 500, malgré quelques succès retentissants qui occupent toute l’attention médiatique.
Leçon n°3, tu es probablement déjà exposé indirectement
Troisième leçon, et c’est celle qui peut littéralement t’éviter de surinvestir : tu es probablement déjà exposé à SpaceX et à l’écosystème spatial via tes placements existants, sans même le savoir. Cette exposition indirecte peut être suffisante pour capter une partie significative de la performance future, sans avoir besoin de prendre une ligne directe massive sur SPCX.
Première source d’exposition indirecte, les ETF Nasdaq et S&P 500. Dès que SpaceX cotera, elle sera intégrée dans les principaux indices américains (probablement Nasdaq 100 dans les jours qui suivent, puis S&P 500 dans les mois qui suivent selon les règles d’inclusion). Si tu détiens un ETF S&P 500 ou un ETF Nasdaq 100 (très commun chez les épargnants français qui investissent en PEA via les ETF synthétiques éligibles), tu seras automatiquement exposé à SpaceX dès son intégration aux indices, proportionnellement à son poids dans la capitalisation totale de l’indice. À 1 750 milliards de dollars, SpaceX pèserait environ 3,2 % du Nasdaq 100 et 2,5 % du S&P 500, ce qui est loin d’être négligeable.
Deuxième source d’exposition, les ETF tech et thématiques. Les ETF “Disruptive Tech”, “Innovation”, “Space Economy”, “AI” intégreront probablement SpaceX assez rapidement après l’IPO. Si tu détiens ce type de produit dans ton portefeuille, ta surface d’exposition à SPCX augmentera naturellement sans que tu fasses quoi que ce soit. Vérifier la composition de tes ETF après l’IPO sera donc important pour ne pas te retrouver doublement exposé sans le savoir.
Troisième source d’exposition, les fournisseurs et partenaires. Si tu détiens des actions ou des ETF intégrant Nvidia (fournisseur majeur de chips pour l’IA), Microsoft (qui peut bénéficier des services Anthropic financés par SpaceX), TSMC (fabricant de semi-conducteurs), Lockheed Martin ou Boeing (concurrents qui peuvent souffrir), tu joues déjà indirectement l’écosystème spatial et tech.
Quatrième source d’exposition, ton fonds de pension ou ton PER. La plupart des grands fonds gérés détiennent des positions sur les ETF Nasdaq et S&P 500, donc une partie de tes versements PER ou de ton épargne salariale est déjà exposée par capillarité aux Magnificent Seven et bientôt à SpaceX.
La conclusion pratique : avant de décider d’une ligne directe massive sur SPCX, calcule ton exposition indirecte actuelle. Tu peux découvrir que tu es déjà exposé à hauteur de 2 à 4 % de ton patrimoine via les ETF que tu détiens, ce qui peut déjà être ta limite raisonnable. L’IPO n’est pas le seul moyen de parier sur le spatial. L’exposition indirecte via ETF larges présente d’ailleurs des avantages importants : diversification automatique sur 100 ou 500 valeurs, frais réduits (TER de 0,1 à 0,3 % par an au lieu des frais de courtage à l’achat unitaire), et fiscalité optimisée si tu loges l’ETF dans une enveloppe PEA ou assurance-vie.
Le cadre d’allocation prudentielle pour SPCX
Pour résumer concrètement la posture que je recommande à mes lecteurs sur cette IPO, voici le cadre d’allocation prudentielle en quatre niveaux selon ton profil.
Profil 1, allocation zéro. Tu n’as pas la conviction profonde sur le dossier, tu n’as pas le temps de suivre activement, tu débutes en investissement, ou tu as moins de 50 000 € de patrimoine financier. Décision : tu ne touches pas à SPCX. Tu continues à construire ta base via les ETF larges (MSCI World, MSCI ACWI) et tu bénéficies de l’exposition indirecte si SpaceX entre dans les indices. Pas de regret à avoir, c’est la décision la plus rationnelle pour la majorité des particuliers.
Profil 2, allocation symbolique (0,5 à 2 % du patrimoine financier). Tu veux participer à l’aventure pour les raisons psychologiques de “faire partie de l’histoire”, tu as les moyens d’absorber une perte totale sur cette ligne sans déstabiliser ton patrimoine, et tu acceptes le verdict de l’évolution future quelle qu’elle soit. Décision : tu mets une petite ligne entre 0,5 et 2 % de ton patrimoine financier, soit 250 à 1 000 € pour 50 000 € de patrimoine financier, 1 000 à 4 000 € pour 200 000 €, etc.
Profil 3, allocation modérée (2 à 5 % du patrimoine financier). Tu as une conviction forte sur la thèse de croissance, tu suis activement le secteur, tu acceptes la volatilité associée, et SPCX entre dans une stratégie cohérente d’investissement growth long terme. Décision : tu mets une ligne entre 2 et 5 % de ton patrimoine financier, en lissant éventuellement l’entrée sur plusieurs mois pour ne pas concentrer le risque de timing.
Profil 4, allocation supérieure à 5 %. À éviter dans la quasi-totalité des cas, sauf si tu es un investisseur professionnel ou un spécialiste sectoriel qui maîtrise parfaitement le dossier. Au-delà de 5 % du patrimoine financier sur une seule ligne IPO à très haute volatilité, tu sors du raisonnable et tu entres dans le pari spéculatif qui peut détruire ton patrimoine en cas de retournement.
Modalités pratiques et fiscalité pour un investisseur français
Si après cette analyse tu décides de prendre une ligne SPCX, voici les modalités pratiques que tu dois connaître pour ne pas commettre d’erreur de logistique d’investissement, parce que le mauvais choix d’enveloppe peut te coûter cher en fiscalité sur le long terme.
Premier point, l’éligibilité au PEA. SpaceX étant une société américaine cotée sur le Nasdaq, elle n’est pas éligible au PEA en détention directe, qui est réservé aux actions européennes. Pour loger SPCX dans une enveloppe PEA, il faudra passer par un ETF synthétique qui inclura SPCX dès son intégration aux indices, ce qui prendra typiquement quelques semaines à quelques mois après la cotation. À court terme, l’achat direct de SPCX devra donc se faire dans un compte-titres ordinaire (CTO) ou dans une assurance-vie qui le référence, avec les conséquences fiscales associées.
Deuxième point, la fiscalité CTO. Dans un compte-titres ordinaire, les plus-values de cession et les dividendes éventuels (SpaceX ne versera probablement pas de dividendes avant longtemps compte tenu de ses pertes et de ses investissements massifs) sont soumis au PFU de 30 % ou au barème progressif sur option. Sur un horizon 10 ans avec une plus-value potentielle importante, cette fiscalité de 30 % à la sortie est significative et doit être intégrée dans tes calculs de rendement net attendu.
Troisième point, l’assurance-vie comme alternative fiscalement intéressante. Si ton contrat d’assurance-vie référence SPCX comme unité de compte (ce qui sera probablement le cas chez les contrats en ligne modernes type Linxea Spirit ou Lucya Cardif rapidement après la cotation), tu peux loger ta ligne dans cette enveloppe et bénéficier de la fiscalité dégressive à 8 ans (abattement annuel de 4 600 € célibataire ou 9 200 € couple, puis prélèvement à 7,5 % en deçà de 150 000 € d’encours, plus prélèvements sociaux). Pour un placement de très long terme, l’assurance-vie est probablement le meilleur compromis fiscal, à condition que ton contrat propose SPCX en UC.
Quatrième point, le risque de change euro/dollar. SPCX cotera en dollars sur le Nasdaq, mais ton patrimoine est libellé en euros. Tu prends donc un double risque : risque sur l’action elle-même + risque sur le taux de change entre euro et dollar. Si le dollar baisse de 15 % contre l’euro pendant ta détention, cela ampute d’autant ta performance même si l’action a progressé. Pour un investissement long terme sur un actif américain, ce risque de change s’auto-équilibre généralement sur 10 ans, mais il peut peser significativement sur des horizons plus courts.
Cinquième point, le sourcing chez le bon courtier. Pour participer à l’IPO elle-même (souscription au prix d’introduction de 135 dollars), tu dois passer par un courtier qui propose l’accès aux IPO américaines pour les particuliers européens. Plusieurs courtiers en ligne (DEGIRO, Saxo, Trade Republic notamment) annoncent depuis quelques semaines des modalités spéciales pour SPCX, avec parfois des allocations préférentielles pour leurs meilleurs clients. Si tu n’as pas d’accès direct à l’IPO, attendre la première séance de cotation publique et passer un ordre à cours limité reste l’option la plus accessible, même si elle te fait potentiellement payer un peu plus cher que le prix d’introduction.

🎯 Conclusion, SpaceX en Bourse, c’est un événement passionnant mais ton patrimoine n’est pas un jeu
On a fait un parcours dense. Avant de te lâcher dans la nature avec la décision de souscrire ou pas, je veux qu’on récapitule en trois temps ce que tu dois absolument retenir.
Premier temps, les faits. SpaceX entrera en Bourse le 12 juin 2026 sur le Nasdaq sous le ticker SPCX, à un prix d’introduction de 135 dollars par action, pour une valorisation visée de 1 750 milliards de dollars. C’est probablement la plus grosse IPO de l’histoire des marchés financiers, avec une levée prévue entre 50 et 75 milliards de dollars. Le groupe a réalisé 18,67 milliards de chiffre d’affaires en 2025, avec une perte nette de 4,94 milliards, majoritairement portée par le segment xAI nouvellement intégré. À 94 fois les revenus actuels, la valorisation suppose une croissance future massive sans aucune marge d’erreur.
Deuxième temps, la règle d’or à graver.
🎯 Avant d’investir sur une IPO ou une action individuelle à très haute volatilité, calcule la taille maximale de ligne dans le contexte de ton patrimoine global, pas dans l’absolu.
Une “petite ligne” de 5 000 € peut représenter 1 % de ton patrimoine (acceptable) ou 25 % de ton patrimoine (dangereux). Le bon référentiel n’est jamais le montant en euros, c’est le pourcentage du patrimoine global engagé sur un seul pari extrême.
Troisième temps, la discipline psychologique. Évite trois pièges classiques. Piège 1, décider sous le coup de l’euphorie médiatique des jours qui précèdent et suivent l’IPO. Piège 2, confondre admiration pour l’entreprise et place qu’elle doit prendre dans ton patrimoine. Piège 3, oublier que tu seras probablement déjà exposé indirectement via tes ETF, donc qu’une ligne directe massive serait une concentration excessive.
Ton défi concret pour ce week-end
Voici exactement ce que je veux que tu fasses ce week-end avant la cotation de jeudi.
Première étape, ouvre ton tableur Excel patrimonial (celui que tu as construit après l’édition #168 si tu as suivi le défi). Calcule ton patrimoine financier total hors résidence principale. Note le chiffre.
Deuxième étape, calcule ton exposition indirecte actuelle à SpaceX via les ETF que tu détiens. Si tu détiens un ETF Nasdaq 100 ou S&P 500, considère que tu seras automatiquement exposé à hauteur de 2 à 3 % via ces ETF dès l’intégration de SPCX aux indices. Note ce chiffre.
Troisième étape, décide aujourd’hui, sereinement, du montant maximal que tu acceptes d’allouer en direct sur SPCX. Applique le cadre d’allocation prudentielle (0 % pour la majorité, 0,5 à 2 % pour ceux qui veulent participer symboliquement, 2 à 5 % pour les convaincus, jamais plus). Écris ce chiffre sur une feuille. Tu ne le dépasses pas, quelle que soit l’agitation des prochains jours.
Quatrième étape, réfléchis à ton horizon de détention. SPCX est un placement long terme par construction (10 ans et plus pour permettre la matérialisation de la thèse). Si tu envisages d’utiliser l’argent dans les 5 prochaines années, tu prends en plus un risque de timing énorme. Demande-toi sincèrement si tu peux tenir psychologiquement 10 ans avec cette ligne, y compris en cas de baisse à -50 % ou -70 % dans les 3 ans qui suivent l’IPO.
Cinquième étape, réponds-moi. Réponds à ce mail pour me raconter trois choses : ton patrimoine financier total approximatif, le pourcentage que tu envisages d’allouer à SPCX, et les raisons profondes de cette décision. Je lis chaque message et je m’inspirerai des retours pour une édition de suivi après les premières semaines de cotation, où je détaillerai comment l’IPO s’est déroulée et ce qu’on peut en tirer comme leçons.
Mise en perspective historique, leçons des IPO précédentes
Avant que tu prennes ta décision finale, je veux te laisser avec une mise en perspective historique des grandes IPO récentes, parce qu’elle peut t’aider à calibrer tes attentes pour SPCX. Les IPO les plus médiatisées de la dernière décennie ont donné des résultats extrêmement contrastés à 5 ans, et ces résultats sont rarement ceux qu’on imagine au moment de l’effervescence initiale.
Facebook (mai 2012), IPO à 38 dollars. Massivement chahutée pendant les premiers mois (chute jusqu’à 17 dollars en septembre 2012, soit -55 %), puis remontée progressive et performance spectaculaire sur 10 ans. À 5 ans après l’IPO (mai 2017), l’action cotait environ 150 dollars, soit une multiplication par 4 du capital initial. Mais ceux qui avaient vendu en panique pendant les premiers mois ont matérialisé des pertes importantes, et c’est probablement le cas de la majorité des particuliers qui n’avaient pas l’estomac de tenir.
Alibaba (septembre 2014), IPO à 68 dollars. Pic à 200 dollars en octobre 2020, puis effondrement à moins de 75 dollars en 2022-2023 sur fond de tensions géopolitiques sino-américaines et de régulations chinoises sur le secteur tech. Performance globalement décevante à 10 ans malgré le succès commercial de l’entreprise, parce que la valorisation initiale incorporait déjà beaucoup d’attentes qui ne se sont pas pleinement matérialisées.
Uber (mai 2019), IPO à 45 dollars. Chute immédiate à 25 dollars, oscillations prolongées, retour à proximité du prix d’IPO seulement en 2024 après cinq années très difficiles. Performance plate sur 5 ans pour une entreprise pourtant souvent présentée comme une révolution du transport.
Snowflake (septembre 2020), IPO à 120 dollars puis ouverture à 245 dollars. Pic à 400 dollars en novembre 2020, puis chute à moins de 120 dollars en juin 2022, soit -70 % depuis le pic. Exemple classique d’IPO tech surévaluée à l’entrée, où les acheteurs des premiers jours ont mis des années à récupérer leur capital initial.
Le point commun de ces exemples : même quand l’entreprise sous-jacente s’est bien comportée commercialement, les actionnaires de la première heure ont rarement été récompensés rapidement, parce que le prix d’entrée incorporait déjà des attentes très optimistes. Patience, taille de ligne raisonnable, et horizon long sont les trois principes qui distinguent les bonnes décisions IPO des mauvaises, indépendamment de la qualité intrinsèque de l’entreprise.
Pour SPCX spécifiquement, mon pronostic est qu’on connaîtra une volatilité extrême dans les 12 à 24 premiers mois post-IPO, avec des oscillations de plus ou moins 30 à 50 % autour du prix d’introduction selon les nouvelles trimestrielles, l’évolution des tests Starship, les annonces concurrentielles d’Amazon Kuiper, et l’actualité réglementaire. Cette volatilité est normale, attendue, et ne dit rien de la performance à 10 ans. L’important est de ne pas se laisser secouer émotionnellement par ces mouvements, à condition d’avoir calibré sa taille de ligne pour les supporter sereinement.
Une dernière chose pour fermer la boucle. En #165 on avait parlé de l’IA comme adversaire bienveillant. En #166 de la duration. En #167 des risques cachés des ETF. En #168 de la fragilité patrimoniale. Aujourd’hui en #169 de l’IPO SpaceX. Tu retrouves le fil rouge : chaque édition cherche à te donner les outils pour décider toi-même, plutôt que de subir les sollicitations du marché ou les modes du moment. L’IPO SpaceX est un événement passionnant, peut-être historique. Mais ton patrimoine n’est pas un terrain de jeu pour les modes du moment. Il est un outil au service de tes projets de vie sur 20, 30, 40 ans. Toute décision que tu prends doit être cohérente avec cet horizon long.
À dimanche prochain pour la #170. Bon week-end à toi, et calcule ta taille de ligne maximale avant jeudi. Et garde en tête cette règle simple qui résume toute la newsletter en une phrase : avant de participer à n’importe quelle IPO majeure, demande-toi si tu pourrais expliquer ta décision à toi-même dans 10 ans avec fierté ou avec regret. Si la réponse honnête est “avec regret quel que soit le résultat”, c’est que la décision n’est pas la bonne et qu’il faut s’abstenir.
Nicolas
P.S. Si tu trouves cette newsletter utile, partage-la à un proche qui hésite à participer à l’IPO SpaceX. La FOMO ambiante des prochains jours va probablement pousser des centaines de milliers d’épargnants français à prendre des décisions disproportionnées par rapport à leur patrimoine. Aider quelqu’un à structurer sa réflexion avant la cotation, c’est probablement le meilleur service patrimonial que tu peux lui rendre cette semaine.
P.P.S. Pour celles et ceux qui me demandent ce que je vais faire personnellement sur cette IPO, voici ma position transparente. Je ne participerai pas à l’IPO directement (allocation 0 sur ma ligne SPCX), parce que mon profil patrimonial n’a pas besoin de ce type de pari extrême pour atteindre mes objectifs long terme. Mes ETF MSCI World capteront naturellement l’exposition indirecte si SpaceX intègre les indices, et c’est suffisant pour moi. Cette décision n’est pas une recommandation, c’est juste la mienne dans mon contexte personnel.
P.P.P.S. Beaucoup d’entre vous me demandent si je pense que le prix d’IPO va monter ou baisser dans les premières séances. Honnêtement, je n’en sais rien et personne ne le sait avec certitude, y compris les analystes les plus pointus de Wall Street. Les premières séances d’une IPO sont régies par un mix complexe entre l’enthousiasme institutionnel, le flux retail, les ordres de blocage des bookrunners, et la couverture médiatique. SPCX peut très bien faire +50 % à l’ouverture (comme certaines IPO récentes type Reddit), comme elle peut faire -20 % (comme Snowflake début 2026 dans son ajustement). Toute personne qui te dit le contraire avec assurance vend du vent. L’attitude rationnelle est de décider de ta taille de ligne en fonction de ta tolérance au risque, et d’accepter le verdict des premières séances sans chercher à le prédire. Cette humilité est la marque des bons investisseurs long terme, et c’est exactement la posture que j’essaie de te transmettre dans cette newsletter.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
📚 Sources mobilisées
Patrimoine des ménages français, données INSEE 2024 INSEE Focus n° 354 (“La détention de patrimoine des ménages en 2024”, mai 2025), INSEE Focus n° 371 (“Les montants de patrimoine détenus par les ménages en 2024”, décembre 2025), INSEE Enquête Histoire de vie et Patrimoine 2023-2024, statistiques.com (synthèse des données INSEE 2024 sur le patrimoine français), fortunyconseil.fr (“Quelle est la répartition du patrimoine parmi les ménages français ?”, décembre 2025), La Finance pour tous (“Le patrimoine des Français”, décembre 2025), Club Patrimoine (“Composition du patrimoine des ménages en France”, décembre 2025).
Épargne de précaution, recommandations officielles AMF (fiche “Définir son objectif d’épargne pour bien choisir son placement”), AMF (document pédagogique “Se constituer une épargne de précaution”), Banque de France via Institut National de la Consommation (fiche “L’épargne de précaution : indispensable pour les imprévus”), Crédixo (“Épargne de précaution 2026 : la règle des 3 à 6 mois”), Goodvest (“Épargne de précaution 2026 : le montant idéal selon votre situation”), CCF (“Épargne de précaution : sécuriser votre budget”, février 2026), Distingo Bank (“Épargne de précaution : quel montant prévoir et où la placer ?”, avril 2026), Invesse (“Épargne de précaution : combien de mois prévoir en 2026 ?”, avril 2026).
Prévoyance et protection sociale AG2R La Mondiale (guide assurance prévoyance TNS indépendant), Macif (garantie prévoyance des indépendants), Malakoff Humanis (offre prévoyance TNS et garanties), CIC (assurance invalidité et arrêt de travail des TNS), Harmonie Mutuelle (statistique “1 entrepreneur indépendant sur 2 ne souscrit pas de couverture prévoyance”), AÉSIO Mutuelle (prévoyance TNS et indépendants), Alptis (prévoyance TNS, garanties), MetLife (prévoyance TNS et travailleurs indépendants), Gus-Assurance (guide prévoyance TNS, plafonds d’indemnités), Prévifrance (contrat de prévoyance indépendant et TNS).
Note de transparence sur les chiffres Les chiffres avancés dans cette newsletter (patrimoine moyen et médian français 2024, part de l’immobilier dans le patrimoine brut, plafonds d’indemnités journalières TNS, recommandations d’épargne de précaution) sont issus des sources officielles citées ci-dessus, croisées entre plusieurs émetteurs quand c’était possible. Le cas Julien est un cas anonymisé et synthétisé à partir de situations réelles observées chez les lecteurs ces derniers mois. Les ordres de grandeur des charges fixes (7 800 € mensuels pour un foyer francilien avec deux enfants et propriétaire en proche banlieue) sont conformes aux données INSEE 2024 sur les budgets des ménages aisés franciliens.