
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 142 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🧠 Mindset caché : les vraies habitudes d’épargne des millionnaires
📦 Astuces invisibles : comment ils optimisent chaque euro sans effort
⚖️ Les règles d’or anti-dispersion : bâtir un patrimoine qui tient la route
🚨 Les pièges qui ruinent même les riches : ce qu’il ne faut jamais copier
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 401 abonnés, je vous remercie pour votre accompagnement au quotidien. Encore des départs, mais des arrivées, je stagne aux 14 K d’abonnés…
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Une semaine très sympa, le RDV Orpi était vraiment intéressant, et je pense que nous partons sur une très belle histoire, à suivre.
Un entrainement de rugby jeudi soir pour un toucher, à chaque fois j’adore ces moments
Flo, mon associé Toulousain, a visité le projet dont j’ai parlé mardi, du coup ses clients en sélectionnent 2, et un de mes clients 1… Ça va vite .
En pleine préparation de l’event du 14 Novembre pour parler à des investisseurs d’immobilier, ça va être le feu
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

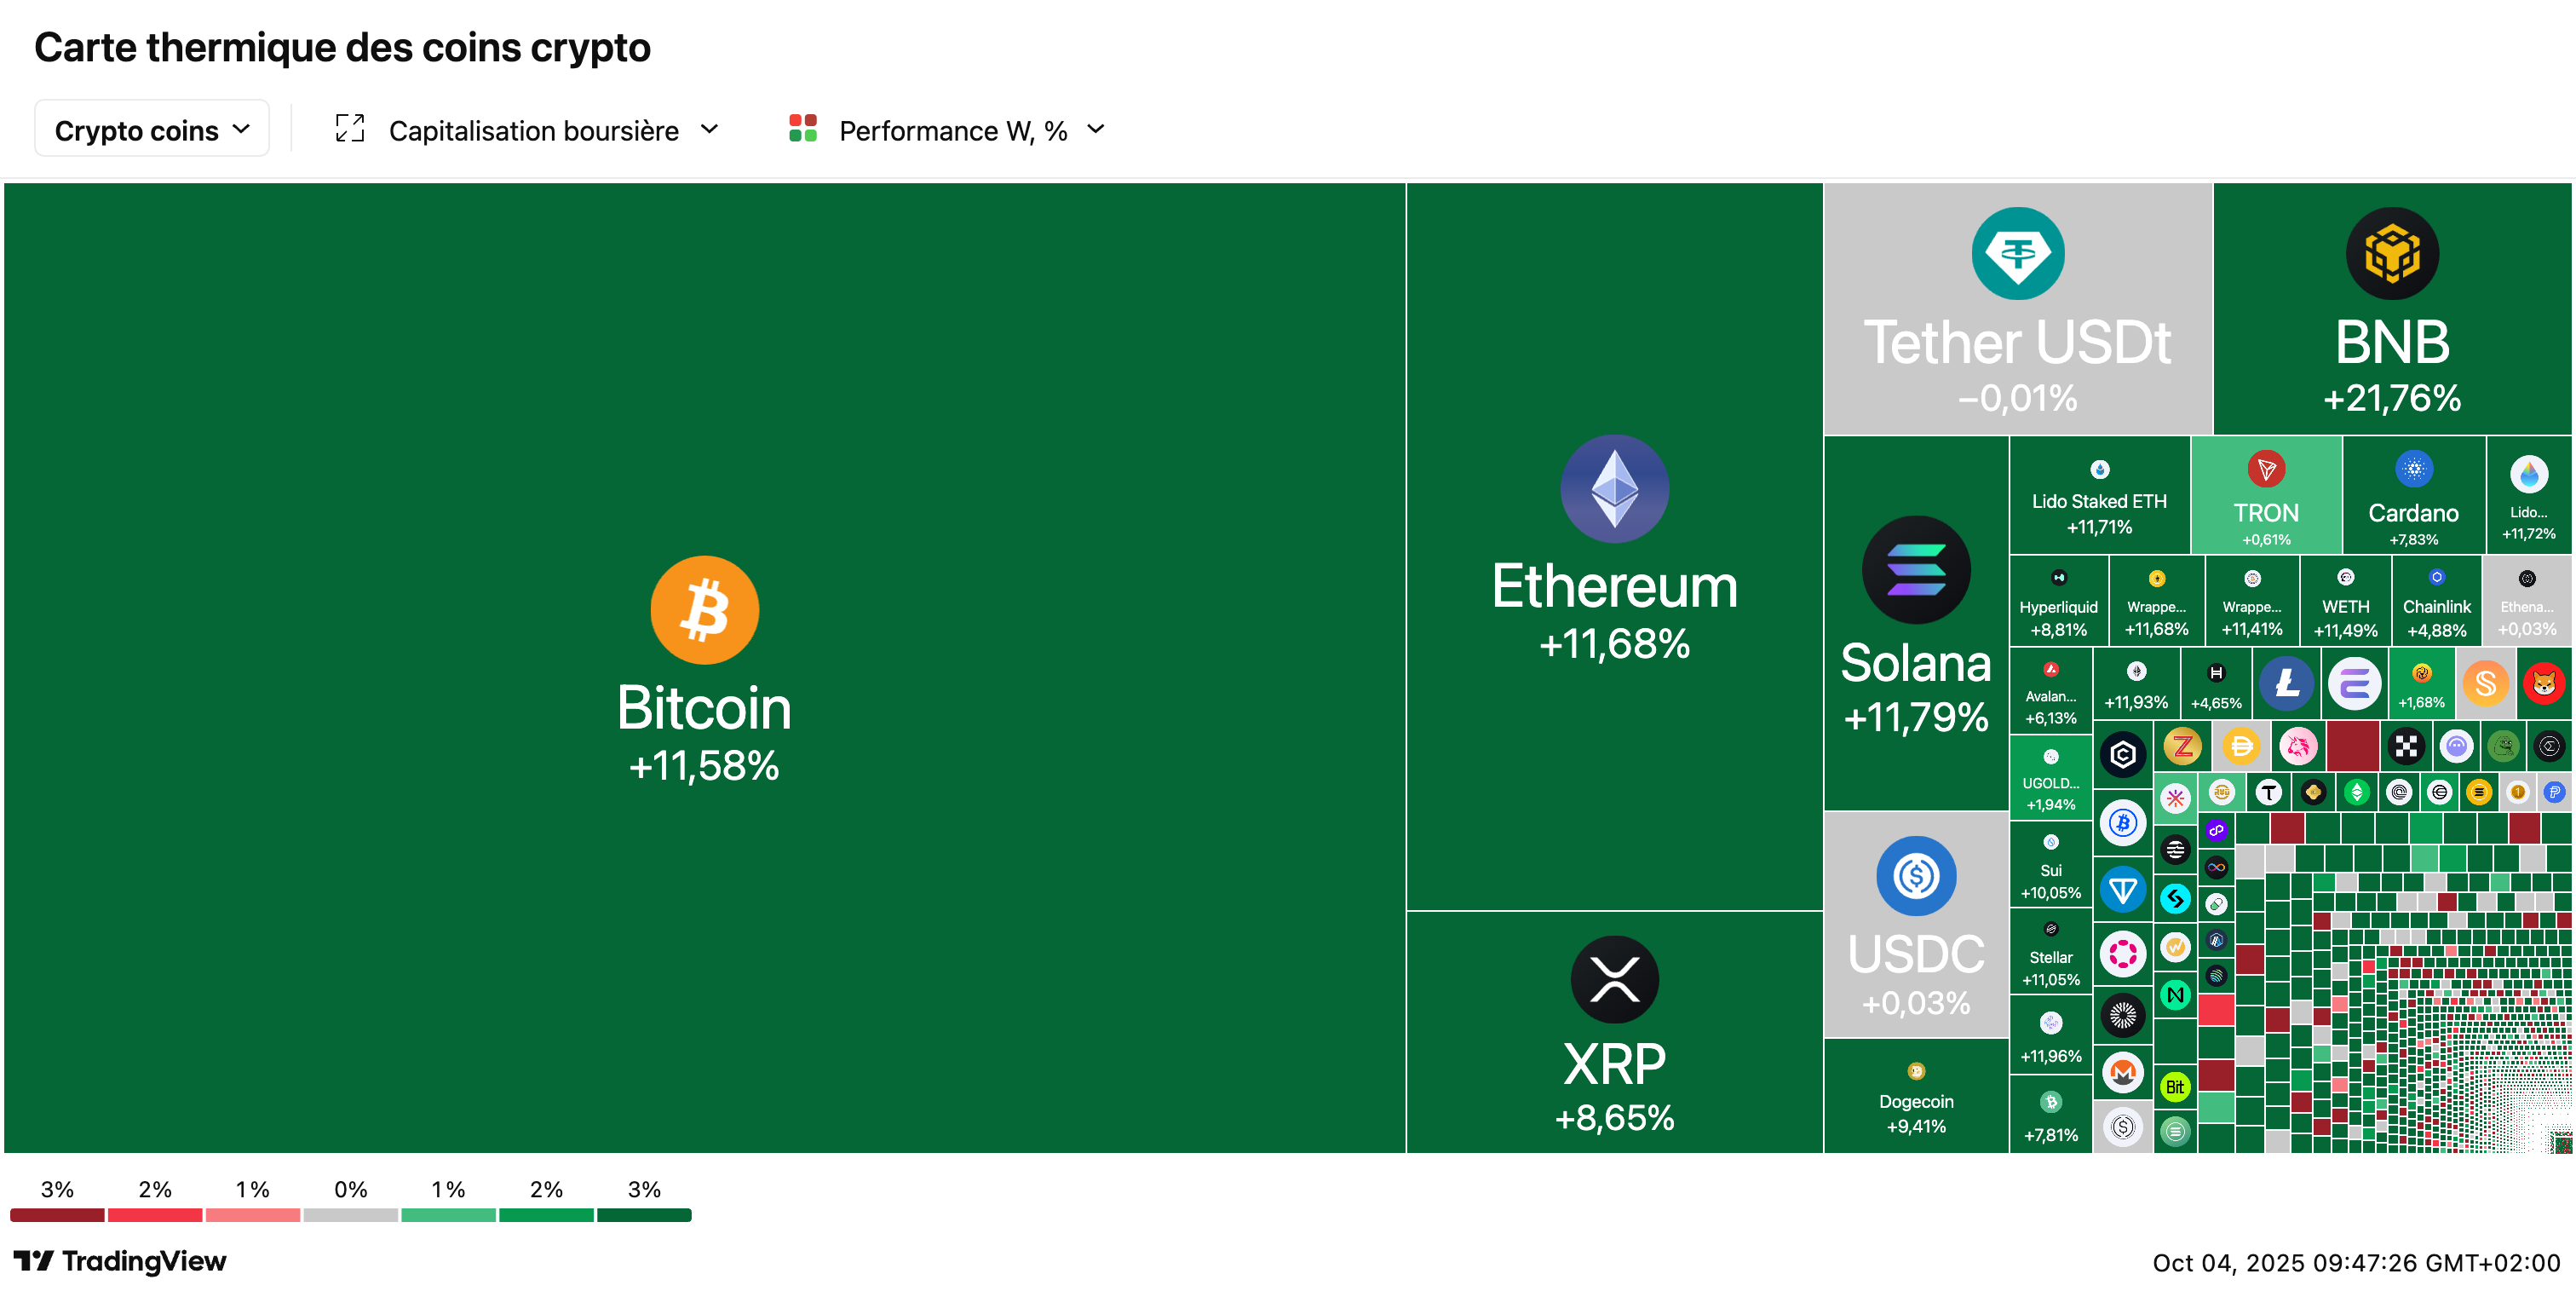
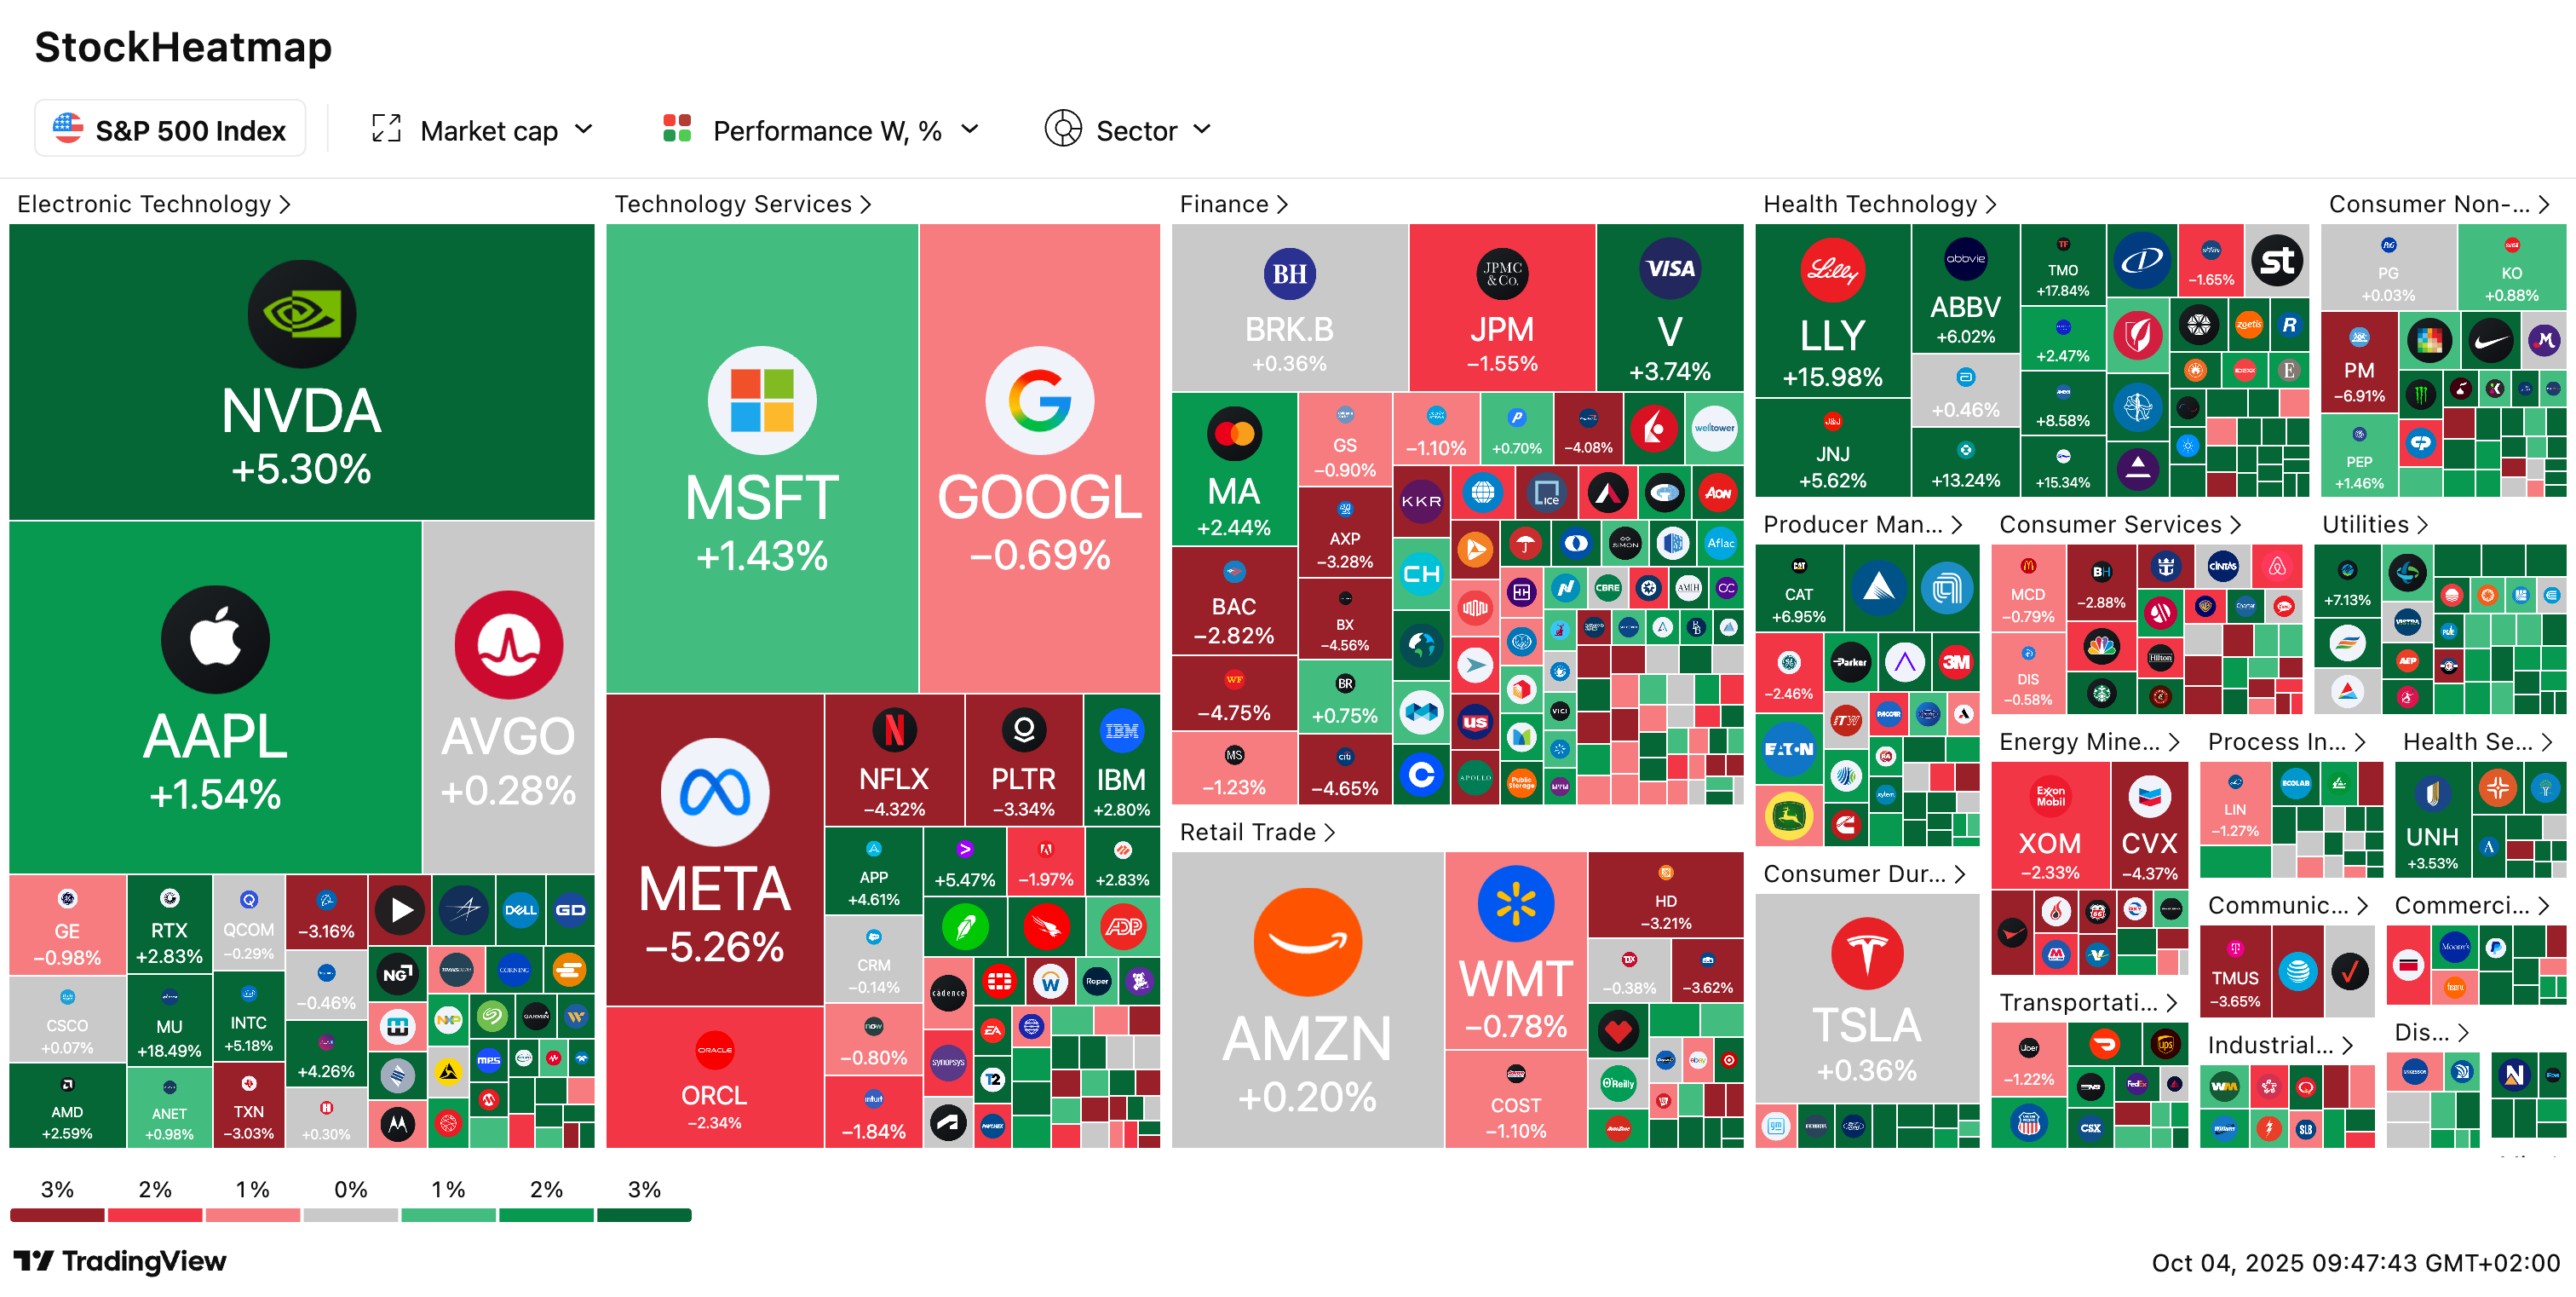
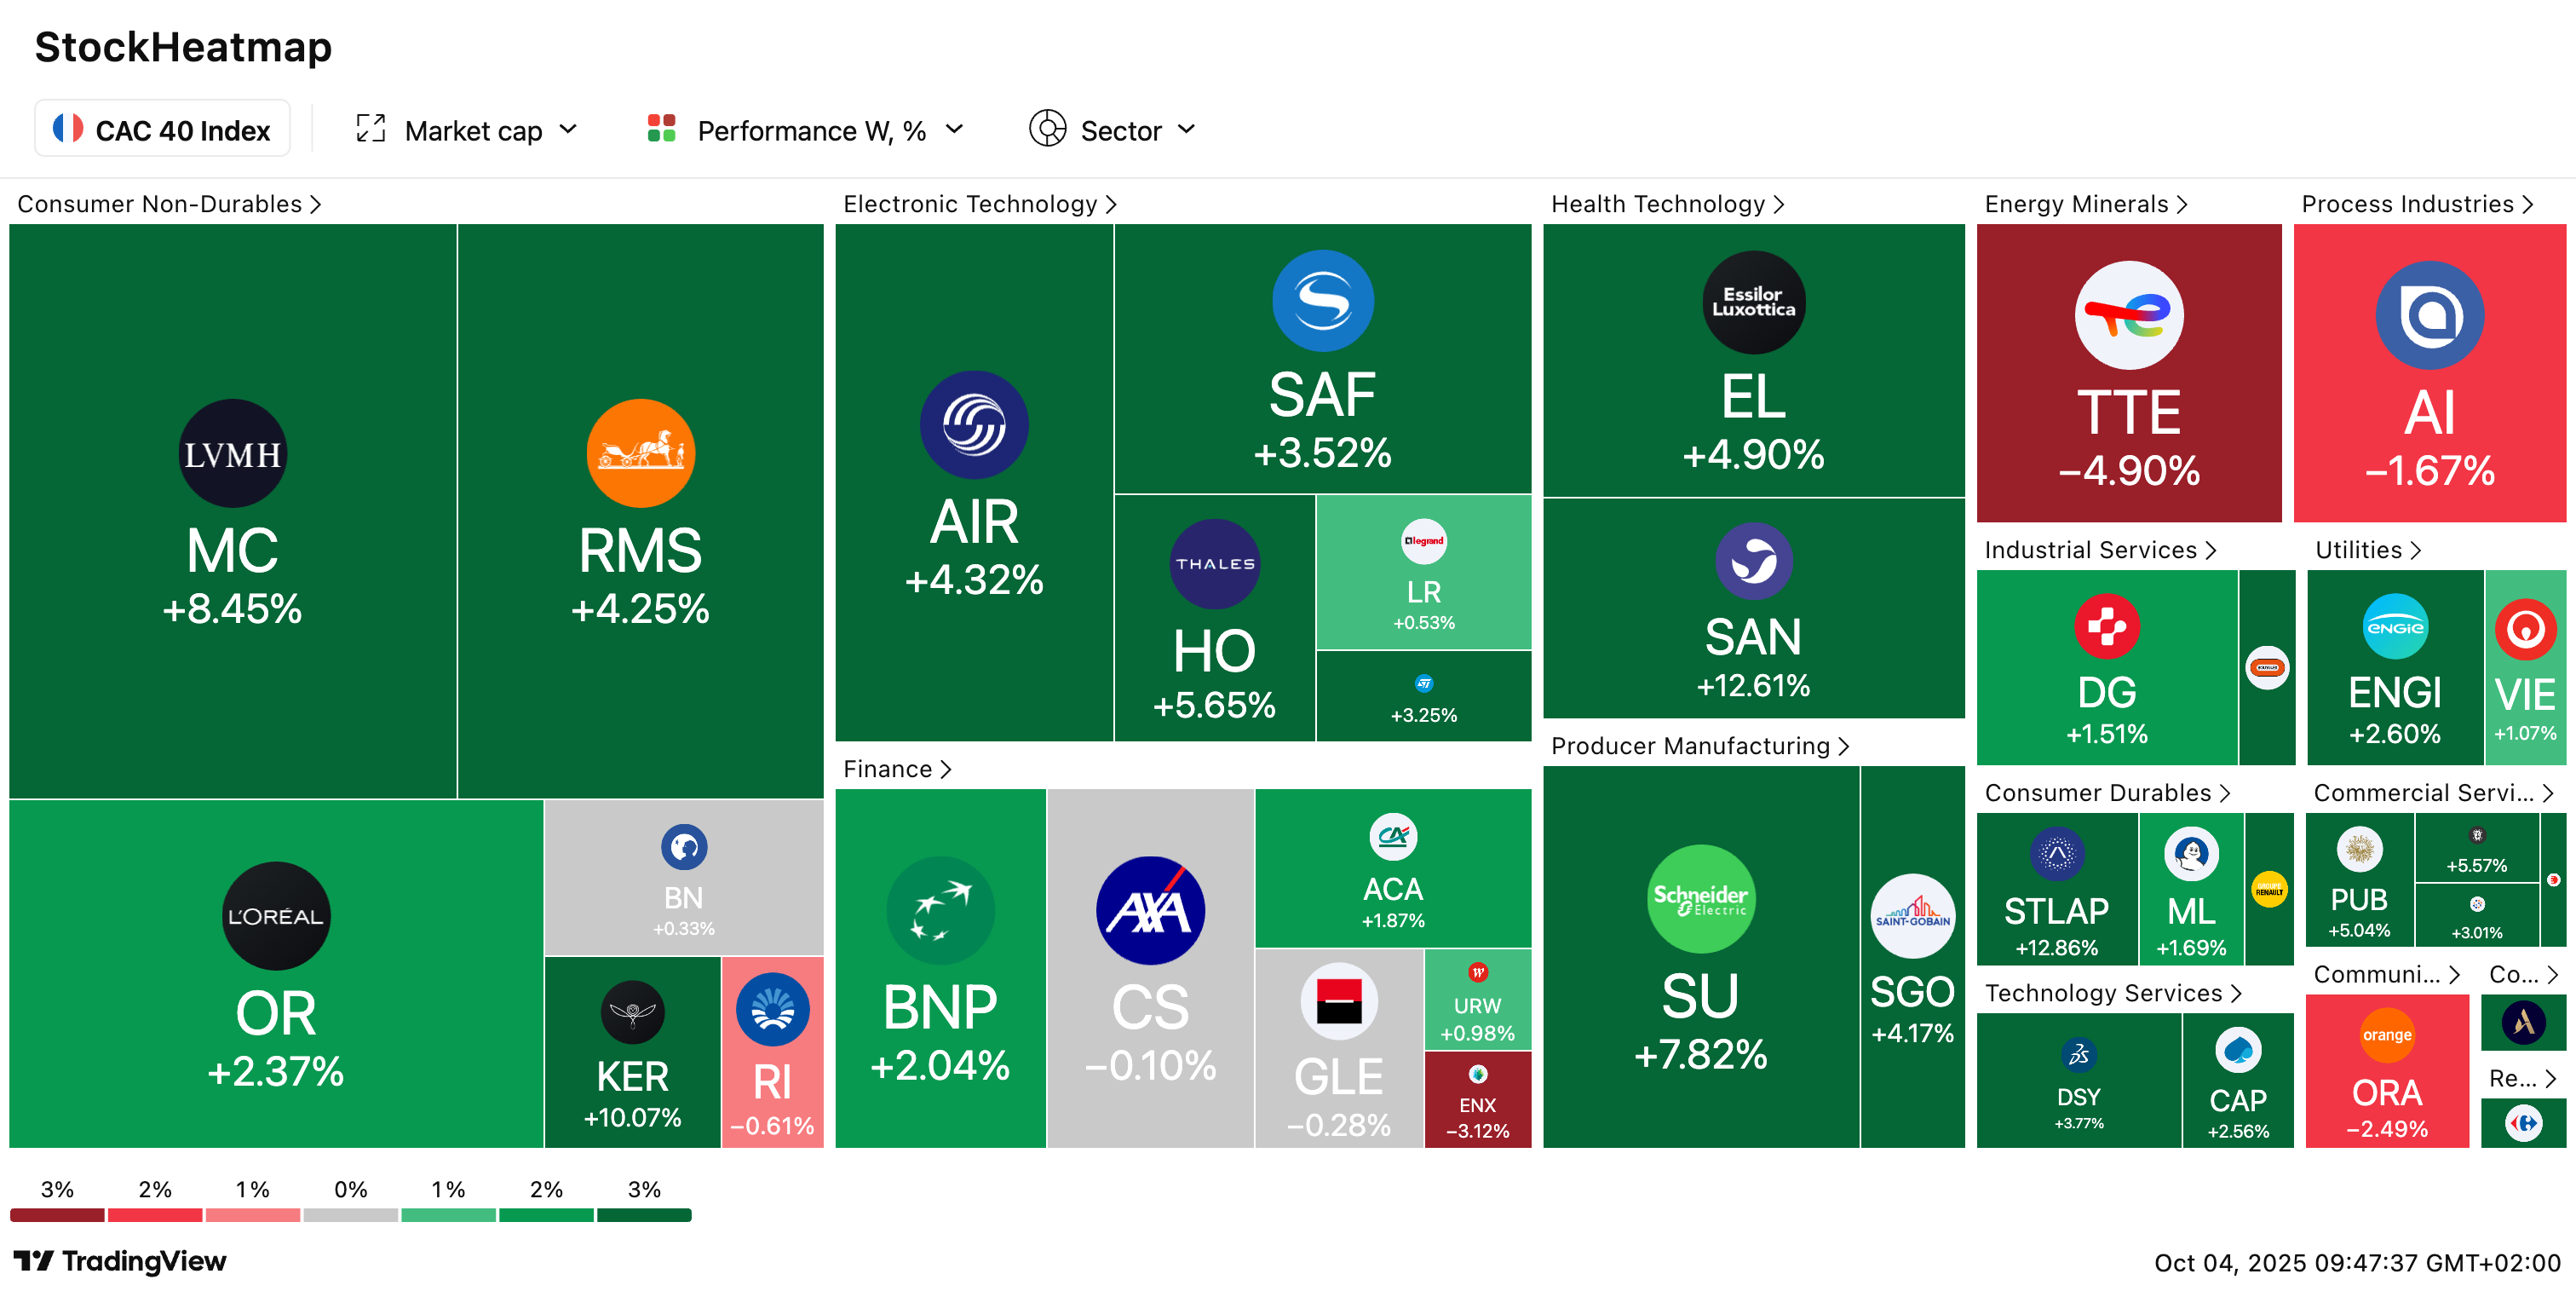

🇫🇷 La France, nouvel “homme malade” de l’Europe ? : Avec une dette à 114 % du PIB et un déficit de 5,4 %, Paris inquiète Bruxelles. Le gouvernement Lecornu, fraîchement nommé, doit faire adopter un budget dans une Assemblée éclatée, tandis que l’Europe observe une France fragilisée, politiquement comme financièrement.
🌍 Paris accueille le sommet mondial de la finance verte : Proparco réunit plus de 100 dirigeants internationaux pour renforcer le financement de la décarbonation, alors que les géants américains se retirent du mouvement Net Zero. Objectif : mobiliser 1.300 milliards $/an d’ici 2035 pour soutenir la transition dans les pays en développement.
⚓️ Le Pakistan propose un nouveau port aux États-Unis pour contrer l’influence chinoise : Islamabad veut offrir à Washington la construction d’un port stratégique à Pasni, à 110 km du port chinois de Gwadar. Ce projet à 1,2 milliard $ donnerait aux Américains un accès minier clé sur la mer d’Arabie, symbole d’un rapprochement économique après des années de tensions.
🚙 Ineos veut relocaliser le Grenadier aux États-Unis : Le groupe de Jim Ratcliffe envisage de transférer la production de son 4x4 Grenadier de la France vers les États-Unis, pour contourner les droits de douane de 15 % imposés par Trump. Malgré une hausse de 40 % des ventes, la division automobile reste déficitaire et croule sous 3 Mds € de dettes.
🇨🇳 Pékin ordonne à S&P Chine de “rectifier” ses pratiques de notation : Les autorités chinoises ont demandé à la filiale locale de S&P de revoir ses opérations, accusée de manquements de cohérence et de faible transparence. Cette décision s’inscrit dans une vaste répression du secteur des agences de notation, critiqué pour l’abondance de notes Triple A et des honoraires trop bas — signes d’un marché chinois jugé peu fiable par les investisseurs internationaux.

Il y a quelques années, j’ai accompagné un client qui venait de franchir le cap du million d’euros de patrimoine. Quarante-deux ans, entrepreneur discret dans le BTP, trois enfants, une maison modeste en banlieue parisienne. Rien d’extraordinaire dans son parcours. Aucun héritage colossal, aucun coup de poker boursier, aucune start-up revendue à prix d’or. Juste une discipline de fer appliquée pendant vingt ans sur des principes d’une simplicité désarmante. Quand je lui ai demandé son secret, il m’a répondu avec un sourire en coin : “J’ai fait l’inverse de mes voisins. Quand mes revenus ont augmenté, je n’ai pas changé ma voiture. J’ai changé mes virements automatiques.”
Cette phrase résume à elle seule la différence fondamentale entre ceux qui accumulent du patrimoine et ceux qui accumulent des biens. Les millionnaires ne sont pas des génies, ils ne sont pas des traders sous tension, ils ne passent pas leurs journées à analyser des graphiques. Ils appliquent simplement des mécanismes invisibles, répétés au quotidien, qui construisent des fortunes entières pendant que les autres regardent ailleurs.
Et le plus beau dans tout ça, c’est que ces mécanismes sont à la portée de n’importe qui, dès aujourd’hui, avec n’importe quel niveau de revenu. Ce que tu vas découvrir dans cette newsletter va probablement te surprendre, voire te frustrer. Parce que tu vas réaliser que ce qui sépare les patrimoines solides des comptes bancaires qui stagnent, ce n’est pas le talent, ce n’est pas la chance, ce n’est même pas le niveau de salaire. C’est une série de choix simples, parfois contre-intuitifs, appliqués avec une régularité implacable sur plusieurs décennies.
🧠 Mindset caché : les vraies habitudes d’épargne des millionnaires
Si tu ouvres le compte bancaire d’un millionnaire, tu seras probablement déçu. Pas de ligne d’investissement exotique, pas de produits financiers dignes d’un film de Wall Street, pas de transactions mystérieuses. Juste une organisation bancaire d’une rigueur presque ennuyeuse. Des virements programmés, des enveloppes dédiées, des comptes séparés. Voilà à quoi ressemble la vraie richesse. Pas sexy, pas tape-à-l’œil, mais redoutablement efficace. La première chose que font les millionnaires, et que tu ne fais probablement pas, c’est qu’ils se paient eux-mêmes en premier. Ce principe, appelé “Pay Yourself First”, est le socle de toute stratégie d’enrichissement durable. Dès que leurs revenus tombent sur leur compte, une partie file automatiquement vers un compte d’épargne ou d’investissement. Pas “ce qu’il reste à la fin du mois”, pas “si je peux”, pas “on verra”. Non. Une somme fixe, programmée, non négociable. Pour certains, ce sera dix pour cent de leurs revenus. Pour d’autres, cinquante. Mais la logique reste identique : l’épargne ne se fait pas après avoir vécu, elle se fait avant. Ce réflexe change tout sur le long terme. Il a un effet psychologique puissant : ce qu’on ne voit pas, on ne le dépense pas. C’est aussi simple que ça. En rendant l’épargne invisible, on supprime la tentation, on élimine la friction, on retire le choix du quotidien. Et ça libère un espace mental colossal.
Cette automatisation repose sur ce que j’appelle l’épargne invisible. Beaucoup imaginent que les millionnaires passent leurs week-ends à surveiller leurs placements comme des traders sous cocaïne. La réalité est exactement inverse. Ils mettent en place des systèmes qui tournent seuls, sans intervention humaine. Un virement mensuel vers une assurance-vie. Un plan d’investissement programmé dans un ETF. Un prélèvement automatique vers un Plan d’Épargne Retraite pour optimiser leur fiscalité. Tout est calibré pour ne plus avoir à y penser. Le but n’est pas de microgérer, c’est de sécuriser l’avenir sans charge mentale. Et ça fonctionne : les études montrent que les épargnants qui automatisent leurs versements économisent entre trente et cinquante pour cent de plus que ceux qui le font manuellement, même à revenus égaux. Pourquoi ? Parce qu’ils éliminent la décision, cette fameuse décision qui est toujours source de procrastination, d’oubli, ou de tentation. Quand tu dois décider chaque mois si tu épargnes ou non, tu trouves toujours une bonne raison pour reporter. Mais quand le virement part tout seul, il n’y a plus de débat. L’argent disparaît avant même que tu aies eu le temps de t’y attacher.
Cette logique d’automatisation s’accompagne d’une organisation bancaire millimétrée. Les millionnaires ne mélangent jamais leurs flux. Un compte pour les dépenses courantes. Un autre pour les projets à moyen terme. Un troisième pour les investissements long terme. Parfois même des comptes dans des banques différentes, pour éviter toute tentation de transfert facile. Ce cloisonnement réduit ce qu’on appelle la friction mentale : plus c’est compliqué de piocher dans son épargne, moins on le fait. Certains vont jusqu’à créer un compte dans une banque éloignée, un établissement qu’ils n’utilisent qu’une fois par an. Leur argent y dort tranquillement, loin des yeux, loin du clic compulsif à trois heures du matin quand une envie soudaine de canapé scandinave te saisit. Cette séparation stricte des comptes n’est pas une fantaisie de riche, c’est une barrière psychologique. Elle te protège de toi-même. Elle t’empêche de considérer ton épargne comme de l’argent disponible. Et c’est précisément cette illusion de rareté qui permet de préserver le capital sur le long terme.
Prenons un exemple concret pour bien comprendre l’impact de cette discipline. Imaginons que tu décides d’épargner quatre cent cinquante euros par mois. C’est exactement le taux d’épargne moyen des Français, soit quinze pour cent du revenu disponible d’un ménage qui gagne trois mille euros nets mensuels. Rien d’extraordinaire, donc. Maintenant, si tu places ces quatre cent cinquante euros par mois avec un rendement de huit virgule cinq pour cent par an, ce qui correspond à la performance historique du CAC 40 depuis sa création en mille neuf cent quatre-vingt-sept, tu obtiens un million deux cent quatre-vingt-trois mille euros au bout de trente-sept ans. Pas un million parce que tu es un génie de la finance. Pas un million parce que tu as pris des risques insensés. Un million parce que tu as eu la discipline de maintenir un virement automatique pendant près de quatre décennies. C’est l’effet des intérêts composés, cette huitième merveille du monde selon Einstein. Au début, ça paraît lent, presque ridicule. Mais au fil des années, la boule de neige grossit, les intérêts génèrent des intérêts, et tu te retrouves avec un patrimoine qui dépasse de loin la somme de tes versements. Sur ces un million deux cent quatre-vingt-trois mille euros, environ un million quatre-vingt-trois mille euros proviennent uniquement des intérêts. Tu n’as versé que deux cent mille euros de ta poche. Le reste, c’est le temps qui a travaillé pour toi.
Mais cette magie ne fonctionne que si tu nourris la machine régulièrement. Et c’est là que la discipline devient non négociable. Les millionnaires ne se posent pas la question chaque mois. Ils ne regardent pas leur solde avant de décider s’ils épargnent ou non. Le virement part, point final. Qu’ils aient eu une bonne ou une mauvaise année, qu’ils aient dépensé plus ou moins ce mois-ci, l’épargne reste constante. Cette régularité est ce qui fait toute la différence entre ceux qui construisent un patrimoine et ceux qui passent leur vie à avoir “l’intention d’épargner un jour”. L’intention ne vaut rien. Seul le système compte. Et ce système, tu peux le mettre en place dès demain matin, avec n’importe quelle banque, n’importe quel revenu. Il suffit de décider d’un montant fixe, de programmer un virement automatique vers un support d’investissement adapté, et de ne plus y toucher. C’est simple. C’est ennuyeux. Et c’est précisément pour ça que ça marche.
Là où la majorité des gens vivent dans l’instant, les millionnaires sont obsédés par l’horizon lointain. Ils ne voient pas un virement de trois cents euros comme un sacrifice sur leur mois, ils voient trente mille euros dans quinze ans, et la liberté qui va avec. Leur cerveau est câblé pour sacrifier un plaisir immédiat au profit d’une indépendance future. Ce mindset du long terme n’est pas inné, il se travaille, il se cultive, il s’entraîne. Et il commence par une prise de conscience simple : chaque euro que tu épargnes aujourd’hui achète un morceau de liberté demain. Cette liberté de dire non à un job toxique. Cette liberté de refuser un client qui te pourrit la vie. Cette liberté de prendre trois mois de congé sans paniquer. Cette liberté de ne pas être à la merci d’un imprévu qui briserait ta vie en deux. C’est cette capacité à garder le contrôle, à ne jamais se sentir piégé, qui fait la vraie différence. Et elle se construit euro par euro, mois après mois, année après année. Les millionnaires comprennent mieux que quiconque que la richesse n’est pas une question de revenu, mais de rapport au temps.
Cette obsession du temps se manifeste aussi dans leur rapport à la consommation. Beaucoup pratiquent ce qu’on appelle les no-spend days, des journées entières sans aucune dépense. Pas de café à emporter, pas de commande Uber Eats, pas d’achat Amazon à vingt-trois heures. Juste rien. Loin d’être une méthode de radin, c’est un exercice de recentrage. Un moyen de tester sa capacité à résister au réflexe de consommation, de se réapproprier son rapport à l’argent. Certains millionnaires appliquent même des défis de dépenses sur une semaine entière, où ils n’achètent que l’essentiel. Et devine quoi ? Ce ne sont pas les plus pauvres qui le font le plus souvent. Ce sont ceux qui ont compris que la richesse durable se construit dans les petites habitudes quotidiennes, pas dans les gros coups. Ces exercices ne visent pas à se priver, mais à reprendre le contrôle. À sortir du pilotage automatique où chaque envie devient une dépense. À distinguer le besoin du désir. Et à réaliser que l’immense majorité de nos dépenses sont parfaitement évitables, sans que notre qualité de vie n’en souffre le moins du monde.
Ce mindset s’accompagne d’un détachement émotionnel vis-à-vis de l’argent. Les millionnaires ne pleurent pas leurs euros partis. Ils ne célèbrent pas chaque gain. Ils ne s’effondrent pas à chaque perte. Leur rapport à l’argent est plus stable, plus distant. Ce qui leur permet de prendre de meilleures décisions, notamment en période de stress économique. Cette sérénité ne vient pas de leur fortune. Elle précède leur fortune. C’est cette stabilité mentale qui a rendu la fortune possible, pas l’inverse. Ils savent que l’épargne ne garantit pas l’absence de risques, mais elle augmente leur surface de résistance. Et cette marge de manœuvre est souvent leur plus grand luxe. Warren Buffett, dont la fortune est estimée à cent soixante-sept milliards de dollars, vit toujours dans la maison qu’il a achetée en mille neuf cent cinquante-huit pour trente et un mille cinq cents dollars. Ce n’est pas de l’avarice. C’est une démonstration vivante que la richesse n’a rien à voir avec le train de vie. Elle a tout à voir avec la capacité à garder son argent et à le faire fructifier.
Il y a un concept que les millionnaires comprennent mieux que quiconque : le luxe invisible. Celui qu’on ne voit pas sur Instagram. Celui qui ne fait pas de bruit. Celui qui ne se mesure pas à la taille de la voiture, mais à la tranquillité mentale. L’épargne, pour eux, ce n’est pas une punition. C’est une armure. Une protection silencieuse contre les coups durs. Un filet de sécurité qui permet de dire non. De choisir. De ne pas subir. Cette capacité à avoir du choix est le vrai marqueur de la richesse. Pas le logo sur ton sac, pas la marque de ta montre, pas le nombre de chevaux sous le capot. Mais le nombre de mois que tu peux tenir sans salaire. Le nombre de portes que tu peux claquer sans conséquence. Le nombre de fois où tu peux dire “non merci, ça ne m’intéresse pas”. C’est ça, la vraie liberté financière. Et elle commence le jour où tu décides que ton épargne n’est plus négociable.
D’ailleurs, cette discipline n’a rien de naturel. Dans une société où tout pousse à consommer et à céder à l’instantanéité, l’épargne ressemble souvent à un effort. Pourtant, les millionnaires inversent le raisonnement : ils se paient eux-mêmes d’abord, avant même de penser à leurs dépenses, et automatisent cette habitude pour ne plus avoir à y réfléchir. Ce renversement mental est fondamental. La plupart des gens voient l’épargne comme une privation, comme de l’argent qu’ils ne peuvent pas utiliser. Les millionnaires la voient comme un investissement dans leur futur, comme la matière première de leur liberté. Et cette différence de perspective fait toute la différence. Quand tu vois ton épargne comme une perte, tu résistes. Quand tu la vois comme un gain différé, tu l’embrasses. C’est un changement de paradigme simple, mais il bouleverse tout. Il transforme l’épargne en plaisir, en fierté, en acte de pouvoir. Et c’est ce plaisir-là, cette fierté-là, qui nourrit la discipline sur le long terme.
Enfin, il y a un aspect culturel souvent négligé. Les millionnaires ont souvent un réseau d’entraide financière. Ils échangent sur leurs stratégies, s’inspirent mutuellement, comparent leurs outils. Ce partage d’expérience joue un rôle énorme dans leur progression. Là où la majorité des Français n’osent même pas parler d’argent avec leurs amis, eux en discutent ouvertement. Pas pour frimer. Mais pour s’améliorer ensemble. Ils partagent leurs tableaux de bord, leurs choix d’allocation, leurs arbitrages fiscaux. Ils posent des questions, demandent des avis, comparent des portefeuilles. Et c’est en osant parler d’épargne qu’ils ont souvent appris à mieux l’optimiser. Cette culture de la transparence, de l’entraide, de la progression collective est un puissant accélérateur. Elle permet de casser l’isolement, d’éviter les erreurs bêtes, de découvrir des astuces qu’on n’aurait jamais trouvées seul. Alors si tu veux vraiment progresser, commence par oser parler d’argent avec tes proches. Pas pour te comparer, mais pour apprendre. Pas pour juger, mais pour comprendre. L’argent n’est pas un tabou, c’est un outil. Et comme tout outil, il s’apprend, il se maîtrise, il se perfectionne.
📦 Astuces invisibles : comment ils optimisent chaque euro sans effort
Si tu crois encore que les millionnaires passent leurs journées à planquer leur or dans des coffres ou à calculer l’intérêt net de chaque livret, tu te trompes de cible. Ce que les plus malins d’entre eux font en réalité, c’est l’inverse : ils optimisent leur argent pour ne plus avoir à y penser. Tout est fait pour que chaque euro serve leur stratégie sans effort. Et ça commence par une règle simple mais puissante : chaque dépense doit soit rapporter, soit protéger. Le reste n’a pas sa place. Cette philosophie se traduit dans des dizaines de petits réflexes quotidiens, invisibles, qui pris isolément semblent dérisoires, mais qui cumulés sur dix ou vingt ans creusent un écart colossal avec le reste de la population. L’optimisation de chaque euro n’est pas une obsession maladive, c’est une hygiène financière. Et comme toute hygiène, elle se pratique au quotidien, sans y penser, par réflexe.
Prenons le cashback. Beaucoup de gens pensent que ce n’est qu’un gadget réservé aux jeunes geeks ou aux fans de promo. Mais chez certains millionnaires, c’est une véritable discipline. Les cartes de crédit utilisées sont triées selon les catégories de dépenses : voyages, courses, carburant. Les programmes de fidélité sont systématiquement activés. Les plateformes comme iGraal, CapitalKoala ou même les miles compagnies sont intégrées dans une routine. L’idée n’est pas de chasser la promo, mais de récupérer de la valeur sur une dépense déjà prévue, sans jamais forcer une consommation inutile. Certains récupèrent plusieurs centaines d’euros par an, sans aucun effort, simplement en passant par les bons canaux avant d’acheter. Ces euros récupérés sont ensuite automatiquement versés sur un compte d’investissement. Et hop, la boucle est bouclée. Ce qui paraît ridicule pris isolément devient substantiel sur la durée. Cinq cents euros de cashback par an pendant vingt ans, investis à huit pour cent, représentent plus de vingt-trois mille euros. Juste en cliquant sur le bon lien avant d’acheter ton billet d’avion.
Même chose pour les cartes bancaires haut de gamme. Pour le commun des mortels, une carte Platinum ou Infinite, c’est juste un symbole de statut social. Mais pour ceux qui savent vraiment s’en servir, c’est une boîte à outils pleine de boucliers financiers. Annulation gratuite, extension de garantie, assurance voyage, remboursement en cas de vol ou de casse, assistance juridique. Toutes ces options permettent d’éviter des dépenses surprises. Et elles sont activées sans même que tu t’en rendes compte. Chaque achat devient plus sûr. Chaque voyage, plus couvert. Chaque euro est sécurisé. J’ai vu des clients économiser plusieurs milliers d’euros en une seule fois, simplement parce que leur carte comprenait une assurance annulation qu’ils avaient complètement oubliée. L’astuce, c’est de bien lire les conditions de sa carte, de noter quelque part les protections incluses, et de les activer systématiquement. Ces cartes coûtent parfois quelques centaines d’euros par an, mais elles en font économiser bien plus. C’est un arbitrage intelligent, une dépense qui rapporte.
Mais ce n’est pas tout. Un autre levier puissant, souvent ignoré du grand public, réside dans la modélisation des dépenses courantes. Les millionnaires créent des zones de consommation figée. Par exemple, ils identifient toutes les dépenses jetables : pile de vêtements cheap, gadgets électroniques, applis inutiles. Et ils les externalisent, c’est-à-dire qu’ils refusent de les gérer au quotidien. À la place, ils créent un budget symbolique par mois, disons cent cinquante euros, sur un compte secondaire ou une carte rechargeable. Une fois la somme atteinte, plus rien ne sort. La friction devient un garde-fou. Cette technique simple élimine les micro-fuites, ces petites dépenses de dix, vingt, trente euros qui passent sous le radar mais qui, cumulées, représentent des centaines d’euros par mois. En créant une enveloppe fermée, tu transformes un risque infini en risque maîtrisé. Tu peux dépenser tes cent cinquante euros comme tu veux, mais pas un centime de plus. Et ce plafond psychologique change tout.
Ils utilisent aussi des règles mentales simples pour éviter les achats impulsifs. Par exemple : “Une dépense supérieure à deux cents euros égale trois jours d’attente.” Ou : “Si je ne l’achèterais pas deux fois, je ne l’achète pas une seule fois.” Cela paraît bête, mais ces micro-filtres diminuent le stress décisionnel, réduisent les achats impulsifs et protègent leur cash-flow. C’est une épargne passive, masquée par le quotidien. En réalité, ils éliminent les micro-fuites bien avant d’essayer de maximiser leurs gains. Car c’est toujours plus facile de ne pas dépenser que de gagner plus. Et c’est souvent plus efficace. Un euro économisé, c’est un euro net. Un euro gagné, après impôts, cotisations et tout le reste, c’est souvent moins de soixante centimes. Alors avant de chercher à augmenter tes revenus, commence par colmater les fuites. C’est moins sexy, mais beaucoup plus rentable.
Il y a aussi la technique du camouflage patrimonial. Non, il ne s’agit pas d’évasion fiscale, mais de discrétion stratégique. Beaucoup de millionnaires placent leur argent sur des supports peu connus : fonds étrangers à faible visibilité, unités de compte d’assurance-vie non sexy, SCPI thématiques confidentielles, voire véhicules non cotés ou plateformes de private equity réservées aux initiés. Ce ne sont pas des placements secrets, mais ils sont souvent invisibles aux yeux des banques traditionnelles, ou de ton oncle qui pense que le Livret A est la clé de l’enrichissement. Cette invisibilité a un double intérêt. D’abord, elle évite les sollicitations ou les jugements. Ensuite, elle oblige à penser son patrimoine de manière holistique : si tu ne vois pas ton argent tous les jours, tu apprends à le faire fructifier sans y toucher. Certains vont même plus loin et séparent leurs avoirs dans différentes banques, pays ou statuts juridiques. Non pas pour dissimuler, mais pour structurer leur architecture financière comme on construit une maison à plusieurs étages. Chaque étage a une fonction, chaque compartiment a un rôle. Et cette clarté dans la complexité permet de ne jamais se perdre.
Un autre levier souvent sous-estimé par le grand public, mais systématiquement exploité par les millionnaires prudents, c’est l’externalisation de la charge mentale financière. Non, ils n’ont pas tous un family office avec dix analystes surpayés qui surveillent la moindre ligne Excel. Mais beaucoup ont mis en place des process et des outils qui pensent à leur place. Un tableur ultra-simple avec des alertes, une application de suivi de trésorerie comme Bankin’, Finary ou Qonto, un calendrier récurrent pour les arbitrages patrimoniaux, une mensualisation des versements, une review annuelle des contrats, une personne de confiance pour faire une revue trimestrielle. Et c’est tout. C’est moins de charge mentale, moins d’oubli, moins de dispersion. En déléguant la surveillance à un système, tu libères ton cerveau pour des décisions plus importantes. Tu ne perds plus de temps à te demander si tu as bien viré ta mensualité, si tu as pensé à arbitrer ton assurance-vie, si tu as vérifié tes frais bancaires. Tout est tracé, tout est noté, tout est rappelé. Et cette libération mentale est un luxe invisible mais précieux.
Chez certains, cette logique d’optimisation va jusqu’à ce que j’appelle le budget invisible inversé. Chaque rentrée d’argent, bonus, vente, dividende, remboursement, est automatiquement orientée vers une poche d’investissement avant même de passer par le compte courant. Résultat ? Ce qui reste disponible pour la vie quotidienne semble toujours modeste. Et cette impression d’avoir peu de marge est volontaire : elle pousse à maintenir une vie frugale, sans excès, même quand les revenus explosent. C’est une forme de minimalisme comportemental bien rôdé. En rendant l’argent supplémentaire invisible, ils s’interdisent toute dérive de consommation. Ils maintiennent leur train de vie constant, quels que soient leurs revenus. Et c’est précisément cette constance qui permet d’accumuler du patrimoine à vitesse grand V. Quand tes dépenses restent stables et que tes revenus augmentent, la différence file automatiquement vers l’investissement. C’est mathématique. Et c’est imparable.
Mais ce n’est pas du stoïcisme froid. Ces gens savent aussi jouer avec les règles du système. Un exemple ? L’arbitrage fiscal entre différents statuts. Placement en assurance-vie pour éviter l’impôt sur les plus-values, versements sur PER pour déduire du revenu imposable, rachats ciblés en fonction des tranches d’imposition, ou encore détention de biens en SCI à l’IS avec amortissement optimisé. Ils ne sont pas fiscalistes, mais ils posent toujours la question “comment faire mieux ?” avant de signer. Chaque euro est une opportunité, et non une fatalité. Ils savent que l’État propose des enveloppes fiscales avantageuses pour encourager l’épargne longue. Et ils en profitent. Un exemple concret : si tu as une assurance-vie de plus de huit ans, tu peux réaliser un rachat partiel sans payer d’impôts si la part des plus-values dans le montant retiré n’excède pas quatre mille six cents euros par an. C’est un abattement fiscal méconnu, mais qui peut représenter plusieurs centaines d’euros d’économie chaque année. Sur vingt ans, ça fait plusieurs milliers d’euros gardés dans ta poche plutôt que versés au fisc. Juste en connaissant la règle.
D’ailleurs, même sur les dépenses du quotidien, ils appliquent cette logique. Beaucoup préfèrent payer certains services plus chers, à condition d’en obtenir un effet de levier. Payer mille euros un expert-comptable qui optimise dix mille euros d’économie d’impôt, c’est rentable. Payer trois cents euros pour faire rédiger une stratégie successorale qui évite trente mille euros de taxe, c’est un choix logique. L’idée n’est pas de tout faire soi-même, mais d’acheter de l’expertise quand elle est asymétrique, quand elle rapporte plus qu’elle ne coûte. Cette notion d’asymétrie est fondamentale. Les millionnaires ne cherchent pas à économiser sur tout. Ils cherchent à maximiser le retour sur investissement de chaque euro dépensé. Et parfois, cela signifie dépenser plus maintenant pour économiser bien plus plus tard. C’est une vision long terme de la dépense, pas une obsession de la restriction.
Enfin, il y a une leçon importante dans leur rapport à l’argent : tout euro n’a pas la même valeur psychologique. L’euro qu’ils gagnent sans y penser, via des loyers, dividendes, ou une plus-value latente, vaut souvent plus à leurs yeux que l’euro “sueur” gagné avec des heures de travail. Pourquoi ? Parce qu’il symbolise la liberté. La vraie richesse commence quand l’argent travaille plus dur que toi. Et chaque astuce citée ici n’a qu’un objectif : faire en sorte que leur épargne tourne toute seule, en silence, sans se faire remarquer, mais sans jamais dormir. C’est cette épargne-là qui construit les fortunes. Pas le salaire, pas les bonus, pas les primes exceptionnelles. Mais l’argent qui travaille pendant que tu dors, qui se reproduit, qui s’accumule, qui croît de manière exponentielle grâce aux intérêts composés. Et pour atteindre ce stade, il faut d’abord accepter de planter les graines. D’investir régulièrement, de nourrir la machine, de laisser le temps faire son œuvre. C’est long, c’est patient, c’est discipliné. Mais c’est la seule voie qui fonctionne sur le long terme.
⚖️ Les règles d’or anti-dispersion : bâtir un patrimoine qui tient la route
Ce qui distingue un épargnant chanceux d’un vrai bâtisseur de patrimoine, c’est rarement le talent ou l’intuition. C’est la discipline invisible qui sous-tend chaque décision financière, surtout quand les revenus augmentent. Et cette discipline ne ressemble pas à des tableaux Excel interminables ou à des règles figées. C’est une sorte de cadre mental fluide, souple, mais intransigeant sur quelques principes clés. Les millionnaires discrets ne se dispersent pas, non pas parce qu’ils sont plus intelligents, mais parce qu’ils ont banni la tentation de la complexité inutile. Leur mantra ? Simple, prévisible, scalable. Trois mots qui résument toute une philosophie patrimoniale. Car la complexité est l’ennemie de la constance. Plus tu compliques, moins tu tiens. Plus tu accumules les stratégies, moins tu les appliques. Et au final, mieux vaut un système simple appliqué pendant trente ans qu’un plan génial abandonné au bout de six mois.
Prenons une règle que j’ai vue chez plusieurs clients fortunés : chaque rentrée d’argent exceptionnelle est automatiquement redirigée vers une poche d’investissement. Bonus, dividende, remboursement, héritage ou revente d’actif : pas un euro ne passe par le compte courant. L’argent file directement vers un PER, une SCI, un contrat de capitalisation, une SCPI, bref, un outil de capitalisation long terme. Ce réflexe n’a rien d’inné. C’est une règle qu’ils se sont imposée très tôt. Et c’est peut-être la plus puissante : le patrimoine grandit d’abord dans les interstices, pas dans les salaires. Les revenus exceptionnels sont les vrais accélérateurs de fortune. Mais seulement si tu les investis. Si tu les dépenses, ils disparaissent. Si tu les investis, ils se multiplient. La différence entre ces deux trajectoires se joue dans les premières heures après la réception de l’argent. C’est une fenêtre décisionnelle critique. Et les millionnaires l’ont compris : ils ne se laissent jamais le temps de la tentation. L’argent est viré avant même qu’ils aient pu imaginer ce qu’ils pourraient acheter avec.
Autre règle d’or, moins connue : la stricte séparation vie privée et vie professionnelle, notamment chez les indépendants. Un restaurateur millionnaire que j’accompagne ne mélange jamais ses flux pros et persos. L’entreprise paie son loyer à lui-même via une SCI. Ses frais sont justifiés ou payés de sa poche. Aucun virement flou. Aucun “je me rembourse plus tard”. Résultat : il sait exactement ce qu’il possède, où vont ses flux, et son patrimoine personnel est blindé juridiquement. Cette cloison étanche est ce qui évite, plus tard, les mauvaises surprises fiscales ou les conflits familiaux. Car mélanger les flux, c’est ouvrir la porte à toutes les dérives. C’est perdre la visibilité sur sa vraie situation. C’est risquer de piocher dans la trésorerie de l’entreprise pour financer sa vie perso. C’est créer des confusions qui coûtent cher, en impôts, en stress, en temps perdu. La séparation stricte des comptes n’est pas une contrainte administrative, c’est une protection mentale et patrimoniale.
Cette logique de discipline va jusqu’à l’épargne régulière. Même chez les plus riches, les virements mensuels automatiques sont non négociables. Ce n’est pas “je verse quand j’ai le temps” ou “j’attends de voir combien il me reste à la fin du mois”. C’est l’inverse : je me paye en premier, dès le début du mois. Et ce virement automatique n’est pas vers un livret A saturé, mais bien vers des supports stratégiques : PEA, assurance-vie, ETF, private equity. À force de constance, ces versements deviennent invisibles. Et la boule de neige, elle, grossit sans faire de bruit. Cette régularité est ce qui fait toute la différence entre celui qui construit un patrimoine et celui qui en rêve. Car le patrimoine ne se construit pas dans les grands gestes, mais dans les petits réflexes répétés des milliers de fois. C’est une somme de décisions minuscules, prises chaque mois, qui finissent par créer un résultat spectaculaire. Et cette constance est la seule vraie compétence patrimoniale qui compte.
Mais la discipline, ce n’est pas seulement de l’automatisation. C’est aussi savoir dire non. Non aux opportunités trop belles, non aux placements exotiques, non aux tendances TikTok qui promettent vingt pour cent de rendement par mois. Beaucoup de ceux que j’ai accompagnés dans leur trajectoire ont une phrase simple mais puissante : “Si je ne comprends pas un produit en dix minutes, je n’y mets pas un euro.” Et ça change tout. Ça évite les erreurs, les regrets, les litiges. C’est peut-être la règle la plus sous-estimée : la simplicité est une barrière contre les pièges. Car les arnaques se cachent toujours dans la complexité. Les produits dangereux sont toujours ceux qui nécessitent trois heures d’explication et un glossaire de vingt pages. Quand un placement est sain, il est simple à comprendre. Quand il est toxique, il est volontairement obscur. Alors refuse systématiquement tout ce que tu ne comprends pas. Ce n’est pas de l’ignorance, c’est de la prudence.
Enfin, une autre habitude que partagent ces profils : la régularité du suivi patrimonial. Pas besoin d’un audit tous les deux mois, mais une revue annuelle, cadrée, complète, fait toute la différence. Une fois par an, ils passent en revue tous leurs actifs, challengent les frais, réajustent les allocations, clôturent les supports obsolètes. Ce moment, souvent ritualisé, est l’occasion de prendre du recul. Ce n’est pas qu’une question d’argent : c’est une forme d’hygiène mentale. C’est là que la stratégie long terme se renforce et que la dispersion est évitée. Cette revue annuelle permet de vérifier que tout est aligné avec tes objectifs, que tu n’as pas dérivé, que tu n’as pas accumulé des supports inutiles. Elle permet aussi de corriger le tir rapidement si quelque chose ne va pas. Car sans ce moment de recul, tu peux facilement perdre le fil pendant des années, accumuler des erreurs, et te réveiller un jour en réalisant que ton patrimoine est un immense bordel. La revue annuelle est le garde-fou qui t’empêche de dériver.
Il y a aussi une règle implicite chez beaucoup de millionnaires : la maîtrise du train de vie extensible. Ce n’est pas parce que leurs revenus explosent qu’ils doublent leurs dépenses. Au contraire, ils figent leur niveau de vie une fois atteint un certain seuil de confort. Le reste ? Alloué à l’investissement, à la transmission, à la constitution de poches de liquidités stratégiques. Ce n’est pas une question de radinerie, c’est une stratégie volontaire pour garder le contrôle. Une façon de ne jamais dépendre de son propre succès. Comme si chaque euro qui n’est pas investi était un euro gaspillé, ou potentiellement perdu. Cette capacité à résister à l’inflation du train de vie est peut-être la compétence la plus précieuse de toutes. Car c’est facile de vivre avec plus quand on gagne plus. C’est difficile de continuer à vivre pareil alors qu’on pourrait se permettre bien mieux. Mais c’est précisément cette friction volontaire qui crée l’écart entre celui qui accumule du patrimoine et celui qui accumule des biens.
Autre constante : la hiérarchisation des comptes bancaires. Tu verras rarement un patrimoine important géré depuis un seul compte courant. En réalité, il y a des comptes tampons, des comptes long terme, des comptes projets. Certains vont même jusqu’à ouvrir des comptes dans plusieurs établissements différents, pour éviter la confusion. Chaque compte a un rôle clair. Et cette structure, loin d’être lourde, devient une boussole : elle simplifie les décisions et empêche les fuites invisibles. C’est ce qu’on appelle parfois une architecture patrimoniale. Et elle commence souvent par une simple rigueur dans les comptes. Un compte pour les dépenses quotidiennes, plafonné. Un compte pour l’épargne de précaution, équivalent à six mois de dépenses. Un compte pour les investissements long terme, alimenté chaque mois. Un compte pour les projets spécifiques : achat immobilier, travaux, voyage. Cette séparation claire permet de savoir en un coup d’œil où tu en es, ce que tu peux dépenser, ce que tu dois protéger. Et ça élimine toute confusion, toute tentation de piocher dans le mauvais pot.
Mais cette rigueur ne suffit pas. Encore faut-il savoir où va chaque euro. Beaucoup utilisent des outils de suivi ultra simplifiés : un Google Sheet, un tableau papier, une app minimaliste. Pas besoin de design futuriste : il suffit que ce soit mis à jour régulièrement, cohérent, compréhensible. Cette visualisation permet d’anticiper, de projeter, de corriger les trajectoires. Ceux qui deviennent riches ne regardent pas leur solde, ils regardent leur capacité nette d’investissement mensuelle. Et ajustent leur stratégie en fonction, avec des décisions concrètes : stop sur les frais bancaires, arbitrages fiscaux, cessions ciblées. Ce tableau de bord n’est pas un luxe, c’est un outil de pilotage. Sans lui, tu navigues à vue. Avec lui, tu navigues avec une boussole et une carte. Et cette différence change radicalement ta capacité à prendre les bonnes décisions au bon moment.
Parmi les règles anti-dispersion les plus efficaces, il y a aussi l’externalisation du suivi patrimonial. Pas au sens de “je ne m’en occupe plus”, mais plutôt “je m’entoure d’un tiers de confiance qui m’oblige à faire le point”. Certains travaillent avec un CGP, un avocat fiscaliste, un expert-comptable. Ce regard extérieur joue un rôle clé : il impose des deadlines, clarifie les angles morts, professionnalise la démarche. Et surtout, il empêche l’effet tunnel. Celui où l’on croit que tout va bien parce qu’on ne regarde pas les détails, jusqu’à ce qu’un impôt oublié ou un produit toxique vienne tout déséquilibrer. Ce tiers de confiance n’est pas là pour te remplacer, mais pour te challenger. Pour te poser les bonnes questions. Pour te forcer à prendre du recul. Et cette pression bienveillante est souvent ce qui fait la différence entre un patrimoine optimisé et un patrimoine qui dérive doucement.
Enfin, la dernière règle, souvent sous-estimée : accepter que tout n’est pas à optimiser. L’obsession du rendement parfait, du montage fiscal ultime ou de la martingale magique, c’est précisément ce qui éparpille. Les millionnaires stables que j’ai croisés ont tous intégré cette sagesse : il vaut mieux une solution imparfaite mais appliquée, qu’un plan parfait jamais exécuté. Ils préfèrent un investissement moyen mais régulier à un placement idéal repoussé depuis trois ans. Leur force, ce n’est pas l’excellence, c’est la constance. Et cette constance vaut souvent bien plus que tous les conseils techniques du monde. Car dans l’univers patrimonial, la perfection est l’ennemie du bien. Celui qui attend le moment parfait pour investir n’investira jamais. Celui qui cherche le produit parfait ne trouvera rien. Celui qui veut optimiser chaque détail finira paralysé. Alors accepte l’imperfection. Accepte que ton plan ne soit pas optimal. Mais surtout, agis. Car un plan imparfait appliqué vaut mille fois mieux qu’un plan parfait qui reste dans ta tête.
🚨 Les pièges qui ruinent même les riches : ce qu’il ne faut jamais copier
On imagine souvent que les riches sont riches pour de bon. Que l’argent, une fois gagné, reste là, bien tranquille, à générer du rendement pendant qu’ils sirotent des cocktails dans une villa. C’est faux. L’histoire regorge d’exemples de millionnaires ruinés, non pas par malchance, mais par de mauvaises habitudes, des automatismes mal calibrés, ou une confiance aveugle dans leur statut. Et le plus ironique, c’est que beaucoup de ces erreurs sont copiées par les gens qui rêvent de les imiter. Car à vouloir trop bien faire, ou à vouloir trop vite faire, on tombe dans les pièges les plus redoutables. Ces erreurs ne sont pas réservées aux ultra-riches. Elles guettent quiconque construit un patrimoine, dès les premiers milliers d’euros. Et les connaître, c’est déjà se donner une chance de les éviter.
Premier danger : la sur-automatisation aveugle. L’idée est séduisante : mettre tout en pilotage automatique pour ne plus avoir à y penser. Virements programmés, investissements mensuels, prélèvements en cascade. Sauf que sans révision régulière, on laisse parfois tourner des stratégies devenues obsolètes, avec des frais qui grignotent les gains, ou des allocations d’actifs mal adaptées à la réalité du moment. J’ai vu des investisseurs continuer à alimenter un contrat d’assurance-vie sans performance, ou à accumuler des frais de gestion sur des unités de compte toxiques, tout ça parce que “c’est comme ça depuis cinq ans”. La paresse coûte cher. L’automatisation n’excuse pas l’absence de contrôle. Il faut automatiser l’action, mais garder un œil sur le résultat. Une fois par an minimum, tu dois vérifier que tes automatismes sont toujours pertinents. Que tes frais n’ont pas explosé. Que tes allocations sont toujours cohérentes avec tes objectifs. Sinon, tu risques de nourrir un système qui ne travaille plus pour toi.
Deuxième erreur fréquente : le complexe d’invulnérabilité. Plus le patrimoine grossit, plus certains se croient à l’abri. Ils pensent que leurs revenus ou leur fortune leur permettent d’ignorer la base : lire leurs relevés, poser des questions, surveiller leurs frais, ou s’intéresser à leur fiscalité. Ils délèguent tout sans comprendre, ou se laissent convaincre par le discours rassurant d’un conseiller. Jusqu’au jour où un redressement fiscal, un changement de législation ou une perte sèche les ramènent brutalement à la réalité. L’argent ne protège pas de l’ignorance. Il peut même parfois l’amplifier. Car plus tu as d’argent, plus les erreurs coûtent cher. Un mauvais placement à dix mille euros, c’est embêtant. Un mauvais placement à cinq cent mille euros, c’est dramatique. Alors ne crois jamais que tu peux te permettre d’arrêter d’apprendre, d’arrêter de vérifier, d’arrêter de comprendre. L’argent exige une vigilance constante, quel que soit le montant.
Autre piège toxique : le mimétisme mal placé. C’est l’erreur la plus courante sur les réseaux sociaux. On voit des vidéos de millionnaires qui parlent de FIRE, de crypto, de private equity, de montages offshore. Et on se dit que c’est ça, la recette magique. Sans savoir que derrière, il y a souvent un contexte très spécifique, une fiscalité différente, des revenus hors norme, ou des structures juridiques complexes. Copier une stratégie sans en comprendre le cadre, c’est comme monter un meuble IKEA sans notice. Sauf qu’ici, tu risques de perdre des dizaines de milliers d’euros. Les stratégies américaines ne fonctionnent pas en France. Les montages qui marchent pour un entrepreneur ne marchent pas pour un salarié. Les placements adaptés à un patrimoine de cinq millions ne le sont pas pour cinquante mille euros. Chaque situation est unique. Et vouloir copier-coller la stratégie de quelqu’un d’autre, c’est la garantie de se planter.
Le mimétisme s’applique aussi à la temporalité. Beaucoup veulent répliquer une réussite, mais en version accélérée. “Il a mis dix ans à bâtir son patrimoine, moi je vais y arriver en dix-huit mois.” C’est là que naît la tentation du levier excessif, des paris risqués, des investissements exotiques. Le problème ? L’effet de levier, ça marche dans les deux sens. Et les pertes sont souvent bien plus rapides que les gains. Même des fortunes solides peuvent être déstabilisées en quelques semaines par une stratégie trop gourmande. Vouloir aller plus vite que le temps n’est pas une preuve d’intelligence, mais souvent un raccourci vers la casse. Le patrimoine se construit lentement. C’est frustrant, c’est long, c’est chiant. Mais c’est la seule façon qui marche durablement. Tous ceux qui ont essayé de court-circuiter cette loi du temps se sont brûlés. Tous. Sans exception.
Enfin, l’un des pièges les plus pernicieux : l’illusion de la maîtrise. Parce qu’on s’en sort bien aujourd’hui, on croit que ça va durer. Parce qu’on a connu la hausse, on pense savoir surfer les baisses. Parce qu’on a déjà gagné, on se croit immunisé contre la perte. Et c’est souvent là que les erreurs les plus coûteuses se glissent : on prend un peu plus de risque, on relâche la rigueur, on arrête de vérifier. Comme si la réussite d’hier justifiait l’insouciance de demain. Le problème, c’est que le marché, lui, ne pardonne jamais longtemps l’arrogance. Les plus grandes fortunes perdues l’ont été par excès de confiance. Par cette conviction intime que “moi, je sais”. Que “moi, je maîtrise”. Que “moi, je ne ferai pas cette erreur”. Et c’est précisément cette arrogance qui ouvre la porte aux catastrophes.
Mais s’il y a un piège qu’on sous-estime souvent, c’est celui de l’absence de stratégie successorale. Beaucoup de familles fortunées, parfois brillamment organisées du vivant du patriarche, se retrouvent en guerre ouverte une fois l’héritage sur la table. Pas parce que les enfants sont cupides. Mais parce que rien n’avait été préparé. Pas de donation, pas de démembrement, pas de clause bénéficiaire révisée depuis vingt ans. Résultat : des impôts à payer en urgence, des biens vendus dans la panique, des tensions irréversibles entre proches. Ce n’est pas un bug du système : c’est une bombe à retardement que beaucoup laissent consciemment sans désamorcer. Car personne n’aime penser à sa mort. Personne n’aime aborder ce sujet avec ses enfants. Mais cette fuite en avant coûte des fortunes, détruit des familles, et annule des décennies d’efforts patrimoniaux. Alors si tu construis un patrimoine, anticipe sa transmission. Dès maintenant. Pas dans vingt ans. Maintenant.
À l’autre extrême, certains veulent trop optimiser. Ils enchaînent les montages fiscaux, les sociétés à l’étranger, les comptes multi-devises. En apparence, tout est efficace. Mais à la moindre faille de gestion, à la moindre absence de justificatif, l’édifice peut s’effondrer. En France, les contrôles fiscaux sont de plus en plus numérisés, connectés, intelligents. Et ce que tu gagnes en optimisation excessive, tu risques souvent de le perdre en redressement, avec les pénalités en bonus. Même les riches ne sont pas à l’abri. Les trop malins finissent parfois très seuls face au fisc. Il y a une différence entre optimiser intelligemment et jouer avec le feu. Entre utiliser les enveloppes fiscales légales et créer des montages opaques. Entre profiter des niches et abuser du système. Cette ligne est fine, mais elle est réelle. Et la franchir coûte souvent bien plus cher que ce qu’on espérait gagner.
Un autre biais dangereux : l’éparpillement. À force d’accumuler les placements, les comptes, les portefeuilles, les structures juridiques, on finit par perdre de vue l’essentiel. Trop de patrimoine mal organisé, c’est comme une entreprise sans tableau de bord. On croit qu’on a du contrôle, mais on ne sait plus ce qu’on possède, ce que ça rapporte vraiment, ou comment l’arbitrer. C’est une richesse brouillon, inefficace, fragile. L’un des secrets des millionnaires qui durent, c’est souvent la clarté dans la complexité : tout est structuré, simplifié, mis à jour. Rien n’est laissé au hasard, surtout quand on approche la transmission. Car un patrimoine éparpillé est un patrimoine vulnérable. Vulnérable à l’oubli, aux frais cachés, aux mauvaises décisions, aux opportunités ratées. Alors régulièrement, fais le ménage. Ferme les comptes inutiles. Regroupe ce qui peut l’être. Simplifie ta structure. Et garde une vision claire de ce que tu possèdes.
Et puis il y a le piège le plus psychologique de tous : penser que la richesse, une fois atteinte, suffit à justifier tous les comportements. J’ai vu des entrepreneurs flamboyants se saborder en pensant que leur instinct les protégerait toujours. D’autres ont accumulé pour des raisons d’égo, et non d’utilité, jusqu’à détester leur propre patrimoine, devenu source de stress permanent. Le piège ici, c’est de confondre accumulation et alignement. Ce n’est pas parce que tu peux acheter que tu dois le faire. Ce n’est pas parce que tu gagnes que tu es intouchable. Et ce n’est pas parce que tu es riche que tu seras heureux. Le patrimoine n’est qu’un outil. S’il ne sert pas ta vie, s’il ne te rend pas plus libre, s’il ne te permet pas de faire ce qui compte vraiment pour toi, alors à quoi bon ? Cette question, beaucoup de riches se la posent trop tard. Pose-la toi maintenant.
Enfin, le piège le plus sournois, c’est celui du décrochage mental. Celui qui consiste à ne plus regarder ses comptes, parce que tout va bien. Ne plus se poser de questions, parce qu’on a un bon conseiller. Ne plus apprendre, parce qu’on pense savoir. C’est le début de la fin. Car la richesse, aussi solide soit-elle, ne tolère pas l’indifférence. L’argent n’aime pas l’oubli. Et il finit toujours par se venger de ceux qui cessent de s’en occuper. Alors reste vigilant. Reste curieux. Reste impliqué. Pas obsédé, pas stressé, mais conscient. Ton patrimoine est un jardin. Si tu l’arroses régulièrement, il fleurit. Si tu l’abandonnes, il meurt. C’est aussi simple que ça.

🎯 Être riche, ce n’est pas avoir de l’argent… c’est savoir quoi en faire
Si tu tapes “comment devenir millionnaire” sur Google, tu tomberas sur des vidéos de mecs en Lamborghini, des miniatures YouTube pleines de billets, ou des slogans magiques du genre “cinq habitudes des riches que tu ignores”. Pourtant, la vérité est bien moins sexy, mais bien plus utile : ceux qui deviennent et restent millionnaires sont souvent sobres, organisés, et presque ennuyeux. Pas de feu d’artifice, pas de coup de poker. Mais une discipline quotidienne, un système qui tourne, et surtout une immense lucidité sur ce qu’ils font de leur argent. Ce que cette newsletter t’a montré, ce n’est pas une recette miracle. C’est une manière de penser, de structurer, de choisir. D’abord en prenant au sérieux l’épargne, non pas comme une privation, mais comme un acte de liberté. Ensuite, en construisant un système : automatisation, séparation des comptes, clarté des enveloppes. Puis, en affinant les petits réflexes malins : cashback, arbitrages intelligents, investissements peu visibles mais efficaces. Et enfin, en gardant la tête froide, en évitant les erreurs de dispersion, de mimétisme ou de paresse mentale qui guettent même les plus fortunés.
Le point commun à tous les millionnaires solides ? Ils savent que leur argent est un outil, pas une fin. Un outil pour faire des choix de vie, pour transmettre, pour sécuriser, pour expérimenter. Pas pour impressionner, pas pour s’étourdir, pas pour combler un vide. Ils savent aussi que la richesse est un marathon, pas un sprint. Et que même avec un bon salaire, on peut tout perdre si l’on confond réussite et suffisance. Warren Buffett, qui a bâti sa fortune de cent soixante-sept milliards de dollars en partant de vingt mille dollars à vingt ans, le répète depuis des décennies : “La Bourse est un moyen de transférer l’argent des gens impatients vers les gens patients.” Cette phrase résume toute la philosophie patrimoniale. Ce n’est pas l’intelligence qui fait la différence. Ce n’est pas le flair. C’est la patience. Cette capacité à laisser le temps travailler pour toi. À ne pas toucher. À ne pas bouger. À laisser les intérêts composés faire leur magie pendant des décennies. Et ça, n’importe qui peut le faire. Avec n’importe quel niveau de revenu. Dès aujourd’hui.
Et toi, tu n’as pas besoin d’un million pour t’inspirer de ces stratégies. Tu peux dès aujourd’hui automatiser ton épargne, te fixer des règles simples, créer des routines efficaces. Tu peux devenir riche dans ta tête, dans ton rapport à l’argent, dans la manière dont tu construis ton avenir. C’est souvent ça, le premier pas vers une vraie indépendance. Car la richesse ne commence pas dans ton compte en banque. Elle commence dans ta façon de penser. Dans ta capacité à différer la gratification. Dans ta discipline quotidienne. Dans ton refus de céder à toutes les tentations. Dans ton obsession du long terme. Et tout ça, personne ne peut te l’enlever. Personne ne peut te taxer dessus. Personne ne peut le perdre à ta place. C’est ton capital le plus précieux. Et il ne dépend que de toi.
Alors, retiens bien ceci : les riches ne font pas plus, ils font mieux. Ils ne gagnent pas toujours plus, mais ils gardent mieux, investissent mieux, vivent mieux. Et ça, c’est à la portée de beaucoup plus de monde qu’on ne le croit. La vraie différence entre celui qui construit un patrimoine et celui qui n’y arrive pas, ce n’est pas le salaire. C’est la capacité à se payer en premier. À automatiser son épargne. À résister à l’inflation du train de vie. À penser long terme. À accepter que les résultats mettent du temps. À ne jamais abandonner, même quand c’est lent, même quand c’est frustrant, même quand ça ne se voit pas encore. Car les intérêts composés ne sont pas une théorie abstraite. C’est une loi mathématique implacable. Et elle travaille pour celui qui la nourrit régulièrement, pendant des années, sans jamais s’arrêter. Commence aujourd’hui. Même avec dix euros. Même avec cent euros. Ce n’est pas le montant qui fait le million. C’est le mécanisme. Et ce mécanisme, tu peux l’installer toi aussi.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.