
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 151 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🎲 La loi des grands nombres : Le secret mathématique du Casino
🎭 Et toi, tu es le Casino ou le joueur ?
🪤 Les pièges qui te transforment en joueur sans que tu le saches
🏆 Comment devenir le Casino : La stratégie mathématiquement gagnante
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 099 abonnés. Je perds un peu d’abonnés dernièrement, Help me please
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Une semaine rugby, Mardi entraînement M14, Mercredi & Vendredi avec les séniors et hier, plateau à côté de Poitiers. Deux matchs, deux supers victoires !
J’ai aussi eu pleins de retours pour Plan P, ça avance vite, c’est le feu !

Trackstone : la plateforme qui révolutionne l’investissement locatif
Tu cherches à investir dans l’immobilier sans les galères habituelles ? Trackstone a créé un concept malin : une marketplace dédiée aux biens déjà loués.
Fondée par deux frères, Florent et Thibault Vaudelin, cette plateforme française propose uniquement des appartements et maisons avec locataires en place. Résultat : tu perçois tes loyers dès le premier jour, sans vacance locative ni frais de recherche de locataire.
Chaque bien est vérifié et analysé par leurs équipes : PV d’AG, titre de propriété, bail, historique de paiement sur 12 mois... Tu accèdes à toutes les données financières (rentabilité, TRI, cashflows) pour prendre ta décision en toute transparence.
Côté performance, les biens affichent des rentabilités brutes allant de 4,4% à plus de 11%, avec des TRI à 5 ans pouvant dépasser les 20% sur certaines opportunités. De quoi séduire les investisseurs en quête de rendement.
Le bonus ? C’est gratuit pour l’acheteur – la commission de 4,5% est payée par le vendeur.
Avec plus de 32 000 investisseurs actifs et une carte professionnelle immobilière, Trackstone s’impose comme une alternative sérieuse pour investir intelligemment.

🚀 Plan P explose les compteurs
Cette semaine : MoneySmart parle de nous, MoneyVox prépare un article, et on vient de dépasser les 750 inscrits.
Côté speakers, ça devient sérieux : la Directrice de l’éducation financière de la Banque de France, un économiste de la BDF, Guillaume Martinaud (Président d’Orpi)... Près de 40 experts ont déjà validé leur participation.
Du 13 au 18 avril : 6 jours pour transformer votre rapport à l’argent. Budget, investissement, immobilier, fiscalité — sans bullshit.
100% gratuit. 100% en ligne.
La machine est lancée. Rejoignez le mouvement.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

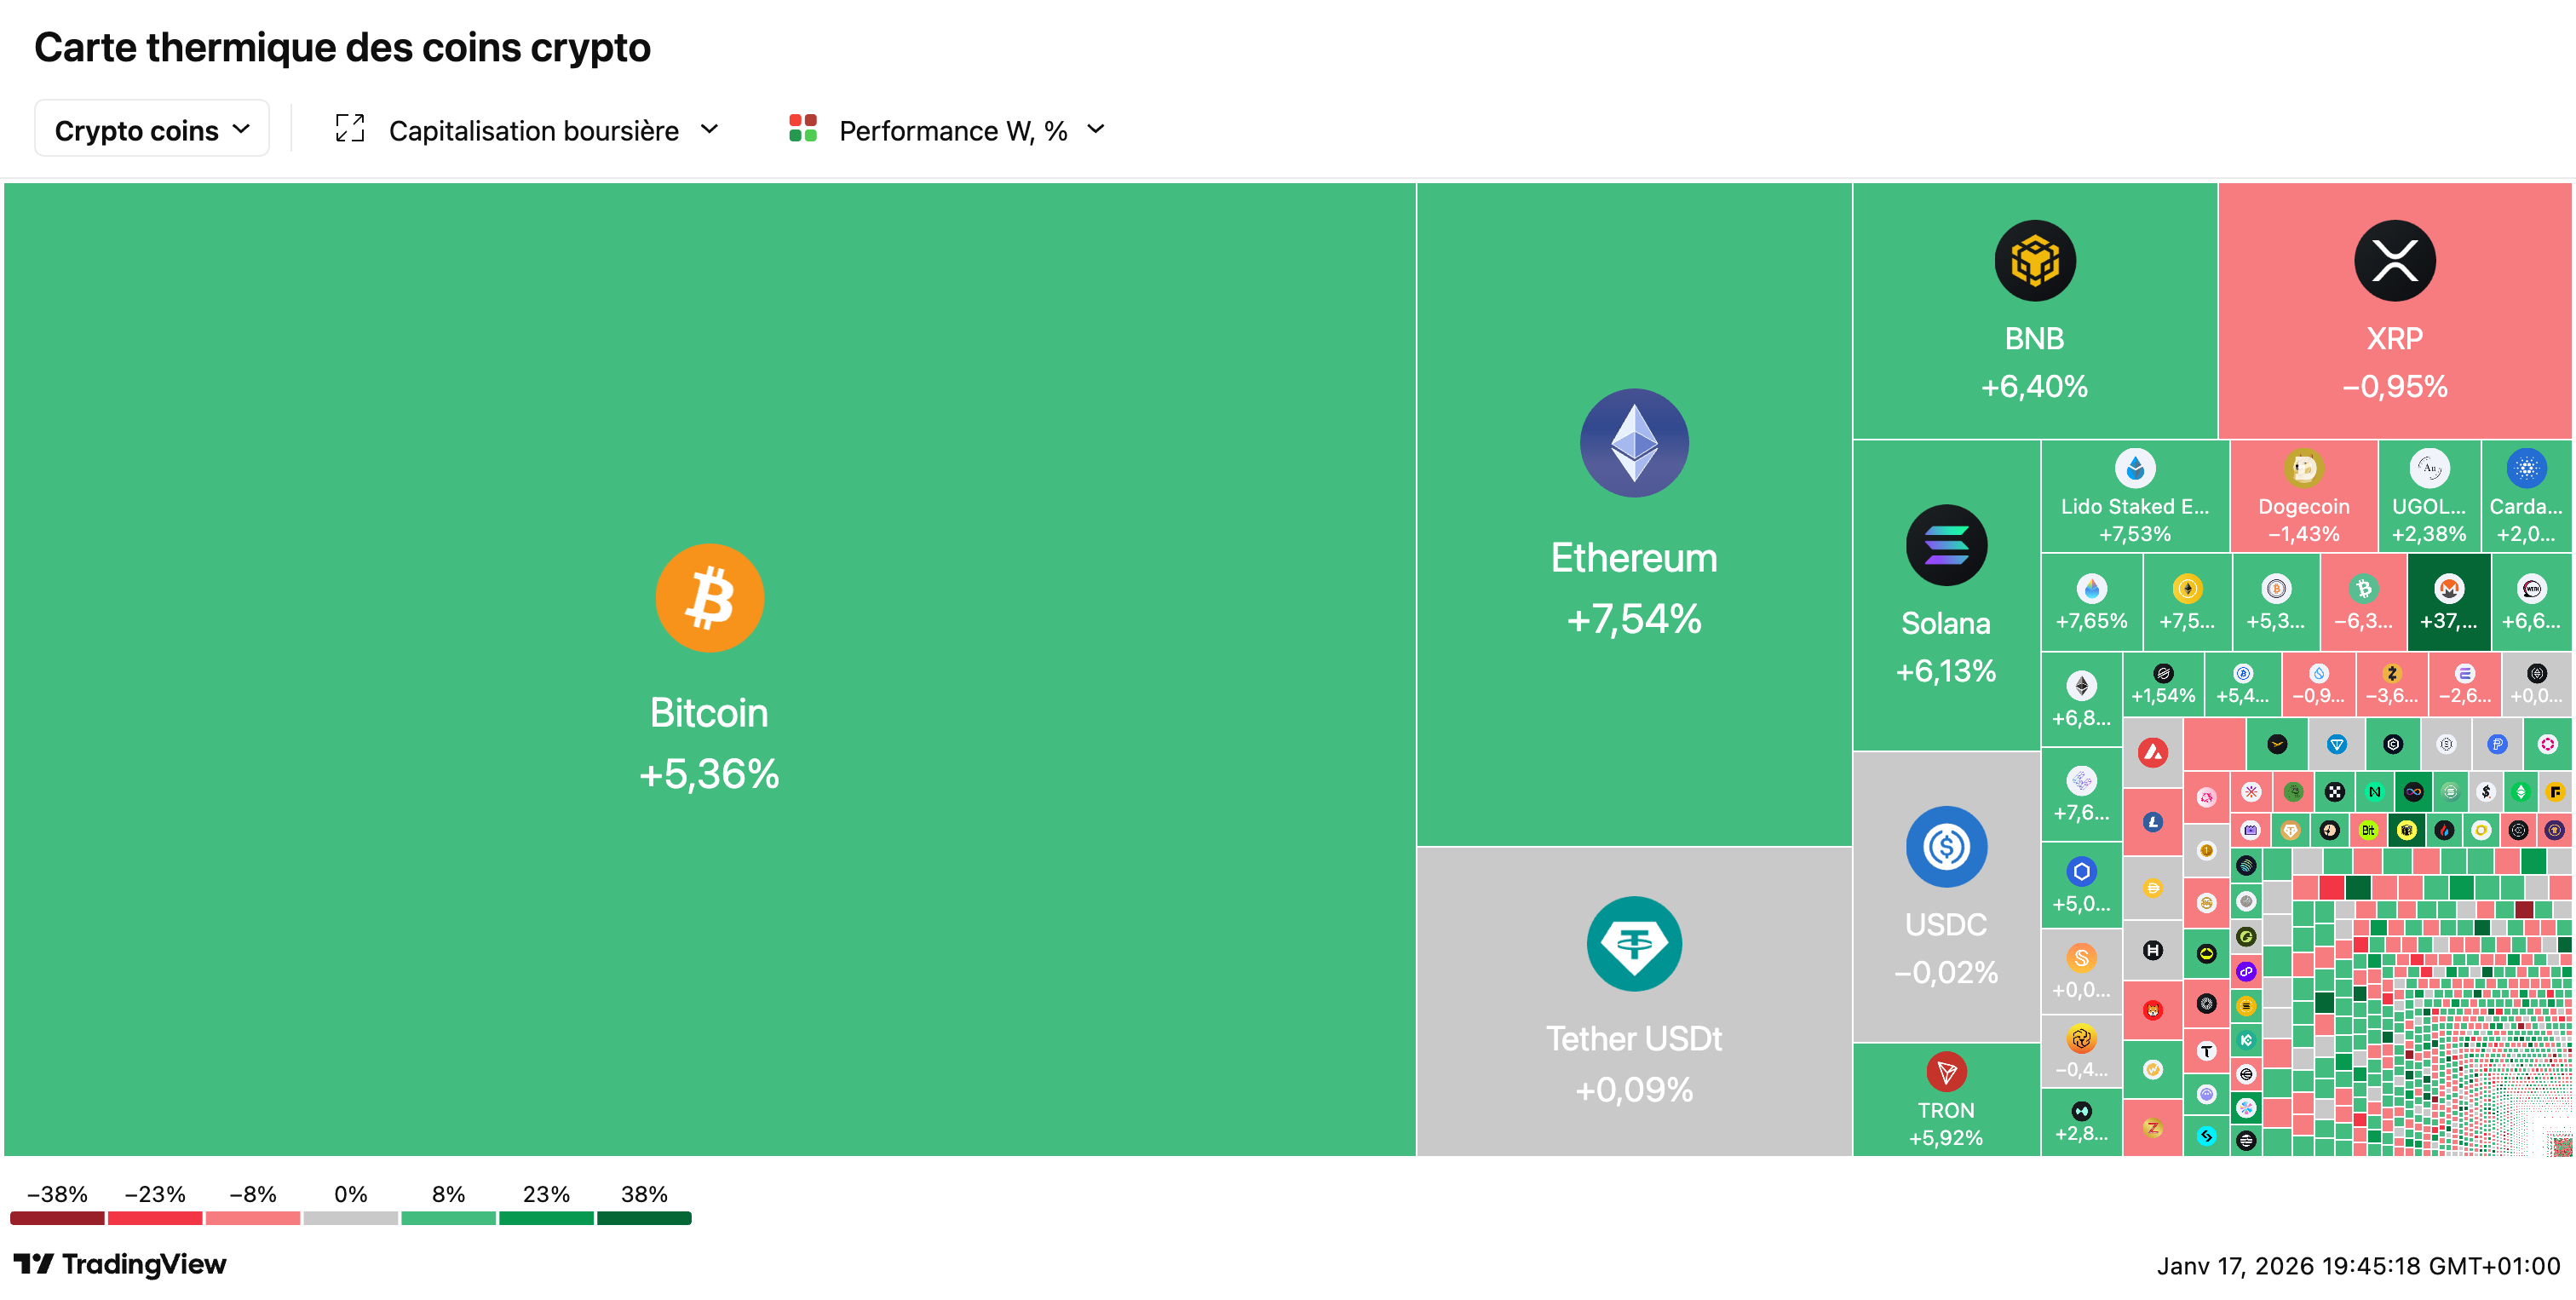
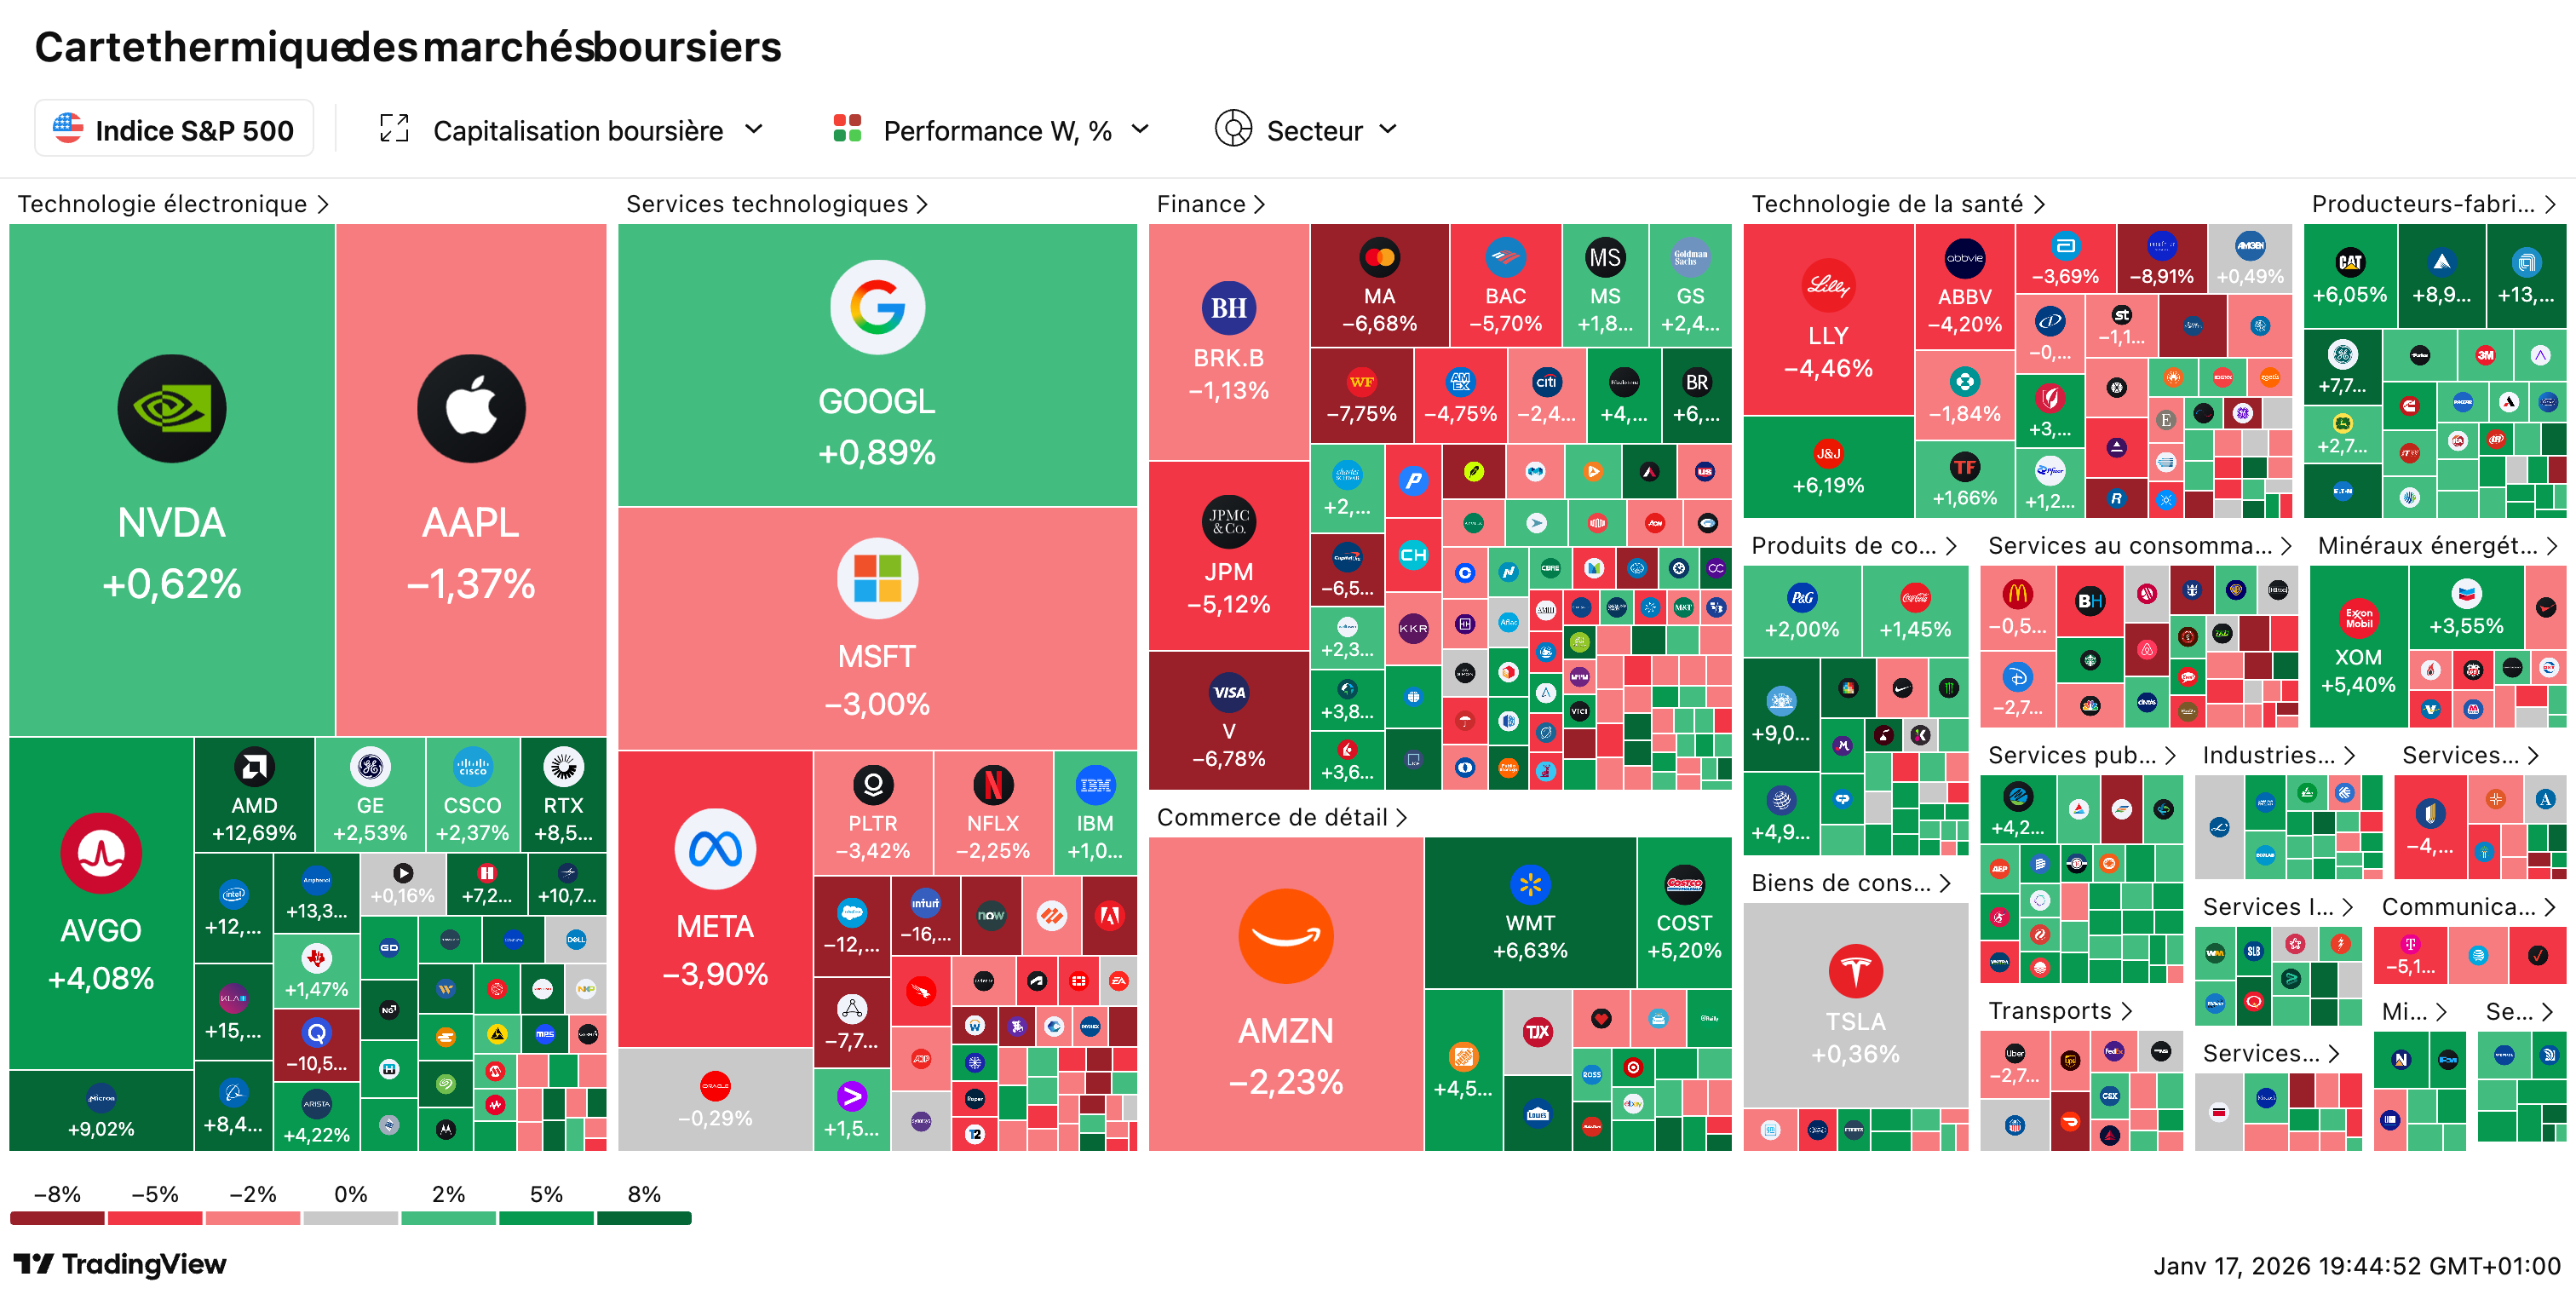
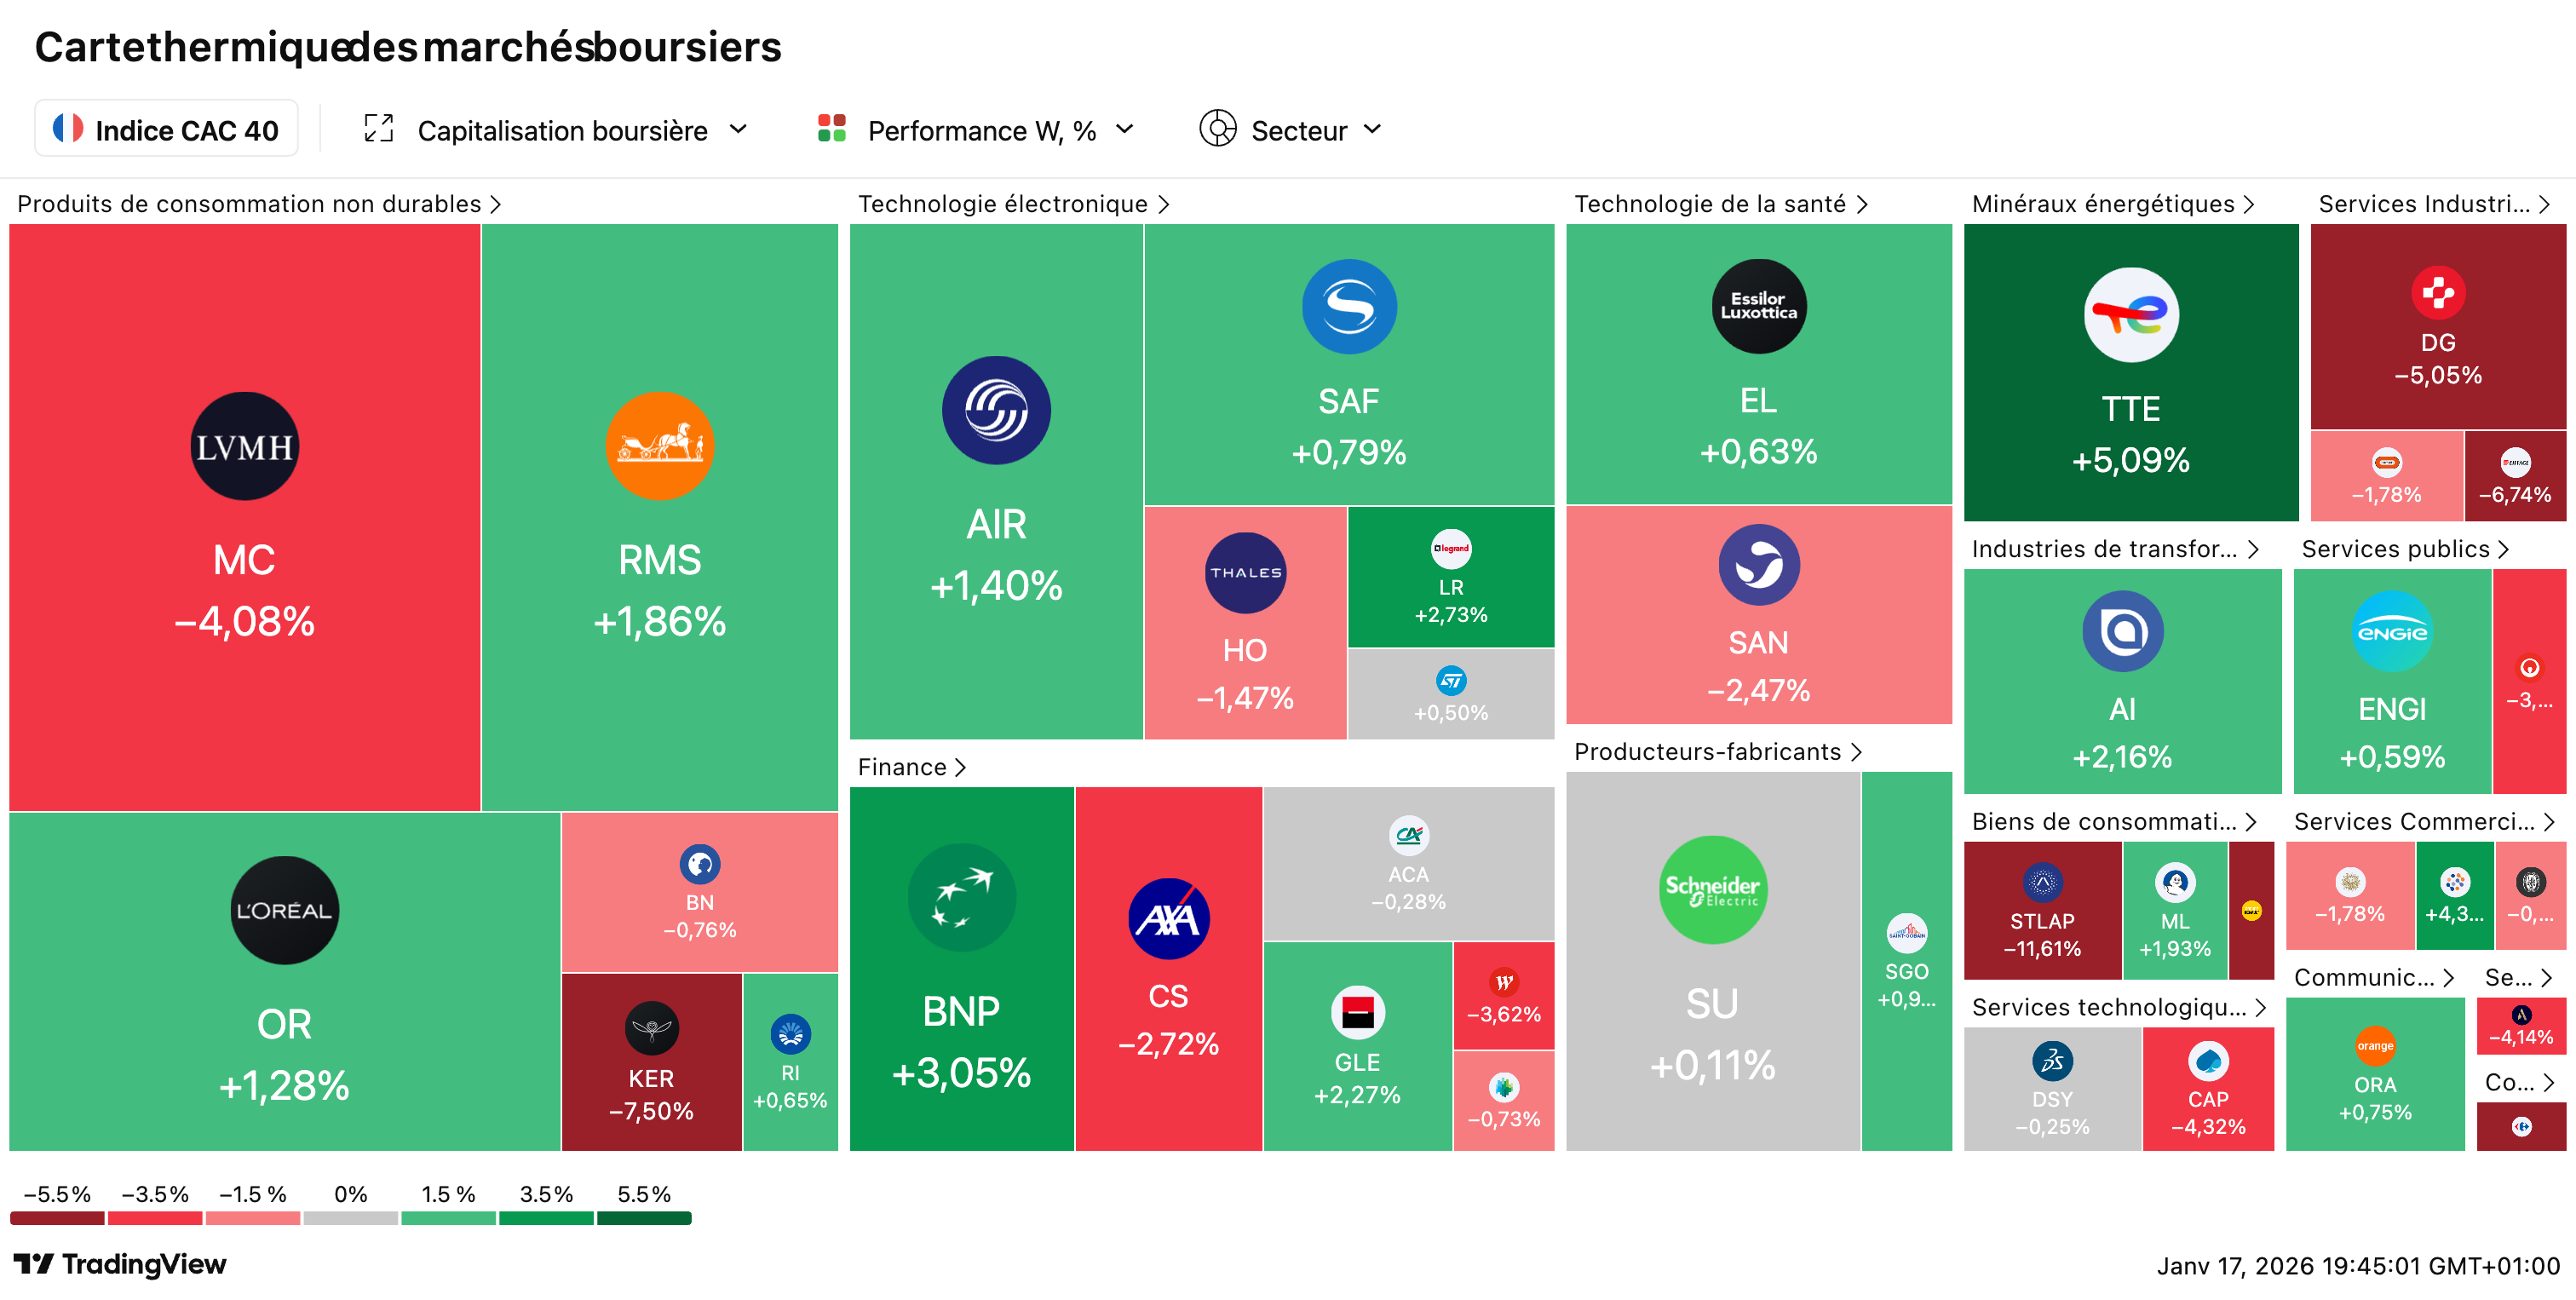

🇺🇸 Trump menace l’Europe de 10% de droits de douane pour le Groenland Le président américain impose de nouvelles taxes à 8 pays européens (dont la France) dès février, avec une hausse à 25% en juin s’ils ne soutiennent pas l’acquisition du Groenland. Les manifestations se multiplient au Danemark et au Groenland contre cette pression. La Cour suprême américaine pourrait bientôt invalider ces pouvoirs d’urgence tarifaires.
💸 Crédit privé : 7 milliards retirés des plus gros fonds de Wall Street Les investisseurs fuient les fonds de crédit privé d’Apollo, Blackstone et autres géants après les faillites de First Brands et Tricolor. Les rachats représentent environ 5% de la valeur des portefeuilles, et ce chiffre devrait encore augmenter. Jamie Dimon avait prévenu : “quand on voit un cafard, il y en a probablement d’autres.”
🇱🇧 Les obligations libanaises bondissent de 25% sur fond de tensions en Iran La dette libanaise en défaut passe de 23 à 29 cents pour un dollar, son plus haut niveau depuis 2020. Les investisseurs parient sur un affaiblissement du Hezbollah si le régime iranien vacille face aux manifestations. L’adoption d’un projet de loi sur les pertes bancaires renforce aussi l’optimisme des marchés.
🌎 Mercosur : l’UE signe l’accord historique malgré Trump et la France Ursula von der Leyen a officialisé samedi à Asuncion le traité commercial avec l’Argentine, le Brésil, le Paraguay et l’Uruguay, créant une zone de 700 millions de consommateurs. Le Parlement européen débat mercredi d’une saisine de la Cour de justice qui pourrait retarder l’application de 12 à 18 mois. L’ironie : la signature intervient au moment même où Trump annonce ses nouvelles surtaxes contre l’Europe.
🇫🇷 Budget 2026 : Lecornu sort ses dernières cartes Le Premier ministre propose un compromis : revalorisation de la prime d’activité (+50€/mois pour 3 millions de ménages), pas de gel du barème de l’IR, maintien de l’abattement retraités et repas à 1€ généralisé pour les étudiants. Les socialistes saluent des “avancées réelles”. Reste à trouver le véhicule : 49.3 avec risque de censure, ou ordonnances jamais utilisées sous la Ve République.

Las Vegas n’a pas été construite par des gagnants. Cette phrase, tu l’as peut-être déjà entendue. Elle traîne sur les réseaux sociaux, dans les livres de développement personnel, dans les conversations de comptoir. Mais rares sont ceux qui comprennent vraiment ce qu’elle signifie sur le plan mathématique. Car derrière cette formule un peu provocante se cache l’un des principes les plus puissants et les plus méconnus de la finance : la loi des grands nombres. Une loi qui explique pourquoi les casinos accumulent des milliards de dollars de profits chaque année, pourquoi 90% des traders particuliers perdent de l’argent sur le long terme, et surtout, comment toi, simple épargnant sans formation en mathématiques, tu peux utiliser cette même loi pour construire ton patrimoine au lieu de le détruire. 🎲
Regarde Las Vegas, Macao, Monaco. Ces temples du jeu n’ont pas été bâtis par la chance ou par la triche. Ils ont été construits sur une certitude mathématique que la plupart des joueurs ignorent ou préfèrent ignorer. Chaque machine à sous, chaque table de roulette, chaque partie de blackjack fonctionne selon le même principe implacable : l’avantage de la maison. Un petit pourcentage, souvent inférieur à 5%, parfois même inférieur à 1%, qui semble dérisoire à l’échelle d’une partie. Mais ce petit pourcentage, multiplié par des millions de parties jouées par des milliers de clients, génère des profits colossaux avec une régularité de métronome. Le casino ne parie pas sur sa chance. Il parie sur les mathématiques. Et les mathématiques ne perdent jamais sur le long terme. 📊
Ce qui est fascinant, c’est que ce même principe s’applique exactement de la même façon à tes finances personnelles. Chaque fois que tu fais un choix d’investissement, que tu paies des frais à ton courtier, que tu achètes ou vends une action, que tu souscris à un produit financier, tu joues une partie dans un jeu qui a ses propres règles mathématiques. La question cruciale est la suivante : es-tu le casino ou le joueur dans ce jeu ? Es-tu celui qui a l’avantage statistique de son côté, ou celui qui enrichit les autres sans le savoir ? Es-tu en train de construire ta richesse patiemment, ou de l’éroder transaction après transaction ? La réponse à cette question détermine en grande partie ton avenir financier, et pourtant, presque personne ne se la pose. 🤔
Dans cette newsletter, je vais te faire découvrir le secret mathématique qui garantit la victoire du casino sur le long terme. Je vais te montrer, chiffres à l’appui, pourquoi cette loi fonctionne de manière implacable et comment elle s’applique à chaque aspect de ta vie financière. Mais surtout, je vais te donner les clés pour passer de l’autre côté de la table. Pour devenir toi-même le casino de tes propres investissements. Pour mettre les mathématiques de ton côté au lieu de les avoir contre toi. Ce n’est pas compliqué à comprendre. C’est même étonnamment simple. Mais c’est l’une des notions les plus importantes que tu puisses maîtriser pour ton avenir financier. Alors installe-toi confortablement, et laisse-moi te raconter comment une formule vieille de trois siècles peut changer ta vie. ☕

Avant de plonger dans le vif du sujet, je veux être transparent avec toi sur une chose. Ce que je vais te présenter n’est pas une « astuce » ou un « hack » pour devenir riche rapidement. C’est exactement l’inverse : c’est une méthode lente, patiente, parfois ennuyeuse, qui demande des décennies pour porter ses fruits. Si tu cherches à doubler ton argent en six mois, cette newsletter n’est pas pour toi (et d’ailleurs, méfie-toi de quiconque te promet ça). Mais si tu es prêt à construire ta richesse pierre par pierre, année par année, avec la certitude mathématique que le temps joue en ta faveur, alors tu es au bon endroit. Ce que je vais te montrer fonctionne. Pas parce que c’est magique, mais parce que c’est mathématique. Et les mathématiques, ça ne ment pas. 📚
🎲 La loi des grands nombres : Le secret mathématique du Casino
🎲 L’expérience fondatrice : pile ou face
Pour comprendre la loi des grands nombres, commençons par l’expérience la plus simple qui soit : le lancer d’une pièce de monnaie. Tu prends une pièce, tu la lances en l’air, elle retombe sur pile ou sur face. La probabilité théorique est de 50% pour chaque côté. C’est ce qu’on appelle l’espérance mathématique : sur un nombre infini de lancers, tu devrais obtenir exactement 50% de pile et 50% de face. Simple, non ? Sauf que dans la vraie vie, les choses ne se passent pas exactement comme ça. Du moins, pas tout de suite. Et c’est précisément là que réside toute la subtilité de cette loi qui gouverne le monde des probabilités et, par extension, celui de la finance. 🪙
Imagine que tu lances ta pièce 10 fois. Tu obtiens peut-être 7 pile et 3 face. Soit 70% de pile au lieu des 50% attendus. Est-ce que ta pièce est truquée ? Non, pas du tout. C’est simplement ce qu’on appelle la variance, l’écart naturel entre le résultat observé et le résultat théorique quand le nombre d’essais est faible. Sur un petit nombre de lancers, tout peut arriver. Tu peux même obtenir 10 pile d’affilée, bien que ce soit statistiquement peu probable. Cette variance, cette imprévisibilité à court terme, c’est ce qui donne l’illusion au joueur de casino qu’il peut gagner. C’est ce qui l’encourage à continuer à jouer, persuadé que la chance est de son côté ou qu’elle va finir par tourner. 🎯
Maintenant, lance ta pièce 100 fois. Tu vas probablement obtenir quelque chose comme 45 pile et 55 face, ou 52 pile et 48 face. Déjà plus proche des 50% théoriques. Lance-la 1 000 fois, et tu seras encore plus proche. Lance-la 10 000 fois, et tu seras quasiment à 50-50. Lance-la 1 million de fois, et tu seras à 50,0-quelques-chose pour cent, une précision chirurgicale. C’est exactement ça, la loi des grands nombres : plus tu répètes une expérience aléatoire, plus le résultat moyen observé se rapproche de l’espérance mathématique théorique. Ce n’est pas une tendance, ce n’est pas une approximation, c’est une certitude mathématique démontrée par le mathématicien suisse Jakob Bernoulli au début du XVIIIe siècle. 📈

Cette loi a une conséquence profonde et contre-intuitive pour notre cerveau humain. À court terme, le hasard règne en maître. Tout peut arriver, le meilleur comme le pire. Un joueur peut gagner une fortune en une soirée, un investisseur peut voir son portefeuille doubler en quelques mois sur un coup de chance. Mais à long terme, le hasard s’efface progressivement devant la certitude statistique. Les résultats convergent inexorablement vers l’espérance mathématique. Si cette espérance est positive pour toi, tu gagnes. Si elle est négative, tu perds. Et rien, absolument rien, ne peut changer cette réalité sur un nombre suffisant de répétitions. C’est aussi implacable que la gravité. Tu peux sauter en l’air autant que tu veux, tu finiras toujours par retomber. 🧲
🎰 Comment le casino applique cette loi à la perfection
Le casino a parfaitement compris cette loi, et toute son activité est construite autour d’elle. Prenons l’exemple de la roulette européenne, le jeu de casino le plus emblématique. La roue comporte 37 numéros : les chiffres de 1 à 36, alternativement rouges et noirs, plus un zéro vert. Quand tu mises sur le rouge, tu as 18 chances sur 37 de gagner, pas 18 sur 36. Cette nuance est fondamentale. Tu n’as pas une chance sur deux de gagner, tu as une chance sur 2,055... de gagner. L’avantage de la maison est de 2,7%, ce qui correspond à la présence de ce fameux zéro qui n’est ni rouge ni noir. 🔴
À première vue, 2,7% d’avantage, ça semble ridicule. Si tu joues 100€, le casino « espère » gagner seulement 2,70€ sur toi. À l’échelle d’une soirée, d’un joueur, c’est presque imperceptible. Tu peux très bien repartir gagnant, et beaucoup de joueurs le font. C’est d’ailleurs ce qui rend le jeu si addictif : la possibilité de gagner est réelle, palpable, et certains soirs elle se concrétise. Mais le casino ne raisonne pas à l’échelle d’une soirée ou d’un joueur. Il raisonne à l’échelle de milliers de joueurs, de millions de parties, de semaines et de mois d’activité continue. Et à cette échelle, la loi des grands nombres fait son travail avec une précision redoutable. 💰
Faisons un calcul simple. Supposons qu’un casino accueille chaque soir 500 joueurs à ses tables de roulette, que chaque joueur joue en moyenne 50 parties, et que la mise moyenne est de 20€. Cela représente 500 × 50 × 20 = 500 000€ misés chaque soir. Avec un avantage de 2,7%, le casino « attend » un gain de 13 500€ par soirée, soit environ 400 000€ par mois, soit près de 5 millions d’euros par an, rien que sur les tables de roulette. Et ce calcul est conservateur : les grands casinos brassent des sommes bien supérieures. Le plus beau dans tout ça ? Le casino n’a strictement rien à faire. Il n’a pas besoin de tricher, de manipuler les résultats, de corrompre qui que ce soit. Il lui suffit d’ouvrir ses portes, de laisser les gens jouer, et les mathématiques font le reste. C’est le business model le plus élégant et le plus implacable jamais inventé. 🏛️
Et la roulette n’est même pas le jeu le plus rentable pour le casino. Les machines à sous, qui représentent 70 à 80% des revenus des casinos modernes, ont généralement un avantage de 5 à 15% selon les modèles. Le keno affiche un avantage de 25 à 30%. Même le blackjack, réputé être le jeu « où le joueur a le plus de chances », conserve un avantage de 0,5 à 2% pour la maison quand il est joué selon la stratégie de base optimale, et bien plus quand les joueurs font des erreurs, ce qui arrive constamment. Chaque jeu, sans exception, est mathématiquement conçu pour enrichir le casino sur le long terme. Les lumières, les sons, les cocktails gratuits, l’ambiance festive... tout cela n’est que décor. Le vrai moteur du casino, c’est une équation mathématique. 🧮
📊 L’espérance mathématique : le concept clé
Pour bien comprendre pourquoi le casino gagne toujours, il faut maîtriser un concept fondamental : l’espérance mathématique. Ne te laisse pas intimider par le nom savant, c’est en réalité très simple. L’espérance mathématique, c’est le gain (ou la perte) moyen que tu peux attendre d’une action répétée un grand nombre de fois. Elle se calcule en multipliant chaque résultat possible par sa probabilité, puis en additionnant le tout. Prenons un exemple concret avec notre roulette. 📐
Tu mises 10€ sur le rouge. Deux scénarios sont possibles. Premier scénario : la bille tombe sur rouge. Probabilité : 18/37 (environ 48,6%). Tu récupères ta mise de 10€ plus 10€ de gain, soit un gain net de +10€. Deuxième scénario : la bille tombe sur noir ou sur le zéro. Probabilité : 19/37 (environ 51,4%). Tu perds ta mise, soit un gain net de -10€. L’espérance mathématique se calcule ainsi : E = (18/37 × 10) + (19/37 × -10) = 4,86 - 5,14 = -0,27€. Autrement dit, chaque fois que tu mises 10€ sur le rouge, tu peux « espérer » perdre 27 centimes en moyenne. C’est l’équivalent mathématique des fameux 2,7% d’avantage de la maison. 📉
Ce chiffre de -0,27€ par mise de 10€ peut sembler anodin. Et sur une seule partie, il l’est effectivement. Tu peux gagner 10€, tu peux perdre 10€, l’espérance ne se « ressent » pas à l’échelle d’un coup. Mais imagine que tu joues 100 parties dans la soirée, toujours avec des mises de 10€. Ton espérance totale est de 100 × -0,27 = -27€. Sur 1 000 parties jouées au cours de plusieurs soirées, c’est -270€. Sur 10 000 parties jouées sur une année de visites régulières au casino, c’est -2 700€. Et la loi des grands nombres garantit que tes résultats réels se rapprocheront de plus en plus de cette espérance au fur et à mesure que tu accumules les parties. Tu peux avoir des hauts et des bas, des soirées fastes et des soirées catastrophiques, mais la tendance de fond est mathématiquement écrite d’avance. Une espérance négative te condamne à perdre sur le long terme. Aucune stratégie, aucun système, aucune martingale ne peut changer cette réalité fondamentale. 🚫
C’est là que réside toute l’élégance cruelle du modèle du casino. Il n’a pas besoin que chaque joueur perde. Il a besoin que la moyenne des joueurs perde. Certains joueurs repartiront gagnants, et tant mieux pour eux : ce sont les meilleurs ambassadeurs du casino, ceux qui raconteront leurs exploits à leurs amis et les encourageront à venir tenter leur chance. Mais pour chaque joueur qui gagne 1 000€, statistiquement, il y en a d’autres qui perdent 1 027€ (en moyenne). Et sur le volume astronomique de parties jouées chaque jour, chaque semaine, chaque mois, cette différence s’accumule inexorablement dans les coffres du casino. Le joueur joue contre le hasard. Le casino joue contre les mathématiques. Et les mathématiques gagnent toujours. 🏆
🧠 Pourquoi notre cerveau ne comprend pas cette loi
Si la loi des grands nombres est si implacable et si facile à comprendre, pourquoi des millions de personnes continuent-elles à jouer au casino en espérant gagner ? La réponse tient en deux mots : biais cognitifs. Notre cerveau humain, façonné par des millions d’années d’évolution, n’est tout simplement pas câblé pour appréhender correctement les probabilités et les phénomènes statistiques. Ce qui était un avantage dans la savane africaine, quand il s’agissait de fuir un prédateur ou de trouver de la nourriture, devient un handicap majeur quand il s’agit de prendre des décisions financières rationnelles. 🧩
Le premier biais, le plus puissant, c’est ce qu’on appelle l’illusion du joueur (ou « gambler’s fallacy » en anglais). C’est la croyance irrationnelle que les résultats passés influencent les résultats futurs dans un jeu de hasard pur. « La bille est tombée 5 fois de suite sur le noir, le rouge est donc « dû », il va forcément sortir bientôt. » Cette intuition est absolument fausse. La roulette n’a pas de mémoire. Chaque tour est indépendant du précédent. La probabilité que la bille tombe sur rouge est toujours de 18/37, que le rouge soit sorti 0 fois ou 100 fois de suite avant. Mais notre cerveau, habitué à chercher des patterns et des causalités partout, refuse d’accepter cette réalité contre-intuitive. 🔴🔴🔴

Le deuxième biais, c’est l’aversion à la perte. Des études en psychologie comportementale ont montré que la douleur de perdre 100€ est environ deux fois plus intense que le plaisir de gagner 100€. Cette asymétrie pousse les joueurs perdants à continuer de jouer pour « se refaire », pour effacer la douleur de leurs pertes passées. C’est le piège classique : plus tu perds, plus tu as envie de rejouer pour récupérer ton argent, et plus tu creuses ta tombe financière. Le casino le sait parfaitement, c’est pourquoi il offre des facilités de crédit, des boissons gratuites qui altèrent le jugement, et une ambiance sans horloges ni fenêtres qui te fait perdre la notion du temps. 🕰️
Le troisième biais, c’est le biais du survivant. Tu as sûrement entendu parler de quelqu’un qui a gagné gros au casino. Peut-être un ami d’ami, peut-être une histoire lue dans un magazine, peut-être un témoignage sur internet. Ces histoires de gagnants sont surreprésentées dans notre perception parce qu’elles sont spectaculaires, mémorables, dignes d’être racontées. Mais pour chaque histoire de gagnant qui circule, il y a des centaines, des milliers d’histoires de perdants qui restent silencieuses. Personne ne se vante d’avoir perdu 5 000€ au casino. Personne ne fait un post Instagram de son compte bancaire vidé. Cette asymétrie dans la visibilité des résultats crée une illusion d’optique qui fait croire que gagner au casino est plus fréquent que ce n’est réellement le cas. 👤
Ces biais cognitifs ne concernent pas que les joueurs de casino. Ils affectent exactement de la même façon les investisseurs, les traders, les épargnants. Et c’est là que cette newsletter prend tout son sens. Car si tu comprends pourquoi le casino gagne toujours, si tu intègres vraiment la puissance de la loi des grands nombres et de l’espérance mathématique, alors tu disposes d’un outil mental extraordinaire pour prendre de meilleures décisions financières. La question n’est plus « est-ce que je me sens chanceux aujourd’hui ? » mais « quelle est mon espérance mathématique dans ce choix d’investissement ? ». Et cette question change tout. 💡
Il existe un quatrième biais particulièrement pernicieux que je dois mentionner : l’excès de confiance. Des études en psychologie ont montré que la grande majorité des gens se considèrent comme « au-dessus de la moyenne » dans de nombreux domaines : conduite automobile, intelligence, capacité à prédire l’avenir... C’est mathématiquement impossible, mais c’est psychologiquement universel. En matière d’investissement, cet excès de confiance se traduit par la conviction de pouvoir battre le marché, de « voir » des opportunités que les autres ne voient pas, de savoir quand acheter et quand vendre. Cette confiance mal placée pousse à trader plus, à prendre plus de risques, à payer plus de frais. Et au final, à sous-performer massivement par rapport à une simple stratégie passive. Le casino adore les joueurs confiants. Ils misent plus gros et jouent plus longtemps. 🎭
Un dernier élément psychologique mérite d’être souligné : le rôle de l’environnement dans nos prises de décision. Le casino ne laisse rien au hasard dans la conception de ses espaces. Absence de fenêtres et d’horloges pour te faire perdre la notion du temps. Lumières tamisées et colorées qui créent une atmosphère irréelle. Oxygène supplémentaire injecté dans l’air pour te maintenir éveillé et alerte. Moquette aux motifs complexes conçue pour te désorienter subtilement. Proximité des bars et gratuité des boissons alcoolisées pour altérer ton jugement. Sons de jackpots qui résonnent régulièrement pour te rappeler que « quelqu’un gagne » (même si ce quelqu’un n’est presque jamais toi). Tout est pensé pour maximiser le temps que tu passes à jouer et l’argent que tu dépenses. C’est de l’ingénierie comportementale au service du profit. Et comme nous le verrons plus tard, les plateformes de trading modernes utilisent exactement les mêmes techniques, adaptées à l’ère numérique. 🏢
🎭 Et toi, tu es le Casino ou le joueur ?
💸 Quand tu es le joueur (et que tu l’ignores)
Maintenant que tu comprends comment le casino utilise la loi des grands nombres pour garantir ses profits, posons la question qui fâche : dans ta vie financière, es-tu le casino ou le joueur ? Es-tu celui qui a l’avantage mathématique de son côté, ou celui qui enrichit les autres sans le savoir ? La réponse n’est pas toujours évidente, car le monde de la finance est bien plus subtil que celui des casinos. Les « maisons » qui prélèvent leur avantage ne portent pas d’enseigne lumineuse annonçant « Ici, vous perdrez de l’argent sur le long terme ». Elles s’appellent courtiers, banques, gérants de fonds, plateformes de trading. Et leurs techniques pour extraire de l’argent de tes poches sont infiniment plus sophistiquées que celles d’un croupier. 🎭
Le premier cas où tu es le joueur sans le savoir, c’est quand tu fais du trading actif. Acheter et vendre régulièrement des actions, des devises, des cryptomonnaies, en essayant de « timer » le marché, de profiter des hausses et d’éviter les baisses. Sur le papier, ça semble logique : acheter bas, vendre haut, répéter l’opération, devenir riche. Dans la pratique, c’est un désastre pour l’immense majorité des particuliers qui s’y essaient. Selon une étude de l’Autorité des Marchés Financiers (AMF) publiée en 2014 et régulièrement mise à jour, près de 90% des traders particuliers perdent de l’argent sur une période de 4 ans. Ce n’est pas une statistique inventée pour te faire peur, c’est une réalité mesurée, documentée, incontestable. 📉
Pourquoi un tel massacre ? Parce que le trading actif est un jeu à espérance négative pour le particulier. Chaque fois que tu achètes ou vends un titre, tu paies des frais : spread (écart entre prix d’achat et prix de vente), commissions, taxes sur les transactions. Ces frais peuvent sembler minimes à l’échelle d’une opération, mais ils s’accumulent inexorablement au fil des trades. Si tu fais 100 opérations par an avec des frais moyens de 0,5% par opération, tu as déjà « donné » 50% de ton capital aux intermédiaires avant même de savoir si tes choix d’investissement étaient bons ou mauvais. Et à chaque opération, tu dois battre le marché d’au moins le montant des frais pour simplement atteindre le point mort. Le courtier, lui, gagne quoi qu’il arrive. Tu gagnes, il prend sa commission. Tu perds, il prend sa commission. Le courtier est le casino, tu es le joueur. 🏦
Le deuxième cas où tu es le joueur, c’est quand tu pratiques le stock-picking, c’est-à-dire la sélection individuelle d’actions dans l’espoir de dénicher les pépites qui vont surperformer le marché. Tu as lu un article sur une entreprise prometteuse, un ami t’a parlé d’une startup qui va révolutionner son secteur, un influenceur sur YouTube t’a recommandé d’acheter telle action « avant qu’il ne soit trop tard ». Le problème, c’est que tu n’es pas seul à avoir ces informations. Des milliers de professionnels, armés de diplômes en finance, d’outils d’analyse sophistiqués, d’accès privilégiés à l’information, d’algorithmes de trading haute fréquence, passent leurs journées à essayer de battre le marché. Et devine quoi ? Même eux n’y arrivent pas. 🎓
Selon les rapports SPIVA (S&P Indices Versus Active) publiés chaque année par S&P Global, plus de 85% des gérants de fonds actifs font moins bien que leur indice de référence sur une période de 10 ans. Sur 15 ans, ce chiffre monte à plus de 90%. Ces gérants sont des professionnels expérimentés, payés des fortunes pour sélectionner les meilleures actions. Ils ont accès à des ressources que tu n’auras jamais. Et pourtant, l’écrasante majorité d’entre eux échoue à battre un simple indice boursier qu’on peut répliquer avec un ETF à 0,1% de frais. Si les meilleurs professionnels du monde n’y arrivent pas, qu’est-ce qui te fait croire que toi, avec ton application de trading sur ton téléphone entre deux réunions, tu vas y arriver ? C’est une question sincère, pas une provocation. 🤔
Le troisième cas où tu es le joueur, c’est quand tu investis dans des produits à frais élevés sans en mesurer l’impact réel sur ton patrimoine. Ta banque t’a probablement proposé des fonds d’investissement, des assurances-vie « maison », des produits structurés avec de jolis noms marketing. Ces produits affichent souvent des frais de gestion de 1,5% à 2,5% par an, parfois plus. À première vue, 2% par an, ça ne semble pas dramatique. Mais fais le calcul sur la durée, et tu vas comprendre pourquoi les banques gagnent des milliards avec ces produits. 💰
Imaginons que tu places 50 000€ sur 30 ans avec un rendement brut de 7% par an (la moyenne historique des marchés actions). Sans frais, ton capital atteindrait 381 000€. Avec des frais de 0,2% par an (ce que coûte un ETF low-cost), tu aurais 359 000€. Avec des frais de 2% par an (ce que facturent beaucoup de fonds bancaires), tu n’aurais que 228 000€. La différence ? 131 000€ partis en fumée, engloutis par les frais. Plus d’un tiers de ce que tu aurais dû avoir. Et cette somme colossale, elle ne s’est pas évaporée dans la nature. Elle est dans les poches de ta banque, de la société de gestion, des intermédiaires. Ils sont le casino. Tu es le joueur. 📊
🏦 Quand tu deviens le casino (et que tu gagnes)
La bonne nouvelle, c’est que contrairement au vrai casino où l’avantage de la maison est structurellement fixé par les règles du jeu, les marchés financiers te permettent de passer de l’autre côté de la table. Tu peux devenir le casino au lieu du joueur. Tu peux mettre la loi des grands nombres de ton côté au lieu de l’avoir contre toi. Et la méthode pour y parvenir est étonnamment simple, bien que contre-intuitive pour la plupart des gens : il s’agit de l’investissement passif, régulier, diversifié et à long terme. 🎯
L’investissement passif consiste à acheter des fonds indiciels (ETF ou trackers) qui répliquent simplement un indice boursier, comme le CAC 40, le S&P 500, ou le MSCI World. Au lieu d’essayer de sélectionner les actions gagnantes (stock-picking) ou de timer le marché (trading actif), tu achètes « tout le marché » d’un coup et tu gardes ta position sur le long terme. C’est le contraire du jeu au casino : au lieu de parier sur un numéro particulier à la roulette (une action individuelle), tu paries sur le fait que le total de tous les numéros (l’ensemble du marché) va augmenter sur le long terme. Et historiquement, c’est exactement ce qui se passe. 📈
Les marchés actions mondiaux ont généré un rendement moyen d’environ 7% à 8% par an sur les 100 dernières années, dividendes réinvestis et inflation déduite. Il y a eu des années terribles (2008 : -38%, 2022 : -18%) et des années exceptionnelles (2019 : +31%, 2021 : +27%). Mais sur le long terme, la tendance est clairement à la hausse. Pourquoi ? Parce que l’économie mondiale croît, les entreprises génèrent des profits, l’innovation crée de la valeur, la productivité augmente. Contrairement au casino où la somme des gains et des pertes est un jeu à somme négative (le casino prélève sa part), l’économie mondiale est un jeu à somme positive (la création de richesse bénéficie à l’ensemble des participants). C’est une différence fondamentale. 🌍
Pour bien comprendre cette différence, prenons une analogie. Imagine que tu entres dans un casino avec 100 amis, chacun ayant 1 000€ en poche. Collectivement, vous avez 100 000€. À la fin de la soirée, après toutes vos parties de roulette, de blackjack et de machines à sous, combien d’argent le groupe possède-t-il collectivement ? Moins de 100 000€, c’est certain. Le casino a prélevé sa part sur chaque mise. C’est un jeu à somme négative : l’argent ne fait que circuler des joueurs vers le casino, avec une fuite constante. Maintenant, imagine que ces mêmes 100 amis investissent leurs 100 000€ collectifs dans l’économie mondiale via un ETF diversifié. Vingt ans plus tard, grâce à la croissance économique, à l’innovation, à la productivité des entreprises, ces 100 000€ sont devenus 400 000€. L’argent n’a pas simplement circulé d’une poche à l’autre : il s’est multiplié parce que l’économie a créé de la valeur nouvelle. C’est un jeu à somme positive. Et c’est cette différence fondamentale qui fait de l’investissement à long terme une stratégie gagnante, contrairement au jeu. 📈
Quand tu investis régulièrement dans un ETF mondial diversifié, tu captes cette croissance économique globale. Ton espérance mathématique n’est plus négative comme au casino, elle est positive. Chaque mois, chaque année où tu restes investi, c’est comme une partie jouée avec l’avantage de ton côté. Et la loi des grands nombres fait le reste : sur 10, 20, 30 ans d’investissement régulier, tes résultats convergent vers cette espérance positive. Les mauvaises années sont compensées par les bonnes, les krachs sont suivis de reprises, et ton patrimoine grandit inexorablement. Tu n’es plus le joueur qui espère un coup de chance. Tu es le casino qui engrange mécaniquement son avantage statistique. 🏆
Cette transformation de joueur en casino n’est pas réservée aux riches ou aux experts. N’importe qui avec un revenu régulier et un minimum de discipline peut l’opérer. Tu n’as pas besoin de comprendre les états financiers des entreprises. Tu n’as pas besoin de suivre l’actualité économique quotidienne. Tu n’as pas besoin de savoir ce qu’est un ratio cours/bénéfice ou une analyse technique. Tu as juste besoin de comprendre un principe simple : en investissant régulièrement dans l’ensemble de l’économie mondiale via un ETF diversifié, tu te places du côté de la croissance à long terme. Tu parais avec la maison au lieu de parier contre elle. Et sur le très long terme, la maison gagne toujours. Sauf que cette fois, la maison, c’est toi. 🏠
Mais attention : pour que cette stratégie fonctionne, tu dois respecter une condition absolument non négociable. Le temps. Le casino peut se permettre de perdre certaines soirées parce qu’il sait qu’il se rattrapera sur des millions de parties. Toi, tu dois te permettre de perdre certaines années parce que tu sais que tu te rattraperas sur des décennies. Si tu paniques à la première baisse de 20% et que tu vends tout, tu redeviens instantanément le joueur. Tu cristallises tes pertes, tu paies des frais de transaction, et tu rates la reprise qui suit quasi-systématiquement les krachs. L’investisseur qui a vendu au creux de 2008 ou de 2020 a transformé une perte temporaire en perte définitive. Celui qui a tenu bon a vu son portefeuille atteindre de nouveaux sommets quelques années plus tard. 📆
📐 Les chiffres qui prouvent que le temps est ton allié
Laisse-moi te montrer avec des chiffres concrets pourquoi le temps transforme un investissement risqué en quasi-certitude. J’ai analysé les données historiques du MSCI World, l’indice qui regroupe les grandes entreprises des pays développés, sur les 50 dernières années. Les résultats sont édifiants et devraient rassurer tous ceux qui hésitent à se lancer dans l’investissement boursier par peur de « perdre de l’argent ». 📊
Si tu avais investi dans le MSCI World pour une période de 1 an seulement, tu aurais eu environ 30% de chances de te retrouver en perte à la fin de l’année. Une probabilité non négligeable. Certaines années ont été catastrophiques : 2008 (-42%), 2002 (-33%), 2022 (-18%). Investir en bourse sur un an, c’est effectivement jouer à la roulette. Mais si tu allonges ta période d’investissement à 5 ans, la probabilité de perte tombe à environ 15%. Sur 10 ans, elle chute à environ 5%. Et sur 15 ans ou plus, elle est quasiment nulle. Dans l’histoire moderne des marchés financiers, il n’existe pratiquement aucune période de 15 ans où un investisseur diversifié mondialement aurait perdu de l’argent en termes réels. 📉➡️📈
Ce phénomène s’appelle la convergence vers la moyenne, et c’est une application directe de la loi des grands nombres. Sur une courte période, les résultats peuvent s’écarter fortement de l’espérance (la fameuse variance). Mais sur une longue période, ces écarts se compensent et le résultat converge vers l’espérance positive des marchés. Les krachs de 2000, 2008, 2020 font partie intégrante de l’histoire boursière. Ils sont inévitables, imprévisibles dans leur timing, et parfois violents. Mais ils sont toujours, sans exception, suivis de reprises qui portent les marchés vers de nouveaux sommets. La patience n’est pas une vertu abstraite en investissement. C’est une stratégie mathématiquement optimale. ⏳
Je veux insister sur un point crucial qui échappe à beaucoup d’investisseurs débutants : le risque diminue avec le temps, il n’augmente pas. Notre intuition nous dit le contraire : plus on garde un investissement longtemps, plus il y a de « chances que quelque chose se passe mal ». Mais c’est exactement l’inverse qui est vrai statistiquement. Sur un an, la bourse peut te faire perdre 40%. Sur dix ans, la perte maximale historique est d’environ 10%. Sur vingt ans, elle est quasiment nulle. Le temps n’est pas ton ennemi, c’est ton meilleur allié. Il absorbe les chocs, lisse les fluctuations, et permet à l’espérance positive de s’exprimer pleinement. C’est contre-intuitif, mais c’est mathématiquement démontré. Et c’est pourquoi je répète sans cesse : investis tôt, investis régulièrement, et laisse le temps faire le travail. 📅
Un autre chiffre devrait finir de te convaincre. J’ai simulé ce qui se serait passé si tu avais eu la malchance incroyable d’investir pile au pire moment chaque année pendant 30 ans. Tu investis 5 000€ le jour du pic annuel, juste avant chaque baisse. Tu achètes au plus haut de 1994, au plus haut de 1995, au plus haut de chaque année jusqu’à 2024. Le pire timing imaginable. Résultat ? Même avec ce scénario cauchemardesque, ton portefeuille aurait atteint environ 600 000€ pour 150 000€ investis, soit un quadruplement de ton capital. Même le pire market timing du monde ne peut pas t’empêcher de gagner si tu restes investi assez longtemps. C’est la puissance de l’espérance positive combinée à la loi des grands nombres. 💪
🪤 Les pièges qui te transforment en joueur sans que tu le saches
🕳️ Le piège n°1 : les frais « invisibles » qui dévorent ton capital
Maintenant que tu comprends la différence entre être le casino (investisseur passif à long terme) et être le joueur (trader actif ou investisseur en produits à frais élevés), laisse-moi te mettre en garde contre les pièges qui peuvent te faire basculer du mauvais côté sans même que tu t’en rendes compte. Le premier de ces pièges, et probablement le plus destructeur, ce sont les frais. Pas les frais visibles, ceux qu’on t’annonce clairement au moment de souscrire. Non, je parle des frais invisibles, cachés, dilués, ceux qui grignotent ton patrimoine année après année sans que tu ne voies jamais de ligne « prélèvement » sur ton relevé de compte. 🔍
Le mécanisme est diaboliquement simple. Quand un fonds d’investissement affiche des frais de gestion de 2% par an, tu ne reçois pas une facture de 2% à payer. Ces frais sont prélevés automatiquement sur la valeur du fonds. Si le marché monte de 7%, ton fonds monte de 5% (7% - 2%). Tu ne vois que le 5%. Tu ne te rends pas compte que 2% ont été siphonnés au passage. C’est comme si le casino prélevait 2,7% de chaque mise automatiquement, sans que tu aies besoin de reposer de l’argent sur la table. Indolore sur le moment, catastrophique sur la durée. 💸
Reprenons notre calcul précédent avec un regard plus détaillé. Tu as 50 000€ à investir sur 30 ans. Scénario A : tu investis dans un ETF à 0,2% de frais par an. Scénario B : tu investis dans un fonds de ta banque à 2% de frais par an. Dans les deux cas, le rendement brut du marché est de 7% par an. Scénario A : Ton rendement net est de 6,8% par an. Au bout de 30 ans, tu as 359 000€. Scénario B : Ton rendement net est de 5% par an. Au bout de 30 ans, tu as 228 000€. La différence de 131 000€ représente plus de deux fois ta mise initiale de 50 000€. Ce n’est pas de l’argent que tu as « perdu » en bourse. C’est de l’argent que tu as donné à ta banque, à la société de gestion, aux intermédiaires. Et cet argent, ils ne te le rendront jamais. 😱
Le pire dans tout ça, c’est que ces frais élevés ne garantissent absolument pas une meilleure performance. Rappelle-toi : 85% des gérants actifs font moins bien que leur indice de référence sur 10 ans. Tu paies plus cher pour avoir moins. C’est comme si tu payais un supplément au casino pour avoir une roulette avec non pas un mais deux zéros (ce qui existe effectivement dans les casinos américains, et qui double l’avantage de la maison à 5,26%). Les frais sont l’ennemi numéro un de l’investisseur. Chaque euro de frais que tu économises est un euro qui travaille pour toi au lieu de travailler pour les intermédiaires. C’est pourquoi Warren Buffett, l’un des investisseurs les plus riches du monde, recommande à sa propre famille d’investir dans des fonds indiciels à bas frais. Si ça suffit à Warren Buffett, ça devrait te suffire aussi. 🎯
Je vais te donner un exemple concret qui illustre parfaitement l’absurdité de payer des frais élevés. En 2007, Warren Buffett a fait un pari public d’un million de dollars avec un gérant de hedge funds. Le pari était simple : sur 10 ans, un simple fonds indiciel S&P 500 à bas frais battrait une sélection de cinq hedge funds « de prestige » choisis par son adversaire. Ces hedge funds facturaient des frais de 2% par an plus 20% des gains (la fameuse structure « 2 and 20 »). Ils employaient les meilleurs analystes, les meilleures technologies, les stratégies les plus sophistiquées. Et pourtant, en 2017, Warren Buffett a gagné son pari haut la main. Le fonds indiciel avait rapporté 125% sur la période, contre seulement 36% en moyenne pour les hedge funds. Les frais avaient englouti la quasi-totalité de la valeur ajoutée que les gérants prétendaient apporter. La complexité et les frais élevés sont l’ennemi de ta performance. La simplicité et les frais bas sont tes alliés. 🏆
🧠 Le piège n°2 : ton cerveau, ton pire ennemi
Le deuxième piège qui te transforme en joueur, c’est paradoxalement toi-même. Ou plus précisément, ton cerveau et ses biais cognitifs. Nous avons déjà parlé de l’illusion du joueur et de l’aversion à la perte dans le contexte du casino. Ces biais s’appliquent avec la même force, voire plus, dans le contexte de l’investissement. Mais il y en a d’autres, spécifiques aux marchés financiers, qui peuvent transformer un investisseur rationnel en joueur compulsif sans qu’il s’en aperçoive. 🧩
Le premier biais dévastateur en investissement s’appelle l’illusion de contrôle. C’est la croyance que tu peux, par ton intelligence, ton analyse, ton intuition, influencer le résultat de tes investissements mieux que le ferait le simple hasard. Tu passes des heures à analyser des graphiques, à lire des rapports financiers, à suivre les conseils d’experts sur BFM Business ou sur YouTube. Tu as l’impression de « travailler » sur tes investissements, et ce travail te donne le sentiment d’avoir un contrôle sur le résultat. Sauf que les études montrent que cette illusion est précisément cela : une illusion. Les investisseurs particuliers qui tradent beaucoup (ceux qui pensent pouvoir battre le marché par leur analyse) sous-performent systématiquement ceux qui n’y touchent pas. Plus tu penses contrôler, moins tu performes. Le casino adore les joueurs qui ont « leur système ». 🎰
Le deuxième biais dévastateur, c’est l’effet de disposition. C’est la tendance à vendre trop tôt tes investissements gagnants (pour « sécuriser » le gain) et à garder trop longtemps tes investissements perdants (en espérant qu’ils remontent). Ce biais est incroyablement répandu et incroyablement coûteux. Imagine : tu achètes deux actions à 100€ chacune. Six mois plus tard, l’action A vaut 130€ et l’action B vaut 70€. L’instinct de la plupart des investisseurs est de vendre A (« j’ai gagné 30%, je prends mon bénéfice avant que ça baisse ») et de garder B (« je ne veux pas vendre à perte, elle va remonter »). Résultat : tu coupes tes fleurs et tu arroses tes mauvaises herbes. Tu te retrouves avec un portefeuille rempli de perdants et vidé de gagnants. C’est l’exact opposé de ce qu’il faudrait faire. 🌹🌿
Le troisième biais, particulièrement dangereux en période de volatilité, c’est le biais de récence. C’est la tendance à accorder plus d’importance aux événements récents qu’aux données historiques de long terme. Le marché monte depuis trois mois ? Tu extrapoles et tu penses qu’il va continuer à monter. Tu achètes au plus haut, euphorique. Le marché baisse depuis trois mois ? Tu paniques et tu penses que c’est la fin du monde financier. Tu vends au plus bas, terrorisé. Ce biais te pousse à acheter cher et vendre bon marché, exactement l’inverse de ce que préconise toute stratégie d’investissement rationnelle. En mars 2020, au plus fort de la panique Covid, les investisseurs particuliers ont massivement vendu leurs positions. Trois ans plus tard, les marchés avaient doublé. Ceux qui ont vendu ont transformé une perte temporaire de 30% en perte définitive. Ceux qui ont tenu bon (ou mieux : qui ont racheté pendant la panique) ont réalisé des gains exceptionnels. 📉📈
Comment te protéger de ces biais qui te transforment en joueur ? La réponse est simple à énoncer mais difficile à appliquer : automatise tes investissements et éloigne-toi de ton portefeuille. Programme un virement automatique chaque mois vers ton PEA ou ton assurance-vie. Investis toujours la même somme, quoi qu’il arrive sur les marchés. Et ensuite, ne regarde pas ton portefeuille plus d’une ou deux fois par an. Chaque fois que tu regardes, tu donnes une occasion à tes biais de te jouer un mauvais tour. L’investisseur idéal est celui qui oublie qu’il a des investissements. C’est contre-intuitif, mais c’est mathématiquement optimal. 🤖
📱 Le piège n°3 : les plateformes de trading « gamifiées »
Le troisième piège, et peut-être le plus insidieux pour les jeunes générations, ce sont les applications de trading « gamifiées ». eToro, Trade Republic, Robinhood, Degiro, et leurs dizaines de clones ont révolutionné l’accès aux marchés financiers. Zéro commission sur les achats d’actions, interface ultra-simple, inscription en 5 minutes, possibilité d’acheter des fractions d’actions avec 10€... Sur le papier, c’est la démocratisation de l’investissement. Dans la pratique, c’est souvent la porte d’entrée vers des comportements de joueur qui enrichissent les plateformes au détriment des utilisateurs. 📲
Ces applications ne sont pas conçues pour t’aider à investir intelligemment. Elles sont conçues pour te faire trader le plus possible. Réfléchis-y : si elles n’affichent « aucune commission » sur les ordres, comment gagnent-elles de l’argent ? Principalement par le spread (l’écart entre prix d’achat et prix de vente, souvent plus élevé que chez les courtiers traditionnels), par le prêt de titres (elles prêtent tes actions à des vendeurs à découvert et empochent les intérêts), par les intérêts sur les liquidités non investies, et par le « payment for order flow » (elles vendent tes ordres à des teneurs de marché qui en profitent). Mais surtout, elles comptent sur le fait que plus tu trades, plus tu génères de revenus pour eux. Chaque notification push qui t’alerte d’une « opportunité », chaque graphique coloré qui monte et qui descend, chaque badge de réussite quand tu complètes un trade : tout est conçu pour te faire revenir, pour te faire trader, pour te transformer en joueur. 🎮
Le parallèle avec le casino est frappant et volontaire. Les casinos utilisent des jetons plutôt que de l’argent réel pour déconnecter psychologiquement le joueur de la valeur de ce qu’il mise. Les apps de trading utilisent des interfaces colorées et des chiffres abstraits pour produire le même effet. Les casinos n’ont pas d’horloges ni de fenêtres pour te faire perdre la notion du temps. Les apps de trading t’envoient des notifications à toute heure pour te maintenir engagé. Les casinos offrent des boissons gratuites pour altérer ton jugement. Les apps de trading offrent des « actions gratuites » à l’inscription pour te faire goûter au frisson du gain. Les mécanismes psychologiques sont exactement les mêmes, adaptés à l’ère numérique. Et le résultat est le même : la plateforme gagne, le joueur perd. 🎰
Je ne dis pas que ces plateformes sont intrinsèquement mauvaises. Utilisées intelligemment, elles peuvent être des outils efficaces pour investir à moindre frais. Mais elles nécessitent une discipline de fer pour résister à toutes les incitations au trading excessif. Si tu utilises une de ces apps, voici mon conseil : configure un virement automatique mensuel, achète ton ETF le jour où l’argent arrive, puis désinstalle l’application de ton téléphone jusqu’au mois suivant. Utilise la plateforme comme un outil, pas comme un jeu. Dès que tu commences à regarder les cours plusieurs fois par jour, à « jouer » avec des petites sommes sur des actions individuelles, à ressentir de l’excitation ou de l’angoisse en fonction des mouvements du marché, tu as basculé du côté du joueur. Et le casino-plateforme se frotte les mains. 🛑
🎤 Le piège n°4 : les gourous et influenceurs financiers
Le quatrième piège est particulièrement répandu à l’ère des réseaux sociaux : les « gourous » et influenceurs financiers qui te promettent richesse et indépendance financière si tu suis leurs conseils (payants, bien sûr). Tu les as forcément croisés sur YouTube, Instagram, TikTok, Twitter. Ils affichent des voitures de luxe, des montres hors de prix, des villas avec piscine. Ils te disent qu’ils ont « craqué le code » du marché, qu’ils peuvent te transmettre leurs secrets pour quelques centaines ou milliers d’euros. Ils te montrent des captures d’écran de leurs gains mirobolants. Et ils te vendent des formations, des signaux de trading, des accès à des groupes Telegram « privés » où tu recevras leurs recommandations en avant-première. 🌟
Pose-toi une question simple : si quelqu’un avait vraiment trouvé une méthode pour battre systématiquement le marché, pourquoi la vendrait-il pour 497€ à des inconnus sur internet ? S’il pouvait réellement générer 50% de rendement par an comme il le prétend, il lui suffirait de mettre 10 000€ de côté et de les faire fructifier pendant 20 ans pour obtenir 33 millions d’euros. Avec une telle méthode, il n’aurait strictement aucun intérêt à perdre son temps à vendre des formations à des particuliers. La réalité, c’est que ces influenceurs gagnent leur argent en te vendant des formations, pas en appliquant les méthodes qu’ils enseignent. Tu es leur produit, pas leur élève. 💰
J’ai personnellement rencontré plusieurs de ces « gourous » dans des salons professionnels ou des événements financiers. Derrière la façade Instagram de réussite et d’abondance, la réalité est souvent bien différente. Certains vivent de crédit, d’autres ont fait faillite sur leurs propres investissements, d’autres encore n’ont jamais investi un centime en bourse mais se prétendent experts. Leur seule compétence réelle est le marketing : savoir vendre du rêve à des gens qui cherchent des raccourcis vers la richesse. Et le pire, c’est que ces raccourcis n’existent pas. La seule route vers la richesse financière est longue, patiente, et ennuyeuse : épargner régulièrement, investir dans des actifs diversifiés, minimiser les frais, et laisser le temps faire son œuvre. Ce n’est pas sexy, ça ne fait pas de bonnes vidéos TikTok, mais c’est la seule méthode qui fonctionne vraiment. 🛤️
Les captures d’écran de gains ? Faciles à truquer, ou à sélectionner (on ne montre que les trades gagnants, jamais les perdants). Les voitures de luxe ? Souvent louées pour les vidéos, ou financées par les ventes de formations, pas par le trading. Les témoignages de « clients satisfaits » ? Parfois inventés, parfois réels mais biaisés par le survivant (on ne parle que de ceux qui ont gagné, jamais des centaines qui ont perdu). Tout cela forme un écosystème de manipulation qui exploite le désir universel de richesse rapide et facile. Ces gourous sont les croupiers modernes. Ils t’invitent à t’asseoir à leur table de jeu (leurs formations, leurs signaux), te font miroiter des gains fabuleux, et empochent leur mise quoi qu’il t’arrive ensuite. 🎭
Ce qui rend ce piège particulièrement pernicieux, c’est qu’il exploite un biais cognitif puissant : le biais d’autorité. Face à quelqu’un qui a l’air riche, qui parle avec assurance, qui utilise un jargon technique impressionnant, notre cerveau a tendance à lui accorder une crédibilité qu’il n’a pas prouvée. Nous confondons les signes extérieurs de richesse avec la compétence réelle. Nous pensons que si quelqu’un affiche une Lamborghini, c’est qu’il sait ce qu’il fait. Alors qu’en réalité, cette Lamborghini est peut-être financée par les crédules qui ont acheté ses formations, ou tout simplement louée pour le week-end. Méfie-toi de quiconque te promet la richesse facile. En matière d’investissement comme ailleurs, si ça semble trop beau pour être vrai, c’est que ça l’est probablement. 🚗
Un test simple permet de distinguer les vrais experts des charlatans : regarde ce qu’ils font de leur propre argent, pas ce qu’ils te recommandent de faire. Warren Buffett, l’un des investisseurs les plus respectés au monde, recommande à sa propre famille d’investir dans des fonds indiciels à bas frais. John Bogle, fondateur de Vanguard et pionnier de l’investissement passif, a mis ses économies personnelles dans les mêmes produits qu’il recommandait au public. Ces gens ont fait fortune en appliquant des principes simples et en les enseignant honnêtement. À l’inverse, les gourous du trading vivent de la vente de formations, pas de l’application de leurs propres méthodes. Ils ont un conflit d’intérêts fondamental : leur richesse dépend de ta crédulité, pas de ta réussite. 🔍
Je dois aussi mentionner un phénomène récent qui a fait des ravages : les « pump and dump » sur les réseaux sociaux. Le schéma est toujours le même. Un influenceur avec une large audience achète discrètement une petite action ou une cryptomonnaie peu liquide. Puis il la recommande chaudement à ses followers, vantant ses « fondamentaux exceptionnels » ou une « opportunité unique ». Ses followers achètent massivement, ce qui fait monter le prix. L’influenceur revend alors sa position avec un joli profit, pendant que le prix s’effondre et que ses followers se retrouvent avec des pertes. C’est illégal dans le cas des actions (manipulation de marché), mais difficile à prouver et rarement poursuivi. C’est une zone grise pour les cryptomonnaies. Dans tous les cas, c’est moralement répugnant. Le gourou est le casino, tu es le joueur qu’il plume. 💀
🏆 Comment devenir le Casino : La stratégie mathématiquement gagnante
📐 Comprendre et calculer ton espérance mathématique
Maintenant que tu connais les pièges à éviter, passons à la partie la plus importante de cette newsletter : comment mettre concrètement la loi des grands nombres de ton côté ? Comment devenir le casino au lieu du joueur ? La réponse tient en une formule et quatre règles simples. La formule, c’est celle de l’espérance mathématique que nous avons déjà vue, mais appliquée cette fois à tes choix d’investissement. Les quatre règles, ce sont les piliers d’une stratégie d’investissement qui a fait ses preuves depuis des décennies et qui continuera à fonctionner aussi longtemps que l’économie mondiale continuera à croître. 🧮
Rappelons la formule de l’espérance mathématique : E = (probabilité de gain × montant du gain) - (probabilité de perte × montant de la perte). Au casino, cette espérance est toujours négative pour le joueur. À la roulette européenne, E = -2,7% de ta mise. Aux machines à sous, E = -5% à -15%. Même au blackjack joué parfaitement, E = -0,5% environ. Quoi que tu fasses, le casino a l’avantage. Mais en investissement, tu as le choix des jeux auxquels tu joues. Tu peux choisir des « jeux » (des placements) où l’espérance est positive pour toi. 📊
Prenons un exemple concret. Tu décides d’investir dans un ETF MSCI World qui réplique la performance des grandes entreprises mondiales. Historiquement, sur toute période de 15 ans, cet indice a toujours été positif. Disons que la probabilité de gain sur 15 ans est de 95% (très conservateur vu l’historique), avec un gain moyen de 150% (doublement + 50%). La probabilité de perte est donc de 5%, avec une perte moyenne estimée à 20% dans les pires scénarios historiques. Calculons : E = (0,95 × 150) - (0,05 × 20) = 142,5 - 1 = +141,5%. Ton espérance mathématique est massivement positive. Tu n’es plus le joueur qui affronte un jeu truqué contre lui. Tu es le casino qui encaisse un avantage colossal. 🎯
Bien sûr, ce calcul simplifié ne capture pas toute la complexité de l’investissement. Les probabilités et les montants exacts sont impossibles à prédire avec certitude. Mais l’ordre de grandeur est le bon : sur le long terme, investir dans un portefeuille diversifié d’actions mondiales est un jeu à espérance fortement positive. Et si tu répètes ce « jeu » régulièrement (chaque mois, chaque année), la loi des grands nombres garantit que tes résultats convergeront vers cette espérance positive. Les mauvaises années seront compensées par les bonnes, les krachs seront effacés par les reprises, et ton patrimoine grandira mécaniquement vers la richesse. C’est exactement comme le casino, mais avec toi dans le rôle du gagnant. 🏆
📋 Les quatre règles d’or de l’investisseur-casino
Maintenant que tu comprends le principe, voici les quatre règles concrètes pour le mettre en application. Ces règles ne sont pas des opinions personnelles ou des intuitions. Elles sont le fruit de décennies de recherche académique en finance, validées par les données historiques et adoptées par les plus grands investisseurs du monde, de Warren Buffett à John Bogle en passant par les fonds de pension des plus grandes institutions. Suis ces quatre règles, et tu auras fait 95% du travail nécessaire pour construire ton patrimoine. 📜
Règle n°1 : Investis dans des actifs à espérance positive. Cela signifie principalement les actions d’entreprises via des ETF diversifiés (MSCI World, S&P 500, Euro Stoxx 600...), l’immobilier (ta résidence principale ou de l’investissement locatif bien calculé), et éventuellement des obligations d’État pour stabiliser ton portefeuille. Cela exclut le trading court terme (espérance négative après frais), les cryptomonnaies spéculatives (espérance très incertaine, volatilité extrême), les produits dérivés complexes (espérance souvent négative, risque de perte totale), et tout ce qui ressemble à un jeu de hasard déguisé en investissement. La règle est simple : si tu ne peux pas expliquer clairement pourquoi ton placement devrait générer de la valeur sur le long terme, tu ne devrais pas y mettre ton argent. 🎯
Règle n°2 : Minimise les frais jusqu’à l’obsession. Chaque euro de frais que tu paies est un euro retiré de ta performance future. Sur 30 ans, 1% de frais en plus par an peut te coûter 30% de ton capital final. Privilégie les ETF à frais réduits (0,1% à 0,3% par an pour les grands indices), les courtiers low-cost (Boursorama, Fortuneo, Trade Republic pour le PEA), les assurances-vie en ligne (Linxea, Assurancevie.com) plutôt que les produits de ta banque traditionnelle. Refuse systématiquement les fonds à 2% de frais, les produits structurés avec frais cachés, les « packages » qui empilent plusieurs couches de commissions. Le meilleur indicateur de la performance future d’un fonds, ce ne sont pas ses résultats passés, ce sont ses frais. 💰
Règle n°3 : Investis régulièrement, quoi qu’il arrive. C’est ce qu’on appelle le DCA (Dollar Cost Averaging) ou investissement programmé. Chaque mois, tu investis la même somme, que les marchés soient au plus haut ou au plus bas. Quand les marchés sont hauts, tu achètes moins de parts. Quand les marchés sont bas, tu achètes plus de parts. Sur le long terme, tu obtiens un prix d’achat moyen qui lisse les fluctuations. Cette stratégie a un double avantage : elle élimine le risque de tout investir au plus mauvais moment (market timing), et elle élimine l’aspect émotionnel de l’investissement (tu n’as pas à décider quand acheter, c’est automatique). Configure un virement automatique le jour de ton salaire, et n’y touche plus jamais. 📆
Règle n°4 : Ne touche à rien pendant au moins 15 ans. C’est la règle la plus difficile à suivre, et pourtant la plus importante. Rappelle-toi : tu es le casino. Le casino ne ferme pas ses portes parce qu’il a perdu quelques parties. Il sait que sur le long terme, les mathématiques sont de son côté. Toi aussi. Quand le marché baissera de 30% (et ça arrivera, c’est certain), tu devras résister à la panique. Quand il montera de 30% (et ça arrivera aussi), tu devras résister à l’euphorie qui te pousserait à tout miser ou à prendre tes bénéfices. Ton horizon est de plusieurs décennies, pas de plusieurs mois. Configure tes investissements, puis oublie-les. Regarde ton portefeuille une fois par an, maximum. Et quoi que tu voies, ne fais rien. La patience est la vertu cardinale de l’investisseur-casino. ⏳
Ces quatre règles peuvent sembler simplistes. Tu te dis peut-être : « C’est tout ? Il n’y a pas de stratégie secrète, de technique avancée, de méthode que seuls les initiés connaissent ? » Non, il n’y en a pas. Et c’est justement ce qui rend l’investissement passif si puissant : sa simplicité le rend accessible à tous et résistant aux erreurs. Plus une stratégie est complexe, plus elle offre d’opportunités de se tromper. Plus elle nécessite d’interventions, plus elle génère de frais et de décisions émotionnelles. Les meilleures stratégies d’investissement sont celles que tu peux expliquer à un enfant de 10 ans : « Je mets de l’argent de côté chaque mois, je l’investis dans plein d’entreprises différentes, et je n’y touche pas pendant très très longtemps. » C’est tout. Et c’est suffisant pour construire un patrimoine qui changera ta vie. 🎓
Une question que je reçois souvent : « Et si j’ai besoin de cet argent avant 15 ans ? » La réponse est simple : cet argent-là ne doit pas être en bourse. Tu dois avoir plusieurs « poches » d’épargne pour différents horizons de temps. Une poche court terme (Livret A, LEP) pour les urgences et les projets à moins de 2 ans. Une poche moyen terme (assurance-vie en fonds euros) pour les projets à 2-8 ans. Et une poche long terme (PEA, compte-titres) pour l’argent dont tu n’auras pas besoin avant 10-15 ans minimum. Seule cette dernière poche doit être investie majoritairement en actions. Si tu respectes cette segmentation, tu n’auras jamais besoin de vendre tes actions au mauvais moment. Tu pourras laisser la loi des grands nombres faire son travail sereinement. 💼
🧮 Simulations : la preuve par les chiffres
Laisse-moi te montrer concrètement ce que donnent ces quatre règles appliquées avec discipline sur le long terme. J’ai simulé trois profils d’épargnants sur 30 ans, avec les données historiques réelles des marchés. Les résultats sont éloquents et devraient t’encourager à passer à l’action si ce n’est pas déjà fait. 📊
Profil n°1 : Marie, l’investisseuse-casino. Marie a 30 ans. Elle gagne 2 500€ net par mois et décide d’épargner 300€ chaque mois dans un ETF MSCI World à 0,2% de frais. Elle configure un virement automatique et n’y touche plus pendant 30 ans. Elle traverse plusieurs krachs (2008, 2020, et probablement d’autres à venir), mais elle ne vend jamais. Elle ne regarde même pas son portefeuille plus d’une fois par an. Résultat à 60 ans : avec un rendement moyen de 7% net de frais (conservateur historiquement), Marie a accumulé environ 340 000€ pour seulement 108 000€ investis (300€ × 12 mois × 30 ans). Son patrimoine a plus que triplé grâce aux intérêts composés et à la loi des grands nombres. Elle peut envisager sereinement sa retraite ou ses projets de vie. 🏠
Profil n°2 : Pierre, le trader amateur. Pierre a aussi 30 ans et les mêmes 300€ par mois à investir. Mais Pierre pense qu’il peut battre le marché. Il achète et vend régulièrement des actions, suivant les conseils d’un forum internet et son intuition personnelle. Il paie 0,5% de frais à chaque transaction, et il fait en moyenne 4 transactions par mois. Il panique lors des baisses et vend au mauvais moment, puis rachète quand ça remonte. Résultat à 60 ans : après frais de transaction, erreurs de timing et biais comportementaux, Pierre a accumulé environ 95 000€, soit moins que ce qu’il a investi en nominal (108 000€). En termes réels (ajusté de l’inflation), il a perdu de l’argent pendant 30 ans de « travail » sur ses investissements. Il aurait été plus riche en laissant dormir son argent sur un Livret A. 😰
Profil n°3 : Sophie, l’investisseuse précoce. Sophie est exceptionnelle : elle a commencé à investir dès ses 22 ans, juste après ses études. Elle n’investit que 150€ par mois (elle gagne moins que Marie et Pierre), mais elle le fait pendant 40 ans au lieu de 30. Même stratégie que Marie : ETF World, frais minimaux, aucune intervention. Résultat à 62 ans : Sophie a accumulé environ 450 000€ pour seulement 72 000€ investis (150€ × 12 × 40 ans). Elle a investi MOINS que Marie en nominal, mais elle est PLUS riche au final. Le secret ? Les 10 années supplémentaires de composition des intérêts. C’est la preuve mathématique que le temps compte plus que le montant. Commencer tôt avec peu est mieux que commencer tard avec beaucoup. ⏰
Ces simulations ne sont pas des prédictions. Personne ne peut garantir que les 30 prochaines années ressembleront aux 30 années passées. Mais elles illustrent un principe fondamental : sur le long terme, l’investisseur patient et discipliné gagne presque toujours, tandis que le trader actif et émotionnel perd presque toujours. C’est la différence entre être le casino et être le joueur. Et le choix t’appartient entièrement. 🎰
Une précision importante sur ces simulations : j’ai volontairement utilisé des hypothèses conservatrices. Le rendement historique réel des marchés actions mondiaux est plutôt de 8% à 10% par an sur très longue période. J’ai pris 7% pour tenir compte des frais (même minimes) et d’une éventuelle performance future inférieure à la performance historique. Même avec cette prudence, les résultats sont spectaculaires pour Marie et Sophie. Si les marchés performaient comme par le passé, leurs patrimoines pourraient être encore plus importants. Inversement, si les marchés performaient moins bien (disons 5% par an), Marie aurait quand même 230 000€ au lieu de 340 000€, soit plus du double de sa mise. La stratégie reste gagnante même avec des hypothèses pessimistes. C’est la puissance de la régularité et du temps combinés. ⚙️
Parlons maintenant de Pierre, notre trader amateur. Son cas est malheureusement représentatif de millions de particuliers qui pensent pouvoir battre le marché. Pierre n’est pas stupide. Il lit les actualités financières, il suit des chaînes YouTube sur l’investissement, il a même lu quelques livres sur le trading. Mais toute son activité, toute son « expertise », ne fait que générer des coûts de transaction et des erreurs de timing qui le condamnent à sous-performer. L’étude de l’AMF montre que les traders particuliers actifs perdent en moyenne 10 900€ sur 4 ans. Ce n’est pas qu’ils manquent d’intelligence ou de travail. C’est que le jeu auquel ils jouent a une espérance négative après frais. Ils sont les joueurs, et le casino-courtier encaisse leurs pertes. La seule façon de gagner à ce jeu-là est de ne pas y jouer. 🛑
🛡️ Comment gérer psychologiquement les baisses
Je serais malhonnête si je te promettais que l’investissement passif est un long fleuve tranquille. Ce n’est pas le cas. Les marchés fluctuent, parfois violemment. Au cours des 30 années à venir, tu vas probablement vivre plusieurs baisses de 20% ou plus, peut-être une ou deux baisses de 40% ou plus. Ce sont des moments terrifiants où tout semble s’effondrer, où les médias annoncent la fin du capitalisme, où ta peur te hurle de tout vendre avant qu’il ne soit trop tard. Comment gérer psychologiquement ces moments sans trahir ta stratégie de casino ? Voici quelques techniques qui ont fait leurs preuves. 🧘
Technique n°1 : Rappelle-toi l’histoire. Chaque krach de l’histoire a été suivi d’une reprise. Le krach de 1929 (perte de 89%) a été effacé en 25 ans. Le krach de 2000 (perte de 49%) a été effacé en 7 ans. Le krach de 2008 (perte de 57%) a été effacé en 5 ans. Le krach de 2020 (perte de 34%) a été effacé en... 5 mois. Quand tu es au milieu d’un krach, il semble que la chute ne s’arrêtera jamais. Mais l’histoire montre que ça s’arrête toujours, et que ça repart toujours. Pas parce que la bourse est magique, mais parce que l’économie mondiale continue à créer de la valeur, et que cette valeur finit toujours par se refléter dans les cours. 📚
Technique n°2 : N’investis que l’argent dont tu n’as pas besoin. Si tu sais que tu auras besoin de 20 000€ dans deux ans pour acheter une maison, cet argent n’a rien à faire en bourse. Il doit être sur un placement sécurisé (Livret A, fonds euros). L’argent que tu investis en bourse doit être de l’argent que tu peux te permettre de ne pas toucher pendant au moins 10 ans, idéalement 20 ans. Avec cette certitude, les baisses temporaires deviennent beaucoup moins angoissantes. Tu sais que tu n’auras pas besoin de vendre au mauvais moment. Tu peux attendre sereinement la reprise. 🏦
Technique n°3 : Automatise et éloigne-toi. Configure tes virements automatiques et supprime l’application de ton courtier de ton téléphone. Ne regarde pas ton portefeuille plus d’une fois par trimestre, voire une fois par an. Chaque regard est une occasion de céder à la panique ou à l’euphorie. Moins tu regardes, moins tu risques de faire des bêtises. L’investisseur idéal est celui qui a oublié qu’il avait des investissements. C’est contre-intuitif (« je dois surveiller mon argent ! »), mais c’est mathématiquement optimal. 🤖
Technique n°4 : Vois les baisses comme des soldes. Quand les marchés baissent de 30% et que tu continues à investir tes 300€ mensuels, tu achètes les mêmes entreprises 30% moins cher que le mois dernier. C’est comme si tout le supermarché était en promotion de 30%. Les investisseurs les plus aguerris attendent ces moments avec impatience. Ils n’ont pas peur des krachs, ils en profitent. Bien sûr, il faut avoir les nerfs solides pour acheter quand tout le monde vend. Mais si tu comprends vraiment la loi des grands nombres, tu sais que ces moments de panique sont les meilleurs moments pour renforcer ta position. Tu es le casino qui voit affluer les joueurs désespérés. 🛒
Technique n°5 : Tiens un journal de tes émotions. Ça peut sembler étrange, mais cette technique est redoutablement efficace. Quand le marché baisse fortement et que tu ressens l’envie de vendre, écris ce que tu ressens, pourquoi tu veux vendre, et ce que tu penses qu’il va se passer ensuite. Fais de même quand le marché monte et que tu te sens euphorique. Quelques mois plus tard, relis ces notes. Tu seras probablement étonné de constater à quel point tes prédictions émotionnelles étaient fausses. Le marché que tu pensais voir s’effondrer « pour de bon » a probablement rebondi. Le marché que tu pensais voir monter « indéfiniment » a probablement corrigé. Ce journal te donnera une humilité précieuse face aux marchés et te rappellera que tes émotions sont de très mauvais conseillers en investissement. 📓
Technique n°6 : Parle à quelqu’un de rationnel. Quand tu sens la panique monter ou l’euphorie t’envahir, parle à quelqu’un qui a les pieds sur terre. Un conjoint, un ami, un conseiller financier. Expose-lui tes pensées et tes envies d’action. Souvent, le simple fait de verbaliser une décision émotionnelle suffit à en révéler l’absurdité. « Je veux tout vendre parce que le marché a baissé de 20% et que j’ai peur qu’il baisse encore » sonne très différemment quand tu le dis à voix haute à quelqu’un d’autre. Cette personne peut te rappeler ta stratégie initiale, tes objectifs de long terme, et pourquoi tu as décidé d’investir de cette façon. Elle peut être le garde-fou qui t’empêche de faire une bêtise coûteuse. 🗣️

🎯 Choisis ton camp
Nous arrivons au terme de cette newsletter, et j’espère que tu vois désormais le monde de l’investissement avec des yeux différents. Le secret du casino n’est pas la triche, la manipulation ou la chance. C’est une loi mathématique vieille de trois siècles, la loi des grands nombres, qui garantit que sur un nombre suffisant de répétitions, les résultats convergent vers l’espérance mathématique. Si cette espérance est positive pour toi, tu gagnes. Si elle est négative, tu perds. C’est aussi simple et aussi implacable que ça. 🎰
Dans le monde de la finance personnelle, tu as le choix du camp dans lequel tu te places. Tu peux être le joueur : trader actif, stock-picker confiant, client de fonds à frais élevés, victime des gourous et des plateformes gamifiées. Dans ce cas, les mathématiques sont contre toi. Chaque transaction, chaque frais, chaque erreur émotionnelle érode ton patrimoine. Sur le long terme, tu converges vers la perte. La plateforme, la banque, le courtier, l’influenceur : eux sont le casino. Ils gagnent quoi que tu fasses. 💸
Ou tu peux être le casino : investisseur passif, patient, discipliné. Tu investis régulièrement dans des ETF diversifiés à faibles frais. Tu ne regardes pas les cours quotidiens. Tu ne paniques pas pendant les krachs. Tu ne vends pas pour « prendre tes bénéfices ». Tu laisses le temps et la composition faire leur travail. Dans ce cas, les mathématiques sont de ton côté. Tu captes la croissance économique mondiale, tu minimises les frais et les erreurs, tu converges vers la richesse. Sur 20, 30, 40 ans, tu accumules un patrimoine qui change ta vie et celle de ta famille. 🏆
Ce choix n’a rien à voir avec ton intelligence, ton niveau d’études ou ta connaissance des marchés. Les traders les plus intelligents et les plus informés perdent de l’argent sur le long terme. Les investisseurs les plus « ignorants » mais disciplinés gagnent de l’argent sur le long terme. C’est contre-intuitif, mais c’est mathématiquement prouvé. La clé n’est pas de savoir plus, c’est de faire moins. Moins de transactions, moins de frais, moins d’émotions, moins de regards sur ton portefeuille. Et plus de temps, plus de patience, plus de discipline. 🧠
Je terminerai par une réflexion personnelle. En tant que conseiller en gestion de patrimoine, j’ai vu des centaines de situations différentes. Des gens qui ont gagné de l’argent en bourse, des gens qui en ont perdu. Des stratégies brillantes, des erreurs catastrophiques. Et s’il y a une leçon que j’ai tirée de toutes ces années, c’est celle-ci : la simplicité bat la complexité, la patience bat l’agitation, et les mathématiques battent l’intuition. Le casino n’a pas besoin de stratégies sophistiquées pour gagner. Il a juste besoin d’un avantage statistique et du temps pour le laisser s’exprimer. Fais pareil, et tu ne seras plus jamais le joueur. 🎯
Je voudrais aussi te laisser avec une image qui m’a personnellement beaucoup aidé à comprendre l’investissement à long terme. Imagine que tu plantes un arbre. Le premier jour, tu mets une graine en terre. Pendant des semaines, rien ne se passe en surface. Tu pourrais croire que ta graine est morte, que tu as perdu ton temps et ton argent. Puis une petite pousse apparaît. Elle grandit lentement, presque imperceptiblement. Pendant des années, ton arbre reste petit, fragile, vulnérable. Tu pourrais être tenté de l’arracher pour planter autre chose, quelque chose qui pousse plus vite. Mais si tu résistes à cette tentation, si tu continues à arroser ton arbre patiemment, quelque chose de magique se produit. Au bout de 20, 30 ans, tu as un chêne majestueux. Ses racines sont profondes, son tronc est solide, sa canopée est vaste. Il te donnera de l’ombre pour le reste de ta vie. L’investissement, c’est exactement ça : planter des graines financières et leur laisser le temps de devenir des chênes. 🌳
Une dernière chose avant de conclure. Si tu retiens une seule idée de cette newsletter, que ce soit celle-ci : tu ne peux pas contrôler les marchés, mais tu peux contrôler tes frais, ton horizon de temps et tes émotions. Ces trois éléments, et uniquement ces trois éléments, sont entre tes mains. Minimise tes frais jusqu’à l’obsession. Allonge ton horizon de temps autant que possible. Et discipline tes émotions pour qu’elles ne sabotent pas ta stratégie. Si tu fais ces trois choses, tu as fait l’essentiel. Le reste — la performance des marchés, les crises économiques, les décisions des banques centrales — échappe à ton contrôle. Accepte-le avec sérénité. L’investisseur qui accepte ce qu’il ne peut pas contrôler et se concentre sur ce qu’il peut contrôler est un investisseur serein. Et un investisseur serein est un investisseur qui gagne sur le long terme. 🧘
La prochaine fois que tu passeras devant un casino, avec ses lumières scintillantes et ses promesses de fortune, tu sauras ce qui se cache vraiment derrière la façade. Une machine mathématique implacable qui transforme l’espoir des joueurs en profits garantis pour la maison. Mais tu sauras aussi que cette même machine peut travailler pour toi si tu apprends à passer de l’autre côté de la table. C’est le vrai secret de la richesse à long terme. Et maintenant, tu le connais. C’est un savoir qui vaut plus que n’importe quelle formation à 2 000€ vendue par un gourou sur internet. Et il est gratuit. Utilise-le. 💰
PS : Si tu connais quelqu’un qui trade activement, qui suit les conseils de gourous sur internet, ou qui laisse son épargne dormir sur un compte courant par peur des marchés, transfère-lui cette newsletter. Elle pourrait lui éviter des années d’erreurs coûteuses et des milliers d’euros perdus en frais inutiles et en mauvaises décisions. La connaissance se partage, et cette loi des grands nombres mérite d’être connue de tous. Car au final, la différence entre le casino et le joueur, c’est juste une question de savoir de quel côté des mathématiques on se place. Et maintenant, tu sais de quel côté tu veux être. 🎓
📚 SOURCES ET RÉFÉRENCES
📐 Fondements mathématiques
Jakob Bernoulli – Ars Conjectandi (1713), première formulation de la loi des grands nombres.
Théorie des probabilités – La loi faible et la loi forte des grands nombres, fondements mathématiques de la convergence statistique.
🎰 Données sur les casinos
American Gaming Association – Rapports annuels sur les revenus des casinos américains.
→ https://www.americangaming.org/
Wizard of Odds – Calculs d’espérance mathématique et d’avantage de la maison pour chaque jeu de casino.
→ https://wizardofodds.com/
📊 Études sur la performance des investisseurs
AMF (Autorité des Marchés Financiers) – Études sur la performance des traders particuliers en France (2014, mises à jour régulières).
→ https://www.amf-france.org/
SPIVA (S&P Indices Versus Active) – Rapports annuels comparant la performance des gérants actifs à leurs indices de référence.
→ https://www.spglobal.com/spdji/en/research-insights/spiva/
📈 Données historiques des marchés
MSCI – Données historiques de l’indice MSCI World depuis 1970.
→ https://www.msci.com/
Robert Shiller – Base de données historiques du S&P 500 (Yale University).
→ http://www.econ.yale.edu/~shiller/data.htm
🧠 Psychologie et biais cognitifs
Daniel Kahneman – Thinking, Fast and Slow (2011), ouvrage de référence sur les biais cognitifs.
Richard Thaler – Misbehaving: The Making of Behavioral Economics (2015), sur l’économie comportementale.
Terrance Odean – « Do Investors Trade Too Much? » (American Economic Review, 1999), étude fondatrice sur le trading excessif des particuliers.
📖 Lectures recommandées
John Bogle – The Little Book of Common Sense Investing, le manifeste de l’investissement passif par le fondateur de Vanguard.
Burton Malkiel – A Random Walk Down Wall Street, classique sur l’efficience des marchés.
William Bernstein – The Four Pillars of Investing, guide complet pour l’investisseur individuel.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.