

Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... Et tu trouveras aussi mes posts de la semaine Déjà 100 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
Le PTZ élargi : Une solution pour tous… ou presque ? 🏠⚠️
Exonération des droits de succession dans le neuf : Un avantage lointain ? 🏡⏳
LMNP et prise en compte de l'amortissement : Impact minime ou coup dur ? 📉💼
Vers un véritable choc de l'offre : Où sont les vraies solutions ? 🚪🔧
🍿 Les derniers contenus : Podcast & Youtube au RDV !
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture
Attention : Particularité à la fin, vous retrouverez l’avis de certains Ambassadeurs composants le Jury de Cash Conseils

📈 Vous, mes abonnés : 11 022 abonnés !!! La barre des 11 000 est dépassée, TOP !


Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

🔥 Profitez de l’offre Cash Conseils à seulement 3,49 €/mois au lieu de 4,99 € ! 🔥
Accédez à des conseils exclusifs pour gérer vos finances, épargner intelligemment et faire fructifier votre argent, tout ça pour moins d’un café par semaine ! 📊💸 Ne manquez pas cette offre limitée et rejoignez la communauté qui fait de chaque euro un investissement gagnant ! 💥
👉 Abonnez-vous maintenant et maîtrisez vos finances comme un pro !




🇮🇹💸 Exil fiscal : l’Italie, nouvelle tentation des fortunés : Face à la hausse des impôts pour les ménages aisés, l’exil fiscal devient une option sérieuse pour certains Français fortunés. L’Italie, avec ses régimes fiscaux attractifs, notamment en matière de donations et successions, attire de plus en plus d’expatriés. Le pays propose des avantages fiscaux, comme la “flat tax” pour les riches résidents et le régime pour les impatriés. Cependant, un déménagement fiscal en Italie nécessite de couper véritablement les ponts avec la France pour éviter tout problème avec le fisc.
💊 Qui est CD & R, le futur propriétaire de Doliprane ? : Le fonds d’investissement américain Clayton, Dubilier & Rice (CD & R) est sur le point de prendre le contrôle des marques sans ordonnance de Sanofi, dont Doliprane, pour plus de 15 milliards d’euros. Fondé en 1978, CD & R est reconnu pour sa stratégie de développement plutôt que de réduction des coûts. Bien qu’il soit plus discret que des géants comme KKR ou Blackstone, le fonds s’entoure de grands dirigeants internationaux et a su établir des alliances avec des groupes industriels majeurs. En France, CD & R a déjà investi dans des entreprises comme Rexel et Spie.
💸 Impôt minimal : une taxe qui touche moins de riches que prévu : Le projet de budget 2025 introduit un impôt « minimal » de 20 % pour les foyers aux très hauts revenus, mais il concernera seulement 24.300 contribuables, loin des 65.000 annoncés. Cette « contribution différentielle sur les hauts revenus » vise les foyers gagnant plus de 500.000 euros annuels pour un couple, mais des décotes et exceptions réduiront son impact. Bien que cette mesure soit censée rapporter 2 milliards d’euros, son efficacité est mise en doute, notamment en raison des stratégies d’optimisation fiscale des plus riches, qui pourraient amoindrir son rendement.
🛡️ Gouvernance validée : AG2R La Mondiale crée son réassureur interne : Le conseil d’administration d’AG2R La Mondiale a approuvé la création d’une filiale de réassurance interne pour renforcer la solidité financière du groupe. Ce projet, longtemps source de tensions, a été validé grâce à un compromis entre syndicats et patronat. La nouvelle entité, prévue pour 2026, verra La Mondiale apporter la majorité du capital, mais la gouvernance restera équilibrée, avec des garde-fous pour protéger l’influence paritaire. Cette réorganisation doit encore être validée par d’autres instances du groupe en fin d’année.
📈 CAC 40 : Hermès, Nvidia et Orange en ligne de mire ! : Le CAC 40 a affiché une semaine stable avec un gain modeste de 0,5%. L’inflation américaine plus élevée que prévu pourrait ralentir les baisses de taux de la Fed, tandis que l’Europe pourrait voir la BCE abaisser ses taux face à la baisse rapide de l’inflation. En Chine, des mesures de relance budgétaire sont attendues, impactant des entreprises du CAC 40 comme LVMH et Hermès. La sélection d’actions de Momentum a réalisé de belles performances, avec des gains notables pour Danone, Biomérieux et Solvay, malgré une légère baisse du CAC 40 ces derniers mois.

Parlons franchement. Chaque année, le Projet de Loi de Finances est attendu avec impatience, surtout pour les mesures qui concernent l’immobilier. En tant que passionné de ce secteur, je garde toujours un œil attentif sur ces décisions qui impactent les propriétaires, les investisseurs, et bien sûr, le marché dans son ensemble. Cette année, avec le PLF 2025, j’ai bien analysé les annonces, et pour être honnête, elles me laissent plutôt sceptique.
Pourquoi ? Eh bien, après avoir décortiqué les trois mesures phares évoquées par le gouvernement, il me semble qu’elles sont loin de répondre aux enjeux actuels. On nous parle d’élargir le Prêt à Taux Zéro (PTZ) à tout le territoire, d’instaurer une exonération de droits de succession pour l’achat de logements neufs, et de réintégrer l’amortissement dans le calcul de la plus-value pour les Loueurs en Meublé Non Professionnels (LMNP). Sur le papier, ces propositions paraissent intéressantes, mais si on creuse un peu, on s’aperçoit vite que leur portée risque d’être limitée, voire décevante.

Prenons par exemple l’élargissement du PTZ. A priori, c’est une bonne nouvelle : aider plus de primo-accédants à acheter, surtout en cette période de hausse des taux, c’est louable. Mais attention, les maisons individuelles, qui représentent une part énorme du marché (plus de 135 000 unités construites en 2019), sont largement exclues du dispositif. Comment parler d’un vrai soutien au marché immobilier sans prendre en compte cette part si importante des constructions ? La mesure semble donc bien moins ambitieuse qu’annoncé.
Et que dire de l’exonération des droits de succession pour les biens neufs ? Certes, une exonération jusqu’à 150 000 € par donataire paraît alléchante. Mais si le propriétaire doit conserver le bien jusqu’à son décès pour en bénéficier, cela devient un dispositif qui, au final, concernera très peu de personnes. En France, la durée moyenne de détention d’un bien est d’environ neuf ans. Autant dire que cette mesure pourrait n’avoir un impact que dans des dizaines d’années, si elle en a un. Par contre, si elle s’appliquait aussi aux donations, là, elle deviendrait plus intéressante.

Enfin, concernant la prise en compte de l’amortissement dans le calcul de la plus-value pour les LMNP, les chiffres montrent que l’impact restera mineur, surtout sur le long terme. La différence d’imposition entre la prise en compte ou non de l’amortissement est de quelques milliers d’euros, et dans beaucoup de cas, elle sera largement compensée par d’autres réductions d’impôts.
Tu l’auras compris, je suis très critique sur ces propositions qui, selon moi, manquent de vision et de profondeur. Nous avons besoin d’un véritable choc de l’offre, et ce que nous avons ici, ce sont des mesurettes. Passons en revue ces trois propositions pour voir pourquoi elles risquent de passer à côté des vrais enjeux du marché immobilier.
Le PTZ élargi : Une solution pour tous… ou presque ? 🏠⚠️
Le Prêt à Taux Zéro (PTZ) est une mesure phare dans la politique d’accession à la propriété en France. Il vise à faciliter l’achat d’un premier logement en offrant un prêt sans intérêt, destiné à financer une partie de l’acquisition. Avec le Projet de Loi de Finances (PLF) 2025, le gouvernement annonce un élargissement du PTZ à tout le territoire. Cette nouvelle a été bien accueillie, en particulier par les primo-accédants et les professionnels du secteur immobilier, qui voient là une occasion de soutenir un marché en difficulté.
Cependant, malgré cette bonne nouvelle apparente, il est nécessaire de se pencher sur les détails pour comprendre l’impact réel de cette extension. En effet, si le PTZ élargi semble, au premier abord, être une solution miracle pour aider les ménages modestes à devenir propriétaires, certaines conditions et exclusions viennent sérieusement en limiter la portée. Voyons donc de plus près ce que cet élargissement implique réellement et pourquoi il pourrait ne pas répondre entièrement aux attentes.
1. Le PTZ : Un coup de pouce bienvenu pour les primo-accédants
Le PTZ a toujours eu pour objectif d’aider les primo-accédants à accéder à la propriété en réduisant leur besoin de financement par un prêt sans intérêt. Cela permet aux ménages qui ont souvent du mal à réunir un apport suffisant ou à obtenir un crédit immobilier complet de se lancer plus facilement dans l’achat de leur premier bien. Le PTZ, en prenant en charge une partie du coût de l’acquisition, peut financer jusqu’à 50 % du prix d’achat, selon les ressources des bénéficiaires et la zone géographique où se situe le bien.
Cet outil est donc d’une importance capitale dans un contexte où l’accès à la propriété devient de plus en plus difficile, notamment avec la hausse des taux d’intérêt et la raréfaction de l’offre de logements. L’idée d’élargir ce dispositif à tout le territoire est donc un signal positif envoyé par le gouvernement : il s’agit de toucher un plus grand nombre de personnes et de relancer un marché en berne.
2. L’élargissement à tout le territoire : Une vraie solution ?
Jusqu’à présent, le PTZ était principalement réservé aux zones tendues, c’est-à-dire les zones géographiques où la demande de logements excède largement l’offre. En revanche, les zones dites « détendues » (zones où l’offre de logements est suffisante par rapport à la demande) n’étaient pas éligibles ou l’étaient de manière très limitée. Cela excluait de facto une grande partie du territoire français et, par conséquent, de nombreux primo-accédants potentiels.
Avec l’élargissement prévu pour 2025, cette barrière géographique tombe, ouvrant théoriquement le PTZ à l’ensemble du pays. Cela pourrait avoir un impact particulièrement significatif dans les zones rurales ou les villes moyennes, où les prix de l’immobilier sont généralement plus accessibles, mais où les ménages disposent souvent de moins de ressources. Cette extension est donc présentée comme un moyen de démocratiser l’accès à la propriété sur tout le territoire.
3. L’exclusion des maisons individuelles : Une limitation de taille
Si l’idée d’un PTZ élargi à tout le territoire paraît séduisante, elle est toutefois loin d’être sans faille. L’un des points les plus critiqués concerne l’exclusion des maisons individuelles du dispositif, sauf si elles se trouvent en copropriété. C’est un choix qui suscite des interrogations, car il vient réduire l’impact potentiel du PTZ, notamment dans les zones rurales et périurbaines où la maison individuelle est souvent la norme.

En effet, la maison individuelle représente une part importante des nouvelles constructions en France. En 2019, plus de 135 000 maisons individuelles ont été construites, ce qui représente plus de 30 % des nouvelles constructions résidentielles. Le fait que ces maisons soient largement exclues du PTZ dans sa version élargie pose donc un sérieux problème. Comment prétendre faciliter l’accès à la propriété pour tous en laissant de côté un type de logement si prisé ?
D’autant plus que dans de nombreuses zones, notamment rurales, la maison individuelle est souvent la seule option viable pour accéder à la propriété, en raison du manque d’appartements neufs. En excluant ces maisons, le gouvernement se prive d’un levier important pour stimuler l’accession à la propriété dans ces régions. Cela crée une sorte de distorsion dans l’accès au PTZ, où les ménages des grandes agglomérations auront plus de facilité à en bénéficier que ceux des zones moins denses, où l’offre d’appartements est souvent très limitée.
4. Pourquoi cette exclusion des maisons individuelles ?
L’exclusion des maisons individuelles du PTZ élargi s’inscrit dans la volonté du gouvernement de limiter l’artificialisation des sols, en accord avec les objectifs environnementaux de la ZAN (Zéro Artificialisation Nette). La lutte contre l’étalement urbain, qui consiste à freiner la construction de maisons individuelles sur des terrains vierges, est un enjeu majeur dans les politiques publiques actuelles.
Cependant, cette vision purement écologique pourrait entrer en conflit avec les réalités sociales et économiques du marché immobilier. Les Français restent attachés à la maison individuelle, notamment dans les zones où les terrains constructibles sont encore accessibles et où ce type de logement est souvent plus adapté aux besoins des familles. En privant ces ménages du bénéfice du PTZ, le gouvernement pourrait rater sa cible en matière de soutien à l’accession à la propriété.
5. Quid des autres conditions d’éligibilité ?
L’autre question qui se pose concerne les modalités précises de cet élargissement. Outre l’exclusion des maisons individuelles, d’autres critères pourraient également venir limiter la portée du PTZ. On sait, par exemple, que les plafonds de ressources restent en vigueur, avec des seuils qui varient en fonction des zones géographiques. Cela signifie que les ménages les plus aisés ne seront pas éligibles au dispositif, ce qui est compréhensible. Toutefois, ces plafonds sont-ils adaptés à la réalité du marché immobilier dans chaque région ?
Par ailleurs, le montant maximum du PTZ, qui peut atteindre jusqu’à 180 000 euros pour les ménages les plus modestes, pourrait ne pas être suffisant dans certaines régions, notamment dans les grandes agglomérations où les prix de l’immobilier sont particulièrement élevés. Le PTZ ne couvre qu’une partie du coût total de l’acquisition, et il faut donc que les bénéficiaires puissent obtenir un crédit pour financer le reste. Or, avec la montée des taux d’intérêt, de nombreux ménages risquent de voir leur capacité d’emprunt réduite, limitant ainsi leur accès au PTZ.
6. Un impact limité sur le marché immobilier ?
Malgré tout, l’élargissement du PTZ pourrait avoir un impact positif sur le marché immobilier, notamment en relançant la construction de logements neufs dans les zones moins denses. En effet, en facilitant l’accès à la propriété dans ces régions, le PTZ pourrait inciter les promoteurs à lancer de nouveaux projets, contribuant ainsi à une meilleure répartition géographique de l’offre immobilière.
Cependant, cet impact risque d’être limité par l’exclusion des maisons individuelles. Si le dispositif reste centré sur les appartements, la demande en maisons individuelles pourrait ne pas être suffisamment stimulée, et le déséquilibre entre l’offre et la demande dans ce segment du marché pourrait persister. Il est donc crucial que le gouvernement revoie sa copie et envisage de réintégrer les maisons individuelles dans le PTZ pour maximiser l’efficacité de cette mesure.
En définitive, l’élargissement du PTZ à tout le territoire est une bonne nouvelle en soi, mais il est évident que ses limitations risquent de freiner son efficacité. L’exclusion des maisons individuelles, en particulier, apparaît comme un choix discutable dans un pays où ce type de logement représente une part importante des constructions et où il est souvent le seul choix viable pour de nombreux ménages.
Ce PTZ élargi pourrait donc manquer sa cible, en ne répondant pas pleinement aux besoins des primo-accédants dans les zones rurales et périurbaines. Pour que cette mesure soit vraiment efficace, il est impératif que le gouvernement revoie certains de ses critères, notamment en réintégrant les maisons individuelles dans le dispositif et en adaptant les plafonds de ressources aux réalités régionales. Sans cela, le PTZ élargi risque de rester une solution incomplète, qui ne parviendra pas à redonner au marché immobilier le coup de fouet dont il a cruellement besoin.
Exonération des droits de succession dans le neuf : Un avantage lointain ? 🏡⏳
L’une des mesures annoncées dans le Projet de Loi de Finances (PLF) 2025 vise à inciter les ménages à investir dans l’immobilier neuf en proposant une exonération des droits de succession. Cette mesure permettrait aux propriétaires de biens neufs de bénéficier d’une exonération pouvant atteindre 150 000 euros par donataire, en plus de l’abattement habituel de 100 000 euros. Sur le papier, cette annonce semble alléchante : elle offrirait aux acheteurs la possibilité de transmettre leur patrimoine sans lourdes charges fiscales, tout en relançant l’immobilier neuf, un secteur en difficulté depuis plusieurs années. Cependant, comme souvent avec les mesures fiscales, le diable se cache dans les détails.
En réalité, cette exonération pose plusieurs questions. À qui s’adresse-t-elle réellement ? Quels seront les impacts sur le marché immobilier et les finances des ménages ? Et surtout, est-ce une solution vraiment efficace pour résoudre les problèmes actuels de l’immobilier neuf en France ? Dans cette partie, nous allons examiner de plus près cette mesure, ses potentielles implications et pourquoi, malgré son apparente attractivité, elle pourrait finalement n’avoir qu’un impact limité.
1. Une exonération destinée aux propriétaires à long terme
La mesure d’exonération des droits de succession dans le neuf semble tout d’abord conçue pour encourager les ménages à investir dans l’immobilier neuf en leur permettant de transmettre ce bien à leurs héritiers sans subir les taxes habituellement associées à une succession. Ainsi, les propriétaires de biens neufs pourraient transmettre jusqu’à 150 000 euros par donataire, en plus de l’abattement standard de 100 000 euros, soit une économie potentielle de 250 000 euros par héritier.
Toutefois, cette exonération n’est applicable que si le bien est toujours détenu par le propriétaire au moment de son décès. Cela implique donc que l’investisseur doit conserver son bien immobilier pendant toute sa vie, ou tout du moins jusqu’à la transmission à ses héritiers. En France, la durée moyenne de détention d’un bien neuf est d’environ 9 ans. La grande majorité des propriétaires revend donc leur bien avant cette échéance, ce qui rend la mesure d’exonération inapplicable dans la plupart des cas.
De fait, cette exonération, en l’état, ne concernerait qu’un nombre limité de personnes. Les investisseurs immobiliers ou les acheteurs qui revendent leur bien avant leur décès ne pourront pas en bénéficier. Cela pose un premier problème : la promesse d’un avantage fiscal n’aura d’impact concret que dans plusieurs décennies, lors de la transmission des biens à la génération suivante, ce qui limite immédiatement son effet de levier sur le marché actuel.
2. Une incitation limitée au marché du neuf
L’un des objectifs principaux de cette exonération est de relancer l’immobilier neuf, un secteur qui souffre d’un sérieux ralentissement depuis plusieurs années. La baisse de la construction, la hausse des coûts de matériaux et la diminution de la demande ont conduit à une situation où moins de 250 000 unités neuves devraient être construites en 2024, bien en dessous des besoins du pays. En exonérant les droits de succession, le gouvernement espère attirer des investisseurs vers le neuf et ainsi stimuler ce marché en difficulté.

Cependant, l’efficacité de cette incitation reste douteuse. La promesse d’un avantage fiscal à la transmission d’un bien dans plusieurs dizaines d’années n’est pas une motivation immédiate pour l’achat d’un logement neuf. Les investisseurs immobiliers cherchent généralement des avantages fiscaux plus tangibles à court ou moyen terme, comme des réductions d’impôt sur le revenu ou sur la plus-value en cas de revente. La perspective d’économiser sur les droits de succession pourrait séduire une partie des acheteurs, mais cela ne suffira probablement pas à déclencher une vague d’achats massifs dans l’immobilier neuf.
De plus, le marché du neuf fait face à des défis structurels qui ne peuvent pas être résolus uniquement par une incitation fiscale de long terme. La hausse des prix des terrains, les difficultés administratives liées à l’obtention de permis de construire, ainsi que la réticence des banques à accorder des prêts immobiliers dans un contexte de hausse des taux d’intérêt sont autant de facteurs qui freinent la construction de logements neufs. L’exonération des droits de succession, bien qu’intéressante pour certains, n’apporte pas de réponse directe à ces problèmes immédiats.
3. Une mesure qui pourrait fonctionner pour les donations
Si l’exonération des droits de succession semble avoir des limites importantes en termes d’impact immédiat sur le marché immobilier, il existe toutefois un scénario où cette mesure pourrait devenir plus attractive : l’application de cette exonération aux donations de biens immobiliers neufs. En effet, si les parents peuvent donner un bien immobilier neuf à leurs enfants tout en bénéficiant de l’exonération de 150 000 euros par donataire, cette mesure pourrait véritablement encourager l’investissement dans le neuf.
Dans ce cas, le bien pourrait être transmis de façon anticipée, bien avant le décès du propriétaire, et permettre à des ménages plus jeunes d’accéder à la propriété sans subir les lourdes taxes de donation. Cela offrirait une véritable incitation fiscale immédiate et pourrait effectivement contribuer à redynamiser le marché du neuf. Les parents, par exemple, pourraient acheter un logement neuf pour leurs enfants ou petits-enfants, tout en bénéficiant de cette exonération. Cela créerait un effet d’entraînement en stimulant non seulement l’achat, mais aussi la transmission anticipée du patrimoine immobilier.
Cette perspective reste cependant incertaine, car les modalités exactes de l’exonération n’ont pas encore été clarifiées. Si l’exonération est limitée aux successions, son impact restera faible. En revanche, si elle s’étend aux donations, alors elle pourrait devenir un levier fiscal intéressant pour les familles souhaitant transmettre leur patrimoine tout en bénéficiant des avantages d’un marché immobilier neuf.
4. Un impact financier différé pour l’État
Du point de vue de l’État, l’exonération des droits de succession dans le neuf pourrait avoir un impact différé sur les finances publiques. En effet, les droits de succession représentent une source importante de revenus pour l’État. En les supprimant pour les biens neufs, le gouvernement espère compenser ce manque à gagner par d’autres leviers fiscaux, notamment la TVA à 20 % appliquée à l’achat d’un bien immobilier neuf.
De plus, l’impact immédiat de cette exonération ne se fera sentir que sur le long terme, à mesure que les biens seront transmis aux héritiers. Pour l’État, il s’agit donc d’un investissement à long terme, dans l’espoir de relancer l’économie de la construction et de générer des recettes fiscales supplémentaires à travers la TVA et d’autres taxes liées à l’immobilier neuf. Cependant, il est important de souligner que les recettes fiscales issues des droits de succession sont perçues immédiatement lors de la transmission, alors que les avantages économiques liés à la relance du marché du neuf mettront des années à se concrétiser.
En conclusion, l’exonération des droits de succession pour l’achat d’un bien immobilier neuf est une mesure intéressante sur le papier, mais son impact réel risque de rester limité. Si elle peut offrir un avantage fiscal certain aux familles souhaitant transmettre leur patrimoine à long terme, son effet immédiat sur le marché immobilier est plus incertain. L’exclusion des biens revendus avant le décès réduit considérablement son champ d’application, et la mesure pourrait finalement ne concerner qu’un petit nombre de ménages.
Pour que cette mesure ait un véritable impact sur l’immobilier neuf, il est impératif que le gouvernement clarifie ses modalités et envisage d’étendre l’exonération aux donations, ce qui pourrait rendre la mesure beaucoup plus attractive à court terme. En l’état, cette exonération ressemble davantage à une promesse lointaine qu’à une solution immédiate aux défis actuels du marché immobilier.
LMNP et prise en compte de l'amortissement : Impact minime ou coup dur ? 📉💼
La mesure proposée dans le Projet de Loi de Finances (PLF) 2025 concernant les loueurs en meublé non professionnels (LMNP) a fait l’effet d’une petite bombe dans le secteur immobilier. Elle prévoit de réintégrer les amortissements déduits dans le calcul de la plus-value lors de la revente d’un bien immobilier. Actuellement, ces amortissements – qui permettent de diminuer le revenu imposable des propriétaires en déduisant une partie de la valeur du bien ou des travaux – sont exclus du calcul de la plus-value. Cette exception fiscale a longtemps rendu le statut de LMNP particulièrement attractif pour les investisseurs. Mais ce nouvel amendement changerait la donne.
Pourtant, malgré l’inquiétude de certains, cette modification ne devrait pas bouleverser le marché autant qu’on pourrait le penser. Les impacts concrets de cette réintégration restent en effet limités, et le statut de LMNP conservera plusieurs avantages fiscaux qui devraient permettre aux investisseurs de continuer à en profiter. Alors, cette mesure est-elle un véritable coup dur ou simplement un ajustement fiscal ? Nous allons examiner en détail ce que cela signifie pour les propriétaires et les investisseurs.
1. Comprendre l’amortissement en LMNP : un avantage en question
Pour bien saisir l’impact de cette mesure, il est essentiel de comprendre ce qu’est l’amortissement et comment il fonctionne dans le cadre du statut de loueur en meublé non professionnel (LMNP). Lorsque vous louez un bien en meublé, vous avez la possibilité de déduire chaque année une partie de la valeur de votre bien, des travaux entrepris ou encore des meubles installés. Ces déductions réduisent votre revenu imposable et peuvent parfois effacer entièrement les bénéfices locatifs, réduisant ainsi considérablement la charge fiscale du propriétaire.
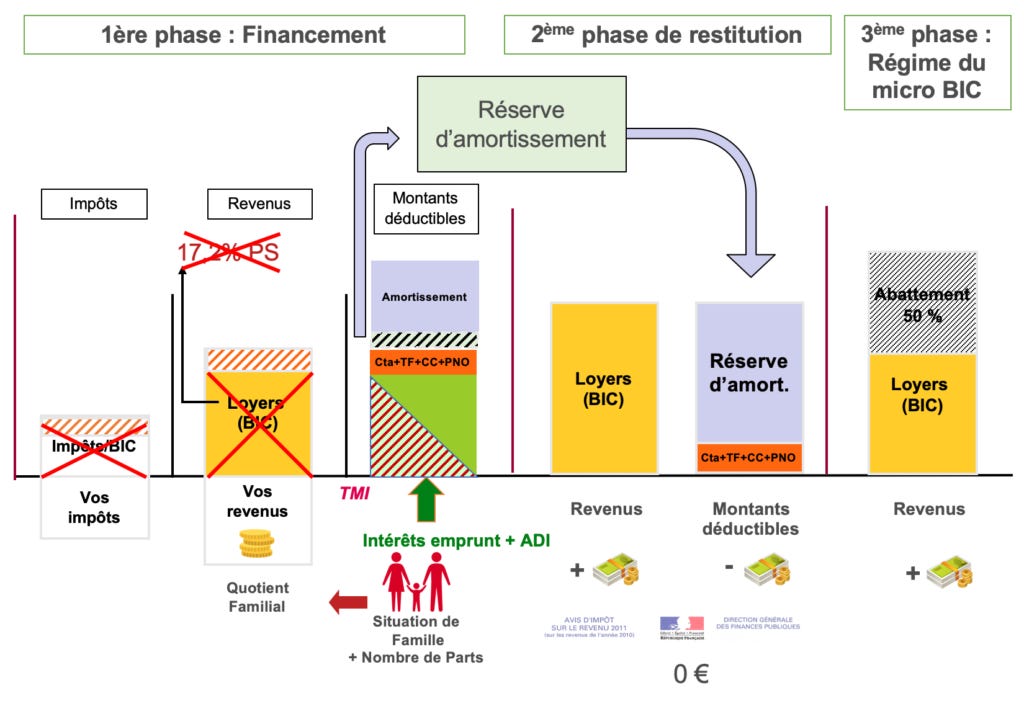
Prenons un exemple simple. Un propriétaire achète un appartement meublé pour 300 000 euros et l’amortit sur une période de 25 ans, en déduisant environ 10 200 euros par an. Après 10 ans, il aura donc amorti 102 000 euros. Au moment de la revente du bien, ces amortissements déduits ne sont pas pris en compte dans le calcul de la plus-value imposable. Ainsi, s’il revend son bien pour 500 000 euros, la plus-value imposable serait de 200 000 euros, sans tenir compte des amortissements.
Avec la réforme proposée dans le PLF 2025, les amortissements seraient réintégrés dans le calcul de la plus-value. Cela signifie que, dans notre exemple, la plus-value imposable ne serait plus de 200 000 euros, mais de 302 000 euros, puisque les 102 000 euros d’amortissements seraient ajoutés au prix d’achat initial. La conséquence directe serait une augmentation de l’impôt sur la plus-value, et donc un alourdissement de la facture fiscale pour les propriétaires au moment de la revente.
2. Un impact qui reste limité à certains cas de figure
À première vue, cette modification semble pénalisante pour les investisseurs en LMNP. Toutefois, il est important de relativiser l’impact réel de cette mesure, car elle ne concernera pas l’ensemble des propriétaires, loin de là. En effet, plusieurs éléments viennent limiter la portée de cette réforme.
D’abord, la mesure ne s’appliquera qu’en cas de revente du bien. Or, beaucoup de propriétaires LMNP ne vendent pas leur bien, mais le conservent à long terme. Selon les données du secteur, la durée moyenne de détention d’un bien loué en meublé est d’environ 22 ans. Passée cette période, les propriétaires sont totalement exonérés d’impôt sur la plus-value. Ainsi, pour les investisseurs qui conservent leur bien sur une longue période, l’impact de cette réforme sera nul.
Ensuite, il faut rappeler que des abattements pour durée de détention s’appliquent déjà sur la plus-value immobilière. Après 22 ans de détention, les propriétaires bénéficient d’une exonération totale de l’impôt sur la plus-value, et après 30 ans, ils sont également exonérés des prélèvements sociaux. Par conséquent, seuls les propriétaires revendant leur bien avant ces seuils seront réellement touchés par cette réforme.
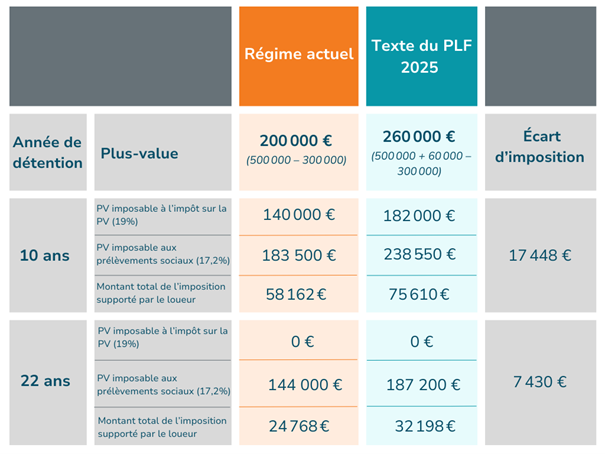
Prenons un exemple plus concret pour illustrer cette idée. Un propriétaire revend son bien après 10 ans de détention, avec une plus-value de 200 000 euros et des amortissements cumulés de 60 000 euros. Si l’on intègre les amortissements dans le calcul, la plus-value imposable serait augmentée de ces 60 000 euros, soit une base imposable de 260 000 euros. En appliquant un taux d’imposition de 19 % pour l’impôt sur la plus-value et 17,2 % pour les prélèvements sociaux, la différence d’imposition serait de 17 448 euros. Cependant, cette somme est largement compensée par les économies réalisées chaque année grâce aux déductions fiscales liées à l’amortissement. À noter, avec une rentabilité initiale de 5 % , les impôts économisés sur 10 ans sont supérieurs à 58 000 € en étant en LMNP.
Entendons-nous bien, faire 200 000 euros de plus value en seulement 10 ans sur un bien de 300 000 euros ce serait quand même une super opportunité, malgré tous les impôts du monde !3. Des solutions pour réduire l’impact fiscal
Il est également important de noter que les investisseurs LMNP disposent de plusieurs stratégies pour atténuer l’impact de cette mesure sur leur fiscalité. Par exemple, l’une des astuces consiste à intégrer la valeur du mobilier dans le calcul de la plus-value. En effet, lorsque vous revendez un bien meublé, vous pouvez déduire la valeur des meubles de la base imposable de la plus-value, ce qui permet de réduire l’assiette sur laquelle est calculé l’impôt.
Cette méthode est particulièrement avantageuse pour les propriétaires qui renouvellent régulièrement le mobilier de leur bien loué. En réévaluant la valeur des meubles, il est possible de diminuer considérablement la base imposable, et donc de compenser partiellement, voire totalement, l’impact de la réintégration des amortissements.
De plus, il est important de garder à l’esprit que la fiscalité des LMNP reste globalement avantageuse malgré cette réforme. Le statut de LMNP offre toujours la possibilité de déduire une large partie des charges liées au bien (travaux, frais de gestion, intérêts d’emprunt, etc.), ce qui permet de réduire significativement le revenu imposable. Pour beaucoup d’investisseurs, les économies réalisées grâce à ces déductions resteront supérieures aux éventuels surcoûts fiscaux liés à la revente du bien.
4. Une réforme qui ne touche pas tout le monde
Il est possible que des amendements ou ajustements soient apportés au texte au cours des débats parlementaires. Le Sénat et l’Assemblée nationale pourraient encore modifier la portée de cette mesure, comme cela a déjà été le cas lors de précédents projets de loi touchant à la fiscalité des LMNP. L’absence de consensus autour de cette question pourrait conduire à un assouplissement de la réforme, voire à son abandon.
En conclusion, la réintégration des amortissements dans le calcul de la plus-value des LMNP, telle que proposée dans le PLF 2025, est certes un changement fiscal important, mais son impact global devrait rester limité. La mesure ne concerne que les propriétaires qui revendent leur bien avant les périodes d’exonération, et son effet peut être atténué par des stratégies fiscales adaptées, comme la prise en compte du mobilier.
Par ailleurs, le statut de LMNP demeure fiscalement avantageux, même avec cette modification. Les déductions d’amortissements et les économies réalisées pendant la période de détention continueront à compenser largement les surcoûts liés à la plus-value. Enfin, il est probable que la mesure soit encore amendée avant son adoption définitive, ce qui laisse la porte ouverte à de nouveaux ajustements.
Ainsi, pour les investisseurs, cette réforme représente un ajustement fiscal, mais elle n’est pas un bouleversement majeur du marché de la location meublée. Il reste donc judicieux de continuer à envisager l’immobilier en LMNP comme une option intéressante, malgré ce changement à venir.
Vers un véritable choc de l'offre : Où sont les vraies solutions ? 🚪🔧
La crise du logement en France continue de s’aggraver, avec une pénurie de logements qui affecte l’ensemble du pays, tant dans les zones tendues que dans les zones rurales. Le gouvernement, face à cette situation critique, a proposé plusieurs mesures dans le Projet de Loi de Finances (PLF) 2025 afin d’essayer de soutenir l’immobilier, notamment à travers l’extension du Prêt à Taux Zéro (PTZ) et quelques ajustements fiscaux. Cependant, pour de nombreux observateurs, ces propositions ne s’attaquent pas aux racines du problème et ne représentent que des « mesurettes » face à un défi structurel bien plus profond. La question se pose donc : Où sont les vraies solutions pour provoquer un véritable choc de l’offre dans le secteur immobilier ?
1. Un déficit chronique de l’offre de logements en France
Le marché immobilier en France est en souffrance depuis des années, avec un déséquilibre croissant entre l’offre et la demande. Ce déséquilibre se manifeste par une flambée des prix dans les grandes métropoles, une diminution des transactions immobilières, et surtout un accès de plus en plus difficile à la propriété pour les ménages modestes et les jeunes actifs.
D’après les chiffres du secteur, la construction de logements neufs stagne à des niveaux historiquement bas. En 2024, moins de 250 000 unités ont été construites, bien en dessous du seuil nécessaire pour répondre à la demande estimée. Ce retard dans la production de logements s’accompagne d’une baisse des permis de construire, conséquence directe de l’augmentation des coûts de construction, des réglementations environnementales plus strictes, et de la réticence croissante des collectivités locales à délivrer des permis en raison de la pression sur les infrastructures locales et l’environnement.
En parallèle, la demande continue de croître, notamment dans les grandes agglomérations, où de nombreux jeunes travailleurs, étudiants, et familles peinent à trouver un logement adapté à leur budget. Cette tension persistante nourrit la spéculation et maintient les prix à des niveaux insoutenables pour une grande partie de la population. Malgré cette réalité, les propositions gouvernementales restent à la marge et ne traitent pas réellement de la nécessité d’un choc de l’offre.
2. L’extension du PTZ : une solution insuffisante ?
L’une des principales mesures avancées dans le PLF 2025 pour relancer l’accession à la propriété est l’extension du Prêt à Taux Zéro (PTZ) à tout le territoire. Cette extension, qui vise à faciliter l’achat de la résidence principale pour les primo-accédants, est sans doute positive pour une partie de la population. Cependant, son impact sur l’offre de logements neufs est limité, voire inexistant.
En effet, le PTZ reste une mesure de demande plutôt qu’une mesure d’offre. Il permet à certains ménages d’accéder plus facilement au crédit pour financer l’achat d’un logement, mais il ne favorise en rien la construction de nouveaux logements. Or, tant que le nombre de logements disponibles reste insuffisant, une augmentation de la demande, même soutenue par des aides publiques, ne fera qu’accentuer la pression sur les prix et rendre encore plus difficile l’accès à la propriété pour ceux qui n’entrent pas dans les critères d’éligibilité du PTZ.
De plus, la mesure reste conditionnée à certains critères restrictifs, notamment en ce qui concerne l’éligibilité des maisons individuelles. Si le PTZ est effectivement élargi à l’ensemble du territoire, les maisons individuelles en zones détendues en sont toujours largement exclues, ce qui réduit encore son impact. En 2019, plus de 135 000 maisons individuelles ont été construites, représentant plus de 30 % des constructions neuves. Exclure cette partie du marché immobilier limite donc fortement la portée de la mesure et réduit son effet potentiel sur le redémarrage de la construction.
3. Les freins à la construction : un problème structurel
Les causes du manque d’offre de logements ne se limitent pas à l’absence d’incitations financières pour les acheteurs. La véritable difficulté réside dans les obstacles structurels à la construction de nouveaux logements, obstacles qui n’ont toujours pas été suffisamment abordés par les gouvernements successifs.
Premièrement, les règlementations environnementales se sont considérablement renforcées ces dernières années, notamment avec la loi sur la lutte contre l’artificialisation des sols (ZAN). Bien que ces réglementations soient nécessaires pour protéger l’environnement, elles compliquent fortement la construction de nouveaux logements, en particulier dans les zones périurbaines, où la demande est forte. Les projets de construction sont souvent retardés ou annulés en raison des exigences environnementales ou de l’opposition des riverains.
Deuxièmement, le coût de construction n’a cessé d’augmenter, poussé à la hausse par la hausse des prix des matériaux, la pénurie de main-d’œuvre qualifiée dans le secteur du BTP, et les nouvelles normes énergétiques et environnementales imposées aux bâtiments neufs. Ces coûts supplémentaires se répercutent directement sur les promoteurs immobiliers, qui hésitent à lancer de nouveaux projets dans un contexte de marges réduites et d’incertitude économique.
Troisièmement, les collectivités locales jouent un rôle clé dans le développement immobilier, notamment à travers la délivrance des permis de construire. Or, dans de nombreuses communes, les maires et élus locaux sont réticents à autoriser de nouveaux projets de construction, par crainte de voir leur commune se densifier et de faire face à des difficultés en termes d’infrastructures (écoles, transports, équipements publics). Cette réticence des maires, notamment dans les zones périurbaines où la demande de logements est pourtant forte, ralentit considérablement la production de nouveaux logements.
4. Des propositions qui manquent d’envergure
Face à ces freins structurels, il est clair que les mesures proposées dans le PLF 2025 ne sont pas à la hauteur des enjeux. L’extension du PTZ, bien qu’elle puisse faciliter l’accès à la propriété pour certains ménages, ne s’attaque pas aux racines du problème. Elle ne stimule pas la construction de nouveaux logements, n’allège pas les réglementations, ni ne réduit les coûts de construction.
Quant à l’autre mesure phare du PLF 2025, l’exonération des droits de succession pour l’achat d’un logement neuf, elle vise davantage à encourager les transmissions de patrimoine qu’à relancer la production de logements. Si cette mesure pourrait inciter certains ménages à investir dans le neuf, son impact réel sur l’offre de logements reste incertain, d’autant que l’effet ne se fera sentir que sur le long terme.
Pour véritablement provoquer un choc de l’offre, il serait nécessaire de mettre en place des réformes plus profondes et plus ambitieuses. Cela pourrait passer par une simplification des procédures administratives pour l’obtention des permis de construire, une révision des règles d’urbanisme pour faciliter la construction dans les zones tendues, ou encore des incitations financières plus fortes pour les promoteurs immobiliers et les collectivités locales.

5. Quelles solutions pour un véritable choc de l’offre ?
Si le gouvernement souhaite vraiment résoudre la crise du logement, il est nécessaire de penser à des solutions à grande échelle, qui agissent directement sur l’offre de logements, plutôt que de simplement soutenir la demande. Voici quelques pistes qui pourraient être envisagées :
• Alléger les réglementations : Sans pour autant renoncer aux objectifs environnementaux, il est possible d’assouplir certaines règles pour faciliter la construction de nouveaux logements, notamment dans les zones périurbaines. Cela pourrait inclure une révision des contraintes liées à la loi ZAN, ou encore des délais plus courts pour l’instruction des permis de construire.
• Inciter les collectivités locales : Les maires et élus locaux jouent un rôle déterminant dans la politique de construction. Il serait nécessaire de mettre en place des incitations financières fortes pour les communes qui délivrent des permis de construire, notamment sous la forme de subventions ou de dotations spécifiques.
• Réduire les coûts de construction : Des dispositifs fiscaux ou des aides spécifiques pourraient être mis en place pour compenser la hausse des prix des matériaux et des coûts de main-d’œuvre dans le secteur du bâtiment. Une réduction de la TVA sur les logements neufs, par exemple, pourrait alléger la charge financière des promoteurs et relancer la production.
• Favoriser la rénovation : Au-delà de la construction de logements neufs, il est également essentiel de soutenir la rénovation du parc immobilier existant, notamment dans les zones rurales ou les petites villes où de nombreux logements sont vacants ou en mauvais état.
En somme, les mesures actuelles du PLF 2025 sont loin de représenter le choc de l’offre nécessaire pour redresser le marché immobilier en France. Un plan plus ambitieux, s’attaquant aux racines structurelles du problème, est indispensable pour garantir un véritable redémarrage de la production de logements et répondre à la demande croissante des ménages.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.