
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 183 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 877 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Hier premier plateau M14 : Un papa et un entraineur comblé. Mes enfants, Ange & Bérénice ont très bien joué, chacun à leur manière. Ange en 8, percussion, évitement, essais, Bérénice en 11, vitesse et pour son premier match de beaux plaquages. Je suis très fier d’eux.
Une photo pour vous dire : et oui à l’aube de mes 43 ans, je joue encore. Sélectionné en B aujourd’hui, j’espère que dimanche prochain je vous dirai qu’on a tout déchiré.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.
107,63 dollars. C’est le cours auquel le baril de Brent a clôturé jeudi 10 septembre, en hausse de plus de 6 % sur une seule séance et de plus de 20 % depuis la reprise des hostilités au Moyen-Orient. Un chiffre de marché, coté à Londres, qui semble très loin de ta vie.
Il ne l’est pas. Tu n’as sans doute jamais acheté un baril de pétrole, et pourtant, quand son prix monte, tu le paies plusieurs fois : à la pompe, dans tes factures d’énergie, dans tes courses, dans le coût de ton crédit, et parfois dans la valeur de ton portefeuille. Le pétrole traverse toute l’économie, et un choc sur son prix ne reste jamais confiné à la station-service.
La preuve est tombée le même jour. Le 10 septembre, la Banque centrale européenne a relevé ses trois taux directeurs de 0,25 point, portant le taux de dépôt à 2,50 % et le taux de refinancement à 2,65 % à compter du 16 septembre, sa deuxième hausse de l’année, explicitement en réaction à la remontée des prix de l’énergie. Autrement dit, cette guerre est déjà dans le prix de ton argent. Elle est passée du détroit d’Ormuz à ton relevé bancaire en quelques semaines.
Voici la thèse que je veux te faire comprendre, et elle tient en une phrase. Une guerre ne coûte pas seulement des vies, des budgets militaires et des points de PIB. Elle change le prix du temps, de l’argent et du risque dans ton patrimoine, par un mécanisme précis, le choc d’offre, qui a la particularité désagréable de faire monter l’inflation et les taux pendant que la croissance ralentit. C’est le scénario que les économistes redoutent le plus, et c’est celui qu’il faut apprendre à lire. Je ne vais pas te refaire la mécanique taux-obligations-crédit, elle était dans les #179 et #180 et j’y renvoie ; je vais te montrer ce qui est différent, et pourquoi ce choc-là ne se gère pas comme les autres.
⚡ L’essentiel en cinq phrases
L’inflation qui vient du pétrole n’est pas celle d’une économie en surchauffe, c’est une inflation par l’offre : les prix montent alors même que la croissance faiblit, et monter les taux ne fait pas apparaître un baril de plus. La BCE est face à un dilemme, ne rien faire laisse l’énergie contaminer les salaires et les services, trop resserrer étouffe une économie déjà fragilisée, et elle a choisi de relever quand même ses taux, ce qui renchérit ton crédit sans régler la cause. Le vrai danger a un nom, les effets de second tour, quand la hausse de l’énergie se diffuse dans les salaires puis dans tous les prix, et la BCE dit elle-même que cet effet pourrait dépasser ses prévisions. Dans un choc inflationniste, les corrélations changent, actions et obligations peuvent baisser ensemble, et les actifs réputés défensifs ne protègent plus tous de la même façon. Tu ne peux ni fixer le prix du pétrole ni la durée d’un conflit, mais tu peux décider de la quantité de fragilité que tu acceptes dans ton patrimoine, et c’est la seule question qui vaille.
🛢️ Le choc d’offre : une inflation qui n’a pas la même cause
Commence par une distinction que presque personne ne fait, et qui change tout. Il existe deux inflations très différentes, qui appellent des réponses opposées.
La première, c’est l’inflation par la demande. L’économie tourne fort, les ménages et les entreprises veulent acheter plus que ce qu’on peut produire, et les prix montent parce que tout le monde se bouscule. Celle-là, une banque centrale sait la traiter : elle monte les taux, refroidit la demande, et les prix se calment. C’est douloureux mais logique, l’outil correspond au problème.
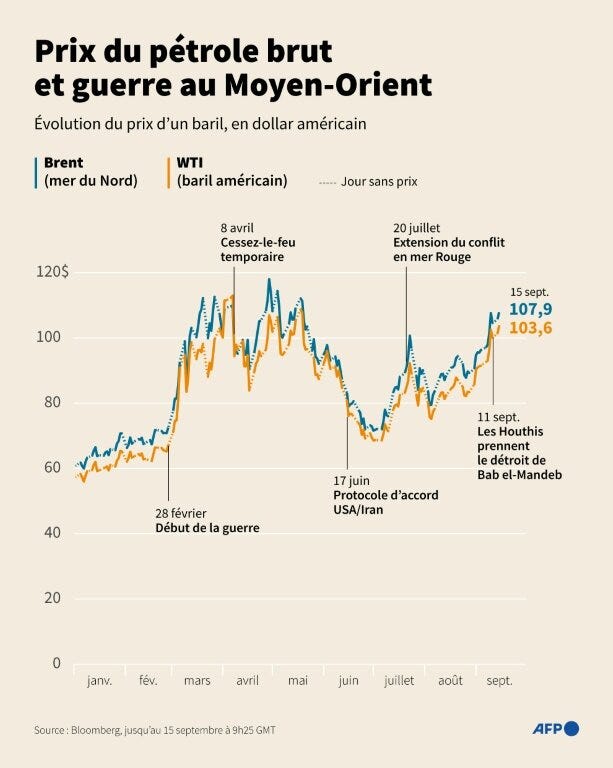
La seconde, c’est l’inflation par l’offre, et c’est exactement celle d’un choc pétrolier. Ici, la demande n’a pas changé, c’est l’offre qui se réduit brutalement, parce qu’une guerre bloque un détroit ou détruit un oléoduc. Le prix de l’énergie explose, il se propage dans tous les coûts de production, et les prix montent, mais cette fois l’économie ralentit en même temps, parce que cette énergie chère ampute le pouvoir d’achat et les marges. Et là, l’outil de la banque centrale ne correspond plus au problème. Elle peut rendre ton crédit plus cher, elle ne peut pas faire apparaître un tanker de pétrole dans le détroit d’Ormuz. Monter les taux ne produit pas un baril de plus, cela ne fait que comprimer une demande déjà fragile.
Voilà pourquoi ce choc est perfide. L’inflation de surchauffe, on la combat en freinant la voiture. L’inflation d’un choc d’offre, c’est comme si le prix de l’essence montait pendant que la voiture ralentit toute seule : freiner encore n’aide pas, cela aggrave même le ralentissement. Quand l’inflation et la récession menacent en même temps, on appelle ça la stagflation, et c’est le pire environnement qui soit pour un patrimoine, parce qu’il attaque à la fois tes revenus, ton épargne et tes placements.
🏦 Le dilemme de la BCE et les effets de second tour
La BCE est donc coincée, et il faut comprendre son calcul pour comprendre ce qui arrive à ton argent. Si elle ne réagit pas à la flambée de l’énergie, elle prend le risque que cette hausse contamine le reste : les entreprises répercutent leurs coûts, les salariés réclament des hausses de salaire pour suivre, les entreprises répercutent encore, et l’inflation, partie de l’énergie, s’installe partout et durablement. Si au contraire elle resserre trop fort, elle écrase une demande déjà affaiblie par la facture énergétique, elle freine l’investissement et l’immobilier, et elle peut précipiter la récession. Entre les deux, elle a tranché le 10 septembre : une hausse mesurée de 0,25 point, en affichant sa fermeté sur l’inflation tout en reconnaissant l’incertitude sur la croissance.
Ce qu’elle redoute par-dessus tout porte un nom technique, les effets de second tour. C’est la spirale que je viens de décrire : l’énergie pousse les coûts, les coûts poussent les prix, les prix poussent les salaires, les salaires repoussent les prix. Tant que la hausse reste cantonnée à l’énergie, elle finit par refluer quand le baril se calme. Mais si elle s’est diffusée dans les salaires et les services, elle devient collante, elle ne repart plus quand le pétrole redescend, et il faut alors une politique monétaire bien plus dure pour l’éteindre. La BCE signale précisément que cet effet sur les autres prix et sur les salaires pourrait être supérieur à ses anticipations. C’est le vrai enjeu, bien plus que le cours du baril lui-même : la question n’est pas de savoir si l’énergie est chère aujourd’hui, mais si cette cherté est en train de s’incruster dans tout le reste.
Regarde les chiffres qu’elle met sur la table, ils disent l’ampleur de l’incertitude. Dans son scénario de référence, l’inflation de la zone euro reviendrait autour de 3 % en 2026 puis 2,5 % en 2027, l’inflation totale se situant déjà à 2,9 % en glissement annuel. Mais dans son scénario sévère, celui d’un choc énergétique plus fort et plus persistant avec une forte réaction des salaires, l’inflation grimperait à 5,4 % et la croissance tomberait à 0,4 % en 2027. Ce second jeu de chiffres, c’est la définition même de la stagflation, et il n’est plus une hypothèse d’école, c’est un scénario officiellement chiffré par la banque centrale.
🔗 Comment le choc arrive jusqu’à ton patrimoine
La transmission suit une chaîne, et j’en ai détaillé deux maillons dans les éditions récentes, donc je vais vite sur ceux-là pour m’attarder sur ce qui est propre au pétrole.
Premier maillon, ton pouvoir d’achat, et c’est le plus immédiat. Tu ne subis pas seulement la hausse du plein d’essence et de la facture de chauffage, tu subis la hausse indirecte de tout ce qui a été transporté, produit ou transformé avec de l’énergie, c’est-à-dire à peu près tout. Un calcul stylisé pour rendre ça tangible : un ménage qui dépense 2 000 euros de carburant et 1 500 euros de chauffage par an voit sa facture directe grimper d’environ 525 euros par an si l’énergie renchérit de 15 %, et d’environ 875 euros si elle renchérit de 25 %, avant même l’effet indirect sur ses courses et ses achats. Et ce surcoût n’est pas une dépense unique : il se répète chaque année tant que l’énergie reste chère, et il ronge exactement la ligne du budget qui sert à épargner et à absorber les autres chocs. L’effet indirect, lui, est plus diffus mais plus large encore : tout ce que tu achètes a été transporté et produit avec de l’énergie, si bien qu’une partie de la hausse t’arrive sans jamais passer par la pompe, cachée dans le prix de biens qui n’ont rien à voir avec le pétrole. C’est la ponction invisible, celle qu’on ne relie jamais au baril parce qu’elle se dilue dans le caddie.
Deuxième et troisième maillons, les taux et les obligations, je te renvoie à la #179. Retiens l’essentiel : une inflation qui dure pousse la BCE à garder des taux élevés plus longtemps, ce qui fait remonter les taux de marché, et une remontée des taux fait baisser le prix des obligations déjà émises. La règle chiffrée est simple, un fonds obligataire perd environ sa duration en pourcentage pour chaque point de hausse des taux : une duration de 7 encaisse de l’ordre de moins 7 % si les taux montent d’un point, une duration de 15 en encaisse moins 15. Va vérifier la duration de tes fonds, c’est le chiffre qui dira comment ils réagissent.
Quatrième maillon, ton crédit et ton immobilier, c’était tout le sujet de la #180, je n’y reviens pas sinon pour dire que le canal est le même : énergie chère, inflation persistante, taux qui restent hauts, crédit plus cher et capacité d’achat rabotée, plus un surcoût direct sur les matériaux et le transport de chantier.
Le maillon vraiment spécifique au pétrole, celui que je veux que tu retiennes, c’est le cinquième : la Bourse ne baisse pas en bloc, elle redistribue les marges entre secteurs. Un choc pétrolier fait des gagnants et des perdants très nets. Du côté potentiellement favorisé, les producteurs d’énergie, et les entreprises capables de répercuter leurs coûts à leurs clients sans perdre de volume. Du côté fragilisé, le transport, les compagnies aériennes, la chimie, l’industrie très énergivore, les entreprises à faibles marges, et les valeurs de croissance dont les bénéfices sont projetés très loin dans le futur, car des taux plus hauts dévaluent mécaniquement ces bénéfices lointains. Un choc pétrolier ne fait donc pas simplement monter ou baisser la Bourse, il rebat les cartes à l’intérieur, et un indice qui bouge peu peut cacher un violent transfert de valeur d’un secteur à l’autre.
🧭 Pourquoi ton portefeuille ne réagit pas comme l’économie
Il faut ici défaire trois réflexes, parce que c’est là que les investisseurs se trompent le plus.
Premier réflexe à corriger, croire que le marché suit l’actualité. Le marché n’achète pas le prix du pétrole d’aujourd’hui, il achète son prix probable de demain. Il anticipe la durée du conflit, il estime l’impact sur les bénéfices, il intègre déjà une partie du scénario dans les cours. Une guerre peut donc faire baisser les marchés avant tout impact concret, puis les faire remonter sur une simple amélioration des anticipations, alors même que le baril est encore haut. Réagir à la nouvelle, c’est presque toujours arriver après que le marché a déjà bougé.
Deuxième réflexe à corriger, le plus important, croire que les obligations protègent toujours des actions. En temps normal, quand les actions baissent, les obligations montent et amortissent le choc : c’est le principe du portefeuille équilibré. Mais dans un choc inflationniste, ce mécanisme se casse. Les actions baissent parce que les marges se compriment, et les obligations baissent en même temps parce que l’inflation fait monter les taux. Les deux jambes du portefeuille plient ensemble. On l’a vécu en 2022, l’une des pires années conjointes pour les actions et les obligations, précisément parce que le problème était inflationniste. La leçon est essentielle : la diversification ne consiste pas à posséder beaucoup de produits, elle consiste à posséder des actifs qui ne dépendent pas tous du même scénario. Empiler des lignes qui plongent toutes ensemble le jour d’un choc d’offre, ce n’est pas diversifier, c’est se rassurer.
Troisième réflexe à corriger, oublier le dollar. Le pétrole se cote en dollars, et tu paies en euros. Le baril peut donc coûter plus cher en euros qu’en dollars si notre monnaie se déprécie. J’ai fait le calcul : une hausse de 20 % du Brent en dollars devient une hausse d’environ 26 % en euros si l’euro perd 5 % face au dollar dans le même mouvement. Un investisseur européen doit distinguer deux risques qu’on confond sans cesse, le risque pétrole et le risque de change, car ils peuvent s’additionner et alourdir la facture bien au-delà de ce que dit le cours affiché à Londres.
🎲 Trois scénarios, sans prétendre prévoir
Personne ne sait combien de temps durera ce choc, et se le raconter serait malhonnête. Mais on peut poser les trois branches, parce que c’est ainsi qu’on prépare un patrimoine, par scénarios et non par prédiction.
Scénario du choc court : le conflit se calme, les flux reprennent, le baril reflue vers ses niveaux d’avant, l’inflation se détend, la BCE peut s’arrêter, et les marchés récupèrent une partie de leurs pertes. C’est une issue fréquente, plusieurs chocs comme celui de 1990 se sont résorbés en quelques mois, même si 1973 et 1979 rappellent qu’un choc peut aussi s’installer pour des années. Scénario du pétrole durablement au-dessus de 100 dollars : l’inflation reste tendue, la BCE garde ses taux hauts plus longtemps, les crédits et les obligations restent sous pression, la consommation faiblit, et les marges des entreprises se trient entre gagnants et perdants. Scénario extrême, celui du choc prolongé : les flux restent durablement perturbés, le baril s’installe très haut, l’inflation repart franchement et la croissance cale, la stagflation s’installe. Ce dernier n’est plus une vue de l’esprit, c’est le scénario sévère chiffré par la BCE, 5,4 % d’inflation et 0,4 % de croissance en 2027. Aucun de ces trois n’est certain, et c’est justement pour ça qu’on ne parie pas sur l’un d’eux, on construit un patrimoine qui survit aux trois.
📜 Ce que l’histoire des chocs pétroliers apprend
Un choc pétrolier n’est jamais le premier, et l’histoire donne les deux issues possibles. Le cas d’école reste 1973 : après la guerre du Kippour, l’embargo de l’OPEP a fait quadrupler le baril en six mois, de 2,59 à 11,65 dollars entre octobre 1973 et mars 1974. Le résultat a été une décennie de stagflation, inflation à deux chiffres et chômage de masse en même temps, exactement la maladie qu’on redoute aujourd’hui. Le deuxième choc, en 1979 après la révolution iranienne, a prolongé le mal. À l’inverse, le pic de 2008, quand le baril a touché son record autour de 145 dollars le 3 juillet, s’est effondré en quelques mois avec la crise financière : choc violent, mais court. Et la flambée de 2022, liée à la guerre en Ukraine et au gaz, a reflué en un peu plus d’un an. Première leçon : certains chocs s’installent pour dix ans, d’autres se dégonflent en quelques mois, et on ne sait pas lequel on vit avant plusieurs trimestres.
Deuxième leçon, plus rassurante, et qu’on oublie toujours : notre économie est bien moins dépendante du pétrole qu’en 1973. À richesse produite équivalente, un pays développé consomme aujourd’hui de l’ordre de deux fois moins de pétrole qu’au début des années 1980, grâce à l’efficacité énergétique, à la tertiarisation et à l’électrification. Un baril à 107 dollars fait donc moins mal, en proportion du PIB, que le choc de 1973 en dollars constants. Ce n’est pas une raison de l’ignorer, c’est une raison de ne pas céder à la panique du « c’est 1973 qui recommence ». Ce n’est pas 1973 : c’est un choc réel sur une économie qui l’encaisse mieux, mais qui reste vulnérable si la hausse dure.
🌍 Pourquoi l’Europe paie plus cher que les États-Unis
Un point que les commentaires oublient, et qui compte pour toi, épargnant européen : tous les pays ne sont pas logés à la même enseigne face à un baril cher. Les États-Unis, redevenus l’un des tout premiers producteurs mondiaux grâce au pétrole de schiste, amortissent bien mieux un choc pétrolier, car ce que leurs consommateurs perdent à la pompe, leurs producteurs le regagnent en partie, et leur économie est en grande partie auto-suffisante en énergie. Ils n’y échappent pas pour autant, l’inflation et la Réserve fédérale s’en mêlent aussi, mais le choc net y est nettement plus contenu qu’en zone euro. L’Europe, elle, importe l’essentiel de la sienne : chaque dollar de hausse du baril est une facture nette qui sort de la zone euro vers les pays producteurs, un pur transfert de richesse vers l’extérieur.
À cette asymétrie s’ajoute le change, dont on a parlé plus haut. Le pétrole se paie en dollars, et si l’euro se déprécie face au billet vert quand les tensions montent, comme c’est souvent le cas, la facture européenne enfle deux fois. Voilà pourquoi un même baril à 107 dollars pèse plus lourd sur le pouvoir d’achat et sur les marges en Europe qu’outre-Atlantique, et pourquoi la BCE se retrouve dans une position plus inconfortable que la Réserve fédérale américaine. Quand tu regardes ton portefeuille, souviens-toi que ton exposition à la zone euro et ton exposition au dollar ne réagissent pas du tout de la même façon à ce type de choc.
🏷️ Du baril à la pompe : le prix que tu paies n’est pas celui de Londres
Une confusion tenace mérite d’être levée, parce qu’elle fausse la lecture de l’actualité. Le cours du Brent que tu vois défiler, 107 dollars, n’est pas le prix que tu paies. Entre le baril coté à Londres et le litre à la pompe, il y a toute une chaîne : le raffinage, le transport, la distribution, la fiscalité, qui représente en France une part majeure du prix final, les marges, et surtout le taux de change euro-dollar. Le prix final de ton énergie, c’est le prix du brut plus le change plus le raffinage plus le transport plus les taxes plus les marges. Le baril n’en est qu’un ingrédient.
Cette chaîne explique deux choses qui déroutent. D’abord, le pétrole peut baisser en dollars et continuer à coûter cher en euros, si l’euro se déprécie dans le même temps : tu regardes le mauvais chiffre si tu ne regardes que le cours à Londres. Ensuite, la transmission n’est pas instantanée. Un baril qui monte aujourd’hui met des semaines à se voir pleinement à la pompe, et des mois à se diffuser dans les prix des biens transformés et transportés. C’est pour cela que l’inflation d’un choc énergétique arrive par vagues, souvent sur six à dix-huit mois, et qu’elle peut continuer de progresser alors même que le baril s’est déjà stabilisé. Le choc que tu vois dans les gros titres n’a pas encore fini de produire ses effets sur ton budget.
🔥 Le gaz, le vrai talon d’Achille européen
Un dernier angle mort, et il est essentiel pour l’Europe. On parle de pétrole, mais le point faible du continent, c’est autant le gaz, et la BCE a d’ailleurs visé les deux dans sa décision. La crise de 2022 l’a montré brutalement : ce n’est pas le pétrole qui avait fait le plus mal à la zone euro, c’était le gaz, dont le prix de référence européen s’était envolé dans des proportions sans commune mesure avec le baril, entraînant les factures d’électricité avec lui. Car en Europe, le prix de l’électricité est encore largement déterminé, aux heures de pointe, par le coût de la dernière centrale appelée, souvent une centrale à gaz : quand le gaz flambe, l’électricité flambe, même celle produite par le nucléaire ou le renouvelable.
C’est pourquoi un choc au Moyen-Orient qui perturbe aussi les flux de gaz naturel liquéfié frappe l’Europe par deux canaux au lieu d’un, le carburant et l’électricité. Pour ton patrimoine, la conséquence est concrète : ton exposition au « choc énergétique » ne se limite pas au plein d’essence, elle passe aussi par ta facture d’électricité, par les marges des entreprises électro-intensives que tu détiens peut-être en portefeuille, et par la compétitivité de toute l’industrie européenne face à des concurrents américains ou asiatiques qui paient leur énergie bien moins cher. Le pétrole est le symptôme visible ; le gaz et l’électricité sont la vulnérabilité de fond.
🎯 Tu ne peux pas contrôler le prix du pétrole ni la durée d’une guerre. Tu peux contrôler la quantité de fragilité que tu acceptes dans ton patrimoine.
🛡️ Ce qu’un investisseur peut faire, et surtout ne pas faire
Pas de liste d’achats ici, ce serait trahir tout ce qui précède. L’angle reste patrimonial, et il tient en quelques disciplines.
Ne fais pas de pari binaire sur le pétrole. Acheter uniquement des producteurs d’énergie, c’est concentrer ton risque sur un seul secteur au moment où il a déjà beaucoup monté, donc acheter cher un scénario déjà en partie dans les cours, un peu comme souscrire l’assurance incendie quand la maison brûle déjà. Vendre toutes tes actions parce que le baril monte, c’est un pari de calendrier que tu perdras une fois sur deux. La bonne décision ne dépend pas du pétrole, elle dépend de ton allocation globale, de ton horizon et de ton besoin de liquidité.
Vérifie ton exposition aux taux, concrètement. La duration de tes fonds obligataires, le caractère fixe ou variable de tes crédits, le poids des obligations longues, la sensibilité de tes SCPI et de ton immobilier, et ta capacité à encaisser des taux élevés plus longtemps que prévu. Conserve une vraie marge de sécurité, car un choc énergétique ronge le revenu disponible et la capacité d’épargne : une épargne de précaution n’est pas seulement une protection contre le chômage, c’est aussi un amortisseur contre l’inflation et les chocs de dépenses, et c’est le premier actif à consolider avant tout le reste. C’est le lien direct avec la #178 sur la liquidité : dans un choc d’offre, le coussin liquide n’est pas de l’argent qui dort, c’est ce qui t’évite de vendre tes actifs longs au plus mauvais moment pour payer une facture d’énergie qui a doublé. La liquidité redevient une position stratégique, pas un fond de tiroir.
Enfin, regarde ton portefeuille par scénarios, avec quatre questions simples. Que devient-il si le pétrole reste au-dessus de 100 dollars pendant un an ? Que devient-il si les taux montent encore d’un point ? Quelles lignes ne tiennent que grâce à des taux bas ? Et de combien peux-tu réduire tes dépenses si ton pouvoir d’achat se dégrade ? Si tu sais répondre à ces quatre questions, tu n’as pas besoin de prévoir le prix du baril, tu es déjà préparé.
🎒 Les actifs qui traversent mieux un choc d’offre, et leurs limites
Puisque les obligations classiques et les actions peuvent souffrir ensemble, la vraie question devient : qu’est-ce qui se comporte différemment dans une inflation par l’offre ? Sans jamais te dire quoi acheter, voici comment quelques classes d’actifs se sont historiquement comportées, avec leurs limites, parce qu’aucune n’est magique.
Les matières premières et l’énergie elles-mêmes montent, par définition, dans un choc d’offre énergétique : c’est le seul actif dont la hausse est le problème de tous les autres. Mais elles sont extrêmement volatiles et se retournent brutalement quand le choc reflue, si bien qu’on y entre presque toujours trop tard. Les obligations indexées sur l’inflation, comme les OAT indexées, protègent le capital contre l’inflation réalisée, contrairement aux obligations classiques : utile, mais elles ne couvrent que l’inflation constatée, pas la surprise, et restent sensibles aux taux réels. L’or est le refuge historique des périodes de stagflation et de défiance monétaire, rôle qu’il a bien tenu dans les années 1970 : mais il ne verse aucun revenu, il peut rester des années sans rien faire, et il se paie lui aussi en dollars. Les actifs réels dotés d’un vrai pouvoir de fixation des prix, entreprises capables d’augmenter leurs tarifs sans perdre leurs clients, infrastructures aux revenus indexés, traversent souvent mieux l’inflation, à condition que ce pouvoir de prix soit réel et pas supposé. Enfin, le plus simple, le cash et le monétaire, longtemps méprisés, sont redevenus rémunérés avec la remontée des taux : ils ne protègent pas de l’inflation sur le long terme, mais ils sont l’amortisseur liquide qui t’évite de vendre le reste au pire moment.
Aucune de ces classes n’est une assurance parfaite, et courir après celle qui vient de monter reste le meilleur moyen d’acheter cher. Le message n’est pas d’en accumuler, c’est de comprendre que dans un choc d’offre, un portefeuille fait uniquement d’actions et d’obligations classiques a ses deux jambes exposées au même risque. Une once de décorrélation vaut mieux qu’une tonne de conviction.
⚖️ La nuance honnête : ne pas surréagir non plus
Je viens de décrire le scénario noir, alors je dois te dire l’autre moitié de la vérité : la plupart des chocs pétroliers se dégonflent plus vite que les prophéties du moment. Se ruer sur des protections coûteuses, tout basculer en cash, vendre ses actions au creux de la peur, c’est souvent l’erreur qui coûte le plus cher sur la durée, bien plus que le choc lui-même. Le marché a déjà intégré une partie du risque dans les cours, et celui qui réorganise tout son patrimoine à chaque gros titre finit par acheter haut et vendre bas, à répétition.
La bonne posture n’est donc ni l’insouciance ni la panique, c’est la robustesse tranquille. Un patrimoine déjà diversifié sur des scénarios différents, une épargne de précaution solide, une dette maîtrisée, n’a pas besoin d’être bouleversé parce que le baril a pris vingt dollars. Si tu changes quelque chose ce week-end, que ce soit une correction de fond que tu aurais dû faire de toute façon, pas une réaction au titre de ce matin. La meilleure protection contre un choc, c’est de l’avoir construite avant qu’il n’arrive.
🗣️ Objections vues venir
« Le baril est à 107, il sera à 150 dans six mois, il faut agir. » Peut-être, ou peut-être qu’il sera retombé à 80. Un cours élevé aujourd’hui n’est pas une prévision, c’est un état. La plupart des chocs pétroliers se sont résorbés plus vite que les prophéties du moment ne le disaient. Confondre l’actualité avec une trajectoire est la première erreur, et elle coûte cher parce qu’elle pousse à agir au pire moment, après la hausse.
« Je me mets sur les valeurs pétrolières, c’est le moment. » C’est le réflexe qui arrive toujours trop tard. Quand un secteur a déjà bondi de 20 %, une bonne partie du scénario favorable est déjà dans le prix. Tu n’achètes pas le choc, tu achètes ce que le marché en a déjà anticipé, et tu te retrouves surexposé à un seul pari le jour où le baril se retourne. La concentration sectorielle après la hausse est une prise de risque, pas une protection.
« Mes obligations vont me protéger, comme d’habitude. » Pas dans un choc inflationniste, on vient de le voir. Si le problème principal est l’inflation, les obligations peuvent souffrir en même temps que les actions, parce que la hausse des taux les fait baisser toutes les deux. Compter sur elles comme amortisseur dans ce scénario précis, c’est se protéger contre la mauvaise guerre.
« Un portefeuille robuste, c’est un portefeuille qui a prévu le bon scénario. » Non, et c’est toute la différence entre protection et prédiction. Un portefeuille robuste n’est pas celui qui devine le prix du pétrole, c’est celui qui reste debout quel que soit ce prix. Son rôle n’est pas d’avoir raison sur l’avenir, c’est d’éviter qu’un seul scénario défavorable ne détruise ton plan.
« Alors je mets tout en or et en énergie, au moins je serai protégé. » Attention, tu viens de transformer une protection en pari. Concentrer ton patrimoine sur les actifs qui protègent d’un choc d’offre, or, matières premières, énergie, c’est parier que ce choc précis va durer, et te retrouver massivement exposé le jour où il reflue, ce qui arrive souvent plus vite qu’on ne le croit. L’or ne verse rien, l’énergie est d’une volatilité extrême, et les deux se retournent brutalement. Une dose de décorrélation dans un ensemble équilibré, oui ; un patrimoine réorganisé autour d’un seul scénario, c’est exactement la fragilité que cette édition cherche à t’éviter. La protection devient un risque dès qu’elle devient une conviction unique.

🎯 Conclusion et ton défi pour ce week-end
Une guerre ne facture pas seulement le prix du baril. Elle facture le prix de l’incertitude : des taux plus hauts, un crédit plus cher, des marges sous pression, un pouvoir d’achat réduit et des marchés plus nerveux. Tu ne peux rien à la géopolitique du détroit d’Ormuz. Mais la vraie question n’a jamais été « le pétrole va-t-il monter ou baisser ? ». Elle est : « mon patrimoine peut-il rester debout si le pétrole reste cher plus longtemps que prévu ? ».
Voici ton défi, en quatre étapes, une heure ce week-end, entièrement tourné vers la robustesse. Première étape, fais le test du choc long : écris noir sur blanc ce qui arrive à ton budget et à ton épargne si l’énergie reste chère un an. Deuxième étape, mesure ta sensibilité aux taux : liste la duration de tes fonds obligataires et la part de tes crédits à taux variable, et repère les lignes qui ne tiennent que grâce à des taux bas. Troisième étape, vérifie ton amortisseur : de combien de mois de dépenses est ton épargne de précaution, et de combien tu pourrais réduire ton train de vie sans douleur si ton pouvoir d’achat baissait. Quatrième étape, réponds-moi. Dis-moi la duration la plus élevée que tu as trouvée dans tes fonds, la part de ton budget qui partirait dans un choc énergétique durable, et le scénario des trois qui t’inquiète le plus. Je lis chaque message, et vos réponses nourriront une édition de suivi.
Le fil rouge de ces dernières semaines se tient : dette de l’État en #179, crédit immobilier en #180, non-coté en #181, et aujourd’hui en #182 le choc extérieur qui percute tout le reste. La même discipline à chaque fois, regarder la réalité en face et préférer un patrimoine robuste à un pari brillant.
À dimanche prochain pour la #183. Bon week-end à toi, et si tu passes à la pompe ce week-end, souviens-toi que ce prix-là raconte une histoire bien plus large que ton plein : celle du prix de l’incertitude, que tu peux, toi, choisir de réduire dans ton patrimoine.
Nicolas
P.S. Si cette édition t’a aidé à voir clair, transfère-la à un proche qui panique en regardant le prix de l’essence ou les gros titres sur la guerre, et qui se demande s’il doit « faire quelque chose » de son épargne. Le meilleur service à lui rendre, c’est de l’aider à distinguer ce qu’il subit de ce qu’il contrôle.
P.P.S. Pour creuser, sans que je touche un centime à te l’indiquer : les décisions de politique monétaire et les projections de la BCE, publiées sur son site, qui détaillent le scénario de référence et le scénario sévère ; et, pour la mécanique prix-taux-duration et la transmission au crédit, les éditions #179 et #180 de cette newsletter, qui font le socle de celle-ci.
P.P.P.S. Un mot de contexte, et il évolue vite. Au moment où j’écris, le Brent est au-dessus de 107 dollars, les flux du Golfe sont réduits d’environ un tiers, et la BCE vient de relever ses taux : trois variables mouvantes, mais la grille de lecture de cette édition, elle, ne bougera pas avec le prochain gros titre.
Tu veux aller plus loin sur ce sujet ? Je suis joignable directement sur WhatsApp au 06 13 01 82 11. Tu peux aussi me retrouver tous les jours sur LinkedIn où je publie des analyses sur la finance personnelle, l’entrepreneuriat et l’IA appliquée à la gestion de patrimoine.
*Cash Conseils est une newsletter d’éducation financière. Les informations qui y sont publiées ne constituent en aucun cas un conseil personnalisé en investissement, en gestion de patrimoine ou en fiscalité. Chaque situation est unique et mérite une analyse spécifique. Les placements évoqués comportent un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Pour toute décision structurante, je t’invite vivement à consulter un conseiller en investissements financiers (CIF) régulièrement immatriculé à l’ORIAS.
📚 Sources mobilisées
Prix du pétrole et conflit. Presse financière (Boursorama, L’Économiste Maghrébin) : Brent en clôture à 107,63 dollars le 10 septembre 2026, en hausse de plus de 6 % sur la séance et d’environ 20 % depuis la reprise des hostilités ; perturbation des flux au détroit d’Ormuz, estimés autour de 11 millions de barils par jour en sortie, et arrêt temporaire du pipeline saoudien Est-Ouest pouvant affecter jusqu’à 4 % de l’offre mondiale.
Décision et projections de la BCE. Banque centrale européenne, décisions de politique monétaire et conférence de presse du 10 septembre 2026 : hausse de 0,25 point des trois taux directeurs (facilité de dépôt à 2,50 %, refinancement à 2,65 %, prêt marginal à 2,90 %) à compter du 16 septembre ; inflation totale de la zone euro à 2,9 % en glissement annuel ; projections de 3 % en 2026 et 2,5 % en 2027 dans le scénario de référence, et scénario sévère de choc énergétique portant l’inflation à 5,4 % et la croissance à 0,4 % en 2027 ; alerte sur des effets de second tour possiblement supérieurs aux anticipations.
Mécanique prix-taux et transmission. Éditions #179 (dette souveraine, relation prix-taux, duration) et #180 (crédit immobilier, capacité d’emprunt) de cette newsletter.
Note de transparence sur les chiffres. Les cours, taux et projections sont des données publiques vérifiées en session à la date du 15 septembre 2026, et par nature volatils : ils doivent être réactualisés le jour de l’envoi. Les exemples chiffrés (effet euro-dollar sur la facture pétrolière, effet d’une hausse de taux sur un fonds selon sa duration, surcoût énergétique d’un ménage) sont des calculs exécutés par script sur des hypothèses explicitement posées, à valeur illustrative et non prédictive. Les hypothèses complètes sont disponibles sur simple réponse à ce mail.