
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 162 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
📊 Le grand mensonge de la gestion active
📈 Le lazy investing, la stratégie qui bat tout le monde
🛡️ Les trois ennemis de ta performance (et comment le lazy investing les élimine)
🔧 Comment mettre en place ton portefeuille lazy (guide pas à pas)
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 180 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Pas de match cette semaine, mais les seniors sont qualifiés pour les championnats de france, le match est le 19 Avril contre Jarnac
On est plus qu’à une semaine du grand event, stress au max
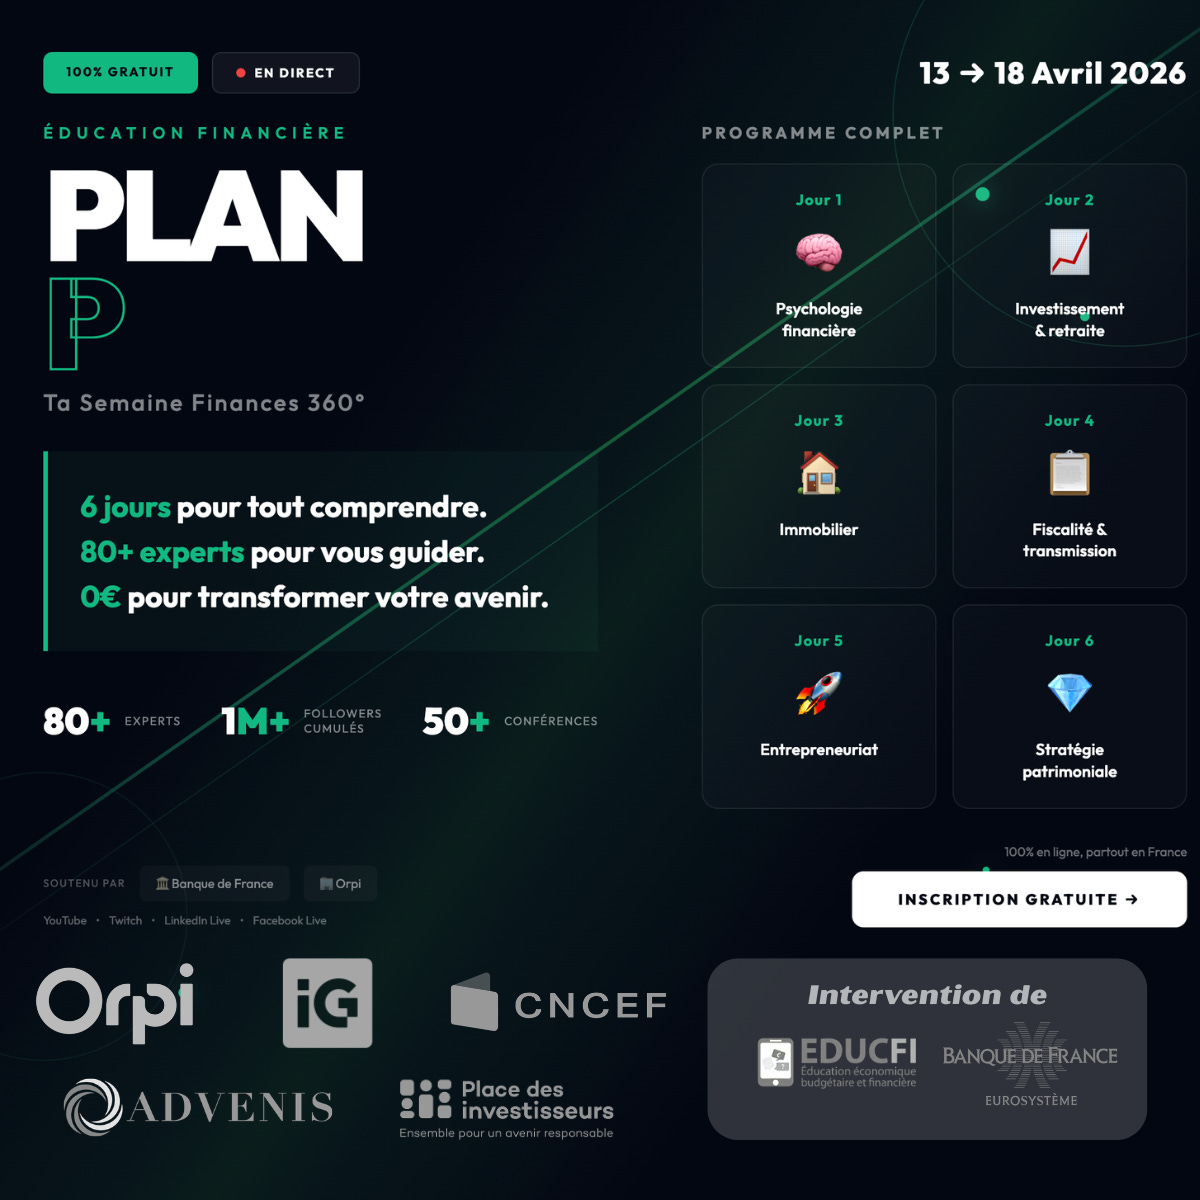
Plan P : c’est dans 8 jours.
Le compte à rebours est lancé. Le 13 avril, Plan P : Ta Semaine Finances 360° démarre pour six jours de live intensifs, gratuits, accessibles à tous.
Plus de 80 experts confirmés. Des représentants de la Banque de France. Des députés. Des entrepreneurs, des investisseurs, des fiscalistes. Tous réunis pour une seule mission : vous donner les clés de votre argent.
Budget, investissement, immobilier, fiscalité, placements alternatifs, entrepreneuriat — chaque jour, un thème. Chaque session, des réponses concrètes.
On sera en direct sur YouTube, LinkedIn, Twitch et Facebook. Six jours. Du 13 au 18 avril. De 9h à 19h.
Plus de 4 500 personnes sont déjà inscrites. L’objectif ? 50 000.
Si vous n’êtes pas encore inscrit, c’est le moment. Pas demain. Maintenant.
On vous attend.
— Nicolas Barrailler & Nicolas Pajot
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

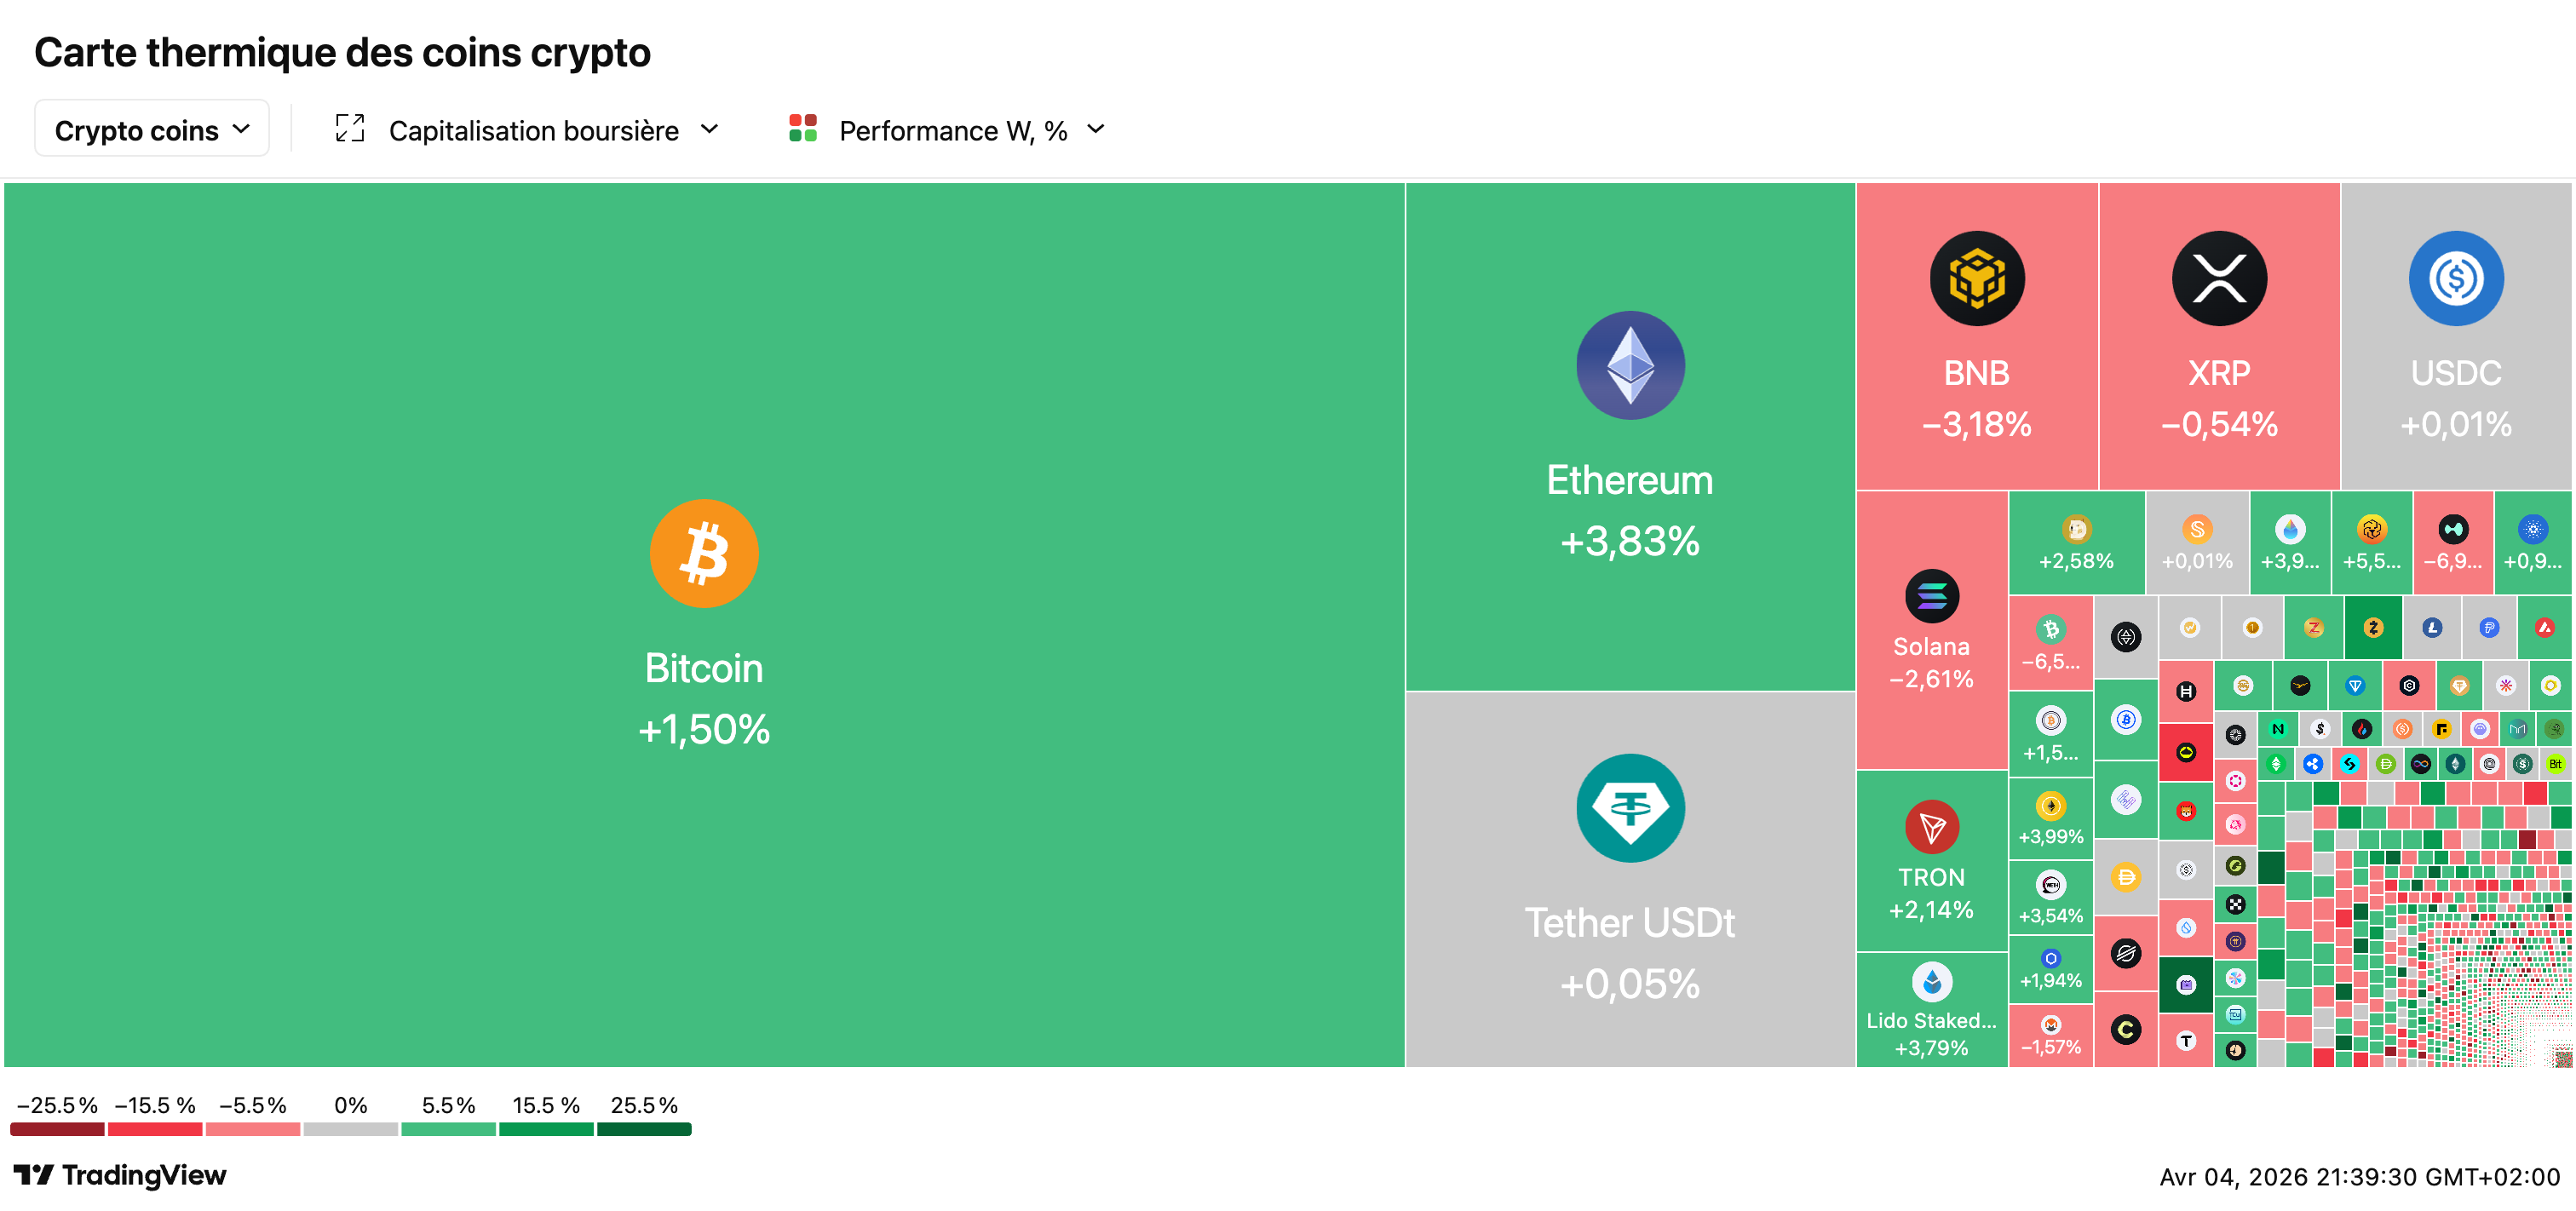
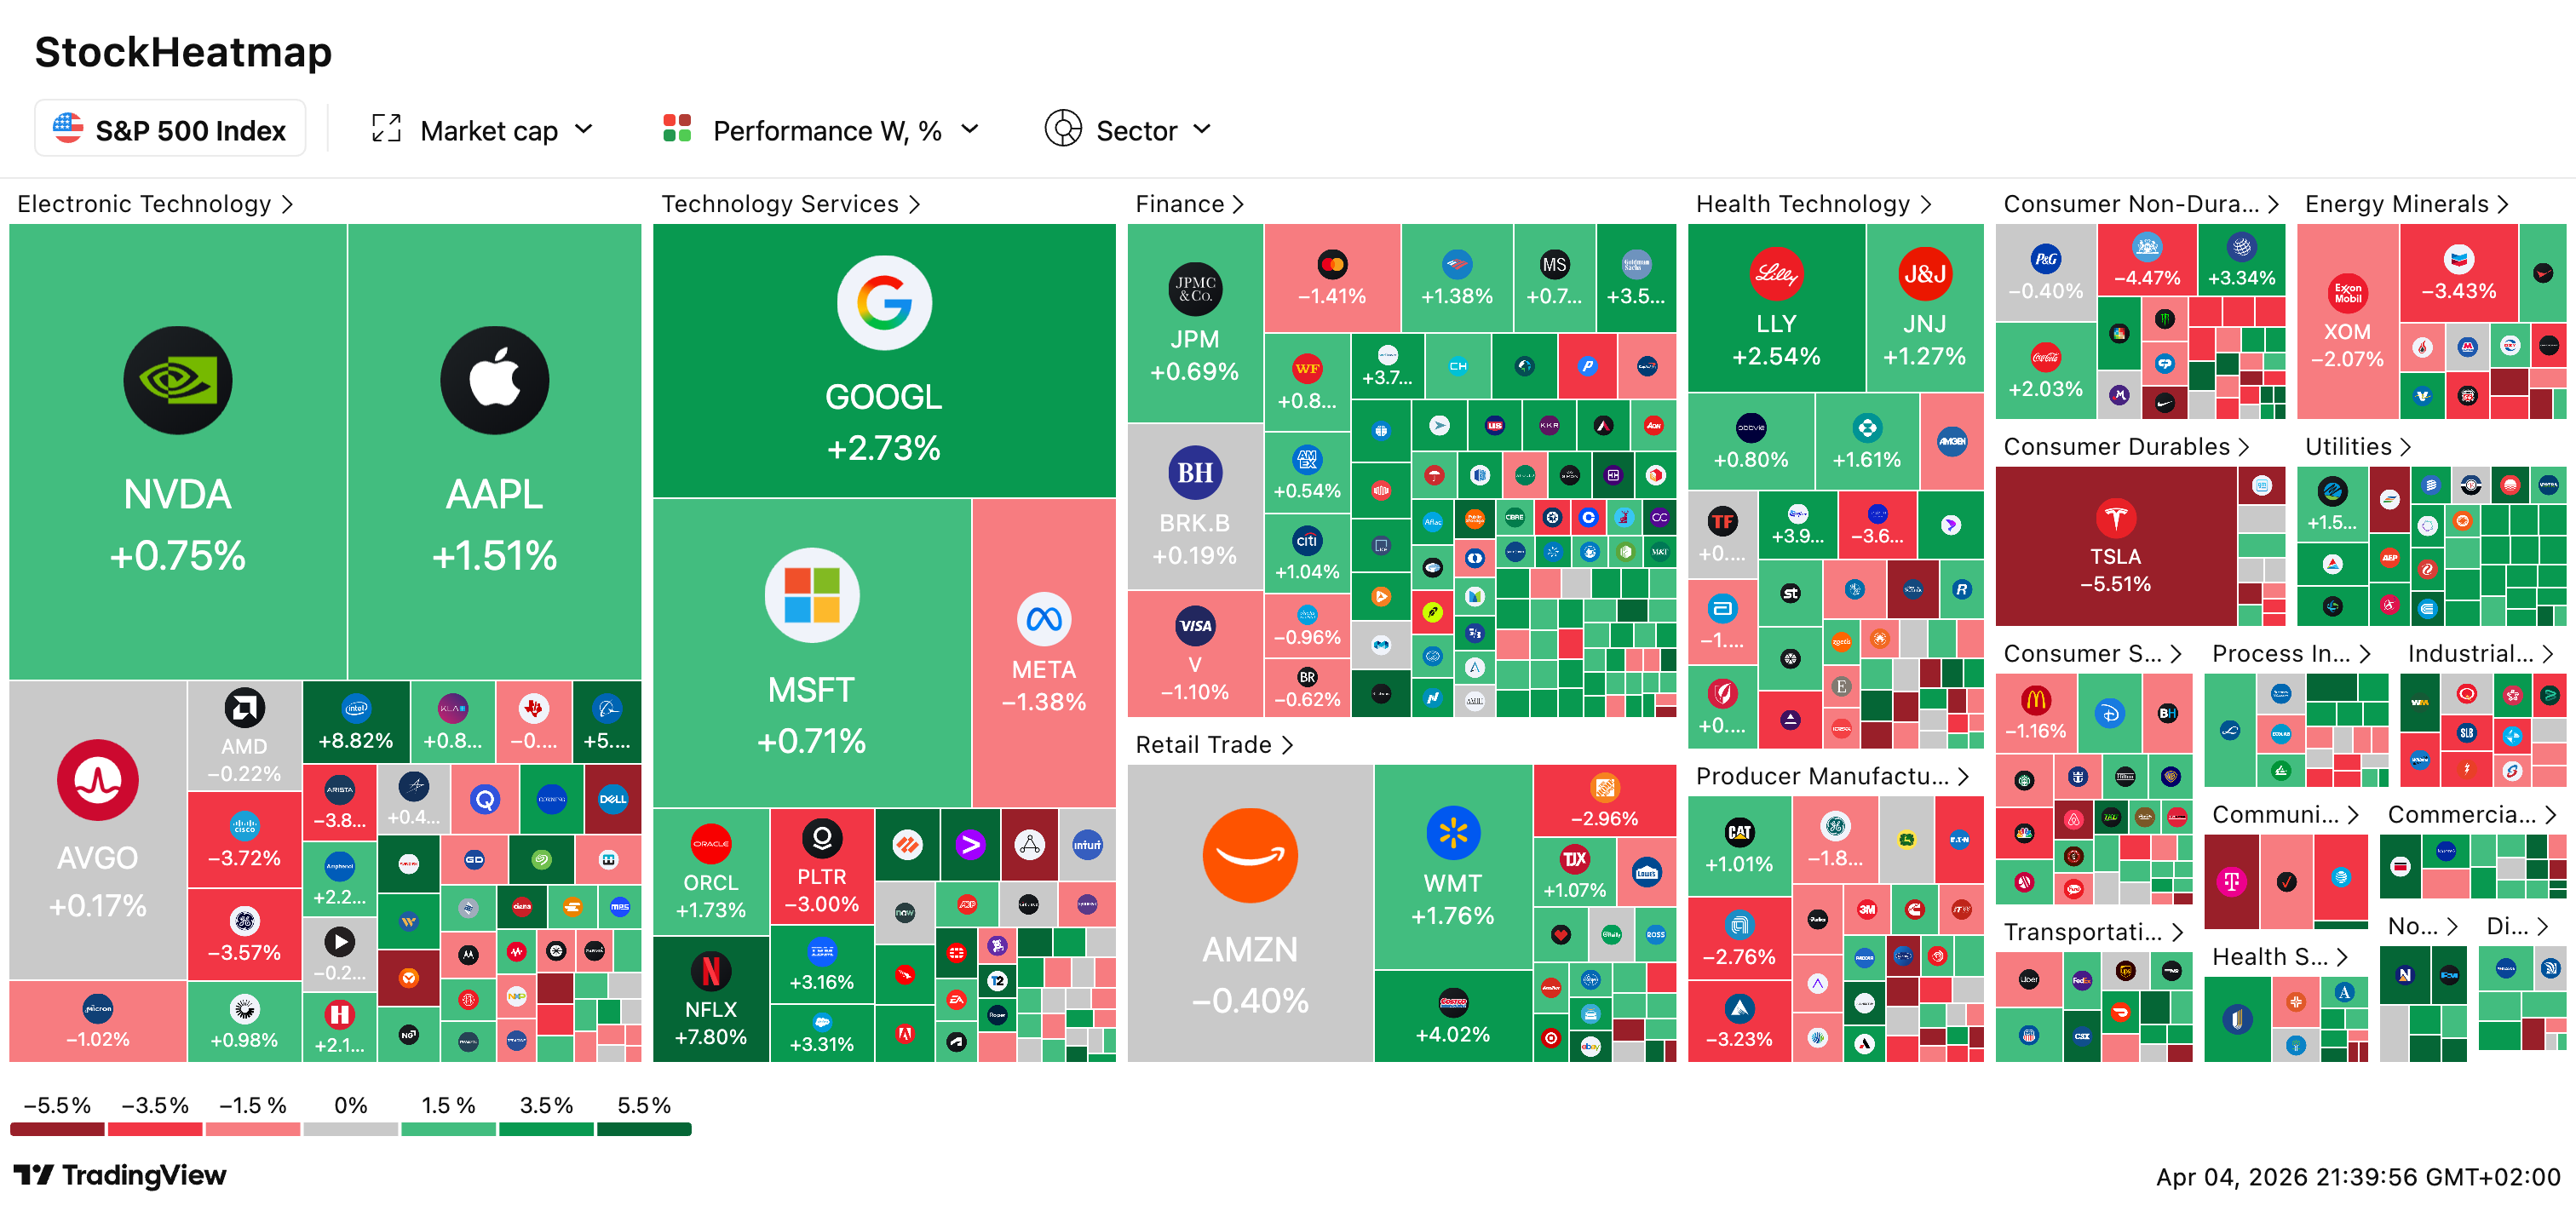

🛢️ Golfe : les pays pétroliers envisagent de nouveaux pipelines pour contourner Ormuz : Le conflit révèle l’importance stratégique de l’oléoduc Est-Ouest saoudien de 1 200 km, qui achemine désormais 7 millions de barils/jour vers la mer Rouge en contournant le détroit. L’Arabie saoudite étudie l’extension de sa capacité, tandis que des tracés plus ambitieux — via l’Irak vers la Jordanie ou la Turquie — coûteraient 15 à 20 milliards $. “Je perçois un passage des hypothèses à la réalité opérationnelle”, observe une experte de l’Atlantic Council. Mais les obstacles restent immenses : bombes non explosées en Irak, présence de l’État islamique, et nécessité d’une coopération régionale inédite.
🇮🇳 Inde : la RBI interdit les dérivés non livrables pour défendre la roupie : Deuxième intervention en une semaine : après avoir plafonné les positions bancaires à 100 millions $, la Reserve Bank of India bloque désormais les produits dérivés permettant de parier sur la roupie sans livraison physique — un marché offshore de 140-150 milliards $/jour. La monnaie rebondit de +1 % à 93,4 roupies/$ après avoir franchi les 95 pour la première fois. La RBI tente de préserver ses réserves face à un déficit commercial estimé à 34 milliards $/mois aux prix actuels du pétrole. “Plus la guerre dure, plus la pression s’intensifie”, prévient un analyste de RBC.
🏦 Crédit privé : le Trésor US convoque les régulateurs face aux risques systémiques : Washington s’alarme : le Trésor réunit dès avril les régulateurs des assurances américains et internationaux pour examiner les risques du secteur du crédit privé (plusieurs milliers de milliards $). Les assureurs-vie se sont massivement exposés à ces actifs opaques et illiquides, tandis que les faillites de First Brands et Tricolor ont révélé des failles dans les normes de souscription. Les sorties de capitaux et les gels de rachats chez Apollo, Ares et KKR amplifient l’inquiétude. L’Association des commissaires aux assurances lance une étude sur les produits “titrisés” complexes.
📈 Emploi US : +178 000 créations en mars, bien au-dessus des attentes : Surprise positive : l’économie américaine crée 178 000 emplois en mars (vs 65 000 attendus), son meilleur mois depuis fin 2024, après une perte de 133 000 postes en février. Le chômage recule à 4,3 %. Les secteurs de l’éducation/santé et du manufacturier tirent la reprise. Les rendements obligataires remontent légèrement, les investisseurs réduisant leurs paris sur une baisse des taux de la Fed. Powell confirme son “approche patiente” face au choc énergétique — selon LBP AM, la Fed attendra “au moins 2027“ pour baisser ses taux.
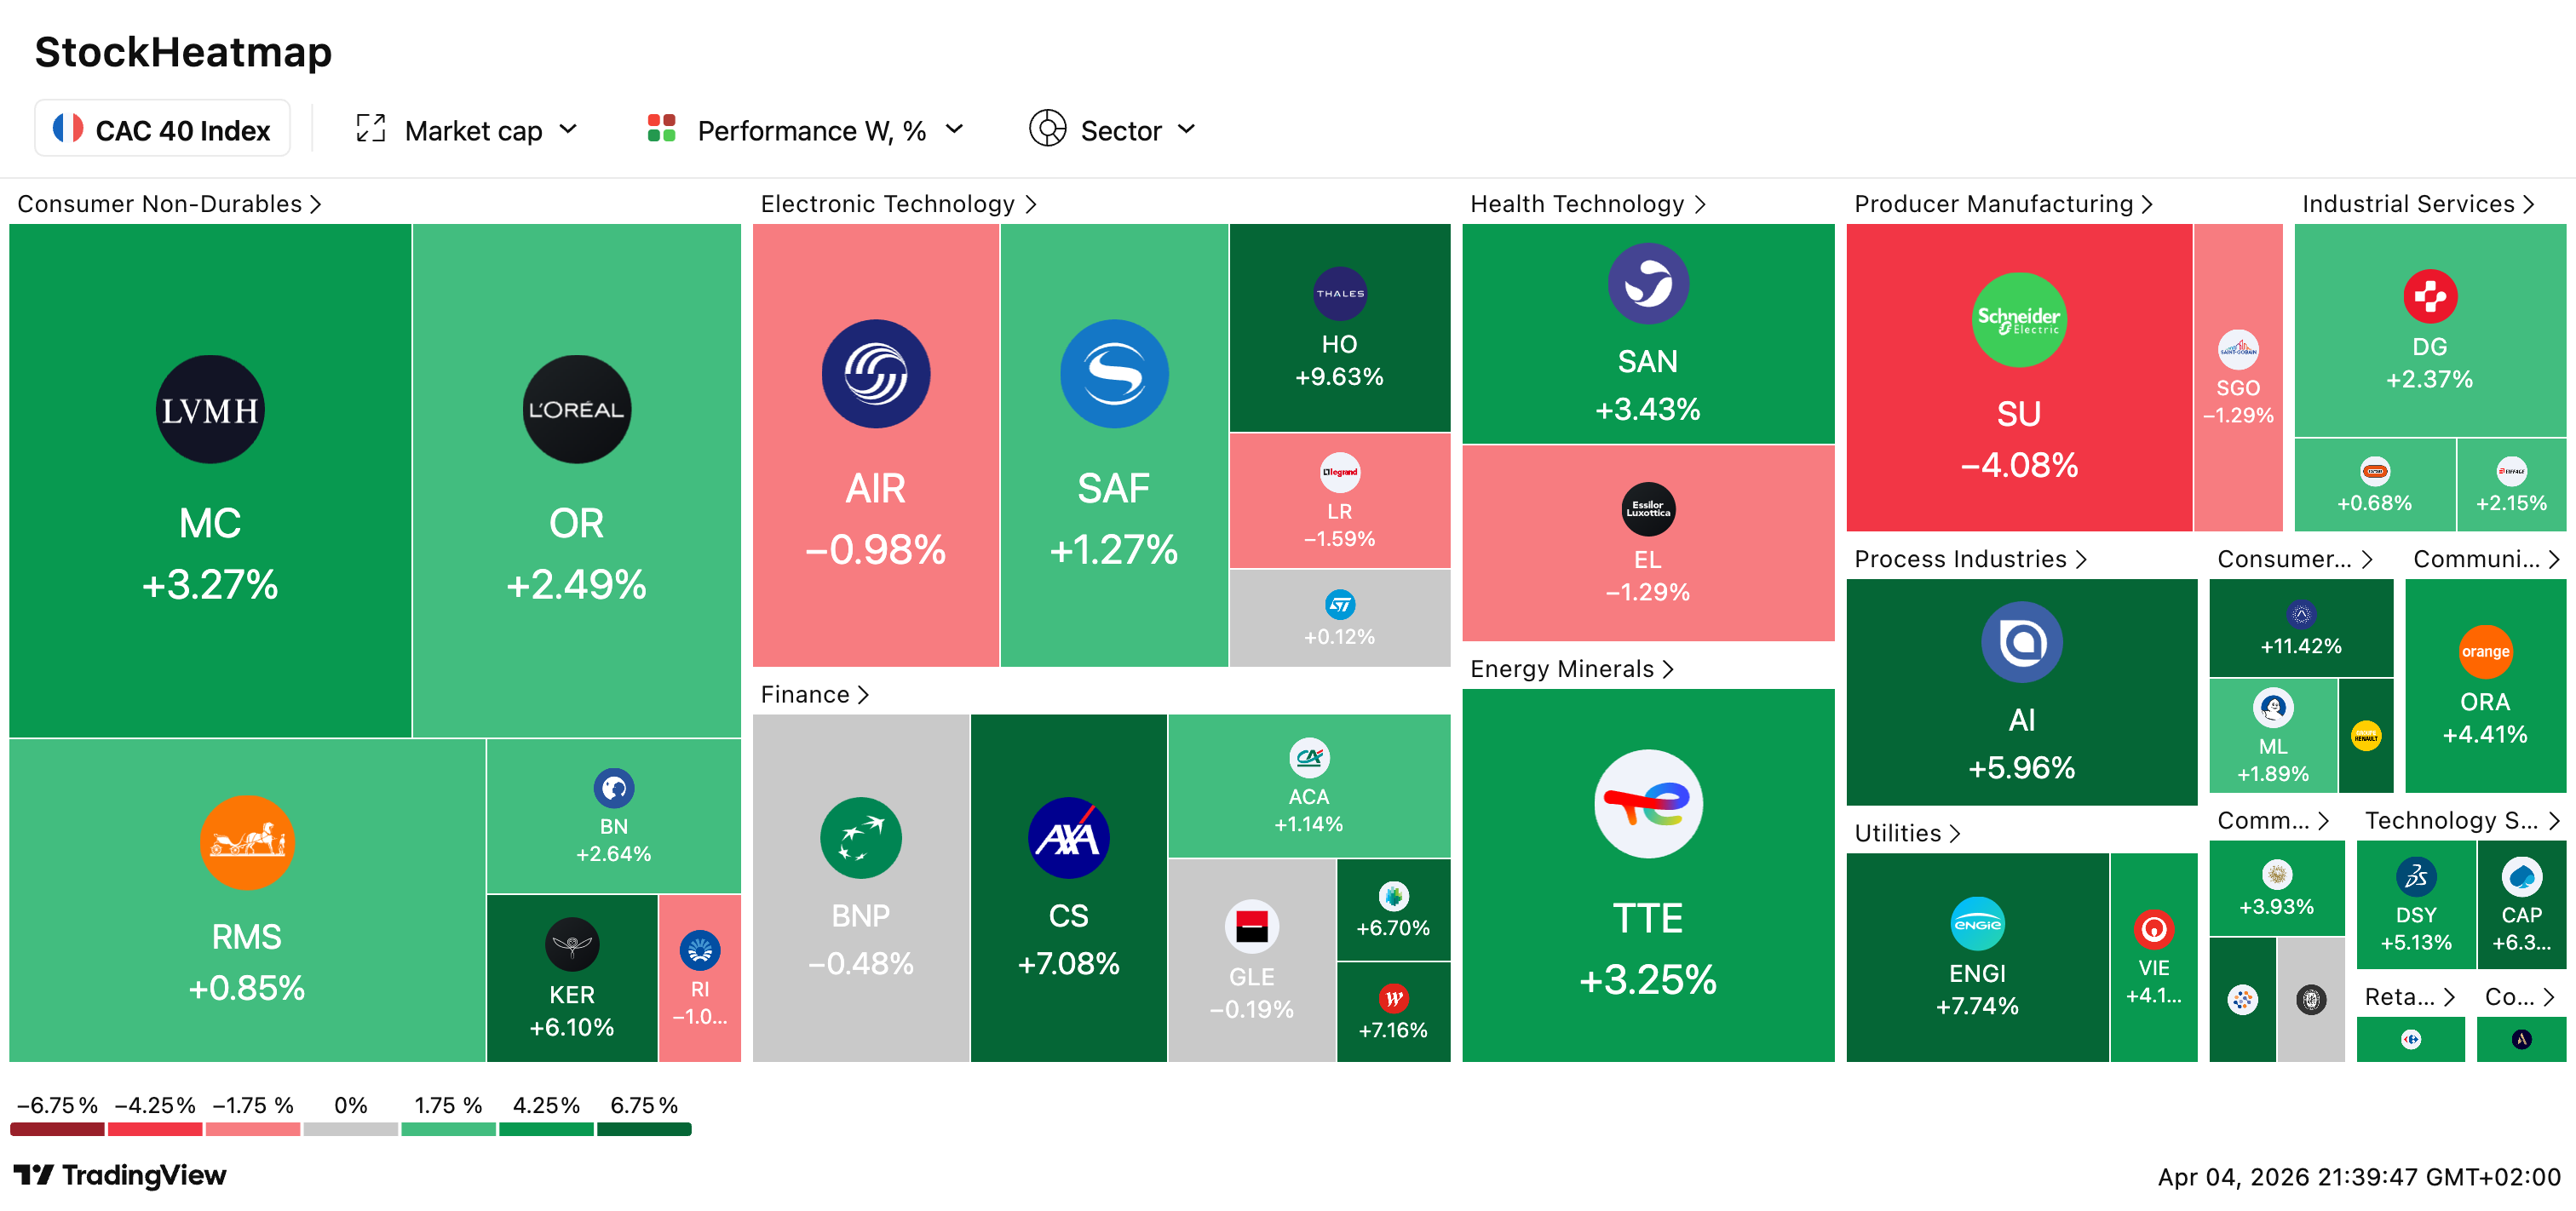
📈 CAC 40 : rebond de +3 % sur des espoirs (fragiles) de désescalade avec l’Iran : L’indice parisien bondit sur la semaine écourtée de Pâques, porté par des signaux contradictoires : Trump affirme avoir “éradiqué la menace” iranienne tout en promettant des frappes “redoutables”, tandis que Téhéran laisse la porte ouverte à un arrêt des hostilités. La reprise du trafic dans le détroit d’Ormuz reste “embryonnaire”. LBP AM parie sur une désescalade “après quelques semaines” et un repli du pétrole avant l’été — mais prévient que les risques d’un scénario plus négatif “restent importants”. En attendant, Thales +12 %, Exosens +13 %, Carrefour +6 %.

Il y a quelques années, une rumeur a circulé dans le monde de la finance. Fidelity, l’un des plus grands gestionnaires d’actifs au monde (plus de 4 000 milliards de dollars sous gestion), aurait mené une étude interne pour identifier ses clients les plus performants. Ceux qui avaient généré les meilleurs rendements sur le long terme.
Le résultat ? Stupéfiant.
Les clients les plus performants étaient… des gens qui avaient oublié qu’ils avaient un compte. Ou des gens décédés dont les héritiers n’avaient pas encore récupéré les actifs.

Cette histoire est peut-être apocryphe. Fidelity n’a jamais officiellement confirmé cette étude. Mais elle illustre une vérité profonde et contre-intuitive sur l’investissement : moins tu en fais, mieux tu t’en sors.
Ça va à l’encontre de tout ce qu’on nous raconte. Les médias nous bombardent d’informations sur les marchés. “Le CAC 40 chute de 2% !” “Le Nasdaq explose après les résultats de Nvidia !” “Faut-il acheter de l’or face à l’inflation ?” “Les 5 actions à détenir absolument en 2026 !” “Bitcoin : est-ce trop tard pour investir ?”
On nous fait croire que l’investissement, c’est de l’action permanente. De l’analyse. Du timing. De l’expertise. Des heures passées à scruter les graphiques, à lire les rapports trimestriels, à anticiper les annonces de la Fed.
En réalité, les investisseurs qui s’agitent le plus sont souvent ceux qui performent le moins. Ils achètent quand tout le monde achète (au plus haut). Ils vendent quand tout le monde vend (au plus bas). Ils paient des frais de transaction à chaque mouvement. Ils laissent leurs émotions guider leurs décisions. Ils changent de stratégie à chaque nouvelle mode.
Et pendant ce temps, l’investisseur qui a mis son argent dans un fonds diversifié il y a 20 ans et qui n’y a plus touché… a battu 90% des professionnels. Sans effort. Sans stress. Sans passer une seule nuit blanche à regarder les cours.
Cette newsletter, c’est l’histoire de cet investisseur. C’est la stratégie du lazy investing — l’investissement paresseux. Une approche qui demande 15 minutes par mois, zéro expertise, et qui bat la grande majorité des gérants de fonds payés des millions pour “battre le marché”.
Je vais te montrer : - Pourquoi 92% des gérants professionnels n’arrivent pas à battre un simple indice - Comment un seul ETF peut te donner accès à 1 500 entreprises mondiales pour 0,2% de frais par an - Pourquoi investir 300€/mois pendant 30 ans peut te rapporter 250 000€ d’intérêts - Comment mettre en place ton portefeuille lazy ce week-end, en moins de 2 heures - Pourquoi chaque année d’attente te coûte des dizaines de milliers d’euros
Prêt à découvrir pourquoi ne rien faire est la meilleure stratégie d’investissement ? Accroche-toi, parce que ce que tu vas lire va changer ta façon de voir l’argent.
📊 Le grand mensonge de la gestion active
Commençons par détruire un mythe. Le mythe selon lequel payer des experts pour gérer ton argent te rapportera plus que de le faire toi-même. Le mythe selon lequel les professionnels de la finance ont un avantage sur toi.
Ce mythe est entretenu par une industrie de plusieurs centaines de milliards d’euros qui a tout intérêt à te faire croire que tu as besoin d’elle. Banques, sociétés de gestion, conseillers financiers, médias spécialisés… Tous gagnent leur vie en te vendant l’idée que l’investissement est compliqué et que tu as besoin de leur aide.
La réalité ? Tu n’as pas besoin d’eux. Et je vais te le prouver avec des chiffres.

Les chiffres qui tuent
Chaque année, S&P Dow Jones publie son rapport SPIVA (S&P Indices Versus Active). Ce rapport compare la performance des fonds gérés activement (ceux où des analystes payés très cher choisissent les actions) à celle des indices passifs (qui répliquent simplement un panier d’actions sans intervention humaine).
Ce rapport est la terreur de l’industrie de la gestion active. Parce qu’il prouve, année après année, que les gérants professionnels ne servent à rien. Ou plutôt, qu’ils servent à enrichir leurs employeurs, pas leurs clients.
Les résultats sont accablants. Voici les chiffres pour l’Europe sur 15 ans (2009-2024) :
Actions Europe : 92,4% des fonds actifs sous-performent l’indice
Actions France : 89,7% des fonds actifs sous-performent l’indice
Actions Monde : 94,1% des fonds actifs sous-performent l’indice
Actions US : 92,8% des fonds actifs sous-performent l’indice
Tu lis bien. Plus de 9 gérants sur 10 n’arrivent pas à battre leur indice de référence sur 15 ans.
Et ce sont des professionnels. Des gens diplômés des meilleures écoles de commerce et d’ingénieurs. HEC, ESSEC, Polytechnique, Harvard, Wharton. Avec des équipes d’analystes qui décortiquent les bilans des entreprises. Des outils sophistiqués qui coûtent des millions. Des accès à des informations que tu n’as pas. Des salaires de plusieurs centaines de milliers d’euros par an.
Et ils perdent. Contre un simple indice qui ne fait que suivre le marché sans réfléchir. Contre un algorithme bête qui achète les 500 plus grandes entreprises et qui n’y touche plus.
Pourquoi les pros perdent
Comment c’est possible ? Trois raisons principales :
1. Les frais mangent la performance
Un fonds actif facture en moyenne 1,5% à 2% de frais de gestion par an. Ça semble peu. Mais sur 20 ans, ces frais représentent une ponction énorme sur ton capital.
Exemple : Tu places 10 000€ pendant 20 ans. Le marché fait 7% par an. - Avec 0,3% de frais (ETF) : tu obtiens 35 200€ - Avec 2% de frais (fonds actif) : tu obtiens 26 500€
La différence ? 8 700€. Partis en frais. Presque le montant de ton investissement initial, envolé pour payer des “experts” qui n’ont même pas battu le marché.
2. L’excès de confiance des gérants
Les gérants sont des êtres humains. Ils ont un ego. Ils pensent qu’ils peuvent battre le marché parce qu’ils sont intelligents, bien formés, bien informés. Cette confiance les pousse à prendre des paris. Et statistiquement, ces paris perdent plus souvent qu’ils ne gagnent.
Plus un gérant fait de mouvements (achats/ventes), plus sa performance baisse. C’est démontré empiriquement. Le trading actif génère des frais de transaction et des erreurs de timing qui grèvent la performance.
3. Le marché est (presque) efficient
La théorie des marchés efficients, développée par Eugene Fama (prix Nobel d’économie), dit que toute l’information disponible est déjà intégrée dans les prix des actions. Quand une entreprise annonce de bons résultats, le cours monte instantanément, avant que tu puisses en profiter. Les algorithmes et les traders professionnels réagissent en millisecondes.
Résultat : il n’y a (presque) pas de “bonnes affaires” à trouver. Le gérant qui croit avoir déniché une pépite sous-évaluée se trompe le plus souvent — le marché avait déjà intégré l’information qu’il croit avoir découverte.
Warren Buffett lui-même le dit
Warren Buffett est probablement l’investisseur le plus célèbre au monde. Sa fortune dépasse les 100 milliards de dollars. On pourrait penser qu’il recommande une gestion active sophistiquée.
Pas du tout.
Dans son testament, Buffett a donné des instructions précises pour la gestion de l’argent qu’il laissera à sa femme : “Mets 90% dans un fonds indiciel S&P 500 à bas coûts, et 10% dans des obligations d’État à court terme.”
Le plus grand investisseur de l’histoire recommande… de ne pas essayer de battre le marché. Juste de le suivre passivement.
En 2007, Buffett a même fait un pari de 1 million de dollars contre les hedge funds. Il a parié que sur 10 ans, un simple fonds indiciel S&P 500 battrait un portefeuille de hedge funds choisis par des experts. Résultat en 2017 : le fonds indiciel a rapporté 7,1% par an, les hedge funds 2,2% par an. Buffett a gagné, et il a donné le million à une œuvre caritative.
Le problème, c’est toi (enfin, nous)
Le vrai problème de la gestion active, ce n’est même pas les gérants. C’est nous, les investisseurs individuels.
Quand on investit activement — qu’on essaie de choisir les bonnes actions, de timer le marché, de vendre avant les baisses et d’acheter avant les hausses — on fait encore pire que les professionnels.
Une étude de Dalbar montre que l’investisseur américain moyen a obtenu un rendement de 3,6% par an sur les 30 dernières années, alors que le S&P 500 a fait 10,7% par an. La différence ? 7 points de performance par an, perdus à cause des erreurs comportementales : acheter au plus haut, vendre au plus bas, paniquer lors des crises, courir après les modes.
Ces erreurs nous coûtent une fortune. Et elles sont évitables.
📈 Le lazy investing, la stratégie qui bat tout le monde
Face à ce constat, une stratégie s’impose : arrêter d’essayer de battre le marché, et simplement le suivre.
C’est le principe du lazy investing — l’investissement paresseux. Une approche qui demande un minimum de temps, d’effort et de connaissances, et qui génère des résultats supérieurs à 90% des investisseurs actifs.
Le nom peut prêter à confusion. “Paresseux”, en français, a une connotation négative. Mais en investissement, la paresse est une vertu. Moins tu bouges, mieux tu t’en sors. Moins tu décides, moins tu fais d’erreurs. Moins tu regardes, moins tu paniques.

Les trois piliers du lazy investing
Pilier 1 : Investir dans des ETF (trackers)
Un ETF (Exchange-Traded Fund), ou tracker en français, est un fonds qui réplique un indice boursier. Au lieu de payer un gérant pour choisir les actions, l’ETF achète automatiquement toutes les actions de l’indice, dans les mêmes proportions.
Exemple : Un ETF CAC 40 achète les 40 actions du CAC 40. Si le CAC 40 monte de 5%, ton ETF monte de 5% (moins les frais, très faibles). Tu n’as pas besoin de choisir si Total va mieux performer que LVMH. Tu achètes tout le paquet.
L’invention des ETF est l’une des plus grandes révolutions de l’histoire de la finance personnelle. Avant eux, investir en bourse de façon diversifiée nécessitait soit beaucoup d’argent (pour acheter des dizaines d’actions différentes), soit des frais élevés (en passant par des fonds actifs). Les ETF ont démocratisé l’investissement.
Les avantages des ETF : - Frais très bas : 0,1% à 0,5% par an, contre 1,5% à 2% pour un fonds actif. Sur 30 ans, cette différence représente des dizaines de milliers d’euros. - Diversification automatique : Un seul ETF Monde te donne accès à 1 500 entreprises dans 23 pays. Tu es diversifié géographiquement (USA, Europe, Japon…), sectoriellement (tech, santé, finance…), et par taille (grandes, moyennes entreprises). - Simplicité : Tu achètes une seule ligne, pas besoin de choisir des actions. Pas besoin de suivre les résultats trimestriels d’Apple ou les perspectives de croissance de LVMH. Tu achètes le marché, point. - Transparence : Tu sais exactement ce que tu possèdes. La composition de l’ETF est publique, mise à jour en temps réel. Pas de “fonds mystérieux” où tu ne sais pas ce qu’il y a dedans. - Liquidité : Tu peux acheter et vendre instantanément en bourse, pendant les heures d’ouverture. Pas de délai de plusieurs jours comme avec certains fonds traditionnels. - Fiscalité optimisée : Les ETF capitalisants (qui réinvestissent les dividendes) permettent de différer l’imposition, ce qui booste l’effet des intérêts composés.
Pilier 2 : Investir régulièrement (DCA)
Le DCA (Dollar Cost Averaging), ou investissement programmé, consiste à investir la même somme à intervalles réguliers, peu importe l’état du marché. 300€ par mois, tous les mois, pendant des années. Que le marché soit au plus haut ou au plus bas.
Pourquoi c’est puissant ?
Ça élimine le problème du timing. Tu ne cherches plus à “acheter au bon moment”. Tu achètes tout le temps. Quand le marché est haut, tes 300€ achètent moins de parts. Quand le marché est bas, ils en achètent plus. Sur le long terme, tu obtiens un prix d’achat moyen qui lisse les fluctuations.
Imaginons que tu investisses 300€/mois dans un ETF dont le cours varie : - Mois 1 : cours à 100€ → tu achètes 3 parts - Mois 2 : cours à 80€ (baisse !) → tu achètes 3,75 parts - Mois 3 : cours à 120€ (hausse !) → tu achètes 2,5 parts - Mois 4 : cours à 100€ → tu achètes 3 parts
Total : 1 200€ investis, 12,25 parts. Prix moyen d’achat : 98€. Tu as acheté à un prix moyen inférieur à la moyenne arithmétique des cours (100€). C’est l’effet mathématique du DCA.
Ça crée une habitude automatique. Le DCA transforme l’investissement en routine. Tu ne te poses plus la question “est-ce le bon moment ?”. Tu investis, point. Le virement part, l’ordre d’achat passe, c’est fait. Et tu évites le piège de la procrastination qui fait que la plupart des gens n’investissent jamais.
Ça réduit le regret. Si tu investis tout d’un coup et que le marché chute le lendemain, tu te sens idiot. Si tu investis en DCA et que le marché chute, tu te dis “super, le mois prochain j’achèterai moins cher”. Le DCA transforme les baisses en opportunités psychologiques.
Pilier 3 : Ne pas toucher (et ne pas regarder)
Le troisième pilier est le plus important et le plus difficile : ne rien faire. Pas de vente panique quand le marché baisse. Pas d’achat frénétique quand une action “explose”. Pas de tentative de timer le marché. Pas de changement de stratégie à chaque article alarmiste.
Tu investis. Tu oublies. Tu laisses le temps faire son travail.
C’est contre-intuitif. Quand le marché chute de 30% (comme en 2008 ou en 2020), ton instinct hurle “VENDS !”. Ton cerveau primitif pense que tu vas tout perdre. La peur te paralyse. Tous les médias annoncent la fin du monde. Tes collègues ont vendu. Ton beau-frère te dit que tu es fou de rester investi.
Mais historiquement, chaque crise a été suivie d’une reprise. À chaque fois. Sans exception. La crise de 1929 ? Reprise. Le krach de 1987 ? Reprise. La bulle internet de 2000 ? Reprise. La crise de 2008 ? Reprise. Le Covid de 2020 ? Reprise en quelques mois.
Ceux qui ont vendu au plus bas du Covid en mars 2020 ont raté le rebond spectaculaire qui a suivi. Le S&P 500 a perdu 34% en un mois… puis a gagné 70% dans l’année qui a suivi. Ceux qui ont gardé leurs positions ont vu leur patrimoine se reconstituer en quelques mois. Ceux qui ont vendu ont cristallisé leurs pertes.
Ne rien faire demande une discipline de fer. Mais c’est ce qui fait la différence entre les 10% qui gagnent et les 90% qui perdent.
Astuce pratique : Pour t’aider à ne pas toucher, ne regarde pas les cours trop souvent. Une fois par mois suffit. Si tu vérifies tous les jours, tu verras des baisses de 2%, 3%, 5%, et ton cerveau s’affolera. Si tu vérifies une fois par mois, tu lisses la volatilité et tu restes serein.
Un exemple concret : le portefeuille “All-World”
Prenons l’exemple le plus simple possible. Tu achètes un seul ETF : un ETF MSCI World ou FTSE All-World. C’est un fonds qui réplique les 1 500 plus grandes entreprises mondiales des pays développés.
Avec ce seul ETF, tu possèdes : - ~65% d’actions américaines : Apple, Microsoft, Google, Amazon, Meta, Nvidia, Tesla, Johnson & Johnson, JPMorgan… - ~15% d’actions européennes : LVMH, Nestlé, SAP, ASML, Novo Nordisk, Shell, AstraZeneca… - ~6% d’actions japonaises : Toyota, Sony, Nintendo, Mitsubishi, Keyence… - ~14% d’autres pays développés : Canada, Australie, Royaume-Uni, Suisse, Corée du Sud…
Tu es diversifié géographiquement (23 pays), sectoriellement (tech, santé, finance, conso, industrie, énergie…), et par taille d’entreprise (grandes et moyennes capitalisations). En une seule ligne. Avec 0,2% à 0,4% de frais par an.
C’est le portefeuille ultime du lazy investor. Pas de choix à faire. Pas d’arbitrage à décider. Tu achètes le monde développé entier, tu attends, et tu laisses la croissance économique mondiale travailler pour toi.
Si les USA sous-performent et que l’Europe surperforme ? Tu profites des deux. Si la tech s’effondre mais que la santé explose ? Tu profites des deux. Tu ne fais aucun pari sectoriel ou géographique. Tu prends tout.
Les chiffres de la patience
Voyons ce que donne cette stratégie concrètement. Supposons que tu investisses 300€ par mois dans un ETF Monde, avec un rendement moyen de 7% par an (la moyenne historique des marchés actions sur les 100 dernières années).
Après 5 ans : 18 000€ investis → 21 500€ de capital → 3 500€ d’intérêts (19% de gains)
Après 10 ans : 36 000€ investis → 52 000€ de capital → 16 000€ d’intérêts (44% de gains)
Après 15 ans : 54 000€ investis → 95 000€ de capital → 41 000€ d’intérêts (76% de gains)
Après 20 ans : 72 000€ investis → 157 000€ de capital → 85 000€ d’intérêts (118% de gains)
Après 25 ans : 90 000€ investis → 243 000€ de capital → 153 000€ d’intérêts (170% de gains)
Après 30 ans : 108 000€ investis → 366 000€ de capital → 258 000€ d’intérêts (239% de gains)
Regarde bien la colonne “% de gains”. Elle augmente avec le temps. À 10 ans, tu as gagné 44% de ton investissement en intérêts. À 30 ans, tu as gagné 239%. Plus du double de ce que tu as investi.
C’est l’accélération exponentielle des intérêts composés. Au début, ça semble lent. À la fin, ça explose.
Et tout ça, sans passer une seule minute à analyser les marchés. Sans lire les rapports trimestriels des entreprises. Sans suivre les décisions de la Fed. Juste en mettant 300€ de côté chaque mois et en ne touchant à rien.
Les variantes du lazy portfolio
Le portefeuille “100% ETF Monde” est le plus simple, mais il existe des variantes pour ceux qui veulent aller un peu plus loin :
Le portefeuille 80/20 : - 80% ETF Actions Monde - 20% ETF Obligations (ou fonds euros) - Moins volatile, rendement légèrement inférieur
Le portefeuille “3-Fund” (populaire aux USA) : - 50% Actions USA - 30% Actions internationales - 20% Obligations - Plus de contrôle sur l’allocation géographique
Le portefeuille “All-Weather” (inspiré de Ray Dalio) : - 30% Actions - 40% Obligations long terme - 15% Obligations moyen terme - 7,5% Or - 7,5% Matières premières - Conçu pour performer dans tous les environnements économiques
Mais honnêtement, pour 90% des investisseurs débutants, le portefeuille 100% ETF Monde suffit largement. La complexité n’améliore pas forcément la performance. Souvent, elle la dégrade (plus de frais, plus de décisions, plus d’erreurs).
🛡️ Les trois ennemis de ta performance (et comment le lazy investing les élimine)
La beauté du lazy investing, c’est qu’il neutralise les trois principaux facteurs qui détruisent la performance des investisseurs : les frais, les émotions, et le timing. Voyons chacun en détail.
Ennemi #1 : Les frais
On sous-estime toujours l’impact des frais. “1% de plus ou de moins, quelle différence ?” Une différence énorme sur le long terme. Les frais sont le tueur silencieux de la performance.
Le mécanisme pervers des frais
Les frais ne semblent pas graves parce qu’ils sont exprimés en pourcentage annuel. “1,5% par an, c’est rien.” Sauf que ces 1,5% s’appliquent chaque année, sur un capital qui devrait croître exponentiellement.
Reprenons l’exemple précédent : 300€/mois pendant 30 ans, rendement brut de 7%.
Avec 0,2% de frais (ETF low-cost) : 366 000€
Avec 1,0% de frais (assurance-vie correcte) : 297 000€
Avec 1,5% de frais (fonds actif moyen) : 270 000€
Avec 2,5% de frais (assurance-vie chargée) : 213 000€
La différence entre l’ETF et l’assurance-vie chargée ? 153 000€. Plus de 150 000 euros partis en frais sur 30 ans. C’est le prix d’un appartement en province. Envolé pour payer des intermédiaires qui n’ont rien apporté à ta performance.
Où se cachent les frais ?
Les frais ont la fâcheuse habitude de se cacher partout :
Frais de gestion du fonds : 0,2% (ETF) à 2,5% (fonds actifs) par an
Frais d’entrée : jusqu’à 5% sur certains fonds (tu perds 5% dès le départ !)
Frais de sortie : moins fréquents, mais ils existent
Frais d’arbitrage : quand tu changes de fonds au sein d’un contrat
Frais de transaction : à chaque achat/vente
Frais de garde : pour la détention de titres (certains courtiers)
Spread : la différence entre le prix d’achat et de vente
Le lazy investing minimise tous ces frais : - ETF à 0,1%-0,3% par an (contre 1,5%-2% pour les fonds actifs) - Pas de frais de transaction fréquents (tu achètes, tu gardes) - Pas de frais d’arbitrage (tu ne changes pas de fonds) - Pas de frais de conseil (tu n’as pas besoin de conseiller) - Courtier en ligne sans frais de garde - PEA sans frais d’entrée
Ennemi #2 : Les émotions
Les humains sont câblés pour prendre de mauvaises décisions financières. Notre cerveau a évolué pour survivre dans la savane, pas pour investir en bourse. Les instincts qui nous ont permis de survivre aux lions sont exactement ceux qui nous font perdre de l’argent.
La peur (et la vente panique)
Quand le marché chute brutalement, notre cerveau primitif s’active. “DANGER ! Fuis !” C’était utile face à un prédateur. C’est désastreux en bourse.
Lors du krach Covid de mars 2020, j’ai vu des dizaines de personnes vendre en panique. “Je préfère sauver ce qui reste.” Ils ont vendu au plus bas. Trois mois plus tard, le marché avait rebondi de 40%. Ils avaient cristallisé leurs pertes et raté la reprise.
La peur nous fait vendre exactement au mauvais moment : quand les prix sont au plus bas, quand l’achat serait le plus intéressant.
La cupidité (et l’achat au plus haut)
L’inverse est aussi vrai. Quand une action ou un secteur a monté de 200%, tout le monde en parle. Les médias. Les collègues. Le beau-frère. “Tu as vu Tesla ? Bitcoin ? Nvidia ?” On se dit “je ne veux pas rater le train”.
Et on achète. Au plus haut. Juste avant que la bulle éclate.
C’est le phénomène FOMO (Fear Of Missing Out). La peur de rater la bonne affaire. Cette peur nous pousse à acheter ce qui a déjà monté, au moment où le potentiel de hausse est le plus faible et le risque de baisse le plus élevé.
L’excès de confiance
Après quelques trades gagnants, on se croit plus malin que le marché. “J’ai compris le truc.” On prend des risques de plus en plus gros. On concentre sur une seule action. On utilise l’effet de levier.
Puis un jour, la réalité nous rattrape. Et les pertes effacent tous les gains précédents, et plus encore.
L’excès de confiance est particulièrement vicieux car il nous empêche de voir nos erreurs. On attribue nos gains à notre compétence, et nos pertes à la malchance. On ne remet jamais en question notre stratégie.
L’aversion aux pertes
Les recherches en économie comportementale (Kahneman et Tversky) montrent que la douleur de perdre 100€ est environ deux fois plus intense que le plaisir de gagner 100€. On déteste perdre.
Cette aversion aux pertes nous pousse à : - Garder trop longtemps des positions perdantes (“ça va remonter”) - Vendre trop vite des positions gagnantes (“je prends mes gains”) - Éviter tout risque, même raisonnable
C’est exactement l’inverse de ce qu’il faudrait faire : couper les pertes vite, laisser courir les gains.
Le biais de confirmation
On cherche les informations qui confirment ce qu’on croit déjà. Si tu as acheté une action, tu vas inconsciemment chercher des articles qui disent qu’elle va monter. Et ignorer ceux qui disent le contraire.
Ce biais nous empêche de voir objectivement nos erreurs et de changer de stratégie quand c’est nécessaire.
Comment le lazy investing élimine les émotions
Le lazy investing est conçu pour contourner notre psychologie défaillante :
Tu investis automatiquement, sans te poser de questions (DCA)
Tu as un plan prédéfini que tu suis mécaniquement
Tu ne regardes pas les cours trop souvent (une fois par mois max)
Tu n’as aucune décision à prendre dans le feu de l’action
Tu ne choisis pas d’actions, donc tu n’as pas à défendre tes choix
Tu acceptes d’avance que tu vas subir des baisses de 30-40%, et tu t’y prépares mentalement
Le meilleur investisseur n’est pas le plus intelligent ou le mieux informé. C’est celui qui maîtrise le mieux ses émotions. Et le lazy investing rend cette maîtrise facile.
Ennemi #3 : Le timing
“J’attends que le marché baisse pour investir.” Cette phrase, je l’entends toutes les semaines. Et c’est une erreur majeure.
Personne ne peut timer le marché
Pourquoi ? Parce que personne ne peut prédire les marchés. Personne. Pas les analystes de Goldman Sachs avec leurs modèles sophistiqués. Pas les algorithmes de trading avec leur vitesse de millisecondes. Pas Warren Buffett avec ses 60 ans d’expérience. Personne.
Les marchés intègrent instantanément toutes les informations disponibles. Quand tu penses avoir identifié un signal d’achat ou de vente, des milliers de professionnels l’ont vu avant toi et ont déjà agi.
Le coût de rater les meilleurs jours
Une étude célèbre de Bank of America a analysé ce qui se passe si tu rates les meilleurs jours de bourse. Sur 20 ans (2000-2020), le S&P 500 a rapporté 7,5% par an si tu étais investi en permanence.
Mais si tu as raté : - Les 10 meilleurs jours : rendement de 3,4% (au lieu de 7,5%) - Les 20 meilleurs jours : rendement de 0,7% - Les 30 meilleurs jours : rendement de -1,5% (tu perds de l’argent)
Rater seulement 30 jours sur 5 000 jours de trading suffit à transformer un investissement gagnant en investissement perdant.
Et voici le piège : les meilleurs jours arrivent souvent juste après les pires. Les rebonds les plus violents suivent les chutes les plus brutales. Si tu sors du marché en panique lors d’une crise, tu rates le rebond. Et rater le rebond, c’est perdre l’essentiel de la performance.
Le coût de l’attente
L’autre problème du timing, c’est l’attente. Tu attends “le bon moment”. Le marché monte. Tu te dis “il va redescendre”. Il continue de monter. Tu attends. Il monte encore. Et tu finis par acheter… au plus haut, de frustration, parce que tu as l’impression de tout rater.
Statistiquement, le marché est “au plus haut historique” environ 30% du temps. Si tu attends que ce ne soit plus le cas, tu peux attendre des années. Et pendant ce temps, ton argent dort et perd de la valeur à cause de l’inflation.
Time in the market > Timing the market
C’est le mantra des investisseurs passifs : “Le temps passé sur le marché est plus important que le timing du marché.”
Autrement dit : il vaut mieux être investi pendant 20 ans, même en entrant au “mauvais moment”, que de chercher le moment parfait et rester non-investi.
Le lazy investing élimine le problème du timing : - Tu es toujours investi (tu ne rates pas les meilleurs jours) - Tu investis régulièrement (tu ne cherches pas à timer) - Tu achètes en haut, en bas, au milieu — tu lisses tout - Tu ne prends aucune décision de timing
L’effet combiné : pourquoi ça marche si bien
Pris isolément, chacun de ces avantages semble modeste. “OK, j’économise 1% de frais. OK, je ne fais pas d’erreurs émotionnelles. OK, je ne rate pas les meilleurs jours.” Mais combinés sur 20 ou 30 ans, ils créent une différence colossale.
L’investisseur actif typique : - Paie 1,5% de frais par an (vs 0,2%) - Perd 2% par an en erreurs émotionnelles (vendre bas, acheter haut) - Perd 1% par an en tentatives de timing ratées
Total : 4,5% de sous-performance par an par rapport à l’investisseur passif.
Ça semble peu. Mais sur 30 ans, cette différence transforme un patrimoine de 366 000€ (lazy investor) en un patrimoine de 160 000€ (investisseur actif typique). Plus de 200 000€ de différence. C’est le prix de l’agitation.
🔧 Comment mettre en place ton portefeuille lazy (guide pas à pas)
Assez de théorie. Passons à la pratique. Comment construire ton portefeuille lazy investing en partant de zéro ? Je te donne un guide pas à pas, étape par étape, que tu peux suivre ce week-end.
Étape 1 : Choisis ton enveloppe fiscale
En France, tu as plusieurs “enveloppes” pour investir, chacune avec sa fiscalité propre. Le choix de l’enveloppe est crucial — il peut te faire économiser des milliers d’euros d’impôts sur une vie.
Le PEA (Plan d’Épargne en Actions) — Mon grand favori
Le PEA est l’enveloppe la plus avantageuse fiscalement pour les actions. Voici ses caractéristiques :
Plafond : 150 000€ de versements (pas de limite sur les gains)
Fiscalité : Après 5 ans de détention, tes plus-values sont exonérées d’impôt sur le revenu. Tu paies seulement les prélèvements sociaux de 17,2% (au lieu de 30% de flat tax).
Contrainte : Tu ne peux investir que dans des actions européennes ou des ETF éligibles au PEA. Mais bonne nouvelle : la plupart des grands ETF Monde sont éligibles grâce à des techniques de réplication synthétique.
Frais : 0€ chez les courtiers en ligne. Les banques traditionnelles facturent des frais de garde, évite-les.
Retrait : Avant 5 ans, un retrait clôture le PEA et tu perds l’avantage fiscal. Après 5 ans, tu peux retirer sans clôturer.
Cas pratique : Tu investis 100 000€ sur ton PEA, tu fais 100 000€ de gains (x2). Impôts après 5 ans : 17 200€ (17,2% × 100 000€). Si tu avais été en compte-titres classique : 30 000€ (30% × 100 000€). Économie : 12 800€.
L’assurance-vie
L’assurance-vie est l’autre grande enveloppe d’investissement en France. Elle a des avantages différents :
Pas de plafond de versements
Fiscalité : Avantageuse après 8 ans (abattement de 4 600€/an sur les gains pour un célibataire, 9 200€ pour un couple)
Transmission : Gros avantages successoraux (abattement de 152 500€ par bénéficiaire)
Choix d’ETF : Plus large qu’en PEA, notamment les ETF hors Europe
Frais : Attention ! Beaucoup de contrats ont des frais élevés. Privilégie les contrats en ligne (Linxea, Placement-Direct, Boursorama Vie…)
Attention aux pièges : Les assurances-vie vendues en agence bancaire ou par des réseaux de distribution ont souvent des frais de 2% à 3% par an. C’est énorme. Un contrat en ligne bien choisi a des frais de 0,5% à 0,6%.
Le compte-titres ordinaire (CTO)
Le compte-titres est l’enveloppe “par défaut” :
Pas de plafond, pas de contrainte de choix
Fiscalité : 30% flat tax sur les plus-values (ou barème progressif si plus avantageux)
Tous les ETF du monde accessibles, y compris les ETF américains
Utilité : Quand PEA et assurance-vie sont pleins, ou pour des ETF non accessibles ailleurs
Ma recommandation :
Commence par remplir ton PEA (150 000€ max de versements)
Ensuite, ouvre une assurance-vie en ligne (pour la transmission et la diversification)
Enfin, utilise un compte-titres pour le surplus
Pour quelqu’un qui débute avec 300€/mois, le PEA suffit largement pendant des années.
Étape 2 : Choisis ton courtier (c’est important)
Le courtier, c’est l’intermédiaire qui te permet d’acheter et vendre des titres. Tous ne se valent pas, et les différences de frais sont significatives.
Pour un PEA, les meilleurs courtiers en ligne sont :
Bourse Direct : 0€ de frais de garde, ordre de 300€ à 0,99€ — le moins cher du marché
Fortuneo : 0€ de frais de garde, ordre de 300€ à 1,95€ — interface moderne et intuitive
Boursorama : 0€ de frais de garde, ordre de 300€ à 1,99€ — pratique si tu as déjà ton compte bancaire chez eux
Saxo Bank : 0€ de frais de garde, ordre de 300€ à 2€ — large choix d’ETF
À éviter : Les banques traditionnelles (BNP, SG, CA, LCL…). Leurs frais sont 5 à 10 fois plus élevés. Un ordre de 300€ coûte 0,99€ chez Bourse Direct, contre 5€ à 15€ dans une banque classique.
Sur 30 ans d’investissement mensuel, cette différence représente plusieurs milliers d’euros de frais économisés.
Pour une assurance-vie, les meilleurs contrats en ligne sont :
Linxea Spirit 2 : 0,5% de frais de gestion UC, 0% de frais sur versement, 700+ ETF disponibles
Placement-Direct Vie : 0,5% de frais de gestion UC, 0% de frais sur versement, 1000+ ETF disponibles
Boursorama Vie : 0,75% de frais de gestion UC, 0% de frais sur versement, 300+ ETF disponibles
Mon conseil : Ouvre ton PEA chez Bourse Direct ou Boursorama. Si tu veux aussi une assurance-vie, prends Linxea Spirit 2. C’est le setup optimal pour un lazy investor.
Étape 3 : Choisis ton (tes) ETF
C’est le cœur du portefeuille. Quel(s) ETF acheter ?
Pour un portefeuille ultra-simple, tu n’as besoin que d’UN SEUL ETF :
ETF MSCI World — Le choix par défaut du lazy investor
Options principales éligibles au PEA : - Amundi MSCI World (CW8) — Code ISIN : LU1681043599 — Frais : 0,38%/an - Lyxor MSCI World (EWLD) — Code ISIN : FR0011869353 — Frais : 0,45%/an - iShares Core MSCI World (SWDA) — Non éligible PEA, mais disponible en assurance-vie/CTO — Frais : 0,20%/an
Tous ces ETF font essentiellement la même chose : ils répliquent l’indice MSCI World, qui contient environ 1 500 entreprises des pays développés.
Quelle différence entre eux ? Principalement les frais et la méthode de réplication. Pour le PEA, l’Amundi CW8 est le plus populaire. Hors PEA, l’iShares SWDA est moins cher.
C’est vraiment tout ? Oui. Pour 90% des investisseurs, un seul ETF Monde suffit. La simplicité est une force, pas une faiblesse. Moins de choix = moins d’erreurs.
Si tu veux aller un peu plus loin :
Tu peux ajouter des ETF complémentaires pour affiner ton allocation :
ETF Marchés Émergents (10-20% du portefeuille) : Amundi MSCI Emerging Markets. Inclut Chine, Inde, Brésil, Taïwan… Plus de risque, mais potentiel de croissance supérieur.
ETF Small Caps (5-10% du portefeuille) : Petites capitalisations. Historiquement, elles surperforment légèrement sur le très long terme, avec plus de volatilité.
ETF Obligations (10-40% selon ton profil) : Si tu veux réduire la volatilité, surtout si tu approches de la retraite. Les obligations bougent moins que les actions.
Mais encore une fois, pour commencer, un seul ETF Monde suffit. Tu pourras complexifier plus tard si tu le souhaites.
Étape 4 : Programme tes virements (l’automatisation est la clé)
C’est LA clé du succès en lazy investing. Tu dois automatiser au maximum pour éliminer la procrastination et la prise de décision.
Comment faire concrètement :
Définis un montant mensuel que tu peux investir chaque mois, sans te mettre en difficulté. 100€, 200€, 300€, 500€… peu importe. L’important, c’est la régularité.
Choisis une date fixe : Le 1er du mois, le 5, le 15… peu importe. L’important, c’est que ce soit toujours la même date.
Programme un virement automatique de ton compte courant vers ton PEA, à cette date fixe. La plupart des banques permettent de programmer des virements récurrents.
Après chaque virement, passe ton ordre d’achat. Connecte-toi 5 minutes, achète ton ETF, déconnecte-toi. C’est tout.
Certains courtiers proposent l’investissement programmé automatique : tu définis “J’achète X€ de CW8 le 5 de chaque mois” et c’est fait automatiquement. Fortuneo et Boursorama proposent cette option.
Le pouvoir de l’automatisation :
Quand c’est automatique, tu n’as pas à décider. Tu n’as pas à te motiver. Tu n’as pas à “trouver le temps”. L’argent part avant que tu puisses le dépenser ailleurs. L’investissement devient invisible, comme une facture qui se paie toute seule.
C’est la différence entre “je devrais investir” et “j’investis”. L’automatisation transforme l’intention en action.
Étape 5 : Définis ton horizon et ne touche plus à rien
Le lazy investing fonctionne sur le long terme. Minimum 10 ans, idéalement 20-30 ans. Ce n’est pas une stratégie pour “faire un coup” ou “doubler son argent en 6 mois”.
Écris ta stratégie quelque part. Vraiment. Sur papier. Ou dans un document.
Exemple : “J’investis 300€ par mois dans l’ETF CW8 via mon PEA Boursorama. Je continue jusqu’à mes 55 ans (dans 23 ans). Quoi qu’il arrive sur les marchés, je ne vends pas. Je ne change pas de stratégie.”
Colle cette note sur ton frigo. Ou mets-la en fond d’écran de ton téléphone.
Pourquoi ? Parce que la prochaine crise arrivera. 100% certain. Le marché chutera de 30%, 40%, peut-être 50%. Les médias annonceront la fin du monde. Tes collègues vendront en panique. Ton beau-frère te dira “je t’avais prévenu”.
À ce moment-là, tu auras envie de vendre. Tu auras peur. Tu douteras de ta stratégie.
Et c’est là que tu reliras ta note. Et tu ne vendras pas. Parce que tu avais anticipé ce moment. Parce que tu savais que ça arriverait. Parce que tu as un plan.
Les règles du lazy investor :
Tu ne vends pas, même si le marché chute de 50%
Tu ne changes pas de stratégie à chaque mode
Tu ne regardes pas les cours tous les jours (une fois par mois suffit)
Tu continues d’investir quoi qu’il arrive
Tu ignores les “conseils” des médias et des beaux-frères
Tu fais confiance au temps et aux intérêts composés
Le portefeuille parfait du débutant — Exemple concret
Voici un exemple ultra-concret pour quelqu’un qui commence :
Profil : Salarié(e), 30 ans, 400€/mois à investir, horizon 25 ans
Configuration : - Enveloppe : PEA chez Boursorama (ouverture gratuite en ligne) - ETF : Amundi MSCI World (CW8) — 100% du portefeuille - Versement : 400€ le 5 de chaque mois (virement automatique) - Ordre d’achat : Une fois par mois, après le versement (5 minutes)
Temps passé : 5 minutes par mois. Vraiment. C’est ça le lazy investing.
Coût : ~2€ de frais d’ordre par mois + 0,38% de frais de gestion par an sur le capital
Résultat estimé à 55 ans (25 ans d’investissement, 7% de rendement) : - Capital investi : 120 000€ - Capital final : ~320 000€ - Intérêts gagnés : ~200 000€
Trois cent vingt mille euros. Avec 5 minutes de travail par mois. Sans expertise. Sans stress. Sans analyser les marchés. Juste de la constance et du temps.
C’est ça, le lazy investing. Pas de PowerPoint avec 47 classes d’actifs. Pas de rééquilibrage trimestriel. Pas de suivi quotidien des marchés. Juste de la constance, de la patience, et le pouvoir du temps.
⏳ Le vrai secret, c’est le temps (et pourquoi chaque année compte)
Tu as peut-être remarqué un pattern dans tous les exemples que j’ai donnés : les gains explosent dans les dernières années.
Ce n’est pas un hasard. C’est le pouvoir exponentiel des intérêts composés. Et comprendre ce mécanisme change complètement ta façon de voir l’investissement.
La magie de l’exponentielle
Les intérêts composés, c’est quand tes gains génèrent eux-mêmes des gains. Et ces gains génèrent d’autres gains. Et ainsi de suite, à l’infini.
Albert Einstein aurait dit que les intérêts composés sont “la huitième merveille du monde”. La citation est probablement apocryphe, mais le principe est réel.
Comment ça marche concrètement :
Année 1 : Tu investis 3 600€. Rendement de 7% = 252€ de gains. Total : 3 852€. Année 2 : Tu investis 3 600€ de plus. Total investi : 7 200€. Mais ton capital de départ a lui aussi généré 7%, donc tu gagnes 270€ dessus + 252€ sur le nouveau versement. Total : ~7 750€. Année 3 : Le capital accumulé génère des intérêts, qui génèrent des intérêts…
Au début, c’est lent. Les premières années, tu as l’impression que ça ne bouge pas. Tu mets 300€/mois, et ton compte passe de 3 600€ à 3 850€ en un an. “Whoopee, 250€ de gains. Super.”
Mais avec le temps, la courbe devient exponentielle. Les gains s’accélèrent. Regarde ces chiffres (300€/mois à 7%) :
Après 10 ans : 52 000€ — dont 16 000€ d’intérêts (31% de gains)
Après 20 ans : 157 000€ — dont 85 000€ d’intérêts (54% de gains)
Après 30 ans : 366 000€ — dont 258 000€ d’intérêts (70% de gains)
Tu vois ? À 10 ans, environ un tiers de ton patrimoine vient des intérêts. À 30 ans, 70% de ton patrimoine vient des intérêts, pas de tes versements. Ton argent travaille plus que toi.
L’accélération est vertigineuse :
Entre l’année 1 et l’année 10 : tu gagnes +48 400€
Entre l’année 10 et l’année 20 : tu gagnes +105 000€
Entre l’année 20 et l’année 30 : tu gagnes +209 000€
Les 10 dernières années rapportent 4 fois plus que les 10 premières. C’est contre-intuitif, mais c’est mathématique. L’exponentielle accélère sans cesse.
C’est pour ça que les dernières années sont les plus précieuses. C’est pour ça que ceux qui arrêtent d’investir 5 ans avant la retraite perdent une fortune. C’est pour ça que chaque année supplémentaire compte.
Le coût de l’attente (ou pourquoi procrastiner ruine ta retraite)
Cette mécanique exponentielle a une conséquence cruciale : chaque année d’attente te coûte une fortune.
Pas une petite fortune. Une grande fortune. Une fortune que tu ne récupéreras jamais.
Comparons trois investisseurs :
Léa la précoce : Commence à 25 ans. Investit 200€/mois pendant 10 ans seulement (jusqu’à 35 ans), puis elle arrête complètement. - Total investi : 24 000€ - Capital à 65 ans : 246 000€
Hugo le retardataire : Commence à 35 ans (10 ans après Léa). Investit 200€/mois pendant 30 ans (jusqu’à 65 ans). - Total investi : 72 000€ - Capital à 65 ans : 228 000€
Marc le très retardataire : Commence à 45 ans (20 ans après Léa). Investit 400€/mois pendant 20 ans (jusqu’à 65 ans). Il investit deux fois plus que Léa et Hugo pour “rattraper”. - Total investi : 96 000€ - Capital à 65 ans : 197 000€
Les résultats sont stupéfiants :
Léa a investi 3 fois moins qu’Hugo. Elle a arrêté 30 ans avant lui. Et elle finit avec plus d’argent.
Marc a investi 4 fois plus que Léa. Et il finit avec moins d’argent.
Pourquoi ? Parce que Léa a commencé 10-20 ans plus tôt. Ces années supplémentaires de composition ont fait toute la différence. Elles valent plus que des dizaines de milliers d’euros de versements supplémentaires.
Le coût d’un an d’attente :
Si tu attends 1 an avant de commencer à investir 300€/mois pendant 30 ans, tu perds environ 25 000€ de capital final. Vingt-cinq mille euros. Pour un an de procrastination.
Attends 5 ans ? Tu perds ~100 000€. Attends 10 ans ? Tu perds ~180 000€.
Le temps est ton allié le plus puissant. Et chaque année que tu attends “le bon moment” est une année de composition perdue à jamais. Tu ne pourras jamais la récupérer.
Le meilleur moment pour commencer (spoiler : c’est maintenant)
Tu te demandes peut-être : “Le marché est haut en ce moment, je devrais attendre une baisse ?”
Non. Vraiment non.
Statistiquement, le marché est “au plus haut historique” environ 30% du temps. C’est normal : la tendance de long terme est à la hausse. Donc les plus hauts sont fréquents.
Si tu attends une baisse : - Tu peux attendre des mois, voire des années - Pendant ce temps, le marché peut continuer de monter - L’inflation ronge ton argent qui dort - Tu rates des années de composition - Et quand la baisse arrive enfin, tu n’oseras probablement pas investir (parce que “ça va encore baisser”)
Une étude de Vanguard a comparé trois stratégies : 1. Investir immédiatement tout son argent 2. Investir progressivement en DCA sur 12 mois 3. Attendre une baisse de 10% pour investir
Résultat sur 90 ans de données : investir immédiatement bat les deux autres stratégies dans 2/3 des cas. Pourquoi ? Parce que le marché monte plus souvent qu’il ne baisse. Attendre, c’est rater de la hausse.
Le proverbe de l’arbre :
Le meilleur moment pour planter un arbre, c’était il y a 20 ans. Le deuxième meilleur moment, c’est maintenant.
C’est pareil pour l’investissement. Le meilleur moment pour commencer, c’était à tes 20 ans. Le deuxième meilleur moment, c’est aujourd’hui. Pas demain. Pas “quand le marché aura baissé”. Pas “quand j’aurai plus d’argent”. Pas “quand j’aurai compris comment ça marche”. Aujourd’hui.
L’exemple de Léa vs Hugo vs Marc : les leçons à en tirer
L’histoire de Léa, Hugo et Marc illustre trois leçons fondamentales :
Leçon 1 : Le temps bat le montant. Commencer tôt avec peu vaut mieux que commencer tard avec beaucoup. Ne te dis jamais “je n’ai que 50€/mois, ça ne sert à rien”. 50€/mois pendant 30 ans, c’est ~60 000€ de capital final. C’est mieux que zéro.
Leçon 2 : On ne peut pas “rattraper” le temps perdu. Marc a essayé de compenser son retard en investissant plus. Ça n’a pas suffi. Aucun montant ne peut rattraper 20 ans de composition perdue.
Leçon 3 : L’investissement précoce offre une liberté incroyable. Léa a arrêté d’investir à 35 ans et a quand même fini avec plus que les autres. Elle a pu utiliser son argent pour d’autres projets (enfants, maison, voyage…) tout en sachant que son capital travaillait pour elle.
Une annonce
Si cette newsletter t’a convaincu que le lazy investing est la voie à suivre, mais que tu ne sais pas par où commencer concrètement… j’ai quelque chose pour toi.
Du 13 au 18 avril, avec Nicolas Pajot, on organise Plan P : Ta Semaine Finances 360°. 6 jours de formation gratuite avec 50+ experts.
Et devine quoi ? On a plusieurs sessions dédiées aux ETF et au lazy investing :
“ETF pour les débutants” avec Yoann Lopez (fondateur de Snowball, 57K abonnés)
“Stratégie lazy portfolio : mode d’emploi” avec Olivier Lendrevie (MoneySmart)
“Où loger mes ETF ? Avantages & inconvénients” — PEA vs assurance-vie vs CTO
“Allocation d’actifs simple et efficace” avec Tino Hugues
“Assurance-vie : les bons fonds en 2026” avec Bianka Koch
Tout ce dont tu as besoin pour passer de la théorie à la pratique. Gratuitement. En direct. Avec des experts qui répondent à tes questions.
Plus de 5 000 personnes sont déjà inscrites. L’inscription prend 30 secondes : plan-p.finance/inscription.html
C’est dans 9 jours. Le moment parfait pour commencer.

🏁 La stratégie la plus ennuyeuse est la plus rentable
Je vais être honnête avec toi. Le lazy investing est ennuyeux.
Vraiment ennuyeux. Désespérément ennuyeux.
Pas de sensation forte. Pas d’adrénaline. Pas de trade qui multiplie ton argent par 10 en une semaine. Pas de “j’ai trouvé la pépite que personne n’a vue”. Pas de story Instagram avec tes gains spectaculaires. Pas de conversation passionnante au dîner où tu expliques ta stratégie de trading révolutionnaire.
Juste un virement automatique chaque mois. Un ordre d’achat qui prend 2 minutes. Et puis… rien. Pendant des années. Des décennies.
Tu te connectes une fois par mois. Tu achètes ton ETF. Tu te déconnectes. Tu retournes vivre ta vie. Tu oublies que tu as un portefeuille. Et pendant ce temps, silencieusement, ton argent travaille. Il génère des intérêts. Ces intérêts génèrent des intérêts. La machine tourne toute seule.
C’est tellement ennuyeux que la plupart des gens n’y arrivent pas.
Ils s’ennuient. Ils veulent de l’action. Ils lisent un article sur la dernière action à la mode et ils craquent. “Je vais juste mettre 1 000€ sur Nvidia, c’est sûr que ça va monter.” Ils vendent tout pour “prendre leurs gains” après une bonne année. “Je préfère sécuriser mes bénéfices.” Ils abandonnent après une mauvaise année. “La bourse c’est trop risqué, je reviens au Livret A.”
Ils sabotent leur propre stratégie. Ils transforment un plan qui marchait en une série de décisions émotionnelles qui ne marchent pas.
Et c’est pour ça qu’ils perdent. Et que toi, si tu tiens le cap, tu gagnes.
Le paradoxe de la performance
Il y a un paradoxe fondamental en investissement : plus tu essaies de bien faire, moins tu fais bien.
Plus tu regardes les cours, plus tu paniques. Plus tu analyses, plus tu doutes. Plus tu décides, plus tu te trompes. Plus tu bouges, plus tu paies de frais. Plus tu optimises, moins tu optimises.
Les investisseurs qui ont les meilleurs résultats sont ceux qui font le moins. Ceux qui ont oublié leur compte. Ceux qui ont automatisé et qui n’y pensent plus. Ceux qui ont un plan simple et qui s’y tiennent, année après année, quoi qu’il arrive.
Ce n’est pas que ces investisseurs sont plus intelligents. C’est qu’ils sont plus disciplinés. Ou plus paresseux. Ou les deux.
Ce que demande vraiment le lazy investing
Le lazy investing ne demande pas d’intelligence. Il ne demande pas d’expertise. Il ne demande pas de chance. Il ne demande pas de diplôme en finance. Il ne demande pas de passer 10 heures par semaine à analyser les marchés.
Il demande une seule chose : de la discipline.
La discipline de mettre de côté chaque mois, même quand tu as envie de te faire plaisir avec cet argent. “Je pourrais m’acheter ce nouveau téléphone… ou je pourrais investir 300€ de plus.”
La discipline de ne pas vendre quand tout le monde panique. “Le marché a perdu 30%, tous les médias disent que c’est la fin, mon beau-frère a vendu, je devrais peut-être… Non. Je garde.”
La discipline de ne pas acheter quand tout le monde s’excite. “Bitcoin a fait +200% cette année, tout le monde en parle, je devrais peut-être… Non. Je reste sur mon plan.”
La discipline de suivre ton plan, année après année, décennie après décennie. Sans te laisser distraire par les modes. Sans te laisser influencer par les “experts”. Sans douter de toi-même.
Cette discipline, c’est ce qui sépare les 10% qui construisent un patrimoine des 90% qui courent après leurs rêves financiers sans jamais les atteindre.
Un choix qui change une vie
Je vais te dire quelque chose de brutal mais de vrai.
Dans 30 ans, il y aura deux types de personnes :
Ceux qui ont commencé maintenant. Ils auront un patrimoine de 300 000€, 400 000€, 500 000€ ou plus. Ils pourront partir à la retraite sereinement. Ils pourront aider leurs enfants. Ils auront des options.
Ceux qui ont attendu. Ils auront leur Livret A avec quelques milliers d’euros qui auront perdu de la valeur à cause de l’inflation. Ils seront dépendants de leur retraite publique (bonne chance avec ça). Ils regretteront de ne pas avoir commencé plus tôt.
La différence entre ces deux groupes ? Un choix. Un seul choix. Le choix de commencer.
Pas le choix du “bon” ETF (ils se valent tous plus ou moins). Pas le choix du “bon” moment (il n’existe pas). Pas le choix de la “bonne” stratégie (le lazy investing marche).
Juste le choix de commencer. Maintenant. Aujourd’hui. Pas demain. Pas “quand j’aurai plus d’argent”. Pas “quand le marché sera plus favorable”. Maintenant.
Tu veux faire partie des 10% ?
Alors voici ce que tu fais :
Ce week-end, tu ouvres un PEA chez Boursorama ou Bourse Direct (30 minutes)
Tu programmes un virement automatique de 100€, 200€, 300€ — ce que tu peux — le 5 de chaque mois
Le mois prochain, quand l’argent arrive, tu achètes l’ETF Amundi MSCI World (code CW8)
Tu répètes chaque mois
Tu ne touches plus à rien pendant 20 ans
C’est tout. C’est vraiment tout.
Et si tu veux être accompagné pour faire ces premiers pas, si tu veux comprendre les détails, si tu veux poser tes questions à des experts… Plan P t’attend dans 9 jours.
On se retrouve dans 20 ans pour compter l’argent.
⚠️ Avis Cash Conseils
Le lazy investing n’est pas parfait. Aucune stratégie ne l’est. Et je refuse de te vendre du rêve.
Avant de te lancer, il y a des choses que tu dois savoir. Des limites, des risques, des nuances. Parce que l’honnêteté est plus importante que l’enthousiasme.
Ce que le lazy investing n’est PAS
Ce n’est pas un enrichissement rapide. Si tu cherches à doubler ton argent en 6 mois, passe ton chemin. Le lazy investing est une stratégie de long terme. 10 ans minimum. 20-30 ans idéalement. Si tu n’as pas cette patience, tu vas te faire du mal.
Ce n’est pas sans risque. Les marchés peuvent baisser. Fortement. En 2008, le MSCI World a perdu 40% en un an. En mars 2020, il a perdu 34% en un mois. Si tu ne supportes pas de voir ton portefeuille divisé par deux, cette stratégie n’est peut-être pas pour toi. Ou alors, ajoute des obligations pour réduire la volatilité.
Ce n’est pas garanti. Je te donne des moyennes historiques (7% par an). Mais le passé ne garantit pas le futur. Les 30 prochaines années pourraient être différentes des 30 précédentes. Personne ne le sait. Le lazy investing est le meilleur pari que tu puisses faire, mais ça reste un pari.
Ce n’est pas une solution pour l’argent dont tu as besoin bientôt. Si tu épargnes pour un achat dans 2-3 ans, ne mets pas cet argent en bourse. Les fluctuations à court terme peuvent te faire perdre 20-30% juste au moment où tu as besoin de l’argent. Pour le court terme, utilise des livrets ou des fonds euros.
Les pièges à éviter
Même avec une stratégie simple, tu peux te planter. Voici les erreurs les plus courantes des lazy investors :
Regarder les cours trop souvent. Chaque fois que tu regardes, tu augmentes le risque de panique ou d’excitation. Une fois par mois suffit. Vraiment.
Arrêter d’investir pendant les crises. “Le marché baisse, j’attends que ça remonte pour investir.” Non ! Les crises sont les meilleurs moments pour investir. Tu achètes moins cher. Continue ton DCA quoi qu’il arrive.
Changer de stratégie. “J’ai lu un article qui dit que les small caps vont surperformer, je change tout.” Non ! Chaque changement de stratégie est une décision émotionnelle qui va te coûter de l’argent. Reste sur ton plan.
Oublier l’épargne de précaution. Avant d’investir, tu dois avoir 3-6 mois de dépenses de côté sur un livret. Sinon, à la première urgence, tu devras vendre tes investissements — peut-être au pire moment.
Se comparer aux autres. “Mon collègue a fait +50% sur Tesla l’année dernière.” Et alors ? Il a peut-être aussi perdu 50% l’année d’avant. Ou il va perdre 50% l’année prochaine. Ignore les performances des autres. Suis ton plan.
Pourquoi je crois quand même au lazy investing
Malgré ces limites, je pense sincèrement que le lazy investing est la meilleure stratégie pour 90% des investisseurs particuliers. Pourquoi ?
Parce que les alternatives sont pires.
Laisser son argent dormir sur un Livret A ? Tu perds du pouvoir d’achat à cause de l’inflation. Garanti.
Investir activement (stock-picking, trading) ? Tu vas sous-performer le marché. C’est statistique. 95% des investisseurs particuliers font moins bien que l’indice.
Payer un gérant de fonds actif ? Tu paies 1,5% à 2% de frais par an pour quelqu’un qui, dans 92% des cas, ne bat même pas l’indice.
Payer un conseiller financier qui touche des commissions ? Il va te vendre les produits qui lui rapportent le plus, pas ceux qui sont les meilleurs pour toi.
Le lazy investing n’est pas parfait. Mais c’est le moins mauvais. C’est la stratégie qui donne les meilleurs résultats au plus grand nombre, avec le moins d’effort et le moins de risque d’erreur.
C’est ce que je fais moi-même. C’est ce que je recommande à mes proches. C’est ce que je recommande à mes lecteurs.
Pour aller plus loin
Si tu veux creuser le sujet, je te recommande ces ressources :
Livres : - “The Little Book of Common Sense Investing” de John Bogle (le père des fonds indiciels) - “A Random Walk Down Wall Street” de Burton Malkiel - “The Simple Path to Wealth” de JL Collins
En français : - “Épargnant 3.0” d’Édouard Petit - La chaîne YouTube “Finary” et le podcast “La Martingale” - Le forum Reddit r/vosfinances
Et Plan P dans tout ça ?
Si tu veux passer à l’action avec un accompagnement, si tu veux comprendre les détails pratiques, si tu veux poser tes questions à des experts qui savent de quoi ils parlent… Plan P t’attend dans 9 jours.
Du 13 au 18 avril, 6 jours de formation gratuite avec 50+ experts.
Plusieurs sessions sont spécifiquement dédiées au lazy investing et aux ETF : - “ETF pour les débutants” avec Yoann Lopez (Snowball) - “Stratégie lazy portfolio : mode d’emploi” - “Où loger mes ETF ? PEA, assurance-vie, CTO” - “Assurance-vie : les bons contrats en 2026”
C’est gratuit. C’est en direct. Tu peux poser tes questions. Tu n’as rien à perdre, tout à gagner.
On se retrouve le 13 avril. Et dans 20 ans, on compte l’argent ensemble.
Nicolas
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.