
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 181 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 969 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
🌸💙 Un maillot, deux combats : Déjà plus de 100 Précommandes !!! Cette saison, Aytré Rugby porte un maillot réversible : rose en octobre pour Octobre Rose, bleu en novembre pour Movember. Choisi par vote, et pour la première fois les Ariokettes et les seniors garçons ont élu le même modèle. Porté sur quatre matchs, le jeu de maillots sera ensuite vendu — dont 3 aux enchères sur eBay — et 100 % des ventes iront à la Ligue contre le cancer.
Vous pouvez le porter aussi : le maillot est en précommande à 50 € (tailles XS à XXXXL, il taille juste : prenez une taille au-dessus — numéro au choix de 1 à 99, retrait gratuit au club ou sur La Rochelle, et envoie possible par courrier). En le précommandant, vous affichez votre soutien et vous rendez ces deux causes visibles partout où vous le porterez.

Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

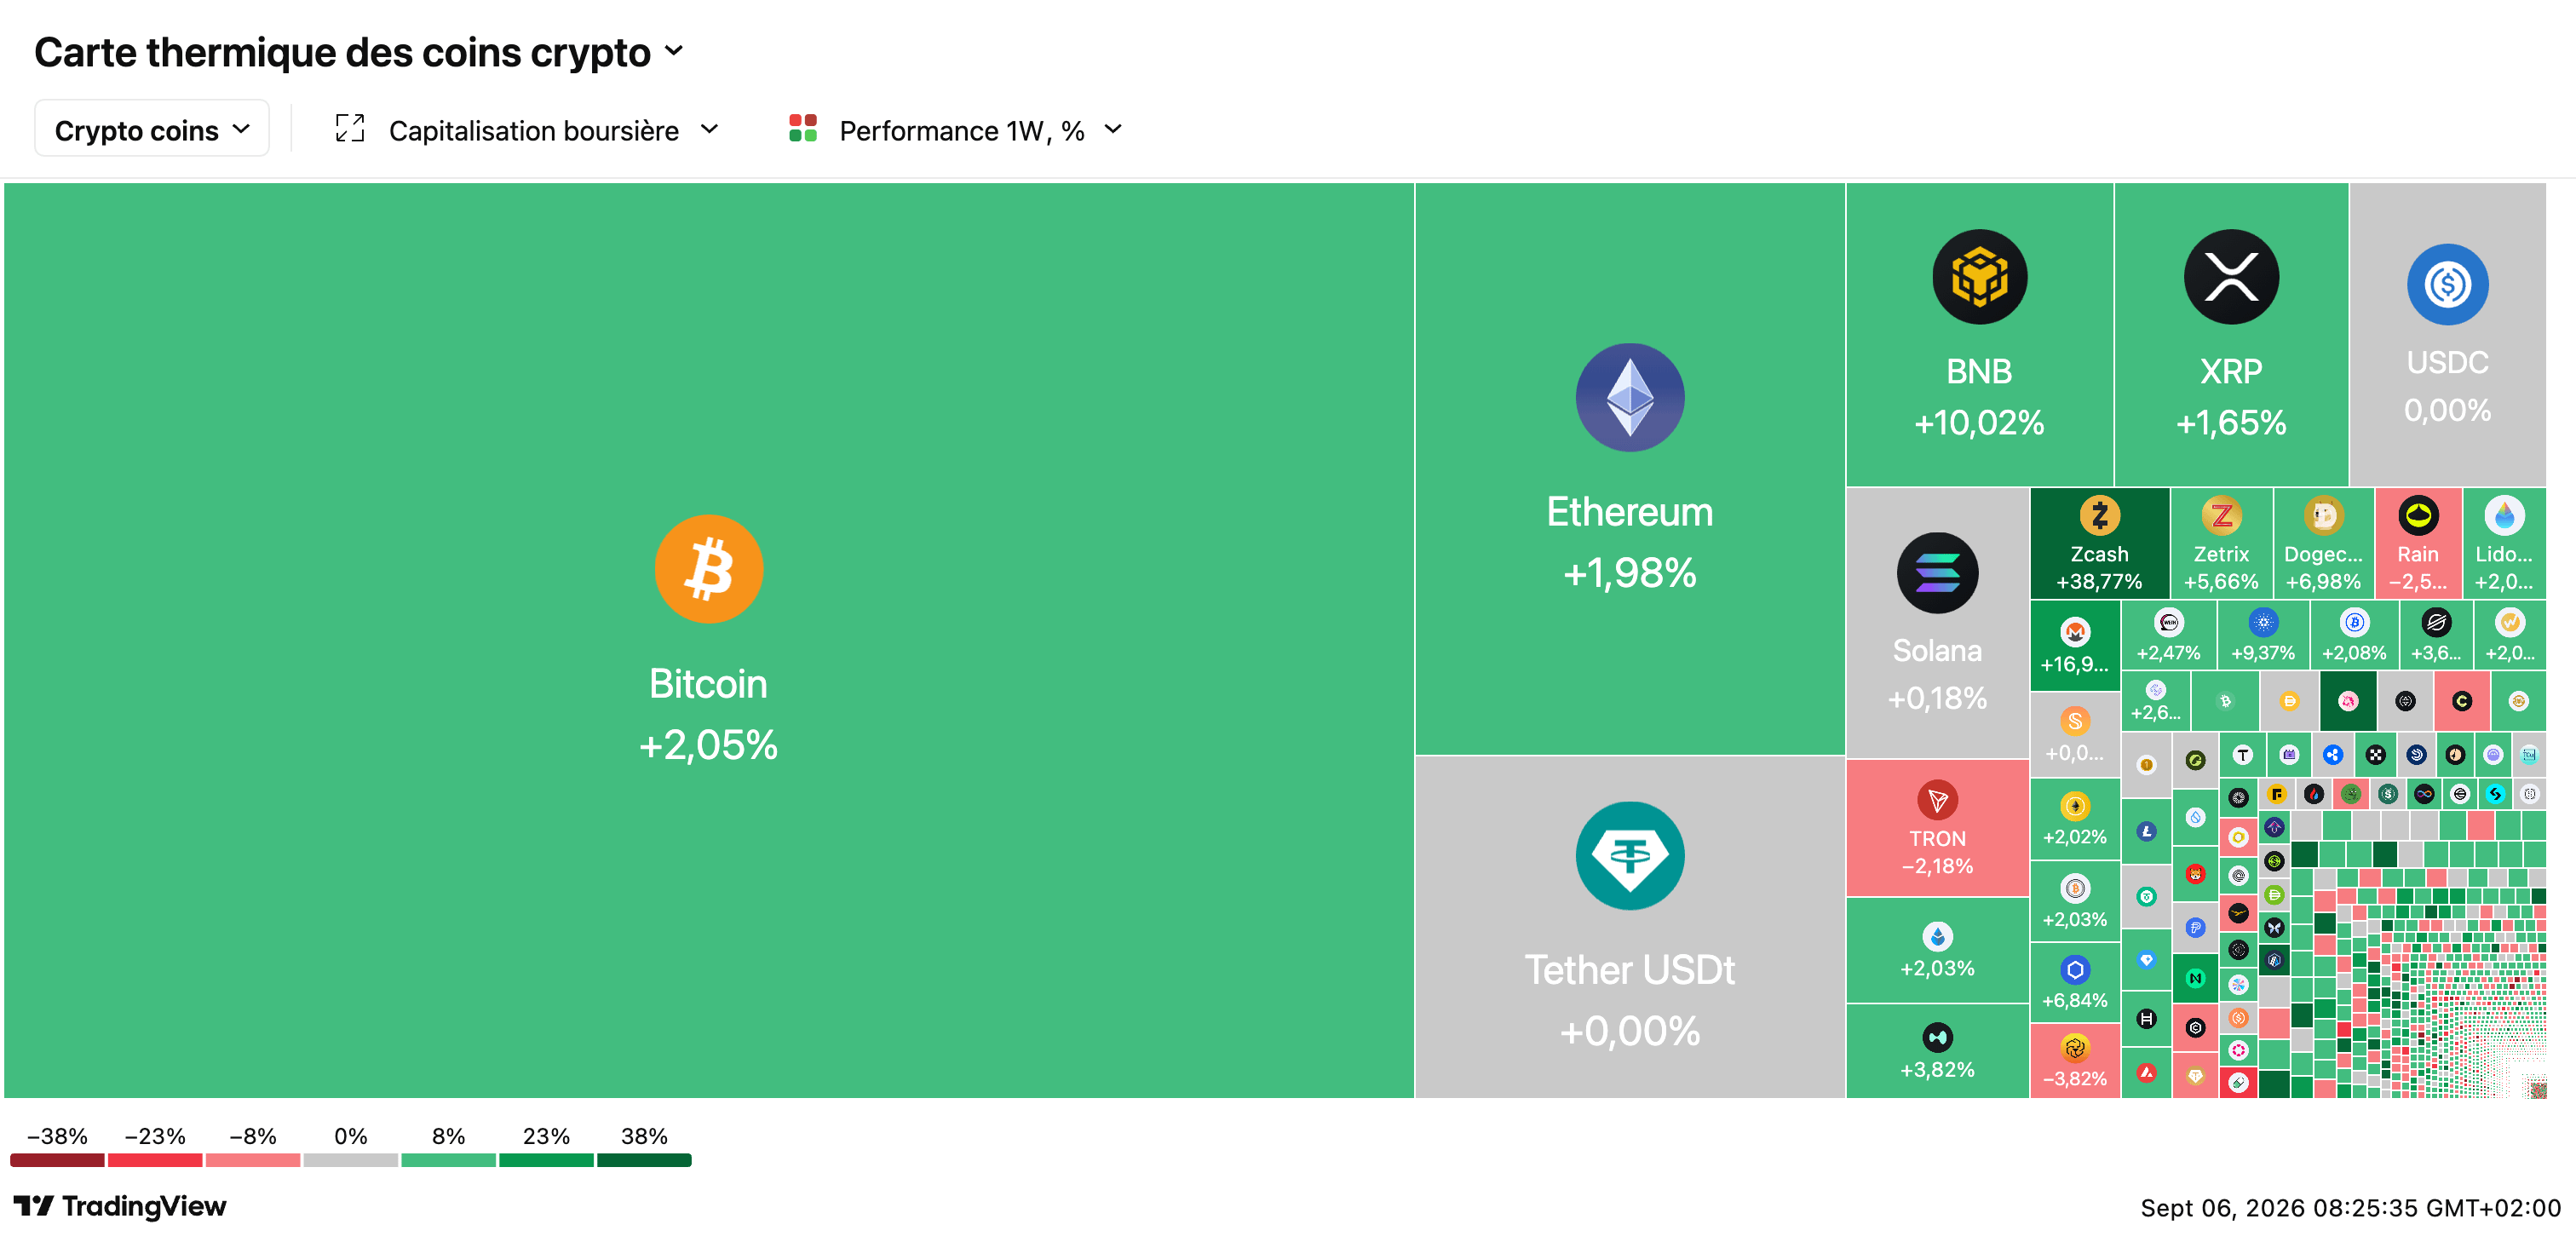
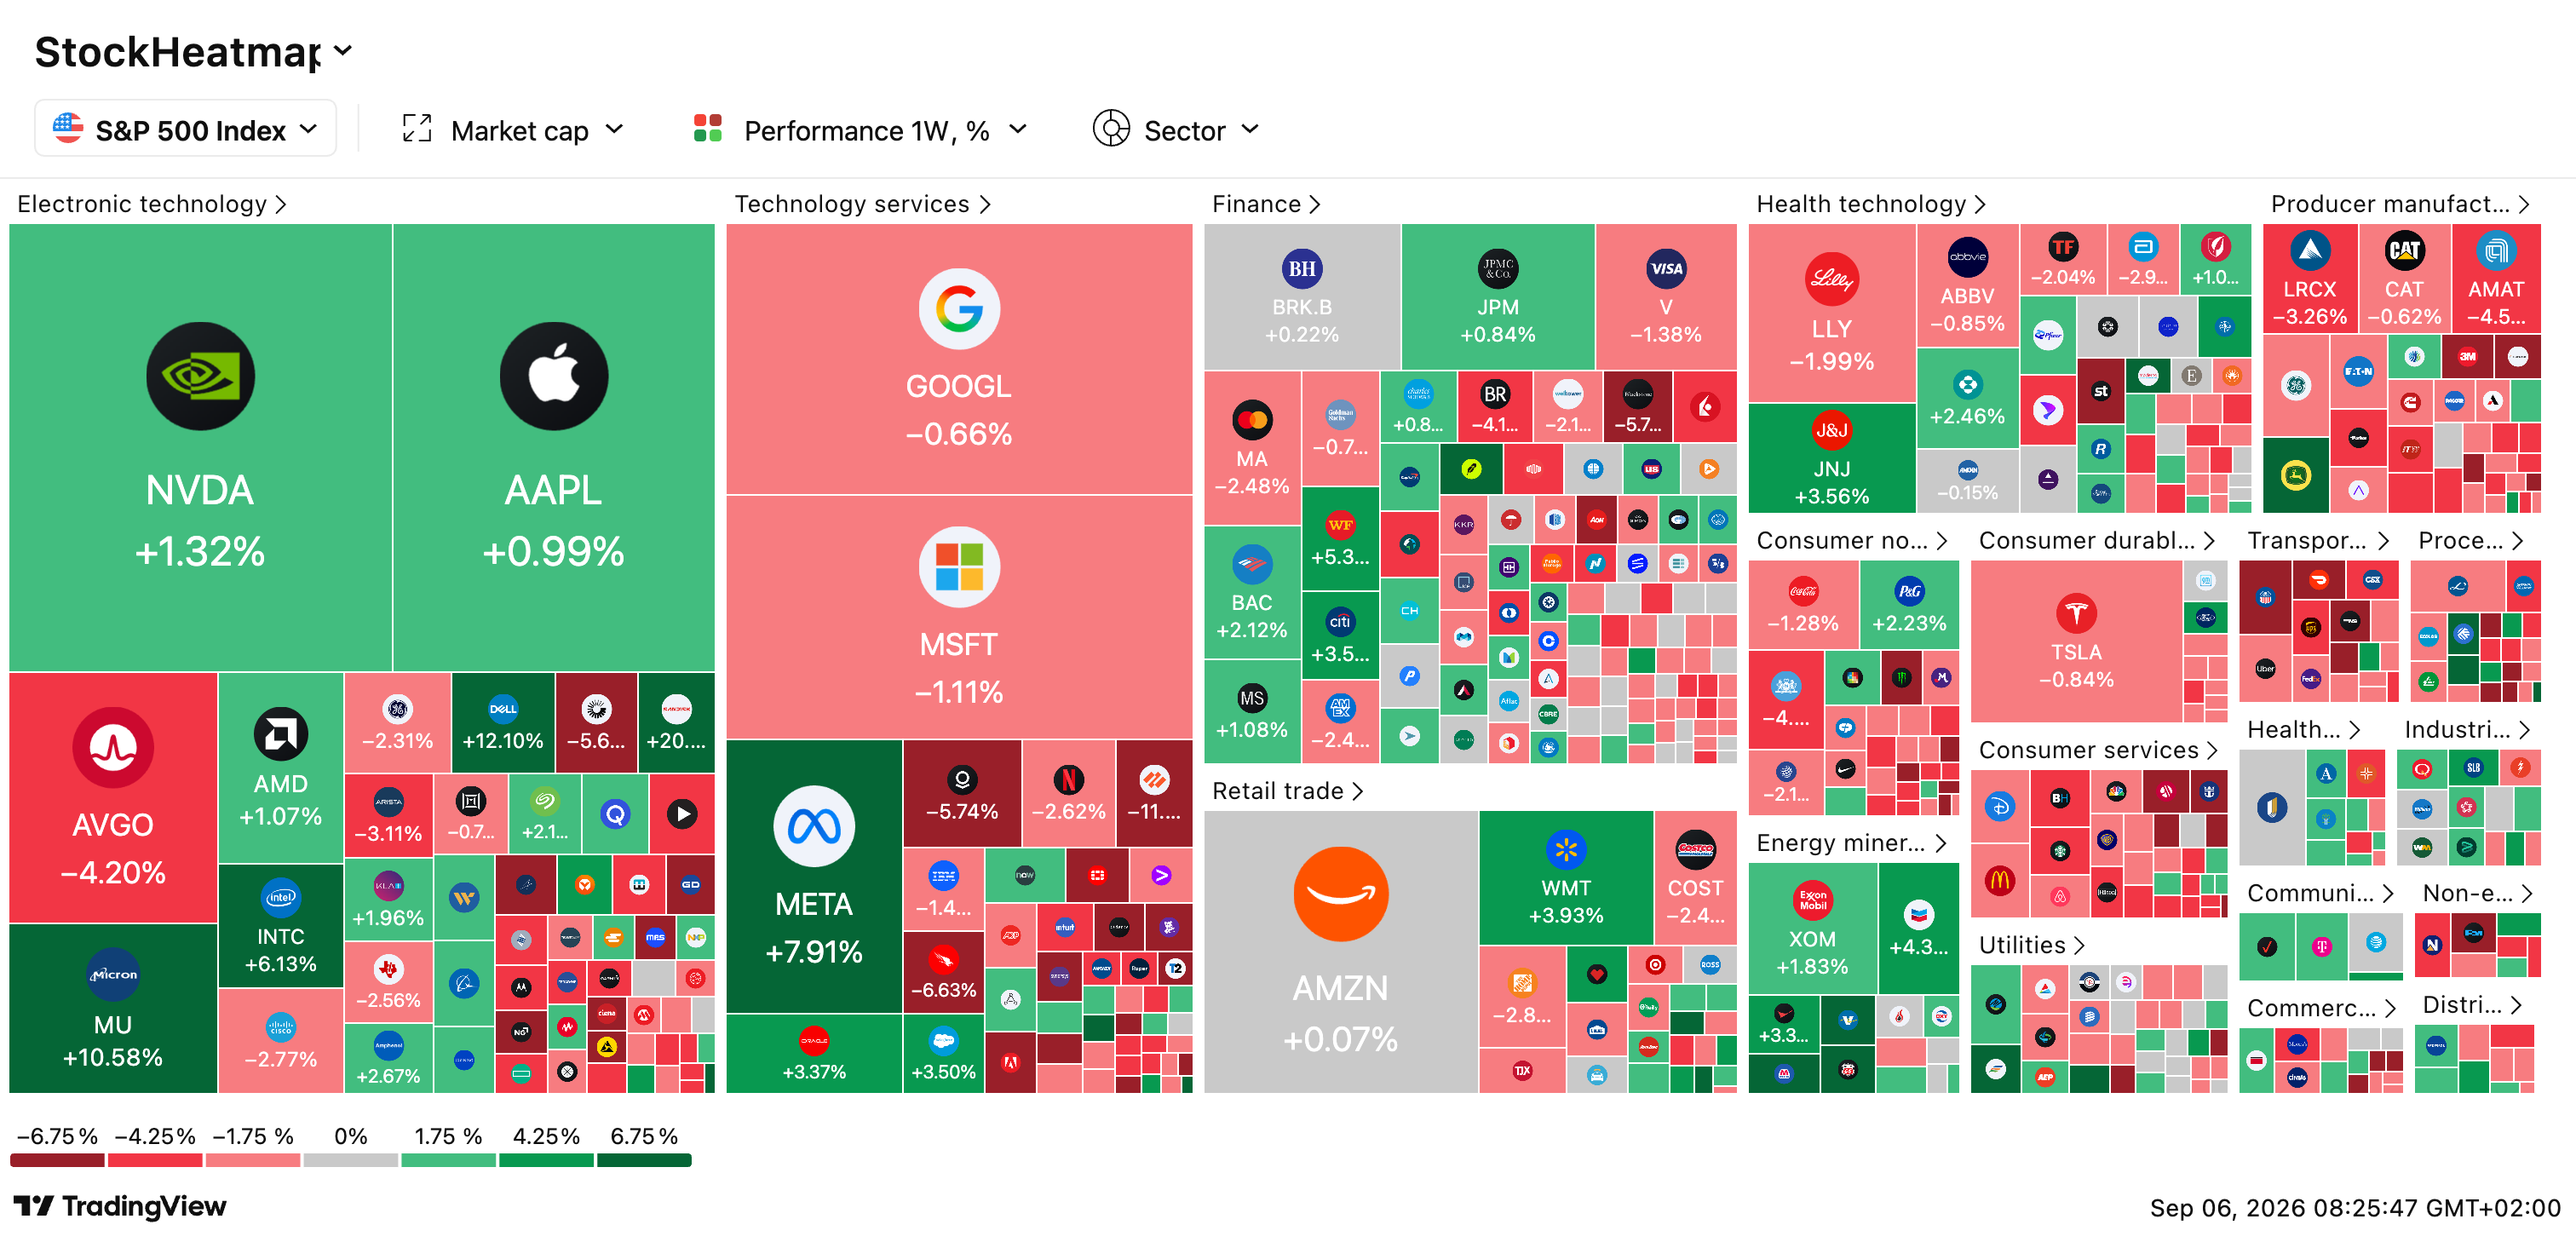

🥇 Hong Kong : l’or russe inonde le territoire, près de 100 tonnes en 7 mois : Les importations d’or russe à Hong Kong atteignent un record : près de 100 tonnes de janvier à juillet, soit 3x le niveau de 2025. Depuis les sanctions occidentales de 2022, Moscou réoriente ses exportations vers l’Asie. La majeure partie finit en Chine continentale. Depuis début 2022, Hong Kong a acheté pour 35 Mds $ d’or russe. Les perturbations logistiques à Dubaï (guerre au Moyen-Orient) renforcent encore le rôle de la ville.
📉 Sondage FT : taux d’approbation de Trump au plus bas historique (33 %) : Seulement 33 % des électeurs inscrits approuvent le bilan de Trump, le chiffre le plus bas depuis le lancement du sondage FT en mai. Chez les républicains : 72 % (également un plus bas). Le diesel a atteint un record à 5,85 $/gallon. 57 % des électeurs estiment que leur situation s’est dégradée (+4 pts). Les démocrates devancent les républicains de 7,5 pts avant les midterms de novembre.
LVMH : la capitalisation divisée par 2, retour à janvier 2020 : Le groupe a perdu plus de la moitié de sa valorisation depuis le pic de 2023 (500 Mds $), retombant à 213 Mds €, soit son niveau d’avant-Covid. Bain estime que 60 millions de consommateurs “ambitieux” (15 % de la clientèle) ont cessé d’acheter du luxe. La Chine reste faible. En revanche, Hermès, Richemont et la joaillerie résistent. “Le client préfère un bijou à 10 000 € plutôt qu’un sac à 7 000 €”, observe un dirigeant du secteur.
🇳🇴 Fonds souverain norvégien : proposition de réduire les Treasuries de 80 Mds $
: NBIM recommande au ministère des Finances de réduire la part des obligations d’État dans son portefeuille de 70 % à 50 %, soit une baisse d’environ 106 Mds $ d’exposition souveraine mondiale (dont ~80 Mds $ de Treasuries). Le fonds de 2 300 Mds $ se tournerait vers des titres plus rémunérateurs comme les MBS (titres adossés à des créances hypothécaires). Décision finale attendue au printemps 2027.
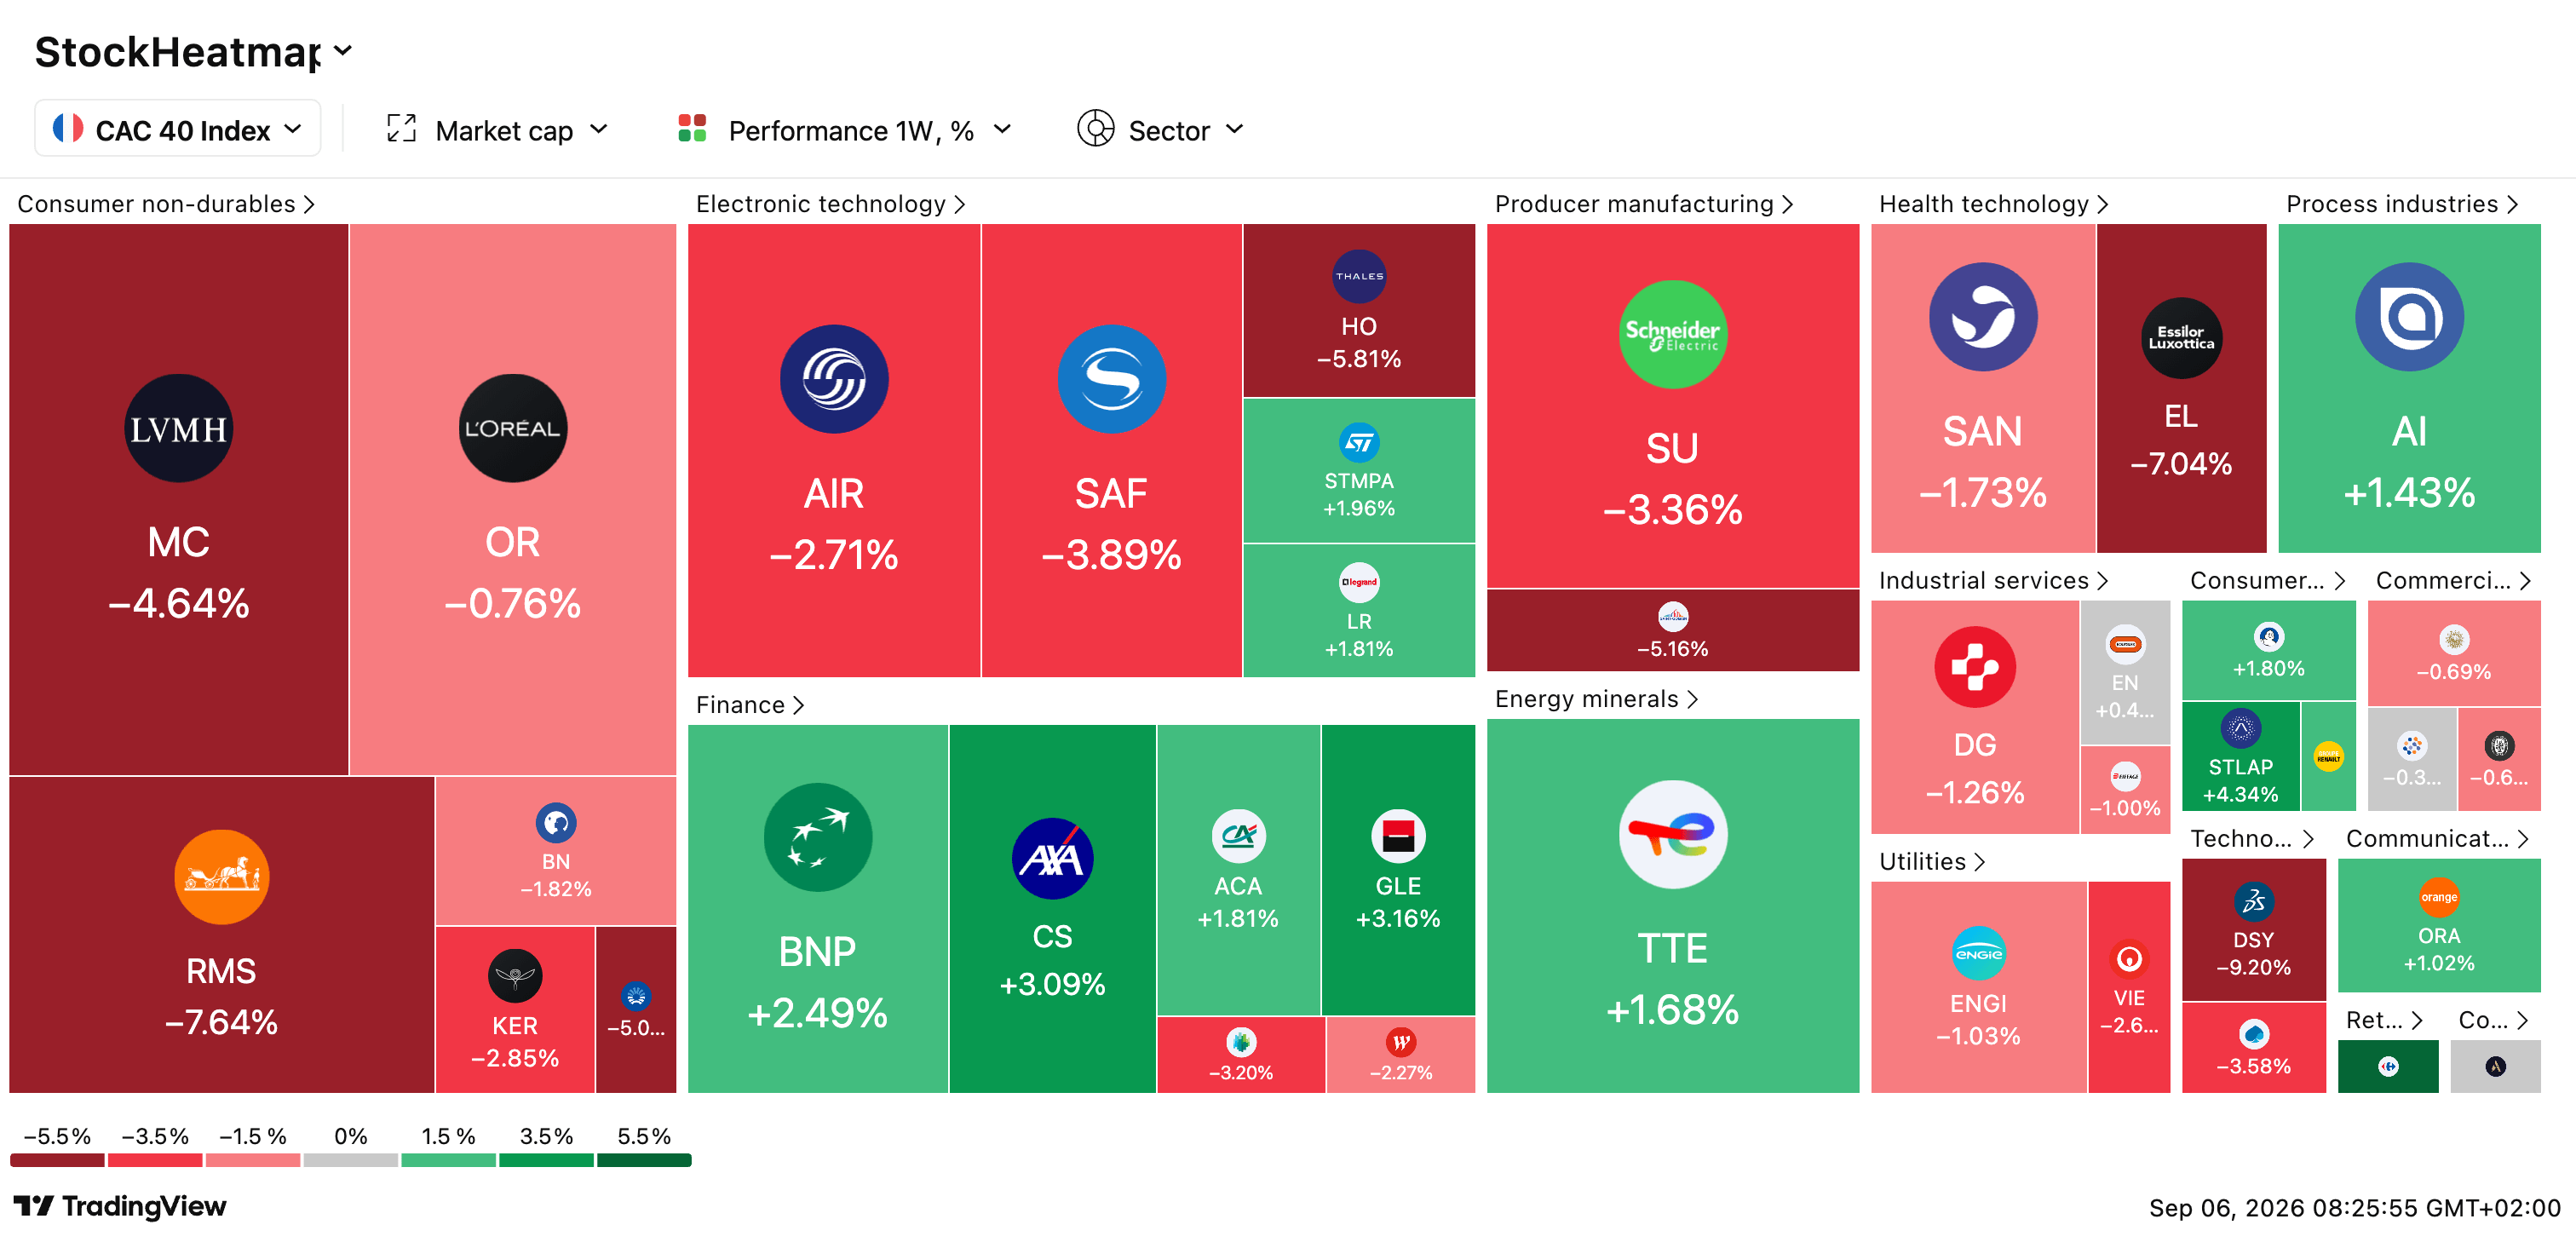
📊 CAC 40 : stable à 8 279 pts, l’emploi US accélère, le Brent reste à 95 $ : L’indice parisien termine quasi inchangé (-0,09 %). L’emploi américain s’est nettement accéléré en août, ravivant les craintes d’une hausse de taux de la Fed en septembre (”good news is bad news”). Le Brent reste au-dessus de 95 $, la situation Iran-USA semblant bloquée. Hausses : GTT +4 %, Soitec +3,9 %, Legrand +3 % (Deutsche Bank passe à l’achat), Alstom +2 % (contrat VIA Rail de 3 Mds €). Baisses : Vivendi -6,7 %, Ipsos -6,9 %, TotalEnergies -2,5 %.

10 euros. C’est ce que 0,10 point de taux en plus ajoute à ta mensualité pour 200 000 euros empruntés sur vingt ans. Dix euros par mois. Moins qu’un abonnement de streaming, moins que deux cafés par semaine. Tu comprends que beaucoup de gens haussent les épaules : les taux ont pris 0,10 point à la rentrée, et alors, j’attendrai quelques mois que ça redescende.
Retiens ce chiffre, parce qu’il est un piège. Ces 10 euros ne se paient pas une fois, ils se paient 240 fois, et une longue série de petites différences finit toujours par faire une grosse somme. Sur la durée du prêt, ces 0,10 point représentent environ 2 460 euros d’intérêts en plus, hors assurance. Et surtout, le taux ne fait pas que gonfler ta facture : il rabote le montant que la banque accepte de te prêter. Le même petit pourcentage qui semble dérisoire chaque mois peut te retirer plusieurs milliers d’euros de budget d’achat.
Voici la thèse que je veux te faire comprendre, et elle tient en une phrase. Le taux n’est pas le seul élément qui compte dans une décision immobilière, loin de là, mais tant que tu ne sais pas traduire un petit pourcentage en euros, tu ne peux pas décider, tu peux seulement ressentir. Et le ressenti, en immobilier, coûte cher. La vraie question n’est pas « le taux a-t-il monté ? », c’est « qu’est-ce que ça change, chiffré, pour mon projet à moi, aujourd’hui ? ».
Une précision de méthode avant de plonger. Cette édition est bourrée de calculs, tous exécutés par un script que j’ai fait tourner, hypothèses posées et publiées en fin de mail. Les taux que je cite sont ceux des courtiers en septembre 2026 : ce sont des repères, pas des taux universels, ils dépendent de la durée, du dossier, de l’apport, de la banque et de la région. Prends-les comme des ordres de grandeur, pas comme une promesse.
⚡ L’essentiel en cinq phrases
Une hausse de 0,10 point paraît minuscule sur ta mensualité, une dizaine d’euros, mais répétée sur 240 ou 300 mois elle représente plusieurs milliers d’euros, et elle réduit surtout ta capacité d’emprunt à mensualité constante. Les taux remontent parce que l’OAT française a franchi 4 %, ce qui renchérit le refinancement des banques, sans que le crédit suive mécaniquement le taux souverain. Attendre une baisse des taux n’est pas une stratégie sûre, c’est un pari à deux variables : si les taux baissent un peu mais que le prix du bien monte, même modestement, le gain s’évapore, et une hausse de prix d’à peine 1,6 % suffit à annuler une baisse de taux de 0,20 point. Les leviers vraiment puissants sont souvent ailleurs que dans le taux affiché : le prix négocié, l’assurance emprunteur, la durée et l’apport pèsent plus lourd que 0,10 point. La bonne décision ne dépend pas d’une prédiction sur les taux, mais de la solidité de ton projet quand la vie ne se déroule pas comme prévu.
📊 Pourquoi les taux remontent, et ce que disent les barèmes de septembre
Commençons par l’origine, sans transformer cette lettre en bulletin macro. Une banque ne prête pas au taux directeur de la Banque centrale européenne. Elle doit financer son bilan, rémunérer ses ressources, couvrir son risque et préserver sa marge, et pour évaluer le coût de l’argent à long terme, elle regarde les taux obligataires de marché. Or, comme on l’a vu dimanche dernier, l’OAT française à dix ans a franchi 4,10 % en août 2026, un plus haut depuis 2008, et elle s’y est installée. Le refinancement bancaire est donc devenu plus coûteux, et cela se répercute progressivement sur les barèmes immobiliers de la rentrée. Attention à la nuance, elle est capitale : une OAT à 4,10 % ne veut pas dire que les crédits vont passer à 4,10 %. Elle veut dire que l’environnement dans lequel les banques se financent s’est renchéri, et que la pression sur les taux du crédit est orientée à la hausse.
Concrètement, les courtiers affichent en septembre 2026 des taux moyens qui remontent d’environ 0,11 point sur un mois. Chez Pretto, on relève de l’ordre de 3,43 % sur quinze ans, 3,54 % sur vingt ans et 3,61 % sur vingt-cinq ans. Chez Meilleurtaux, les moyennes sont un peu plus basses, autour de 3,28 %, 3,40 % et 3,50 %, et CAFPI se situe dans des eaux voisines. L’écart entre ces sources n’est pas une contradiction, c’est le rappel qu’il n’existe pas un taux immobilier, mais un taux pour une durée, un dossier, un apport, une banque et un moment donnés. Certains observateurs évoquent même le risque de voir le seuil des 4 % touché sur le crédit d’ici la fin de l’année si l’OAT reste tendue. Rien n’est certain, les banques continuent d’afficher des offres préférentielles pour les bons profils, mais le cycle a clairement changé de sens.
📜 3,5 %, c’est cher, ou pas ? Un coup d’œil dans le rétroviseur
Avant de parler de flambée, remettons le curseur à l’endroit, parce que la mémoire des taux est courte et qu’elle fausse le jugement. En 2008, on empruntait à dix ou vingt ans autour de 5,4 %. Au début des années 2000, les taux sur vingt ans tournaient entre 5 et 5,5 %. Puis vint une chute rapide et continue, jusqu’à un record absolu à l’été 2021, où la moyenne est tombée autour de 1,05 %, et où les meilleurs dossiers signaient sous 1 % sur quinze ans. Le 3,5 % de septembre 2026 n’est donc ni un sommet historique ni une anomalie : c’est un retour vers la moyenne longue du crédit immobilier français.
Cette perspective change tout le raisonnement de celui qui attend. Emprunter à 1 %, ce n’était pas la norme retrouvée après une parenthèse, c’était la parenthèse elle-même, un moment exceptionnel produit par une décennie de taux zéro qui ne reviendra pas de sitôt. Attendre le retour du 1 %, c’est attendre le retour d’une exception, pas d’un droit acquis. Ceux qui ont emprunté pendant cette fenêtre ont eu une chance historique ; en faire la référence de ce qu’un crédit « devrait » coûter, c’est se condamner à trouver tout trop cher et à ne jamais acheter. Le bon repère n’est pas le plancher de 2021, c’est la moyenne de vingt ans, et par rapport à elle, 3,5 % reste raisonnable.
🧮 Combien coûte vraiment 0,10 point
Passons à la calculette, parce que c’est là que le sujet devient concret. Prenons un emprunt de 200 000 euros sur vingt ans, hors assurance et frais annexes pour isoler l’effet du taux. À 3,40 %, la mensualité est de 1 150 euros. À 3,50 %, elle passe à 1 160 euros. Dix euros de plus par mois, on l’a dit. Mais sur les 240 mensualités, le surcoût d’intérêts atteint environ 2 460 euros. Le crédit transforme une petite différence de taux en une longue série de petites différences, et une longue série finit toujours par compter.
Change les paramètres, l’effet se cumule. Sur ces mêmes 200 000 euros mais sur vingt-cinq ans, les 0,10 point coûtent environ 3 210 euros, parce que la durée fait travailler l’écart plus longtemps. Monte le capital à 300 000 euros sur vingt ans, et le surcoût grimpe à environ 3 690 euros, soit 15 euros par mois. Sur 300 000 euros et vingt-cinq ans, on approche 4 810 euros. La règle est simple : plus le montant est élevé et plus la durée est longue, plus le petit pourcentage se transforme en grosse somme. La formule qui produit ces chiffres relie la mensualité au capital, au taux mensuel et au nombre de mois ; nul besoin d’en faire un cours, l’idée à retenir est que ces trois éléments se combinent, et qu’on ne peut jamais juger un taux sans le déployer sur toute la durée.
Un avertissement, pourtant, et il est important. Ce surcoût de 0,10 point ne doit jamais être regardé isolément, parce qu’à côté de lui vivent des postes souvent bien plus lourds : l’assurance emprunteur, les frais de garantie, les frais de dossier, les éventuels travaux et la fiscalité. C’est pour cela que le taux nominal ne suffit jamais à comparer deux offres, et qu’il faut regarder le TAEG, le taux annuel effectif global, qui intègre les intérêts, l’assurance obligatoire, les frais de dossier et de garantie. On y revient plus bas, parce que c’est souvent là, et non dans le taux affiché, que se cache le vrai coût.
💪 Le taux ne change pas que ton coût, il change ta capacité d’emprunt
Voici l’effet le plus sous-estimé, et pourtant le plus décisif. Une banque te prête en fonction d’une mensualité que tes revenus peuvent supporter, encadrée par le taux d’effort. Si cette mensualité maximale est fixe, alors une hausse du taux ne rend pas ton achat un peu plus cher, elle réduit directement le capital que tu peux emprunter. Autrement dit, à revenu identique, tu achètes moins de mètres carrés quand le taux monte, même si ta mensualité ne bouge pas d’un euro.
Chiffrons-le. Avec une mensualité cible de 1 200 euros sur vingt ans, hors assurance, tu peux emprunter environ 208 800 euros à 3,40 %, mais seulement 206 900 euros à 3,50 %. Les 0,10 point t’ont retiré près de 1 900 euros de budget d’achat. C’est encore modeste, mais regarde ce qui se passe si le mouvement se poursuit : si le taux atteignait 4,00 %, la menace agitée pour la fin d’année, ta capacité d’emprunt tomberait autour de 198 000 euros, soit près de 9 000 euros de budget en moins pour la même mensualité, par rapport à 3,50 %. Le taux ne te retire pas seulement quelques euros par mois. Il peut aussi te retirer plusieurs milliers d’euros de pouvoir d’achat immobilier, et cela ne se voit pas sur la fiche de mensualité, seulement sur ce que tu peux te permettre d’acheter.
C’est pour ça que le bon raisonnement ne se résume jamais à « la mensualité augmente ». Il faut regarder simultanément le prix du bien, le montant de l’apport, le taux, la durée, l’assurance, les travaux, les frais d’acquisition et la mensualité maximale que tu peux tenir sans t’asphyxier. Le taux n’est qu’une variable dans une équation qui en compte huit.
🏦 Ce que la banque calcule avant toi : la règle des 35 %
Cette histoire de capacité d’emprunt n’est pas une abstraction, elle est encadrée par une règle précise, celle du Haut Conseil de stabilité financière, maintenue telle quelle en 2026. Ta mensualité totale, assurance comprise, ne doit pas dépasser 35 % de tes revenus, et la durée du prêt est plafonnée à 25 ans, ou 27 ans quand des travaux représentent au moins 10 % de l’opération. Les banques disposent d’une marge de souplesse, elles peuvent déroger à ces limites sur une petite part de leurs dossiers, environ un sur cinq, mais c’est l’exception, pas la règle.
Or ce plafond de 35 % change tout dans la lecture de la hausse des taux. Puisque ta mensualité maximale est fixée par tes revenus et non par ta bonne volonté, chaque dixième de point qui grignote cette mensualité réduit d’autant le capital que la banque peut t’accorder. Et comme l’assurance emprunteur est incluse dans le calcul, une assurance chère mange une part de ta capacité au même titre que le taux. Comprendre cette règle, c’est comprendre pourquoi deux personnes aux revenus identiques n’empruntent pas la même somme selon le mois où elles déposent leur dossier, et pourquoi optimiser son taux d’endettement, en soldant un petit crédit à la consommation par exemple, peut faire plus pour ton projet que courir après 0,10 point.
À ce plafond de revenus s’ajoute un second plafond, légal celui-là, le taux d’usure : le taux maximum, TAEG tout compris, au-delà duquel une banque n’a pas le droit de prêter. Il s’établit à 5,29 % sur les prêts de vingt ans et plus depuis le 1er juillet 2026, et il est révisé chaque trimestre par la Banque de France. Avec des taux de marché autour de 3,5 %, la marge est confortable aujourd’hui, personne n’est bloqué par l’usure. Mais garde ce mécanisme en tête, car c’est le TAEG, assurance comprise, qui doit rester sous ce plafond : un emprunteur plus âgé ou avec un problème de santé, dont l’assurance est chère, peut voir son dossier buter sur l’usure alors même que son taux nominal semblait acceptable. C’est une raison de plus de soigner l’assurance, on y revient.
⏳ Attendre une baisse : le pari à deux variables que personne ne calcule
J’arrive au cœur de ce que je voulais te transmettre cette semaine, et à la question que tu te poses peut-être : et si j’attendais que les taux redescendent avant d’acheter ? C’est tentant, et c’est un pari beaucoup plus risqué qu’il n’y paraît, parce qu’en repoussant ton achat tu ne paries pas sur une seule variable, le taux, mais sur deux au moins, le taux et le prix. Or ces deux-là ne bougent pas dans le même sens ni au même rythme, et le prix peut très bien manger tout le gain que le taux t’aurait offert.
Je l’ai chiffré, et le résultat est frappant. Imagine un projet à 250 000 euros, avec 25 000 euros d’apport, donc 225 000 euros à emprunter sur vingt ans. En achetant maintenant à 3,54 %, ta mensualité est de 1 310 euros. Suppose maintenant que tu attendes douze mois et que ton pari réussisse côté taux : ils baissent de 0,20 point, à 3,34 %. Belle nouvelle, sauf que cette baisse ne te fait gagner qu’environ 24 euros de mensualité, parce qu’une baisse de taux modeste sur un capital donné pèse peu. Et pendant ces douze mois, deux choses ont joué contre toi. D’abord, tu as continué à te loger, disons 1 000 euros de loyer par mois, soit 12 000 euros payés à fonds perdu. Ensuite, le prix du bien a peut-être bougé.
Et c’est là que le pari se retourne. Il suffit que le prix du bien que tu vises monte d’environ 1,6 % en un an pour annuler entièrement, sur ta mensualité, la baisse de taux de 0,20 point que tu avais patiemment attendue. Un an et demi de patience effacé par une hausse de prix inférieure à 2 %. Et si l’on ajoute les 12 000 euros de loyers versés pendant l’attente, l’opération devient perdante dès le premier euro de hausse de prix, et même à prix strictement stable. Sur mon exemple, attendre un an coûte plus cher que d’acheter tout de suite dans presque tous les scénarios réalistes.
Or, justement, que font les prix ? Ils ne baissent plus. Après un recul de 6 à 9 % depuis le pic, le marché s’est stabilisé, et les projections pour 2026 penchent vers une hausse modérée, de l’ordre de 0,4 à 0,7 % au niveau national selon les sources prudentes, davantage dans certaines métropoles, Paris, Bordeaux, Toulouse ou Lille pouvant afficher des progressions de 0,5 à plus de 1 %. Ce ne sont que des projections, à manier avec prudence, mais elles disent une chose : parier sur une baisse des taux tout en misant sur des prix qui t’attendraient sagement, c’est parier que deux choses aillent dans ton sens en même temps, alors qu’une seule suffit à faire échouer le calcul.
Voici donc la vraie grille, bien meilleure que « j’attends que les taux baissent ». Le coût de l’attente, c’est à peu près : les loyers que tu paies pendant ce temps, plus l’éventuelle hausse du prix du bien, moins l’éventuelle amélioration du taux, moins l’épargne supplémentaire que tu constitues. Sois honnête dans les deux sens, cela dit : le loyer n’est pas totalement de l’argent perdu, puisque le propriétaire, lui, paie la taxe foncière, les charges et l’entretien que le locataire évite, et ton apport continue de rapporter des intérêts tant qu’il n’est pas immobilisé, ce qui, avec des placements sans risque autour de 3 %, n’est plus anecdotique. Ces éléments réduisent un peu le coût de l’attente sans le renverser. L’équation n’est pas parfaite, mais elle a le mérite de mettre tous les termes sur la table, au lieu de n’en regarder qu’un. Et souvent, une fois qu’ils y sont tous, l’attente n’a plus rien d’évident.
Une dernière illusion à désamorcer, celle du « j’achète maintenant et je renégocierai plus tard ». C’est parfois possible, mais jamais automatique, et il faut connaître les conditions réelles avant d’en faire un plan. Les courtiers retiennent trois critères pour qu’un rachat de crédit par une autre banque soit rentable : un écart d’au moins 0,7 point, idéalement un point entier, entre ton taux et le nouveau ; te trouver encore dans le premier tiers de ton remboursement, là où la part d’intérêts dans la mensualité est la plus forte ; et un capital restant dû supérieur à 70 000 euros, faute de quoi les frais mangent l’économie. En dessous de ces seuils, l’opération ne vaut souvent pas la peine, parce qu’il faut absorber les indemnités de remboursement anticipé, les frais de dossier et de garantie. Et si tu passes par une simple renégociation avec ta banque actuelle plutôt que par un rachat, l’effort de ta banque dépasse rarement 0,2 à 0,3 point. Bref, acheter aujourd’hui en espérant renégocier demain peut être une stratégie ; acheter aujourd’hui en tenant la renégociation pour acquise, c’est une hypothèse déguisée en certitude.
⚖️ La nuance honnête : quand attendre se justifie vraiment
Je ne veux pas te vendre l’idée qu’il faut toujours acheter tout de suite, ce serait aussi malhonnête que le « j’attends que ça baisse ». Attendre est parfois la bonne décision, et il faut savoir dire dans quels cas. Le premier, c’est quand tu ne paies pas de loyer pendant l’attente, logé chez tes parents ou dans un bien de fonction : le terme le plus lourd du coût de l’attente disparaît, et patienter pour améliorer ton dossier devient rationnel. Le deuxième, c’est quand ton apport ou tes revenus vont clairement progresser à court terme, un héritage attendu, une prime, la fin d’un crédit à la consommation qui va libérer du taux d’endettement : dans ces cas, quelques mois te font franchir un palier de dossier, et le gain dépasse le coût de l’attente. Le troisième, c’est quand ton marché local, précisément, baisse encore, ce qui existe dans certaines villes moyennes ou sur des biens à défauts, pas dans les métropoles qui se sont déjà stabilisées.
Le point commun de ces trois cas, c’est qu’ils reposent sur une raison chiffrable et propre à ta situation, pas sur une prédiction de marché. Attendre parce que ton apport va bondir de 20 000 euros dans six mois, c’est un calcul. Attendre parce que « les taux vont bien finir par baisser », c’est une espérance. La différence entre les deux, c’est exactement ce que cette édition essaie de te donner : le réflexe de poser le calcul avant de décider.
🛠️ Les leviers souvent plus puissants que 0,10 point
Bonne nouvelle pour finir sur du concret : le taux affiché est loin d’être ton levier le plus fort. Il y en a quatre autres, souvent plus rentables que de courir après 0,10 point.
Le premier, c’est le prix du bien. On l’a vu, 0,10 point coûte quelques milliers d’euros sur la durée. Une négociation de 5 000 euros sur le prix d’achat a souvent un effet plus important sur le coût global que de traquer le dernier centième de taux, et elle réduit en prime les frais d’acquisition qui se calculent sur le prix. Dans un marché qui s’est retourné en faveur des acheteurs sur beaucoup de biens, cette marge de négociation existe de nouveau, alors qu’elle avait disparu pendant la fièvre des années de taux bas. Et n’oublie jamais les frais d’acquisition, ces fameux frais de notaire : ils représentent environ 7 à 8 % du prix dans l’ancien, mais seulement 2 à 3 % dans le neuf, et ils se paient le plus souvent comptant, en dehors du crédit. Ils entament donc directement ton apport, ce qui les rend décisifs dans l’équation : négocier 5 000 euros sur le prix d’un bien ancien, c’est aussi économiser un peu de frais au passage, quand courir après 0,10 point ne touche ni l’un ni l’autre.
Le deuxième, c’est l’assurance emprunteur, et je vais le chiffrer parce que l’ordre de grandeur surprend toujours. Sur un prêt de 250 000 euros sur vingt ans, une assurance de groupe de la banque autour de 0,34 % du capital coûte environ 850 euros par an, soit 17 000 euros sur la durée. Une délégation, c’est-à-dire une assurance externe, pour un emprunteur jeune et en bonne santé autour de 0,10 %, revient à environ 250 euros par an, soit 5 000 euros au total. L’écart, de l’ordre de 12 000 euros, écrase littéralement les 2 460 euros que coûtait le fameux 0,10 point de taux. Ces taux d’assurance sont des ordres de grandeur qui dépendent fortement de ton profil, mais le message tient : comparer deux crédits sur le seul taux nominal n’a aucun sens, il faut regarder le TAEG, qui remet l’assurance et les frais dans l’équation. La délégation d’assurance, ton droit de ne pas prendre celle de la banque prêteuse, est souvent le gisement d’économies le plus rapide et le plus indolore d’un dossier.
Le troisième, c’est la durée. La raccourcir augmente la mensualité mais réduit fortement le coût total des intérêts ; l’allonger facilite l’achat mais gonfle le prix total de la dette et te maintient endetté plus longtemps. Il n’y a pas de bonne réponse universelle, seulement un arbitrage entre ta capacité mensuelle et le coût total que tu acceptes. Le quatrième, c’est l’apport, à manier avec prudence. Un apport plus élevé rassure la banque, réduit le capital emprunté et améliore souvent les conditions. Mais vider toute son épargne pour gagner quelques dixièmes de point est dangereux : il faut garder une réserve pour les travaux, les imprévus, un déménagement, une baisse temporaire de revenus. Le meilleur apport n’est pas celui qui met ton compte à zéro, c’est celui qui améliore ton financement tout en te laissant une marge de sécurité.
🧰 Le PTZ, le levier que beaucoup oublient de chiffrer
Si tu achètes ta première résidence principale, un dispositif peut amortir une bonne partie de la hausse des taux, et il a été nettement élargi : le prêt à taux zéro. Depuis le 1er avril 2025, les maisons individuelles neuves sont de nouveau éligibles sur tout le territoire, et la mesure court jusqu’au 31 décembre 2027 ; les plafonds de ressources ont même été revalorisés de 8 à 13 % selon les zones en 2026. Concrètement, le PTZ finance une fraction de ton achat à 0 % d’intérêt, avec des quotités allant de 20 à 50 % pour un appartement et de 10 à 30 % pour une maison neuve selon ta tranche de revenus et ta zone.
L’intérêt, c’est qu’une part de ton financement à 0 % fait baisser le taux moyen de ton montage global. Si un tiers de ton achat passe en PTZ, l’effet sur ton coût total dépasse de loin les 0,10 point que tu cherchais à grappiller sur le reste du prêt. Pour un primo-accédant éligible, vérifier son droit au PTZ est donc un levier bien plus puissant que de traquer le dernier centième de taux. Attention toutefois, c’est sous conditions de ressources, orienté surtout vers le neuf, et cela ne dispense jamais de faire le calcul complet : un PTZ ne rend pas un projet fragile solide, il rend un projet solide un peu plus accessible.
🏘️ L’investissement locatif : le levier qui s’évapore
Pour l’investisseur locatif, la hausse des taux ne change pas seulement un coût, elle change la nature même de l’opération, et le calcul le montre brutalement. Prends un bien locatif de 200 000 euros financé intégralement à crédit sur vingt ans, avec un loyer offrant un rendement brut de 4 %, soit environ 667 euros par mois. À 1,2 %, le taux de 2021, la mensualité était de 938 euros, si bien que ton effort d’épargne mensuel, la différence entre la mensualité et le loyer encaissé, n’était que de 271 euros : l’opération était presque autofinancée. À 3,54 %, la mensualité grimpe à 1 164 euros, et cet effort passe à 497 euros par mois. Rien que le taux, à loyer et à prix inchangés, t’oblige à sortir 226 euros de plus de ta poche chaque mois, tous les mois pendant vingt ans.
Vu autrement, pour que le loyer couvre à nouveau entièrement la mensualité à 3,54 %, il faudrait désormais un rendement brut de l’ordre de 7 %, contre 4 % suffisants à l’époque des taux bas. Voilà pourquoi tant de projets locatifs qui tenaient sur le papier il y a trois ans ne tiennent plus aujourd’hui : l’effet de levier du crédit, qui était le moteur de l’opération, s’est en partie retourné. Cela ne condamne pas l’investissement locatif, mais cela impose une exigence nouvelle, viser des rendements plus élevés, négocier plus dur le prix, ou accepter un effort d’épargne mensuel qu’il faut pouvoir tenir dans la durée, sans oublier que la fiscalité des revenus fonciers viendra encore rogner le résultat net. Une nuance en sens inverse, pour être juste : au régime réel, la hausse des intérêts d’emprunt est en partie déductible de tes loyers imposables, ce qui amortit une fraction du choc pour le bailleur imposé, sans l’annuler. Un rendement locatif affiché de 4 % financé à 4 % n’a quand même plus rien à voir avec le même 4 % financé à 1,2 %.
🔒 Les clauses qui comptent le jour où ta vie change
Une dernière chose que le taux affiché ne dira jamais, et qui pèse parfois plus lourd que lui sur toute une vie de crédit : les clauses du contrat. Deux offres au même taux peuvent diverger profondément sur des points qu’on néglige au moment de signer, parce qu’on est concentré sur le pourcentage. La modularité des échéances, d’abord, la possibilité d’augmenter ou de baisser ta mensualité selon l’évolution de tes revenus. La faculté de reporter ou de suspendre des échéances en cas de coup dur. Les conditions de remboursement anticipé et le montant des indemnités, qui décident si tu pourras solder ou racheter ton prêt sans être pénalisé. La transférabilité, c’est-à-dire la possibilité de garder ton crédit avantageux pour un futur bien. Et le type de garantie, hypothèque ou caution, qui change les frais et la souplesse à la revente.
Ces clauses paraissent secondaires tant que tout va bien, et elles deviennent décisives le jour où la vie dévie du plan, une mutation, une naissance, un divorce, une revente rapide, une baisse de revenus. C’est exactement là que se joue la vraie qualité d’un crédit.
🎯 Le meilleur crédit n’est pas toujours celui qui affiche le taux nominal le plus bas. C’est celui qui reste supportable si ta vie ne se déroule pas exactement comme tu l’avais prévu.
🗣️ Objections vues venir
« J’attends que les taux baissent, c’est du bon sens. » C’est du bon sens apparent, et un pari caché. Tu paries à la fois sur une baisse des taux, sur des prix qui ne montent pas, sur ton apport, sur ton futur revenu et sur le bien que tu trouveras dans quelques mois. On l’a chiffré : une hausse de prix de 1,6 % annule une baisse de taux de 0,20 point, et les prix, aujourd’hui, remontent doucement plutôt qu’ils ne baissent. Attendre peut être un bon choix, mais seulement après avoir posé le coût de l’attente, pas à sa place.
« Le taux le plus bas, c’est forcément la meilleure offre. » Faux, et c’est l’erreur la plus coûteuse. Deux offres au même taux nominal peuvent diverger fortement sur l’assurance, les frais de dossier, la garantie, la possibilité de moduler ou de suspendre les échéances, les conditions de remboursement anticipé et la transférabilité du prêt. Le TAEG rattrape une partie de l’écart, mais la souplesse du contrat, elle, ne se lit sur aucun taux. Un crédit un peu plus cher mais modulable peut valoir bien plus qu’un crédit au rabais et rigide, le jour où ta vie change.
« Avec des taux plus hauts, il faut emprunter le maximum tant que je peux. » C’est le réflexe hérité de la décennie des taux bas, et il est devenu dangereux. Quand l’argent ne coûtait presque rien, s’endetter au maximum se défendait. À 3,5 % ou 4 %, le coût de la dette redevient visible, et un projet qui absorbe toute ta capacité d’épargne te fragilise au lieu de t’enrichir. La règle patrimoniale n’a pas changé, mais les taux l’ont rendue de nouveau vraie : la mensualité soutenable, ce n’est pas le maximum que la banque t’accorde, c’est le maximum que tu peux tenir même si un imprévu survient.

🎯 Conclusion et ton défi pour ce week-end
0,10 point, ce n’est ni rien ni tout. Ce n’est pas rien, parce que cette petite différence se répète pendant 240 ou 300 mois et finit en milliers d’euros, et parce qu’elle rabote ta capacité d’emprunt. Ce n’est pas tout, parce qu’une décision immobilière dépend du prix, de l’usage du bien, de ton horizon, de tes revenus, de ton apport et de ta capacité à encaisser les imprévus. Acheter ou attendre ne devrait donc jamais dépendre d’une prédiction sur les taux, que personne ne sait faire, mais de la solidité de ton projet dans plusieurs scénarios.
Voici ton défi, trois calculs et une réponse, une petite heure ce week-end. Premier calcul, combien l’attente te coûterait vraiment : additionne les loyers que tu paierais en patientant un an et l’effet d’une hausse de prix même modeste sur ton bien cible, puis retranche le gain de taux que tu espères. Tu verras souvent que l’équation penche moins que prévu du côté de l’attente. Deuxième calcul, combien ton crédit te coûte réellement, assurance et frais compris, en TAEG et pas en taux nominal, pour comparer ce qui est comparable. Troisième calcul, ta capacité d’emprunt à ta mensualité maximale supportable, à taux actuel, pour savoir ce que tu peux réellement viser aujourd’hui. Quatrième étape, réponds-moi. Dis-moi ton coût de l’attente estimé, l’écart que tu trouves entre taux nominal et TAEG sur une offre réelle, et si, après ces calculs, tu attends encore par stratégie ou par peur. Je lis chaque message, et vos réponses nourriront une édition de suivi.
Le fil rouge se tient de semaine en semaine : après la liquidité en #178 et le prix de la dette de l’État en #179, voici en #180 ce même prix de l’argent qui arrive sur ta table de cuisine, sous la forme d’une mensualité, à chaque fois une grille de lecture pour te rendre plus autonome et plus lucide face à ton patrimoine.
À dimanche prochain pour la #181. Bon week-end à toi, et si tu as un projet immobilier en tête, prends une heure pour faire ces trois calculs avant de décider quoi que ce soit. Une décision chiffrée, même imparfaite, vaut mille intuitions rassurantes.
Nicolas
P.S. Si cette édition t’a aidé à voir clair, transfère-la à un proche qui hésite à acheter en ce moment, ou qui répète qu’il attend que les taux baissent sans avoir jamais posé le calcul du coût de l’attente. C’est le genre de service qui évite une décision à plusieurs milliers d’euros prise à l’intuition.
P.P.S. Pour suivre les barèmes, sans que je touche un centime à te les indiquer : les baromètres mensuels des courtiers, Pretto, Meilleurtaux et CAFPI, qui publient les taux moyens par durée avec la date et le profil ; et, pour la mécanique qui relie l’OAT au coût du crédit, l’édition #179 de cette newsletter. Rappelle-toi que ces taux de courtiers sont des repères datés, pas des taux universels, et surtout pas une prévision.
P.P.P.S. Un mot de contexte, bref. Tant que l’OAT à dix ans reste au-dessus de 4 %, la pression sur les barèmes immobiliers restera orientée à la hausse, et le seuil des 4 % sur le crédit est cité comme un risque pour la fin d’année. [À VÉRIFIER avant envoi : actualiser d’un mot le niveau de l’OAT à dix ans et les derniers barèmes courtiers publiés la semaine de l’envoi.] Rien n’oblige à décider dans la précipitation, mais tout invite à décider avec une calculette plutôt qu’avec une espérance.
Tu veux aller plus loin sur ce sujet ? Je suis joignable directement sur WhatsApp au 06 13 01 82 11. Tu peux aussi me retrouver tous les jours sur LinkedIn où je publie des analyses sur la finance personnelle, l’entrepreneuriat et l’IA appliquée à la gestion de patrimoine.
*Cash Conseils est une newsletter d’éducation financière. Les informations qui y sont publiées ne constituent en aucun cas un conseil personnalisé en investissement, en assurance, en crédit ou en gestion de patrimoine. Chaque situation est unique et mérite une analyse spécifique. Un crédit t’engage et doit être remboursé ; vérifie ta capacité de remboursement avant de t’engager. Pour toute décision structurante, je t’invite vivement à consulter un conseiller en investissements financiers (CIF) régulièrement immatriculé à l’ORIAS, ou un courtier en crédit.
📚 Sources mobilisées
Barèmes de taux, septembre 2026. Baromètres des courtiers Pretto (environ 3,43 % sur quinze ans, 3,54 % sur vingt ans, 3,61 % sur vingt-cinq ans, hausse moyenne d’environ 0,11 point sur un mois), Meilleurtaux (environ 3,28 %, 3,40 %, 3,50 %) et CAFPI (niveaux voisins). Hausse générale des taux à la rentrée 2026, risque évoqué d’un seuil de 4 % sur le crédit d’ici la fin de l’année.
Lien avec le marché obligataire. OAT française à dix ans au-dessus de 4,10 % en août 2026, plus haut depuis 2008, renchérissant le coût de refinancement des banques et pesant sur les barèmes immobiliers (voir édition #179 pour le détail).
Prix de l’immobilier. Projections 2026 convergentes vers une stabilisation puis une hausse modérée des prix, de l’ordre de 0,4 à 0,7 % au niveau national selon les sources prudentes, avec des progressions localisées plus fortes dans certaines métropoles ; recul de 6 à 9 % constaté depuis le pic avant stabilisation (notaires et portails spécialisés).
Note de transparence sur les chiffres. Les taux de courtiers cités sont des moyennes datées de septembre 2026, dépendant de la durée, du dossier, de l’apport, de la banque et de la région ; ce ne sont ni des taux garantis ni une prévision. Tous les exemples chiffrés, coût de 0,10 point, capacité d’emprunt, seuil de rentabilité de l’attente, sont des calculs exécutés par script, hors assurance et frais annexes sauf mention contraire, sur des hypothèses explicitement posées (bien de 250 000 euros, apport de 25 000 euros, loyer d’attente de 1 000 euros par mois, baisse de taux hypothétique de 0,20 point). Ils illustrent des mécanismes et des ordres de grandeur, ils ne constituent pas une projection personnalisée. Les hypothèses complètes et le script sont disponibles sur simple réponse à ce mail.
Très bien. C’est exactement ce qui manque souvent dans les sujets financiers : traduire un pourcentage abstrait en euros, puis en conséquences concrètes sur une décision. Dès qu’on comprend ce que le chiffre change réellement pour son propre dossier, il devient beaucoup moins intimidant.