
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 182 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 877 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
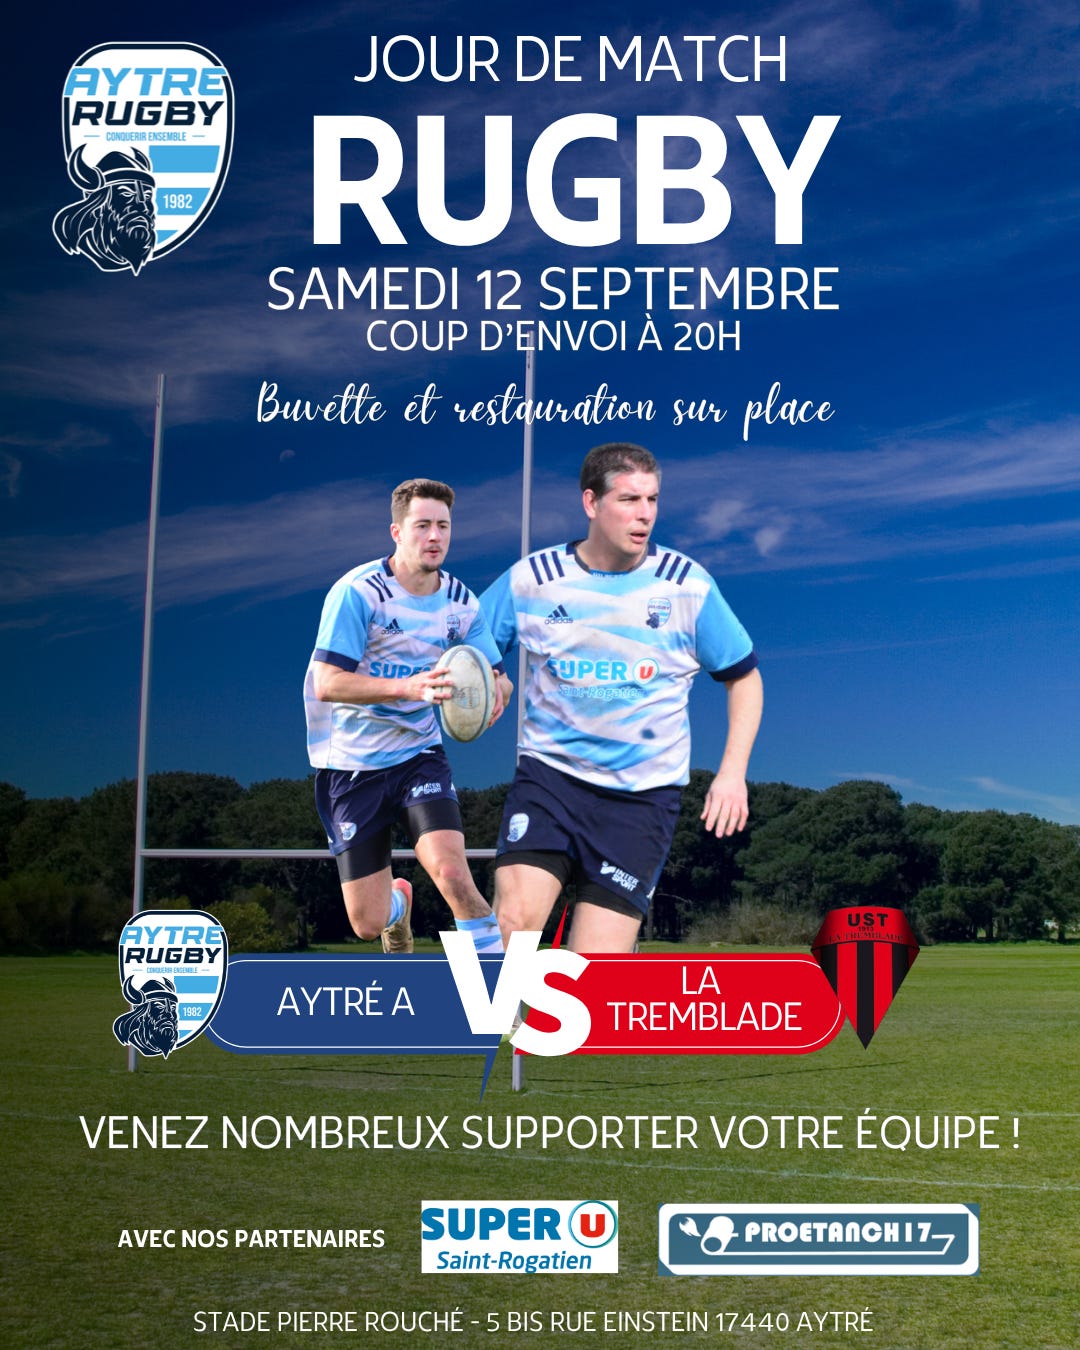
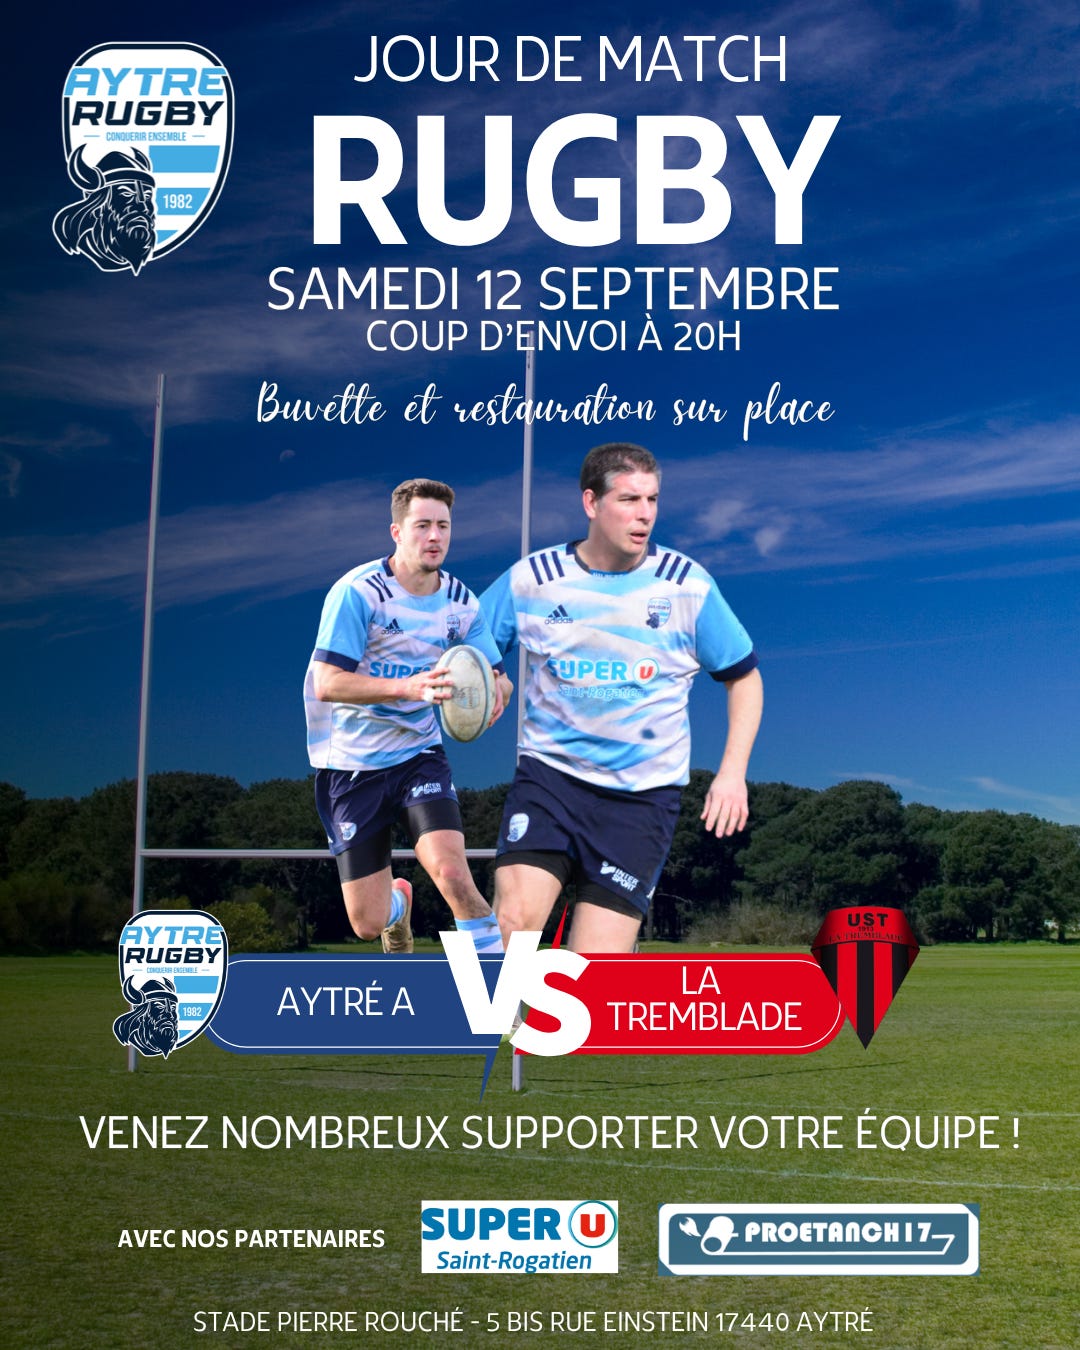
Hier soir premier match amical pour Aytré Rugby : lancement à 19h, oui petite erreur sur le coup d’envoi, mais match au top. Victoire en prime mais finit très tard.
Reprise des entrainements avec les M14 : et une petite surprise m’a attendu en début d’année, Ange a repris la saison bien sûr, mais il n’est pas seul, sa soeur Bérénice l’accompagne. Je peux vous qu’après 3 entrainements, vous parler à un papa très fier.
Emission de TV : dans 15 jours je suis invité à participer à une émission de TV sur les finances, chaine LCP, je vous en dis plus bientôt.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

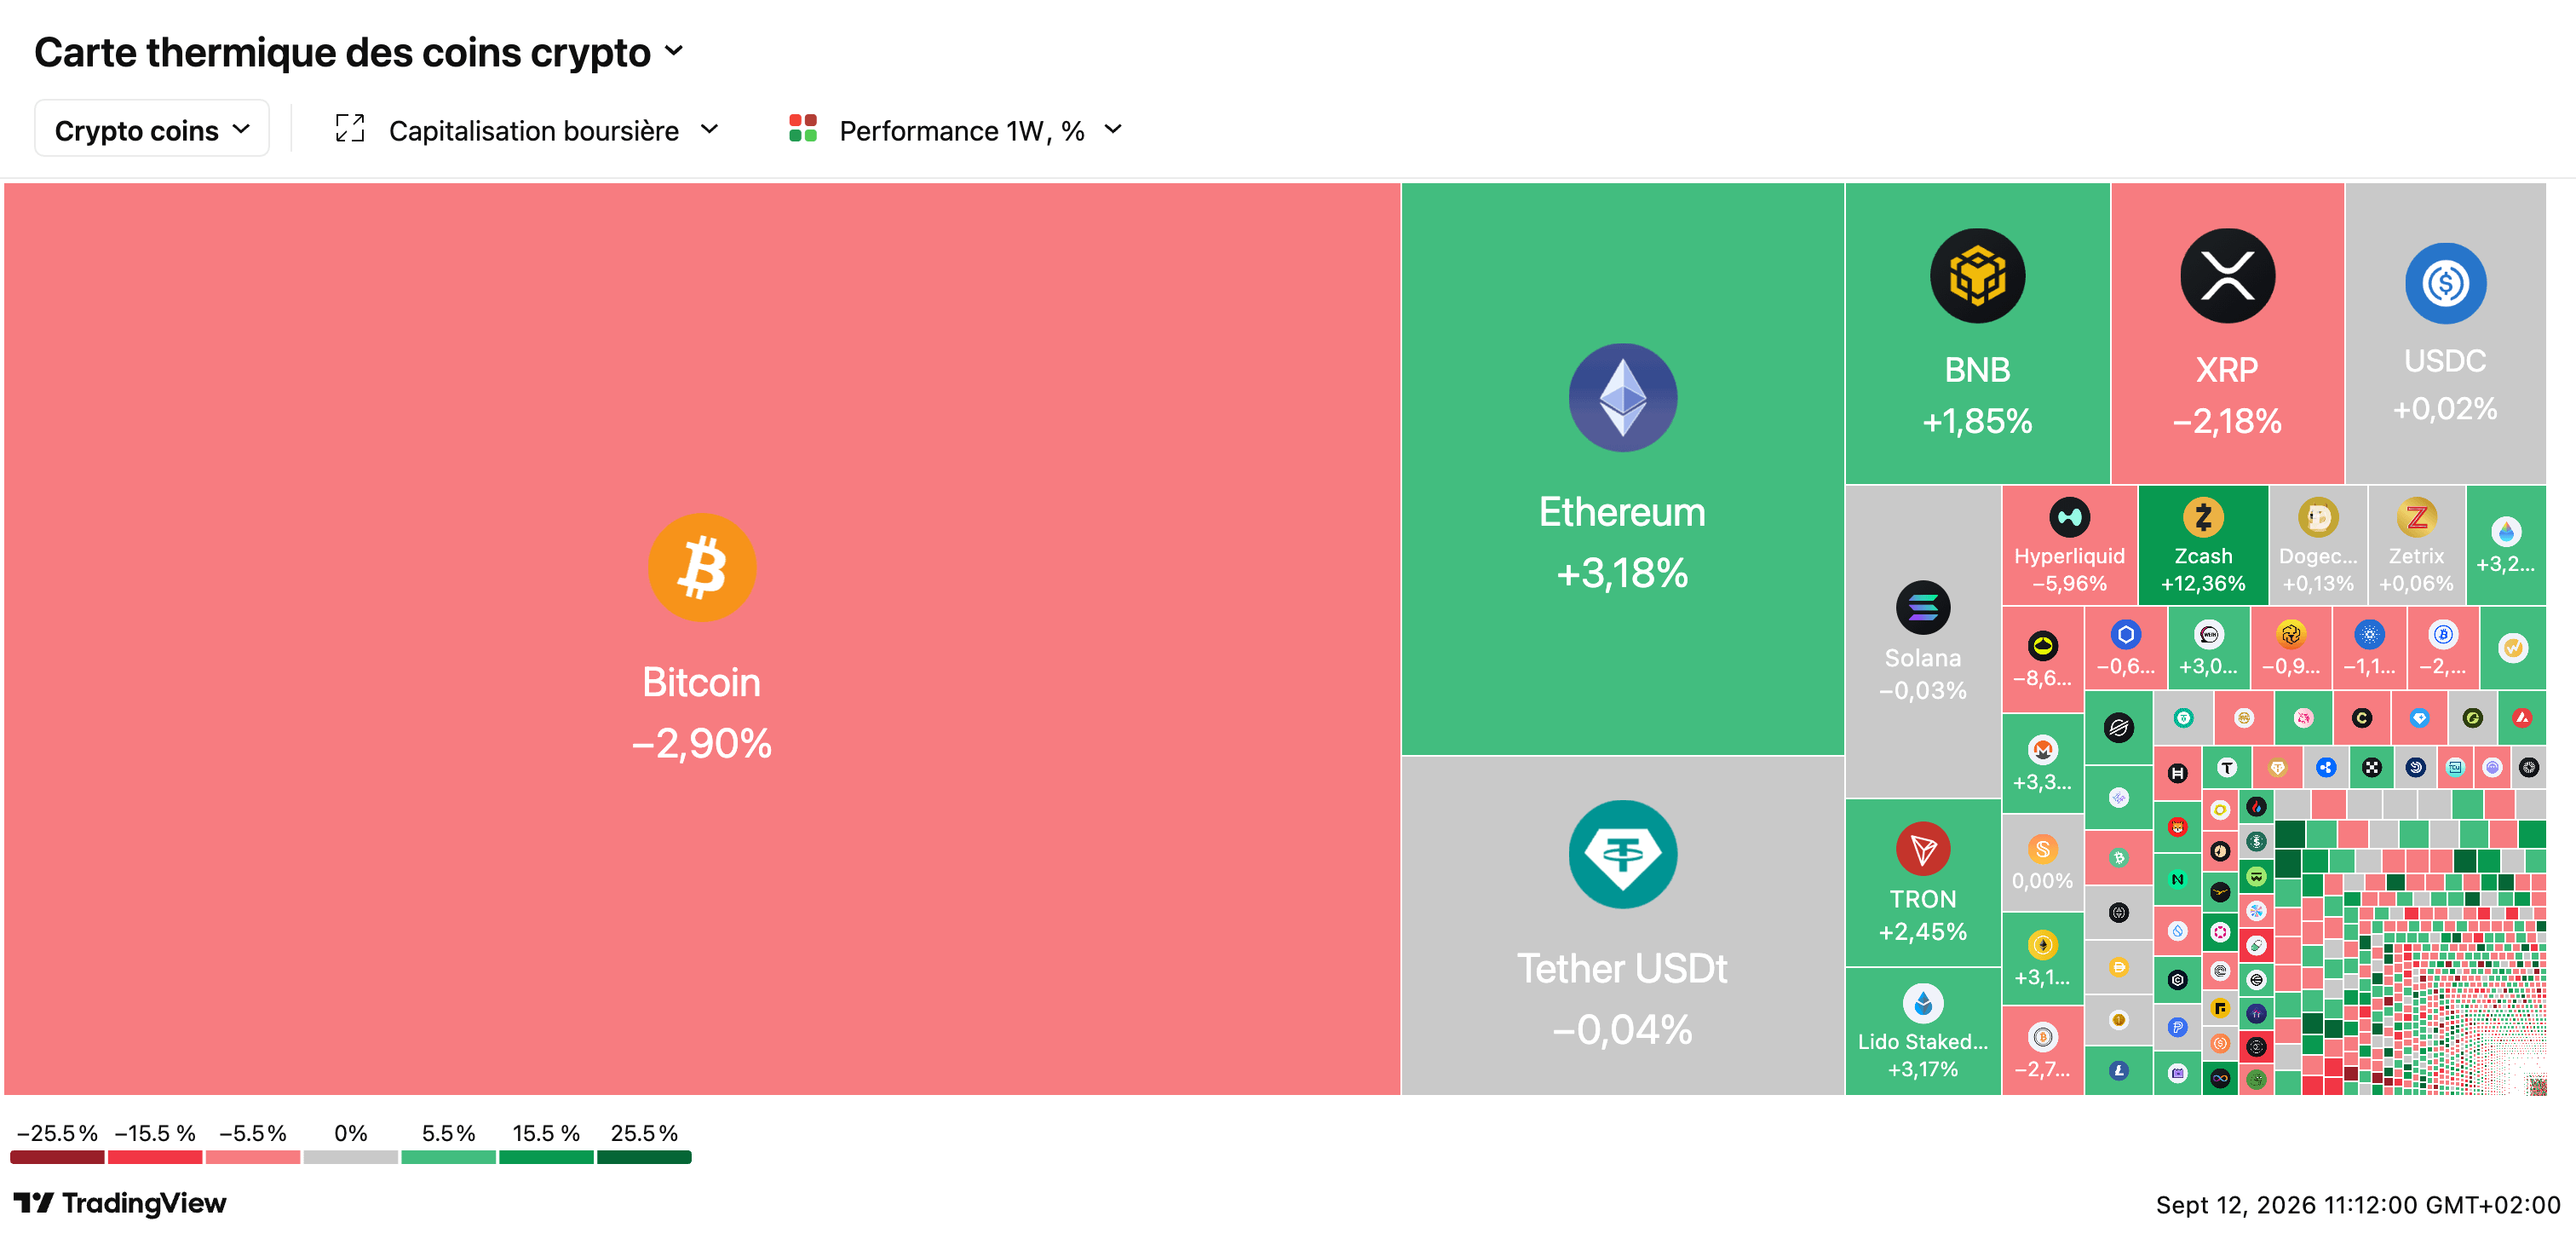
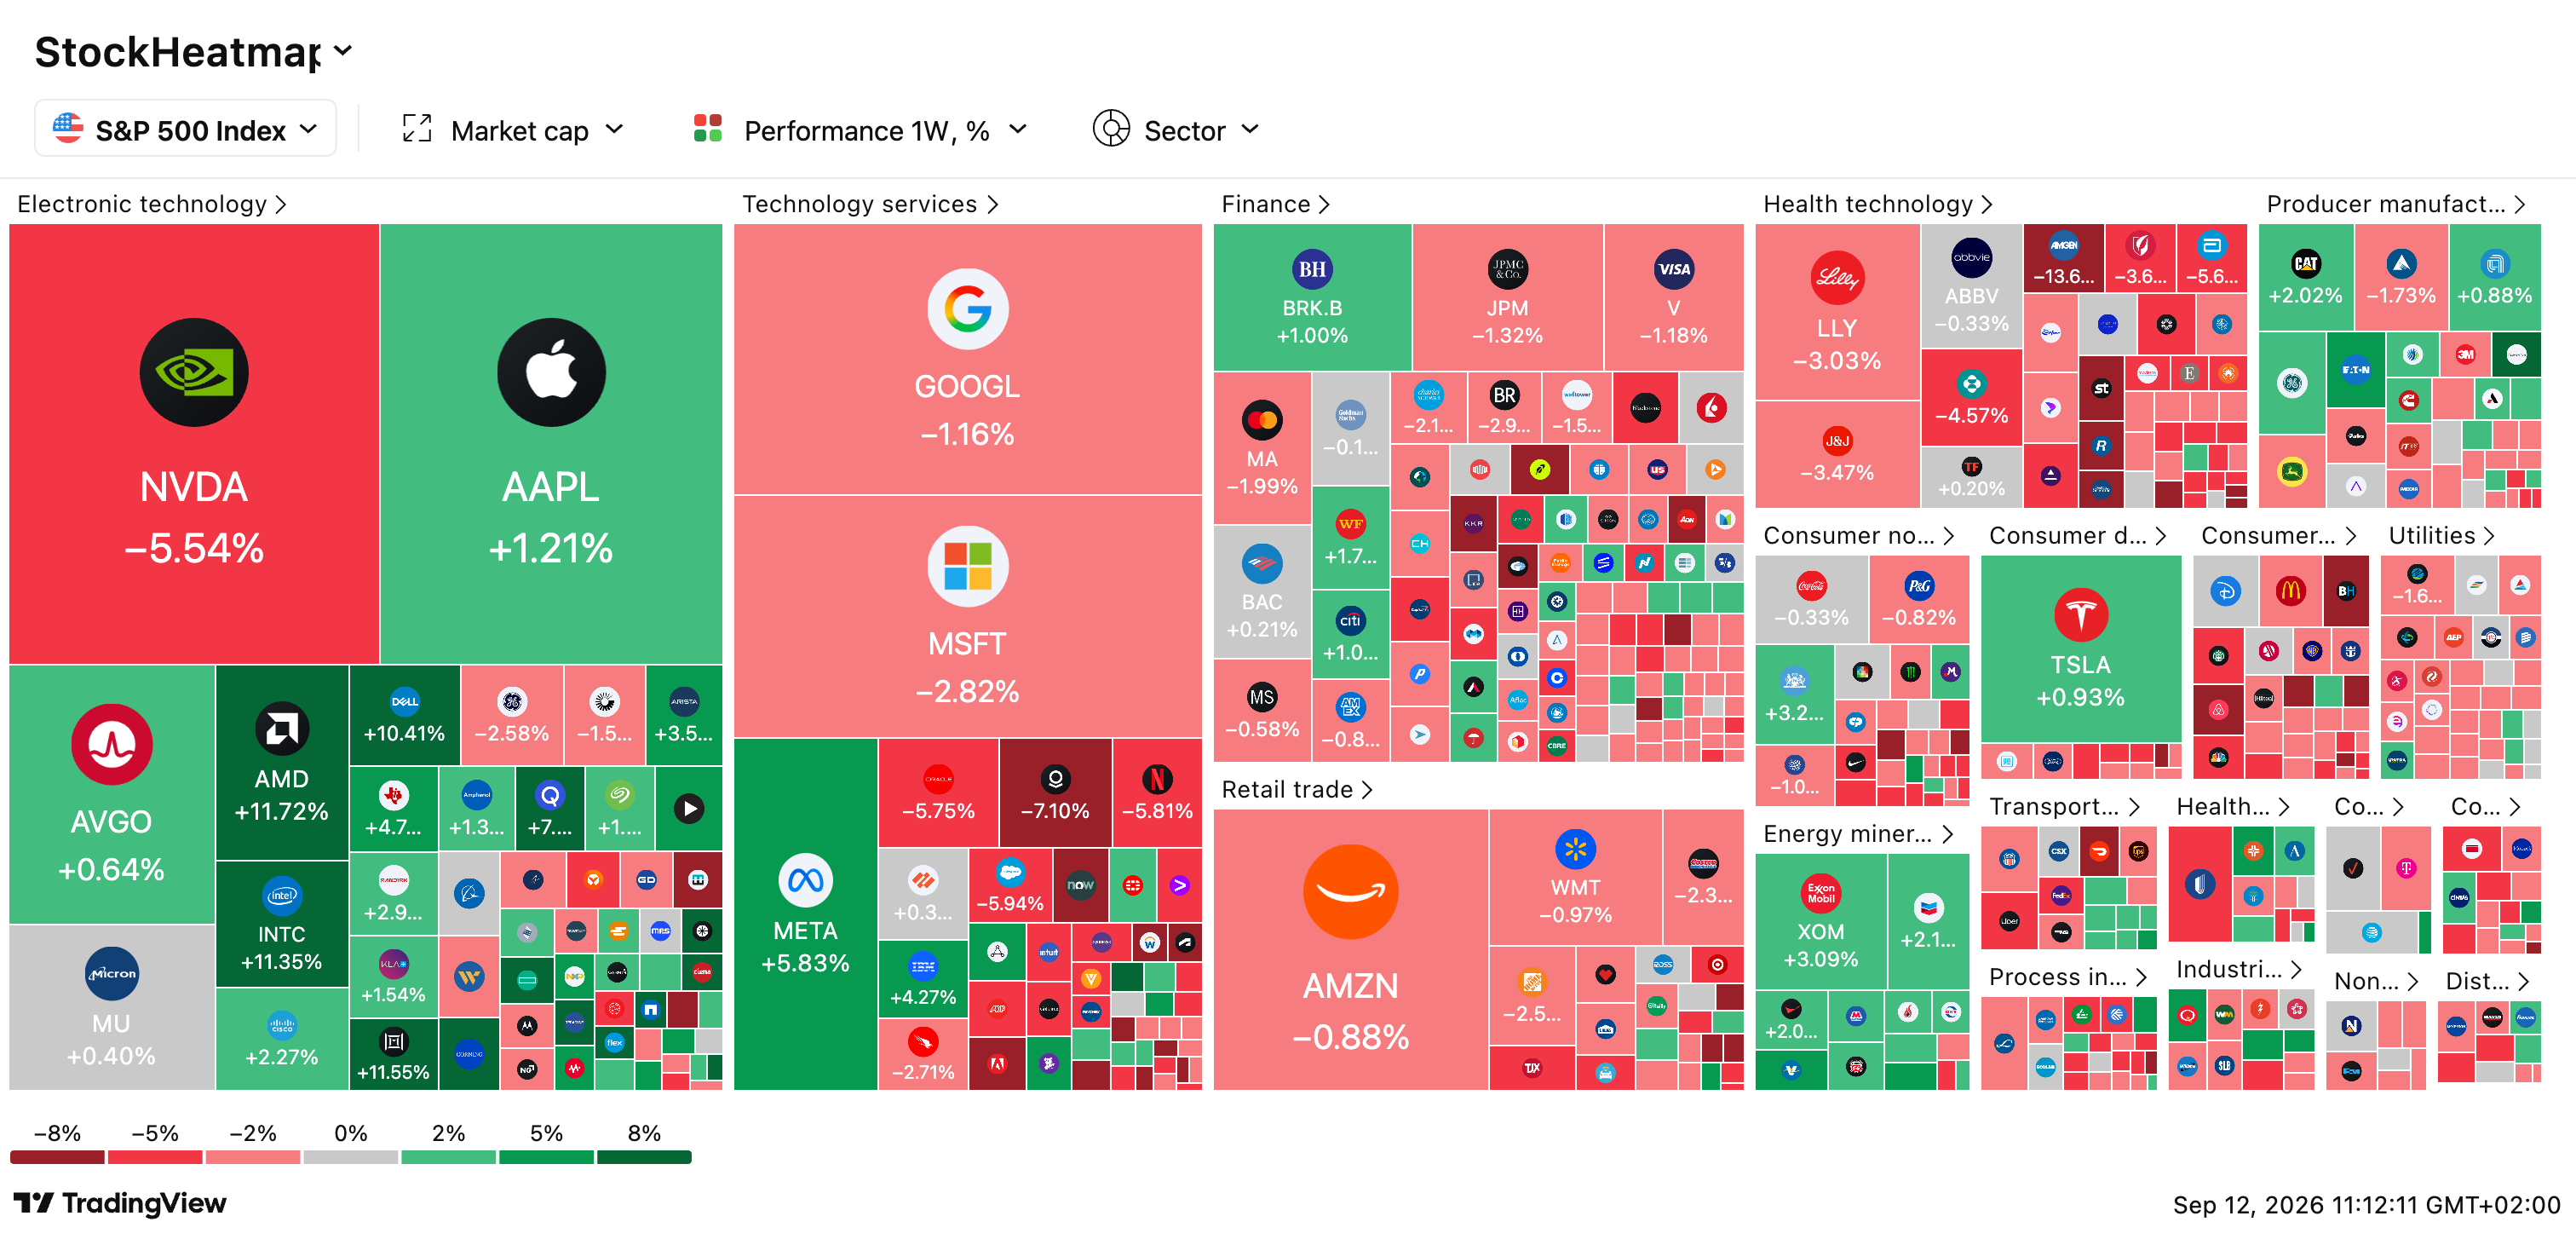

🥇 Hong Kong : l’or russe inonde le territoire, près de 100 tonnes en 7 mois : Les importations d’or russe à Hong Kong atteignent un record : près de 100 tonnes de janvier à juillet, soit 3x le niveau de 2025. Depuis les sanctions occidentales de 2022, Moscou réoriente ses exportations vers l’Asie. La majeure partie finit en Chine continentale. Depuis début 2022, Hong Kong a acheté pour 35 Mds $ d’or russe. Les perturbations logistiques à Dubaï (guerre au Moyen-Orient) renforcent encore le rôle de la ville.
📉 Sondage FT : taux d’approbation de Trump au plus bas historique (33 %) : Seulement 33 % des électeurs inscrits approuvent le bilan de Trump, le chiffre le plus bas depuis le lancement du sondage FT en mai. Chez les républicains : 72 % (également un plus bas). Le diesel a atteint un record à 5,85 $/gallon. 57 % des électeurs estiment que leur situation s’est dégradée (+4 pts). Les démocrates devancent les républicains de 7,5 pts avant les midterms de novembre.
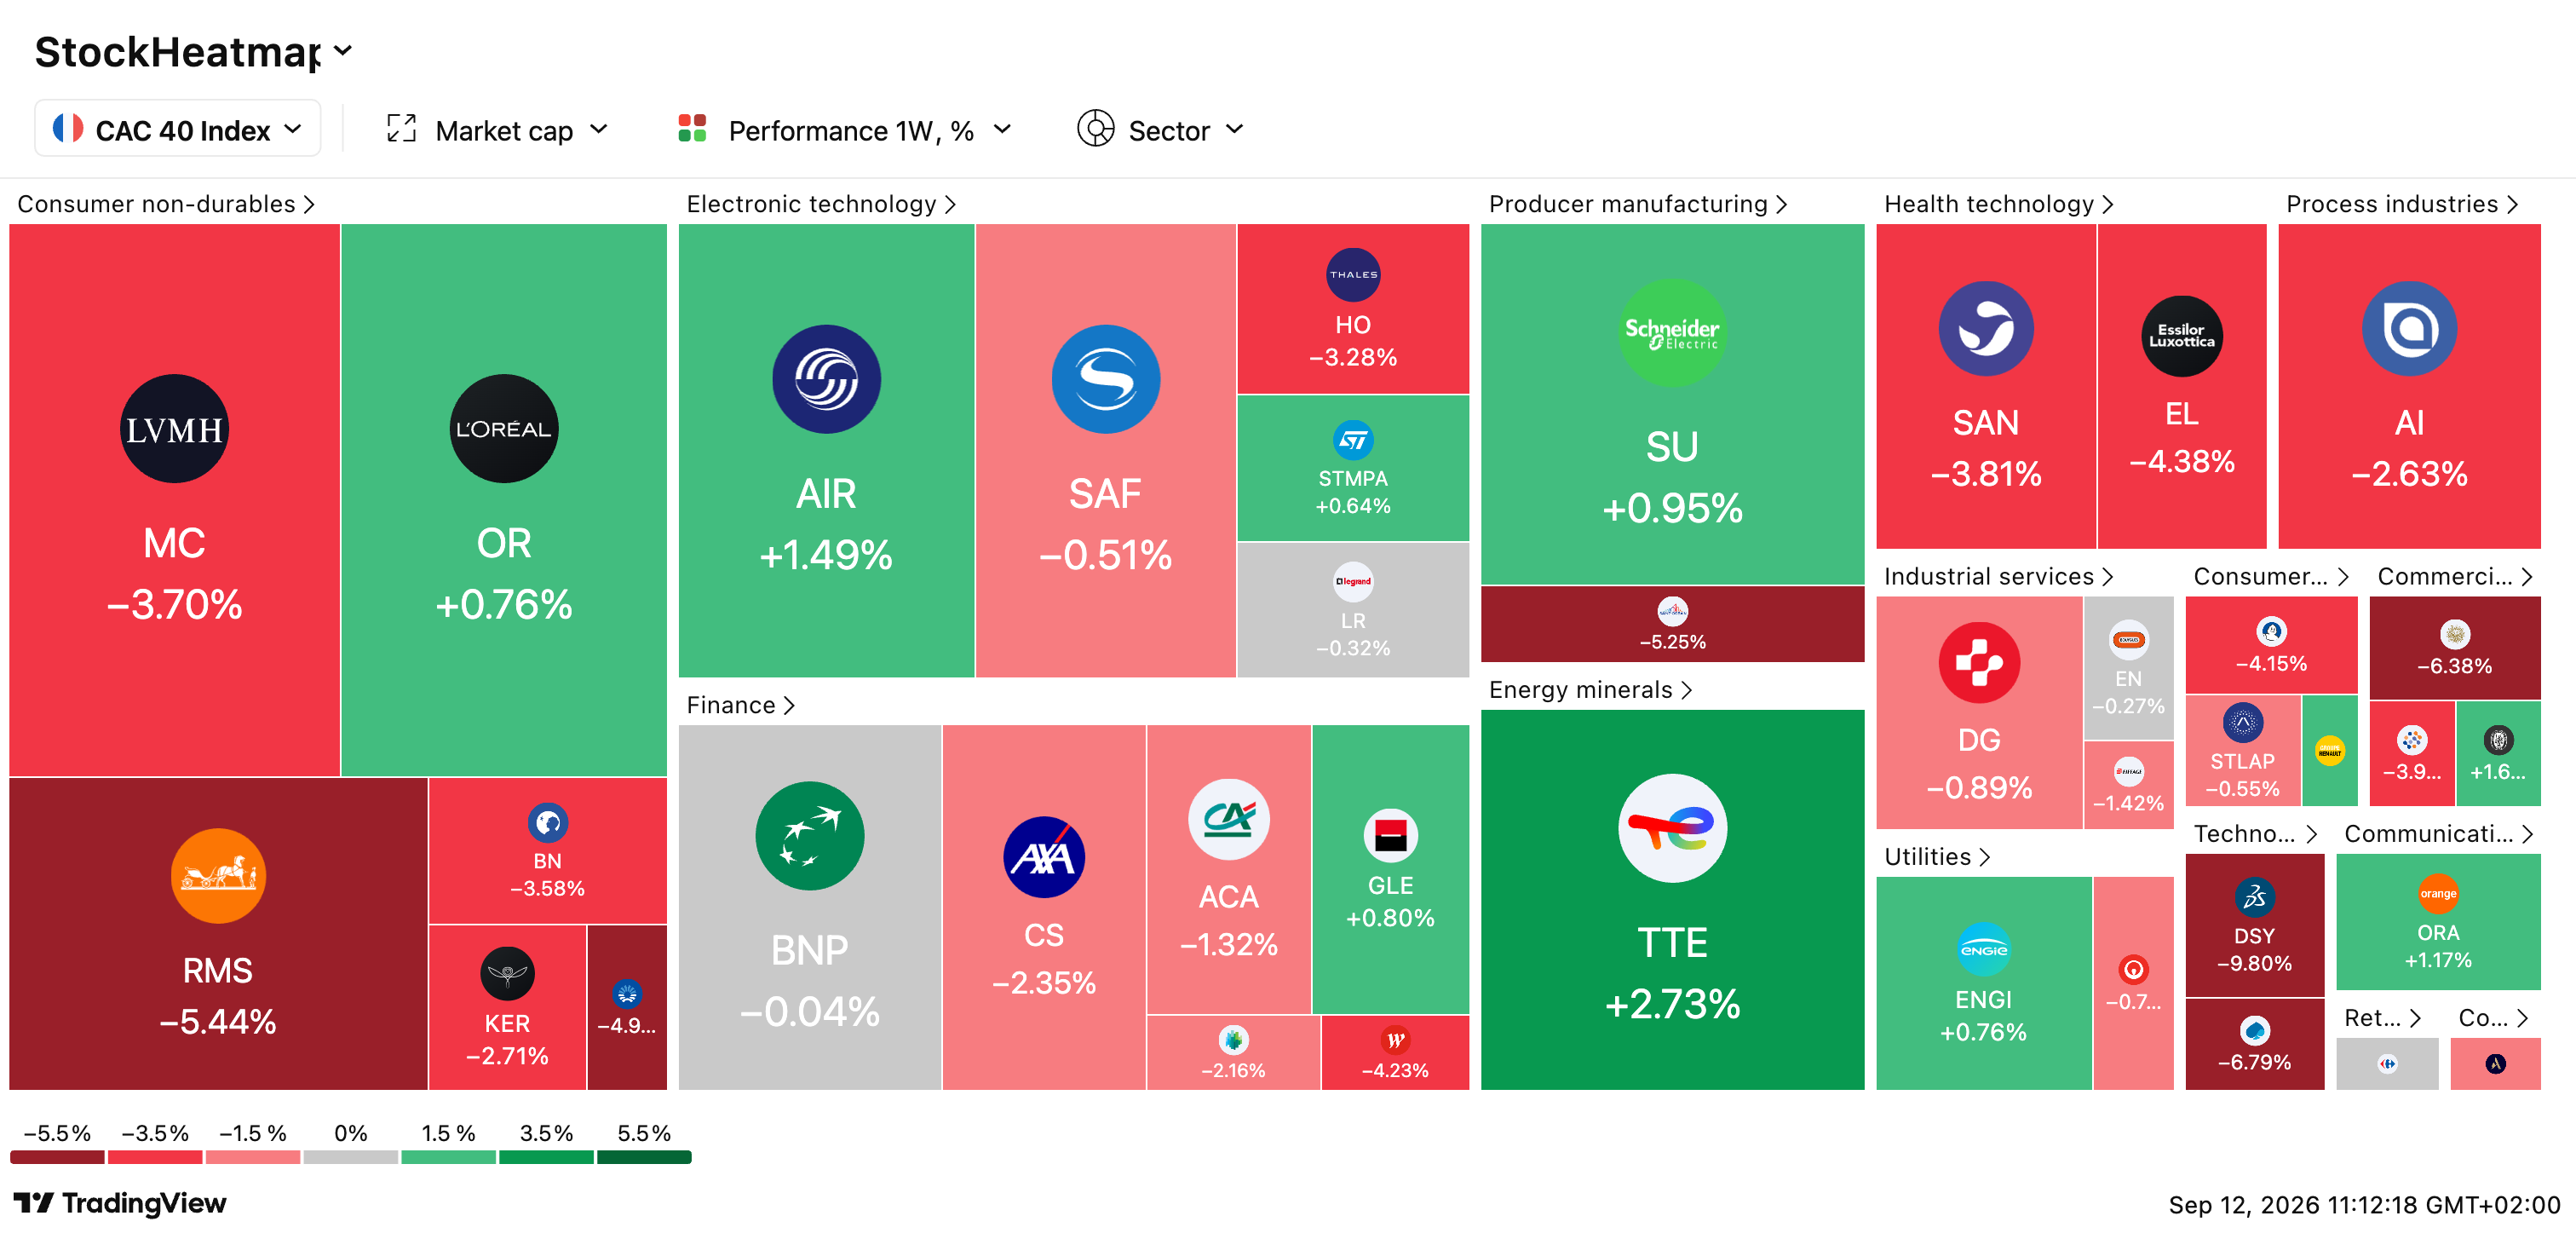
👜 LVMH : la capitalisation divisée par 2, retour à janvier 2020 : Le groupe a perdu plus de la moitié de sa valorisation depuis le pic de 2023 (500 Mds $), retombant à 213 Mds €, soit son niveau d’avant-Covid. Bain estime que 60 millions de consommateurs “ambitieux” (15 % de la clientèle) ont cessé d’acheter du luxe. La Chine reste faible. En revanche, Hermès, Richemont et la joaillerie résistent. “Le client préfère un bijou à 10 000 € plutôt qu’un sac à 7 000 €”, observe un dirigeant du secteur.
🇳🇴 Fonds souverain norvégien : proposition de réduire les Treasuries de 80 Mds $ : NBIM recommande au ministère des Finances de réduire la part des obligations d’État dans son portefeuille de 70 % à 50 %, soit une baisse d’environ 106 Mds $ d’exposition souveraine mondiale (dont ~80 Mds $ de Treasuries). Le fonds de 2 300 Mds $ se tournerait vers des titres plus rémunérateurs comme les MBS (titres adossés à des créances hypothécaires). Décision finale attendue au printemps 2027.
📊 CAC 40 : stable à 8 279 pts, l’emploi US accélère, le Brent reste à 95 $ : L’indice parisien termine quasi inchangé (-0,09 %). L’emploi américain s’est nettement accéléré en août, ravivant les craintes d’une hausse de taux de la Fed en septembre (”good news is bad news”). Le Brent reste au-dessus de 95 $, la situation Iran-USA semblant bloquée. Hausses : GTT +4 %, Soitec +3,9 %, Legrand +3 % (Deutsche Bank passe à l’achat), Alstom +2 % (contrat VIA Rail de 3 Mds €). Baisses : Vivendi -6,7 %, Ipsos -6,9 %, TotalEnergies -2,5 %.

91,5 milliards d’euros. C’est la valorisation cumulée revendiquée par les 32 licornes françaises, ces start-up estimées à plus d’un milliard, d’après le suivi du site zero-bullshit, qui agrège les données déposées au greffe et au Bulletin officiel des annonces civiles et commerciales. Un chiffre qui claque dans les communiqués et sur les plateaux.
Retiens-le, puis regarde ce qu’il y a derrière. Sur les 393 start-up françaises que ce même site suit, 257 ne publient pas leurs comptes, soit près d’un tiers qui restent une boîte noire. Et 53 sont déjà classées en difficulté : vingt mortes ou liquidées, seize en procédure collective, quinze ayant lancé un plan social. Voilà le vrai visage de l’écosystème qu’on te vend en récits de conquête : des valorisations spectaculaires affichées d’un côté, une opacité massive et une casse silencieuse de l’autre.
Voici la thèse que je veux te faire comprendre, et elle tient en une phrase. Une valorisation de start-up n’est pas une valeur, c’est un prix négocié entre quelques initiés à un instant précis, sur une petite fraction du capital, et rien ne garantit qu’il tienne, ni même que tu puisses un jour vendre à ce prix. Quand un épargnant met son argent dans le non-coté, en crowdfunding ou en private equity, il achète cette promesse de valeur avec des risques qu’on ne lui montre presque jamais : l’illiquidité, la gouvernance déléguée, les frais, et la possibilité très réelle de tout perdre. Le redressement judiciaire de Tudigo, plateforme de financement participatif tombée cet été, en est le rappel brutal, et il tombe pile dans l’actualité.
Une précision de méthode avant de plonger. Tous les chiffres de cette édition sont sourcés et vérifiés en session : données zero-bullshit issues du greffe, baromètre Forvis Mazars et France FinTech, communication publique de Tudigo, et une lettre publique de son cofondateur. Les calculs sont exécutés par script, hypothèses posées en fin de mail. Et je le dis d’emblée : sur le conflit de gouvernance qui a précédé la chute de Tudigo, je ne prends pas parti, la justice tranchera. Je m’en tiens aux faits publics et à ce qu’ils apprennent à l’épargnant.
⚡ L’essentiel en cinq phrases
Une valorisation de start-up est le prix de la dernière petite tranche de capital vendue à des professionnels, extrapolé à toute l’entreprise, pas une valeur de marché que tu pourrais toucher en vendant. Ce prix monte, mais il s’effondre aussi : PayFit, valorisée 1,82 milliard en 2022, en valait 625 millions début 2026, et Ynsect est passée de licorne annoncée à la liquidation judiciaire en deux ans après avoir mobilisé 600 millions. Le non-coté est structurellement opaque, un tiers des start-up suivies ne publient même pas leurs comptes, et il obéit à une loi de puissance impitoyable où un seul gagnant doit compenser une majorité de pertes. Quand une plateforme comme Tudigo tombe, tes parts existent toujours, mais le coût de leur gestion peut dévorer une part énorme des petits véhicules, jusqu’à plus de 40 %, et c’est celui qui a le moins investi qui paie proportionnellement le plus. La bonne question n’est jamais « quelle est la valorisation ? », mais « où sont les vrais chiffres, qui décide à ma place, et combien je peux perdre ? ».
🦄 Une valorisation, ce n’est pas une valeur
Commençons par défaire le mot le plus trompeur du secteur. Quand tu lis qu’une start-up « vaut deux milliards » après une levée, ce chiffre n’a presque rien à voir avec ce que le mot valeur signifie pour ton livret ou ton action cotée. Une valorisation post-money, c’est le prix auquel un investisseur professionnel a accepté d’acheter une petite tranche de capital, disons 5 ou 10 %, multiplié mécaniquement par cent pour donner une valeur théorique de l’ensemble. C’est une extrapolation, pas une transaction sur la totalité. Personne ne pourrait vendre l’entreprise entière à ce prix du jour au lendemain, et surtout, ce prix a été fixé dans un moment d’euphorie ou de tension, pas par un marché profond d’acheteurs et de vendeurs.
Pire, ce prix te concerne d’autant moins que tu es petit porteur. Les investisseurs professionnels obtiennent presque toujours des actions de préférence assorties de clauses de liquidation préférentielle : en cas de revente, ils récupèrent leur mise, parfois un multiple de leur mise, avant que le moindre euro ne revienne aux actionnaires ordinaires. Or en equity crowdfunding, tu es le plus souvent actionnaire ordinaire. Une entreprise « valorisée un milliard » peut donc être revendue 400 millions et ne rien laisser aux petits porteurs, parce que les préférences absorbent tout. La valorisation affichée n’est pas seulement théorique, elle peut être trompeuse sur ta part réelle.

Prends le cas de PayFit, et je le prends précisément parce que c’est une réussite, pas un scandale : l’entreprise est devenue rentable en juillet 2026, elle a livré. Les chiffres viennent de zero-bullshit, qui les tire des comptes déposés. En janvier 2022, PayFit lève 254 millions et affiche une valorisation de 1,82 milliard d’euros, alors que son chiffre d’affaires de l’exercice tournait autour de 57 millions : la valorisation représentait donc environ trente-deux fois les revenus. La même année, l’entreprise perdait 61 millions, puis 100 millions en 2023, puis 60 millions en 2024, plus de 220 millions de pertes cumulées en trois ans, financées par les levées. Elle a réduit ses effectifs deux fois, de 20 % en 2023 puis de 14 % en 2024. Et sa valorisation, elle, est retombée à 1,45 milliard en 2023 puis à 625 millions début 2026, une chute des deux tiers en quatre ans. Encore une fois, PayFit s’en sort et c’est tant mieux. Mais un épargnant qui aurait acheté au prix de 2022 aurait vu sa valeur théorique fondre des deux tiers, sur une entreprise qui, elle, a plutôt bien tourné. Voilà ce que le mot valorisation cache.
C’est là que zero-bullshit devient un outil précieux, et je le cite sans toucher un centime à le faire. Sa logique est simple et salubre : ne retenir comme certifié que ce qui est déposé légalement au greffe et au Bulletin officiel, et signaler le reste comme déclaré, non vérifié. Autrement dit, il oppose aux communiqués les comptes réels. C’est exactement le réflexe que je veux t’installer : avant de regarder ce qu’une start-up raconte, regarde ce qu’elle dépose.
🧩 Trois portes d’entrée, trois risques différents
Avant d’aller plus loin, mets de l’ordre dans les mots, parce qu’on range à tort sous la même étiquette trois choses qui n’ont pas le même profil. La première porte, c’est le crowdequity, le financement participatif en actions : tu deviens actionnaire de l’entreprise, tu es exposé à la totalité de son destin, sans rendement promis, et tu ne gagnes que si elle grandit et si une sortie survient un jour. C’est le plus risqué, et c’est le terrain des pertes totales comme des multiples spectaculaires. La deuxième porte, c’est le crowdlending, le financement participatif en prêt ou en obligations : tu ne deviens pas propriétaire, tu prêtes, contre un taux d’intérêt fixe et une échéance. Ton gain est plafonné au taux, mais ton risque est différent, c’est le défaut de l’emprunteur, ce retard ou cette perte dont on a parlé pour l’immobilier en #180. La troisième porte, c’est le fonds de private equity : tu confies ton argent à une équipe de gestion qui investira dans des dizaines d’entreprises non cotées pour toi, moyennant des frais, sur huit à dix ans.
Ces trois portes n’appellent pas la même analyse. En actions, tu regardes le potentiel et tu acceptes la loi de puissance. En prêt, tu regardes la solidité de l’emprunteur et le taux de défaut de la plateforme. En fonds, tu regardes l’équipe, les frais et l’historique. Les confondre, c’est appliquer la mauvaise grille au mauvais produit, et c’est la première erreur d’analyse du débutant. Tudigo, justement, proposait les deux premières, actions et obligations, et c’est pour cela que sa chute touche des profils d’investisseurs très différents.
🕳️ Le vrai problème : un tiers cachent leurs comptes
Encore faut-il qu’il y ait quelque chose à regarder. Et c’est le scandale discret de tout le secteur : sur les 393 start-up suivies, 257 ne publient pas leurs comptes annuels. La loi les y oblige pourtant, mais beaucoup demandent la confidentialité, autorisée pour les petites entreprises, ou paient une amende symbolique plutôt que de montrer leurs pertes. Résultat, pour un tiers des pépites qu’on célèbre, tu n’as aucun moyen simple de savoir ce qu’elles gagnent, ce qu’elles perdent, ou à quelle vitesse elles brûlent leur trésorerie. On te demande d’investir, ou d’admirer, une boîte noire.
Cette opacité n’est pas un détail, c’est le cœur du problème pour qui veut analyser. Sur une action cotée, tu as des comptes trimestriels audités, un cours en continu, des analystes qui se contredisent. Sur une start-up non cotée, tu as un pitch, une valorisation, et parfois rien d’autre. La première question à te poser devant une opportunité de non-coté n’est donc pas « quel rendement ? », c’est « est-ce que je peux seulement voir les comptes ? ». Si la réponse est non, tu n’investis pas, tu paries à l’aveugle.
Quand on voit les chiffres, d’ailleurs, ils refroidissent. Ynsect, longtemps présentée comme un fleuron industriel de la French Tech, spécialiste des protéines d’insectes, a mobilisé de l’ordre de 600 millions d’euros, dont environ 148 millions d’argent public. Elle est passée de la sauvegarde en 2024 au redressement, puis à la liquidation judiciaire le 1er décembre 2025, laissant 43 salariés sur le carreau. De licorne annoncée à la liquidation en deux ans. Elle n’est pas seule : Luko, Sigfox, Frichti, Cityscoot, d’autres noms qu’on a portés aux nues, figurent aujourd’hui au cimetière du secteur. Et quinze start-up de plus ont taillé dans leurs effectifs rien qu’en 2026, d’AB Tasty à Contentsquare en passant par Sorare. Le storytelling est ascendant, la réalité est darwinienne.
Cette réalité a un nom mathématique, la loi de puissance, et elle explique pourquoi le non-coté est si dangereux pour qui le sous-estime. J’ai fait tourner un portefeuille stylisé, purement pédagogique, pour te le montrer. Imagine dix lignes de 1 000 euros dans dix jeunes start-up, soit 10 000 euros. Scénario typique de ce secteur : cinq pertes totales, trois qui te rendent à peine ta mise, une qui triple, et une seule qui fait fois dix. Résultat, tu récupères 16 000 euros, un multiple de 1,6, correct. Mais retire la seule ligne à fois dix, celle que tu n’avais aucun moyen d’identifier à l’avance, et tu ne récupères plus que 6 000 euros : le portefeuille perd 40 %. Toute la performance tient à un gagnant sur dix. Rate-le, et la diversification ne te sauve pas. C’est l’inverse exact d’un portefeuille d’actions cotées, où la moyenne te protège. Dans le non-coté, la moyenne ne veut rien dire, seule compte la queue de distribution.
🔬 Apprendre à lire les vrais chiffres
Pour les start-up qui, elles, publient, encore faut-il savoir quoi regarder, parce que le récit et les comptes ne disent pas la même chose. Quatre chiffres valent tous les pitchs. Le premier, le chiffre d’affaires réellement déposé, à ne pas confondre avec l’ARR qu’on brandit dans les communiqués. L’ARR, le revenu récurrent annualisé, est une projection obtenue en multipliant par douze le dernier mois : c’est un chiffre de vitrine, pas une réalité comptable. Le chiffre d’affaires du bilan, lui, est vérifié. Le deuxième, le résultat net et donc le rythme de pertes : une entreprise qui perd 100 millions par an n’a pas le même destin selon qu’elle en a 300 en caisse ou 80. Le troisième, justement, la trésorerie et ce que les Anglo-saxons appellent le runway, le nombre de mois qu’il lui reste avant de devoir lever à nouveau, en position de force ou de faiblesse. Le quatrième, l’écart entre la levée annoncée et l’argent réellement encaissé au capital : un « 254 millions levés » mélange souvent des actions, de la dette non dilutive et des tranches futures conditionnelles. Le montant qui compte est celui qui est réellement entré, et il est parfois très inférieur au titre.
Où trouver tout cela ? Aux mêmes endroits, gratuits ou presque : les comptes déposés au greffe, accessibles via des sites comme Pappers ou Infogreffe, le Bulletin officiel des annonces civiles et commerciales pour les événements juridiques, et zero-bullshit pour la synthèse. Le réflexe à installer est le plus simple du monde : avant de croire une histoire, tu vas voir les comptes. Et si l’entreprise a demandé la confidentialité de ses comptes, comme un tiers du peloton, ce silence est déjà une information. On n’analyse pas ce qu’on refuse de te montrer, on parie dessus.
🪤 Tudigo : ce qu’un naufrage de plateforme coûte vraiment
Passons du concept au cas concret, celui qui fait l’actualité et qui touche directement des dizaines de milliers d’épargnants français. Tudigo, plateforme de financement participatif fondée à Bordeaux en 2015 sous le nom de Bulb in Town, a été placée en redressement judiciaire le 5 août 2026 par le tribunal de commerce de Bordeaux, après un état de cessation des paiements constaté fin juillet. Le tribunal a nommé un administrateur judiciaire, la plateforme avait jusqu’au 14 septembre pour trouver un repreneur, et les offres devaient être examinées le 30 septembre. Au moment où tu lis ces lignes, l’issue se joue peut-être.
Première chose à savoir, et c’est une vraie bonne nouvelle, souvent noyée dans le bruit : Tudigo précise que les fonds des investisseurs sont logés sur des comptes ségrégués, soit dans les véhicules d’investissement propres à chaque projet, soit chez le prestataire de paiement Lemonway, et qu’ils ne transitent pas par les comptes de la société. Ils ne sont donc pas dans le périmètre du redressement. Tes parts dans les entreprises financées existent toujours, et elles continueront de valoir ce que vaudront ces entreprises. La faillite de la plateforme n’est pas la faillite de tes participations.
Ce qui change, c’est qui administre ces véhicules, et surtout à quel prix. Et c’est là que ça devient instructif. Dans une lettre publique diffusée le 1er septembre, Alexandre Laing, cofondateur qui a quitté Tudigo fin 2025 et n’y exerce plus aucune fonction, détaille le barème de gestion extinctive tel que communiqué par la plateforme à ses investisseurs, un barème qu’il dit avoir découvert comme simple client. Pour un véhicule en actions, il évoque un forfait de l’ordre de 8 400 euros par an, plus 1,8 % prélevés sur tous les flux qui reviennent à l’investisseur. Et c’est le forfait qui pose problème, parce qu’il est dû quelle que soit la taille du véhicule.
Fais le calcul, je l’ai fait par script. Sur cinq années, ce forfait représente 42 000 euros, un montant fixe. Rapporté à un véhicule d’un million d’euros, cela fait 4,2 % du capital. Rapporté à un véhicule de 300 000 euros, 14 %. Et rapporté à un petit véhicule de 100 000 euros, 42 % du capital englouti par les seuls frais forfaitaires, avant même les 1,8 % sur les flux. Autrement dit, plus ton véhicule est petit, plus la facture te coûte cher en proportion, et c’est mécaniquement celui qui a mis le moins qui paie le plus lourd. Ajoute que beaucoup de lignes n’iront jamais à leur terme et que ces frais courent quand même, année après année. Je ne dis pas que ce barème est illégitime, un service rendu se paie, et il faut bien que quelqu’un gère ces véhicules orphelins. Je dis qu’on ne t’a jamais présenté ce coût sous cette forme au moment où tu investissais, et que c’est exactement le genre de frais invisible qui décide du sort réel de ton épargne.
Le contexte de marché rend l’histoire plus cruelle encore. D’après les chiffres cités par le cofondateur, la collecte de Tudigo est passée de 60 millions d’euros en 2023 à 51 millions en 2024, puis à 29 millions en 2025, et environ 11 millions en rythme annuel sur 2026 : divisée par plus de deux en un an. Pendant ce temps, le marché français du crowdfunding, lui, ne s’est pas effondré : d’après le baromètre Forvis Mazars et France FinTech, il a reculé de 17,1 % en 2024 puis est reparti de 1,8 % en 2025, autour de 1,76 milliard d’euros collectés. Un marché qui se stabilise n’explique pas à lui seul une entreprise qui perd la moitié de sa collecte. Le reste appartient à l’histoire propre de Tudigo, et à la justice.
🗳️ Qui vote pour toi : la gouvernance déléguée
Il y a une leçon plus profonde dans cette affaire, et elle vaut pour tout le non-coté collectif, bien au-delà de Tudigo. Quand tu investis via une plateforme, tu ne détiens presque jamais les actions en direct. Tu détiens des parts d’un véhicule, souvent une société par actions simplifiée ou une holding, qui, elle, détient les actions de l’entreprise financée. Et ce véhicule vote aux assemblées non pas selon l’avis de chacun de ses centaines de porteurs, mais par la voix d’une seule personne, son représentant ou son président. Tu as délégué ton droit de vote sans toujours en avoir conscience.
Ce mécanisme est parfaitement légal et souvent nécessaire, on ne peut pas faire voter trois cents particuliers ligne par ligne. Mais il crée une vulnérabilité : le jour où celui qui vote pour toi a un intérêt propre dans la décision, ton intérêt et le sien peuvent cesser de coïncider. Le cofondateur de Tudigo raconte d’ailleurs, dans sa lettre, comment un véhicule rassemblant 700 actionnaires particuliers a pesé dans un conflit d’actionnaires par la voix de son seul président, ces 700 personnes n’ayant elles-mêmes pas voté. Je ne me prononce pas sur ce litige précis. Je retiens le principe, qui te concerne directement si tu détiens du non-coté collectif.
De cette expérience, il tire trois principes que je te livre parce qu’ils sont justes et transposables. Premier principe, privilégie un véhicule où celui qui décide a lui-même de l’argent en jeu, parce que celui qui ne risque rien a peu à défendre. Deuxième principe, méfie-toi des structures où un seul homme décide de tout, car là où un seul décide, il suffit d’en convaincre un seul. Troisième principe, regarde ce que les gens ont fait ailleurs avant de leur confier ta voix, parce que dans ce métier les antécédents parlent plus fort que les intentions. Ces trois questions, tu devrais te les poser avant chaque souscription en non-coté, pas après.
🇫🇷 Le cadre français et le piège de la carotte fiscale
Terminons par le côté pratique et français, parce que c’est souvent par là qu’on t’attire dans le non-coté : la réduction d’impôt. Le dispositif IR-PME, dit Madelin, permet de déduire de ton impôt sur le revenu une partie de ce que tu investis au capital d’une PME non cotée éligible. Attention à un point que beaucoup ignorent : le taux bonifié de 25 % n’a pas été reconduit pour 2026 dans le cas général, il ne subsiste que pour les entreprises solidaires. Le taux de droit commun en 2026 est donc de 18 %, pour un investissement à conserver au moins cinq ans, dans la limite de 50 000 euros de versements pour une personne seule et 100 000 pour un couple.
Et voici le piège, arithmétique et implacable. Cette réduction entre dans le plafonnement global des niches fiscales, limité à 10 000 euros par an. Investis 50 000 euros à 18 %, cela ferait 9 000 euros de réduction, encore dans le plafond, mais au-delà, la carotte est écrêtée. Surtout, une réduction d’impôt ne compense jamais une perte en capital. Si tu investis 10 000 euros, que tu obtiens 1 800 euros de réduction, et que la start-up fait faillite, tu n’as pas gagné 1 800 euros, tu as perdu 8 200 euros. La réduction abaisse ton prix d’entrée, elle ne transforme pas un mauvais investissement en bon. Ne laisse jamais l’avantage fiscal être la raison principale d’une souscription : c’est la plus vieille erreur du patrimoine français, et le non-coté en est truffé.
Ajoute à cela l’illiquidité, dont on a fait tout un dossier en #178. Une part de PME non cotée, une part de véhicule de crowdfunding, une part de fonds de private equity, tu ne les revends pas quand tu veux. Il n’existe pas ou peu de marché secondaire, l’horizon annoncé de cinq, huit ou dix ans est un minimum et non une garantie, et la seule vraie liquidité viendra d’une sortie, revente ou introduction en Bourse, qui n’est jamais assurée. Le PEA-PME offre une enveloppe fiscale intéressante pour loger une partie de ces titres, mais il ne crée aucune liquidité là où il n’y en a pas. En non-coté, considère par défaut que l’argent est immobilisé et potentiellement perdu, et dimensionne ta poche en conséquence.
🏦 Le private equity entre par défaut dans ton assurance-vie
Il y a une raison de plus de comprendre tout cela, et elle te concerne même si tu n’as jamais mis un euro en crowdfunding : le private equity arrive désormais dans ton assurance-vie et ton plan d’épargne retraite, parfois sans que tu l’aies choisi ligne par ligne. Depuis la loi Industrie Verte, en vigueur pour l’assurance-vie depuis le 24 octobre 2024 et qui se généralise d’ici fin 2026, la gestion pilotée par défaut de ces enveloppes doit intégrer une part minimale d’actifs non cotés. Cette part peut atteindre de l’ordre de 15 % sur les profils les plus dynamiques, avec des fourchettes courantes de 4 à 12 % selon le profil de risque. Autrement dit, des millions d’épargnants français détiennent maintenant du non-coté au sein de leur contrat, souvent sans le savoir, parce que leur gestion pilotée l’a fait pour eux.
Ce n’est ni une bonne ni une mauvaise nouvelle en soi, c’est une nouvelle qu’il faut regarder en face. Le private equity a de vrais atouts, financer l’économie réelle, capter une prime d’illiquidité, diversifier hors des marchés cotés. Mais il a aussi trois traits que le grand public découvre rarement avant d’y être exposé. D’abord la courbe en J : dans les premières années, un fonds affiche des performances négatives, parce qu’il prélève ses frais d’emblée et ne réalise ses plus-values qu’en fin de vie, huit à dix ans plus tard. Ensuite les frais, empilés en couches, ceux du fonds, ceux de l’enveloppe, parfois ceux d’un fonds de fonds, qui rabotent une part sérieuse de la performance. Enfin l’illiquidité, la même que celle de la #178 : les fonds sont fermés pour des années, et les fonds dits evergreen, ouverts en permanence, gardent la possibilité de fermer leurs fenêtres de rachat quand tout le monde veut sortir. Ajoute une dispersion des résultats gigantesque entre les meilleurs et les pires fonds, sans commune mesure avec l’écart entre deux fonds actions cotées. La démocratisation du private equity est une chance si elle est calibrée et comprise, un piège si elle est subie par défaut. Va vérifier ce que contient réellement ta gestion pilotée.
🎯 Une valorisation de start-up est un prix négocié entre initiés à un instant T, pas une valeur que tu pourrais toucher. Avant de croire le récit, regarde les comptes, et s’il n’y en a pas, passe ton chemin.
⚖️ La nuance honnête : le non-coté bien fait a sa place
Je ne veux pas te laisser croire qu’il faut fuir le non-coté, ce serait aussi paresseux que de s’y jeter les yeux fermés. Bien fait, il a une vraie place dans un patrimoine. Il finance l’économie réelle, celle des entreprises qu’on comprend, il rémunère la patience par une prime d’illiquidité qui existe vraiment, et il diversifie hors des marchés cotés. Les tout premiers investisseurs des belles réussites françaises, celles qui ont tenu, ont été largement payés de leur risque. Le non-coté n’est pas l’ennemi.
Le message n’est donc pas « jamais », il est « les yeux ouverts, petit, et patient ». De l’argent dont tu n’as pas besoin avant huit à dix ans. Une poche limitée, quelques pour cent du patrimoine, jamais un socle. Des comptes que tu as pu vérifier, des frais que tu connais, une gouvernance que tu as regardée. La différence entre un investissement et un pari ne tient pas à la classe d’actifs, elle tient à la quantité de réel que tu as regardée avant de signer. Tout ce que cette édition t’a montré n’a qu’un but : te faire regarder ce réel, au lieu du récit qu’on te vend par-dessus.
🗣️ Objections vues venir
« Une licorne, c’est quand même du solide, non ? » Pas nécessairement. Le titre de licorne dit seulement qu’un tour de table a fixé une valorisation supérieure au milliard, à un instant donné, souvent au sommet d’un cycle. Ynsect a été présentée comme un fleuron avant de finir en liquidation. PayFit, qui a réussi, a tout de même vu sa valorisation fondre des deux tiers. La valorisation est un thermomètre de la mode du moment, pas un gage de solidité. Le vrai solide, ça se lit dans les comptes, la trésorerie et la rentabilité, pas dans un statut.
« Le crowdfunding me diversifie, c’est toujours bon à prendre. » La diversification n’a de sens que si chaque brique est comprise et dimensionnée. Mettre 2 % de ton patrimoine dans un panier large de non-coté, avec de l’argent dont tu n’as pas besoin avant dix ans, peut se défendre. Y mettre une part significative en croyant diversifier, alors que tu ajoutes en réalité de l’illiquidité, de l’opacité et un risque de perte totale, c’est concentrer le risque en croyant le diluer. Le non-coté est un supplément, jamais un socle.
« Avec la réduction d’impôt, même si ça rate, je m’y retrouve. » Non, on vient de le chiffrer. Une réduction de 18 % sur une somme que tu perds à 100 % te laisse avec une perte de 82 %. L’avantage fiscal réduit le ticket d’entrée, il ne renverse jamais l’issue. Un investissement qui n’a de sens que par sa carotte fiscale est un investissement que tu n’aurais pas fait sans elle, ce qui devrait déjà te répondre.
« Tudigo et Ynsect, ce sont des cas isolés. » Ce sont des cas visibles, ce n’est pas pareil. Sur 393 start-up suivies, 53 sont déjà en difficulté et 257 ne publient même pas leurs comptes, donc on ne connaît pas l’état réel d’un tiers du peloton. Et côté prêt, ce n’est pas plus rose : le taux de défaut du crowdlending immobilier tournait autour de 21 % à l’été 2026, d’après les indicateurs de place, soit près d’un projet sur cinq en retard, en procédure ou en perte. Les naufrages qui font la une sont la partie émergée. La règle du secteur, c’est la loi de puissance : beaucoup d’échecs, quelques réussites éclatantes. Traiter les faillites comme des exceptions, c’est se raconter l’inverse de ce que disent les chiffres.

🎯 Conclusion et ton défi pour ce week-end
On te vendra toujours le non-coté par le haut, la valorisation, la levée record, le récit du prochain géant. Cette édition t’aura servi si elle t’a appris à le regarder par le bas : les comptes réels, les frais, la liquidité, et surtout qui décide à ta place. Une valorisation est un prix, pas une valeur. Un tiers de ces pépites cachent leurs chiffres. Et dans un monde où le prix de l’argent est remonté, comme on l’a vu ces trois dernières semaines, le capital patient et lucide vaut plus que le capital enthousiaste.
Voici ton défi, en quatre étapes, une heure ce week-end, et il est entièrement tourné vers l’analyse. Première étape, liste toutes tes lignes de non-coté : crowdfunding en actions ou en obligations, parts de PME, fonds de private equity, parts de société non cotée. Additionne-les et calcule leur poids réel dans ton patrimoine, tu seras peut-être surpris. Deuxième étape, pour chacune, va chercher les vrais chiffres : les comptes déposés au greffe via un site comme zero-bullshit ou Pappers, la dernière valorisation réelle, et surtout les frais du véhicule que tu détiens. Troisième étape, pour chaque véhicule collectif, réponds à trois questions : qui vote pour moi, cette personne a-t-elle de l’argent en jeu, et qu’a-t-elle fait ailleurs. Quatrième étape, réponds-moi. Dis-moi le poids de ton non-coté dans ton patrimoine, la ligne dont tu as été incapable de retrouver les comptes, et les frais les plus élevés que tu as découverts en creusant. Je lis chaque message, et vos réponses nourriront une édition de suivi.
Le fil rouge de ces dernières semaines se tient : liquidité en #178, dette de l’État en #179, taux immobiliers en #180, et aujourd’hui en #181 les chiffres réels du non-coté. À chaque fois la même discipline, regarder la réalité derrière l’affichage, pour te rendre plus autonome et plus lucide face à ton patrimoine.
À dimanche prochain pour la #182. Bon week-end à toi, et si tu détiens du non-coté, prends une heure pour aller voir ce qu’il vaut vraiment. Ce n’est pas une pensée anxiogène, c’est une reprise de contrôle : on ne gère bien que ce qu’on regarde en face.
Nicolas
P.S. Si cette édition t’a ouvert les yeux, transfère-la à un proche qui a investi en crowdfunding ou en private equity ces dernières années, souvent pour la réduction d’impôt, et qui n’a jamais vérifié ce que valent réellement ses lignes ni ce qu’il paie en frais. C’est le genre de service qui évite une mauvaise surprise à retardement.
P.P.S. Pour creuser, sans que je touche un centime à te l’indiquer : le site zero-bullshit, gratuit, qui oppose aux communiqués les comptes réels déposés au greffe, une salubrité publique ; le baromètre annuel du crowdfunding de Forvis Mazars et France FinTech, pour les chiffres de collecte et de marché ; les indicateurs de défaut publiés par Financement Participatif France ; et, pour comprendre de l’intérieur ce que devient l’épargne quand une plateforme tombe, la lettre publique d’Alexandre Laing sur Tudigo, à lire comme un témoignage, pas comme un jugement.
P.P.P.S. Un mot de calendrier, parce qu’il compte pour les concernés. Le sort de Tudigo se jouait fin septembre : recherche de repreneur jusqu’au 14, examen des offres autour du 30. Si tu es investisseur Tudigo, la seule source qui fait foi pour ta situation est l’administrateur judiciaire, pas une newsletter : lis les consultations écrites qui t’arrivent avant de signer quoi que ce soit.
Tu veux aller plus loin sur ce sujet ? Je suis joignable directement sur WhatsApp au 06 13 01 82 11. Tu peux aussi me retrouver tous les jours sur LinkedIn où je publie des analyses sur la finance personnelle, l’entrepreneuriat et l’IA appliquée à la gestion de patrimoine.
*Cash Conseils est une newsletter d’éducation financière. Les informations qui y sont publiées ne constituent en aucun cas un conseil personnalisé en investissement, en gestion de patrimoine ou en fiscalité. Chaque situation est unique et mérite une analyse spécifique. L’investissement en non-coté, en crowdfunding et en private equity comporte un risque de perte totale du capital et une forte illiquidité ; les performances et valorisations passées ne préjugent pas des performances futures. Pour toute décision structurante, je t’invite vivement à consulter un conseiller en investissements financiers (CIF) régulièrement immatriculé à l’ORIAS.
📚 Sources mobilisées
Chiffres des start-up et écosystème. Site zero-bullshit (frenchtech.zero-bullshit.fr), qui agrège les comptes déposés au greffe et au BODACC et distingue les données certifiées des données déclarées non vérifiées : 393 start-up suivies, 257 ne publiant pas leurs comptes, 53 en difficulté (20 mortes ou liquidées, 16 en procédure, 15 ayant licencié), 32 licornes pour environ 91,5 milliards d’euros de valorisation cumulée.
Cas PayFit. Données zero-bullshit issues des comptes déposés : chiffre d’affaires 2022 d’environ 56,7 millions, pertes nettes de 61,4 millions en 2022, 100,3 millions en 2023 et 59,6 millions en 2024, levées cumulées de 433 millions, valorisations de 1,82 milliard en janvier 2022, 1,45 milliard en 2023 et 625 millions en février 2026, deux plans sociaux (2023 et 2024), rentabilité annoncée en juillet 2026.
Cas Ynsect. Presse spécialisée et communiqués : de l’ordre de 600 millions d’euros mobilisés dont environ 148 millions de fonds publics, sauvegarde en 2024, redressement en 2025, liquidation judiciaire le 1er décembre 2025, 43 salariés concernés.
Tudigo. Communication publique de Tudigo et presse (Boursorama, Échos Judiciaires) : redressement judiciaire ouvert le 5 août 2026 par le tribunal de commerce de Bordeaux, cessation des paiements fin juillet, fonds des investisseurs logés sur comptes ségrégués (Lemonway, véhicules d’investissement) hors périmètre de la procédure, recherche de repreneur jusqu’au 14 septembre et examen des offres autour du 30 septembre. Barème de gestion extinctive et chiffres de collecte (60, 51, 29 millions puis environ 11 millions annualisés) tels que rapportés dans la lettre publique d’Alexandre Laing, cofondateur ayant quitté l’entreprise fin 2025.
Marché du crowdfunding. Baromètre Forvis Mazars et France FinTech : recul de 17,1 % en 2024, hausse de 1,8 % en 2025 à environ 1,76 milliard d’euros, plus de 10 milliards cumulés. Indicateurs de défaut : Financement Participatif France, et taux de défaut sectoriels du crowdfunding immobilier (de l’ordre de 21 % au 31 juillet 2026) cités à titre de repère.
Fiscalité. Dispositif IR-PME (Madelin) : taux de droit commun de 18 % en 2026, le taux bonifié de 25 % n’étant reconduit que pour les entreprises solidaires, conservation cinq ans, plafonds de versement de 50 000 et 100 000 euros, réduction incluse dans le plafonnement global des niches fiscales de 10 000 euros par an. Code général des impôts, sous réserve de vérification BOFiP à la date d’envoi.
Note de transparence sur les chiffres. Les données d’entreprises et de marché sont publiques et vérifiées en session. Les éléments relatifs à Tudigo issus de la lettre d’Alexandre Laing sont présentés comme le témoignage d’une partie, non comme des faits établis, le conflit de gouvernance relevant de procédures en cours sur lesquelles cette édition ne prend pas parti. Les exemples chiffrés du portefeuille en loi de puissance et du poids des frais forfaitaires sont des calculs exécutés par script sur des hypothèses explicitement posées, à valeur illustrative et non prédictive. Les hypothèses complètes sont disponibles sur simple réponse à ce mail.