
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 179 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 969 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Niveau Rugby, c’est calme, encore mon soucis de tendon, je fais du kiné donc pour le moment je suis éloigné des terrains. La reprise devrait se faire dans quelques jours.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

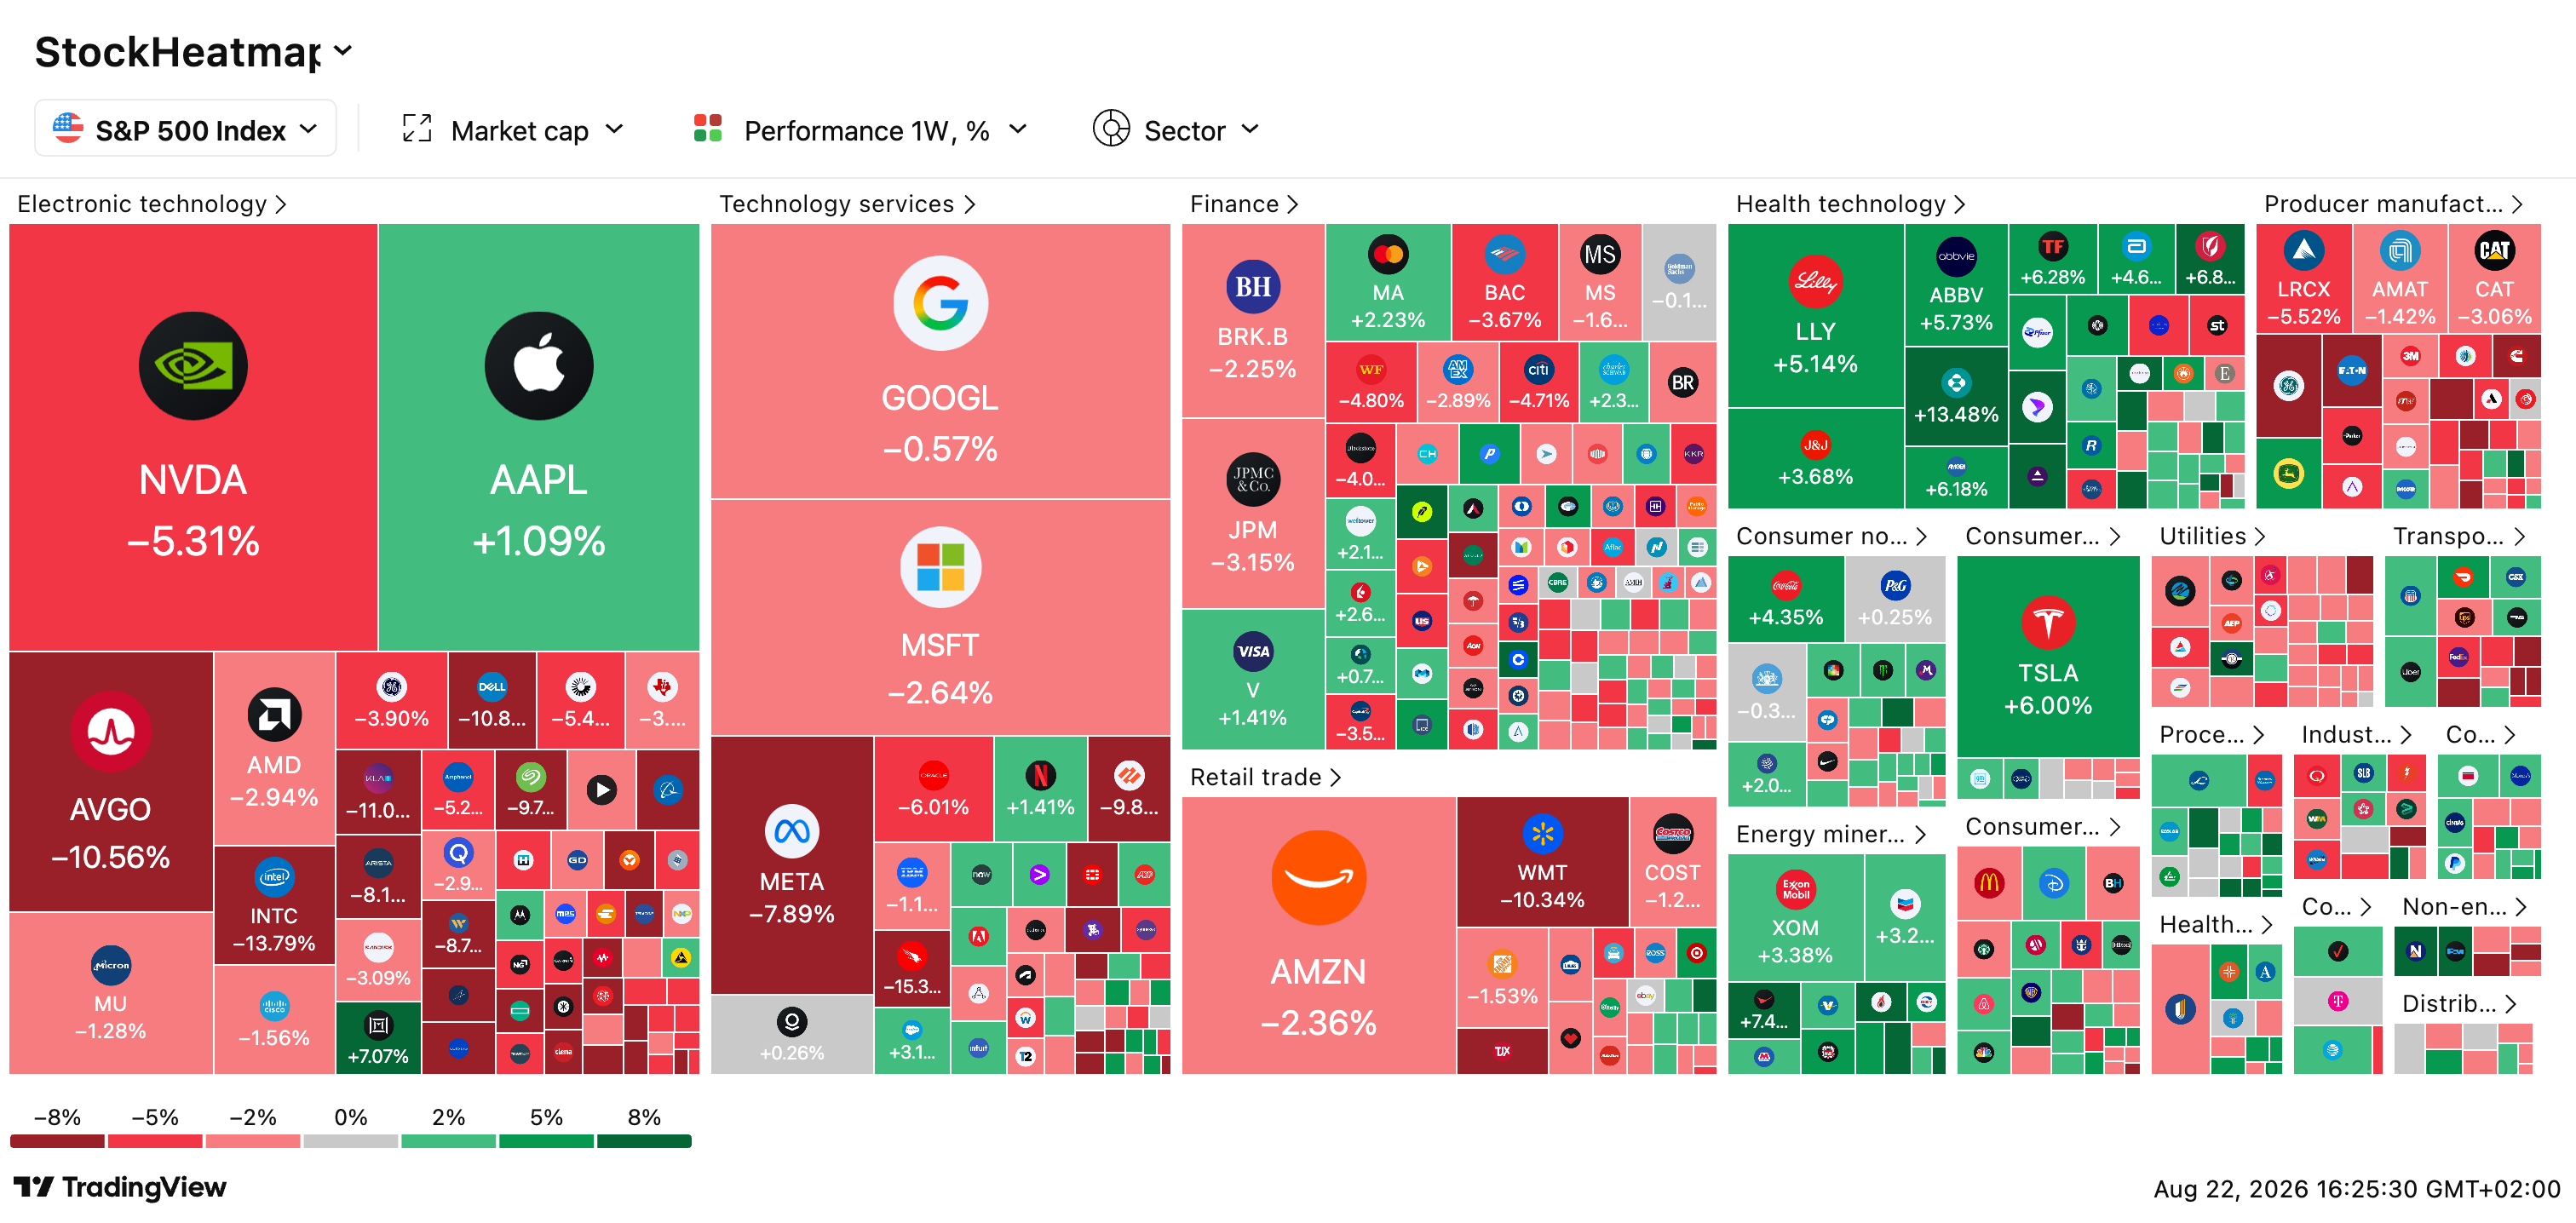

🇺🇸 Trump : dette record à 40 000 Mds $, diesel à 5,58 $ et taux hypothécaires à 6,7 % : Mardi, les rendements US à long terme ont atteint un plus haut de 19 ans. Bessent a promis de “doubler au moins” les rachats de dette longue, sans effet notable. L’essence a bondi de +40 % depuis le début de la guerre, le diesel dépasse désormais son niveau moyen sous Biden. La croissance du PIB (1,5 % annualisé au T2) est loin des 5-6 % promis par Lutnick. “Les diatribes du président ont un air de désespoir”, estime un professeur de Cornell.
🇨🇦 Canada : échec des négociations, riposte “dollar pour dollar” aux tarifs US : Mark Carney a suspendu les pourparlers vendredi soir après des “changements de dernière minute” jugés “injustes”. Les États-Unis vont imposer 50 % de droits sur 20 Mds $ de marchandises canadiennes; Ottawa répliquera à l’identique. Le représentant au commerce Jamieson Greer regrette une “occasion manquée”. 56 % des Canadiens souhaitent une ligne dure envers Washington, selon Léger. La Chambre de commerce canadienne dénonce une “saga commerciale autodestructrice”.
🇩🇪 Allemagne : plus grand marché du cannabis réglementé en Europe : Les importations légales ont été multipliées par 6 depuis la libéralisation partielle de 2024 (8 143 kg → 50 539 kg au T1 2026). Le marché pèse ~1 Md $. Mais la CDU/CSU veut durcir la loi, qualifiée de “véritable daube” par le ministre de l’Intérieur Dobrindt. Les hospitalisations liées au cannabis augmentent avec la virulence des souches. La criminalité liée à la drogue a chuté des deux tiers, mais la consommation de cocaïne et crack a presque doublé.
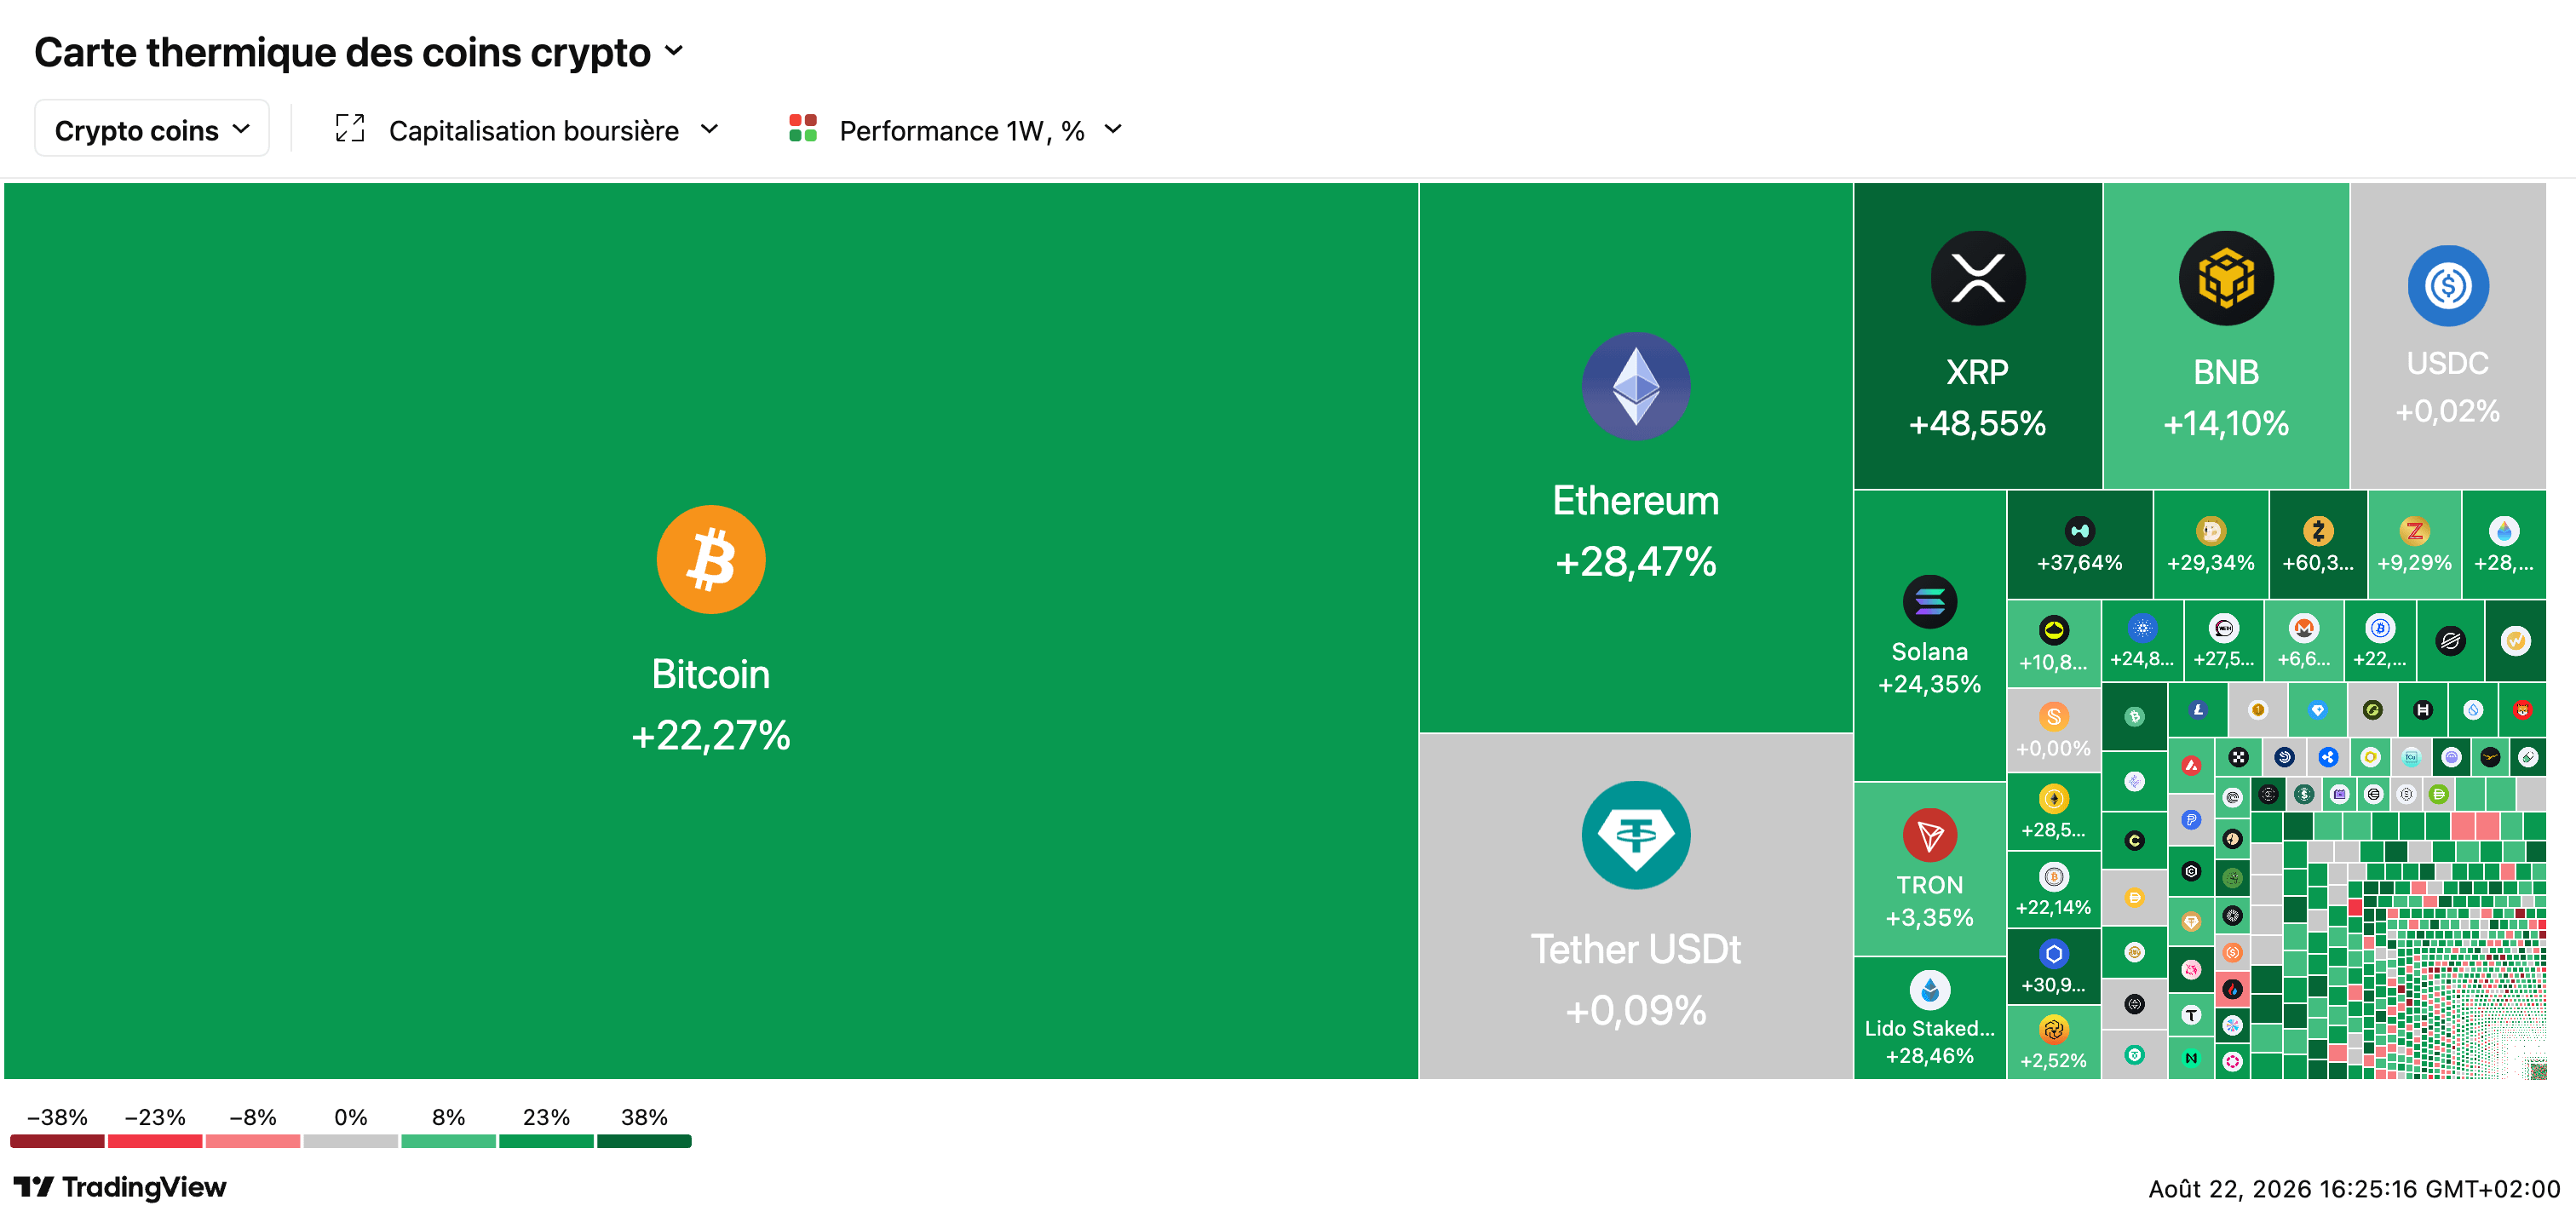
₿ Bitcoin : meilleure semaine en 3 ans (+23 %), l’or au plus haut mensuel du siècle : Le BTC bondit à ~77 400 $, l’or gagne +13 % en août à 4 612 $/once (plus forte hausse mensuelle depuis 1999). En cause : l’intervention surprise de Bessent (doublement des rachats de dette longue) a affaibli le dollar et relancé les “opérations de dépréciation”. Ether +26 %, Solana +22 %, XRP +37 %. Trump a rencontré les acteurs crypto et exhorte le Sénat à adopter le Clarity Act. “Il est difficile de ne pas être extrêmement optimiste”, déclare Bitwise.
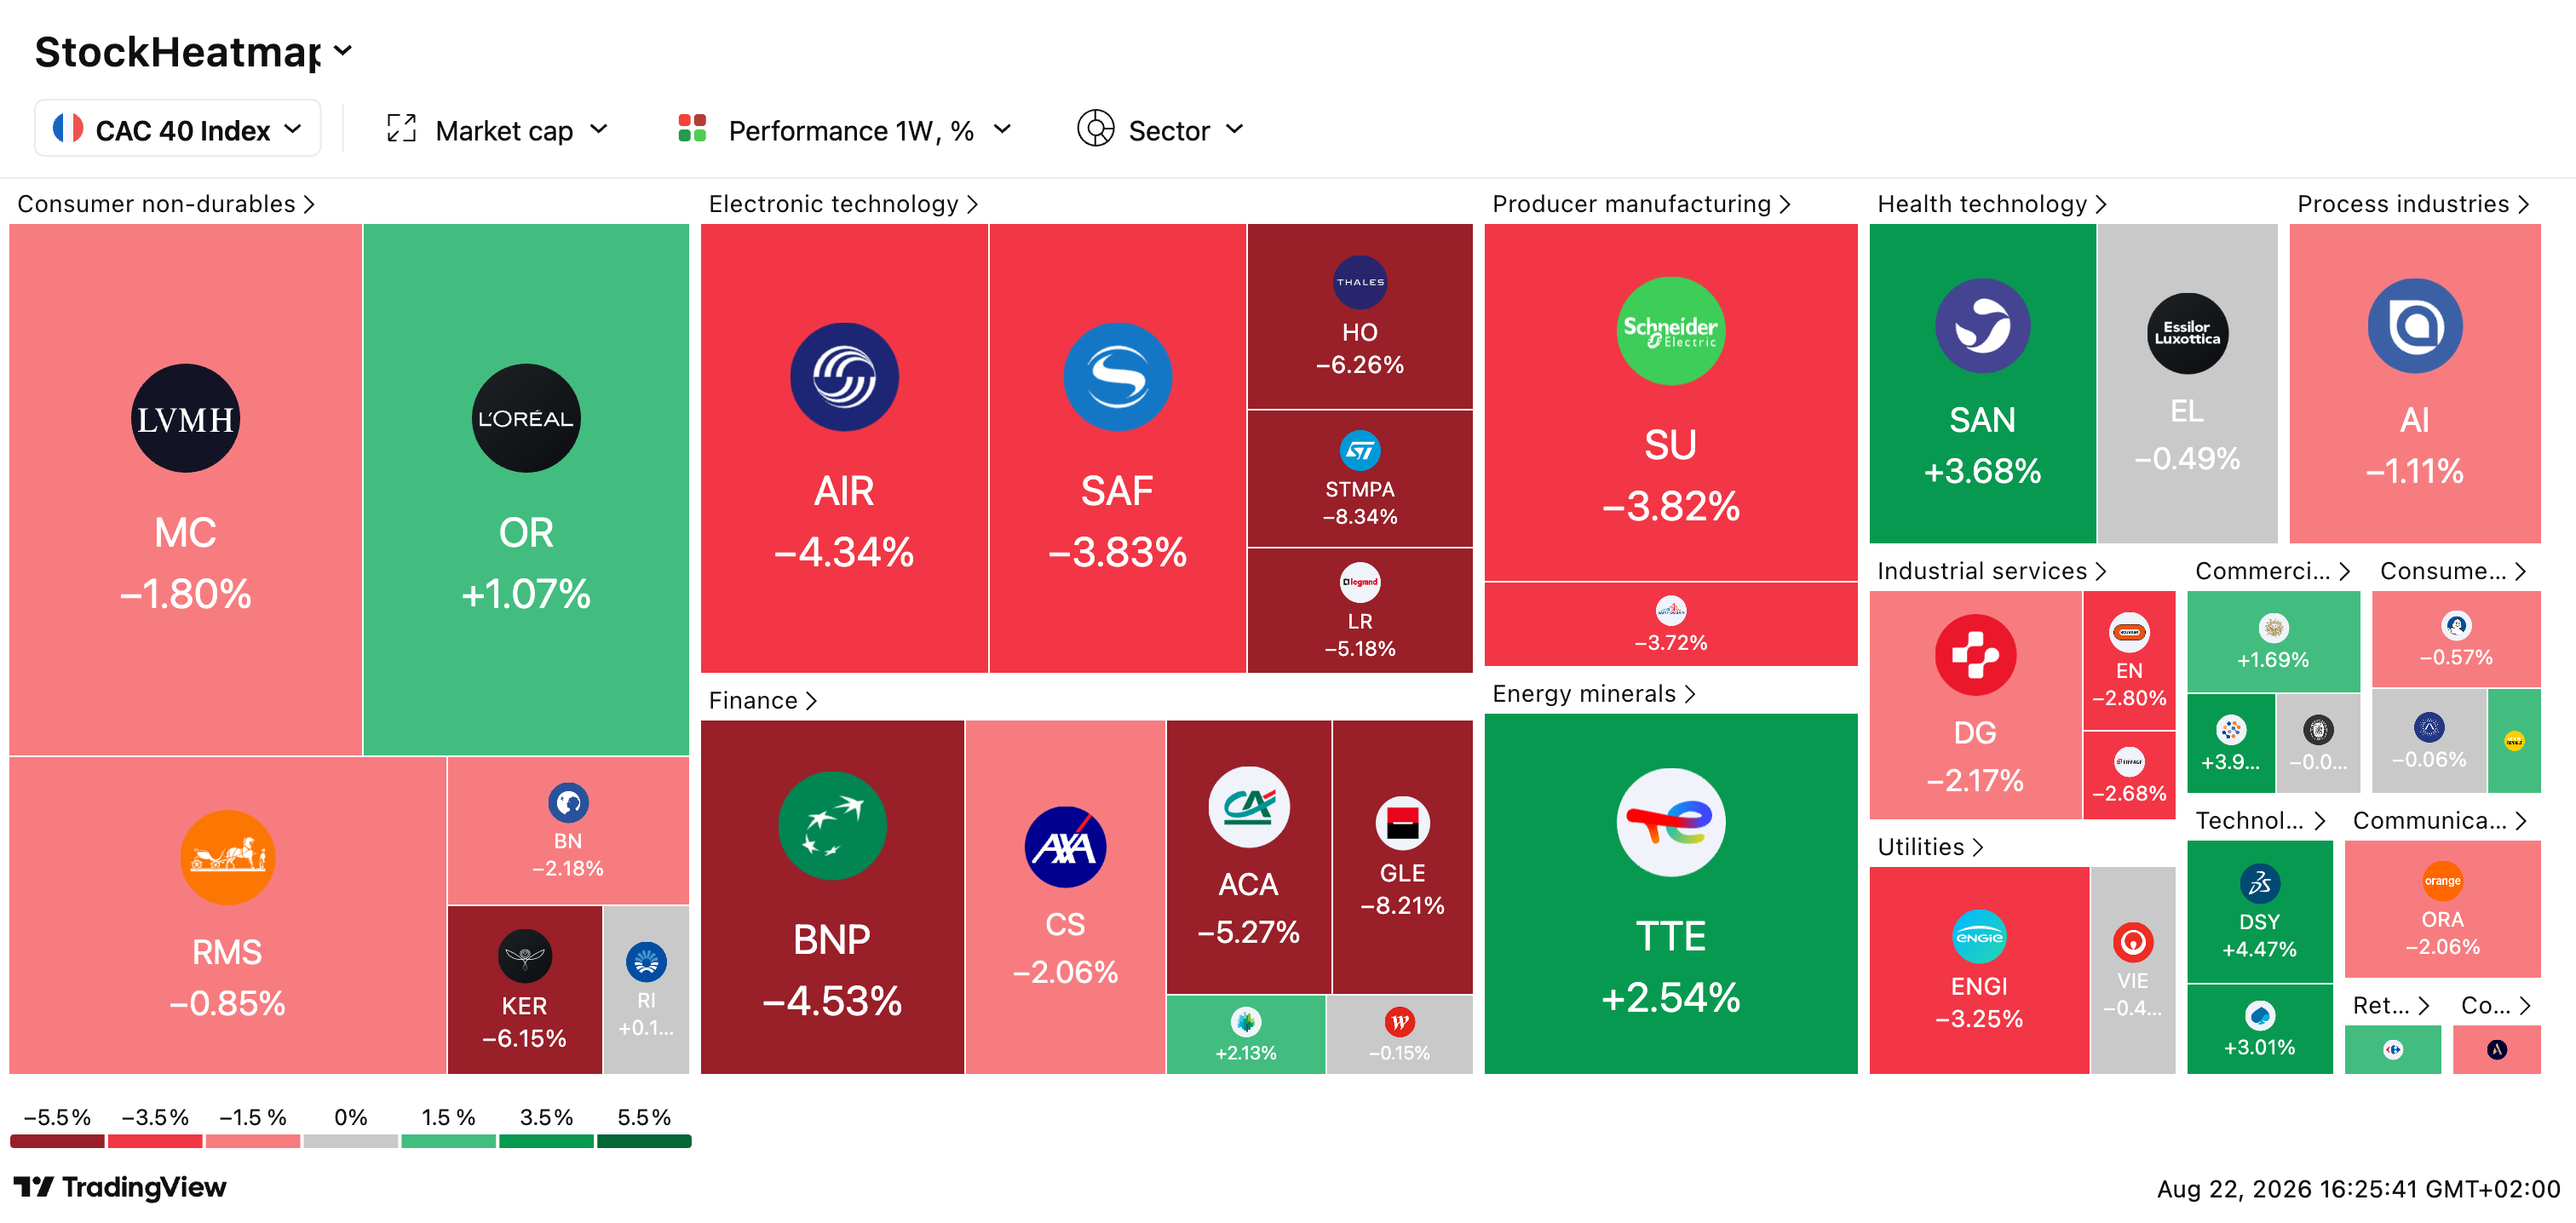
📊 CAC 40 : tentative de rebond après 8 séances de baisse, PMI zone euro en surprise : L’indice parisien gagne +0,2 % vendredi et tente de briser une série inédite depuis août 2011. Bonne surprise : l’activité industrielle en zone euro atteint un plus haut de 4 ans, portée par l’Allemagne (demande IA et défense). La France souffre, les services ayant “suffoqué sous la canicule”. Goldman Sachs et JPMorgan relèvent leurs objectifs sur le Stoxx 600 (670-680 pts). “L’Europe n’a pas reçu la reconnaissance qu’elle méritait”, estime Goldman.

2,8 milliards d’euros. C’est le montant de parts de SCPI en attente de retrait au 31 décembre 2025, d’après l’ASPIM, l’association des sociétés de gestion immobilières. Des épargnants ont demandé à récupérer leur argent, et il est là, quelque part, inscrit sur un relevé. Simplement, ils attendent. Pas quelques jours. Des mois, parfois des années.
Retiens ce chiffre, parce qu’il raconte tout le sujet d’aujourd’hui. Ces gens ne se sont pas trompés sur le rendement de leur placement. La plupart ont même touché des loyers réguliers pendant des années. Ils se sont trompés sur une autre dimension, invisible tant qu’on n’en a pas besoin, et brutale le jour où on en a besoin : la liquidité. La capacité à transformer un placement en argent disponible, vite, et sans brader.
Voici la thèse que je veux te faire comprendre, et elle tient en une phrase. Le risque de liquidité n’est pas un risque de rendement, c’est un risque de calendrier. Tant que tu n’as pas besoin de ton argent, il reste abstrait, une ligne dans un tableau. Mais le jour où ton besoin de cash tombe en même temps que l’absence d’acheteurs, une valeur « sur le papier » devient beaucoup moins réelle que tu ne le croyais.
Prends-le autrement. Il y a deux façons de posséder 100 000 €. La première : 100 000 € disponibles sur un support liquide, virés sur ton compte en quelques jours si tu le demandes. La seconde : 100 000 € affichés sur un relevé, qu’il te faudra des mois, ou une décote, pour transformer en cash. Sur un tableur, c’est le même chiffre. Dans la vraie vie, ce sont deux patrimoines différents, et l’écart entre les deux ne se révèle qu’au pire moment, celui où tu as besoin du premier et où tu ne détiens que le second.
L’AMF le dit sobrement : un actif est liquide lorsqu’il existe un marché secondaire permettant de l’acheter ou de le vendre rapidement à un prix proche du prix affiché. Quand ce marché se resserre, un vendeur pressé peut être contraint de céder en dessous du prix affiché pour trouver preneur. Toute l’édition tient dans cette dernière proposition, et dans ce qu’elle coûte vraiment quand elle t’arrive à toi.
⚡ L’essentiel en cinq phrases
Un placement n’est pas liquide parce qu’il a un prix, mais parce que tu peux le vendre vite, à ce prix, quand tu le décides : trois conditions, pas une. Un rendement supérieur est parfois la simple rémunération d’une contrainte que tu ne vois pas, le fait d’accepter de bloquer ton argent ou de subir une sortie lente. Les actifs peu cotés paraissent stables surtout parce qu’on ne les réévalue pas en continu : le risque n’a pas disparu, il est différé et moins visible. Le danger n’est pas de posséder des actifs illiquides, c’est de leur confier de l’argent dont tu pourrais avoir besoin trop tôt. La parade tient en une règle : ne jamais demander à un actif lent de financer une urgence, ce qui suppose de ranger ton patrimoine par horizon avant de le ranger par rendement.
🧭 La liquidité, une notion plus précise que « je peux vendre »
On croit tous savoir ce qu’est la liquidité : la possibilité de vendre. Sauf que « pouvoir vendre » ne veut rien dire tant qu’on n’a pas précisé à quelle vitesse, avec quelle certitude, et à quel prix. Ce sont trois conditions distinctes, et un actif n’est réellement liquide que s’il réunit les trois.
La première, c’est la vitesse. En combien de temps l’argent arrive-t-il sur ton compte ? Quelques secondes pour un ETF très échangé, deux ou trois jours pour un fonds classique, plusieurs mois pour un bien immobilier, parfois des années pour des parts qui ne trouvent pas d’acheteur. La deuxième, c’est la certitude. Peux-tu vraiment vendre au moment où tu le décides, ou dépends-tu de la présence d’un acheteur en face ? Un livret te rend ton argent sur simple demande ; des parts de SCPI ne se revendent que si quelqu’un veut les acheter, et rien ne garantit qu’il soit là le jour où tu vends. La troisième, c’est le prix. Peux-tu sortir près de la valeur affichée, ou dois-tu accepter une décote pour attirer un acheteur ? Sur un marché profond, tu vends au prix. Sur un marché étroit, le prix affiché n’est qu’une indication, pas une promesse.
La liquidité, ce n’est donc pas la possibilité théorique de vendre. C’est la possibilité pratique de vendre, vite, au bon prix. Un actif qui rate une seule de ces trois conditions n’est pas liquide, même si son relevé affiche un joli chiffre rond.
Et il faut tout de suite écarter une confusion fréquente, parce qu’elle piège même des investisseurs avertis : liquidité et sécurité ne sont pas la même chose. Un livret est liquide et stable. Une action cotée est liquide mais peut perdre 20 % en une semaine, donc liquide et risquée. Une SCPI peut être peu liquide sans que son relevé bouge beaucoup d’un trimestre à l’autre, donc illiquide et d’apparence stable. Les quatre combinaisons existent, et c’est justement la case « illiquide et d’apparence stable » qui endort, parce qu’elle a tous les dehors de la tranquillité et aucun de ses garde-fous. La liquidité n’est pas une qualité morale du placement. Elle a un prix. Et ce prix est le plus souvent caché dans le rendement qu’on te promet.
💸 Pourquoi l’illiquidité peut rapporter plus
Voici la partie qui a des airs de notion de niche, et qui pourtant explique la moitié des déceptions patrimoniales que je vois. Certains placements offrent un rendement supérieur précisément parce que l’investisseur accepte de ne pas pouvoir récupérer librement son argent. On appelle ça la prime de liquidité, ou prime d’illiquidité. En clair : tu es payé pour attendre, pour renoncer à ta liberté de sortir quand tu veux.
Une façon utile de lire n’importe quel rendement, ce n’est pas une formule contractuelle mais une grille de lecture : rendement attendu égale rendement sans risque, plus prime de risque, plus prime de liquidité. Un fonds de dette privée qui verse plus qu’une obligation cotée ne te paie pas seulement pour le risque de défaut de l’emprunteur ; il te paie aussi pour l’absence de cotation quotidienne et la difficulté à revendre. Une partie de ce rendement supplémentaire est la rémunération d’une contrainte, pas d’une performance.
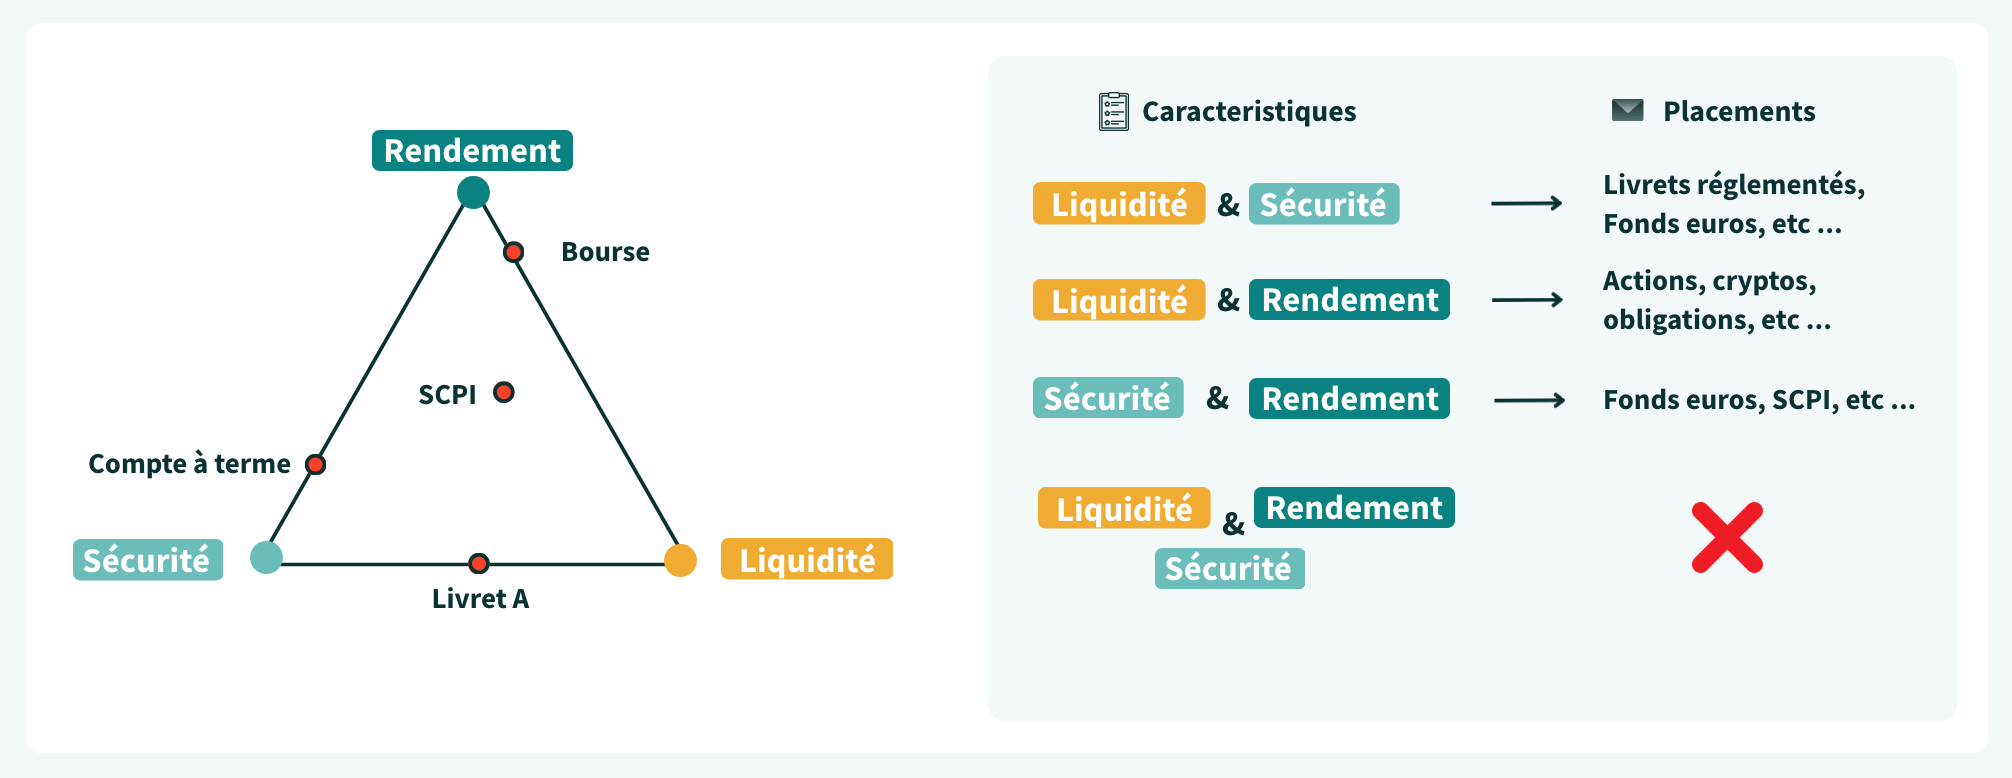
D’où une conséquence contre-intuitive : « plus de rendement » ne veut pas toujours dire « meilleur placement ». Ça peut simplement vouloir dire « placement plus contraignant, dont on te dédommage ». Et cette prime, séduisante quand tout va bien, se retourne violemment le jour où tu dois sortir avant terme.
J’ai voulu chiffrer ce retournement, parce qu’une intuition ne vaut rien sans le nombre qui va avec. Prends un placement liquide à 4 % par an et un placement illiquide à 5,5 %, soit une prime de liquidité de 1,5 point, bloqué huit ans, ce sont des hypothèses pédagogiques que je pose pour raisonner. Sur 100 000 € tenus jusqu’au bout des huit ans, l’illiquide rapporte 153 469 € contre 136 857 € pour le liquide. La prime t’a rapporté 16 612 € de plus. Réel, appréciable, c’est tout l’argument de vente.
Maintenant, l’imprévu. Un divorce, un coup dur professionnel, un parent à aider, et tu dois sortir à l’année 4 au lieu de l’année 8. À cet instant, ton placement illiquide vaut 123 882 € sur le papier, le liquide 116 986 €. Ton avance n’est plus que d’environ 6 900 €. Et voici le chiffre qui fait mal : il suffit d’une décote de sortie de 5,6 % pour effacer entièrement cette avance. Sur un marché secondaire tendu, une décote de 5,6 % est une bonne journée, pas un scénario catastrophe. La prime que tu as patiemment accumulée pendant quatre ans peut donc s’évaporer en une seule transaction pressée. La prime d’illiquidité récompense celui qui tient jusqu’au bout ; elle punit celui que la vie force à sortir plus tôt.
Reste le piège le plus subtil, celui du rendement « lissé ». Les actifs non cotés sont valorisés moins souvent, parfois une fois par trimestre. Leur prix paraît donc stable pendant des semaines pendant que les marchés cotés, eux, tanguent tous les jours. Beaucoup en concluent que ces placements sont moins risqués. C’est confondre l’absence de cotation avec l’absence de mouvement. Ta maison ne devient pas moins volatile parce que tu ne regardes pas son prix chaque matin ; elle est simplement moins cotée. Le risque ne disparaît pas parce qu’on cesse de le mesurer, il se cache, et il ressort au pire moment, à la revente ou à la prochaine réévaluation.
🌊 Le moment où le risque se matérialise : tout le monde veut sortir en même temps
La liquidité a une propriété perverse : elle est abondante tant qu’on n’en a pas collectivement besoin, et elle se raréfie exactement quand tout le monde la réclame. En temps normal, une SCPI trouve des souscripteurs, les rachats se font, les fonds ont des flux entrants et les marchés ont des acheteurs. En période de stress, les demandes de vente s’accumulent, les acheteurs se retirent, les transactions ralentissent. C’est précisément à l’instant où tu veux sécuriser ton argent que la porte se rétrécit. L’AMF résume le risque de liquidité d’un fonds comme le décalage entre la liquidité réelle des actifs détenus et les conditions de rachat promises aux investisseurs.
Ce décalage a un nom de scène : le fonds ouvert investi dans des actifs lents. Il te promet de sortir souvent, parfois à tout moment, alors que ses actifs sous-jacents, de l’immobilier, de la dette privée, du non-coté, mettent des mois à se vendre. Tant que les entrées compensent les sorties, l’illusion tient. Le jour où les rachats affluent, le gérant ne peut pas vendre les immeubles assez vite, ou pas sans casser les prix. Il active alors des mécanismes de protection que l’AMF encadre et recense : le plafonnement des retraits, ou gates, qui étale les demandes sur plusieurs mois ; l’allongement des préavis ; la suspension temporaire des rachats ; l’ajustement du prix de sortie, ou swing pricing, qui fait payer au vendeur pressé le coût de la liquidité qu’il réclame. Fin 2024, environ 14 % des encours des fonds français prévoyaient au moins un de ces outils, les gates étant le plus répandu. Quand un fonds installe une porte de sortie, ça ne veut pas dire qu’il est mauvais. Ça veut dire qu’en cas de foule à la porte, tout le monde ne pourra pas sortir en même temps.
Et celui qui doit absolument sortir paie la facture. Il attend, ou il accepte une décote pour rendre son actif désirable. C’est le prix réel de l’urgence, et le marché le connaît : il sait quand tu es obligé de vendre. Chiffrons-le, parce que c’est là que la thèse devient concrète. Imagine 100 000 € de valeur affichée en parts, et un besoin de 30 000 € nets sous trois mois, le primaire bloqué, donc une sortie de gré à gré avec décote pour aller vite. Avec une décote de 15 %, pour toucher réellement tes 30 000 €, tu dois céder 35 294 € de valeur affichée : l’urgence te coûte 5 294 €. Monte la décote à 20 %, ce qui n’a rien d’extrême sur un actif bloqué, et la facture passe à 7 500 €. Tu n’as rien perdu sur le rendement du placement. Tout s’est joué sur le calendrier.
Le cas le plus parlant, parce qu’il est réel et vérifiable, c’est celui des SCPI de bureaux corrigées en 2023 et 2024. Le prix de part de Génépierre, gérée par Amundi Immobilier, a reculé d’environ 33 % depuis mi-2023 ; celui d’Edissimmo d’environ 27 %, celui d’Accimmo Pierre chez BNP Paribas REIM de 17 % sur la seule année 2023. Un épargnant qui avait mis 100 000 € dans Génépierre voit désormais 66 670 € sur son relevé. Et s’il doit vendre vite, avec une décote de liquidité de 10 % en plus de cette baisse déjà encaissée, il n’encaisse plus qu’environ 60 000 €. Entre le chiffre qu’il lisait fièrement sur son relevé en 2023 et le cash réellement disponible aujourd’hui, l’écart atteint 40 %. Le relevé, ce jour-là, n’était pas une promesse de sortie. C’était une information historique.
Ce scénario n’est pas une vue de l’esprit, il s’est déjà produit en grand, deux fois, et les deux épisodes valent une étude de cas. Le premier, au lendemain du référendum sur le Brexit en juin 2016 : sept fonds immobiliers britanniques ouverts, gérant plus de dix-huit milliards de livres, soit près des trois quarts de l’épargne des particuliers logée dans ce type de véhicule, ont suspendu les rachats ou ne les ont acceptés qu’avec de fortes décotes, face à une vague de demandes de sortie. Ces fonds promettaient une liquidité quotidienne sur des immeubles qui se vendent en mois. Tant que personne ne demandait à sortir tous en même temps, l’illusion tenait. Le jour où c’est arrivé, la porte s’est fermée.
Le second est français, et il vise un fonds réputé très liquide, ce qui le rend encore plus instructif. En 2019, la société de gestion H2O Asset Management, alors adossée à Natixis, gérait plus de trente milliards d’euros sur des marchés cotés réputés profonds. On a découvert que certains de ses fonds contenaient jusqu’à 1,4 milliard d’euros de titres non cotés difficiles à revendre, liés aux affaires de l’homme d’affaires Lars Windhorst. La révélation a déclenché une vague de retraits, environ huit milliards d’euros partis en un mois à l’été 2019, et l’AMF a fini par exiger, en 2020, la suspension des souscriptions et des rachats de trois fonds français du groupe pour protéger les porteurs restants. Retiens la leçon : un fonds vendu comme liquide peut cacher une poche illiquide qui ne se voit pas tant que les rachats sont calmes, et qui décide de tout le jour où ils ne le sont plus.
Et si tu te dis « moi je suis à l’abri, mon épargne est en fonds euros, ce qu’il y a de plus liquide », sache qu’il existe même là une porte de secours, prévue par la loi. Depuis la loi Sapin 2 de décembre 2016, le Haut Conseil de stabilité financière peut, en cas de menace grave pour la stabilité du système financier, suspendre temporairement les rachats et arbitrages d’assurance-vie, pour une durée pouvant aller jusqu’à six mois. Ce pouvoir vise en priorité les assureurs et leurs fonds euros, considérés comme le maillon sensible en cas de choc brutal sur les taux. Sois juste : ce mécanisme n’a jamais été activé, il s’agit d’un gel et non d’une confiscation, ton argent reste ta propriété et le contrat continue de vivre. Mais son existence même dit quelque chose d’important. Aucun placement n’offre une liquidité absolue et garantie en toutes circonstances. Le plus liquide de tous, celui que des millions de Français croient disponible en permanence, a lui aussi, écrite dans la loi, une porte qui peut se fermer six mois.
🎭 Les cinq illusions de liquidité les plus fréquentes
La première, c’est « j’ai une SCPI, donc je peux revendre mes parts ». En théorie, oui. En pratique, la vitesse et le prix dépendent de la rencontre entre un vendeur et un acheteur sur le marché secondaire. La liquidité d’une SCPI n’est pas celle d’un livret, et les 2,8 milliards d’euros de parts en attente sont là pour le rappeler. L’AMF encadre d’ailleurs le prix de part dans une fourchette de plus ou moins 10 % autour de la valeur de reconstitution, ce qui protège l’épargnant d’un prix fantaisiste mais ne crée pas d’acheteur quand il n’y en a pas.
La deuxième, c’est « j’ai un ETF, donc je peux toujours vendre au prix affiché ». Un ETF très échangé se vend effectivement en quelques secondes, et c’est un vrai atout. Mais il faut distinguer trois choses qu’on mélange : la liquidité de la part d’ETF, la liquidité des actifs qu’il contient, et la volatilité de son prix. La facilité à vendre l’ETF ne te protège pas d’une baisse de 30 %, elle te protège seulement de l’impossibilité de vendre. En cas de stress sur des sous-jacents peu liquides, obligations à haut rendement, petites capitalisations, l’écart entre prix acheteur et prix vendeur peut s’élargir nettement. Vendre vite, oui ; vendre au prix rêvé, pas toujours.
La troisième, c’est « mon private equity affiche une belle valorisation chaque trimestre ». Une valeur trimestrielle n’est pas une promesse de revente. L’AMF rappelle explicitement que les fonds de capital-investissement, FCPR, FCPI, FIP, investissent par nature dans des actifs non cotés qui ne sont pas liquides, et que la sortie dépend de la capacité du fonds à céder ses participations, par revente à un autre professionnel ou introduction en Bourse. L’horizon de blocage annoncé, huit ou dix ans, doit se lire comme un minimum, pas comme une date garantie de récupération du cash.
La quatrième, c’est « l’immobilier est stable, donc je suis protégé ». L’immobilier direct n’est pas nécessairement moins volatil, il est surtout moins évalué. Le vendeur peut attendre, renoncer à son prix, différer son projet. Pour un propriétaire occupant qui n’est pas pressé, c’est confortable. Pour un investisseur qui doit vendre à une date imposée, un rachat de crédit, une succession, un besoin de trésorerie, c’est un piège.
La cinquième mérite un mot à part parce qu’elle a séduit beaucoup d’épargnants ces dernières années : « le crowdfunding immobilier me verse 10 % par an, c’est du solide ». C’est l’illusion de liquidité et l’illusion de sécurité réunies. Tu prêtes à un promoteur pour douze à trente-six mois, sans marché secondaire, donc sans aucune sortie possible avant l’échéance : c’est de l’illiquide pur, et le rendement élevé est précisément la prime de cette immobilisation totale. Or l’échéance, justement, tient de moins en moins. D’après les bilans de la place, qui sont des estimations et non des statistiques officielles, la part des projets en retard de plus de six mois est passée d’environ 15 à 20 % à mi-2024 à 25 à 30 % en 2025, et un décompte a recensé plus de la moitié des projets en cours accusant un retard d’au moins douze mois en 2024. Le rendement annoncé était bien réel sur le papier ; la date de retour du capital, elle, ne l’était pas. C’est le risque de calendrier dans sa version la plus crue : tu ne choisis même pas le moment de sortie, tu le subis.
Le vrai sujet n’est donc jamais « est-ce que cet actif est bon ? ». C’est « est-ce que cet actif est à sa place dans mon calendrier de vie ? ».
🪞 La nuance honnête : parfois, l’illiquidité te protège de toi-même
Je serais malhonnête si je te laissais croire que l’illiquidité n’est qu’un défaut. Elle a une vertu cachée, et il faut la reconnaître pour ne pas jeter le bébé avec l’eau du bain. Le pire ennemi de l’épargnant, ce n’est pas toujours le marché, c’est souvent lui-même : sa tendance à vendre en panique au plus bas, exactement le comportement qui ruinait le retraité de la #176. Or un actif qu’on ne peut pas vendre en trois clics est un actif qu’on ne vend pas sur un coup de peur. En mars 2020, quand les marchés ont plongé de plus de 30 % en quelques semaines, les détenteurs d’ETF pouvaient tout liquider depuis leur téléphone en pleine crise de nerfs, et beaucoup l’ont fait, cristallisant leurs pertes juste avant le rebond. Le propriétaire d’immobilier ou de parts de SCPI, lui, n’avait pas ce bouton sous le pouce. Sa contrainte de liquidité l’a forcé à traverser la tempête, et il s’en est souvent mieux sorti, non par sagesse, mais par impossibilité de faire la bêtise.
C’est un vrai argument, et je ne vais pas le balayer. Mais il ne renverse pas la thèse, il la précise. L’illiquidité te protège de tes pulsions uniquement si tu n’as pas réellement besoin de l’argent à ce moment-là. Le jour où la panique du marché coïncide avec un vrai besoin de cash, un licenciement au creux d’une crise, par exemple, tu cumules le pire des deux mondes : tu dois vendre, et tu ne peux pas. La discipline forcée est un cadeau tant que tu es par ailleurs solvable. Elle devient un piège dès que tu ne l’es plus. C’est pourquoi la solution n’est jamais de choisir entre liquide et illiquide en bloc, mais de doser, et de réserver l’illiquide à la part de ton patrimoine dont tu es certain de ne pas avoir besoin avant longtemps. La contrainte devient alors une alliée, parce que tu l’as choisie au lieu de la subir.
🧱 La méthode : faire correspondre chaque euro à son horizon
La solution ne consiste pas à fuir l’illiquide, qui rémunère souvent bien ceux qui peuvent l’assumer. Elle consiste à ne jamais confier à un actif lent de l’argent dont tu pourrais avoir besoin trop tôt. Concrètement, range ton patrimoine en trois poches définies par le temps avant de les définir par le rendement.
La première, c’est la poche de survie, ton argent des zéro à vingt-quatre prochains mois. Sa seule qualité qui compte est la disponibilité immédiate : livrets, fonds monétaires, compte rémunéré, fonds euros selon les conditions du contrat. Elle n’a pas vocation à rapporter, elle a vocation à être là. La deuxième, c’est la poche de projets, à deux à sept ans, pour ce qui a une échéance connue : obligations de qualité, fonds euros, portefeuille prudent diversifié selon le projet. Un peu de rendement, une disponibilité raisonnable. La troisième seulement, c’est la poche de patrimoine long, au-delà de huit ans, celle qui peut encaisser l’illiquidité et la volatilité parce qu’elle a le temps : actions, immobilier, SCPI, private equity, actifs non cotés. C’est là, et seulement là, que la prime d’illiquidité travaille pour toi, parce que tu es certain de ne pas avoir à sortir au mauvais moment. Le CFA Institute relie d’ailleurs directement le besoin de liquidité à l’horizon : plus ton besoin de cash à court terme est élevé, moins tu as la capacité de prendre du risque, illiquidité comprise.
Une précision qui change tout, et que la théorie financière oublie souvent : la bonne taille de ta poche illiquide ne dépend pas que de ton patrimoine, elle dépend de la régularité de ta vie. Plus tes revenus sont stables et prévisibles, un CDI, une retraite déjà liquidée, plus tu peux immobiliser sans crainte. Plus ton avenir est incertain, entrepreneur aux revenus en dents de scie, jeune parent, profession libérale qui démarre, aidant familial qui peut devoir tout lâcher du jour au lendemain, moins tu peux te permettre de transformer une grande part de ton patrimoine en actifs lents. Deux personnes avec le même million d’euros n’ont pas la même capacité à détenir de l’illiquide : celle dont les revenus peuvent s’effondrer en a besoin d’une réserve mobilisable bien plus épaisse. Le besoin de liquidité se lit dans tes flux futurs, pas seulement dans ton stock présent.
Avant de confier un euro à un placement peu liquide, pose-toi quatre questions, et réponds honnêtement. À quelle date minimale cet argent pourrait-il m’être utile, non pas « je pense le garder longtemps », mais « dans quel scénario réaliste pourrais-je en avoir besoin » ? Si je devais vendre dans trois mois, qu’est-ce qui se passe exactement, quel délai, quelle décote, quel préavis, quelle file d’attente ? Le rendement supplémentaire compense-t-il vraiment cette contrainte, un point de plus par an justifie-t-il de bloquer une grande part de mon patrimoine pendant huit ans, sachant qu’une décote de sortie de 5 à 6 % suffit à l’effacer ? Et enfin, quel pourcentage de mon patrimoine est déjà difficile à mobiliser : résidence principale, immobilier locatif, SCPI, private equity, parts de société, PER : additionne, le total surprend presque toujours.
🎯 Ne regarde pas seulement la valeur affichée de ton patrimoine. Regarde sa valeur disponible.
C’est la seule règle à retenir si tu ne dois en retenir qu’une. La valeur affichée, c’est le chiffre du relevé, celui qui rassure. La valeur disponible, c’est ce que tu peux réellement transformer en argent, dans le délai que la vie t’impose, sans brader. Les deux coïncident tant que tout va bien. Elles divergent exactement le jour où tu as besoin de l’une et où le marché ne t’offre que l’autre.
🗣️ Objections vues venir
« Tu exagères, ma SCPI me verse mes loyers tous les trimestres sans faute. » Et c’est vrai, la distribution de revenus et la liquidité du capital sont deux choses différentes. Tu peux parfaitement toucher tes loyers pendant que tes parts deviennent invendables : c’est même la situation exacte d’une partie des 2,8 milliards d’euros en attente. Le rendement locatif ne dit rien de ta capacité à récupérer le capital le jour où tu en as besoin. Ne juge jamais la liquidité d’un placement à la régularité de ses revenus.
« Donc il faut tout mettre en livret et renoncer au rendement ? » Surtout pas, ce serait remplacer un risque par un autre, l’érosion certaine par l’inflation. L’illiquide a toute sa place, et il paie souvent bien. Le message n’est pas « fuis l’illiquide », c’est « ne lui confie que l’argent dont tu es sûr de ne pas avoir besoin avant son horizon ». La poche de patrimoine long est faite pour lui. Le problème n’a jamais été l’actif, c’est l’euro qu’on met dedans par erreur.
« Les gérants ont des outils pour gérer ça, gates, swing pricing, je suis protégé. » Ces outils protègent le fonds et l’ensemble des porteurs, pas ta sortie à toi. Une gate étale les rachats dans le temps, ce qui est sain pour le collectif, mais si c’est toi qui as besoin de tout, tout de suite, elle t’immobilise. Ces mécanismes sont une raison de plus de ne pas dépendre d’un placement peu liquide pour tes besoins courts, pas une garantie que tu sortiras quand tu voudras.

🎯 Conclusion et ton défi pour ce week-end
Un rendement élevé n’est jamais gratuit. Quelqu’un paie toujours quelque chose : le risque de défaut, la volatilité, la complexité, les frais, ou l’impossibilité de récupérer son argent au moment choisi. La liquidité, c’est une assurance invisible. Elle ne brille pas sur un relevé, elle ne fait pas rêver, et c’est elle qui t’évite un jour de vendre ce qui ne doit pas être vendu, à l’instant précis où tu n’as pas le choix.
Voici ton défi, en quatre étapes, une demi-heure ce week-end. Première étape, liste tous tes actifs, sans exception, du livret à la résidence principale. Deuxième étape, classe chacun par le délai réel nécessaire pour le transformer en cash : une semaine, trois mois, un an, cinq ans et plus. Sois honnête sur les SCPI et l’immobilier, regarde les délais réels, pas les délais rêvés. Troisième étape, additionne, et regarde la part de ton patrimoine réellement mobilisable sous une semaine, puis sous trois mois : c’est ton vrai coussin, et il est souvent plus mince que le chiffre du bas de ton relevé. Quatrième étape, réponds-moi. Dis-moi la part de ton patrimoine disponible sous trois mois, l’actif dont la liquidité t’a le plus surpris en faisant l’exercice, et la question des quatre que tu n’avais jamais posée. Je lis chaque message, et vos réponses nourriront une édition de suivi à la rentrée.
Le fil rouge de ces dernières semaines ne change pas : #175 le temps, #176 la décennie fragile, #177 le CAC au record, #178 la liquidité, à chaque fois une grille de lecture pour te rendre plus autonome et plus lucide face à ton argent.
À dimanche prochain pour la #179. Bon week-end à toi, et profite de l’été sans regarder tes relevés : le meilleur moment pour vérifier la liquidité de son patrimoine, c’est justement quand on n’en a pas besoin.
Nicolas
P.S. Si cette édition t’a été utile, transfère-la à un proche qui détient des SCPI, du private equity ou de l’immobilier locatif et qui n’a jamais fait l’exercice des trois poches. Ce n’est pas un cadeau qui brille, c’est un cadeau qui évite une vente forcée au pire moment. Ceux-là sont les plus utiles.
P.P.S. Pour creuser sans que je touche un centime à te le conseiller : la fiche de l’AMF « Placements : que savoir sur la liquidité ? », limpide sur la définition et le vendeur pressé ; les publications de l’AMF sur les outils de gestion de la liquidité des fonds, gates et swing pricing ; les études de l’ASPIM sur la liquidité des fonds immobiliers grand public, pour les chiffres SCPI actualisés ; et, plus technique, le guide du CFA Institute sur le profilage du risque, qui relie proprement horizon, besoin de liquidité et capacité de risque.
P.P.P.S. Un mot de contexte marché, bref. La liquidité abondante des dernières années tient beaucoup à des taux qui ont cessé de monter et à des flux qui reviennent : la collecte des SCPI est repartie en 2025, plus 29 % sur un an d’après l’ASPIM, sans que le stock de parts en attente se résorbe pour autant. C’est le signal à surveiller cet automne : des entrées qui reviennent ne rachètent pas mécaniquement les sorties bloquées.
Tu veux aller plus loin sur ce sujet ? Je suis joignable directement sur WhatsApp au 06 13 01 82 11. Tu peux aussi me retrouver tous les jours sur LinkedIn où je publie des analyses sur la finance personnelle, l’entrepreneuriat et l’IA appliquée à la gestion de patrimoine.
*Cash Conseils est une newsletter d’éducation financière. Les informations qui y sont publiées ne constituent en aucun cas un conseil personnalisé en investissement, en assurance ou en gestion de patrimoine. Chaque situation patrimoniale est unique et mérite une analyse spécifique. Les placements évoqués comportent un risque de perte en capital, et les performances passées ne préjugent pas des performances futures. Pour toute décision structurante, je t’invite vivement à consulter un conseiller en investissements financiers (CIF) régulièrement immatriculé à l’ORIAS.
📚 Sources mobilisées
Définition et mécanique de la liquidité. AMF, « Placements : que savoir sur la liquidité ? » (actif liquide, marché secondaire, vendeur pressé contraint à une décote, effet du nombre d’acheteurs sur le prix et le coût des transactions).
Risque de liquidité des fonds et outils de gestion. AMF, cadre et recensement des outils de gestion de la liquidité des fonds français (gates, allongement des préavis, suspension, swing pricing) ; note de l’AMF sur l’évolution de l’adoption de ces outils (novembre 2024), d’où l’ordre de grandeur d’environ 14 % des encours et la prédominance des gates.
Private equity. AMF, documentation sur les fonds de capital-investissement (FCPR, FCPI, FIP) : illiquidité par nature des actifs non cotés, sortie dépendante de la cession des participations.
Chiffres SCPI. ASPIM, communiqué sur la collecte et la performance des fonds immobiliers grand public (stock de parts en attente de retrait de 2,8 milliards d’euros au 31 décembre 2025, soit 3,1 % de la capitalisation, concentré sur une quinzaine de SCPI ; collecte nette 2025 en hausse d’environ 29 %). Baisses de prix de part 2023-2024 : communications des sociétés de gestion et presse spécialisée (Génépierre et Edissimmo, Amundi Immobilier ; Accimmo Pierre, BNP Paribas REIM ; encadrement AMF du prix dans une fourchette de plus ou moins 10 % de la valeur de reconstitution).
Cadre patrimonial. CFA Institute, guide sur le profilage du risque de l’investisseur (besoin de liquidité, horizon et capacité de risque).
Note de transparence sur les chiffres. Le chiffre choc de 2,8 milliards d’euros et les baisses de prix de part nommées sont des données publiées, vérifiées en session. Les exemples chiffrés de décote de vente forcée et de seuil de rentabilité de la prime d’illiquidité sont des simulations pédagogiques exécutées par script, sur des hypothèses de rendement (4 % liquide, 5,5 % illiquide) et de décote explicitement posées : elles illustrent des mécanismes, elles ne prédisent aucun placement en particulier et ne constituent pas une projection personnalisée. Les hypothèses complètes sont disponibles sur simple réponse à ce mail.