
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 156 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
➗ La mathématique impitoyable des pourcentages
🧠 Pourquoi ton cerveau se fait piéger
💰 L’impact concret sur ton patrimoine
👌 Comment retourner l’asymétrie en ta faveur
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 161 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Cette semaine les enfants sont chez mes parents, ils sont en vacances, et nous …
Réunion entre associés sur Chatelaillon-Plage, on a bien avancé, et qu’est ce qu’on a bien mangé
Entrainement vendredi soir, sous la pluie, dans la boue, génial. Sauf pour le cycle de lavage, je ne trouve pas, “Plus de boue que de tissus”
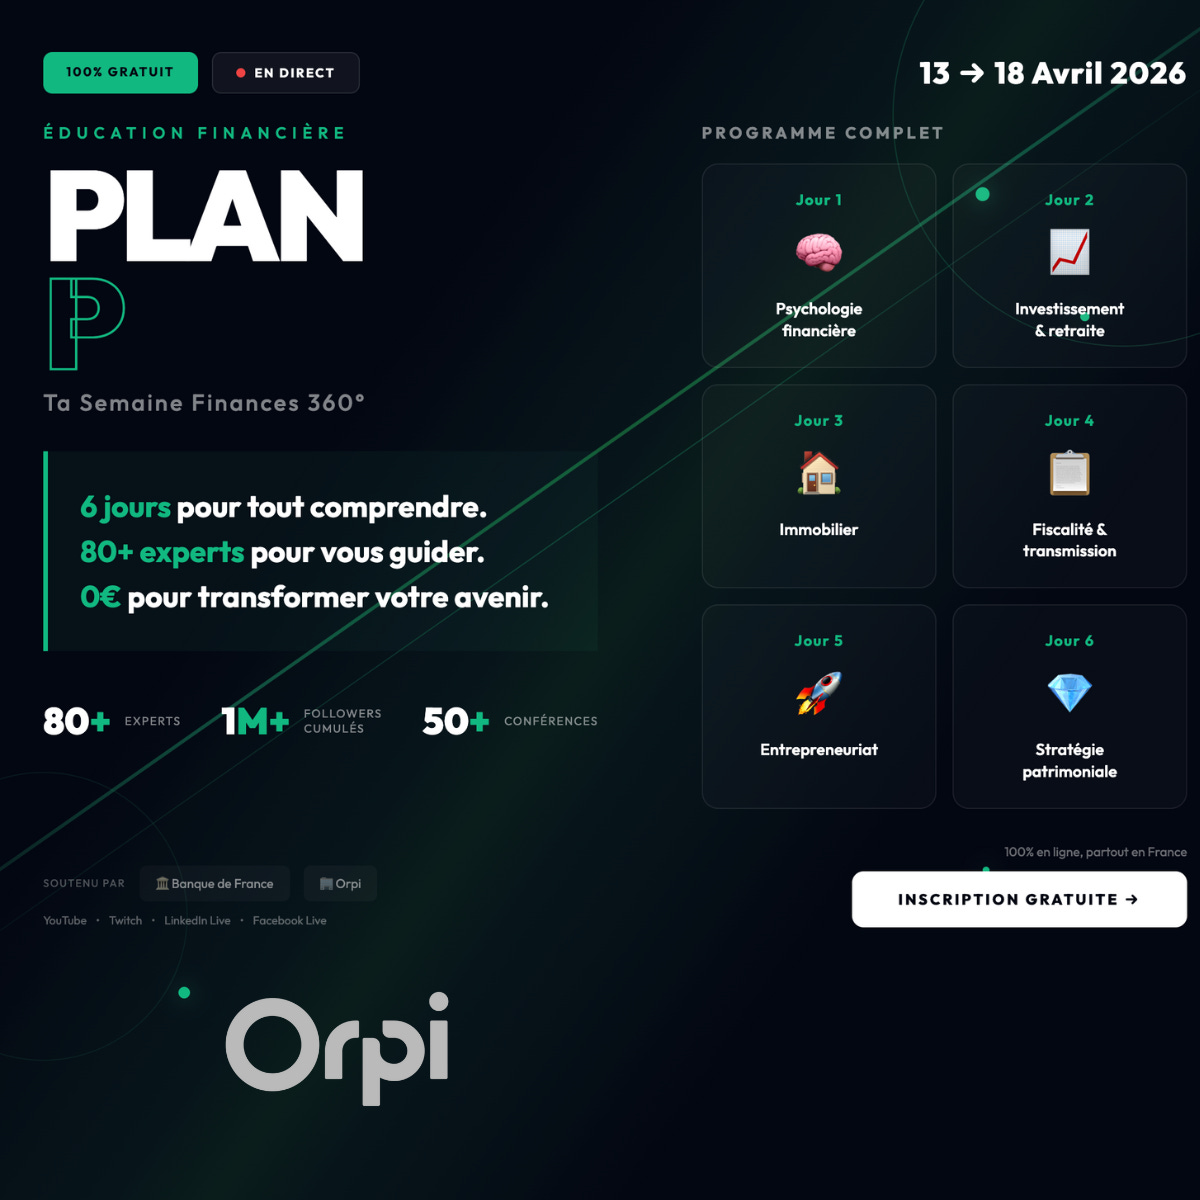
🔥 Plan P : Ta Semaine Finances 360° — C’est dans moins de 2 mois !
Du 13 au 18 avril 2026, rejoins le plus grand événement gratuit de France dédié à l’éducation financière.
Ce qui t’attend : 80 experts reconnus en live pendant 6 jours — psychologie financière, investissement, immobilier, fiscalité, entrepreneuriat et stratégie patrimoniale.
Les nouveautés :
→ La Banque de France participe officiellement à l’événement
→ Guillaume Martinaud, Président d’Orpi, rejoint le programme
→ Des influenceurs finance de premier plan : Joachim Savigny, Nicolas Pajot, Florent Albero, Yoann Lopez…
→ Couverture média en cours : Sud Radio, France TV, Europe 1, MoneyVox
Pourquoi c’est 100% gratuit ? Parce que l’éducation financière ne devrait pas être un luxe. L’événement est financé par nos partenaires.
👉 Inscris-toi maintenant — Plus de 1 500 personnes nous ont déjà rejoints.
👉 Intéressé(e) par le stage ? Écris moi
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

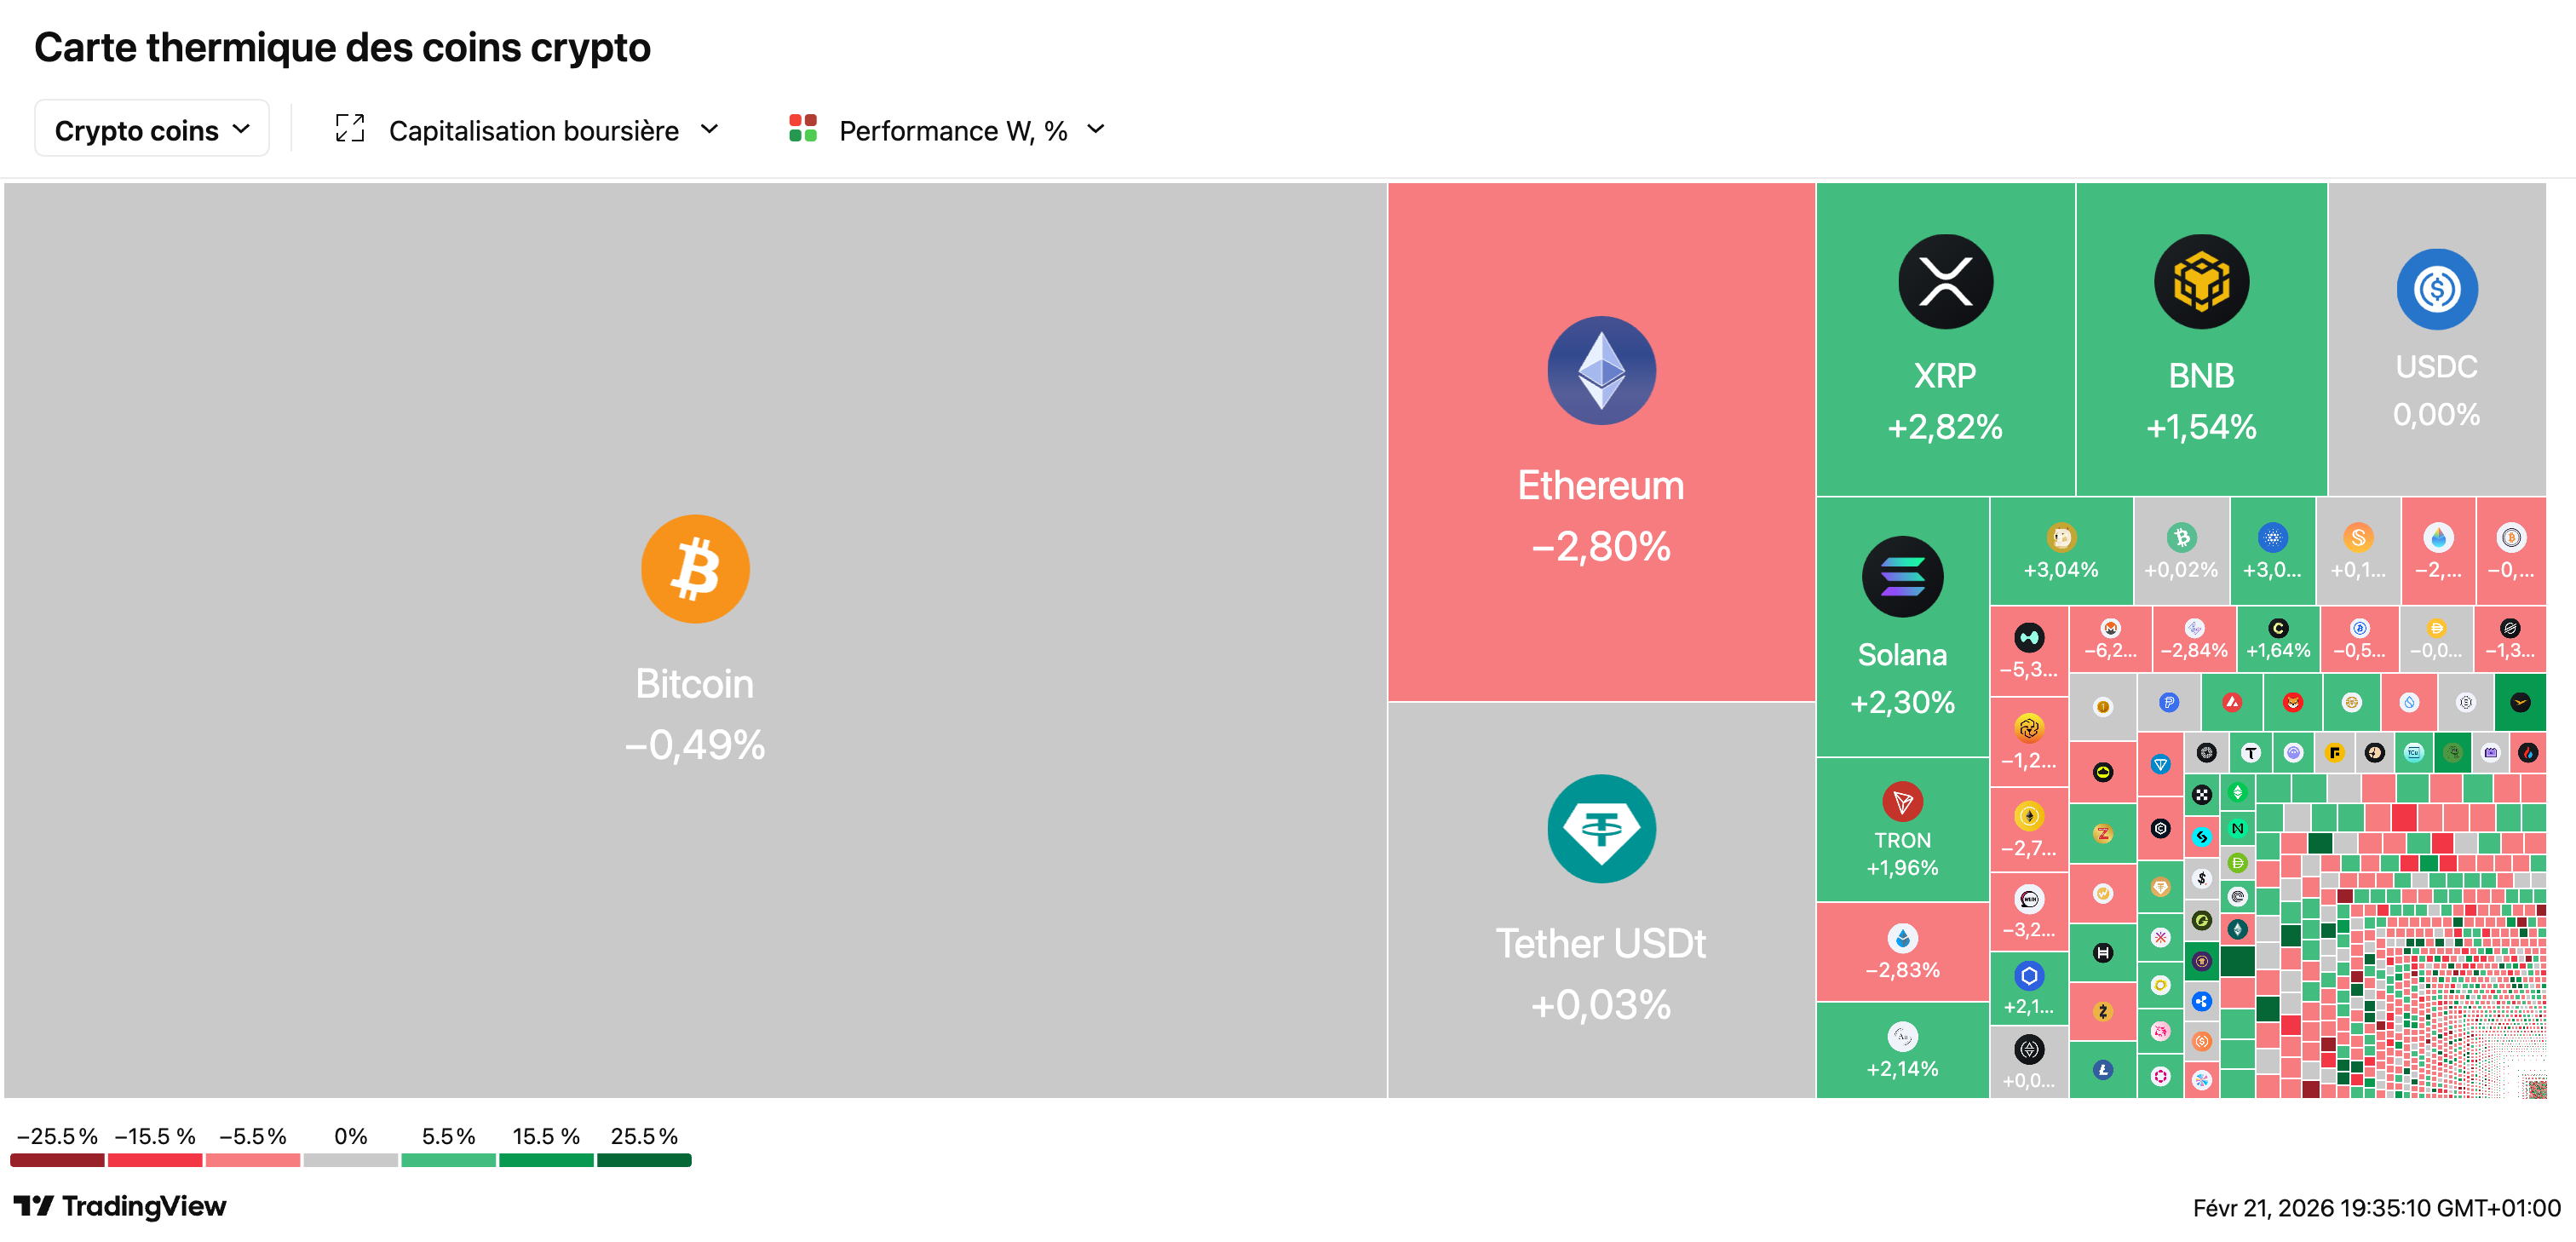
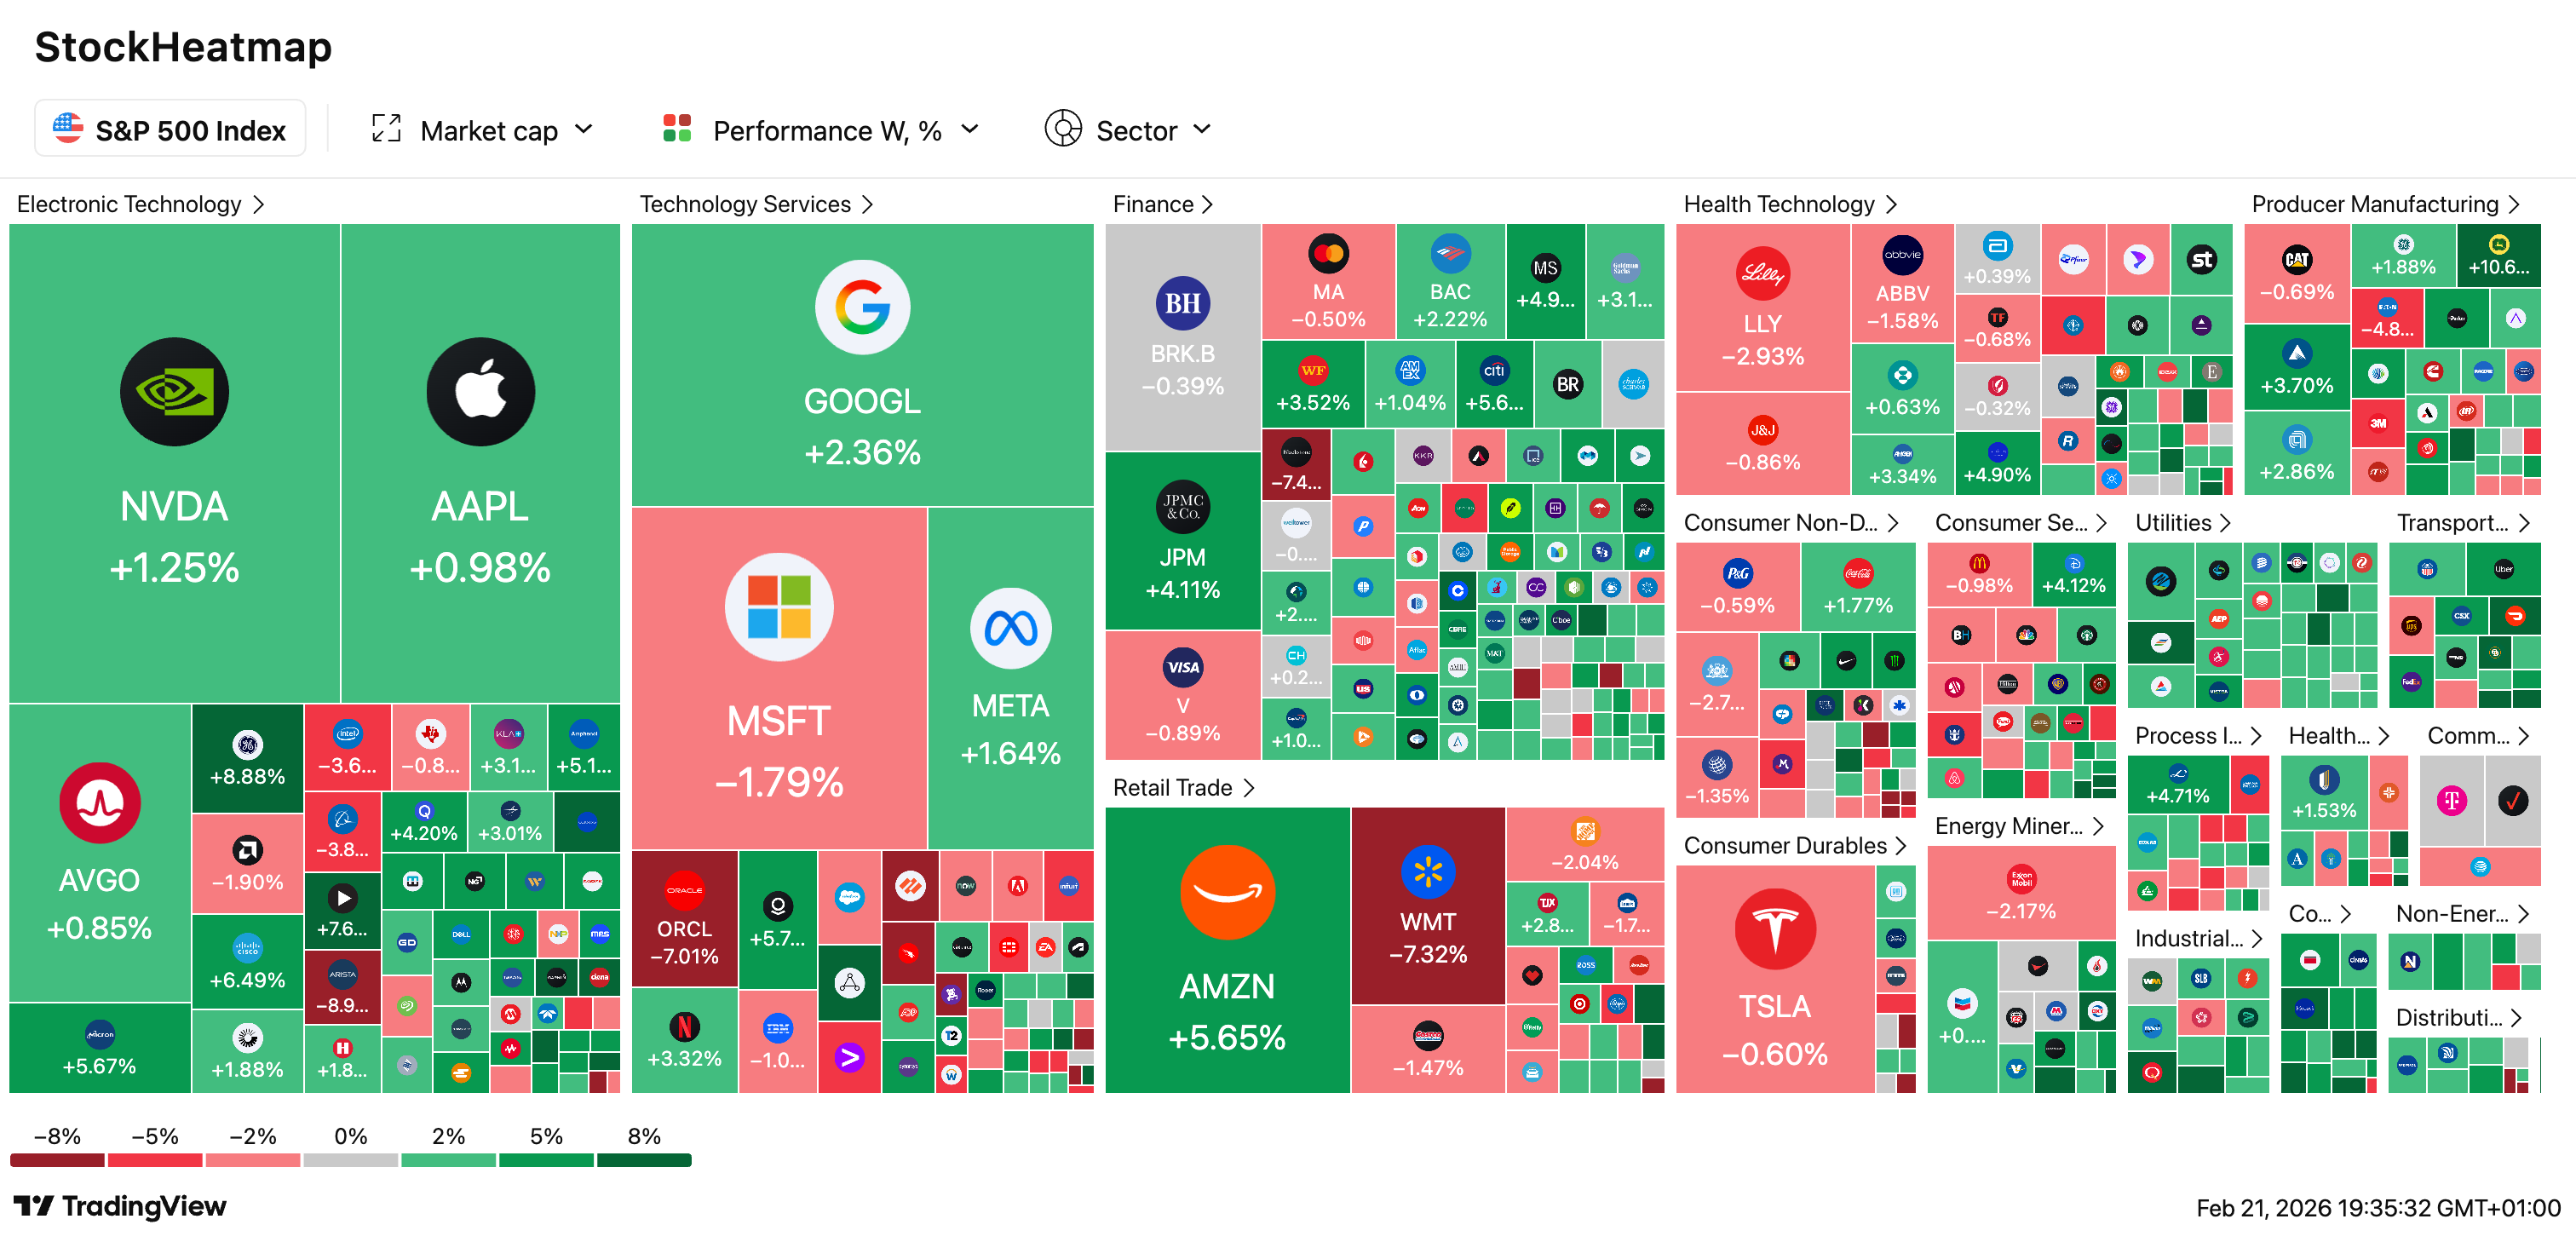

⚖️ Trump relève les droits de douane à 15 % après sa défaite cinglante devant la Cour suprême : La Cour suprême a invalidé (6-3) l’utilisation de la loi IEEPA pour imposer des tarifs, laissant 142 milliards $ de recettes en suspens. Trump a immédiatement riposté via l’article 122 (loi de 1974), relevant le taux mondial de 10 % à 15 % — un coup dur pour le Royaume-Uni qui pensait avoir sécurisé un accord à 10 %. Le président a qualifié la décision de “ridicule et anti-américaine“, accusant les juges conservateurs qu’il avait nommés d’être “une honte pour leurs familles”.
🦈 Saba Capital fond sur Blue Owl : offre hostile à -35 % sur des fonds en difficulté : Le hedge fund de Boaz Weinstein lance une OPA sur trois fonds Blue Owl — dont OBDC II qui a suspendu les rachats — à des décotes de 20 à 35 % sur la valeur liquidative. Blue Owl, géant du crédit privé (307 Mds $), a déjà dû vendre 1,4 milliard $ de prêts et son action a chuté de 28 % depuis janvier. Les critiques voient une opération “prédatrice“ typique des périodes de stress, qui mine la confiance dans les valorisations déclarées du secteur.
⛵ Superyachts : Stonepeak s’empare de Southern Marinas pour 700 M$ ; L’investisseur en infrastructures Stonepeak est en passe de racheter Southern Marinas (~700-800 M$), surfant sur le boom des superyachts et la demande croissante d’emplacements à quai des ultra-riches. Le secteur attire le private equity : Blackstone a racheté Safe Harbor pour 5,6 Mds $ l’an dernier, CVC envisage de céder D-Marin, et Centerbridge pourrait valoriser Suntex à plus de 4 Mds $. Un marché fragmenté, des revenus récurrents stables — la recette parfaite pour la consolidation.
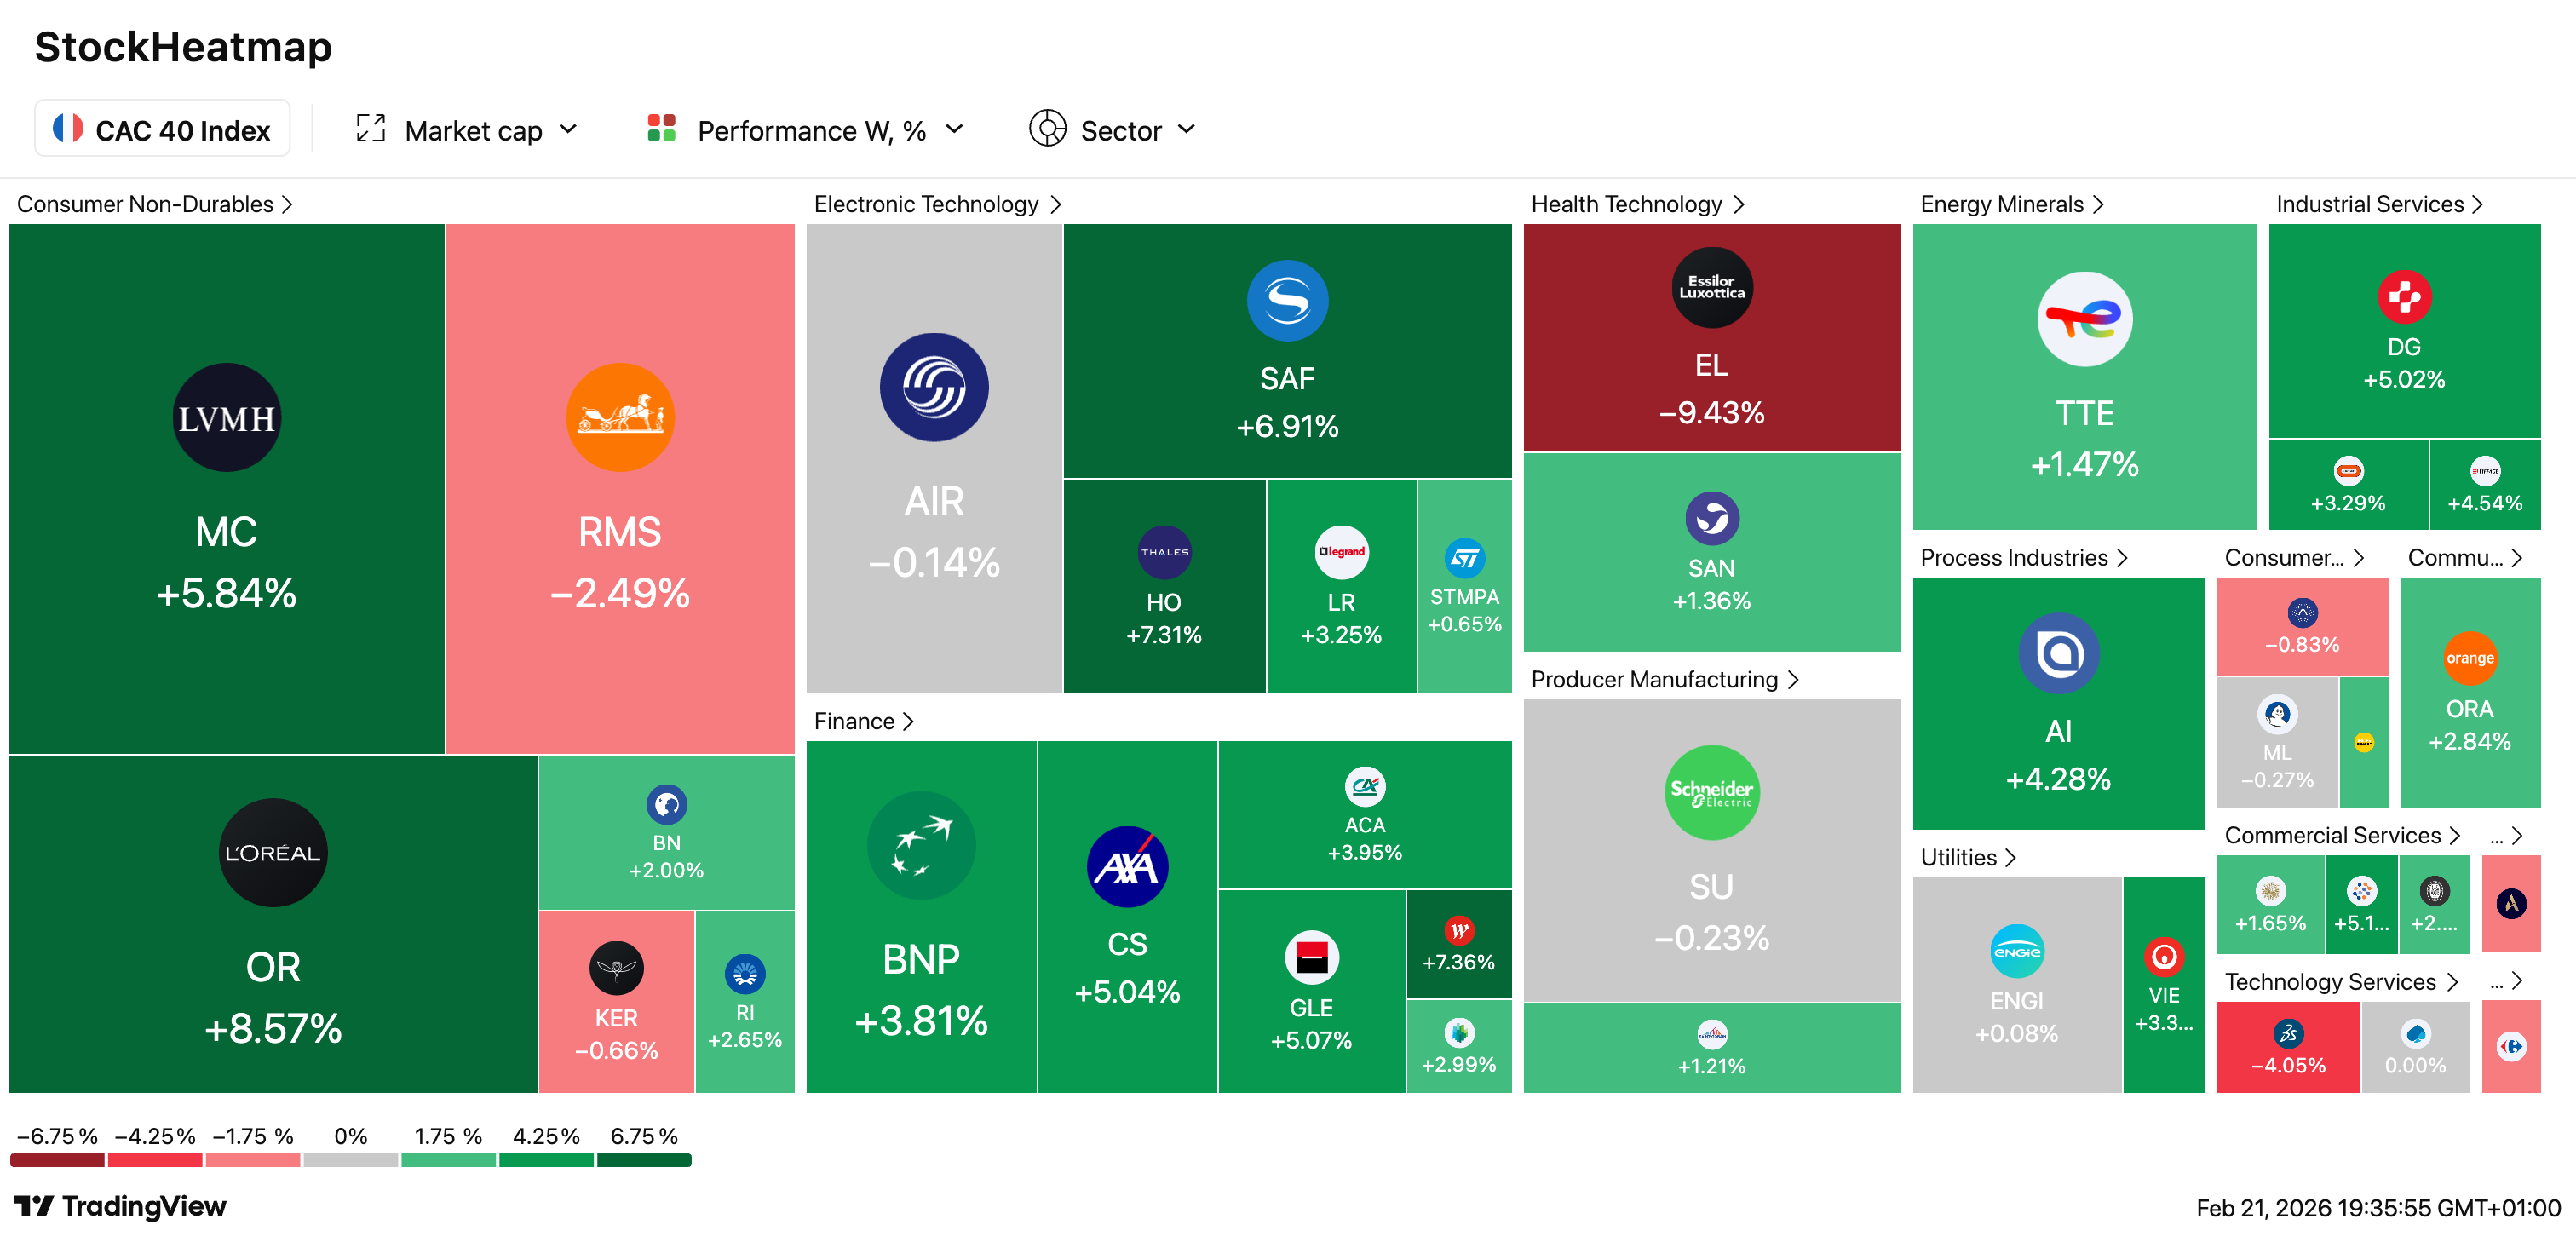
🇪🇺 Actions européennes : afflux record de capitaux, les investisseurs fuient la tech US : Les actions européennes enregistrent leurs plus fortes entrées mensuelles jamais atteintes en février — deux semaines consécutives à 10 milliards $ chacune. La diversification hors Wall Street et son secteur tech “onéreux” profite au Stoxx 600 (série de records), au FTSE 100 (+7 % en 2026) et aux valeurs de défense (Rheinmetall +12 %, BAE +26 %). Le S&P 500 se classe 76e sur 92 indices mondiaux cette année, tandis que l’Europe affiche un ratio cours/bénéfice de 18,3 contre 27,7 aux US.
🏆 CAC 40 : record historique à 8.515 points, la Cour suprême invalide les tarifs Trump : L’indice parisien clôture à son plus haut historique (+1,39 %), portant ses gains hebdomadaires à +2,45 % — meilleure semaine depuis mi-novembre. Air Liquide (+4,8 %) et le luxe (tiré par Moncler +16 %) dominent. Côté macro : les PMI zone euro surprennent positivement (51,9, plus haut depuis 3 mois), mais le PIB US Q4 déçoit fortement (1,4 % vs 3 % attendu). La Cour suprême invalide les tarifs Trump basés sur l’IEEPA — 142 Mds $ de recettes en suspens et remboursements potentiels à la clé.

Il y a quelques semaines, un ami m’a envoyé un message enthousiaste. « Ça y est, je suis sorti de la zone rouge ! Mon portefeuille crypto avait perdu 50 % l’année dernière, et là il vient de reprendre 50 %. Je suis revenu à zéro, ouf ! » Je lui ai répondu par une question simple : « Tu es sûr de ton calcul ? » Silence. Puis, quelques minutes plus tard : « Attends... non... ce n’est pas possible... » Il venait de découvrir l’une des vérités les plus contre-intuitives de la finance, celle que personne ne t’explique ni à l’école, ni à la banque, ni dans les médias financiers. Une perte de 50 % suivie d’un gain de 50 % ne te ramène pas à ton point de départ. Tu es toujours dans le rouge. Et pas qu’un peu : tu as encore perdu 25 % de ton capital initial.
Cette réalité mathématique s’appelle l’asymétrie des pertes et des gains. C’est un concept fondamental que tout investisseur devrait comprendre avant de placer le moindre euro, et pourtant il reste méconnu de l’immense majorité des épargnants. Cette asymétrie explique pourquoi les krachs boursiers font plus de dégâts que les hausses n’apportent de gains. Elle explique pourquoi les investisseurs qui paniquent et vendent au plus bas ont tant de mal à se refaire. Elle explique pourquoi la volatilité — ces montagnes russes émotionnelles des marchés — est un ennemi silencieux qui grignote ton patrimoine même quand le rendement moyen semble correct.
J’ai moi-même mis des années à vraiment intégrer ce concept. Comme tout le monde, je pensais intuitivement que les gains et les pertes étaient symétriques, que +20 % et -20 % s’annulaient, que la finance était un jeu équilibré. Il a fallu que je fasse les calculs, que je simule des scénarios, que je voie l’impact concret sur des portefeuilles réels, pour comprendre à quel point cette intuition était fausse. Et une fois que tu as compris, tu ne peux plus voir tes investissements de la même façon.

Dans cette newsletter, je vais te montrer exactement comment fonctionne ce piège mathématique. Tu vas comprendre pourquoi ton cerveau est programmé pour se faire avoir par les pourcentages, et comment cette faille cognitive est exploitée — consciemment ou non — par ceux qui te vendent des produits financiers. Tu vas découvrir l’impact concret et chiffré de cette asymétrie sur ton patrimoine à long terme, avec des simulations qui vont probablement te faire grincer des dents. Et surtout, tu vas apprendre comment te protéger, quelles stratégies adopter pour que cette loi mathématique implacable joue en ta faveur plutôt que contre toi.
Ce sujet est crucial parce qu’il touche à quelque chose de profond : notre rapport aux chiffres et aux risques. Nous pensons intuitivement que les gains et les pertes sont symétriques, que +10 % compense -10 %, que la finance est un jeu équilibré où les hausses rattrapent les baisses. C’est faux. Les pertes pèsent toujours plus lourd que les gains. Et cette vérité, une fois comprise, change radicalement la façon dont tu devrais construire et gérer ton patrimoine. Prêt à découvrir ce que les banquiers ne t’expliquent jamais ? Allons-y.
➗ La mathématique impitoyable des pourcentages
Commençons par poser les bases avec un exemple simple. Tu investis 100 euros dans un placement. La première année, ce placement perd 50 %. Ton capital passe donc à 50 euros. La deuxième année, miracle, ton placement regagne 50 %. Tu calcules mentalement : moins 50 plus 50, ça fait zéro, je suis revenu à mon point de départ. Sauf que non. 50 % de 50 euros, c’est 25 euros. Ton capital passe donc de 50 à 75 euros. Tu as perdu 50 %, puis gagné 50 %, et pourtant tu te retrouves avec 25 % de moins qu’au départ. Ce n’est pas une arnaque, ce n’est pas un tour de magie, c’est de la mathématique pure.
Pourquoi cette asymétrie existe-t-elle ? Parce que les pourcentages ne s’appliquent pas sur la même base. Quand tu perds 50 %, tu perds 50 % de 100, soit 50 euros. Mais quand tu regagnes 50 %, tu gagnes 50 % de ce qui reste, c’est-à-dire 50 % de 50, soit seulement 25 euros. Le pourcentage de perte s’applique sur un capital plus gros, le pourcentage de gain s’applique sur un capital plus petit. C’est mathématiquement inévitable, et c’est pour ça que les pertes font toujours plus mal que les gains ne font de bien.
Généralisons ce phénomène avec une formule. Si tu perds X %, il te faut gagner X / (1 - X) pour revenir à zéro. Prenons quelques exemples concrets. Si tu perds 10 %, il te faut regagner 10 / 0,9 = 11,1 % pour retrouver ton capital initial. La différence est faible, à peine perceptible. Mais si tu perds 20 %, il te faut regagner 20 / 0,8 = 25 %. Ça commence à se voir. Si tu perds 33 %, il te faut regagner 33 / 0,67 = 50 % — tu dois faire une performance une fois et demie supérieure à ta perte juste pour revenir à zéro. Et si tu perds 50 %, il te faut regagner 50 / 0,5 = 100 %. Tu dois doubler ton capital juste pour effacer ta perte.
Le tableau qui fait froid dans le dos
Voici le tableau complet de l’asymétrie, celui que tout investisseur devrait avoir gravé dans sa mémoire. Pour une perte de 5 %, il faut un gain de 5,3 % pour se refaire. Pour une perte de 10 %, il faut 11,1 %. Pour 15 %, il faut 17,6 %. Pour 20 %, il faut 25 %. Pour 25 %, il faut 33 %. Pour 30 %, il faut 43 %. Pour 40 %, il faut 67 %. Pour 50 %, il faut 100 %. Pour 60 %, il faut 150 %. Pour 70 %, il faut 233 %. Pour 80 %, il faut 400 %. Et pour 90 %, il faut 900 % — multiplier ton capital par 10 juste pour revenir à ton point de départ.
Ces chiffres sont vertigineux. Ils montrent que plus la perte est importante, plus l’asymétrie devient écrasante. Une perte de 10 % se rattrape facilement, une perte de 50 % demande un effort colossal, et une perte de 80 % ou plus est pratiquement irrécupérable pour la plupart des investisseurs. C’est pour ça que la première règle de l’investissement n’est pas de maximiser les gains, mais de limiter les pertes. Warren Buffett l’a résumé parfaitement : « Règle numéro 1 : ne jamais perdre d’argent. Règle numéro 2 : ne jamais oublier la règle numéro 1. » Cette phrase, souvent citée comme un bon mot, est en réalité une profonde vérité mathématique.
L’illusion de la moyenne
Cette asymétrie a une conséquence pernicieuse que peu de gens comprennent : la moyenne arithmétique des rendements n’est pas le rendement réel. Reprenons notre exemple. Ton placement fait -50 % la première année, puis +50 % la deuxième année. La moyenne arithmétique de ces deux rendements est (-50 + 50) / 2 = 0 %. Zéro. Pourtant, ton capital est passé de 100 à 75, soit une perte réelle de 25 %. Le rendement réel — ce qu’on appelle la moyenne géométrique ou le rendement composé — n’est pas de 0 %, mais de -13,4 % par an sur deux ans.
Cette distinction entre moyenne arithmétique et moyenne géométrique est fondamentale, et elle est systématiquement ignorée (ou dissimulée) dans la communication financière. Quand un fonds d’investissement affiche un « rendement moyen de 8 % sur 10 ans », il parle généralement de la moyenne arithmétique. Mais si ces 8 % moyens ont été obtenus avec des années à +30 % et des années à -20 %, le rendement réellement perçu par l’investisseur est inférieur. Parfois très inférieur.
Prenons un exemple plus réaliste. Un fonds affiche les rendements annuels suivants sur cinq ans : +20 %, -15 %, +25 %, -10 %, +15 %. La moyenne arithmétique est (20 - 15 + 25 - 10 + 15) / 5 = 7 % par an. Pas mal ! Mais calculons le rendement réel. Tu investis 100 euros. Après la première année (+20 %), tu as 120. Après la deuxième (-15 %), tu as 102. Après la troisième (+25 %), tu as 127,5. Après la quatrième (-10 %), tu as 114,75. Après la cinquième (+15 %), tu as 131,96. En cinq ans, tu es passé de 100 à 132, soit un gain de 32 %. Le rendement composé annuel est d’environ 5,7 %, pas 7 %. L’asymétrie des pertes t’a coûté 1,3 point de rendement par an sans que tu t’en rendes compte.
Le piège de la volatilité
Ce phénomène porte un nom technique : le volatility drag, ou « érosion par la volatilité ». Plus un placement est volatil — c’est-à-dire plus ses rendements varient fortement d’une année à l’autre — plus l’écart entre la moyenne arithmétique et le rendement réel est important. Autrement dit, la volatilité te coûte de l’argent, même si le rendement moyen reste le même.
Comparons deux placements qui affichent tous les deux un rendement moyen de 10 % par an sur 20 ans. Le premier est stable : il fait exactement 10 % chaque année, sans exception. Après 20 ans, tes 100 euros sont devenus 672 euros. Le second est volatil : il alterne entre +30 % et -10 % d’une année sur l’autre (moyenne arithmétique : 10 %). Après 20 ans, tes 100 euros sont devenus... 540 euros. Soit 132 euros de moins que le placement stable, malgré la même moyenne arithmétique. La volatilité t’a coûté près de 20 % de ton capital final.
Ce calcul devrait te faire réfléchir à deux fois avant de choisir un placement uniquement sur la base de son rendement moyen affiché. Un placement qui promet 12 % de rendement moyen avec une forte volatilité peut très bien te rapporter moins qu’un placement à 8 % de rendement moyen avec une volatilité faible. La stabilité a une valeur, et cette valeur est quantifiable mathématiquement. Les fonds spéculatifs qui promettent des rendements mirobolants mais avec des variations extrêmes sont souvent moins performants sur le long terme que des placements plus ennuyeux mais plus réguliers.
La règle des 72 revisitée
Dans une précédente newsletter, je t’ai parlé de la règle des 72 qui permet de calculer le temps nécessaire pour doubler un capital. Cette règle suppose un rendement constant. Mais que se passe-t-il si le rendement fluctue ? L’asymétrie des pertes vient modifier le calcul. Avec un rendement moyen de 8 % mais une volatilité importante, le temps réel pour doubler ton capital sera plus long que les 9 ans prévus par la règle des 72. La volatilité ajoute des « années fantômes » à ton horizon d’investissement, des années pendant lesquelles tu crois progresser mais où tu fais en réalité du surplace à cause de l’érosion mathématique.
C’est pour cette raison que les investisseurs avisés ne regardent pas seulement le rendement moyen d’un placement, mais aussi son écart-type (la mesure statistique de la volatilité) et son ratio de Sharpe (qui mesure le rendement ajusté du risque). Un placement avec un rendement de 8 % et un écart-type de 5 % est généralement préférable à un placement avec un rendement de 10 % et un écart-type de 20 %, même si le second semble plus performant à première vue. Les mathématiques de l’asymétrie font pencher la balance en faveur de la régularité.
Les intérêts composés à l’envers
Pour bien comprendre la mécanique de l’asymétrie, il faut voir les pertes comme des intérêts composés qui travaillent contre toi. Quand tu gagnes de l’argent, les intérêts composés sont ton allié : tu gagnes des intérêts sur tes intérêts, et ton capital croît de façon exponentielle. Mais quand tu perds de l’argent, le même mécanisme joue en sens inverse : chaque perte réduit la base sur laquelle tes gains futurs seront calculés.
Imaginons deux scénarios sur 10 ans. Dans le premier, tu gagnes 10 % par an pendant 10 ans sans interruption. Ton capital est multiplié par 2,59 (c’est la puissance des intérêts composés). Dans le second, tu gagnes 10 % par an pendant 9 ans, mais tu perds 30 % la cinquième année. Quel est le résultat ? Dans le second scénario, ton capital n’est multiplié que par 1,69. Une seule mauvaise année au milieu de neuf bonnes années t’a coûté 35 % de ton capital final. C’est ça, la puissance destructrice de l’asymétrie : une perte isolée fait des dégâts disproportionnés par rapport à sa durée.
Ce phénomène explique pourquoi les investisseurs qui ont traversé des krachs majeurs (2000, 2008, 2020) ont souvent mis des années à s’en remettre, même quand les marchés ont rapidement rebondi. Le krach de 2008 a vu le S&P 500 perdre environ 50 % de sa valeur. Pour revenir au niveau d’avant-crise, l’indice a dû gagner 100 %. Cela a pris environ 4 ans. Quatre années pendant lesquelles les investisseurs qui avaient besoin de leur argent (retraités, par exemple) ont dû vendre à perte ou réduire drastiquement leur train de vie. L’asymétrie ne pardonne pas.
Le cas particulier des produits à effet de levier
L’asymétrie des pertes devient encore plus brutale avec les produits à effet de levier. Ces produits (ETF leveraged, CFD, turbos, warrants) amplifient les mouvements du marché. Un ETF à levier 2x gagne 20 % quand le marché gagne 10 %, mais perd 20 % quand le marché perd 10 %. Cela semble équilibré, non ? C’est un piège.
Prenons un marché qui fait +10 % puis -10 %. Sans levier, tu passes de 100 à 110 puis à 99 : tu perds 1 %. Avec un levier 2x, tu passes de 100 à 120 puis à 96 : tu perds 4 %. L’asymétrie est multipliée par le carré du levier ! Avec un levier 3x, tu passerais de 100 à 130 puis à 91 : tu perdrais 9 %. Plus le levier est élevé, plus l’érosion par la volatilité est dévastatrice.
C’est pourquoi les ETF à effet de levier sont conçus pour du trading journalier, pas pour l’investissement long terme. Sur plusieurs mois ou années, même si le marché sous-jacent finit en hausse, un ETF leveraged peut finir en baisse à cause de l’érosion par la volatilité amplifiée. Les avertissements légaux de ces produits le disent clairement, mais peu d’investisseurs lisent les petits caractères. L’asymétrie des pertes, combinée à l’effet de levier, est une machine à détruire le capital des imprudents.
L’exemple historique du krach de 1929
Pour mesurer les conséquences réelles de l’asymétrie sur de longues périodes, regardons ce qui s’est passé après le krach de 1929. Entre septembre 1929 et juillet 1932, le Dow Jones a perdu 89 % de sa valeur. Oui, tu as bien lu : 89 %. Un investisseur qui avait 100 000 dollars en septembre 1929 n’en avait plus que 11 000 trois ans plus tard.
Pour revenir au niveau d’avant-krach, il aurait fallu un gain de combien ? Appliquons la formule : 89 / (1 - 0,89) = 89 / 0,11 = 809 %. Il fallait que le marché soit multiplié par 9 pour effacer la perte. Combien de temps cela a-t-il pris ? Le Dow Jones n’est revenu à son niveau de 1929 qu’en 1954, soit 25 ans plus tard. Un quart de siècle pour se refaire d’une seule perte.
Cet exemple extrême illustre pourquoi les grosses pertes sont si dévastatrices. Ce ne sont pas seulement les chiffres qui font mal, c’est le temps qu’il faut pour récupérer. Un investisseur de 40 ans en 1929 avait 65 ans quand son portefeuille a retrouvé son niveau initial — s’il n’avait pas vendu dans la panique entre-temps. Et bien sûr, beaucoup avaient vendu, cristallisant leurs pertes pour toujours.
Le piège de la moyenne mobile
Un autre piège lié à l’asymétrie concerne la façon dont nous évaluons nos performances. Beaucoup d’investisseurs calculent leur rendement en faisant la moyenne de leurs rendements annuels. « J’ai fait +15 %, -8 %, +12 %, -5 %, +20 % sur cinq ans, donc ma moyenne est de 6,8 % par an. » Ce calcul est faux.
La moyenne arithmétique (celle que tu calcules en additionnant et en divisant) surestime systématiquement le rendement réel à cause de l’asymétrie. Le rendement réel se calcule avec la moyenne géométrique : tu multiplies (1 + chaque rendement), tu prends la racine n-ième, et tu soustrais 1. Dans l’exemple ci-dessus, le calcul correct est : (1,15 × 0,92 × 1,12 × 0,95 × 1,20)^(1/5) - 1 = 1,066^(1/5) - 1 = 6,3 % par an, pas 6,8 %. L’écart semble faible sur un an, mais sur 30 ans, il représente des dizaines de milliers d’euros de différence.
Cette distinction entre moyenne arithmétique et moyenne géométrique est fondamentale. Malheureusement, la plupart des documents commerciaux utilisent la moyenne arithmétique (qui est plus flatteuse) sans le préciser. Quand tu compares des placements, assure-toi de comparer des pommes avec des pommes : soit les moyennes arithmétiques, soit les rendements composés (CAGR, Compound Annual Growth Rate). Ne te laisse pas tromper par les chiffres.

🧠 Pourquoi ton cerveau se fait piéger
Maintenant que tu comprends la mathématique, une question se pose : pourquoi cette asymétrie nous surprend-elle autant ? Pourquoi notre intuition nous trompe-t-elle systématiquement sur ce sujet ? La réponse se trouve dans la façon dont notre cerveau traite les informations numériques. Nous sommes programmés pour penser de manière linéaire. Quand on nous dit « moins 50 puis plus 50 », notre cerveau fait automatiquement -50 + 50 = 0. C’est un raccourci mental rapide, efficace dans la vie quotidienne, mais totalement inadapté à la finance.
Dans la vie de tous les jours, l’addition et la soustraction fonctionnent de manière symétrique. Si tu montes 50 marches puis tu en descends 50, tu es revenu à ton point de départ. Si tu gagnes 50 euros puis tu en perds 50, tu as toujours la même somme. Notre cerveau a intégré cette logique depuis l’enfance, et il l’applique inconsciemment à tous les domaines. Mais les pourcentages ne fonctionnent pas comme ça. Les pourcentages sont des opérations multiplicatives, pas additives. Perdre 50 %, c’est multiplier par 0,5. Gagner 50 %, c’est multiplier par 1,5. Et 0,5 × 1,5 = 0,75, pas 1. Notre cerveau n’est tout simplement pas câblé pour faire ce calcul intuitivement.
Cette erreur de linéarité est renforcée par la façon dont l’information financière nous est présentée. Les médias, les banques, les gestionnaires de fonds parlent tous en pourcentages parce que c’est plus facile à communiquer. « Le CAC 40 a gagné 2 % aujourd’hui » est plus digeste que « Le CAC 40 a été multiplié par 1,02 aujourd’hui ». Mais cette simplification nous fait perdre de vue la nature multiplicative des rendements et nous piège dans une pensée additive qui ne correspond pas à la réalité.
L’aversion à la perte
Il y a un autre phénomène psychologique qui amplifie notre difficulté à gérer l’asymétrie : l’aversion à la perte. Ce concept, mis en évidence par les psychologues Daniel Kahneman et Amos Tversky (travaux qui ont valu le prix Nobel d’économie à Kahneman), montre que nous ressentons les pertes environ deux fois plus intensément que les gains équivalents. Perdre 100 euros nous fait souffrir deux fois plus que gagner 100 euros nous fait plaisir.
Cette asymétrie émotionnelle vient s’ajouter à l’asymétrie mathématique pour créer un cocktail particulièrement toxique. Non seulement les pertes font objectivement plus de dégâts que les gains n’apportent de bénéfices (asymétrie mathématique), mais en plus nous les ressentons plus intensément (asymétrie psychologique). Le résultat ? Les investisseurs ont tendance à prendre de mauvaises décisions sous l’effet de la peur. Ils vendent au plus bas, paniqués par leurs pertes, et ratent la remontée qui leur aurait permis de se refaire. C’est le pire scénario possible : subir la perte mathématique ET se priver du gain de récupération.
Des études ont montré que les investisseurs particuliers ont tendance à vendre leurs positions gagnantes trop tôt (pour « sécuriser » leurs gains) et à garder leurs positions perdantes trop longtemps (dans l’espoir de « se refaire »). C’est exactement l’inverse de ce qu’il faudrait faire rationnellement. Ce comportement, appelé effet de disposition, est directement lié à l’aversion à la perte : nous avons tellement peur de réaliser une perte que nous préférons la laisser s’aggraver plutôt que de l’accepter.
Le biais de confirmation
Un troisième piège cognitif vient aggraver la situation : le biais de confirmation. Une fois que nous avons pris une décision d’investissement, nous avons tendance à rechercher et à mémoriser les informations qui confirment notre choix, tout en ignorant celles qui le contredisent. Si tu as acheté une action qui baisse, tu vas inconsciemment chercher des raisons de croire qu’elle va remonter. Tu vas lire les articles optimistes, écouter les analystes bullish, et ignorer les signaux d’alarme.
Ce biais est particulièrement dangereux dans le contexte de l’asymétrie des pertes. Il te pousse à rester investi dans des positions perdantes bien au-delà du raisonnable, en espérant que « ça va remonter ». Or, comme nous l’avons vu, plus la perte s’aggrave, plus il devient difficile de se refaire. Une perte de 20 % demande un gain de 25 % pour être effacée, c’est faisable. Mais si tu attends et que la perte atteint 50 %, il te faut maintenant un gain de 100 %. Et si tu attends encore et que la perte atteint 70 %, il te faut un gain de 233 %. Le biais de confirmation te maintient dans une position qui s’aggrave mathématiquement de jour en jour.
L’illusion de contrôle
Enfin, il y a l’illusion de contrôle : cette croyance que nous pouvons influencer des événements qui sont en réalité hors de notre portée. En matière d’investissement, cette illusion se manifeste par la conviction que nous pouvons « timer le marché », c’est-à-dire acheter au plus bas et vendre au plus haut. Les études montrent que c’est pratiquement impossible, même pour les professionnels. Mais l’illusion persiste, alimentée par les quelques fois où nous avons eu raison (biais de confirmation) et par notre désir de contrôler notre destin financier.
Cette illusion de contrôle nous pousse à faire du trading actif, à multiplier les achats et les ventes en espérant capturer les hausses et éviter les baisses. Or, chaque transaction a un coût (frais de courtage, spread, impôts sur les plus-values), et surtout, chaque erreur de timing nous expose à l’asymétrie des pertes. Manquer les 10 meilleurs jours de Bourse sur une période de 20 ans peut diviser ton rendement par deux ou plus. Ces 10 meilleurs jours sont impossibles à prévoir et surviennent souvent juste après les pires jours, quand les investisseurs paniqués ont déjà vendu.
Une étude célèbre de Dalbar montre que sur la période 1990-2020, le S&P 500 a rapporté environ 10 % par an en moyenne, mais l’investisseur particulier moyen n’a gagné que 4 % par an. Où sont passés les 6 % manquants ? Ils ont été perdus à cause du mauvais timing : achats au plus haut sous l’effet de l’euphorie, ventes au plus bas sous l’effet de la panique. L’illusion de contrôle, combinée à l’aversion à la perte et au biais de confirmation, a coûté aux investisseurs 60 % de la performance qu’ils auraient obtenue en ne faisant simplement rien.
Le marketing financier exploite ces failles
L’industrie financière connaît parfaitement ces biais cognitifs, et elle les exploite — parfois consciemment, parfois par simple habitude. Quand un fonds affiche son « rendement moyen » en gros caractères, il utilise la moyenne arithmétique, pas le rendement réellement perçu par les investisseurs. Quand une publicité pour un produit structuré te montre des scénarios de gains impressionnants, elle minimise les scénarios de pertes qui sont pourtant mathématiquement plus pénalisants. Quand un conseiller te dit « sur le long terme, la Bourse monte toujours », il omet de préciser que les pertes intermédiaires peuvent être si dévastatrices qu’elles compromettent ton horizon de long terme.
Je ne dis pas que tous les acteurs financiers sont malhonnêtes. Beaucoup croient sincèrement à ce qu’ils vendent. Mais le système dans son ensemble est construit d’une façon qui exploite notre incompréhension de l’asymétrie. Les chiffres sont présentés de manière à paraître plus attractifs qu’ils ne le sont réellement, et notre cerveau, avec ses biais intégrés, tombe dans le panneau. La seule défense, c’est l’éducation : comprendre les mécanismes mathématiques et psychologiques à l’œuvre pour pouvoir les contrer.
Le phénomène FOMO et son inverse
Un autre piège psychologique mérite d’être mentionné : le FOMO (Fear Of Missing Out), ou peur de rater quelque chose. Ce phénomène pousse les investisseurs à acheter quand les marchés sont au plus haut, par peur de rater la hausse qui continue. C’est exactement le moment où le risque d’asymétrie est le plus élevé : tu achètes cher, et une correction te fera subir une perte proportionnellement plus importante.
L’inverse du FOMO existe aussi : la paralysie par l’analyse. Après avoir subi une perte importante, certains investisseurs deviennent incapables de prendre la moindre décision. Ils restent figés, leur argent en cash, pendant que les marchés remontent sans eux. Cette paralysie est une réponse au traumatisme de la perte, amplifiée par l’aversion à la perte. Le cerveau se dit : « J’ai déjà perdu une fois, je ne veux pas perdre encore. » Mais en restant hors du marché, l’investisseur se prive des gains de récupération qui lui permettraient de se refaire.
Le bon équilibre entre FOMO et paralysie est difficile à trouver. C’est pourquoi les stratégies automatisées (investissement régulier, rééquilibrage programmé) sont si précieuses : elles retirent l’émotion de l’équation et te protègent contre tes propres biais.
L’effet de récence
L’effet de récence est un autre biais cognitif qui interagit dangereusement avec l’asymétrie des pertes. Ce biais nous pousse à accorder plus d’importance aux événements récents qu’aux événements passés. Si le marché a monté pendant trois ans, nous pensons qu’il va continuer à monter. S’il a baissé pendant six mois, nous pensons que la baisse va s’éterniser.
Ce biais explique pourquoi les investisseurs achètent au sommet des bulles (« ça monte depuis des années, ça va continuer ») et vendent au fond des krachs (« ça baisse depuis des mois, ça va continuer »). C’est exactement l’inverse de ce qu’il faudrait faire. L’effet de récence, combiné à l’aversion à la perte, crée un cocktail toxique qui pousse à vendre bas et acheter haut — la recette garantie pour sous-performer le marché.
Les investisseurs professionnels connaissent ce biais et essaient de le combattre en adoptant une perspective à long terme. Ils savent que les cycles boursiers existent, que les hausses succèdent aux baisses et vice versa. Mais même les professionnels ne sont pas immunisés. Les études montrent que les gérants de fonds ont tendance à augmenter leur exposition aux actions après des périodes de hausse et à la réduire après des périodes de baisse — exactement le comportement dicté par l’effet de récence.
Le cerveau reptilien et les décisions financières
Au fond, notre difficulté à gérer l’asymétrie des pertes vient de l’architecture même de notre cerveau. Notre cerveau reptilien — la partie la plus ancienne, responsable des réactions de survie — est programmé pour fuir le danger. Quand notre portefeuille s’effondre, le cerveau reptilien crie « DANGER ! FUIS ! », et la réaction instinctive est de vendre pour « arrêter l’hémorragie ».
Cette réaction était parfaitement adaptée à la savane africaine il y a 200 000 ans. Quand un lion approchait, fuir immédiatement était la bonne stratégie. Attendre pour « voir si ça va s’améliorer » aurait été fatal. Mais cette réaction est désastreuse en finance. Les marchés ne sont pas des lions. Une baisse de 30 % aujourd’hui ne signifie pas une baisse de 30 % demain. Fuir après la baisse, c’est cristalliser la perte et se priver du rebond.
Malheureusement, nous ne pouvons pas désactiver notre cerveau reptilien. Nous pouvons seulement apprendre à le reconnaître quand il s’active et à ne pas lui obéir aveuglément. C’est tout l’enjeu de l’éducation financière : donner au cortex préfrontal (la partie rationnelle du cerveau) les outils pour contrer les réactions instinctives du cerveau reptilien. Comprendre l’asymétrie des pertes intellectuellement est un premier pas. Intégrer cette compréhension émotionnellement, au point de ne pas paniquer quand ton portefeuille plonge, est un travail de toute une vie.
💰 L’impact concret sur ton patrimoine
Simulation 1 : Deux investisseurs, deux destins
Pour mesurer l’impact réel de l’asymétrie des pertes sur un patrimoine, sortons les tableurs et faisons quelques simulations. Prenons deux investisseurs fictifs, Alice et Bob, qui commencent chacun avec 100 000 euros et investissent pendant 30 ans. Alice adopte une stratégie prudente avec un rendement moyen de 6 % par an et une volatilité faible (écart-type de 8 %). Bob adopte une stratégie agressive avec un rendement moyen de 9 % par an mais une volatilité élevée (écart-type de 20 %).
À première vue, Bob devrait largement battre Alice. Trois points de rendement en plus par an pendant 30 ans, ça devrait faire une différence énorme grâce à l’effet composé. Calculons. Avec 6 % constants pendant 30 ans, les 100 000 euros d’Alice deviennent 574 000 euros. Avec 9 % constants pendant 30 ans, les 100 000 euros de Bob devraient devenir 1 327 000 euros. Bob aurait plus du double d’Alice. Victoire écrasante pour la stratégie agressive, non ?
Sauf que les rendements ne sont jamais constants. Introduisons la volatilité. Avec une volatilité de 8 %, Alice va connaître des années à +14 % et des années à -2 %, mais rien de dramatique. Son rendement composé réel sera très proche de son rendement moyen, disons 5,7 %. Après 30 ans, elle aura environ 520 000 euros. Avec une volatilité de 20 %, Bob va connaître des années à +35 % mais aussi des années à -25 %. Son rendement composé réel sera significativement inférieur à son rendement moyen à cause de l’érosion par la volatilité. Avec ces paramètres, son rendement composé tombe à environ 7 %. Après 30 ans, il aura environ 760 000 euros.
Bob bat toujours Alice, mais l’écart s’est considérablement réduit. Au lieu de 2,3 fois plus (1 327 000 vs 574 000), il n’a que 1,5 fois plus (760 000 vs 520 000). L’asymétrie des pertes a « mangé » une grande partie de son avantage théorique. Et encore, cette simulation suppose que Bob ne panique jamais et reste investi pendant les années à -25 %. Dans la vraie vie, beaucoup d’investisseurs confrontés à une telle perte vendraient au plus bas, transformant une mauvaise année en catastrophe définitive.
Simulation 2 : L’effet dévastateur d’un seul krach
Maintenant, simulons l’impact d’un krach boursier majeur. Prenons un investisseur qui place 200 000 euros avec un rendement moyen de 8 % par an pendant 20 ans. Dans le scénario idéal sans krach, il finit avec environ 933 000 euros. Mais que se passe-t-il si un krach de 40 % survient au milieu de la période, disons à l’année 10 ?
À l’année 10, avant le krach, le capital atteint environ 432 000 euros. Le krach de 40 % le ramène à 259 000 euros. Pendant les 10 années suivantes, avec le même rendement de 8 %, le capital remonte à environ 559 000 euros. Résultat final : 559 000 euros au lieu de 933 000 euros. Le krach a coûté 374 000 euros, soit 40 % du capital final. Et pourtant, sur les 20 années, la moyenne arithmétique des rendements reste positive (8 % pendant 19 ans, -40 % pendant 1 an, moyenne ≈ 5,6 %).
Mais ce n’est pas tout. Le timing du krach a une importance cruciale. Si le même krach de 40 % survient à l’année 2 au lieu de l’année 10, l’impact est différent. À l’année 2, le capital est de 233 000 euros. Après le krach, il tombe à 140 000 euros. Pendant les 18 années suivantes, il remonte à environ 559 000 euros... Non, attendons, refaisons le calcul. 140 000 × (1,08)^18 = 140 000 × 4 = 560 000 euros. Presque pareil ! Mais si le krach survient à l’année 18, juste avant la fin ? Le capital est alors de 799 000 euros, le krach le ramène à 479 000 euros, et les deux dernières années le portent à 559 000 euros. Encore pareil !
En fait, dans cette simulation simplifiée, le timing du krach ne change pas le résultat final si le rendement reste constant avant et après. Ce qui compte, c’est le nombre d’années de rendement positif et le nombre d’années de rendement négatif. Mais dans la vraie vie, le timing compte énormément pour une raison psychologique : un krach en fin de période, juste avant ta retraite par exemple, ne te laisse pas le temps de récupérer et peut te forcer à vendre au plus bas pour financer tes besoins.
Simulation 3 : La séquence des rendements
Voici une simulation plus subtile qui illustre un concept appelé sequence of returns risk (risque de séquence des rendements). Deux investisseurs, Chloé et David, investissent chacun 10 000 euros par an pendant 30 ans. Ils obtiennent exactement les mêmes rendements annuels sur la période, mais dans un ordre différent. Chloé a de mauvais rendements au début et de bons rendements à la fin. David a de bons rendements au début et de mauvais rendements à la fin. Qui finit avec le plus d’argent ?
Prenons des rendements annuels qui varient de -10 % à +20 % avec une moyenne de 7 %. Pour Chloé, les 10 premières années ont un rendement moyen de 2 %, les 10 années suivantes de 7 %, et les 10 dernières de 12 %. Pour David, c’est l’inverse : 12 % les 10 premières années, 7 % les 10 suivantes, 2 % les 10 dernières. La moyenne sur 30 ans est identique : 7 % pour les deux.
Résultat ? Chloé finit avec environ 1 150 000 euros. David finit avec environ 850 000 euros. Une différence de 300 000 euros, soit 35 % de plus pour Chloé, alors qu’ils ont eu exactement les mêmes rendements moyens ! Comment est-ce possible ? Parce que Chloé a accumulé plus de capital pendant les mauvaises années (ses versements réguliers ont acheté plus d’unités quand les prix étaient bas), et ce capital accumulé a ensuite bénéficié des bonnes années. David, lui, a vu son capital grossir rapidement au début, mais ce gros capital a ensuite subi les mauvaises années de plein fouet.
Cette simulation montre que l’asymétrie des pertes interagit de façon complexe avec ta stratégie d’investissement. Si tu fais des versements réguliers (ce qu’on appelle le DCA, Dollar Cost Averaging), l’ordre des rendements a un impact majeur. Et malheureusement, tu ne contrôles pas cet ordre. C’est une raison de plus pour réduire la volatilité de ton portefeuille à mesure que tu approches de la date où tu auras besoin de tes fonds.
Simulation 4 : Le coût de la panique
Dernière simulation, la plus cruelle. Prenons 1 000 investisseurs qui placent chacun 100 000 euros en Bourse pendant 20 ans. Le marché suit son cours habituel avec un rendement moyen de 8 % et une volatilité normale. Mais à chaque baisse de plus de 15 %, 10 % des investisseurs encore en place paniquent et vendent tout. Ils attendent ensuite que le marché remonte de 20 % avant de réinvestir (comportement typique du petit porteur effrayé).
Sur 20 ans, le marché connaît en moyenne 4 à 5 baisses de plus de 15 %. À chaque fois, 10 % des investisseurs restants vendent au plus bas et rachètent au plus haut. Résultat ? Les investisseurs qui n’ont jamais paniqué finissent avec environ 466 000 euros (100 000 × 1,08^20). Les investisseurs qui ont paniqué une fois finissent avec environ 350 000 euros. Ceux qui ont paniqué deux fois finissent avec environ 260 000 euros. Ceux qui ont paniqué trois fois ou plus finissent avec environ 150 000 euros — à peine plus que leur mise de départ malgré 20 ans d’investissement.
La panique face aux pertes, combinée à l’asymétrie mathématique, est le plus grand destructeur de patrimoine qui existe. Chaque vente au plus bas et chaque rachat au plus haut ampute définitivement ton capital, et l’érosion est irréversible. C’est pourquoi les conseils répétés ad nauseam — « investis sur le long terme », « ne regarde pas ton portefeuille tous les jours », « automatise tes investissements » — ne sont pas des platitudes. Ce sont des stratégies de survie face à un ennemi mathématique et psychologique redoutable.
Le verdict des chiffres
Ces simulations convergent vers une conclusion claire : l’asymétrie des pertes est l’ennemi silencieux numéro un de l’investisseur particulier. Elle érode les rendements de façon invisible, elle amplifie les erreurs de timing, elle transforme les paniques en catastrophes définitives. Un investisseur qui comprend cette asymétrie et qui structure son portefeuille pour la minimiser surperformera systématiquement celui qui ne la comprend pas, même si ce dernier a accès aux mêmes opportunités de rendement.
Les chiffres ne mentent pas. Entre deux placements avec le même rendement moyen, celui qui a la volatilité la plus faible te rapportera plus sur le long terme. Entre deux investisseurs avec le même portefeuille, celui qui ne panique jamais finira plus riche. Entre deux stratégies de retrait, celle qui évite de vendre après une baisse préservera mieux ton capital. L’asymétrie des pertes est partout, et la seule façon de la vaincre est de la comprendre et d’agir en conséquence.
L’impact sur la retraite : le risque ultime
Là où l’asymétrie des pertes fait le plus de dégâts, c’est pendant la phase de décumulation — quand tu commences à vivre de ton capital plutôt qu’à l’accumuler. C’est typiquement ce qui se passe à la retraite. Tu as passé 40 ans à construire ton patrimoine, et maintenant tu dois le consommer progressivement pour financer tes vieux jours. Et c’est précisément là que l’asymétrie devient la plus dangereuse.
Imaginons que tu prennes ta retraite avec 500 000 euros et que tu comptes retirer 20 000 euros par an pour compléter ta pension. Si les marchés font +10 % la première année, ton capital passe à 550 000 euros moins 20 000 = 530 000 euros. Tout va bien. Mais si les marchés font -20 % la première année, ton capital passe à 400 000 euros moins 20 000 = 380 000 euros. Tu as perdu 120 000 euros en une seule année, soit 24 % de ton capital initial. Pour récupérer, il te faudrait un gain de 39 % sur les 380 000 restants — très improbable à court terme.
Ce scénario s’appelle le sequence of returns risk appliqué à la retraite. Si tu as la malchance de prendre ta retraite juste avant un krach, tu peux voir ton capital fondre irrémédiablement. Les retraités de 2008 qui avaient 80 % de leur portefeuille en actions ont vu leur espérance de vie financière se réduire brutalement. Certains ont dû reprendre le travail, réduire drastiquement leur train de vie, ou accepter de dépendre de leurs enfants.
La solution est d’adapter son allocation à mesure qu’on approche de la retraite et pendant la retraite. Réduire la part d’actions, augmenter la part d’obligations et de placements sécurisés, conserver une poche de liquidités équivalente à 2-3 ans de dépenses pour éviter de vendre en cas de krach. Ces précautions ont un coût en termes de rendement espéré, mais elles sont une assurance contre le risque de ruine.
Le cas des entrepreneurs et des indépendants
L’asymétrie des pertes ne concerne pas que les investisseurs boursiers. Elle touche aussi les entrepreneurs et les indépendants dont le patrimoine est concentré dans leur activité professionnelle. Si ton entreprise représente 80 % de ta richesse et qu’elle perd 50 % de sa valeur (baisse du chiffre d’affaires, perte de clients clés, obsolescence du produit), tu as besoin que les 20 % restants fassent +200 % pour compenser. C’est pratiquement impossible.
Cette réalité explique pourquoi tant d’entrepreneurs prospères pendant des années se retrouvent démunis après un retournement de conjoncture. Ils avaient tout misé sur leur activité, sans diversifier leur patrimoine. Quand l’activité s’est effondrée, ils n’avaient pas de filet de sécurité. L’asymétrie des pertes les a frappés de plein fouet.
La leçon pour les entrepreneurs est claire : diversifie en dehors de ton activité. Même si ton entreprise est florissante, même si tu crois à 100 % en son avenir, consacre une partie de tes bénéfices à construire un patrimoine financier indépendant. Ce patrimoine sera là pour te protéger si les choses tournent mal, et pour te permettre de prendre ta retraite si les choses vont bien. Ne pas diversifier, c’est jouer à pile ou face avec ton avenir financier.
Les cryptomonnaies : l’asymétrie poussée à l’extrême
Aucun actif n’illustre mieux les dangers de l’asymétrie des pertes que les cryptomonnaies. Bitcoin a connu des baisses de 80 % à plusieurs reprises (2011, 2014, 2018, 2022). Des altcoins ont perdu 95 % ou plus de leur valeur. Ces chiffres vertigineux signifient qu’il faut des gains de 400 % (pour -80 %) ou de 1 900 % (pour -95 %) juste pour revenir au point de départ.
Beaucoup d’investisseurs en crypto ont découvert l’asymétrie à leurs dépens. Ils ont acheté pendant l’euphorie de 2021, vu leur portefeuille grimper de 100 %, puis s’effondrer de 70 %. Ils pensaient être revenus à zéro (« j’ai gagné 100 % puis perdu 70 %, c’est à peu près pareil »), mais en réalité ils avaient perdu 40 % de leur capital initial. L’erreur de calcul, combinée au biais de confirmation (« ça va remonter, le Bitcoin va à 100 000 »), les a maintenus dans des positions perdantes.
Je ne dis pas qu’il ne faut pas investir en crypto. Mais il faut le faire en connaissance de cause, avec une exposition limitée (5-10 % du portefeuille maximum pour les profils les plus audacieux), et en acceptant que cet argent peut être perdu à 80 % ou plus. L’asymétrie des pertes sur des actifs aussi volatils est tout simplement trop importante pour y mettre une part significative de ton patrimoine.
👌 Comment retourner l’asymétrie en ta faveur
Principe 1 : La préservation du capital avant tout
La première leçon à tirer de tout ce que nous avons vu, c’est que la préservation du capital doit primer sur la recherche du rendement. Ce n’est pas un conseil de père de famille frileux, c’est une conclusion mathématique rigoureuse. Puisque les pertes font plus de dégâts que les gains n’apportent de bénéfices, éviter les grosses pertes est plus important que capturer les gros gains. Warren Buffett, encore lui, a construit sa fortune sur ce principe. Berkshire Hathaway n’a jamais eu les rendements les plus spectaculaires du marché, mais la société n’a pratiquement jamais connu d’année catastrophique non plus. Sur 50 ans, cette régularité bat tous les fonds stars qui ont brillé puis explosé en vol.
Concrètement, cela signifie qu’il faut diversifier. La diversification est le seul « repas gratuit » de la finance : elle permet de réduire la volatilité sans sacrifier le rendement espéré. Un portefeuille diversifié entre actions, obligations, immobilier et autres classes d’actifs aura un rendement moyen peut-être légèrement inférieur à un portefeuille 100 % actions, mais son rendement composé réel sera souvent supérieur grâce à la réduction de l’érosion par la volatilité.
Cela signifie aussi qu’il faut éviter les paris concentrés. Mettre 50 % de ton patrimoine sur une seule action, un seul secteur, ou une seule cryptomonnaie, c’est t’exposer à un risque de perte massive que tu auras énormément de mal à rattraper. Les histoires de gens devenus millionnaires en misant tout sur Tesla ou Bitcoin font la une des journaux, mais pour chaque gagnant, il y a des centaines de perdants qui ont tout misé sur le mauvais cheval et qui ne s’en sont jamais remis. L’asymétrie des pertes punit impitoyablement la concentration.
Principe 2 : Les stop-loss et la gestion du risque
Un outil concret pour limiter les pertes est le stop-loss : un ordre de vente automatique qui se déclenche si le prix d’un actif tombe en dessous d’un certain seuil. Par exemple, tu achètes une action à 100 euros et tu places un stop-loss à 85 euros. Si l’action tombe à 85 euros, elle est vendue automatiquement, limitant ta perte à 15 %. Sans stop-loss, tu aurais peut-être gardé l’action par espoir ou par inertie, et elle aurait pu tomber à 50, 30, voire 10 euros.
Le stop-loss est un outil à double tranchant. Il te protège contre les grosses pertes, mais il peut aussi te faire sortir d’une position juste avant qu’elle remonte. C’est le fameux scénario où tu vends à 85, et l’action remonte à 150 le mois suivant. Rageant. Mais sur le long terme et sur un grand nombre de transactions, les stop-loss sont généralement bénéfiques parce qu’ils évitent les pertes catastrophiques qui sont, rappelons-le, quasi impossibles à rattraper.
Le niveau du stop-loss dépend de ta tolérance au risque et de la volatilité de l’actif. Pour une action volatile, un stop-loss à 10 % sera déclenché trop souvent. Pour une action stable, un stop-loss à 25 % est peut-être trop lâche. Une règle souvent citée est de placer le stop-loss à deux fois l’écart-type journalier de l’actif, converti en pourcentage. Mais l’important n’est pas tant le niveau exact que le fait d’en avoir un. Définir à l’avance le montant maximum que tu es prêt à perdre te protège à la fois contre l’asymétrie mathématique et contre tes propres biais psychologiques.
Principe 3 : Le rééquilibrage régulier
Une stratégie puissante pour exploiter l’asymétrie à ton avantage est le rééquilibrage régulier de ton portefeuille. Le principe est simple : tu définis une allocation cible (par exemple, 60 % actions, 30 % obligations, 10 % immobilier), et à intervalles réguliers (tous les trimestres, tous les ans), tu ajustes ton portefeuille pour revenir à cette allocation.
Concrètement, si les actions ont monté et représentent maintenant 70 % de ton portefeuille, tu en vends une partie pour racheter des obligations et revenir à 60/30/10. Si les actions ont baissé et ne représentent plus que 50 %, tu vends des obligations pour racheter des actions. Autrement dit, tu vends ce qui a monté et tu achètes ce qui a baissé. C’est exactement l’inverse du comportement naturel de l’investisseur paniqué.
Le rééquilibrage exploite l’asymétrie de deux façons. D’abord, il te force à prendre tes profits sur les actifs qui ont monté, avant qu’une correction ne vienne effacer ces gains. Ensuite, il te force à acheter les actifs qui ont baissé, quand ils sont « en solde », ce qui améliore ton prix d’achat moyen et augmente ton potentiel de rebond. Des études ont montré que le rééquilibrage peut ajouter 0,5 à 1 point de rendement annuel par rapport à un portefeuille laissé à la dérive, simplement en contrant mécaniquement les effets de l’asymétrie.
Principe 4 : L’horizon de temps et la réduction progressive du risque
L’asymétrie des pertes a une dimension temporelle cruciale : tu as besoin de temps pour récupérer d’une grosse perte. Si tu as 30 ans devant toi, une perte de 50 % est embêtante mais récupérable. Si tu as 5 ans devant toi, la même perte peut être catastrophique. C’est pourquoi ta stratégie d’investissement doit évoluer avec ton horizon de temps.
La règle classique est de réduire progressivement la part d’actifs risqués (actions) à mesure que tu approches de ton objectif. Un jeune de 25 ans peut avoir 90 % de son portefeuille en actions : il a le temps de récupérer de plusieurs krachs. Un quinquagénaire qui prépare sa retraite devrait descendre à 50-60 %. Un retraité qui vit de son capital devrait être à 30-40 % maximum. Cette glissade progressive réduit l’exposition à l’asymétrie au moment où elle est la plus dangereuse.
Une variante plus sophistiquée est le target-date fund ou fonds à horizon : un fonds qui ajuste automatiquement son allocation en fonction d’une date cible (ta retraite, par exemple). Tu investis dans un « fonds 2050 » si tu prévois de prendre ta retraite en 2050, et le fonds se charge de réduire progressivement le risque à mesure que 2050 approche. C’est une solution « set and forget » qui te protège de l’asymétrie sans que tu aies à y penser.
Principe 5 : L’investissement progressif pour lisser les entrées
Si tu as une grosse somme à investir (héritage, vente d’un bien, bonus exceptionnel), la tentation est forte de tout placer d’un coup pour profiter immédiatement du rendement du marché. Mais cette approche t’expose à un risque d’asymétrie maximal : si le marché baisse juste après ton investissement, tu subis la perte sur la totalité de ton capital.
L’alternative est l’investissement progressif (DCA, Dollar Cost Averaging) : tu divises ta somme en plusieurs tranches et tu les investis à intervalles réguliers sur plusieurs mois ou années. Par exemple, au lieu d’investir 100 000 euros d’un coup, tu investis 10 000 euros par mois pendant 10 mois. Si le marché baisse entre-temps, tes achats suivants se font à un prix plus bas, ce qui améliore ton prix d’achat moyen. Si le marché monte, tu rates une partie de la hausse, mais tu as quand même un rendement positif.
Les études académiques sont partagées sur l’efficacité du DCA par rapport à l’investissement en une fois (lump sum). Statistiquement, investir tout d’un coup donne un rendement légèrement supérieur dans environ deux tiers des cas, parce que le marché monte plus souvent qu’il ne baisse. Mais le DCA réduit significativement le risque de malchance — ce scénario où tu investis tout juste avant un krach. Et compte tenu de l’asymétrie des pertes, éviter ce scénario catastrophe peut valoir le léger sacrifice de rendement moyen.
Principe 6 : Ne jamais vendre sous l’effet de la panique
Le principe le plus important, et aussi le plus difficile à appliquer, est de ne jamais vendre sous l’effet de la panique. Les simulations que nous avons vues montrent que la panique est le plus grand destructeur de patrimoine. Vendre après une baisse de 30 % et racheter après une hausse de 20 % est la recette garantie pour transformer un mauvais moment en catastrophe permanente.
Comment résister à la panique ? Plusieurs techniques peuvent aider. D’abord, automatiser tes investissements : si ton épargne est prélevée automatiquement et investie automatiquement, tu n’as pas l’occasion de te poser la question de « faut-il investir maintenant ou attendre ». Ensuite, éviter de regarder ton portefeuille trop souvent : les études montrent que les investisseurs qui consultent leur portefeuille tous les jours prennent plus de mauvaises décisions que ceux qui le consultent une fois par trimestre. L’ignorance, dans ce cas, est une forme de sagesse.
Tu peux aussi préparer mentalement tes réactions avant qu’une crise ne survienne. Écris quelque part : « En cas de baisse de 30 % du marché, je ne vends pas. Je maintiens mes versements réguliers. Je rééquilibre si nécessaire. Je ne regarde mon portefeuille qu’une fois par mois. » Quand la panique arrive, relis cette note. Ton toi calme du passé est plus sage que ton toi paniqué du présent.
Enfin, rappelle-toi les chiffres. Une perte de 30 % demande un gain de 43 % pour être effacée. Si tu vends maintenant et que le marché fait ce gain de 43 % sans toi, tu auras perdu définitivement. Historiquement, après chaque krach majeur, le marché a fini par se remettre et atteindre de nouveaux sommets. Ceux qui ont tenu ont récupéré leur mise et bien plus. Ceux qui ont vendu ont cristallisé leurs pertes pour toujours. L’asymétrie des pertes est impitoyable, mais elle punit surtout ceux qui paniquent.
Principe 7 : Construire une réserve anti-panique
Un outil pratique pour éviter la vente panique est la réserve de liquidités. L’idée est simple : garde toujours 6 à 12 mois de dépenses courantes en cash ou quasi-cash (livrets, fonds monétaires). Cette réserve n’est pas là pour générer du rendement — elle est là pour te permettre de ne jamais avoir à vendre tes investissements en cas de coup dur.
Si tu perds ton emploi, si tu as une dépense imprévue, si les marchés s’effondrent et que tu as besoin d’argent, tu puises dans ta réserve au lieu de vendre ton portefeuille au pire moment. Cette séparation psychologique entre « l’argent pour vivre » et « l’argent pour investir » est cruciale. Elle te permet de regarder ton portefeuille baisser de 30 % sans paniquer, parce que tu sais que tu n’as pas besoin de cet argent à court terme.
Beaucoup d’investisseurs font l’erreur de minimiser leur réserve de liquidités pour maximiser leur investissement. « L’argent sur le Livret A ne rapporte rien, autant tout mettre en Bourse. » C’est mathématiquement sous-optimal à court terme, mais c’est une catastrophe psychologique en cas de crise. Le coût d’opportunité d’une réserve de liquidités (quelques pourcents de rendement perdus) est dérisoire comparé au coût d’une vente panique (des dizaines de pourcents de capital perdus définitivement).
Principe 8 : Choisir les bons véhicules d’investissement
Tous les produits financiers ne sont pas égaux face à l’asymétrie des pertes. Certains l’amplifient, d’autres l’atténuent. Voici comment choisir les bons véhicules selon ce critère.
Les ETF diversifiés (type MSCI World ou S&P 500) sont relativement protégés contre l’asymétrie grâce à leur diversification intrinsèque. Quand certaines actions baissent, d’autres montent, ce qui lisse la volatilité globale. C’est pour cette raison que les ETF larges sont recommandés pour la majorité des investisseurs.
Les actions individuelles sont beaucoup plus exposées à l’asymétrie. Une seule action peut perdre 80 % ou plus de sa valeur (cf. Nokia, General Electric, ou plus récemment certaines tech). Si tu fais du stock-picking, tu dois accepter ce risque ou le mitiger par une forte diversification (au moins 20-30 lignes différentes).
Les obligations ont une volatilité structurellement plus faible que les actions, donc moins d’érosion par l’asymétrie. C’est pourquoi on recommande d’augmenter la part d’obligations à mesure qu’on vieillit : ce n’est pas seulement une question de risque, c’est aussi une protection mathématique contre l’érosion.
Les produits structurés et les produits à capital garanti promettent souvent de limiter les pertes. Mais méfie-toi : la protection a un coût (rendement plafonné, frais élevés, risque de contrepartie). Fais bien tes calculs avant de souscrire.
Les produits à effet de levier (ETF leveraged, CFD, options) amplifient l’asymétrie de façon dramatique. Ils ne sont pas adaptés à l’investissement long terme et devraient être réservés aux traders expérimentés pour des positions courtes.
Principe 9 : Accepter de sous-performer dans les hausses
Un dernier principe, contre-intuitif mais essentiel : pour te protéger de l’asymétrie des pertes, tu dois accepter de sous-performer pendant les phases de hausse. Un portefeuille prudent (50 % actions, 50 % obligations par exemple) fera moins bien qu’un portefeuille agressif (100 % actions) quand les marchés montent. Tes amis qui ont tout mis en actions te parleront de leurs gains mirobolants, et tu auras l’impression de rater quelque chose.
Mais quand le krach arrivera — et il arrivera, c’est une certitude statistique — ton portefeuille prudent perdra beaucoup moins que leurs portefeuilles agressifs. Et grâce à l’asymétrie des pertes, le temps nécessaire pour te refaire sera bien plus court. Sur un cycle complet (hausse + krach + récupération), le portefeuille prudent a de bonnes chances de battre le portefeuille agressif en termes de rendement réel, même s’il a sous-performé pendant la phase de hausse.
Cette patience est difficile à maintenir. Le FOMO est puissant. Voir tes amis gagner 30 % quand tu ne gagnes « que » 15 % est frustrant. Mais rappelle-toi : la finance est un marathon, pas un sprint. Ce qui compte, c’est là où tu arrives à la fin, pas la vitesse à laquelle tu cours pendant les bons passages. L’asymétrie des pertes pénalise les sprinters et récompense les marathoniens.

Nous voilà au bout de ce voyage au cœur de l’asymétrie des pertes, et j’espère que tu ne regarderas plus jamais un pourcentage de la même façon. Ce concept, d’apparence simple mais aux implications profondes, est l’une des vérités les plus importantes de la finance personnelle. Les pertes pèsent toujours plus lourd que les gains. Mathématiquement, parce qu’un pourcentage de perte s’applique sur un capital plus gros qu’un pourcentage de gain équivalent. Psychologiquement, parce que notre cerveau ressent les pertes deux fois plus intensément que les gains. Et pratiquement, parce que cette double asymétrie pousse les investisseurs à prendre exactement les mauvaises décisions au mauvais moment.
Ce que tu as appris aujourd’hui va te servir toute ta vie. Tu sais maintenant que -50 % puis +50 % ne font pas zéro, mais -25 %. Tu sais que la volatilité a un coût caché qui érode ton rendement réel. Tu sais que la panique est le plus grand destructeur de patrimoine qui existe. Tu sais que la préservation du capital doit primer sur la recherche du rendement maximal. Tu sais que la diversification, le rééquilibrage, la réduction progressive du risque ne sont pas des conseils de père de famille frileux, mais des stratégies mathématiquement optimales face à l’asymétrie.
La bonne nouvelle, c’est que comprendre cette asymétrie te donne un avantage considérable sur la majorité des investisseurs qui l’ignorent. Tu peux maintenant construire un portefeuille qui résiste mieux aux chocs, qui récupère plus vite des baisses, qui génère un rendement composé supérieur sur le long terme. Tu peux reconnaître les pièges cognitifs qui t’auraient fait vendre au pire moment, et tu peux mettre en place des garde-fous pour ne pas y succomber. Ce savoir est un véritable super-pouvoir financier.
Retiens cette phrase comme un mantra : pour rattraper une perte de 50 %, il faut un gain de 100 %. Grave-la dans ta mémoire. Rappelle-toi-la chaque fois que tu seras tenté de prendre un risque excessif, de concentrer ton portefeuille sur un seul actif, ou de vendre dans la panique après une mauvaise journée de Bourse. L’asymétrie des pertes est une loi de la nature financière, aussi immuable que la gravité. Tu ne peux pas la changer, mais tu peux apprendre à naviguer avec elle plutôt que contre elle.
Et la prochaine fois que quelqu’un te dira « j’ai perdu X % mais j’ai regagné X %, je suis revenu à zéro », tu sauras quoi lui répondre. Tu pourras lui montrer le vrai calcul, lui expliquer pourquoi les pourcentages ne fonctionnent pas comme il le croit, lui éviter peut-être de faire des erreurs coûteuses à l’avenir. Partager ce savoir, c’est faire œuvre utile. Parce que l’asymétrie des pertes frappe d’autant plus fort ceux qui ne la connaissent pas.
Si tu devais ne retenir qu’une seule chose de cette newsletter, que ce soit celle-ci : en finance, éviter de perdre est plus important que chercher à gagner. Cette phrase résume toute la sagesse de l’asymétrie des pertes. Warren Buffett l’a compris il y a 70 ans. Les meilleurs gestionnaires de fonds l’appliquent quotidiennement. Et maintenant, toi aussi tu la connais. Il ne te reste plus qu’à l’appliquer.
À très vite pour la prochaine édition de Cash Conseils !
PS : La prochaine fois qu’un ami te dira « j’ai perdu 50 % mais j’ai regagné 50 %, je suis revenu à zéro », tu sauras quoi lui répondre. Et peut-être que tu lui éviteras de faire la même erreur une deuxième fois.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.