
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 187 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 877 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

🚘 Sponsorisé : Jool Invest, la voiture électrique comme placement
La demande en électrique a dépassé l’essence et le diesel, et talonne désormais l’hybride. En septembre, 42 % des voitures neuves vendues en France étaient 100 % électriques : deux fois plus qu’il y a un an.
Jool, le 1er service de location de voitures électriques livrées à domicile, doit répondre à une demande sans précédent et agrandit sa flotte grâce au lancement de Jool Invest. Le principe tient en une phrase : tu finances une flotte de Tesla ou de Renault Megane E-Tech que Jool loue ensuite, et tu touches des intérêts chaque mois.
Retiens ces chiffres : jusqu’à 10 % par an, versés mensuellement, sur 24 à 36 mois, à partir de 5 000 € et sans frais. Le placement est adossé à des actifs tangibles, les voitures elles-mêmes, et Jool Invest émet ses obligations avec un document d’information synthétique déposé auprès de l’AMF.
Ce qu’il faut garder en tête : une obligation reste une obligation. Le rendement dépend de la santé de l’émetteur, et le risque de perte partielle ou totale du capital existe, tout comme l’illiquidité pendant la durée du contrat. Ce n’est pas un livret, c’est une poche de diversification.
👉 Découvrir les projets en cours

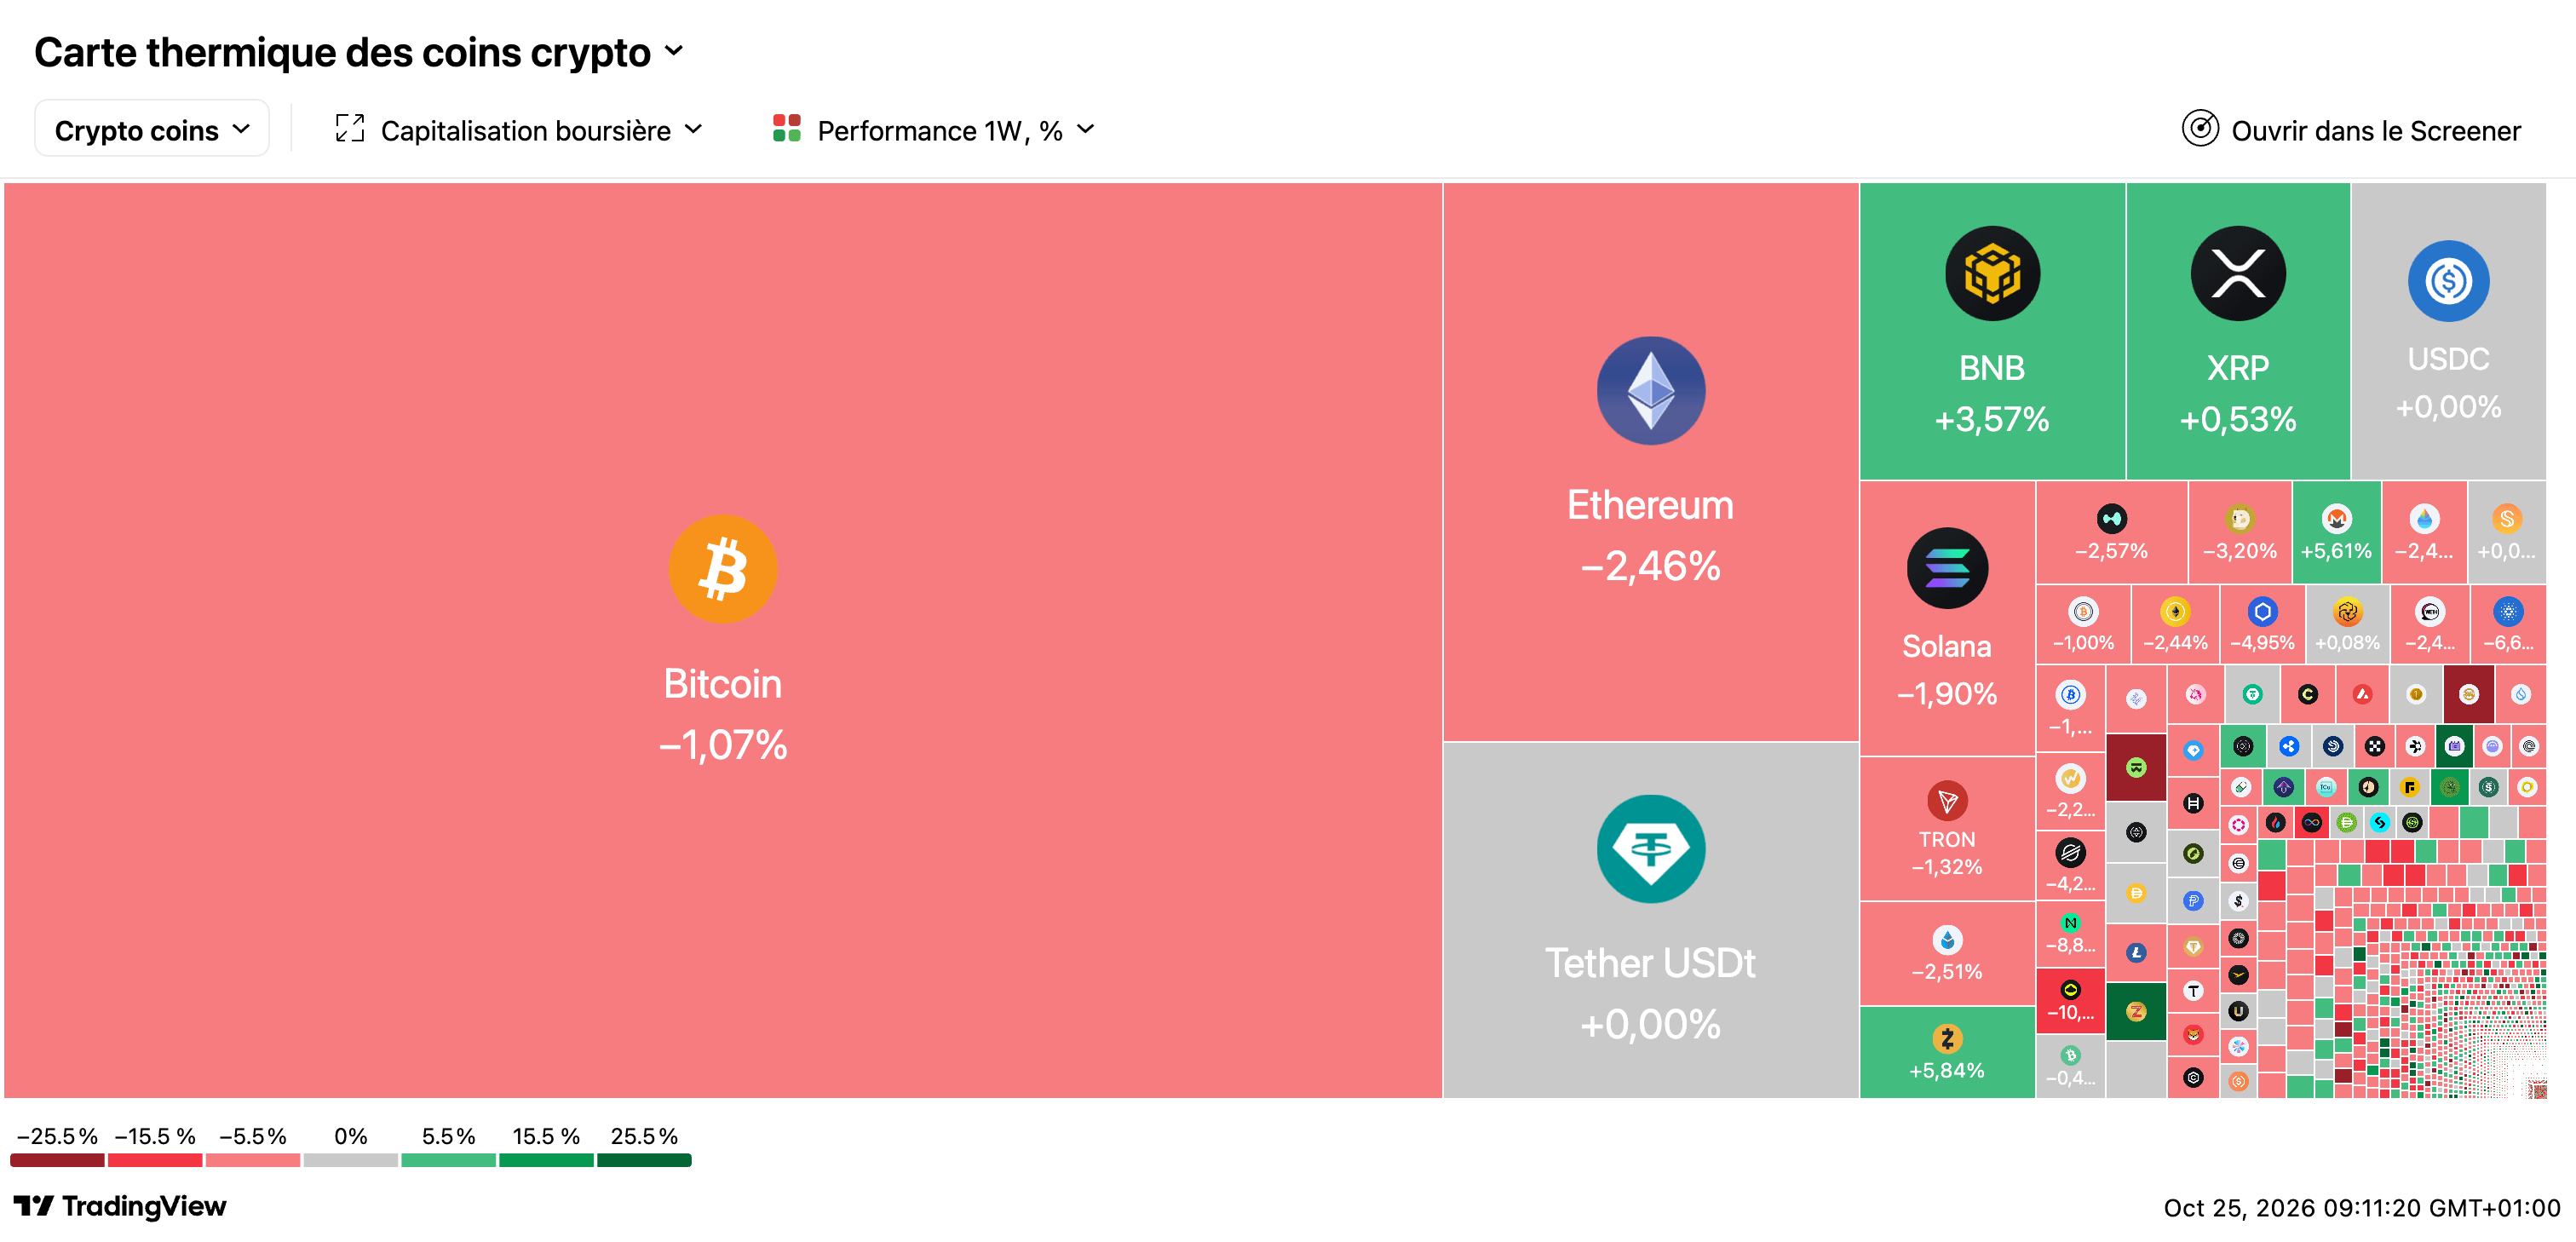
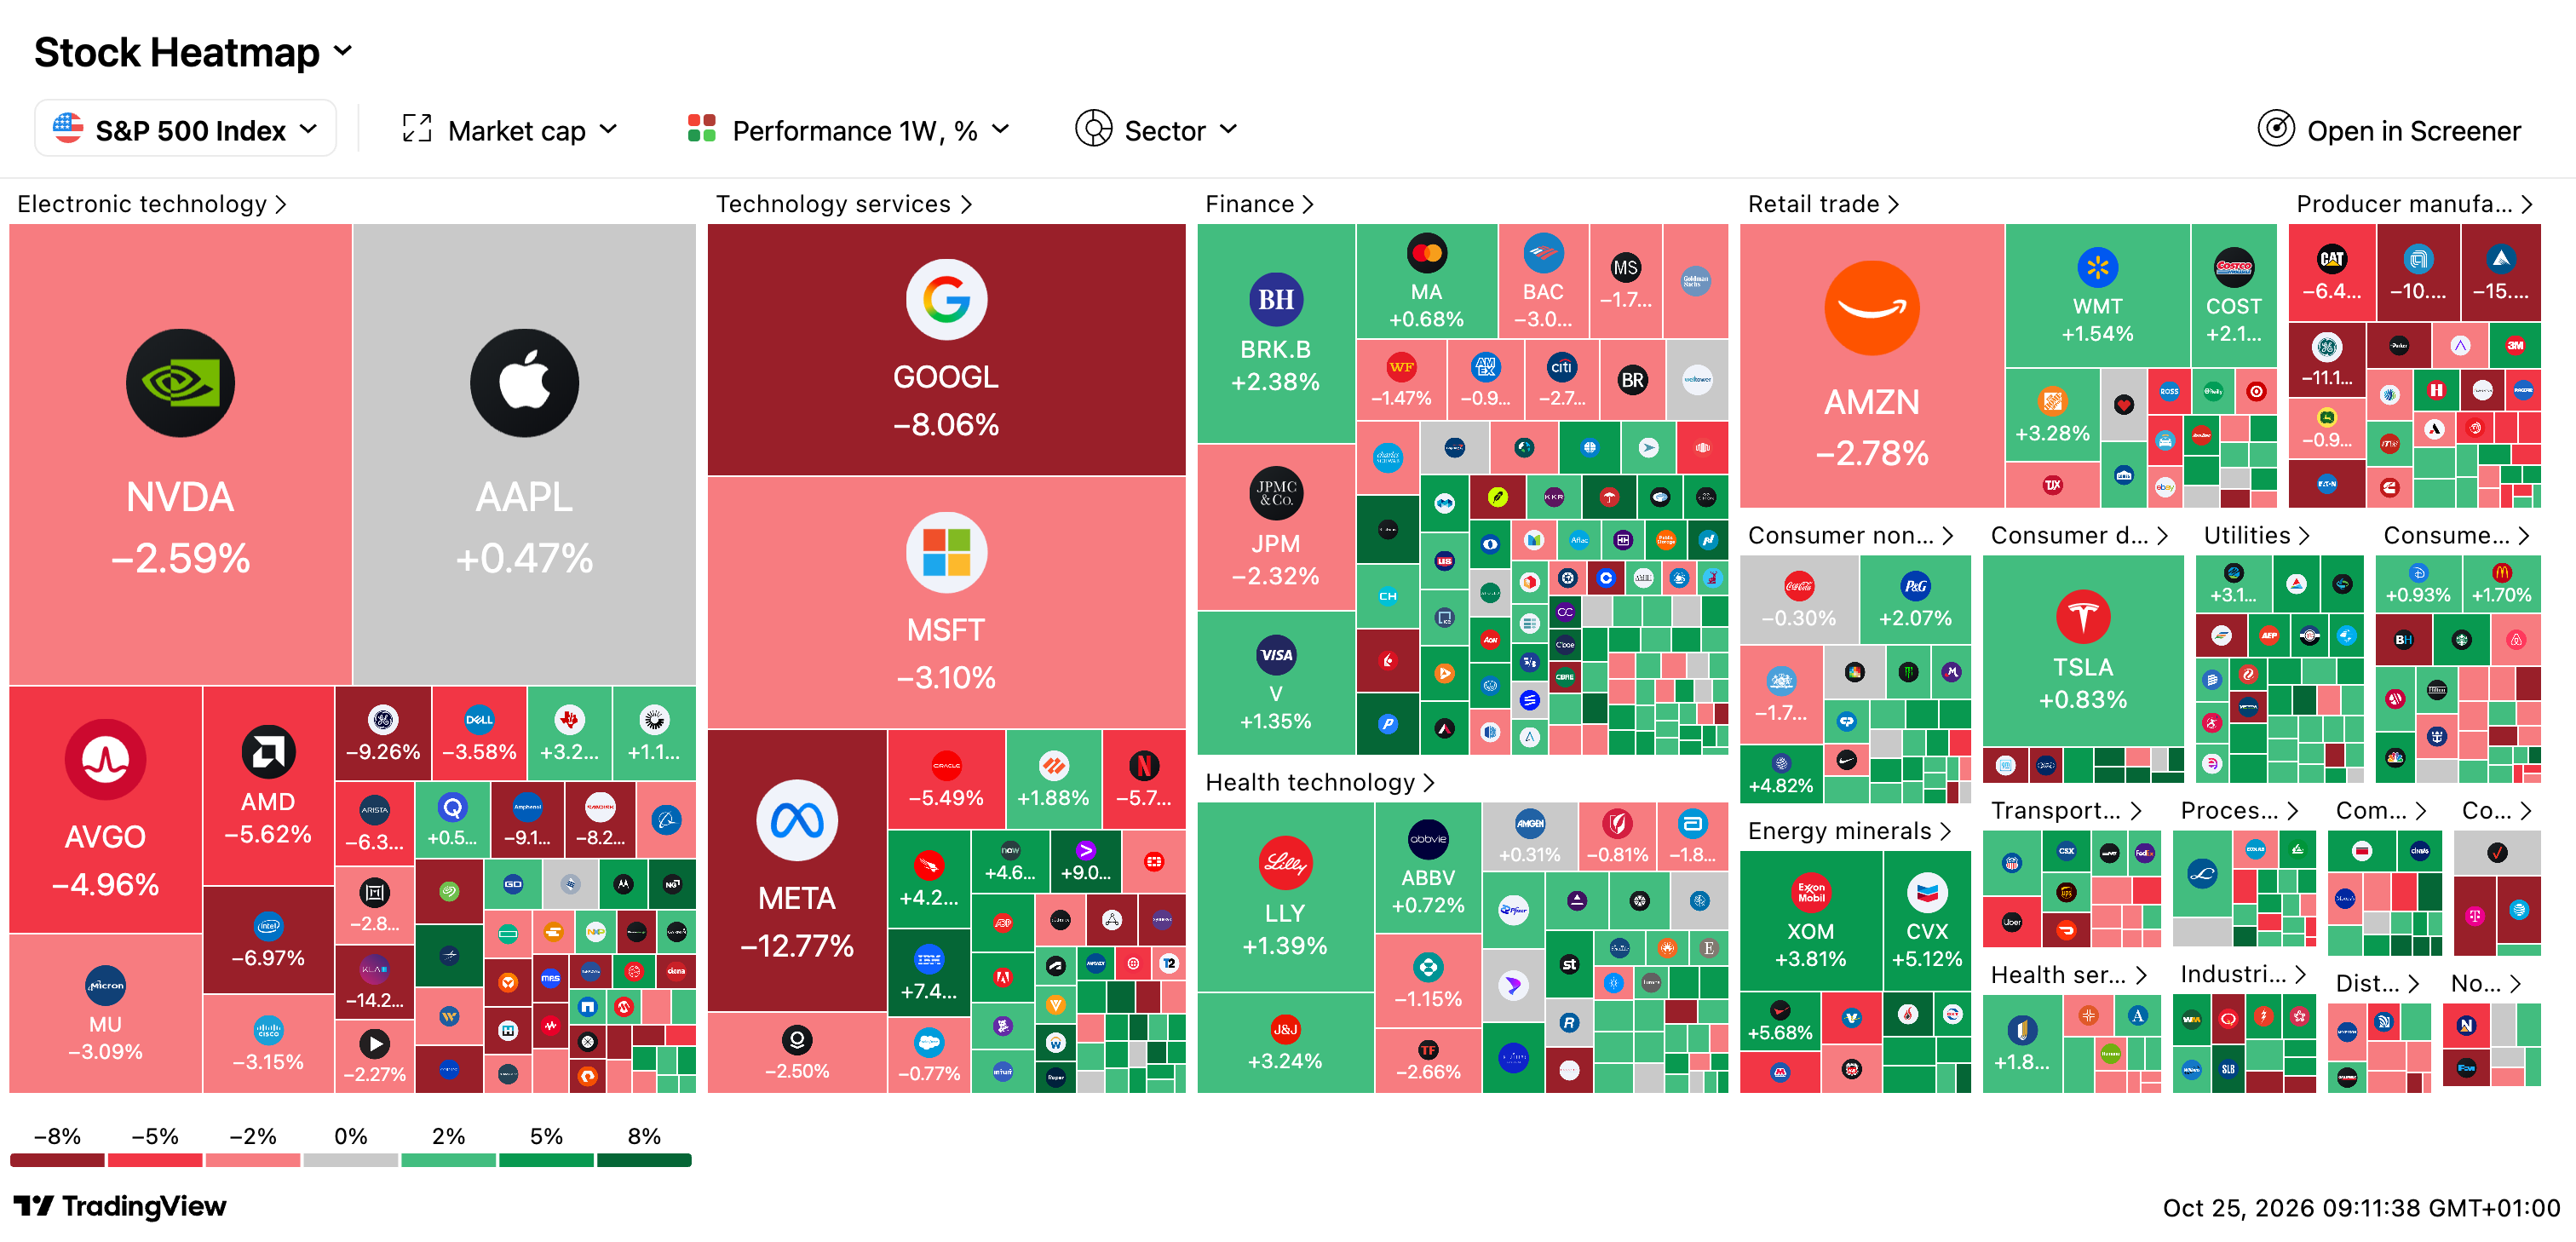
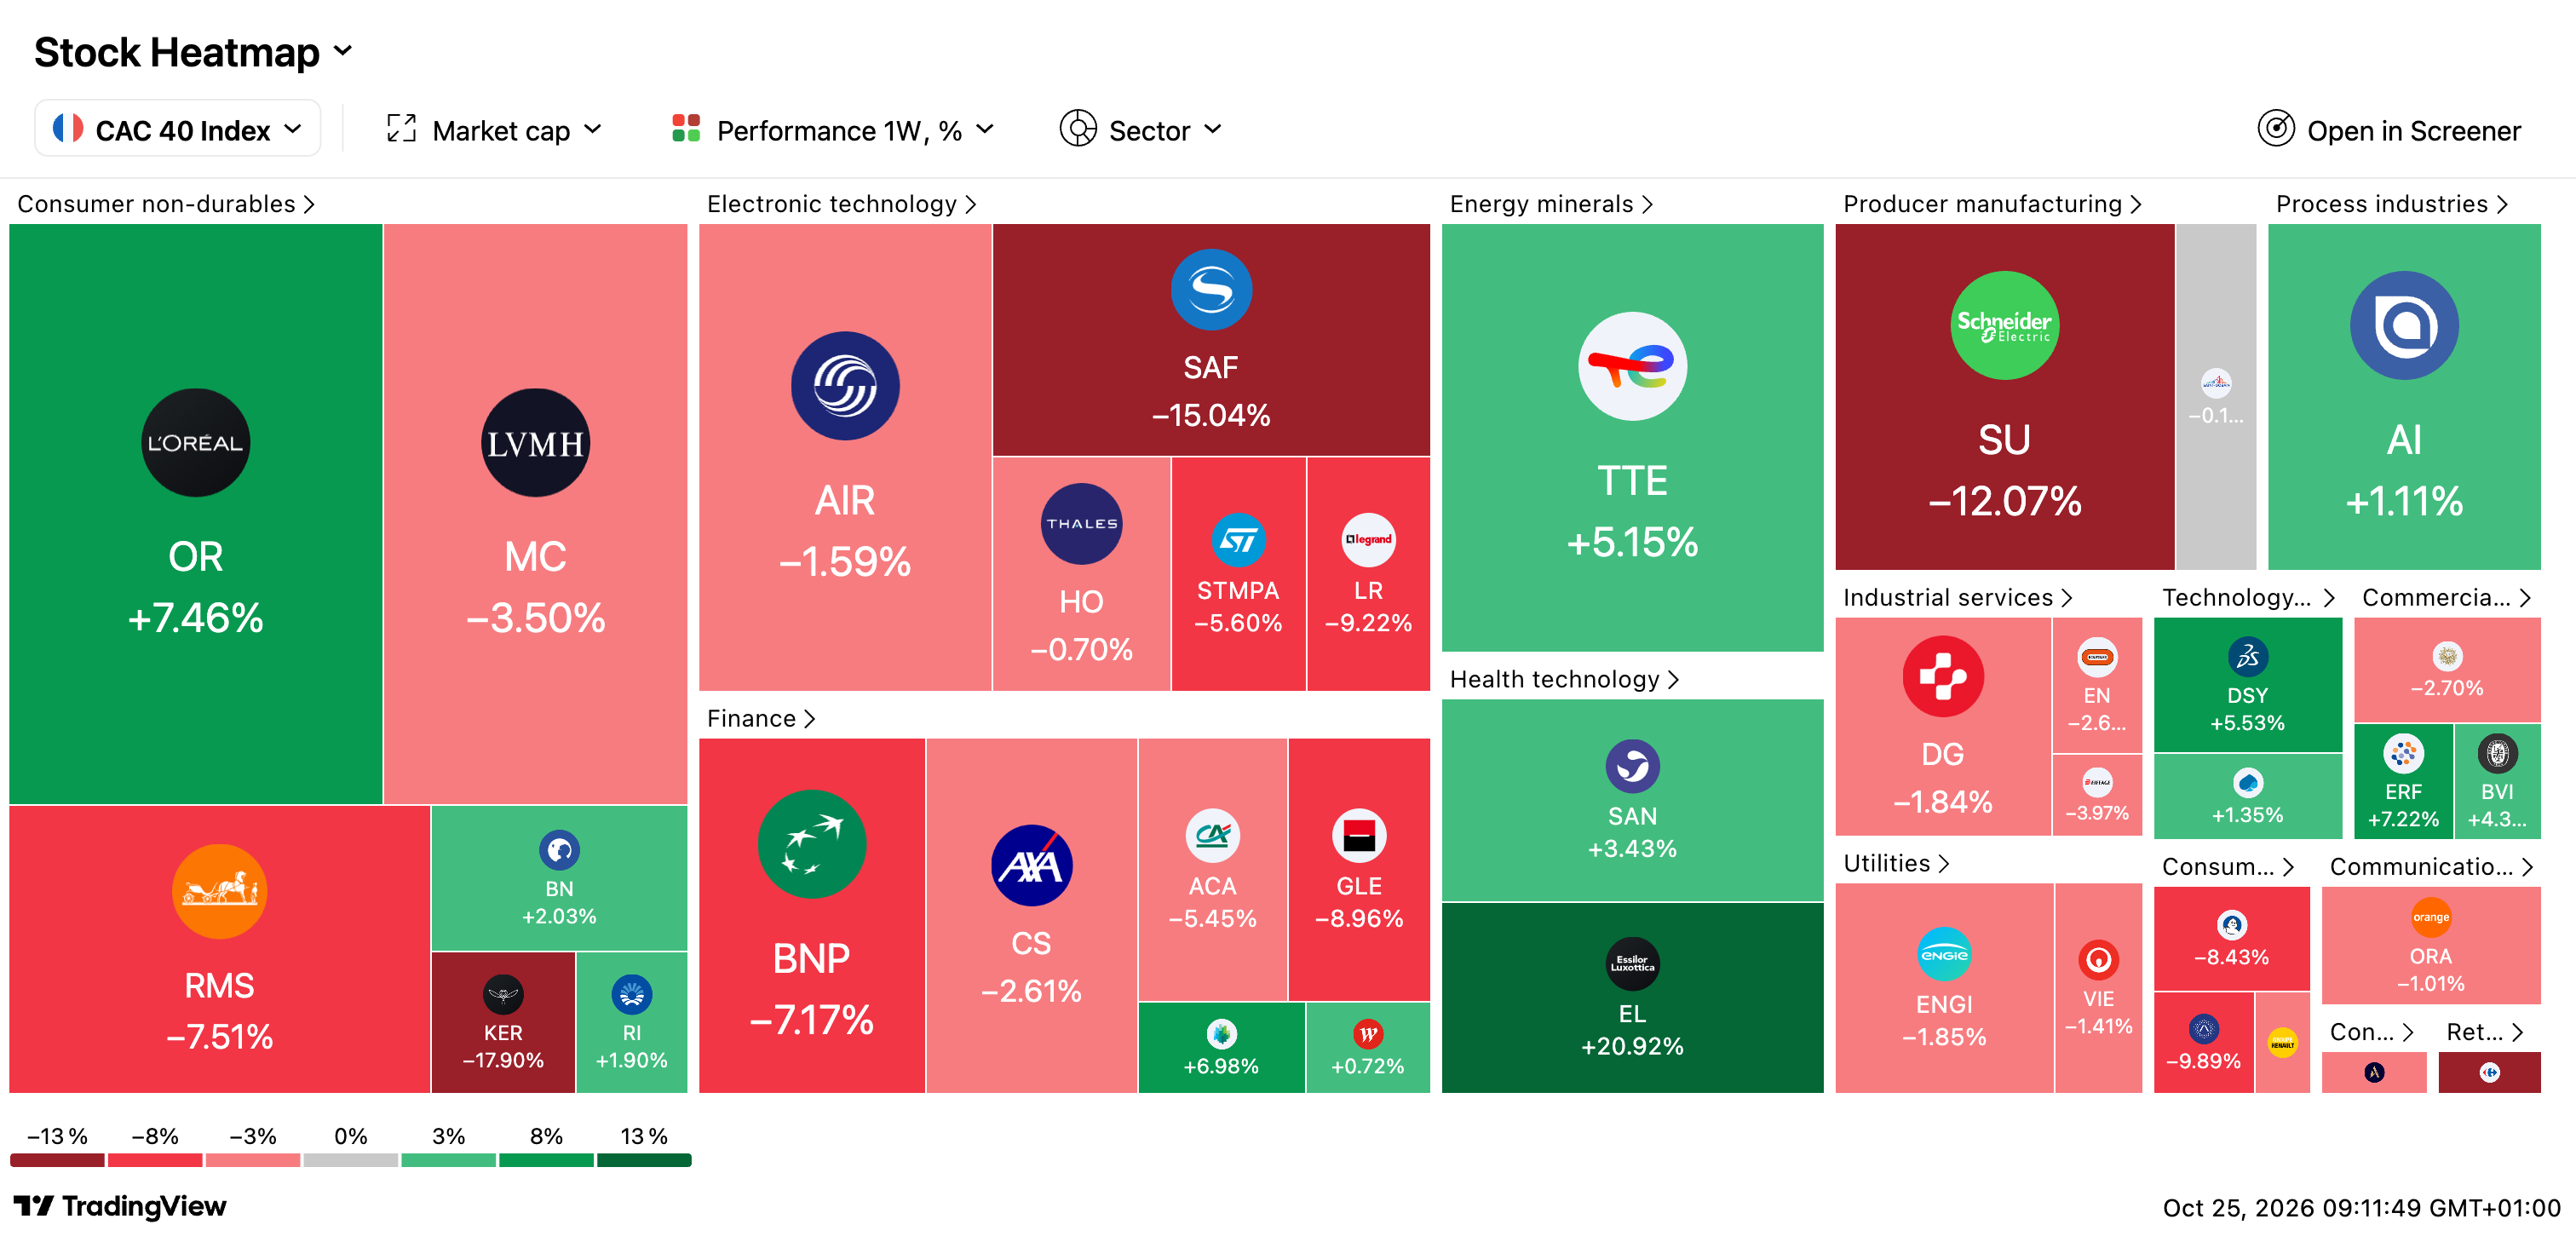

348 000 milliards de dollars. C’est le montant de la dette mondiale à la fin de 2025, selon l’Institut de la finance internationale. Un record absolu, environ 305 à 308 % du produit intérieur brut de la planète, et près de 29 000 milliards ajoutés sur la seule année. Jamais le monde n’a autant emprunté. Et pourtant, demande autour de toi : as-tu l’impression de vivre une crise ? Non. Les Bourses sont proches de leurs records, le crédit coule, les gens investissent. Tout semble calme.
C’est exactement là que Minsky devient dérangeant. Parce que ce calme n’est pas l’absence de danger, c’est peut-être sa fabrique. L’idée tient en une phrase, devenue célèbre chez les économistes : stability is destabilising, la stabilité est déstabilisante. Plus une période de prospérité dure, plus elle pousse chacun, emprunteurs, prêteurs, investisseurs, à baisser la garde, à réduire ses marges de sécurité, à accepter des montages qui ne tiennent que si les bonnes conditions durent. Les crises, dit Minsky, ne tombent pas toujours du ciel. Elles se préparent souvent pendant les années où l’on se sent le plus en sécurité.
Avant d’entrer dans la théorie, pose-toi une scène. Au début, tu es prudent. Tu empruntes raisonnablement, tu gardes une réserve, tu vérifies tes calculs. Puis ton premier investissement fonctionne. Le deuxième aussi. Les banques te suivent, tes actifs prennent de la valeur. Alors tu réduis un peu ta réserve, tu empruntes un peu plus, tu acceptes une opération qui ne fonctionne vraiment que si les prix continuent de monter. Tu n’as pas l’impression de devenir imprudent. Tu as l’impression de devenir expérimenté. C’est précisément ce glissement, invisible de l’intérieur, que cette édition veut te rendre visible. Trois promesses : comprendre le mécanisme sans jargon, apprendre à repérer la fragilité qui se construit dans tes propres choix, et repartir avec une grille, pas avec une angoisse.
⚡ L’essentiel en cinq phrases
Minsky affirme que les crises financières ne viennent pas seulement de chocs extérieurs, mais peuvent naître de l’intérieur, de la façon dont les comportements de financement évoluent pendant les bonnes périodes. Quand tout va bien assez longtemps, emprunteurs et prêteurs révisent le risque à la baisse, acceptent plus de dette et des marges de sécurité plus minces, et la structure financière devient peu à peu plus fragile sans que personne n’ait l’impression de commettre une erreur. Il distingue trois étages de financement, du plus solide au plus fragile : le financement couvert, où les revenus paient intérêts et capital ; le spéculatif, où ils ne paient que les intérêts et exigent de refinancer le capital ; et le financement qu’il appelle « Ponzi », où ils ne couvrent même plus les intérêts et où il faut emprunter davantage ou vendre pour tenir. Ce n’est pas une prédiction de krach ni une horloge annonçant la date du prochain : c’est une grille de lecture qui pose toujours la même question, que doit-il rester vrai pour que mon plan fonctionne, et qui devra vendre ou refinancer si ce « vrai » cesse de l’être. Appliqué à ton patrimoine, Minsky ne demande pas si tu as pris trop de risques, mais quelles conditions favorables ton plan suppose sans que tu t’en rendes compte.
🧨 La prudence qui disparaît sans prévenir
Reprenons la scène de l’introduction, parce qu’elle contient tout. Ce qui est troublant chez Minsky, ce n’est pas l’idée que les gens font des bêtises. C’est l’idée qu’ils peuvent être rationnels à chaque étape, et fabriquer quand même une fragilité collective. À chaque instant, ta décision se défend. Tu as de bons résultats, donc tu as confiance. Tu as confiance, donc tu empruntes un peu plus. Tu empruntes plus, et comme ça marche encore, tu te sens conforté. Personne, dans cette chaîne, ne prend une décision absurde. Et pourtant, à l’arrivée, l’ensemble du système, toi compris, s’est rendu dépendant du maintien des bonnes conditions.
C’est le cœur du paradoxe, et c’est ce qui le rend si difficile à combattre. Une imprudence évidente, on la voit et on la corrige. Mais ici, la prudence ne disparaît pas d’un coup, elle s’érode marche après marche, et chaque marche paraît raisonnable au moment où on la descend. On ne se dit jamais « je deviens imprudent ». On se dit « j’ai appris, je maîtrise mieux, le contexte est porteur ». La confiance, qui est une qualité, produit un effet de bord redoutable : elle réduit les marges de sécurité, au moment précis où elles coûtent le plus cher à conserver, parce qu’on te fait sentir que tu es un peu bête de garder du cash qui « ne rapporte presque rien » quand les voisins s’enrichissent à crédit.
👤 Qui était Hyman Minsky
Un mot sur l’homme, sans biographie exhaustive. Hyman Minsky était un économiste américain du vingtième siècle, longtemps resté en marge de la pensée dominante, et redécouvert avec fracas en 2008 quand les commentateurs ont commencé à parler de « moment Minsky » pour désigner l’instant où un château de dettes s’effondre. Son apport tient dans ce qu’il a appelé l’hypothèse d’instabilité financière.
L’expression « moment Minsky » n’est d’ailleurs pas de lui : elle a été forgée par un économiste de marché à la fin des années 1990, à propos de la crise financière russe, avant de devenir le mot que tout le monde reprenait en 2008. C’est une ironie qui lui ressemble : de son vivant, la pensée dominante trouvait sa théorie trop pessimiste, trop peu mathématisable, pas assez compatible avec l’idée d’un marché qui s’autorégule. Il a fallu une crise née précisément d’un excès de dette privée pour qu’on le relise sérieusement. Le penseur que l’on jugeait trop sombre dans les années de calme est devenu la grille de lecture de référence le jour où le calme a cédé, ce qui est, en soi, une illustration de sa thèse.
Son idée centrale rompt avec les modèles où l’économie, après un choc, revient spontanément vers un équilibre tranquille. Pour Minsky, le système financier n’a pas de pente naturelle vers le calme ; il a au contraire une tendance interne à engendrer ses propres excès pendant les phases d’expansion. Les crises ne sont donc pas uniquement des accidents venus de l’extérieur, une guerre, un choc pétrolier, une pandémie ; elles peuvent être le produit endogène d’une longue période de succès. Minsky ne dit pas que les marchés sont fous. Il dit quelque chose de plus subtil et de plus inquiétant : ils peuvent être rationnels à chaque étape, et devenir fragiles à l’échelle du système.
⚙️ Comment la stabilité fabrique la fragilité
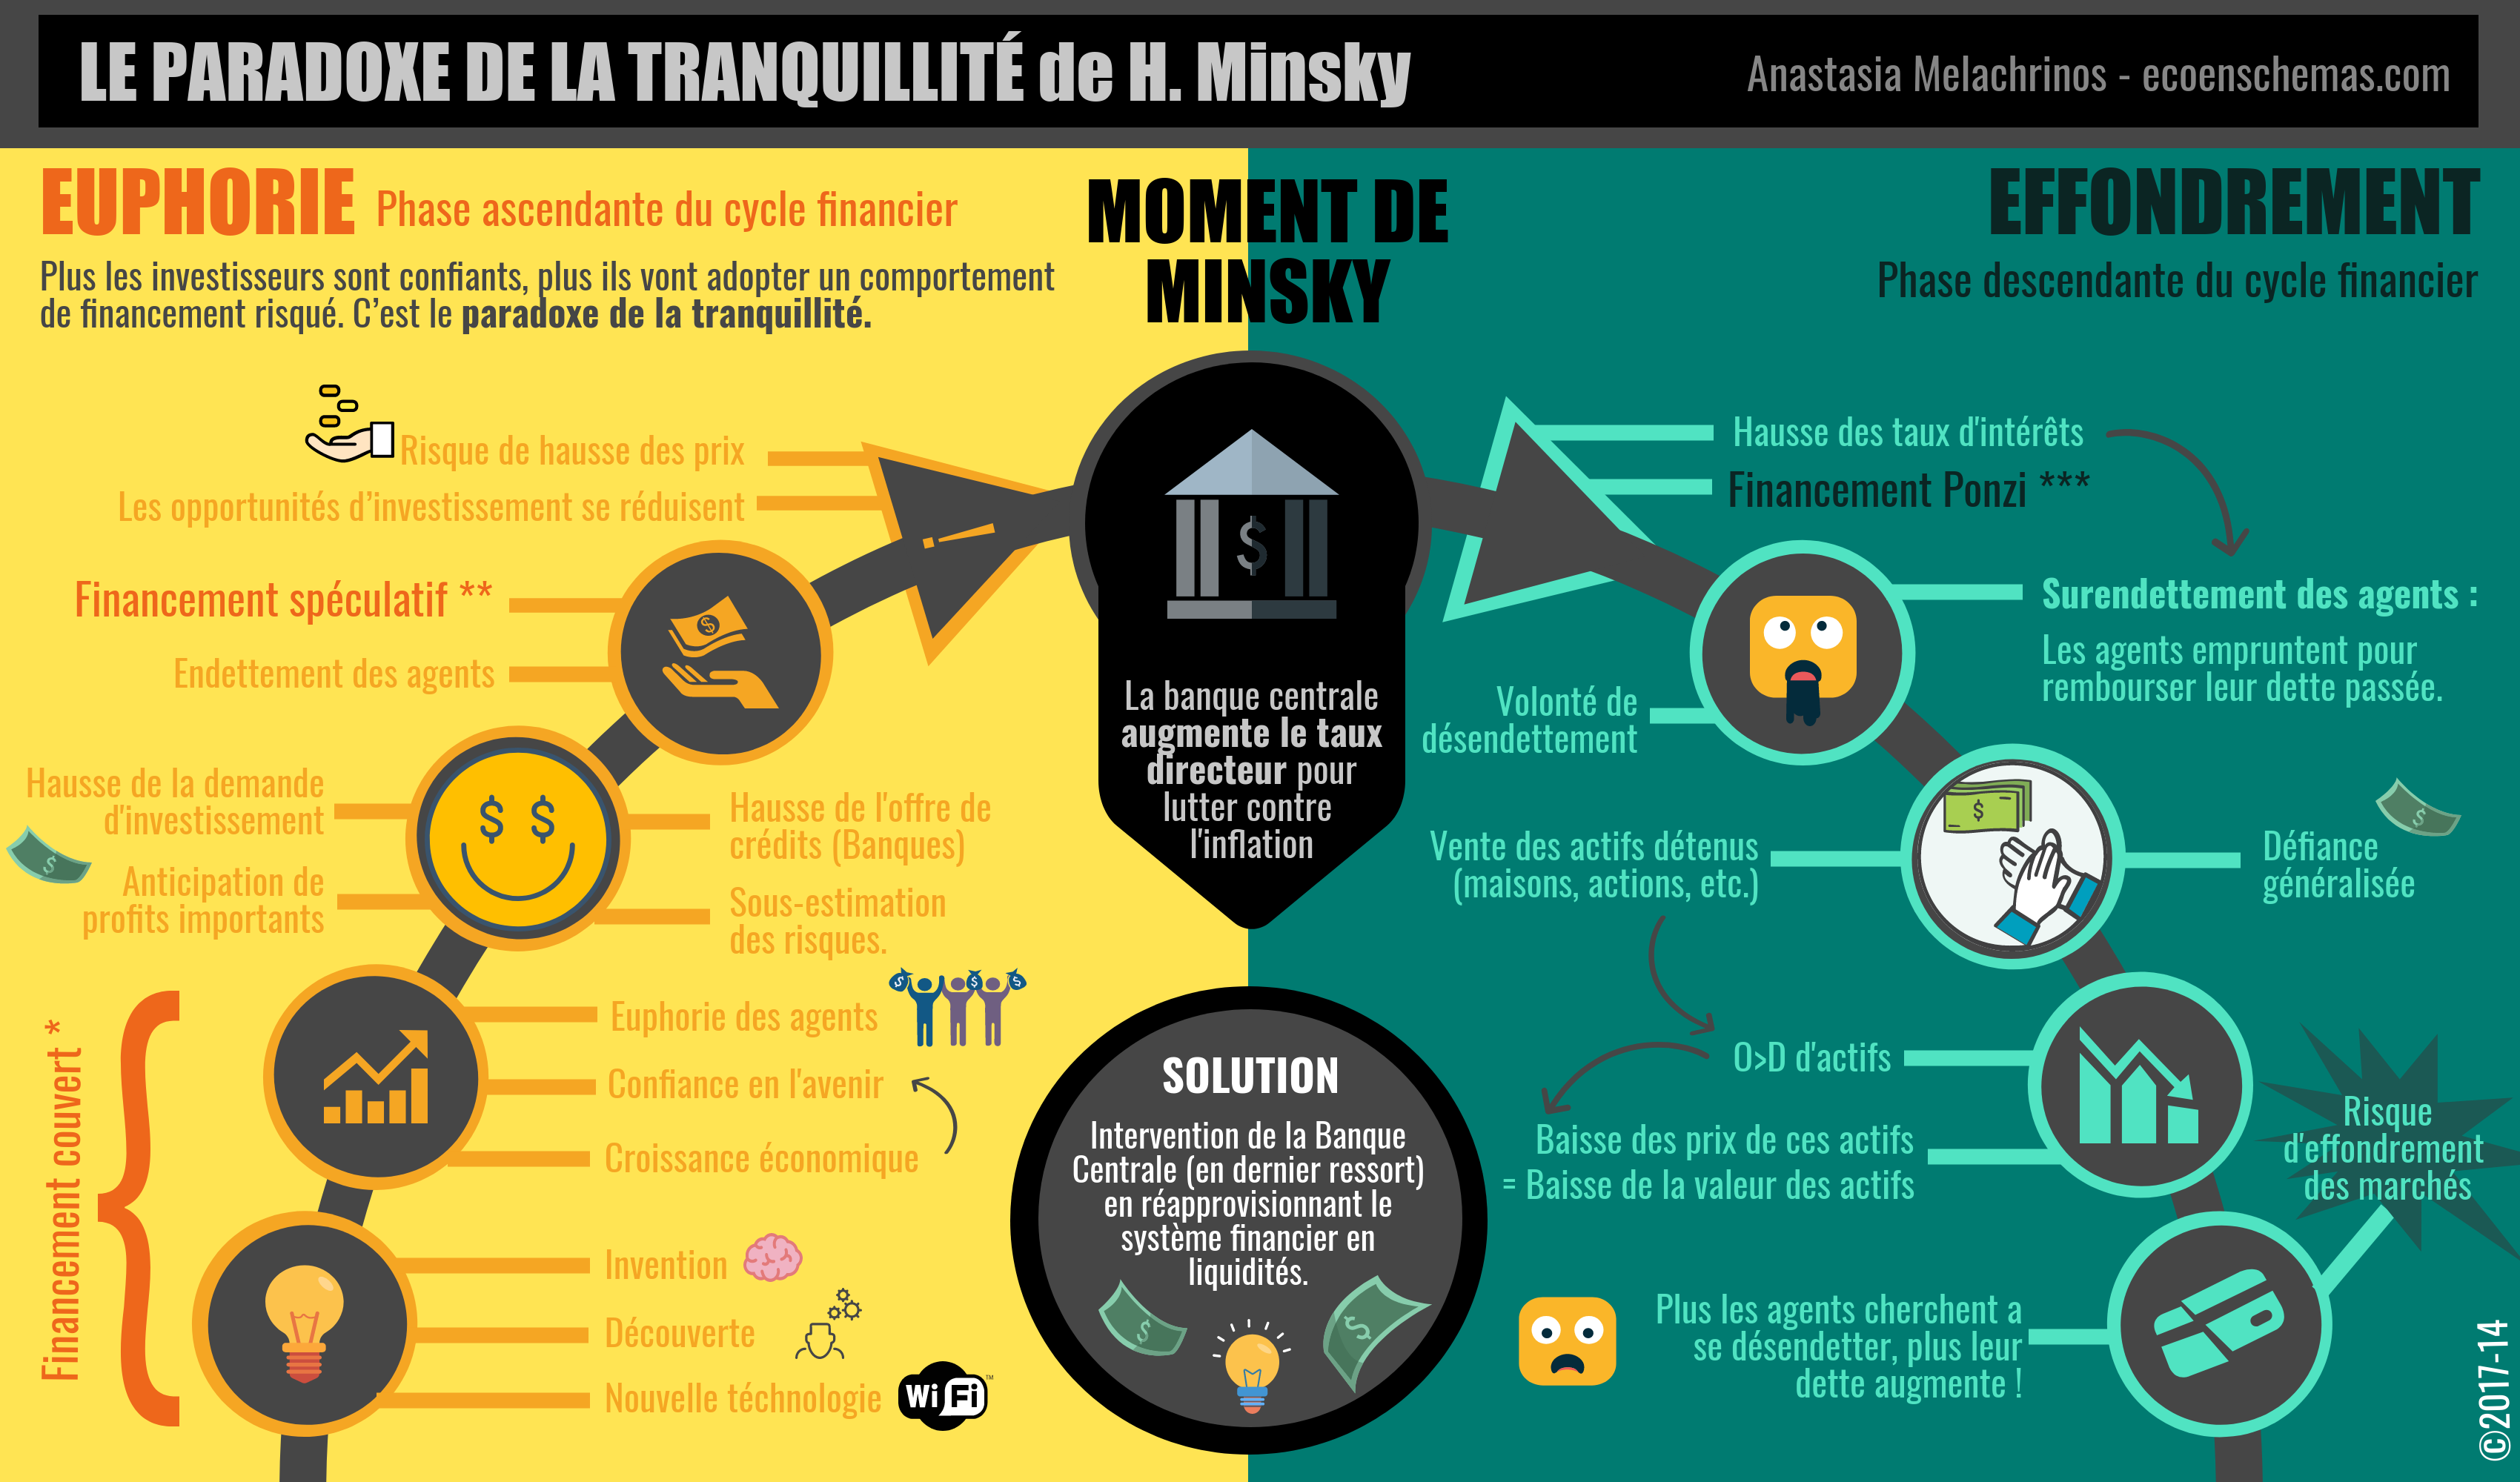
Voici la mécanique, étape par étape, parce que c’est elle qu’il faut avoir en tête. Tout commence par une période favorable : les profits sont bons, les prix des actifs montent, les revenus progressent, le crédit est facile et peu cher. Rien d’anormal, c’est une expansion saine.
Deuxième temps, les anticipations s’améliorent. Après plusieurs bonnes années, emprunteurs comme prêteurs révisent leur perception du risque à la baisse. Ce qui semblait dangereux hier paraît désormais prudent, puisque « ça a toujours bien fini ». La mémoire des dernières difficultés s’efface, et avec elle la prime que l’on exigeait pour se protéger de l’imprévu.
Troisième temps, les marges de sécurité diminuent. On accepte davantage de dette rapportée aux revenus, des durées plus longues, des montages plus dépendants du refinancement futur. Les prêteurs, en concurrence, assouplissent leurs critères. L’apport personnel baisse, les clauses de protection s’allègent, le coussin de trésorerie se réduit. Chacun de ces gestes, pris isolément, est défendable dans le contexte du moment.
Quatrième temps, la structure financière devient plus fragile. De plus en plus d’acteurs ne tiennent plus avec leurs seuls revenus : ils doivent renouveler leur dette à l’échéance, ou compter sur la hausse continue de la valeur de leurs actifs, pour honorer leurs engagements. Le système entier s’est mis à dépendre du maintien des conditions favorables. Tant qu’elles durent, tout va bien, et c’est même de plus en plus rentable, ce qui renforce la confiance et accélère le mouvement.
Cinquième temps, le retournement révèle la fragilité. Il suffit d’un changement : une banque centrale qui remonte ses taux, un prêteur qui refuse de renouveler un crédit, une valorisation qui cesse de monter. Soudain, ceux qui dépendaient du refinancement ou de la hausse ne peuvent plus tenir. Ils vendent des actifs pour rembourser, ce qui fait baisser les prix, ce qui met en difficulté d’autres acteurs, qui vendent à leur tour. Le désendettement s’auto-entretient, et le calme d’hier se transforme en spirale. Minsky résume le mouvement d’ensemble d’une formule : après une prospérité prolongée, les économies capitalistes tendent à passer d’une structure financière dominée par des financements solides à une structure qui fait de plus en plus de place aux financements fragiles.
La recherche contemporaine a formalisé cette intuition. Une étude de 2015 montre proprement que, pendant les bonnes périodes, les agents deviennent plus optimistes, augmentent leur levier et se tournent vers des projets auparavant jugés trop risqués ; si bien que lorsqu’une baisse finit par survenir, la crise et les défauts sont plus graves qu’ils ne l’auraient été sans ce détour par l’euphorie. Autrement dit, ce ne sont pas les mauvaises années qui fabriquent le pire : ce sont les bonnes années qui, en nous rendant optimistes, préparent la sévérité des mauvaises.
🪜 Les trois étages du financement
Pour rendre tout cela concret, Minsky a proposé une distinction qui est devenue sa colonne vertébrale, et que tu peux appliquer à n’importe quel emprunteur, un ménage, une entreprise, un État. Elle repose sur une seule question : les revenus attendus suffisent-ils à faire face aux engagements ? Trois réponses, trois étages, du plus solide au plus fragile.
→ Le financement couvert, que Minsky appelle hedge. Les revenus attendus couvrent à la fois les intérêts et le remboursement du capital. L’emprunteur tient avec ses seuls revenus, sans dépendre de personne. C’est l’étage le plus solide, la fragilité est faible.
→ Le financement spéculatif. Les revenus couvrent les intérêts, mais pas le remboursement du capital, qu’il faut refinancer à l’échéance. L’emprunteur n’est pas en difficulté tant que quelqu’un accepte de lui prêter à nouveau. Il dépend désormais du bon vouloir du marché du crédit. La fragilité est moyenne.
→ Le financement que Minsky nomme Ponzi. Les revenus ne couvrent ni le capital, ni même la totalité des intérêts. Pour tenir, l’emprunteur doit emprunter encore davantage, ou vendre des actifs, en pariant sur une revalorisation. Il dépend à la fois du crédit et de la hausse des prix. La fragilité est élevée.
Un point de vocabulaire capital, pour qu’on se comprenne : chez Minsky, « Ponzi » ne veut pas dire escroquerie. Il n’accuse personne de monter une fraude. Le mot désigne une structure financière, celle dans laquelle les revenus ne suffisent plus à financer les engagements et où il faut sans cesse de la dette nouvelle ou des ventes d’actifs pour tenir. Une entreprise parfaitement honnête, un ménage de bonne foi, un État sérieux peuvent se retrouver, sans l’avoir cherché, dans une position de financement Ponzi au sens de Minsky. Et le plus important : on ne passe presque jamais directement du premier au troisième étage. On y glisse, un cran après l’autre, pendant les bonnes années, en se sentant à chaque étape plus solide, pas plus fragile.
🏗️ Une histoire en trois actes
Prenons une illustration volontairement fictive, une petite entreprise que j’appellerai Nord Bâtiment, pour voir la descente d’étage en étage. Rien de ce qui suit n’est un cas réel, c’est une maquette pédagogique.
Premier acte, le financement couvert. Nord Bâtiment emprunte un million d’euros pour construire un entrepôt qu’elle louera. Les loyers et les marges prévus couvrent largement les intérêts et le remboursement progressif du capital. L’entreprise tient avec ses seuls revenus. Elle est à l’étage solide, et elle y est prudente, presque conservatrice.
Deuxième acte, le financement spéculatif. Cinq bonnes années passent. L’activité tourne, les prix de l’immobilier montent, les banques sont enthousiastes. Nord Bâtiment investit davantage, finance de nouveaux projets. Elle paie sans peine les intérêts, mais une partie du capital arrive à échéance et doit être refinancée. Ce n’est pas vécu comme un problème, au contraire : les banques se bousculent pour renouveler, le dirigeant se sent reconnu, confirmé dans son flair. Personne, à ce stade, ne parle de fragilité. On parle de croissance.
Troisième acte, le financement Ponzi. Porté par le succès, Nord Bâtiment lance une opération plus ambitieuse, en supposant implicitement que les prix immobiliers continueront de grimper. Ses revenus ne couvrent plus la totalité des intérêts de l’ensemble de ses dettes ; elle compte, pour boucler, sur la revalorisation de ses actifs et sur un nouveau crédit. Elle est désormais à l’étage le plus fragile, et le dirigeant, lui, a surtout l’impression d’avoir franchi un cap, d’être passé dans la cour des grands.
Puis vient la bascule. Un jour, un prêteur refuse simplement de renouveler un crédit. Peut-être parce que la banque centrale a durci le ton, peut-être parce qu’un concurrent a fait défaut et rendu tout le monde nerveux. Et voici le point décisif, celui qu’il faut retenir : Nord Bâtiment n’a pas nécessairement commis une erreur nouvelle ce jour-là. Le refus ne crée pas la fragilité, il la révèle. La dépendance s’était construite silencieusement pendant les années fastes. Le mauvais matin ne fait que présenter la facture d’un glissement qui avait commencé des années plus tôt, au moment précis où tout allait le mieux.
🕰️ Trois moments Minsky dans l’histoire
Cette descente d’étage en étage, l’histoire économique l’a jouée en grand plusieurs fois, et toujours avec la même ironie : chaque crise majeure a été précédée par une période où tout semblait aller admirablement.
Commence par 1929. Avant le krach, les États-Unis vivaient les « années folles », une décennie d’euphorie où l’on achetait des actions à crédit, sur marge, en empruntant pour spéculer. Du financement Ponzi pur, au sens de Minsky : on ne tenait que si les cours montaient. Quand ils ont cessé de monter, les appels de marge ont forcé des ventes, qui ont fait baisser les cours, qui ont forcé d’autres ventes. C’est précisément ce que l’économiste Irving Fisher a théorisé en 1933 sous le nom de déflation par la dette, et c’est dans cette filiation que Minsky s’inscrit. Minsky n’a pas inventé l’idée à partir de rien, il a prolongé et systématisé une intuition née de la Grande Dépression.
Prends ensuite le Japon de la fin des années 1980. Pendant des années, les prix de l’immobilier et des actions ont grimpé ensemble, nourris par un crédit abondant, au point que la valeur théorique du seul quartier impérial de Tokyo aurait dépassé celle de certains pays entiers. Tout le monde empruntait pour acheter des actifs qui montaient, puisqu’ils montaient. L’indice vedette de la Bourse de Tokyo a culminé fin 1989, puis la bulle a éclaté, et le Japon est entré dans ce qu’on a appelé des décennies perdues : il a fallu près de trente-cinq ans, jusqu’en février 2024, pour que l’indice retrouve enfin son niveau de 1989. La fragilité s’était construite exactement comme Minsky le décrit : dans l’euphorie, pas dans la panique.
Et bien sûr 2008, le cas devenu l’archétype, au point que l’expression « moment Minsky » s’est popularisée à ce moment-là. Pendant les années d’avant-crise, on prêtait pour acheter des logements à des ménages dont les revenus ne couvraient pas durablement les mensualités : du financement Ponzi caractérisé, qui ne tenait que tant que les prix de l’immobilier américain montaient et qu’on pouvait refinancer. Quand les prix ont cessé de monter, toute la pyramide s’est effondrée, et la fragilité patiemment accumulée pendant les bonnes années a été révélée en quelques mois. À chaque fois, le même scénario : non pas une imprudence soudaine, mais une confiance qui avait lentement grignoté toutes les marges.
🧭 Ce n’est pas une prédiction de krach
Il faut maintenant poser une limite nette, parce qu’elle protège ta lucidité autant que ma crédibilité. Minsky ne te donne pas une horloge. Il ne permet pas de dire « le krach sera mardi », ni même « cette année ». Les commentateurs qui annoncent l’effondrement imminent à chaque record de Bourse ne font pas du Minsky, ils font de la divination, et ils ont tort la plupart du temps, car historiquement les marchés passent beaucoup plus de temps à monter qu’à s’effondrer.
Ce que Minsky offre, c’est une grille, pas une date. Une hausse des marchés ne prouve pas à elle seule qu’une crise arrive, sinon on n’investirait jamais. Une dette n’est pas en soi dangereuse : bien calibrée, c’est un formidable outil de création de patrimoine, on l’a vu dans les éditions sur l’immobilier. Un refinancement n’est pas automatiquement un signe de fragilité : la plupart des entreprises et des États refinancent leur dette en permanence sans difficulté. La bonne question n’est donc jamais « y a-t-il de la dette ? » mais « quelle est la dépendance ? ». Que doit-il rester vrai pour que le plan fonctionne ? Si la réponse est « il faut que les prix continuent de monter » ou « il faut qu’on me prête toujours à nouveau » ou « il faut que je puisse vendre vite et bien », alors tu es, au sens de Minsky, monté d’un étage dans la fragilité. Formulé autrement : Minsky ne sert pas à prédire la tempête, il sert à savoir qui devra vendre, refinancer ou se serrer la ceinture le jour où le vent tournera. Et ce jour-là, la seule chose qui compte, c’est de ne pas être celui-là.
Les institutions les plus prudentes ont d’ailleurs intégré cette idée. Le Fonds monétaire international reconnaît explicitement que des périodes de stabilité relative peuvent favoriser la prise de risque et l’accumulation de déséquilibres, lesquels se dénouent parfois douloureusement. C’est du Minsky dans le texte, tenu par la plus orthodoxe des institutions. Et l’histoire récente abonde dans ce sens : l’indicateur de volatilité des marchés américains, le fameux « indice de la peur », a touché des plus bas en 2006-2007, un à deux ans avant la crise de 2008, puis de nouveau des records de calme en 2017. Le silence des marchés n’a jamais été une garantie, souvent il a précédé le vacarme.
💼 La traduction patrimoniale
Passons du grand système à ton propre patrimoine, sans forcer le trait : Minsky n’est pas une théorie de gestion de patrimoine, c’est une théorie macroéconomique. Mais sa logique se traduit en trois questions d’une simplicité redoutable, que tu peux poser sur chacun de tes placements.
Première question : sans hausse des prix, mon plan tient-il ? Pense à l’immobilier acheté en comptant sur la plus-value, au capital-investissement, aux SCPI, aux actions très concentrées sur quelques valeurs, aux produits structurés dont la protection du capital dépend d’un niveau de marché. Si le rendement espéré repose en grande partie sur le fait que « ça va monter », tu es dépendant de la hausse. Ce n’est pas interdit, c’est à savoir.
Deuxième question : sans nouveau crédit, mon plan tient-il ? Pense au crédit immobilier à refinancer, aux montages à effet de levier, au financement d’un projet qui suppose qu’on te prêtera encore, à la dette d’entreprise. Si ton plan exige qu’un prêteur dise oui dans trois ans, tu dépends du marché du crédit, et ce marché peut fermer sa porte précisément quand tu en as le plus besoin.
Troisième question : sans possibilité de vendre rapidement, mon plan tient-il ? Pense aux actifs peu liquides, aux fenêtres de sortie limitées du non-coté, à un besoin de trésorerie à court terme adossé à un bien qui met des mois à se vendre. Si ton plan B, c’est « je vendrai », demande-toi à qui, à quel prix, et en combien de temps, le jour où tout le monde voudra vendre en même temps. C’est le lien direct avec l’édition sur la liquidité : un actif ne vaut le prix affiché que tant qu’il existe un acheteur à ce prix. Et même quand l’acheteur existe, vendre ne te rend pas le prix affiché : les frais d’entrée déjà payés sur une SCPI, souvent huit à douze pour cent, les frais de sortie, l’impôt sur la plus-value, tout cela s’ôte de ce que tu récupères vraiment. Un bon patrimoine n’est pas seulement un patrimoine qui rapporte quand tout va bien. C’est un patrimoine qui ne t’oblige pas à vendre au pire moment quand tout va mal.
🇫🇷 La fragilité française, discrète mais réelle
Un mot sur notre cas national, parce qu’il est particulier et qu’il nous concerne tous. L’épargnant français se vit comme prudent, et il l’est à sa façon : il adore les livrets, le fonds en euros, la pierre jugée rassurante. Mais cette prudence de surface masque souvent une dépendance que Minsky repérerait immédiatement. L’essentiel du patrimoine des ménages français est immobilier, et une large part de cet immobilier a été acquise à crédit. Soyons justes : une résidence principale financée par un prêt amortissable que le salaire couvre sans peine, c’est au contraire du financement couvert, le plus solide au sens de Minsky, rien à redire. Le sujet, c’est l’immobilier à effet de levier, SCPI financées par emprunt, locatif meublé, montages fiscaux, où tant que les prix montent et que les taux restent bas le résultat est brillant : on s’enrichit avec l’argent de la banque. Là, c’est le profil que Minsky qualifierait de spéculatif, voire de Ponzi quand les loyers ne couvrent pas la mensualité et qu’on compte sur la plus-value à la revente.
Ajoute à cela la dimension collective. La France elle-même est très endettée, et une partie de notre confort dépend du maintien de taux d’emprunt modérés pour l’État. C’est une dépendance de plus, plus lointaine mais réelle, car un renchérissement durable du coût de la dette publique finit par se transmettre à l’économie, au crédit, à l’immobilier. Je ne dis pas que tout cela va mal tourner, je dis que notre prudence apparente, livrets et pierre, peut cacher une exposition commune à deux conditions favorables : des taux bas et un immobilier qui tient. Le test Minsky, pour un Français, commence souvent par cette question simple : si les taux restaient durablement élevés et si l’immobilier stagnait dix ans, qu’est-ce qui, dans mon patrimoine, deviendrait soudain inconfortable ?
🎯 La question n’est pas « ai-je pris trop de risques ? ». C’est « quelles conditions favorables mon plan suppose-t-il sans que je le remarque ? ».
🗣️ Objections vues venir
« Donc il ne faut jamais s’endetter ni investir dans ce qui monte ? » Non, et ce serait un contresens total. Minsky n’est pas un appel à vivre dans la peur et à tout garder en liquidités, ce qui serait d’ailleurs sa propre forme de fragilité, celle de l’érosion par l’inflation qu’on a vue dans d’autres éditions. La dette et les actifs de croissance sont des outils légitimes et puissants. Le message n’est pas « n’y touche pas », c’est « sache de quelles conditions favorables tu dépends, et garde une marge pour le jour où elles disparaîtront ». La différence entre un financement solide et un financement fragile ne tient pas à l’audace du projet, elle tient à la taille du coussin.
« Tout va bien depuis des années, cette théorie est donc démentie par les faits. » C’est exactement l’illusion que Minsky décrit. Plus « tout va bien depuis des années » dure, plus la théorie est pertinente, pas moins, parce que c’est cette durée même qui érode les marges et fait glisser le système vers le haut de l’échelle de fragilité. L’argument « ça fait longtemps que ça marche » n’est pas une preuve de solidité, c’est précisément le carburant du mécanisme. Les dernières réussites ne prouvent pas que tu es à l’abri ; elles augmentent seulement la probabilité que tu aies, sans le voir, réduit ta réserve.
« C’est du pessimisme déguisé en théorie savante. » Au contraire, c’est une invitation à l’autonomie. Le pessimiste dit « tout va s’effondrer » et se paralyse. Minsky dit « comprends de quoi dépend ton plan et garde une marge », ce qui te permet justement de continuer à investir sereinement, parce que tu sais que tu tiendras même si le vent tourne. Ce n’est pas une théorie de la peur, c’est une théorie de la marge de sécurité, et la marge de sécurité est ce qui permet de dormir la nuit tout en restant exposé au rendement le jour.
« Les banques centrales et les régulateurs sont là pour éviter ça. » En partie, et elles ont beaucoup appris depuis 2008. Mais aucune institution ne peut t’obliger à garder une réserve personnelle, ni décider à ta place de quelle hausse ton plan dépend. La régulation réduit le risque systémique, elle ne gère pas ton bilan à toi. La seule personne qui peut vérifier que ton patrimoine survit sans les conditions favorables, c’est toi, aidé le cas échéant d’un conseiller.
🛡️ Reconstruire une marge de sécurité
Diagnostiquer sa fragilité, c’est bien, mais Minsky appelle une suite concrète : reconstruire, patiemment, la marge que les bonnes années ont grignotée. Quelques principes simples, que je développerai dans l’édition de suivi. D’abord, une réserve de précaution en liquidités vraiment disponibles, mesurée non pas en euros mais en mois de dépenses courantes : une règle générale souvent citée parle de trois à six mois pour un salarié, davantage pour un indépendant aux revenus irréguliers, mais le bon chiffre dépend de ta situation, de tes autres actifs liquides et de tes lignes de crédit disponibles. Cette réserve ne « rapporte presque rien », et c’est exactement sa fonction : elle t’évite d’être le vendeur forcé au pire moment, ce qui vaut bien plus que son rendement nul.
Ensuite, évite autant que possible de faire reposer tout ton plan sur un refinancement à échéance imposée, sans marge de manœuvre. Si tu dois absolument renouveler un crédit dans trois ans pour que tout tienne, tu as remis les clés de ton patrimoine au marché du crédit, qui choisira son humeur ce jour-là. Échelonne tes échéances, garde de la souplesse, négocie quand tout va bien plutôt que contraint. Garde aussi une poche d’actifs réellement liquides, vendables en quelques jours sans décote majeure, pour ne pas être forcé de brader l’illiquide en catastrophe. Surveille ton ratio dette sur revenus comme un pilote surveille son carburant, et méfie-toi quand il grimpe « parce que les temps sont bons ». Enfin, fais passer à ton patrimoine un petit stress-test maison une fois par an : imagine une baisse de revenus, une hausse des taux, un actif invendable, et regarde si tu tiens. Ce n’est pas de la peur, c’est de l’entretien, comme on vérifie ses freins avant un long trajet plutôt qu’au milieu de la descente.

❓ Le test Minsky et ton défi pour ce week-end
Voici le test que je te propose de faire passer à ton patrimoine, sept questions à te poser honnêtement. Quelle est la part de mon patrimoine qui dépend d’une hausse continue des prix ? Quelle est la part qui dépend d’un refinancement à venir ? Quelle est la part que je devrais vendre si mes revenus baissaient durablement ? Quelle est ma réserve de sécurité réelle, en mois de dépenses, et depuis quand ne l’ai-je pas recalculée ? Quels actifs deviendraient difficiles à vendre, ou se vendraient mal, en cas de stress général ? Mon plan repose-t-il sur des revenus réels et récurrents, ou sur l’espoir d’une revalorisation future ? Et la plus inconfortable : mes dernières réussites m’ont-elles rendu plus prudent, ou plus sûr de moi, donc moins prudent ?
Ton défi pour ce week-end tient en quatre étapes, une heure suffit. Première étape, prends ton patrimoine et classe chaque poste, grossièrement, dans l’un des trois étages de Minsky : couvert, il tient avec ses revenus ; spéculatif, il dépend d’un refinancement ; Ponzi, il dépend d’une hausse ou d’une vente future. Deuxième étape, calcule ta réserve de sécurité en mois de dépenses courantes et demande-toi si elle a fondu pendant les bonnes années sans que tu le décides vraiment. Troisième étape, choisis la condition favorable dont ton plan dépend le plus, hausse des prix, accès au crédit, liquidité, ou stabilité de tes revenus, et imagine concrètement ce qui se passerait si elle disparaissait six mois. Quatrième étape, réponds-moi. Dis-moi dans quel étage se trouve la plus grosse part de ton patrimoine, la condition favorable dont tu dépends le plus, et une décision concrète que ce test te donne envie de prendre. Je lis chaque message, et tes réponses nourriront une édition de suivi sur les marges de sécurité.
Minsky ne nous demande pas de vivre dans la peur des crises. Il nous demande de comprendre que la confiance a un effet de bord : elle réduit les marges de sécurité, au moment même où elles paraissent inutiles. Les crises ne se préparent pas seulement dans la panique ; elles se préparent aussi, et surtout, dans les périodes où tout semble fonctionner un peu trop facilement. Alors la prochaine fois que tu regardes un placement qui a très bien marché, ne demande pas seulement « quel rendement ai-je obtenu ? ». Demande plutôt « quelle fragilité ai-je acceptée pour l’obtenir, et mon plan survit-il si les bonnes conditions s’arrêtent ? ». C’est la même boussole que depuis le début de cette série : derrière le chiffre affiché, la condition cachée. Pétrole en #182, retraite en #183, flat tax en #184, carry en #185, et aujourd’hui Minsky en #186, toujours la même discipline, regarder ce qu’on te montre et chercher ce dont ça dépend.
À dimanche prochain pour la #187. Bon week-end à toi, et profite du calme, mais compte tes marges pendant qu’il dure : c’est le seul moment où c’est facile.
Nicolas
P.S. Si cette édition t’a fait regarder ton patrimoine autrement, transfère-la à un proche qui se sent « tranquille » en ce moment : c’est précisément à lui qu’elle est le plus utile. Et dis-moi, en un mot, quelle est la condition favorable dont ton patrimoine dépend le plus : la hausse des prix, la possibilité de refinancer, la possibilité de vendre vite, la stabilité de tes revenus, ou aucune parce que ton plan est pensé pour tenir sans elles. Ta réponse orientera le prochain numéro.
P.P.S. Pour creuser au niveau sérieux, sans que je touche un centime à te l’indiquer : le texte fondateur de Hyman Minsky, The Financial Instability Hypothesis, de 1992, court et lisible, qui pose les trois régimes de financement ; en lecture complémentaire, Irving Fisher et sa théorie de la déflation par la dette de 1933, dont Minsky est l’héritier ; et les analyses du Fonds monétaire international qui relient stabilité prolongée et accumulation de déséquilibres.
P.P.P.S. Le point d’actualité de la semaine prolonge exactement le sujet. La dette mondiale a battu son record fin 2025, à 348 000 milliards de dollars, portée surtout par les États, et elle a continué de grimper au premier semestre 2026. Dans le même temps, les marchés restent proches de leurs sommets et la volatilité est basse. Ce contraste, dette maximale et calme apparent, est le décor type que Minsky nous apprend à lire : non pas « le krach est pour demain », mais « de quelles conditions favorables ce calme dépend-il, et que se passe-t-il le jour où elles changent ? ». [À VÉRIFIER avant envoi : niveau des indices et de la volatilité à la date d’envoi, pour ancrer le contraste dans l’actualité du jour.]
Tu veux aller plus loin sur ce sujet ? Je suis joignable directement sur WhatsApp au 06 13 01 82 11 (wa.me/33613018211). Tu peux aussi me retrouver tous les jours sur LinkedIn où je publie des analyses sur la finance personnelle, l’entrepreneuriat et l’IA appliquée à la gestion de patrimoine.
*Cash Conseils est une newsletter d’éducation financière. Les informations qui y sont publiées ne constituent en aucun cas un conseil personnalisé en investissement ou en gestion de patrimoine. Chaque situation est unique et mérite une analyse spécifique. Les placements et les stratégies d’endettement évoqués comportent un risque de perte en capital et un risque de liquidité ; les performances passées ne préjugent pas des performances futures. Pour toute décision structurante, je t’invite vivement à consulter un conseiller en investissements financiers (CIF) régulièrement immatriculé à l’ORIAS.
📚 Sources mobilisées
Texte fondateur. Hyman P. Minsky, The Financial Instability Hypothesis, Levy Economics Institute, Working Paper No. 74, 1992 : les trois régimes de financement (couvert, spéculatif, Ponzi) et l’idée qu’une prospérité prolongée fait évoluer la structure financière vers davantage de fragilité, avec ses deux « théorèmes » sur l’existence de régimes stables et instables et le passage du premier au second après une longue expansion.
Synthèse institutionnelle. Fonds monétaire international (Rapports sur la stabilité financière dans le monde, notamment octobre 2014 et octobre 2025) : reconnaît que des périodes de stabilité prolongée peuvent favoriser la prise de risque et l’accumulation de déséquilibres, une idée proche de celle de Minsky.
Modélisation moderne. Sudipto Bhattacharya, Charles Goodhart, Dimitrios Tsomocos et Alexandros Vardoulakis, A Reconsideration of Minsky’s Financial Instability Hypothesis, Journal of Money, Credit and Banking, 2015 : formalise que des anticipations révisées à la hausse pendant les bonnes périodes poussent au levier et à des projets plus risqués, rendant une baisse ultérieure plus sévère. L’article cite lui-même explicitement Minsky (1992) et Fisher (1933).
Filiation historique. Irving Fisher, The Debt-Deflation Theory of Great Depressions, 1933, en lecture complémentaire sur la déflation par la dette.
Chiffres d’actualité. Dette mondiale à 348 000 milliards de dollars fin 2025, environ 305 à 308 % du PIB mondial, en hausse d’environ 29 000 milliards sur l’année : Institut de la finance internationale (IIF), Global Debt Monitor. Repères de volatilité (plus bas de l’indice VIX en 2006-2007 et en 2017) à titre d’illustration historique.
Note de transparence sur les chiffres. Le montant de dette mondiale a été vérifié par recherche en direct lors de la préparation de cette édition (source IIF). Le cadre conceptuel (régimes de financement, mécanisme d’instabilité) relève de la théorie économique établie et n’est pas dépendant des données du jour. L’illustration « Nord Bâtiment » est entièrement fictive et à visée pédagogique, elle ne décrit aucune entreprise ni aucun client réels. Les repères de niveau d’indices et de volatilité à la date d’envoi restent à actualiser avant publication.