
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 125 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🆕 Zoom sur les Nouveautés : Ce Qui Change Pour Toi en 2025
🔍 Ce Que Ça Change Concrètement Pour Ton Porte-Monnaie
🧠 Les Meilleures Astuces Pour Optimiser Ta Déclaration (Sans Prise de Tête)
❌ Les Erreurs Qui Peuvent Te Coûter Cher (Et Comment Les Éviter)
🍿 Les derniers contenus : Podcast & Youtube au RDV !
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 601 abonnés, je vous remercie pour votre accompagnement au quotidien.
⚡ Linkedin : Je recommence mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.



🇨🇳🔥 Guerre commerciale : Xi Jinping passe à l’offensive globale face à Trump : Après une hausse des droits de douane à 125 %, la Chine annonce la fin de l’escalade tarifaire… mais multiplie les ripostes sur d’autres fronts. Xi Jinping active la diplomatie régionale, l’alliance avec l’Asean, la pression sur les alliés des États-Unis et une dépréciation du yuan pour soutenir ses exportations. Le bras de fer sino-américain entre dans une nouvelle phase stratégique.
🏭🇬🇧 Londres sauve ses derniers hauts fourneaux : prise de contrôle de British Steel : Face à la fermeture annoncée des deux derniers hauts fourneaux britanniques, le Parlement a voté une loi d’urgence pour reprendre le contrôle opérationnel de British Steel, filiale du groupe chinois Jingye. En jeu : 2.700 emplois, la souveraineté industrielle et la sécurité économique du Royaume-Uni. La nationalisation partielle reste une option probable.
🚗🌫️ ZFE : retour sur un fiasco écologique à la française : Pensées pour améliorer la qualité de l’air, les ZFE (zones à faibles émissions) ont viré à la débâcle politique en France. Entre mauvaise communication, accompagnement social insuffisant et résistances locales, le projet a cristallisé les tensions. Alors que d’autres pays en font un succès, en France, les ZFE sont devenues un symbole de fracture sociale… et peut-être bientôt un lointain souvenir.
🏦📉 Plan social au CCF : entre pertes lourdes et concessions limitées : Face à un plan social visant 1.400 suppressions de postes et 84 fermetures d’agences, la direction du CCF se montre prête à sauver 150 emplois. Sous pression des syndicats et de l’inspection du travail, la banque revoit partiellement sa copie. Mais avec 200 millions d’euros de pertes en 2024, la situation reste critiquement tendue pour les salariés.
📉💥 Guerre commerciale : les marchés craquent sous la pression : La Bourse de Paris a terminé la semaine en recul de 0,30 %, minée par l’escalade des droits de douane entre la Chine (125 %) et les États-Unis (145 %). Le Cac 40 a perdu plus de 7 % en deux jours, avec une volatilité extrême. L’inquiétude grandit autour de l’inflation, de la récession et de l’instabilité géopolitique, malgré des résultats contrastés des banques américaines.

Dès que le portail des impôts s’ouvre, mon téléphone explose. Messages, appels, mails… Tous mes clients veulent s’assurer qu’ils ne vont rien rater, qu’ils cochent bien toutes les cases, qu’ils profitent au mieux des déductions. Et tu sais quoi ? Ils ont raison. Parce que même les plus organisés, même ceux qui ont déjà lu tous les guides et simulé 10 fois leur impôt, finissent toujours par se poser LA question : “Et si j’oublie quelque chose ?”
Mais ce qui me frappe le plus, ce n’est pas ceux qui me sollicitent. C’est tous les autres.
Les proches, les collègues, les amis qui, chaque année, déclarent “vite fait”, pensent que “ça ira”, qu’ils “ne peuvent pas vraiment optimiser” ou que “c’est trop compliqué de toute façon”. Et je t’assure : dans 80 % des cas, ils passent à côté d’une économie, voire pire, ils commettent des erreurs qui peuvent leur coûter cher.
Je pense à cette amie, Anne, qui avait payé une assistante maternelle toute l’année sans déclarer correctement ses dépenses. Résultat ? Zéro crédit d’impôt. Ou ce freelance, Thomas, qui ne savait même pas qu’il pouvait déduire ses frais pro, alors qu’il bossait depuis chez lui tous les jours. Et je ne te parle même pas de la nouvelle “case bonus” pour les services à la personne ou de la fameuse contribution pour les hauts revenus qui arrive en douce pour certains profils…
Alors cette année, j’ai décidé de tout rassembler au même endroit. Un vrai guide, clair, droit au but, sans jargon inutile. Parce que tu n’as pas besoin de devenir expert-comptable pour bien faire ta déclaration. Tu as juste besoin qu’on t’explique ce qui change, ce que ça implique pour toi, et comment t’organiser simplement pour ne pas perdre de temps ni d’argent.
Dans cette édition spéciale 2025, on va donc déchiffrer les nouveautés (certaines sont bien planquées 👀), voir comment elles impactent ton budget, repérer les astuces d’optimisation les plus accessibles, et bien sûr, passer en revue les pièges à éviter.
Pas de stress, pas de pression. Juste une bonne dose de pédagogie, un soupçon d’humour, et surtout un objectif : te permettre de remplir ta déclaration comme un pro, sans stress, et en maximisant chaque euro.
Allez, on s’y met ? 💪💼
🆕 Zoom sur les Nouveautés : Ce Qui Change Pour Toi en 2025
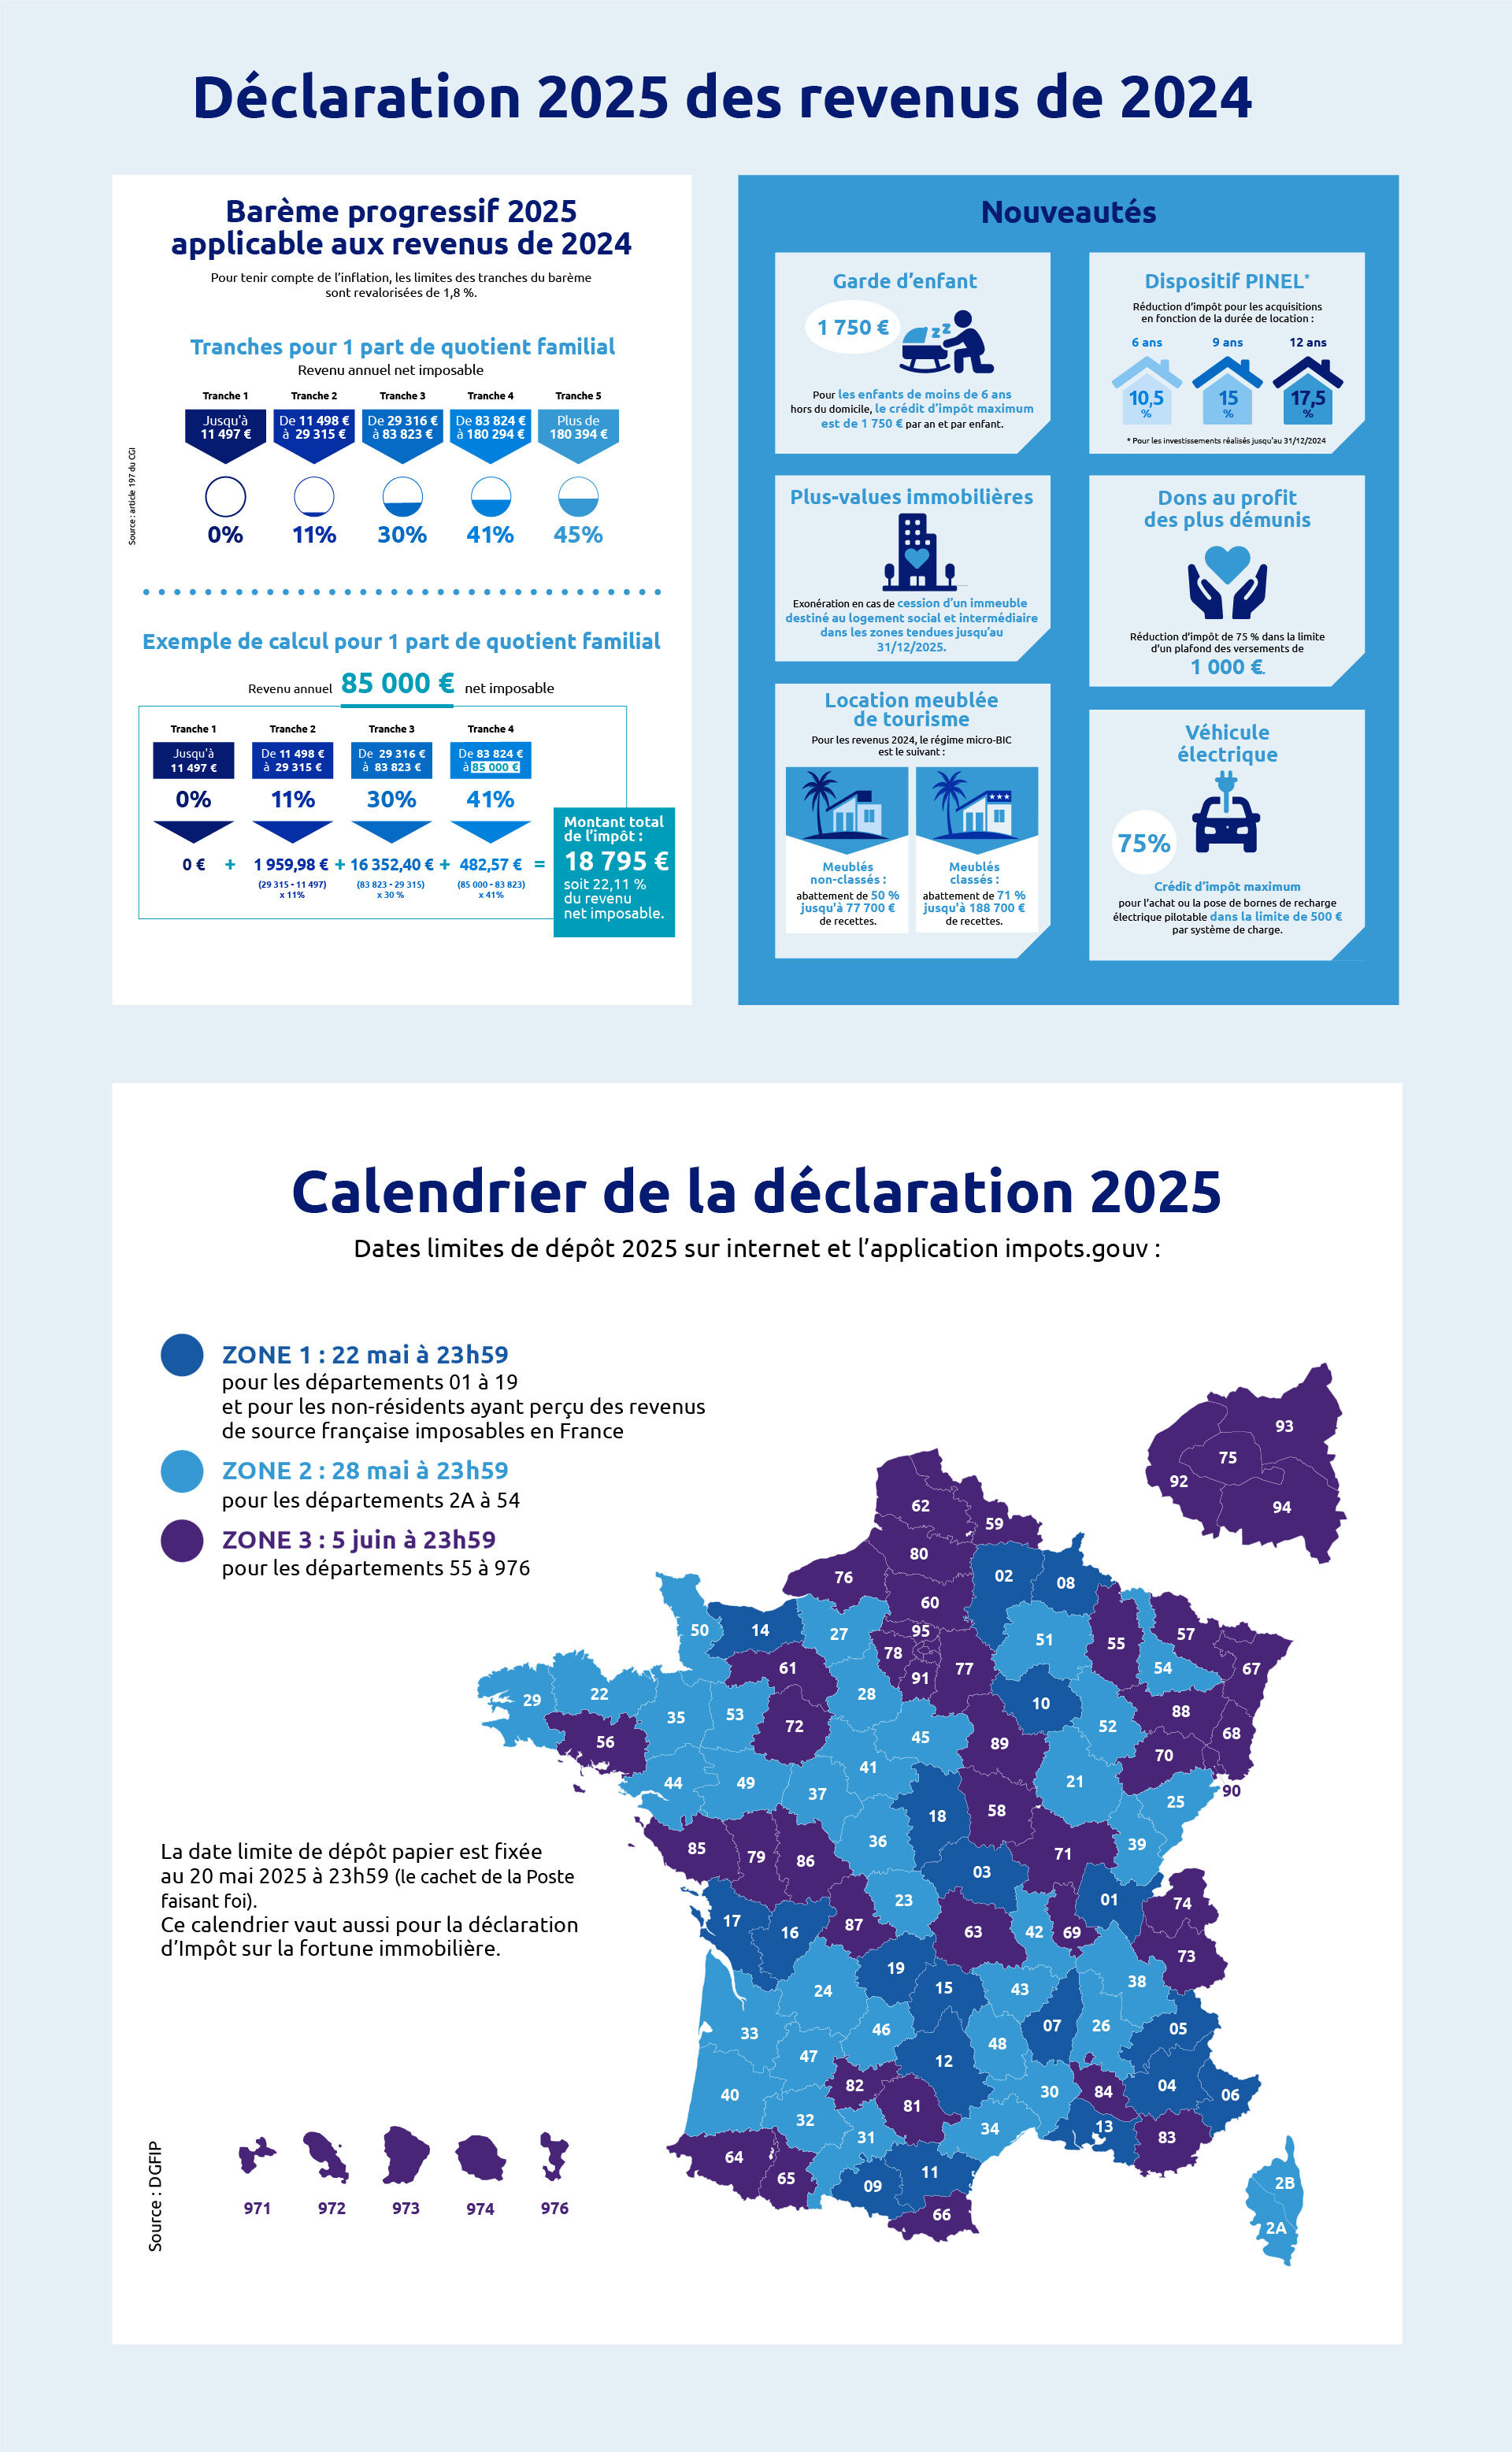
Chaque année, l’État ajuste les tranches d’imposition pour tenir compte de l’inflation, et 2025 ne fait pas exception. Cette fois, la revalorisation est de 1,8 %, ce qui peut sembler minime sur le papier… mais fait une vraie différence dans ta déclaration. Le principe est simple : si tes revenus ont légèrement augmenté en 2024, mais uniquement à cause de l’inflation ou d’une petite revalorisation salariale, tu ne dois pas forcément payer plus d’impôts. L’administration fiscale a donc rehaussé les seuils de chaque tranche : par exemple, le seuil de la tranche à 0 % passe de 11 294 € à 11 497 €. Ce genre d’ajustement évite à plus de 800 000 foyers de basculer dans l’imposition alors qu’ils n’ont pas vraiment gagné plus en pouvoir d’achat. En pratique, si tu gagnes sensiblement la même chose que l’année précédente, ton impôt ne devrait pas grimper, voire même légèrement baisser. Mais attention : si ton revenu a augmenté plus vite que l’inflation, l’effet de cette mesure sera limité. Ce petit ajustement montre aussi à quel point il est important de surveiller régulièrement les grilles d’imposition, même si on ne pense pas être concerné par des changements.

🧑🤝🧑 Fin du taux unique : le taux individualisé devient la norme pour les couples
Grande nouveauté cette année : si tu es marié·e ou pacsé·e, le taux d’imposition appliqué à chacun ne sera plus automatiquement le même. Jusqu’à présent, l’administration calculait un taux global pour le couple, puis l’appliquait de manière uniforme à chaque conjoint, sans tenir compte des écarts de revenus. Résultat : celui qui gagnait moins se retrouvait parfois à payer une part trop lourde, et ça créait des tensions ou des déséquilibres injustes dans le couple. À partir de septembre 2025, le taux individualisé devient automatique. Cela veut dire que chacun paiera sa part en fonction de ses propres revenus. Si tu gagnes 1 500 € et ton conjoint 4 000 €, tu ne seras plus prélevé·e au même pourcentage que lui, mais à un taux qui reflète ta situation réelle. L’objectif ? Plus d’équité, notamment dans les foyers où les femmes ont souvent des salaires inférieurs. Bien sûr, si tu préfères garder un taux commun, tu pourras toujours le demander dans ta déclaration ou via ton espace perso sur impots.gouv.fr. Ce changement touche environ 10 millions de foyers et peut vraiment alléger la pression fiscale pour celui ou celle qui gagne moins au sein du couple. Pense à faire une simulation pour voir ce qui t’arrange le plus !
💸 Une contribution exceptionnelle pour les hauts revenus : la fameuse CDHR
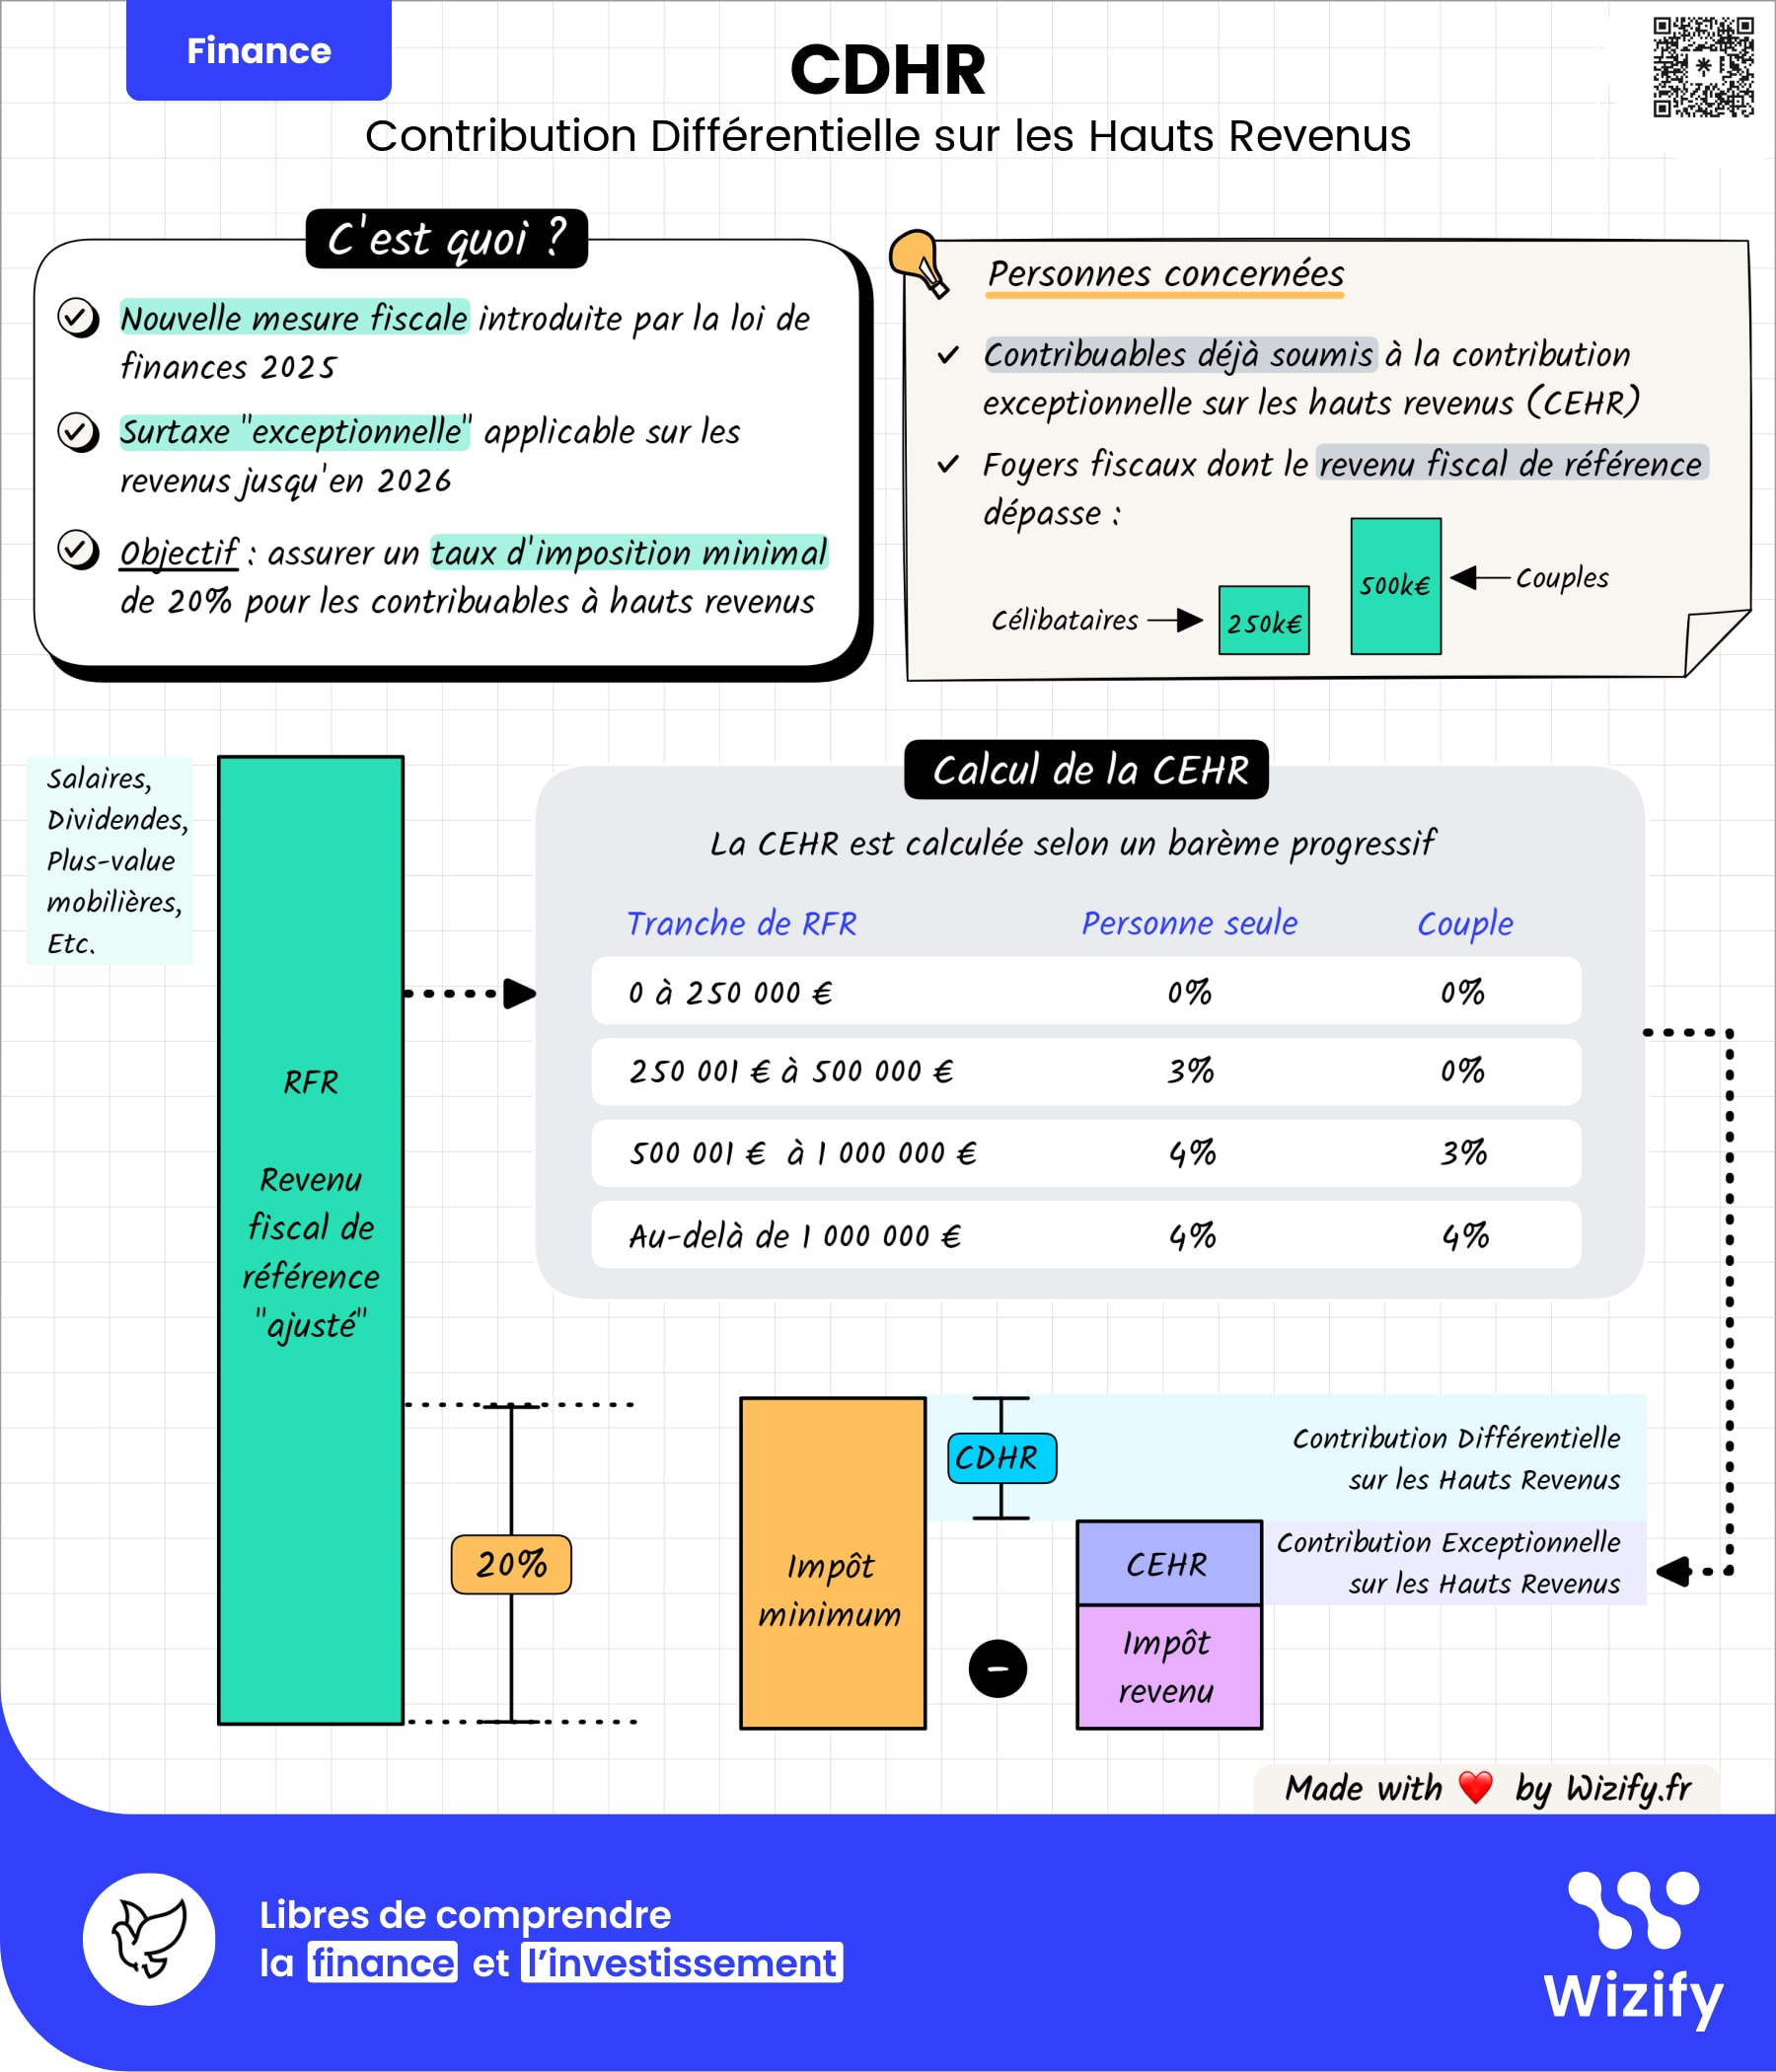
Si tu fais partie des contribuables les plus aisés, une nouvelle ligne va apparaître sur ton avis d’imposition : la CDHR, pour « contribution différentielle sur les hauts revenus ». C’est l’une des mesures phares du budget 2025, destinée à renforcer l’effort fiscal des contribuables gagnant plus de 250 000 € par an (célibataires) ou 500 000 € pour les couples. L’idée est de garantir un taux d’imposition minimum de 20 %, ce qui peut surprendre… car oui, certains foyers riches parviennent encore à payer un taux global inférieur grâce à diverses niches fiscales et optimisations. Le principe de la CDHR, c’est de combler la différence entre le taux réellement payé et ce seuil de 20 %. Si tu fais partie des 65 000 foyers concernés, tu devras verser un acompte dès décembre 2025, basé sur une estimation de tes revenus annuels. Et attention : si tu te trompes dans ton calcul, des pénalités peuvent s’appliquer. Cette contribution est temporaire (prévue jusqu’en 2026), mais elle marque un tournant politique : après des années sans toucher à l’ISF ou aux gros contribuables, l’État revient à une forme de fiscalité plus exigeante pour les très hauts revenus. Ce changement peut sembler marginal pour beaucoup, mais il envoie un signal fort, surtout dans un contexte de dette publique tendue.
🏡 Nouvelle obligation de déclaration pour les services à la personne
Tu fais appel à une aide-ménagère, une garde d’enfants, un jardinier ou une aide à domicile pour un proche dépendant ? Bonne nouvelle : tu peux bénéficier d’un crédit d’impôt de 50 % sur les dépenses engagées, dans la limite de 12 000 € par an. Mais cette année, une nouveauté de taille s’ajoute : il faudra désormais renseigner, en plus du montant, la nature de la personne ou de l’organisme employé. En clair, tu dois indiquer s’il s’agit d’un salarié embauché en direct, d’un organisme de services à la personne ou d’un prestataire via une plateforme mandataire. Pourquoi ce changement ? Pour lutter contre les abus et mieux tracer les bénéficiaires de ce crédit d’impôt qui coûte 6 milliards d’euros à l’État chaque année. Si tu oublies de renseigner cette case, tu risques de voir ton avantage fiscal supprimé… ou bloqué en attendant un contrôle. Ce petit changement administratif peut sembler anodin, mais il a une conséquence directe sur le montant de ton remboursement. Pense donc à bien conserver les justificatifs fournis par ton prestataire (contrat, factures, attestations) pour pouvoir les transmettre en cas de demande de l’administration. Ce renforcement du contrôle vise à protéger les contribuables honnêtes et à sécuriser l’un des crédits d’impôt les plus populaires.
⚡ Des dons encore plus incitatifs : le nouveau visage du dispositif Coluche
Si tu es sensible aux causes sociales ou solidaires, voici une excellente raison de faire un don cette année. Le dispositif Coluche, qui permet de bénéficier d’une réduction d’impôt de 75 % sur certains dons, s’élargit. Désormais, les dons en faveur des associations luttant contre les violences faites aux femmes sont éligibles à ce taux bonifié, dans la limite de 1 000 €. C’est un vrai coup de pouce fiscal, mais aussi un geste citoyen fort. Tu donnes 100 €, tu récupères 75 € sous forme de réduction fiscale. C’est un effet de levier incroyable, et ça permet d’aider des structures qui en ont un besoin vital. Autre extension exceptionnelle : les dons aux sinistrés du cyclone Chido à Mayotte, entre le 17 décembre 2024 et le 17 mai 2025, bénéficieront également de cette réduction à 75 %, dans la limite de 2 000 €. En pratique, il faudra bien renseigner la case spécifique dans la déclaration (comme la 7UD ou 7UO selon le type d’organisme). Attention aux dates et aux justificatifs : seuls les dons réalisés pendant la période spécifiée et à des organismes reconnus ouvrent droit à cette réduction. Cette mesure, à la fois fiscale et solidaire, te permet donc de faire une différence tout en allégeant ta facture. Un win-win à ne pas rater si tu souhaites contribuer à des causes utiles tout en optimisant ta déclaration.
🔌 Bonus fiscal pour les bornes de recharge électrique : un coup de boost à la mobilité verte
Si tu fais partie des Français qui ont sauté le pas du véhicule électrique, une autre nouveauté pourrait bien t’intéresser. Le crédit d’impôt pour l’installation d’une borne de recharge à domicile évolue : le plafond de dépenses ouvrant droit à avantage fiscal passe de 300 € à 500 €. Mieux encore, seules les bornes pilotables (c’est-à-dire programmables ou avec gestion de puissance) sont désormais éligibles. Cela favorise une consommation électrique plus intelligente et plus respectueuse des pics de tension sur le réseau. Tu peux ainsi bénéficier d’un crédit d’impôt équivalent à 75 % des dépenses engagées, dans la limite de ce nouveau plafond. Attention à bien conserver ta facture et à faire installer la borne par un professionnel certifié. Et si tu vis en copropriété, sache que la législation facilite désormais l’installation de bornes dans les parkings collectifs. Bref, le fisc te donne un petit coup de pouce si tu contribues à la transition énergétique. C’est un exemple parfait de fiscalité incitative, où le crédit d’impôt vise à encourager des comportements durables.
🧓 Allègement fiscal pour les seniors et les personnes invalides
Si tu as plus de 65 ans, ou si tu es en situation d’invalidité (même partielle), tu peux bénéficier d’un abattement spécial sur ton revenu imposable. En 2025, cet abattement a été revalorisé de 1,8 %, à l’instar des tranches d’imposition. Il atteint 2 796 € pour les revenus allant jusqu’à 17 510 €, puis 1 398 € pour les revenus entre 17 510 € et 28 170 €. Et si tu es marié·e ou pacsé·e, et que ton partenaire est aussi concerné, l’abattement s’applique deux fois. Cet avantage fiscal vise à protéger les personnes âgées ou vulnérables qui disposent souvent de ressources modestes. Il s’applique automatiquement, mais il est toujours bon de vérifier qu’il figure bien dans ta déclaration préremplie. Ce geste fiscal est d’autant plus important en période d’inflation, où le pouvoir d’achat des retraités est mis à rude épreuve. Il permet aussi d’éviter des bascules inutiles dans l’imposition, ce qui peut être crucial pour des foyers aux revenus juste au-dessus des seuils.
📱 Déclarations 2.0 : plus de fonctionnalités sur l’appli mobile
Et si cette année, tu déclarais tes revenus… depuis ton canapé ? En 2025, l’application mobile impots.gouv gagne en puissance. Tu peux désormais corriger ta déclaration directement sur ton smartphone, même si tu l’as déjà validée sur ordinateur, et inversement. C’est une vraie avancée en termes de praticité : plus besoin d’attendre de rentrer chez toi pour modifier un oubli ou corriger une case mal cochée. L’appli permet aussi de signaler un changement d’adresse ou de déclarer la location d’une résidence secondaire, même si tu n’en es pas propriétaire. Petit rappel utile : les données de la déclaration sont préremplies, mais cela ne veut pas dire qu’elles sont justes à 100 %. Il faut toujours vérifier chaque case. La déclaration reste une démarche sérieuse, même si elle est désormais ultra fluide. Et si tu as besoin d’aide, l’administration met à disposition un numéro vert, une plateforme en ligne et même des rendez-vous physiques dans les centres des finances publiques. Pas d’excuse pour rester bloqué !
🏠 Fin progressive du papier pour les déclarants numériques
Dernier changement, plus discret mais significatif : si tu as déclaré en ligne l’an dernier, tu ne recevras plus automatiquement le formulaire papier cette année. C’est une mesure d’économie (plus de 2 millions d’euros économisés) mais aussi écologique : ça évite d’imprimer des millions de documents inutiles. Si tu préfères quand même le format papier, pas de panique : tu peux le demander auprès de ton centre des impôts. Et pour ceux qui n’ont pas internet ou sont en difficulté numérique (personnes âgées, isolement), une tolérance est maintenue. Cette simplification administrative est cohérente avec la transition numérique de l’État, mais elle nécessite aussi que chacun soit bien informé pour ne pas passer à côté de ses obligations. En résumé : pense à vérifier dans ton espace personnel si tu dois déclarer en ligne, et n’attends pas la dernière minute pour t’organiser !

🔍 Ce Que Ça Change Concrètement Pour Ton Porte-Monnaie
👨👩👧👦 Ménages et familles : plus de souffle (ou pas) selon ton profil
Cette année, les ajustements fiscaux ne toucheront pas tout le monde de la même manière. Si tu fais partie d’un foyer avec des revenus stables ou en légère hausse (inférieure à 1,8 %), alors tu es clairement dans les gagnants. Grâce à la revalorisation des tranches du barème, ton taux d’imposition réel pourrait même baisser. Ça veut dire, concrètement, plus d’argent qui reste dans ta poche chaque mois. Pour une famille avec deux enfants et des revenus dans la tranche à 30 %, l’économie peut atteindre plusieurs centaines d’euros sur l’année. En revanche, si ton revenu a bondi entre 2023 et 2024 au-delà de l’inflation, tu peux voir ton impôt augmenter, même si ton train de vie n’a pas changé. Et ça, c’est le genre de surprise qui pique quand on ne l’a pas anticipée. Alors, l’idéal, c’est de faire une simulation dès maintenant pour voir où tu te situes et ajuster ton budget. Cette modification de barème est comme un coup de pouce pour les ménages modestes à moyens, mais elle montre aussi que l’optimisation fiscale reste une affaire de vigilance.
💶 Le taux individualisé : une vraie révolution pour les couples
Tu vis en couple, marié·e ou pacsé·e ? Alors prépare-toi à une bascule importante : le taux de prélèvement à la source individualisé devient la norme dès septembre 2025. Avant, c’était un taux commun, basé sur les revenus du foyer, appliqué à chacun. Désormais, chacun paiera selon ce qu’il gagne. Si tu es celle ou celui du couple qui a le revenu le plus bas, tu vas sans doute payer moins chaque mois. Concrètement, ça peut te libérer 100 à 200 € mensuellement selon les écarts de salaire. Mais attention, ça ne change pas le montant total d’impôt que le couple doit. C’est juste une nouvelle répartition. L’avantage ? Plus d’équité, surtout dans les couples où un seul gagne très bien sa vie. Mais il y a aussi des pièges : certains foyers préféraient le taux commun pour des raisons de gestion de trésorerie ou de partage des dépenses. Tu pourras heureusement garder le système précédent si tu coches la bonne case lors de ta déclaration. En bref, ce changement peut soulager ton portefeuille personnel… à condition de bien comprendre son fonctionnement.
🧒 Garde d’enfants, aide à domicile : le détail qui peut te coûter cher
Si tu déclares des dépenses pour un emploi à domicile (garde d’enfants, ménage, aide aux personnes âgées…), fais très attention cette année. Il y a une nouvelle case à remplir obligatoirement : il faut désormais indiquer qui a fourni la prestation (personne morale ou physique, organisme prestataire ou mandataire, etc.). Si tu oublies de renseigner cette info, ton crédit d’impôt pourrait être refusé. Et on parle souvent de sommes importantes : la réduction atteint 50 % des dépenses engagées, dans une limite qui peut aller jusqu’à 12 000 €, voire plus avec majoration. Ce n’est pas un détail. Concrètement, si tu as payé 5 000 € pour une assistante maternelle, c’est 2 500 € que tu risques de perdre faute de case cochée. Un petit oubli, une grande perte. Alors prends bien le temps de vérifier, et garde toutes tes factures sous la main. Cette mesure vise à lutter contre les abus, mais elle ajoute une couche de complexité. Reste vigilant, c’est un des postes fiscaux où l’État peut être pointilleux.
💸 Crédits et réductions d’impôt : ce qui t’attend en 2025
En 2025, plusieurs dispositifs de crédits et réductions d’impôt ont été reconduits ou ajustés, offrant des opportunités d’optimiser ta fiscalité. Par exemple, la réduction d’impôt pour souscription au capital de PME est maintenue, avec un taux de 18 % des sommes versées, dans la limite de 50 000 euros pour les célibataires et 100 000 euros pour les couples mariés ou pacsés. De même, les dons effectués au profit d’organismes d’intérêt général ouvrent droit à une réduction d’impôt de 66 %, tandis que les dons en faveur des associations luttant contre les violences faites aux femmes bénéficient d’une réduction majorée de 75 %, dans la limite de 1 000 euros. Ces mesures visent à encourager la solidarité tout en offrant des avantages fiscaux significatifs. Il est essentiel de bien conserver les justificatifs de ces dons pour en bénéficier lors de ta déclaration.
🏠 Immobilier : les dispositifs prolongés
Si tu envisages d’investir dans l’immobilier, sache que certains dispositifs fiscaux ont été prolongés. La réduction d’impôt Denormandie, accordée pour l’acquisition de logements anciens destinés à la location après rénovation, est prolongée jusqu’à fin 2026. De même, la réduction d’impôt Malraux, destinée aux dépenses de restauration de bâtiments situés dans des quartiers anciens dégradés, est maintenue jusqu’à la fin de l’année 2024. Ces dispositifs offrent des réductions d’impôt substantielles, à condition de respecter les critères d’éligibilité et les plafonds fixés. Avant de te lancer, il est recommandé de consulter un conseiller fiscal ou un professionnel de l’immobilier pour t’assurer de la viabilité de ton projet et de son éligibilité aux avantages fiscaux.
🚗 Mobilité verte : des incitations renforcées
Dans le cadre de la transition écologique, le gouvernement a renforcé les incitations fiscales pour l’acquisition de véhicules propres et l’installation de bornes de recharge. Le crédit d’impôt pour l’installation d’une borne de recharge à domicile est désormais de 75 % des dépenses engagées, dans la limite de 500 euros, à condition que la borne soit pilotable. Cette mesure vise à encourager l’adoption de véhicules électriques et à faciliter leur utilisation au quotidien. De plus, certaines aides à l’achat de véhicules électriques ou hybrides sont maintenues, sous réserve de conditions de ressources et de critères environnementaux. Il est conseillé de se renseigner auprès des autorités compétentes ou des concessionnaires pour connaître les aides disponibles et les démarches à effectuer.
📱 Déclaration en ligne : des outils améliorés
La déclaration de revenus en ligne continue de se moderniser pour offrir une expérience utilisateur plus fluide. En 2025, l’application mobile impots.gouv.fr permet non seulement de consulter et de modifier ta déclaration, mais aussi de signaler des changements de situation, comme un déménagement ou une modification de ta situation familiale. De plus, une double authentification a été mise en place pour renforcer la sécurité de ton espace personnel. Ces améliorations visent à simplifier tes démarches et à garantir la confidentialité de tes données. Il est important de vérifier régulièrement les informations préremplies et de les corriger si nécessaire, afin d’éviter des erreurs qui pourraient entraîner des régularisations ultérieures.
En résumé, l’année 2025 apporte son lot de nouveautés fiscales, avec des ajustements qui peuvent impacter ton budget de manière significative. Que ce soit à travers des réductions d’impôt pour des dons, des investissements immobiliers ou des dépenses liées à la transition écologique, il existe de nombreuses opportunités d’optimiser ta fiscalité. Cependant, ces avantages sont souvent conditionnés à des critères précis et nécessitent une attention particulière lors de ta déclaration. N’hésite pas à te faire accompagner par un professionnel ou à utiliser les outils mis à disposition par l’administration fiscale pour t’assurer de tirer le meilleur parti de ces dispositifs.
🧠 Les Meilleures Astuces Pour Optimiser Ta Déclaration (Sans Prise de Tête)
🎯 1. Déductions et crédits d’impôt : maximise ce que tu peux récupérer
L’un des moyens les plus efficaces pour alléger ta facture fiscale est d’exploiter pleinement les déductions et crédits d’impôt auxquels tu as droit. Par exemple, si tu emploies une aide à domicile pour le ménage, la garde d’enfants ou l’assistance à une personne âgée, tu peux bénéficier d’un crédit d’impôt équivalent à 50 % des dépenses engagées, dans la limite de 12 000 € par an. De même, les dons effectués à des associations reconnues d’utilité publique ouvrent droit à une réduction d’impôt de 66 %, voire 75 % pour certaines causes spécifiques. Il est crucial de conserver tous les justificatifs de ces dépenses pour les présenter en cas de contrôle. N’oublie pas non plus les frais de scolarité de tes enfants, qui peuvent également donner lieu à des réductions d’impôt, selon leur niveau d’études. En résumé, chaque dépense éligible que tu déclares correctement peut se traduire par une économie significative sur ton impôt.
🧾 2. Frais professionnels : choisis entre abattement forfaitaire et frais réels
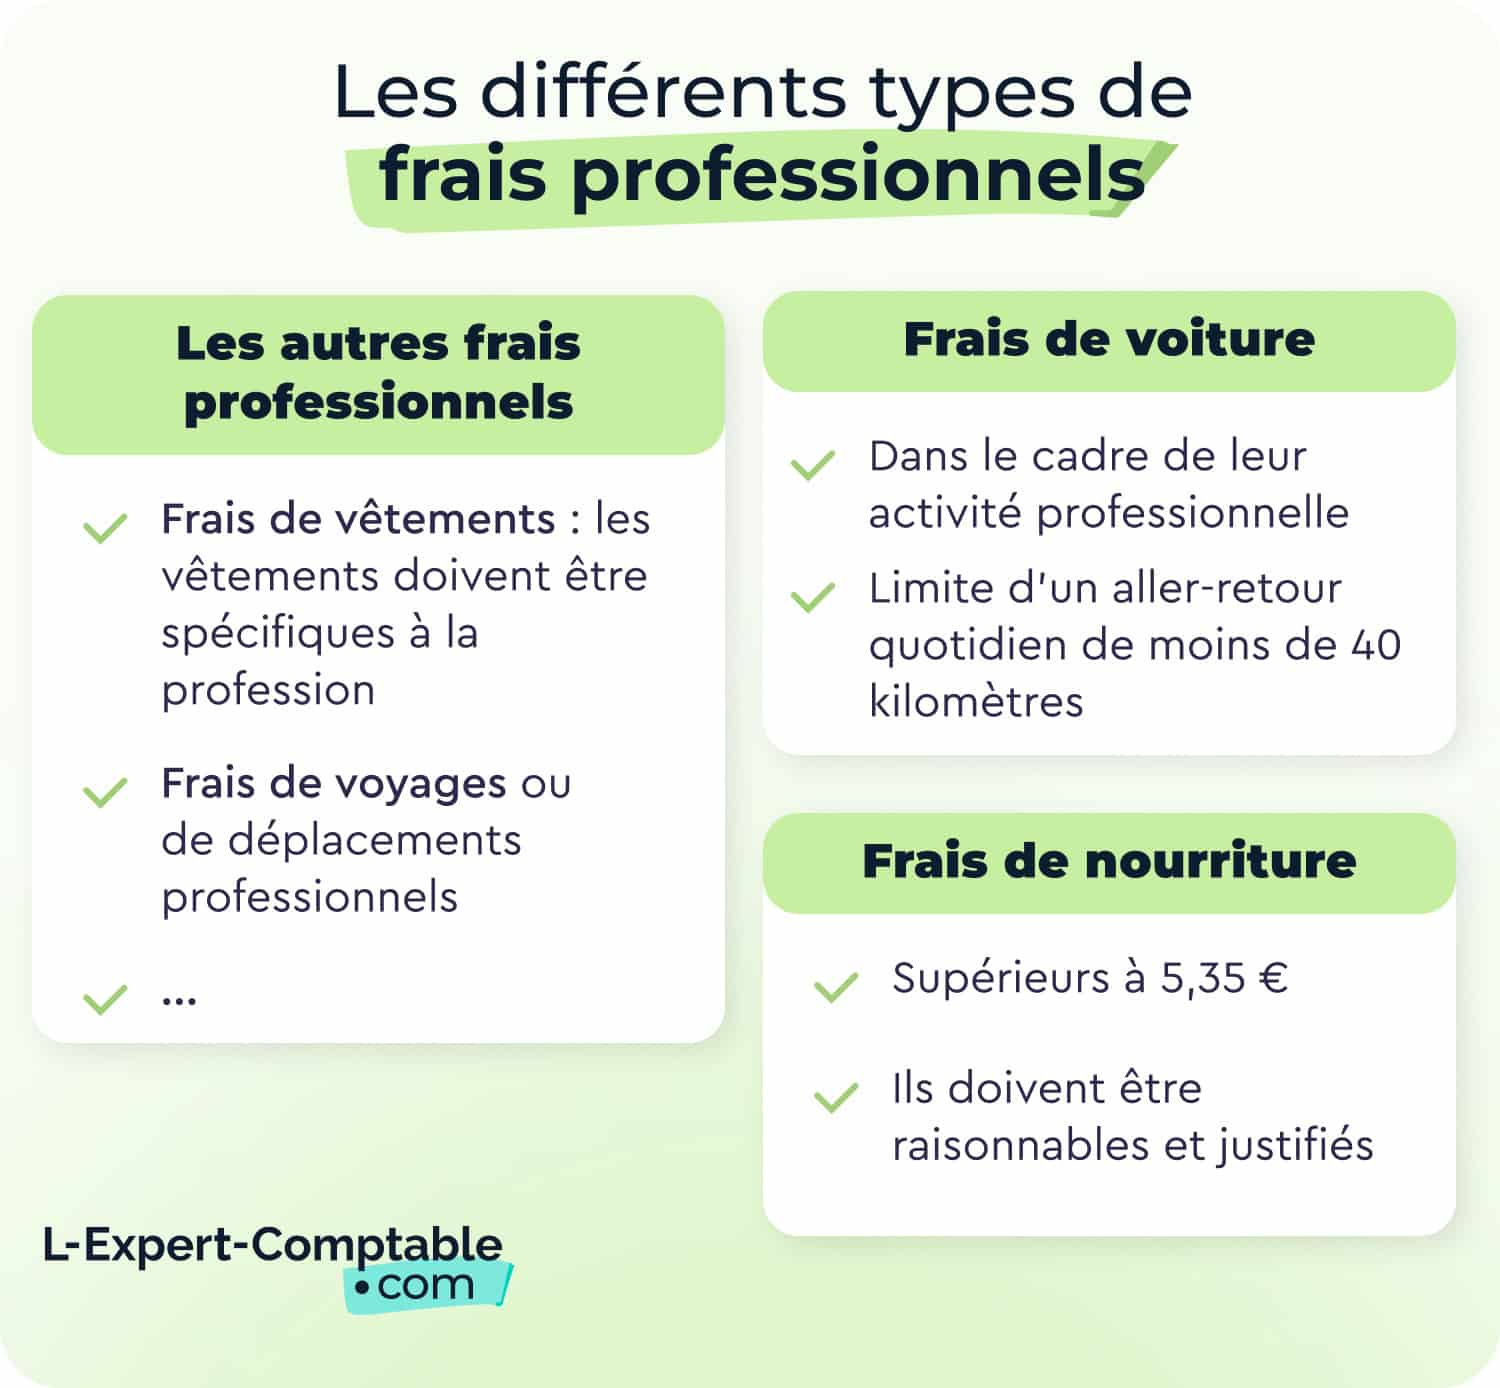
Si tu es salarié, l’administration fiscale applique automatiquement un abattement forfaitaire de 10 % sur tes revenus professionnels pour tenir compte de tes frais professionnels. Cependant, si tes dépenses professionnelles réelles (transport, repas, matériel, etc.) dépassent ce montant, il peut être avantageux d’opter pour la déduction des frais réels. Par exemple, si tu utilises ton véhicule personnel pour te rendre au travail, tu peux déduire les frais kilométriques selon le barème en vigueur. De même, les frais de repas pris à l’extérieur ou les dépenses liées au télétravail peuvent être déduits, sous certaines conditions. Il est essentiel de conserver tous les justificatifs correspondants et de bien calculer si cette option est plus favorable que l’abattement forfaitaire. Une simulation préalable peut t’aider à faire le bon choix et à optimiser ta déclaration.
👨👩👧👦 3. Situation familiale : tire parti des parts fiscales
Ta situation familiale a un impact direct sur le calcul de ton impôt, notamment à travers le mécanisme du quotient familial. Chaque enfant à charge te donne droit à une demi-part fiscale supplémentaire pour les deux premiers, puis à une part entière à partir du troisième. Cela réduit ton revenu imposable et, par conséquent, le montant de ton impôt. De plus, si tu es parent isolé, tu peux bénéficier d’une demi-part supplémentaire en cochant la case T de ta déclaration. Il est également possible de rattacher un enfant majeur à ton foyer fiscal, sous certaines conditions, ce qui peut être avantageux selon les situations. Enfin, le versement de pensions alimentaires à un enfant ou à un ex-conjoint est déductible de ton revenu imposable, dans les limites fixées par la loi. En optimisant la déclaration de ta situation familiale, tu peux ainsi réduire significativement ton imposition.
🏠 4. Immobilier : exploite les dispositifs de défiscalisation
Investir dans l’immobilier peut te permettre de bénéficier de réductions d’impôt substantielles, à condition de choisir les bons dispositifs. Par exemple, le dispositif Denormandie te permet de bénéficier d’une réduction d’impôt si tu achètes un logement ancien à rénover dans certaines zones et que tu le mets en location. De même, le statut de Loueur en Meublé Non Professionnel (LMNP) offre des avantages fiscaux intéressants, notamment la possibilité d’amortir le bien et le mobilier, réduisant ainsi ton revenu imposable. Il existe également des dispositifs spécifiques pour l’investissement dans des résidences services (étudiantes, seniors, etc.). Avant de te lancer, il est essentiel de bien te renseigner sur les conditions d’éligibilité, les obligations de location et les plafonds applicables. Un accompagnement par un professionnel peut être judicieux pour sécuriser ton investissement et optimiser ta fiscalité.
📈 5. Épargne et investissements : choisis les placements fiscalement avantageux
Certains produits d’épargne et d’investissement offrent des avantages fiscaux non négligeables. Par exemple, le Plan d’Épargne Retraite (PER) te permet de déduire les sommes versées de ton revenu imposable, dans la limite de plafonds spécifiques. L’assurance-vie, quant à elle, bénéficie d’une fiscalité avantageuse après huit ans de détention, avec des abattements sur les gains en cas de rachat. Le Plan d’Épargne en Actions (PEA) offre également une exonération d’impôt sur les gains, sous certaines conditions. Il est important de diversifier tes placements en fonction de tes objectifs et de ton horizon de placement, tout en tenant compte des avantages fiscaux associés. N’hésite pas à consulter un conseiller financier pour élaborer une stratégie d’épargne adaptée à ta situation.
👵 6. Retraités et invalidité : ne passe pas à côté de tes avantages
Si tu es retraité·e ou en situation d’invalidité, tu peux bénéficier de dispositifs spécifiques qui allègent ton impôt sans effort particulier. L’abattement spécial pour les personnes âgées ou invalides a été revalorisé cette année de 1,8 %, comme les autres seuils fiscaux. En 2025, si ton revenu net imposable est inférieur à 17 510 €, tu peux déduire automatiquement 2 796 €. Si tes revenus se situent entre 17 510 € et 28 170 €, tu as droit à un abattement de 1 398 €. Ce n’est pas négligeable : pour certains foyers modestes, cela peut faire basculer l’impôt de “faiblement imposé” à “pas imposé du tout”. Cet abattement s’applique automatiquement, mais vérifie bien qu’il est présent dans ta déclaration. Il suffit parfois d’une erreur de case pour perdre un avantage précieux. Et si tu es marié·e ou pacsé·e avec une personne aussi concernée, l’abattement est doublé. Petit bonus : cette mesure n’est pas soumise à demande, donc aucune paperasse à fournir. Mais comme toujours, garde sous la main tes avis de pension ou certificats si tu dois prouver ta situation.
💼 7. Auto-entrepreneurs & indépendants : optimise tes charges sans te perdre
Tu es freelance, auto-entrepreneur ou indépendant ? Ta déclaration d’impôts peut vite devenir un casse-tête… sauf si tu maîtrises quelques principes de base. D’abord, sache que tu peux déduire un grand nombre de frais professionnels si tu es au régime réel : matériel, logiciels, déplacements, abonnements pros, cotisations sociales, formations, etc. L’essentiel, c’est de garder des justificatifs bien rangés. Si tu es au régime micro, tu bénéficies d’un abattement forfaitaire (71 % pour les ventes, 50 % pour les prestations de service, 34 % pour les BNC), mais attention, il est parfois plus avantageux de passer au régime réel. Prends le temps de comparer, en simulant les deux cas. Autre astuce : si tu as acheté du matériel informatique ou aménagé un espace de travail chez toi, certains de ces coûts sont partiellement déductibles. Enfin, pense aux formations : les frais engagés pour acquérir de nouvelles compétences (dans ton domaine d’activité) peuvent également être passés en charges. En résumé, chaque euro bien déclaré, c’est potentiellement moins d’impôt et plus de sérénité pour ton activité.
🌍 8. Revenus étrangers ou exceptionnels : anticipe les surprises
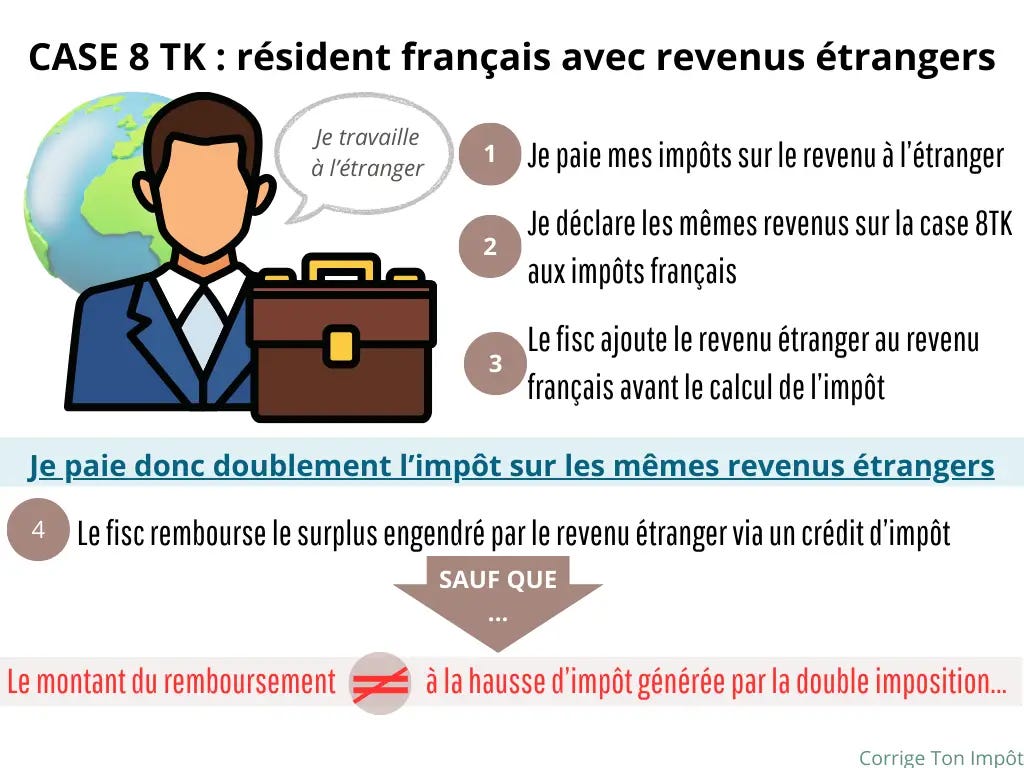
Tu as perçu des revenus depuis l’étranger ou tu as touché une prime exceptionnelle ? Attention, ces éléments peuvent avoir un impact inattendu sur ta fiscalité. Les revenus étrangers doivent être déclarés, même s’ils ne sont pas imposés en France (notamment selon certaines conventions fiscales). Tu peux souvent bénéficier d’un crédit d’impôt pour éviter la double imposition, mais la clé, c’est de les déclarer correctement dans les cases spécifiques (2047, 2042 C, etc.). Pour les revenus exceptionnels — comme une prime de départ, une indemnité, ou une grosse vente ponctuelle — il existe le mécanisme du “quotient”. Cela permet d’étaler l’impact fiscal de ces revenus pour éviter de monter artificiellement dans une tranche supérieure. Trop de gens oublient ce mécanisme et paient un surcoût évitable. Alors si tu as touché une somme inhabituelle, prends 10 minutes pour étudier cette option. Et si tu as des doutes, les simulateurs officiels sont là pour t’aider, ou bien un conseiller fiscal.
🔧 9. Outils et simulateurs : fais-toi aider par la tech
Tu n’as pas besoin d’être un expert-comptable pour faire une déclaration aux petits oignons. De nombreux outils en ligne peuvent t’épauler, à commencer par le simulateur officiel sur impots.gouv.fr, qui te permet de tester plusieurs scénarios en quelques clics. En 2025, ce simulateur a été amélioré : il prend mieux en compte les changements de situation, les plafonds actualisés, et les nouveaux crédits d’impôt. Il y a aussi des applis tierces, parfois payantes, qui t’aident à scanner tes documents, calculer tes frais réels, ou vérifier tes niches fiscales oubliées. Si tu es indépendant, certaines plateformes intègrent directement les modules fiscaux adaptés à ton statut. Enfin, ne sous-estime pas l’aide des rendez-vous gratuits avec les experts-comptables partenaires de la campagne “Allô Impôt” (0800 06 54 32). Tu peux leur poser toutes tes questions ou leur faire relire ta déclaration. Bref, entre les outils numériques et les dispositifs d’assistance humaine, tu n’es jamais seul face à ton écran.
⚠️ 10. Ce qu’il faut éviter pour ne pas ruiner tes efforts
Optimiser sa déclaration, c’est bien. Mais encore faut-il éviter les erreurs qui peuvent tout faire capoter. Le plus gros piège, c’est l’oubli d’une case ou d’un justificatif. Un crédit d’impôt non mentionné, un enfant oublié, une pension non déclarée… et c’est toute ton optimisation qui tombe à l’eau. Autre erreur fréquente : vouloir tricher ou “oublier volontairement” un revenu. Mauvaise idée. Avec la transparence bancaire, les croisements automatiques entre plateformes (Airbnb, Vinted, banques, URSSAF…), l’administration fiscale est de plus en plus efficace pour détecter les incohérences. Et là, les sanctions peuvent être salées : pénalités, intérêts de retard, voire redressement. Mieux vaut déclarer trop que pas assez, et demander ensuite une correction si nécessaire. Enfin, méfie-toi des pseudo “bons plans” trouvés sur les réseaux sociaux. Tous les montages fiscaux ne sont pas légaux, et certains influenceurs peu scrupuleux peuvent t’embarquer dans des galères. La meilleure astuce, c’est d’être rigoureux, bien informé, et toujours en phase avec ta situation réelle.
✅ Chaque détail compte, mais c’est pas si compliqué
Optimiser ta déclaration d’impôt en 2025, ce n’est pas une affaire de magie ou de calculs impossibles. C’est juste une question de méthode, de vigilance, et de bon sens. Que tu sois salarié·e, indépendant·e, retraité·e, ou investisseur, il existe des leviers que tu peux activer, sans prise de tête, pour garder plus d’argent dans ta poche. Et cette année, plus que jamais, avec toutes les nouveautés fiscales, tu as tout à gagner à être proactif. Alors respire un bon coup, installe-toi avec ton café, ta déclaration ouverte et ta checklist à portée de main… et fais en sorte que le fisc ne reparte pas avec plus qu’il ne doit.
❌ Les Erreurs Qui Peuvent Te Coûter Cher (Et Comment Les Éviter)
🕵️♂️ 1. Oublier de déclarer un compte bancaire à l’étranger
Si tu possèdes un compte bancaire à l’étranger, même s’il est inactif ou contient une somme modeste, tu es dans l’obligation de le déclarer à l’administration fiscale française. Cette obligation concerne tous types de comptes : comptes courants, d’épargne, comptes joints ou indivis, détenus directement ou en tant que mandataire ou bénéficiaire économique. Ne pas respecter cette obligation peut entraîner une amende de 1 500 € par compte non déclaré. Si le compte est situé dans un État n’ayant pas conclu de convention d’assistance administrative avec la France, l’amende peut atteindre 10 000 € par compte. Pour éviter ces sanctions, il est essentiel de remplir le formulaire n°3916 lors de ta déclaration de revenus, en y indiquant les informations relatives à chaque compte détenu à l’étranger. Cette démarche permet à l’administration fiscale de s’assurer de la transparence de tes avoirs et d’éviter tout soupçon de fraude ou d’évasion fiscale. Il est donc primordial de ne pas négliger cette déclaration, même si les montants en jeu te semblent insignifiants.
🏠 2. Ne pas déclarer une location de courte durée
Si tu loues occasionnellement un bien immobilier sur des plateformes telles qu’Airbnb ou Abritel, il est impératif de déclarer les revenus générés par ces locations. Ces revenus sont considérés comme des bénéfices industriels et commerciaux (BIC) et doivent être reportés dans ta déclaration annuelle de revenus. Depuis 2020, les plateformes de location transmettent automatiquement les informations relatives aux revenus de leurs utilisateurs à l’administration fiscale, rendant les omissions plus facilement détectables. Ne pas déclarer ces revenus peut être assimilé à de la fraude fiscale, avec des conséquences financières significatives, notamment des redressements fiscaux et des pénalités. Il est donc essentiel de tenir une comptabilité précise de tes revenus locatifs et de les déclarer scrupuleusement. De plus, certaines communes imposent des réglementations spécifiques concernant la location de courte durée, comme l’obligation d’enregistrer le logement ou de respecter une durée maximale de location annuelle. Se conformer à ces obligations locales est également crucial pour éviter des sanctions supplémentaires.
🧾 3. Confondre abattement, réduction et crédit d’impôt
Il est courant de confondre les notions d’abattement, de réduction et de crédit d’impôt, pourtant elles ont des impacts fiscaux distincts. Un abattement consiste à diminuer le montant de ton revenu imposable avant le calcul de l’impôt. Par exemple, un abattement de 10 % est appliqué automatiquement sur les salaires pour frais professionnels. Une réduction d’impôt, en revanche, vient diminuer directement le montant de l’impôt dû. Si tu as droit à une réduction de 500 € et que ton impôt s’élève à 1 000 €, tu ne paieras que 500 €. Le crédit d’impôt est encore plus avantageux : il est également déduit de l’impôt dû, mais si son montant dépasse celui de l’impôt, l’excédent te sera remboursé. Par exemple, pour des dépenses liées à l’emploi d’un salarié à domicile, tu peux bénéficier d’un crédit d’impôt égal à 50 % des sommes engagées. Ainsi, si tu as dépensé 2 000 €, tu obtiendras un crédit d’impôt de 1 000 €. Comprendre ces différences est essentiel pour optimiser ta déclaration et éviter des erreurs qui pourraient te priver d’avantages fiscaux significatifs.
📆 4. Déclarer ses revenus en retard
Respecter les délais de déclaration de revenus est crucial pour éviter des pénalités financières. En cas de retard, l’administration fiscale applique une majoration de l’impôt dû. Si tu déposes ta déclaration en retard sans avoir reçu de mise en demeure, une majoration de 10 % sera appliquée. Si une mise en demeure t’a été adressée et que tu déposes ta déclaration dans les 30 jours suivants, la majoration sera de 20 %. Au-delà de ce délai de 30 jours, la majoration atteint 40 %. De plus, des intérêts de retard de 0,20 % par mois s’ajoutent à ces majorations. Ces pénalités peuvent rapidement alourdir ta charge fiscale. Pour éviter ces désagréments, il est recommandé de noter les dates limites de déclaration et de préparer tes documents en amont. Si tu anticipes un retard, il est préférable de contacter l’administration fiscale pour expliquer ta situation et éventuellement obtenir un délai supplémentaire. Une bonne organisation et une vigilance accrue te permettront d’éviter ces pénalités et de gérer sereinement ta situation fiscale.
📂 5. Ne pas conserver les justificatifs de sa déclaration
Conserver les justificatifs relatifs à ta déclaration de revenus est une précaution indispensable. L’administration fiscale peut, en effet, te les réclamer en cas de contrôle. Il est conseillé de garder ces documents pendant au moins trois ans, durée pendant laquelle l’administration peut exercer son droit de reprise. Parmi les documents à conserver figurent les déclarations de revenus, les avis d’imposition, les justificatifs de dépenses ouvrant droit à des réductions ou crédits d’impôt (comme les reçus de dons aux associations, les factures de travaux éligibles, etc.), ainsi que les preuves des revenus perçus (bulletins de salaire, relevés bancaires attestant des revenus locatifs, etc.). Une bonne organisation de ces documents facilite non seulement la gestion de ta situation fiscale, mais te permet aussi de pouvoir répondre à toute demande de l’administration.
🗂️ 6. Mal remplir une déclaration en tant qu’indépendant ou micro-entrepreneur
Si tu es à ton compte — freelance, auto-entrepreneur ou exerçant une activité en BNC — une erreur dans ta déclaration peut te coûter cher, parfois même très cher. Ce qui pose problème ? D’abord, la mauvaise sélection du régime fiscal applicable : micro-BNC, réel simplifié, ou réel normal. Certains optent pour le régime micro sans vérifier qu’il est vraiment avantageux, alors qu’avec le régime réel, ils pourraient déduire davantage de charges (matériel, frais de déplacement, logiciels, etc.). Autre erreur fréquente : déclarer ses recettes plutôt que ses bénéfices, ou oublier de déduire certaines charges. À l’inverse, déclarer une dépense non déductible peut déclencher un redressement. Et bien sûr, il y a la fameuse case BIC/BNC à bien remplir selon la nature de ton activité. Un mauvais choix ici et tu peux te retrouver avec une régularisation salée. Pour éviter ces pièges, garde une compta propre, utilise des outils adaptés à ton statut, et prends le temps de bien lire les notices fiscales. Un accompagnement ponctuel (expert-comptable ou service public) peut t’éviter bien des sueurs froides.
🧠 7. Laisser passer des dispositifs d’optimisation simples
Il y a aussi une erreur qui coûte cher sans même qu’on s’en rende compte : passer à côté des opportunités d’optimisation “basiques” simplement par manque d’info. Tu sais, ce genre de niches fiscales ouvertes à tout le monde mais souvent ignorées. Exemple ? La déduction des frais de télétravail si tu bosses à domicile, les réductions pour frais de scolarité des enfants, les cotisations syndicales, ou même certains travaux dans ta résidence principale (notamment pour l’adaptation au handicap ou la transition énergétique). Parfois, tu as aussi des cases préremplies… mais que tu pourrais modifier ou compléter. Si tu ne relis pas bien ta déclaration, tu risques de perdre des avantages auxquels tu as droit. Pire encore : certaines cases ne sont même pas visibles par défaut sur le portail en ligne, il faut les ajouter manuellement ! Bref, ne te contente pas du minimum. Fouille un peu, prends le temps de lire les guides ou de poser des questions aux impôts. Parfois, dix minutes de vérification t’évitent de perdre des centaines d’euros.
🔒 8. Ne pas sécuriser son accès fiscal en ligne
Une erreur qu’on néglige souvent, mais qui peut avoir de lourdes conséquences : la gestion de ton compte sur impots.gouv.fr. Depuis 2025, l’administration a mis en place une authentification renforcée avec double facteur. Mais encore trop de contribuables utilisent des mots de passe faibles, ne changent jamais leurs identifiants, ou accèdent à leur espace fiscal depuis des appareils partagés. Résultat ? Des cas de piratage ou d’accès frauduleux ont déjà été signalés, avec des déclarations modifiées ou des RIB bancaires changés à l’insu du titulaire… et des remboursements versés sur de mauvais comptes. Ça fait froid dans le dos, non ? Pour te protéger, active systématiquement la double authentification, change ton mot de passe régulièrement, et évite d’utiliser ton espace personnel depuis un réseau Wi-Fi public. Et si tu constates une activité suspecte (avis d’imposition modifié, demande de remboursement étrange…), contacte immédiatement ton centre des finances publiques. Ta sécurité numérique, c’est aussi ta sécurité fiscale.
Souviens-toi : la déclaration fiscale n’est pas seulement une formalité. C’est un moment où des erreurs — même minimes — peuvent te faire perdre de l’argent, ou au contraire, t’en faire économiser si tu joues bien tes cartes. Prends le temps de vérifier, corriger, ajuster. Et surtout, ne reste jamais seul·e face à un doute : tu as des ressources, des interlocuteurs, et ici, un guide pour t’accompagner sans prise de tête. 💪🧾

🧭 Ta Déclaration, Ton Pouvoir : Transforme Une Corvée en Opportunité 💼✨
Chaque année, la déclaration d’impôts revient comme un marronnier. Et chaque année, tu entends autour de toi des soupirs, du stress, voire de l’angoisse. Pourtant, si tu es arrivé jusqu’ici, tu as maintenant un avantage énorme : tu sais que derrière les chiffres, les cases et les sigles, il y a une vraie opportunité de reprendre le contrôle de tes finances. Ce n’est plus juste un “devoir”, c’est un levier. Un moyen de faire des choix intelligents, de récupérer ce qui t’est dû, d’éviter les pièges, et de sécuriser ton futur.
Tu as vu que 2025 n’est pas une année comme les autres. Il y a des nouveautés partout : nouvelles règles, nouvelles cases, nouveaux seuils, nouveaux outils. Ce que tu as entre les mains, c’est un mode d’emploi. Et au lieu de le subir, tu peux l’utiliser pour aligner ta fiscalité avec tes valeurs, ta situation réelle, tes projets de vie. Tu veux soutenir une cause, alléger ta charge mentale ou investir dans l’écologie ? Il y a une ligne pour ça. Tu veux équilibrer les charges dans ton couple, anticiper pour la retraite ou bien accompagner tes enfants dans leurs études ? Là aussi, la fiscalité peut t’y aider. Et non, tu n’as pas besoin d’être un expert-comptable ou un fiscaliste chevronné pour bien faire.
Ce que je veux que tu retiennes de tout ça, c’est qu’il n’y a pas de “petit” détail. Un oubli, une case mal remplie, une déduction ignorée… et ce sont des centaines d’euros qui s’envolent chaque année. À l’inverse, une déclaration bien pensée peut t’offrir un vrai soulagement financier, voire un coup de boost pour tes projets. Et la bonne nouvelle, c’est que tu n’as pas à tout faire seul·e. Entre les simulateurs, les espaces personnels, les experts et les aides disponibles, tu as toute une armée de ressources pour t’accompagner.
Alors cette année, ne laisse pas filer le moment. Prends le temps. Mets-toi dans un coin calme, ouvre ton espace sur impots.gouv.fr, relis ce guide, et agis. Fais les vérifications, coche les bonnes cases, ose demander de l’aide si besoin. Ta déclaration, c’est aussi une déclaration d’intention : celle de ne plus subir, mais de gérer avec clarté et stratégie.
💡 Parce que gérer ses impôts, ce n’est pas juste “payer”. C’est savoir où va ton argent, comment il travaille pour toi… et comment tu construis, pas à pas, une stabilité financière durable.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
Merci très utile et clair
Merci pour le récap mais pas merci pour me rappeler que nous sommes entrés dans cette période 😅