
Le résumé pour les plus pressés :
🏛️ Le constat : les familles les plus fortunées ne gèrent pas leur argent comme tout le monde. Elles ne prennent jamais une décision isolée, elles partent toujours d’une stratégie coordonnée.
🧭 Leur méthode : un professionnel dédié orchestre en même temps trois leviers, l’allocation, la fiscalité et la transmission, au lieu de les traiter séparément.
🔒 Le verrou : cet accompagnement de banque privée était réservé à une élite, à cause de tickets d’entrée élevés et de frais dissuasifs.
🚪 L’ouverture : Ramify se présente comme l’alternative à la banque privée et propose un audit patrimonial gratuit, mené par des ingénieurs patrimoniaux issus des meilleurs fonds.
💶 La valeur : un service habituellement facturé entre 5 000 et 10 000 €, offert aux lecteurs de Cash Conseils disposant d’un patrimoine d’au moins 100 000 € (immobilier inclus).
🤔 L’honnêteté : c’est gratuit parce que Ramify espère te compter parmi ses clients. Rien ne t’y oblige, et le diagnostic garde sa valeur quoi qu’il arrive.
👉 Échanger avec un conseiller patrimonial
Contenu réalisé en partenariat commercial avec Ramify.
Il y a une différence fondamentale entre la façon dont l’immense majorité des gens gèrent leur argent et la façon dont les grandes fortunes gèrent le leur. Et cette différence n’a rien à voir avec la chance, ni même avec le montant de départ. Elle tient à une habitude, un réflexe, que les familles très aisées ont intégré depuis longtemps et que presque personne d’autre n’applique. Ce réflexe, c’est de ne jamais décider seul dans son coin, produit par produit, mais de toujours partir d’une vision coordonnée de l’ensemble, pilotée par quelqu’un dont c’est le métier. Là où le particulier moyen accumule des placements au fil des années, la grande fortune orchestre une stratégie.
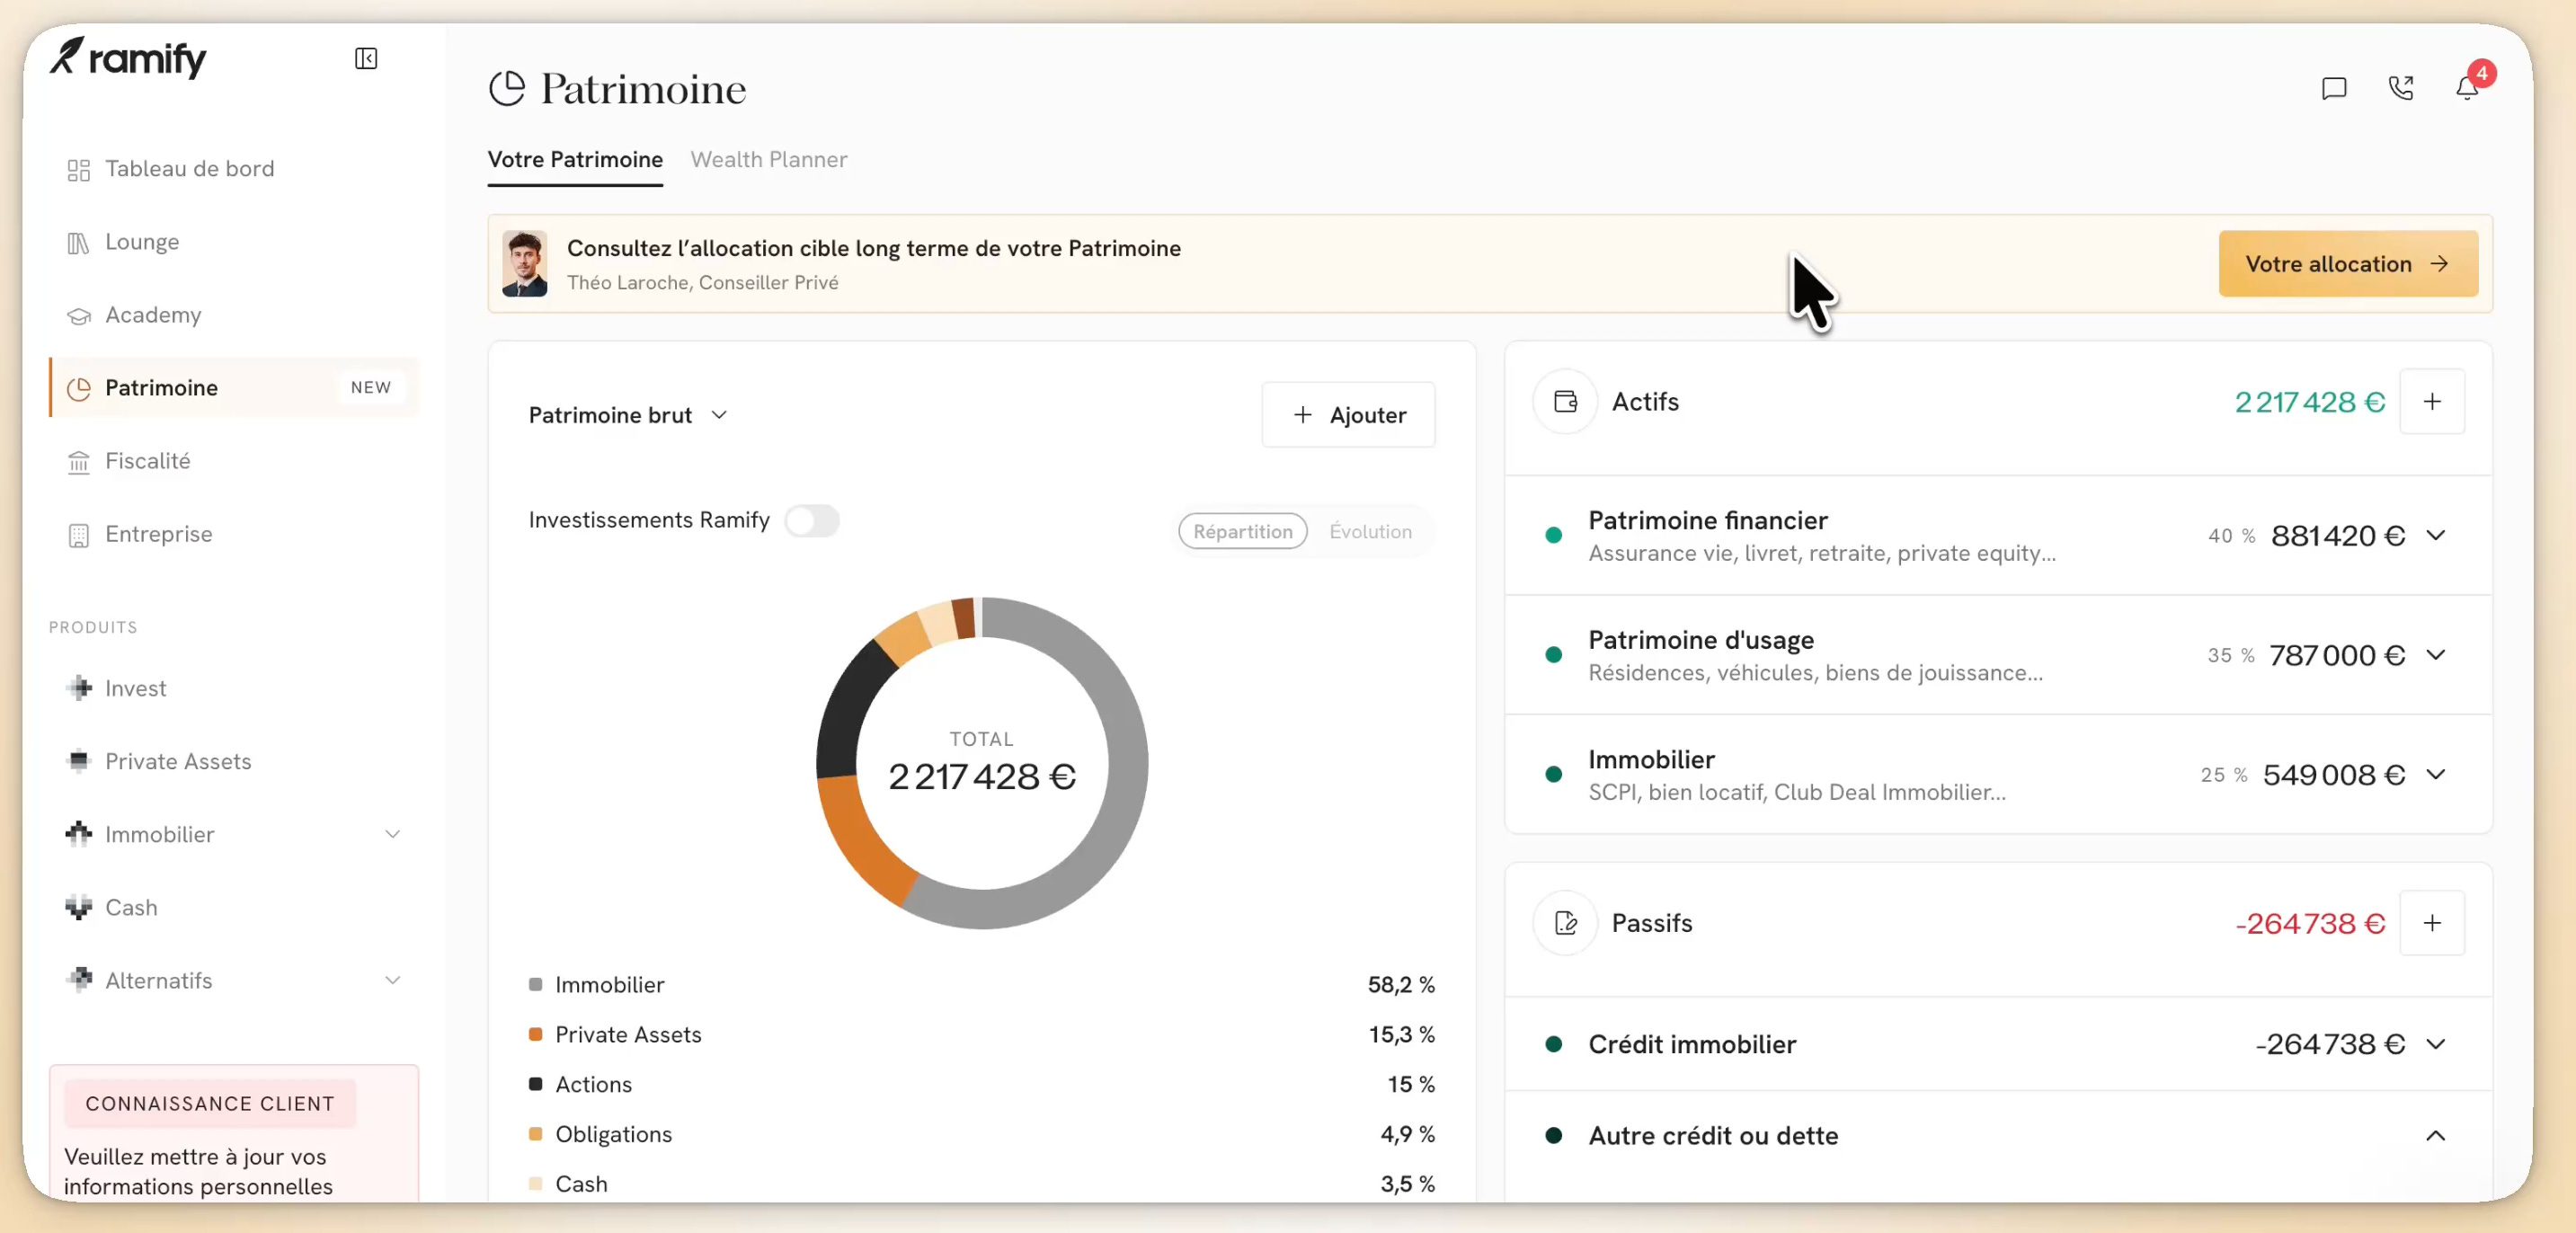
Ce n’est pas un détail, c’est probablement le plus grand écart de méthode entre ceux qui font vraiment fructifier leur argent et les autres. Pendant que la plupart des épargnants ouvrent une assurance-vie à la banque, prennent un PEA sur un conseil d’ami et achètent un bien parce que l’occasion s’est présentée, les familles accompagnées par une banque privée ou un family office font l’inverse. Elles commencent par la question globale, où vais-je, avec quels objectifs, sur quel horizon, et pour quelle transmission, puis elles déclinent chaque décision à partir de cette réponse. Le résultat, c’est une cohérence qui, année après année, fait une différence considérable.
Cette semaine, en partenariat avec Ramify, je veux te faire entrer dans les coulisses de cette méthode. Comprendre concrètement ce que font les grandes fortunes, pourquoi ça marche, pourquoi c’était jusqu’ici hors de ta portée, et comment ce niveau d’accompagnement devient enfin accessible. Et comme toujours, je te dirai sans détour pourquoi ce service est offert et ce que chacun y gagne, parce qu’il n’y a pas de cadeau sans raison, et qu’il vaut mieux comprendre la logique avant d’y aller.
👉 Découvrir cet accompagnement
🏛️ Partie 1 : Le secret le mieux gardé de la banque privée
Entrons dans le vif. Ce que fait une banque privée pour un client fortuné n’a presque rien à voir avec ce que fait une banque de réseau pour un client ordinaire. La banque de réseau te vend des produits, ceux de sa maison, un par un, quand tu passes au guichet ou quand ton conseiller a un objectif commercial à remplir. La banque privée, elle, commence par bâtir une vue d’ensemble de la situation du client, puis construit une stratégie globale dont chaque brique découle. La nuance paraît subtile, elle est en réalité déterminante : dans un cas, on empile des produits, dans l’autre, on pilote un patrimoine.
Le rôle central, dans ce modèle, est tenu par un professionnel qu’on appelle ingénieur patrimonial, ou banquier privé. Sa mission n’est pas de te vendre le placement du mois, mais d’orchestrer l’ensemble de ta situation, en tenant compte de tes revenus, de tes actifs, de ta famille, de tes projets et de ta fiscalité. Il regarde comment chaque décision en influence une autre, comment optimiser le tout plutôt que chaque partie isolément. C’est un chef d’orchestre, pas un vendeur d’instruments. Et cette différence de posture change absolument tout dans les résultats obtenus sur le long terme.
Ce qui est frappant, c’est que ce réflexe n’a rien de réservé aux génies de la finance. Ce n’est pas une question d’intelligence, c’est une question de méthode et d’accès à la bonne personne. Les grandes fortunes ne sont pas plus douées que toi, elles ont simplement compris très tôt qu’un patrimoine se pilote comme un tout cohérent, et elles se sont entourées de quelqu’un capable de le faire. C’est précisément ce réflexe que je veux te rendre accessible aujourd’hui, parce qu’il n’y a aucune raison qu’il reste le privilège d’une poignée de familles.
🔒 Partie 2 : Pourquoi c’était réservé à une élite
Si ce réflexe est si puissant, pourquoi si peu de gens en profitent ? La réponse tient en deux mots : accès et coût. Historiquement, l’accompagnement d’une banque privée était protégé par des tickets d’entrée très élevés. Beaucoup de ces maisons n’ouvraient leurs portes qu’à partir de plusieurs centaines de milliers, voire de plusieurs millions d’euros d’actifs. En dessous de ce seuil, on te renvoyait poliment vers la banque de réseau et ses produits standardisés. Le résultat, c’est que l’immense majorité des épargnants, y compris ceux qui ont un patrimoine confortable, n’ont jamais eu droit à une vraie vision d’ensemble de leur situation.
Le deuxième verrou, c’est le coût. Un accompagnement patrimonial complet, mené par des experts, se facture cher, souvent plusieurs milliers d’euros pour un audit, sans compter les frais de gestion ensuite. Pour une grande fortune, c’est une dépense négligeable au regard des enjeux. Pour un patrimoine plus modeste, c’était rédhibitoire, ce qui renforçait encore le cercle : seuls les très riches accédaient à la méthode qui aide à le rester et à le devenir davantage. Une forme d’inégalité de traitement, finalement, entre ceux qui savaient et ceux qui subissaient.
Or c’est exactement ce verrou qui est en train de sauter. Grâce à la technologie et à un modèle repensé, un nouveau type d’acteur rend accessible à un public bien plus large ce qui était l’apanage de l’élite. On parle d’un accompagnement de qualité comparable, mené par des profils tout aussi pointus, mais sans le ticket d’entrée prohibitif ni les frais d’autrefois. C’est un vrai changement, et il arrive au bon moment, alors que de plus en plus de Français se constituent un patrimoine qui mériterait précisément ce regard expert.
🧭 Partie 3 : Les trois leviers qu’un expert actionne pour toi
Concrètement, sur quoi travaille un ingénieur patrimonial quand il prend en main ta situation ? Sur trois leviers, qu’il ne pense jamais séparément, et c’est justement leur combinaison qui crée la valeur. Le premier, c’est ton allocation. Il examine la répartition de ton patrimoine entre les grandes classes d’actifs, immobilier, actions, obligations, liquidités, non coté, et vérifie qu’elle est réellement cohérente avec tes objectifs, ton horizon et ta capacité à encaisser les variations. Beaucoup de gens croient être diversifiés alors qu’ils sont concentrés, ou restent trop prudents pour leur âge sans l’avoir vraiment choisi.
Le deuxième levier, c’est ta fiscalité, et c’est souvent là que se trouvent les gains les plus immédiats. Un expert regarde comment chaque euro est logé, quelles enveloppes utiliser, quels dispositifs activer, pour que tu ne paies pas, par simple méconnaissance, plus d’impôt que nécessaire.
Le troisième levier, le plus souvent négligé, c’est ta transmission. Anticiper comment ton patrimoine passera à tes proches, c’est éviter que les droits de succession n’en absorbent une part démesurée et épargner à ta famille des situations compliquées. Les grandes fortunes y pensent des années à l’avance, quand le commun des mortels y pense trop tard.
La force du modèle, c’est de traiter ces trois leviers ensemble, car ils interagissent en permanence. Une décision fiscale a des effets sur ta transmission, ton allocation influence ton imposition, et ainsi de suite. Optimiser un levier en ignorant les deux autres, c’est comme régler un seul instrument dans un orchestre désaccordé. C’est cette vision d’ensemble, coordonnée, qui distingue un vrai accompagnement patrimonial d’une simple vente de produit, et c’est exactement ce que tu peux obtenir aujourd’hui.
👉 Faire analyser ma situation sur ces trois leviers
🚪 Partie 4 : Ramify, la banque privée sans le ticket d’entrée
Voici l’acteur qui incarne cette démocratisation, et c’est le partenaire de cette édition. Ramify se présente comme l’alternative digitale à la banque privée, avec une idée simple : offrir au plus grand nombre l’accompagnement patrimonial jusqu’ici réservé aux clients fortunés des grandes maisons. Derrière, on retrouve des ingénieurs patrimoniaux, des profils issus des meilleurs fonds et institutions financières, exactement le type d’expertise que tu trouverais dans une banque privée haut de gamme. La différence, c’est l’accès : ce qui demandait hier un patrimoine considérable devient accessible à un public bien plus large.
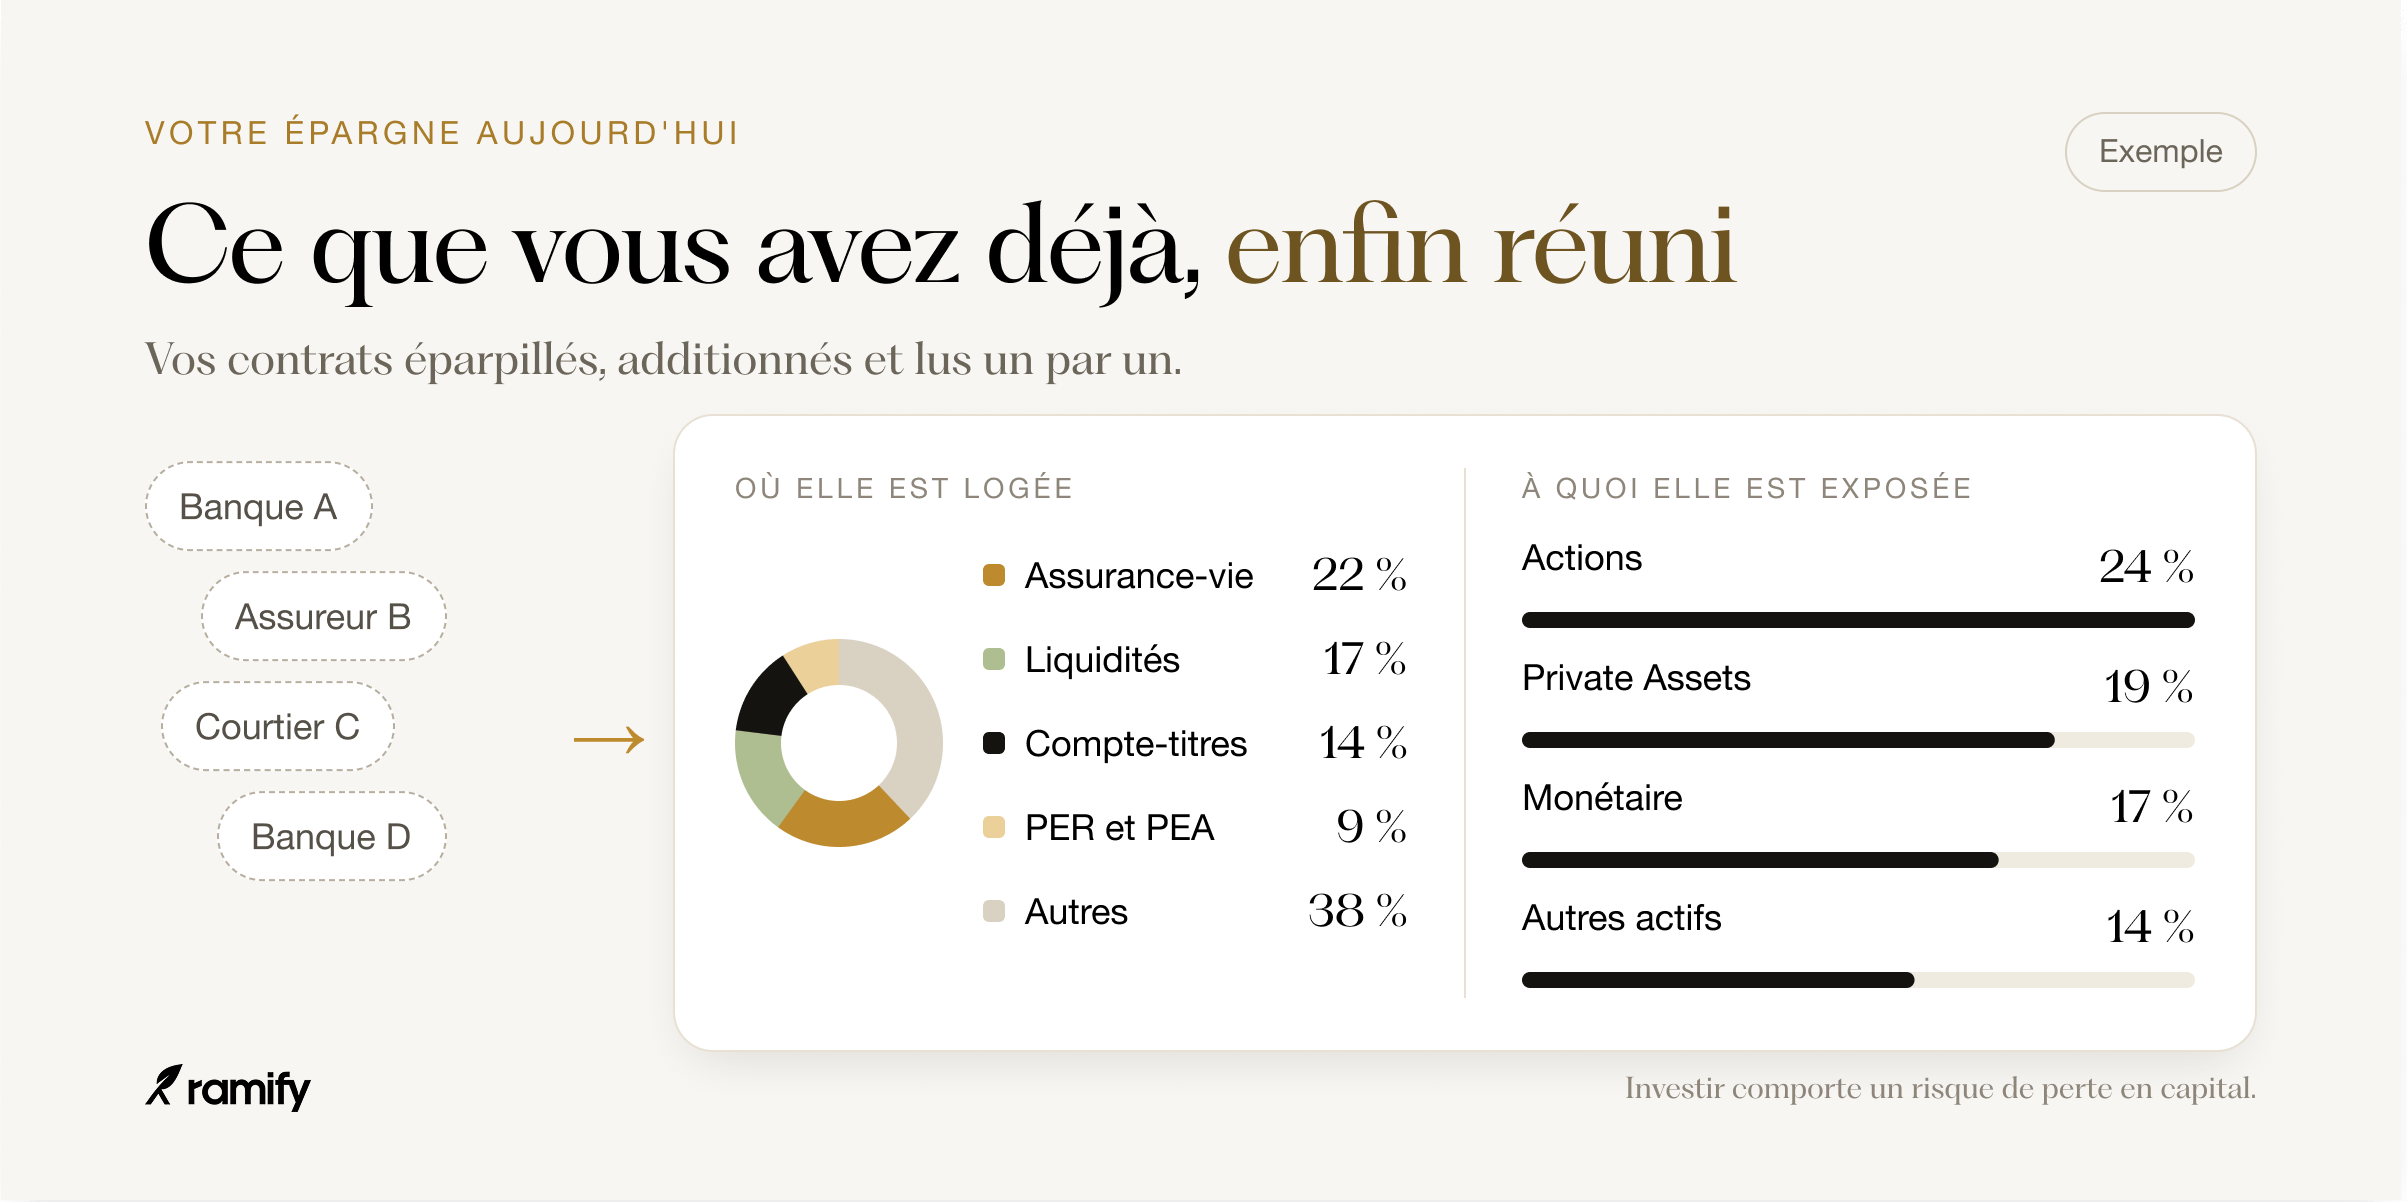
Concrètement, Ramify propose aux lecteurs de Cash Conseils un audit patrimonial complet et entièrement gratuit. Leurs experts analysent ta situation sur les trois leviers qu’on vient de voir, l’allocation, la fiscalité et la transmission, et te livrent des recommandations personnalisées. C’est très précisément le type de prestation que d’autres facturent habituellement entre 5 000 et 10 000 euros. Cet audit s’adresse aux personnes disposant d’un patrimoine d’au moins 100 000 euros, tout simplement parce qu’au-delà de ce seuil, il y a réellement matière à optimiser et que l’analyse mobilise du temps d’expert.
C’est, très concrètement, le réflexe des grandes fortunes rendu accessible. La même logique de vision d’ensemble, la même expertise, la même coordination des trois leviers, mais sans la porte fermée et sans la facture salée. Pour quelqu’un qui a patiemment construit un patrimoine et qui n’a jamais eu droit à ce regard global, c’est une occasion rare de faire le point avec des gens dont c’est le métier, et d’accéder enfin à une méthode longtemps réservée à quelques-uns.
🤔 Partie 5 : Pourquoi c’est gratuit, et ce que tu y gagnes
Tu me connais, je ne vais pas te laisser croire qu’un service à plusieurs milliers d’euros est offert par pure bonté. Un audit gratuit a toujours une logique commerciale, et la comprendre te met en position de force. Dans le cas de Ramify, elle est simple et parfaitement assumée : en analysant ta situation, ils espèrent te convaincre par la qualité de leur travail, et que tu leur confies ensuite la gestion d’une partie de ton patrimoine. L’audit gratuit est leur meilleure démonstration, leur façon de prouver leur valeur avant de te proposer quoi que ce soit. C’est de bonne guerre, à condition de le savoir en entrant.
Est-ce que cette logique commerciale enlève de la valeur au diagnostic ? Pas nécessairement, et c’est là qu’il faut rester lucide et adulte. Une analyse menée par de vrais experts a une valeur réelle, que tu décides ensuite de travailler avec eux ou non. Rien ne t’oblige à souscrire à l’issue de l’audit. Tu peux parfaitement repartir avec les recommandations, une vision claire de ta situation, et les appliquer seul, avec ton propre conseiller, ou ne rien faire. Ce que tu y gagnes, c’est un état des lieux expert de ton patrimoine. Ce qu’eux espèrent, c’est ta confiance pour la suite. Chacun sait à quoi s’en tenir.
Mon conseil est donc simple. Si tu es dans la tranche concernée et que tu n’as jamais eu droit à ce regard d’ensemble, profite de l’occasion, il n’y a rien à perdre et beaucoup à comprendre. Garde seulement ton esprit critique au moment des recommandations, compare, prends ton temps, et ne t’engage sur rien sous le coup de l’enthousiasme. Un bon diagnostic est un formidable point de départ, à condition de rester maître de tes décisions. Vois cet audit comme la porte d’entrée vers une méthode de riche, pas comme une obligation d’agir.
👉 Réserver mon audit patrimonial gratuit
👀 Avis Cash Conseils
Transparence d’abord : cette édition est réalisée en partenariat commercial rémunéré avec Ramify. Cela ne change rien à mon analyse. Le message de fond, s’inspirer de la méthode des grandes fortunes pour piloter son patrimoine comme un tout cohérent, est l’un des plus utiles que je puisse te transmettre, sponsor ou pas. Trop de gens gèrent leur argent en accumulant des produits sans jamais coordonner l’ensemble, et passent à côté d’optimisations évidentes. Rendre ce réflexe accessible est une vraie bonne nouvelle, et un audit gratuit est une occasion à considérer, à condition de garder la tête froide.
Ce qui me plaît :
→ Le principe de fond, penser son patrimoine comme un ensemble coordonné plutôt que comme une pile de produits décidés séparément. → L’accès à une expertise de niveau banque privée, menée par des ingénieurs patrimoniaux, pour un service habituellement facturé plusieurs milliers d’euros. → La démocratisation d’une méthode longtemps verrouillée par des tickets d’entrée et des frais réservés aux plus fortunés. → Une démarche gratuite et sans engagement, dont tu peux ressortir avec des recommandations concrètes, que tu ailles plus loin ou non.
Ce qu’il faut garder en tête :
→ La gratuité a une contrepartie commerciale : Ramify espère devenir ton gestionnaire ensuite. C’est légitime, mais sache-le avant de commencer. → Tu n’es obligé à rien à l’issue de l’audit. Prends tes décisions à froid, compare, ne signe rien sur un coup de tête. → L’offre vise les patrimoines d’au moins 100 000 euros, l’analyse étant approfondie et chronophage.
Pour qui c’est utile :
→ Ceux qui ont patiemment construit un patrimoine sans jamais avoir eu droit à un regard d’ensemble d’expert. → Ceux qui dépassent le seuil de 100 000 euros et veulent optimiser sérieusement leur allocation, leur fiscalité et leur transmission. → Ceux qui veulent goûter à la méthode des grandes fortunes tout en restant maîtres de leurs décisions.
Pour qui ce n’est pas la peine :
→ Ceux qui débutent et dont la priorité est d’abord d’épargner et de constituer une base. → Ceux qui savent déjà qu’ils ne voudront aucun suivi commercial et que la démarche les agacerait.
Le vrai luxe, en matière de patrimoine, ce n’est pas d’avoir accès à tel ou tel placement exclusif, c’est d’avoir quelqu’un qui regarde l’ensemble et le pilote avec cohérence. Si tu es dans la tranche concernée, c’est le moment d’adopter, toi aussi, le réflexe des grandes fortunes. Fais le point, apprends ce que tu as à apprendre, et garde la main.
👉 Je réserve mon audit patrimonial gratuit
Nicolas
Ce contenu est une collaboration commerciale rémunérée avec Ramify. Il a été rédigé en toute indépendance éditoriale et engage ma seule responsabilité. Il ne constitue pas un conseil en investissement personnalisé. L’audit patrimonial est un service proposé par Ramify, gratuit et sans engagement, réservé aux personnes disposant d’un patrimoine d’au moins 100 000 euros et soumis à ses conditions. Il s’inscrit dans une démarche commerciale : Ramify pourra ensuite te proposer ses services de gestion. Les recommandations issues de l’audit n’engagent que Ramify. Avant toute décision d’investissement ou de réorganisation patrimoniale, prends le temps de la réflexion, compare les options et assure-toi de leur compatibilité avec ta situation, tes objectifs et ton horizon.