
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 171 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🎯 Partie 1, Ce que cherchent vraiment à faire la BCE et la Fed
🛠️ Partie 2, Les outils dont elles disposent (et ce qu’elles bougent vraiment)
🔍 Partie 3, La grille en 3 questions pour décoder une décision en 5 minutes
💼 Partie 4, Traduction en langage patrimoine, ce que ça change concrètement pour toi
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 025 abonnés. Les abonnements remontent, si vous pouvez partager la newsletter autour de vous, ce serait top.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Je devrais pouvoir vous annoncer d’ici peu une grosse prise de parole dans un event financier
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

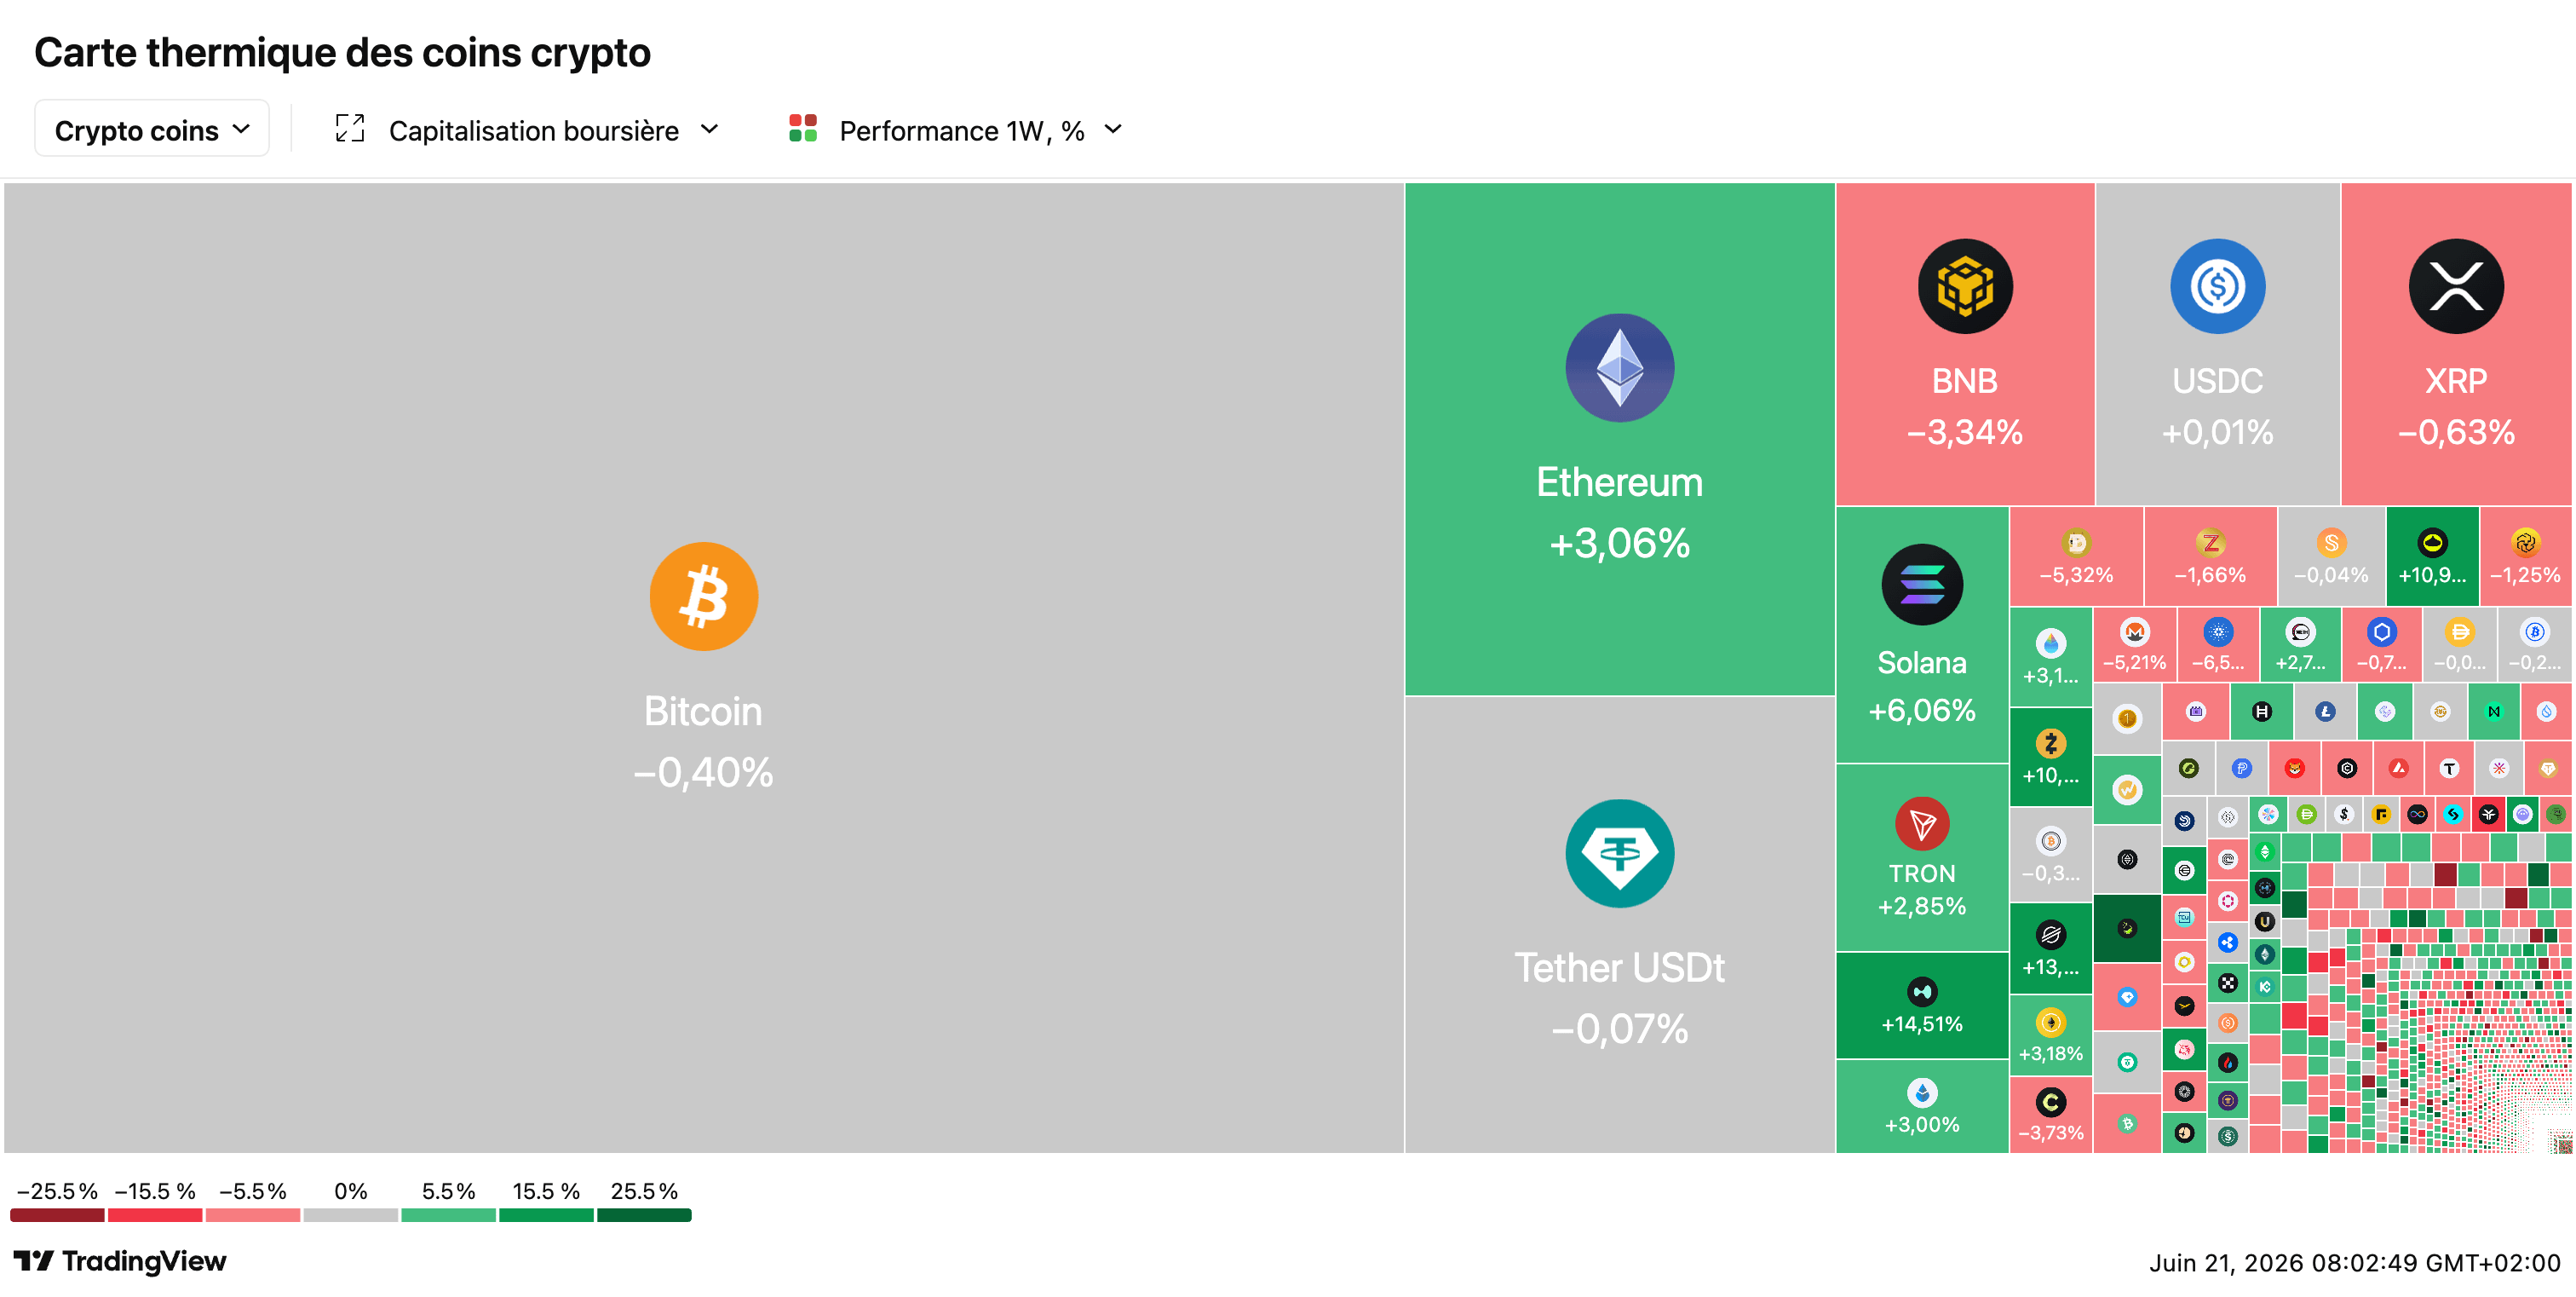
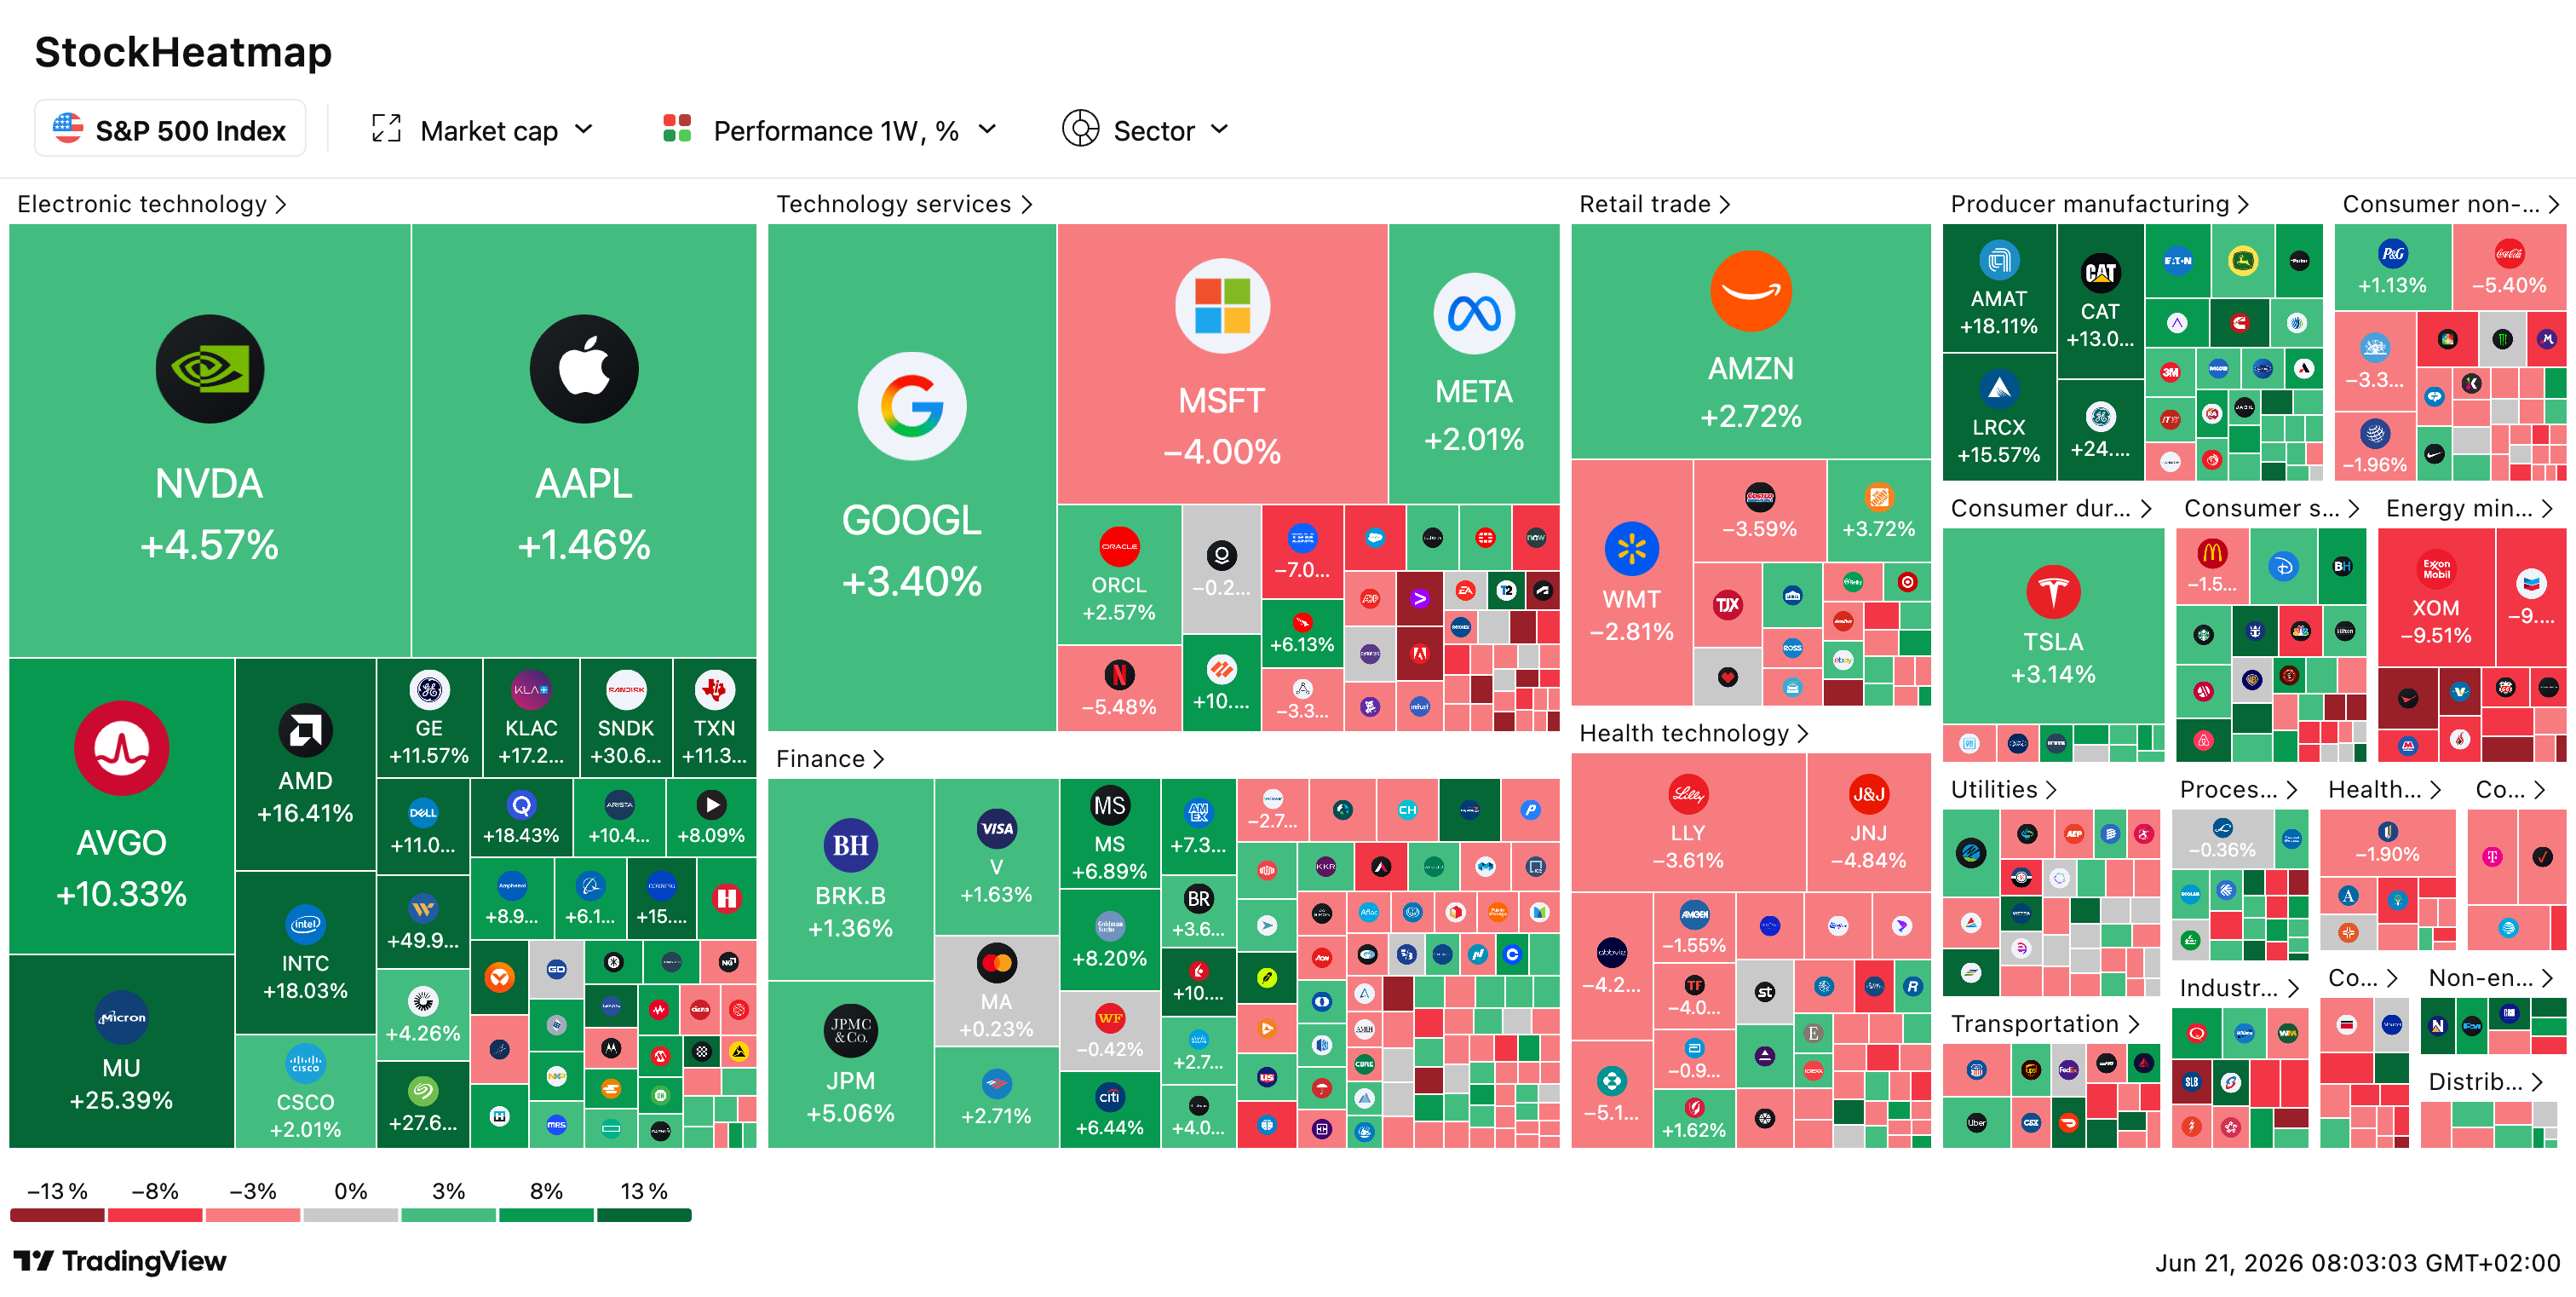

🛢️ Iran : Ormuz à nouveau fermé après les combats Israël-Hezbollah au Liban : Revers majeur pour les négociations : les Gardiens de la révolution annoncent la fermeture du détroit d’Ormuz, accusant Israël de “crimes” et les États-Unis de “violation de leurs engagements”. Le Hezbollah a tiré +50 projectiles sur les forces israéliennes, Israël a riposté par des dizaines de frappes (83 morts côté libanais). Le VP JD Vance s’est rendu en Suisse pour des pourparlers avec la délégation iranienne. Trump menace d’imposer des “péages” sur Ormuz si aucun accord n’est conclu. Netanyahu maintient ses troupes dans une “zone de sécurité” au Liban.
🇮🇳 IPO Jio : Mukesh Ambani lance la plus grande introduction en bourse de l’histoire indienne : Reliance Industries dépose le prospectus pour l’IPO de Jio Platforms, son opérateur télécom aux 500 millions d’abonnés. Objectif : lever jusqu’à 4 Mds $ pour 2,5 % du capital. Ambani (69 ans) confie la direction du processus à ses trois enfants. Ce dépôt, avec celui de la National Stock Exchange (3,3 Mds $), signale une reprise du marché indien des IPO après le choc pétrolier du Moyen-Orient. L’action Reliance a toutefois chuté de 16 % depuis début 2026, pénalisée par la crise du raffinage.
🏦 Banque d’Angleterre : assouplissement des règles Bâle III pour les banques d’investissement : La PRA propose de réduire les exigences de fonds propres pour les activités de trading, s’alignant sur les États-Unis et l’Europe. Un nombre “étonnamment faible” de banques prévoyait d’utiliser des modèles internes sous les règles initiales, jugées “trop punitives”. Les 11 banques concernées (dont les géants de Wall Street) pourraient réduire leurs exigences de ~700 M£. Par ailleurs, la BoE dévoile son scénario de stress-test des marchés privés (16 000 Mds $) : choc type 2008, faillites de firmes de private equity, cas de fraude par double nantissement. Résultats définitifs au T2 2027.
🚀 SpaceX : émission obligataire de 20 Mds $ prévue dès la semaine prochaine : Une semaine après son IPO record (86 Mds $ levés), SpaceX mandate des banques pour une émission obligataire de 20 Mds $ (spread visé : 1,35-1,5 pt au-dessus des Treasuries). Objectif : rembourser le prêt-relais contracté lors de la fusion avec xAI et X. L’action a bondi de +37 % depuis l’entrée en bourse, valorisant le groupe à 2 400 Mds $ (6e mondiale). Moody’s attribue la note Baa1, mais alerte sur les “risques d’exécution élevés” liés à l’IA, dont la division a perdu 6,4 Mds $ en 2025.
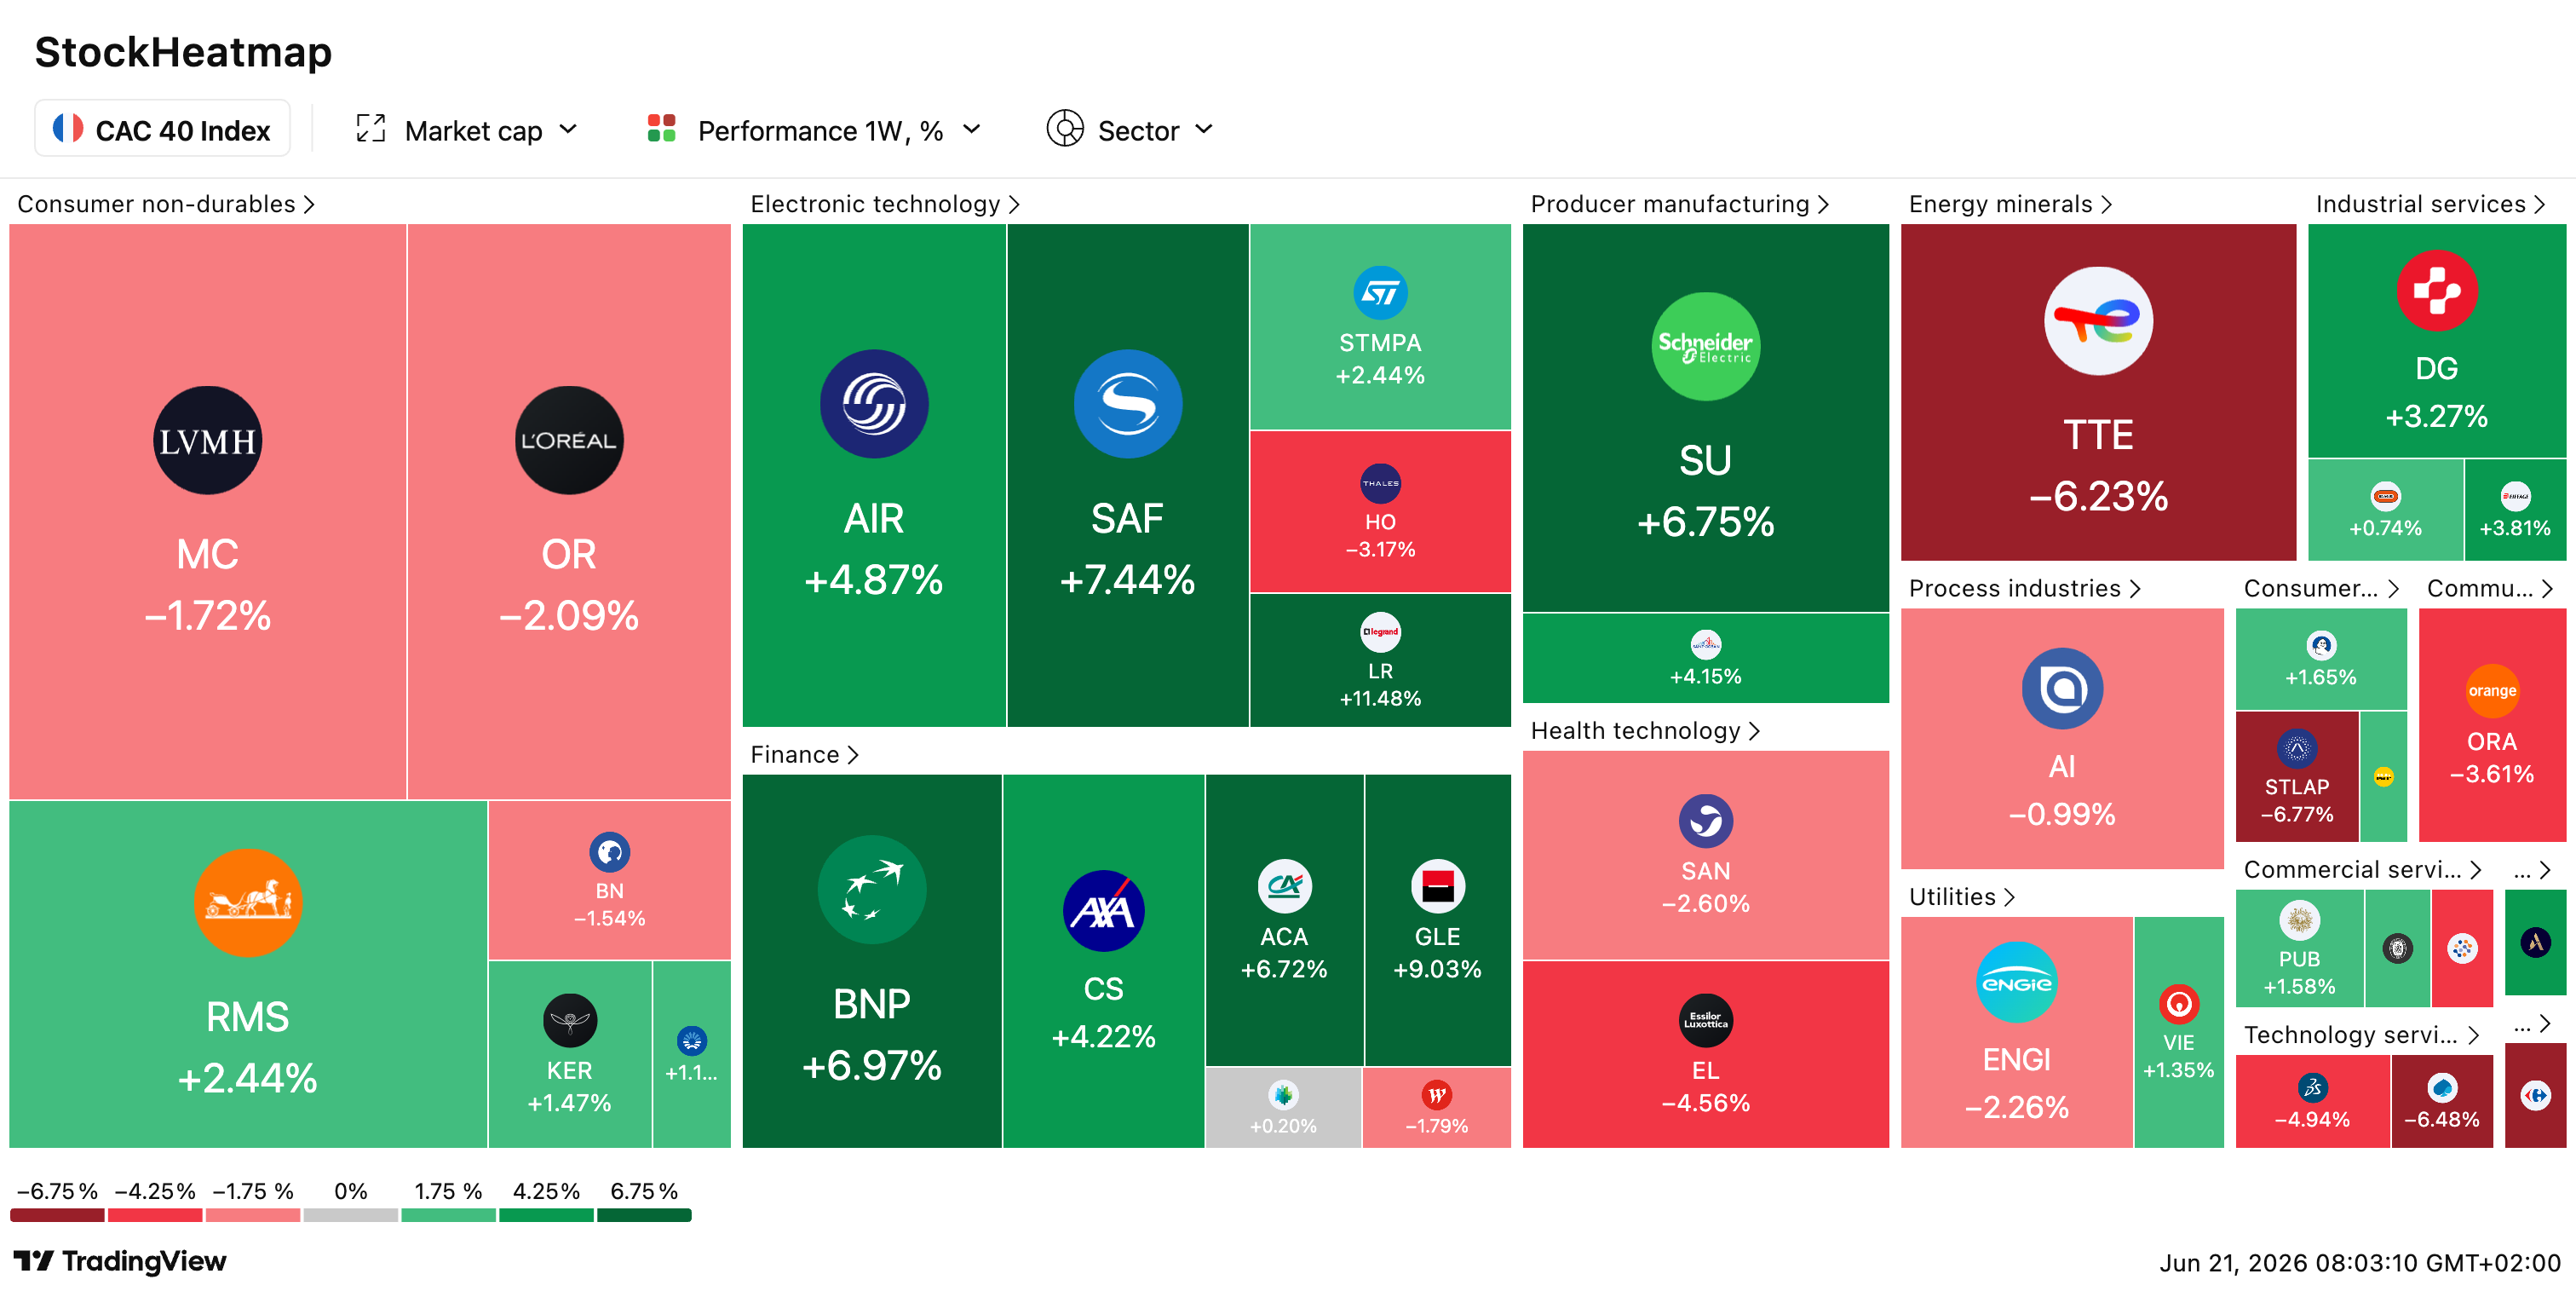
📈 CAC 40 : +0,44 % à 8 468 pts, Edenred s’envole de +17 % sur rumeurs de rachat : L’indice parisien clôture en légère hausse après la réunion de la Fed : taux maintenus, ton mesuré de Kevin Warsh (nouveau président) sur l’inflation. La BoE laisse aussi ses taux à 3,75 %, dans l’attente de visibilité sur l’accord Iran. Edenred bondit de +17 % après confirmation d’approches de fonds (BC Partners en tête). L’Oréal acquiert une participation majoritaire dans Innovist (Inde). Chute de 2CRSi (-43 %, puis suspendu) après un rapport de Grizzly Research accusant le groupe de gonflement artificiel de ses revenus US.

Vendredi 12 juin 2026, 9h47 du matin. Stéphane, 39 ans, cadre commercial dans la pharma, négocie depuis trois semaines son crédit immobilier pour l’achat d’une maison à 480 000 € en proche banlieue lyonnaise. Il m’appelle paniqué, la voix tendue : “Nicolas, j’ai vu hier soir aux infos que la BCE a augmenté ses taux, mon crédit est foutu, il faut que je décide aujourd’hui si je signe ou pas. Mon banquier me dit que je dois me dépêcher, mais je ne sais pas si je dois croire ce qu’il me raconte. Tu peux m’expliquer concrètement ce que cette décision change pour moi ?”
Cette panique de Stéphane résume parfaitement le problème que je veux traiter aujourd’hui. Des millions d’épargnants et d’emprunteurs français vivent les décisions BCE et Fed comme des chocs qu’ils subissent passivement, sans avoir la grille de lecture pour les comprendre vraiment et donc pour prendre des décisions éclairées. Quand la BCE remonte ses taux comme jeudi dernier, certains se précipitent à la banque pour signer dans l’urgence, d’autres reportent leurs projets par peur, beaucoup font les deux à la fois en alternance, et au final tout le monde stresse pour des raisons souvent disproportionnées par rapport à l’impact réel de la décision sur leur situation personnelle.

Pour le cas de Stéphane spécifiquement, je lui ai expliqué en quelques minutes les éléments qui changeaient vraiment quelque chose pour lui. Premier élément, la hausse de 25 points de base de la BCE était largement anticipée par les marchés depuis fin avril, donc elle était déjà intégrée dans les barèmes immobiliers des banques. Concrètement, son taux à 3,15 % proposé la veille de la réunion n’allait pas bondir à 3,40 % du jour au lendemain, parce que les banques avaient déjà fait l’ajustement progressif depuis plusieurs semaines. Deuxième élément, ce qui comptait pour la suite n’était pas la décision elle-même mais les anticipations sur les prochains mouvements, et là le discours de Lagarde était plus prudent que ne le laissait penser le titre des journaux. Troisième élément, le bon réflexe pour lui n’était ni de signer dans la panique ni de fuir le projet, mais d’évaluer froidement si le projet immobilier restait rentable dans le nouveau contexte de taux.
Cette conversation typique avec un client illustre parfaitement ce que je veux te transmettre aujourd’hui : les décisions BCE et Fed ne sont pas des chocs aléatoires à subir, ce sont des décisions structurées qui suivent une logique précise, et qui peuvent être décodées en cinq minutes par n’importe quel particulier formé à la bonne grille de lecture. Une fois que tu as cette grille, tu n’as plus besoin des commentaires éparpillés des chaînes financières pour comprendre ce qui se passe vraiment. Tu deviens autonome dans ta lecture de la politique monétaire, et donc dans tes décisions patrimoniales qui en découlent.
Pour planter le décor en quelques chiffres avant d’entrer dans le détail. La BCE a relevé ses trois taux directeurs de 25 points de base le 11 juin 2026 selon le communiqué officiel : taux de dépôt à 2,25 %, taux de refinancement à 2,40 %, taux de prêt marginal à 2,65 %. C’était la première hausse depuis 2023. La Fed a maintenu sa fourchette à 3,50 %-3,75 % le 17 juin 2026 lors de la première réunion FOMC sous la présidence de Kevin Warsh, qui a succédé à Jerome Powell en mai. Le contexte commun de ces deux décisions est la guerre au Moyen-Orient déclenchée fin février 2026 par les bombardements américains et israéliens en Iran, qui a fait remonter les prix de l’énergie et nourri une inflation persistante des deux côtés de l’Atlantique. Inflation zone euro en mai 2026 : 3,2 %. Inflation US anticipée pour les prochains trimestres : 3,6 % à 3,9 %. Ces chiffres expliquent pourquoi les banques centrales sont sous pression et pourquoi leurs décisions sont scrutées avec une attention particulière en cette période.
Cette édition est construite en quatre parties qui s’enchaînent dans une logique pédagogique précise. La première partie pose ce que cherchent vraiment à faire la BCE et la Fed, parce qu’on ne comprend pas une décision sans comprendre l’objectif qu’elle poursuit. La deuxième partie déroule les outils dont elles disposent, en distinguant les taux directeurs, le bilan, et la communication qui est devenue l’outil le plus puissant de la politique monétaire moderne. La troisième partie te donne la grille de lecture en trois questions pour décoder n’importe quelle décision en cinq minutes, avec application directe aux décisions BCE et Fed de cette semaine. La quatrième partie te donne la traduction en langage patrimoine pour adapter intelligemment tes décisions d’allocation sans jouer au trader. Conclusion avec un défi concret pour ton week-end et une fiche-mémo à garder sous la main.
Une dernière chose avant de plonger. Cette newsletter prolonge naturellement l’édition #170 sur la courbe des taux. Si tu n’as pas lu cette édition ou si tu l’as oubliée, je te conseille d’aller la consulter, parce que les deux outils sont complémentaires : la courbe des taux te dit ce que le marché anticipe, les réunions BCE et Fed te disent ce que les banques centrales décident vraiment. Ensemble, ces deux grilles te donnent une lecture macro complète, défendable devant n’importe quel pro, et activable dans tes propres décisions d’allocation patrimoniale.
🎯 Partie 1, Ce que cherchent vraiment à faire la BCE et la Fed
Le mandat de la BCE, l’inflation au-dessus de tout
Pour comprendre n’importe quelle décision de la BCE, il faut absolument comprendre son mandat institutionnel, c’est-à-dire ce qu’elle a légalement le droit et l’obligation de viser. La BCE est la banque centrale de la zone euro, créée par le Traité de Maastricht de 1992 et opérationnelle depuis 1999. Son mandat principal, défini par l’article 127 du Traité sur le fonctionnement de l’Union européenne, est la stabilité des prix, et seulement la stabilité des prix. Tout le reste (croissance, emploi, stabilité financière) ne peut être poursuivi qu’à condition de ne pas compromettre l’objectif primaire d’inflation.
Concrètement, la BCE a défini sa cible d’inflation à 2 % à moyen terme depuis sa stratégie de 2021, qui a remplacé l’ancienne formulation “inférieure à mais proche de 2 %”. Cette précision rhétorique a son importance : la nouvelle formulation est symétrique, ce qui signifie qu’une inflation à 1,5 % est considérée comme aussi problématique qu’une inflation à 2,5 %. Avant 2021, la BCE était structurellement plus tolérante envers une inflation en dessous de la cible (parce que c’était dans la zone “inférieure à 2 %” autorisée) qu’envers une inflation au-dessus. Depuis 2021, les deux écarts sont traités symétriquement, ce qui rend la BCE théoriquement plus accommodante en cas de désinflation forte et plus restrictive en cas d’inflation forte.
Mandat secondaire ajouté depuis la crise financière de 2008-2010, la BCE a aussi un rôle de stabilité financière et de macro-prudentiel, c’est-à-dire de prévention des risques systémiques sur le système bancaire et financier européen. Ce rôle s’est considérablement renforcé avec la création du Mécanisme de Surveillance Unique (MSU) en 2014, qui a placé la supervision des grandes banques de la zone euro directement sous la responsabilité de la BCE. C’est l’une des raisons pour lesquelles la BCE peut parfois prendre des décisions qui semblent contredire son mandat principal d’inflation, parce qu’elle doit également gérer la stabilité globale du système financier européen.
Pour décoder une décision BCE, ce mandat strictement orienté sur l’inflation a une conséquence pratique majeure. Quand l’inflation s’éloigne de la cible de 2 %, la BCE doit théoriquement agir, même si cela pèse sur la croissance ou l’emploi. C’est exactement ce qui s’est passé lors de la réunion du 11 juin 2026 : avec une inflation zone euro à 3,2 % en mai (selon Eurostat) et des projections révisées à la hausse à 3,0 % pour 2026 et 2,3 % pour 2027, la BCE n’avait pas vraiment le choix de remonter ses taux malgré le ralentissement de la croissance européenne (PIB révisé à 0,8 % en 2026 contre 0,9 % anticipé précédemment). Christine Lagarde a même précisé en conférence de presse que les gouverneurs n’avaient “pas débattu ni envisagé d’alternative”, ce qui en dit long sur la perception du caractère obligatoire de la décision compte tenu du mandat.
Le mandat de la Fed, le double objectif américain
La Federal Reserve américaine fonctionne sur un mandat fondamentalement différent de la BCE, et cette différence explique une grande partie des divergences de comportement entre les deux institutions. La Fed a un double mandat défini par le Federal Reserve Act de 1913 et précisé par les amendements de 1977 : elle doit viser à la fois la stabilité des prix (inflation autour de 2 %) et le plein emploi ou plus exactement “le niveau maximum d’emploi durable” compatible avec la stabilité des prix.
Cette différence de mandat a des conséquences pratiques majeures sur la manière dont la Fed prend ses décisions. Là où la BCE doit prioriser l’inflation quoi qu’il en coûte, la Fed doit en permanence arbitrer entre inflation et emploi, ce qui lui donne plus de flexibilité mais aussi plus de subjectivité dans ses choix. Si la Fed considère que freiner l’économie pour faire baisser l’inflation détruirait trop d’emplois, elle peut légitimement tolérer une inflation plus élevée pendant plus longtemps. Si elle considère au contraire que l’inflation va finir par nuire à l’emploi à long terme (par exemple en désancrant les anticipations), elle peut serrer plus fort sans attendre les effets sur le chômage.
Concrètement aujourd’hui, les États-Unis se trouvent dans une configuration particulièrement délicate sur les deux dimensions du mandat Fed. Côté inflation, les anticipations tournent autour de 3,6 % à 3,9 % pour les prochains trimestres selon les économistes du marché, soit nettement au-dessus de la cible de 2 %. Côté emploi, le taux de chômage US reste autour de 4,1 % en juin 2026, ce qui est historiquement bas et ne suggère pas une dégradation imminente du marché du travail. Dans cette configuration, le double mandat ne crée pas d’arbitrage difficile : la Fed peut maintenir une politique relativement restrictive sans risquer de précipiter une récession brutale. C’est exactement ce qu’a fait Kevin Warsh lors de sa première réunion du 17 juin en maintenant les taux dans la fourchette 3,50 %-3,75 %, qui était la décision la moins risquée politiquement et économiquement dans le contexte actuel.
L’indépendance des banques centrales, un acquis sous pression
Avant de passer aux outils techniques, il faut absolument évoquer un élément structurel qui conditionne la crédibilité de toute action des banques centrales : leur indépendance vis-à-vis des pouvoirs politiques. Ce principe, théorisé dans les années 1970 et institutionnalisé progressivement à partir des années 1980 dans les grandes économies, est aujourd’hui considéré comme l’un des piliers de la stabilité économique mondiale. La logique sous-jacente est simple : si une banque centrale est sous le contrôle d’un gouvernement, elle sera tentée de baisser les taux artificiellement avant les élections pour favoriser le parti au pouvoir, ce qui dégradera structurellement sa crédibilité anti-inflationniste et finira par produire les pires des deux mondes (inflation élevée et chômage élevé simultanément).
La BCE bénéficie d’une indépendance formelle particulièrement forte parce qu’elle est inscrite dans le Traité européen lui-même, ce qui rend toute modification politiquement et juridiquement très difficile. Les membres du Conseil des gouverneurs sont nommés pour des mandats longs (8 ans non renouvelables pour les membres du Directoire), et les institutions politiques européennes n’ont aucun pouvoir d’instruction directe sur les décisions monétaires. Cette indépendance forte est une force structurelle de l’euro qui explique en partie sa crédibilité face au dollar malgré les difficultés économiques européennes récurrentes.
La Fed est également indépendante mais d’une manière plus complexe et plus politiquement exposée. Le président de la Fed est nommé par le président des États-Unis et confirmé par le Sénat, pour un mandat de 4 ans renouvelable. Cette procédure crée des tensions périodiques entre le pouvoir exécutif et l’institution monétaire, particulièrement quand un président américain estime que la politique monétaire ne sert pas suffisamment ses objectifs économiques ou politiques. L’épisode récent l’illustre parfaitement : Donald Trump a exercé des pressions répétées sur Jerome Powell pendant les derniers mois de son mandat, et la nomination de Kevin Warsh comme successeur en mai 2026 a été interprétée par une partie des analystes comme une volonté de mettre en place une Fed plus alignée sur les préférences politiques de l’administration. Lors de sa dernière réunion en avril, Powell avait d’ailleurs explicitement défendu l’indépendance de la Fed face aux “pressions politiques”, ce qui était un message symbolique fort à destination de son successeur.
Pour ta lecture des décisions futures, cette dimension politique est importante à intégrer. Une Fed sous pression politique peut potentiellement prendre des décisions qui ne correspondent pas strictement à son mandat technique, et il faut surveiller les signes de cette dérive éventuelle. Le marché obligataire est généralement très sensible à ces signaux, et tu peux observer la réaction des taux longs américains comme un baromètre de la crédibilité perçue de la Fed. Une remontée des taux longs après une décision accommodante peut signaler que le marché doute de la crédibilité anti-inflationniste de la banque centrale, ce qui est un signal défavorable à intégrer dans tes décisions patrimoniales.
Pourquoi ces mandats déterminent tout le reste
Pour conclure cette partie sur les mandats, je veux que tu retiennes un principe simple qui va structurer toute la suite de ta lecture des décisions monétaires. Quand tu lis un communiqué BCE ou Fed, demande-toi systématiquement comment chaque phrase se rattache au mandat de l’institution. Une phrase qui parle d’inflation est centrale pour la BCE (mandat principal) et également importante pour la Fed (un côté du double mandat). Une phrase qui parle d’emploi est centrale pour la Fed (un côté du double mandat) mais largement secondaire pour la BCE (qui n’a pas d’objectif explicite sur l’emploi). Une phrase qui parle de stabilité financière relève du mandat secondaire des deux institutions, mais peut prendre un poids particulier en période de crise bancaire ou financière.
Cette grille de lecture par mandat permet de filtrer immédiatement le bruit médiatique qui entoure chaque décision. Les commentateurs financiers ont tendance à donner du poids à toutes les phrases du communiqué, comme si tout était également important. En réalité, certaines phrases sont essentielles parce qu’elles touchent au cœur du mandat, et d’autres sont périphériques parce qu’elles concernent des préoccupations secondaires. Apprendre à faire le tri est probablement la première compétence à développer pour décoder efficacement les politiques monétaires.
🎯 La BCE pilote l’inflation. La Fed arbitre entre inflation et emploi.
Cette différence de mandat explique 80 % des écarts de comportement entre les deux institutions. Quand tu lis un communiqué, identifie immédiatement à quel mandat se rattache chaque élément du discours, et tu auras déjà la moitié du travail d’analyse.
🛠️ Partie 2, Les outils dont elles disposent (et ce qu’elles bougent vraiment)
Outil n°1, les taux directeurs, le prix de l’argent à court terme
Le premier outil des banques centrales, et historiquement le plus important, est la fixation des taux directeurs. Ce sont les taux d’intérêt auxquels les banques commerciales empruntent ou placent leurs liquidités auprès de la banque centrale. Ces taux conditionnent directement le coût de la monnaie dans l’économie, et par capillarité tous les autres taux du marché (interbancaire, crédit, dépôts des particuliers, obligations courtes).
La BCE utilise trois taux directeurs principaux que tu dois connaître par cœur si tu veux décoder ses décisions. Le taux des opérations principales de refinancement (refi) est le taux auquel les banques empruntent à court terme auprès de la BCE pour leurs besoins de liquidité courants. Il est à 2,40 % depuis le 11 juin 2026. Le taux de la facilité de dépôt est le taux auquel la BCE rémunère les liquidités que les banques placent auprès d’elle au jour le jour. Il est à 2,25 % depuis le 11 juin 2026, et c’est le taux le plus souvent commenté quand on parle du “taux BCE” sans préciser lequel. Le taux de la facilité de prêt marginal est le taux auquel les banques peuvent emprunter en urgence pour 24 heures, il joue le rôle de filet de sécurité pour le système bancaire. Il est à 2,65 % depuis le 11 juin 2026.
La Fed utilise un taux directeur unique qui s’appelle le federal funds rate, c’est-à-dire le taux auquel les banques s’échangent leurs réserves au jour le jour sur le marché interbancaire américain. La Fed ne fixe pas directement ce taux, elle définit une fourchette cible (typiquement de 25 points de base d’amplitude) et utilise ses outils de marché ouvert pour maintenir le taux effectif à l’intérieur de cette fourchette. La fourchette actuelle est de 3,50 % à 3,75 % depuis la baisse de décembre 2025 (avant Warsh), maintenue inchangée le 17 juin 2026.
Quel est le mécanisme de transmission concret de ces taux directeurs à ton patrimoine ? Quand la BCE remonte son taux de dépôt de 2,00 % à 2,25 % comme le 11 juin, plusieurs effets en cascade se déclenchent dans les semaines et mois qui suivent. Premier effet, les banques commerciales paient plus cher pour emprunter à la BCE et gagnent plus en y plaçant leurs liquidités. Elles répercutent ce coût supplémentaire sur leurs propres clients via des taux de crédit plus élevés et, plus lentement, via des taux de dépôt plus attractifs. Deuxième effet, l’Euribor (taux de référence du marché interbancaire) suit mécaniquement le taux directeur, ce qui impacte directement tous les crédits indexés sur l’Euribor (crédits à taux variable, certains prêts immobiliers, financements d’entreprises). Troisième effet, les rendements des fonds monétaires et des obligations à court terme remontent immédiatement, ce qui rééquilibre l’attractivité relative entre cash sécurisé et placements plus risqués. Quatrième effet, les valorisations actions et immobilières peuvent être pénalisées parce que les flux futurs sont actualisés à un taux plus élevé.
Pour ta décision pratique, retiens que les taux directeurs sont l’outil le plus puissant des banques centrales sur le court terme, mais leurs effets mettent généralement 12 à 24 mois pour se déployer pleinement dans l’économie réelle. Une décision prise aujourd’hui ne se traduit pas immédiatement dans tous les indicateurs économiques, ce qui explique pourquoi les banques centrales doivent agir en anticipation et pourquoi il existe toujours un débat sur le bon timing des décisions.
Outil n°2, le bilan de la banque centrale, QE et QT
Le deuxième outil des banques centrales, qui a pris une importance énorme depuis 2008, c’est la gestion de leur bilan via les achats ou ventes massifs d’obligations sur les marchés. Cet outil a été surnommé quantitative easing (QE) quand il s’agit d’achats massifs pour soutenir l’économie, et quantitative tightening (QT) quand il s’agit de réduction du bilan pour retirer de la liquidité.
Le principe du QE est simple à comprendre. La banque centrale crée de la monnaie ex nihilo et l’utilise pour acheter massivement des obligations d’État et parfois d’entreprises sur les marchés secondaires. Ces achats massifs font baisser les rendements obligataires (loi de l’offre et de la demande), soutiennent les prix des actifs financiers, et injectent des liquidités dans le système bancaire qui peuvent ensuite irriguer le crédit à l’économie. La BCE a mené plusieurs vagues de QE entre 2015 et 2022 dans le cadre de ses programmes APP (Asset Purchase Programme) et PEPP (Pandemic Emergency Purchase Programme), pour un montant cumulé dépassant 5 000 milliards d’euros sur les sept ans de la période.
Le QT, qui a démarré en 2022-2023 dans la plupart des grandes banques centrales, fonctionne exactement à l’inverse. La banque centrale laisse expirer ses obligations détenues sans les remplacer (passive QT) ou vend activement une partie de son portefeuille (active QT). Cette réduction de bilan retire des liquidités du système, fait remonter mécaniquement les taux longs, et contribue à durcir les conditions financières globales. La Fed et la BCE sont actuellement toutes les deux en mode QT, avec des rythmes différents et des compositions de portefeuille spécifiques.
Pourquoi cet outil est-il important pour ton patrimoine ? Parce qu’il agit principalement sur les taux longs (10 ans, 30 ans), là où les taux directeurs agissent principalement sur les taux courts. Une banque centrale qui fait du QT en parallèle d’une hausse des taux directeurs durcit la politique monétaire dans toute la courbe, ce qui pénalise particulièrement les obligations longues et les actifs sensibles aux taux longs (immobilier, actions de croissance, infrastructure). À l’inverse, une banque centrale qui fait du QE en parallèle d’une baisse des taux directeurs assouplit la politique sur toute la courbe et soutient massivement les actifs longs.
Concrètement aujourd’hui, la BCE est en QT modéré depuis mars 2023, avec une réduction de bilan d’environ 30 à 40 milliards d’euros par mois selon les périodes. Cette réduction contribue à maintenir les taux longs européens à des niveaux relativement élevés malgré le ralentissement économique. La Fed est en QT plus marqué depuis 2022, avec une réduction de bilan qui a oscillé entre 60 et 95 milliards de dollars par mois selon les phases. Cette politique a contribué à la pression sur les taux longs américains, et donc indirectement sur l’attractivité du dollar face à l’euro.
Outil n°3, la communication, l’arme la plus puissante de la politique monétaire moderne
Le troisième outil, et probablement le plus important aujourd’hui, c’est la communication des banques centrales. Cela peut surprendre que de simples mots soient considérés comme un outil de politique monétaire, mais c’est précisément ce qu’a découvert l’économie depuis les années 1990. Les anticipations des agents économiques (ménages, entreprises, marchés financiers) sont aussi importantes que les décisions elles-mêmes, et les banques centrales peuvent influer sur ces anticipations en façonnant leur communication.
Depuis les années 2000, la communication des banques centrales s’est considérablement structurée et professionnalisée. La BCE publie un communiqué officiel après chaque réunion de politique monétaire (huit fois par an), qui détaille la décision et les éléments d’analyse économique justifiant cette décision. Une conférence de presse suit immédiatement le communiqué, animée par la présidente Christine Lagarde et le vice-président Luis de Guindos, qui répondent aux questions des journalistes spécialisés. Un bulletin économique plus détaillé est publié deux semaines après chaque réunion, avec une analyse approfondie de la situation économique. Des projections macroéconomiques sont publiées quatre fois par an (mars, juin, septembre, décembre) avec des prévisions chiffrées d’inflation et de croissance sur trois ans.
La Fed fonctionne sur un modèle similaire mais avec des spécificités. Les FOMC statements sont publiés huit fois par an après chaque réunion. Une conférence de presse trimestrielle (quatre fois par an) est tenue par le président Warsh aujourd’hui, alors que les quatre autres réunions ne donnent pas lieu à conférence. Les “dot plots” sont l’outil de communication signature de la Fed : ce sont les projections individuelles de chaque membre du FOMC sur la trajectoire future des taux directeurs, publiées tous les trimestres. Les minutes des réunions sont publiées trois semaines après chaque FOMC, avec un compte-rendu détaillé des débats internes qui ont conduit à la décision.
La forward guidance est devenue l’outil de communication le plus important. Il s’agit des indications prospectives que la banque centrale donne sur ses intentions futures, soit en termes verbaux (“nous resterons accommodants tant que…”), soit en termes plus chiffrés via les projections macroéconomiques ou les dot plots. La forward guidance permet de piloter les anticipations des marchés sur les mouvements futurs de taux, et donc d’influencer les taux longs et les conditions financières globales sans avoir à modifier les taux directeurs eux-mêmes. C’est un outil extrêmement puissant qui a transformé la pratique de la politique monétaire depuis 2008.
Pourquoi la communication est-elle si puissante ? Parce qu’elle agit immédiatement sur les marchés financiers, alors que les taux directeurs mettent des mois à se transmettre à l’économie réelle. Quand Christine Lagarde dit en conférence de presse “nous adapterons notre politique en fonction des données à chaque réunion” comme elle l’a fait le 11 juin, elle envoie un signal de prudence qui modifie immédiatement les anticipations des marchés sur les prochaines décisions. Les taux longs réagissent en quelques minutes, les marchés actions s’ajustent dans la journée, et les attentes sur la trajectoire monétaire globale se recalibrent. Cette puissance de la communication est ce qui fait que les conférences de presse de Lagarde et de Warsh sont scrutées par des dizaines de milliers d’opérateurs de marché dans le monde entier, qui décortiquent chaque mot pour en extraire les signaux pertinents.
La hiérarchie pratique des outils pour ta lecture
Pour synthétiser cette deuxième partie, voici la hiérarchie pratique des outils que tu dois garder à l’esprit quand tu lis une décision BCE ou Fed. Niveau 1, la décision sur les taux directeurs : c’est le titre des journaux, ce qui se voit immédiatement, mais c’est rarement la surprise principale parce que les décisions sont largement anticipées. Niveau 2, la trajectoire de bilan (QE ou QT) : moins visible mais structurellement important, à surveiller via les annonces sur le rythme de réduction et la composition du portefeuille. Niveau 3, la communication et la forward guidance : c’est là que se joue l’essentiel pour les marchés, parce que c’est ce qui modifie les anticipations et donc les prix d’actifs.
La règle pratique pour ta lecture : ne te contente jamais de la décision brute sur les taux. Va systématiquement chercher dans le communiqué et dans la conférence de presse les signaux sur la forward guidance, parce que c’est là que se cache l’information vraiment utile pour tes décisions patrimoniales. C’est exactement ce qu’on va voir dans la partie suivante avec une grille de lecture précise en trois questions.
🔍 Partie 3, La grille en 3 questions pour décoder une décision en 5 minutes
Question n°1, qu’ont-elles décidé par rapport aux attentes du marché ?
La première question à te poser, et c’est probablement la plus contre-intuitive pour qui découvre ce sujet, n’est pas “qu’ont-elles décidé en valeur absolue ?” mais “qu’ont-elles décidé par rapport à ce que le marché attendait déjà ?”. Cette distinction est fondamentale pour comprendre pourquoi les marchés réagissent parfois fortement à une décision banale et parfois faiblement à une décision spectaculaire.
Les décisions de taux des banques centrales sont presque toujours largement anticipées par les marchés grâce à plusieurs outils techniques. Les swaps de taux permettent de calculer en temps réel les anticipations agrégées des opérateurs sur les prochaines décisions BCE et Fed. L’outil FedWatch du CME publie en continu la probabilité que la Fed maintienne, baisse ou monte ses taux à chaque prochaine réunion, calculée à partir des contrats à terme sur les fed funds. Les sondages d’économistes réalisés par Reuters, Bloomberg ou les grandes banques d’investissement donnent une moyenne du consensus des prévisionnistes professionnels avant chaque réunion.
Concrètement, pour la BCE du 11 juin 2026, la hausse de 25 points de base était anticipée à plus de 80 % par les marchés depuis les minutes de la réunion d’avril qui avaient révélé que “plusieurs membres considéraient déjà à l’époque qu’une hausse pourrait être appropriée”. Quand la décision a été annoncée, la réaction des marchés a été modérée parce qu’elle correspondait au scénario central déjà intégré dans les prix d’actifs. L’OAT française à 10 ans n’a bougé que de quelques points de base, l’euro est resté stable face au dollar, les marchés actions ont à peine réagi.
À l’inverse, quand une décision surprend les anticipations, la réaction peut être violente. Si la BCE avait remonté de 50 points de base au lieu de 25, ou si elle avait maintenu les taux contre toute attente, la réaction sur les marchés aurait été beaucoup plus forte parce que les opérateurs auraient dû ajuster massivement leurs positions pour intégrer ce nouveau scénario. Les pires épisodes de volatilité obligataire des dernières années (notamment février 2022 lors du premier signal hawkish de la BCE post-Covid) sont arrivés quand une décision a surpris les anticipations.
La règle pratique pour ta lecture : avant chaque réunion BCE ou Fed importante, prends 5 minutes pour vérifier le consensus de marché. Tu trouveras facilement cette information sur Bloomberg, Reuters, Les Échos, La Tribune, ou directement via FedWatch (gratuit sur le site du CME). Note la décision attendue. Au moment de la décision réelle, compare immédiatement la décision effective à ce qui était anticipé. Si la décision est conforme aux attentes, la réaction des marchés sera limitée et tu peux te focaliser sur les questions 2 et 3. Si la décision surprend, attends-toi à de la volatilité et reste prudent sur tes décisions patrimoniales pendant quelques jours.
Question n°2, que disent-elles sur l’inflation et l’emploi ?
La deuxième question concerne le diagnostic économique que dressent les banques centrales dans leurs communiqués. Au-delà de la décision brute, les communiqués et conférences de presse contiennent une analyse détaillée de la situation économique qui révèle la posture profonde de l’institution. Cette analyse se concentre sur deux variables principales : l’inflation et l’emploi ou l’activité économique.
Pour la BCE, le diagnostic d’inflation est central. Le communiqué du 11 juin 2026 a explicitement révisé à la hausse les projections d’inflation, anticipant désormais 3,0 % en 2026, 2,3 % en 2027 et 2,0 % en 2028 au lieu des projections précédentes plus modérées. Cette révision haussière justifie la décision de remonter les taux et signale que la BCE n’a pas l’intention d’abandonner sa vigilance anti-inflationniste à court terme. Le langage utilisé est important : quand la BCE parle de “risques orientés à la hausse” sur l’inflation, c’est un biais restrictif clair ; quand elle parle de “risques équilibrés”, c’est plus neutre ; quand elle parle de “risques orientés à la baisse” ou de “processus de désinflation en bonne voie”, c’est une ouverture vers un assouplissement futur.
Pour la Fed, le diagnostic doit toujours équilibrer inflation et emploi. Le communiqué du 17 juin 2026 a noté que l’inflation reste “trop élevée par rapport à l’objectif de 2 %” tout en signalant que le marché du travail reste “résilient” avec un taux de chômage à 4,1 %. Cette double caractérisation justifie le statu quo sur les taux : la Fed ne baisse pas parce que l’inflation est trop élevée, mais elle ne monte pas non plus parce que l’emploi tient. Quand la Fed met davantage l’accent sur l’inflation que sur l’emploi dans son communiqué, c’est un signal restrictif ; quand elle insiste sur la fragilité de l’emploi ou le ralentissement de la croissance, c’est un signal accommodant.
Donne-toi une mini grille d’analyse opérationnelle pour décoder le ton d’un communiqué en quelques minutes. Premièrement, compte les mentions explicites de l’inflation dans le communiqué (avec un comparateur sur les communiqués précédents). Plus le communiqué insiste sur l’inflation, plus le biais est restrictif. Deuxièmement, regarde si les projections d’inflation ont été révisées à la hausse, à la baisse ou laissées inchangées. Une révision à la hausse est un signal restrictif clair. Troisièmement, identifie les mots-clés sur les risques : “orientés à la hausse” est restrictif, “équilibrés” est neutre, “orientés à la baisse” ou “désinflation” est accommodant. Quatrièmement, regarde la mention de l’emploi ou de la croissance : si elle est cantonnée à une mention rapide, c’est secondaire ; si elle prend une place importante, c’est un signal de préoccupation montante.
Cette grille appliquée à la réunion BCE du 11 juin donne un diagnostic clair : biais nettement restrictif. L’inflation est citée comme la justification principale de la hausse, les projections ont été révisées à la hausse, les risques sont décrits comme “orientés à la hausse” (notamment du fait de la guerre au Moyen-Orient), et l’emploi/croissance est mentionné mais reste secondaire dans le discours. Appliquée à la Fed du 17 juin, la grille donne un diagnostic plus équilibré : biais maintenu restrictif mais sans escalade. L’inflation reste préoccupante mais sans révision majeure, l’emploi est stable, et la Fed se donne du temps pour observer l’évolution avant de bouger à nouveau.
Question n°3, que disent-elles du futur des taux (forward guidance) ?
La troisième et dernière question est probablement la plus importante en pratique, et c’est celle qui demande le plus d’attention lors de la lecture des conférences de presse. Que disent les banques centrales sur la trajectoire future de leurs décisions ? C’est ce qu’on appelle la forward guidance, et c’est ce qui détermine en grande partie la réaction des marchés et donc l’impact sur ton patrimoine.
La forward guidance prend plusieurs formes selon les institutions. La BCE pratique une forward guidance principalement verbale, avec des formules calibrées qui ont chacune un sens précis dans le code professionnel. “Nous adapterons notre politique en fonction des données à chaque réunion” comme Lagarde l’a dit le 11 juin signifie : pas d’engagement prospectif ferme, prudence sur les prochaines décisions, optionnalité maintenue. “Nous resterons restrictifs aussi longtemps que nécessaire” signifie : pas de baisse à attendre à court terme, biais clairement restrictif. “Nous voyons les conditions s’améliorer” signifie : ouverture progressive vers un cycle d’assouplissement.
La Fed pratique une forward guidance plus chiffrée via les dot plots. Ces graphiques publiés tous les trimestres présentent les projections individuelles des 19 membres du FOMC sur les taux directeurs à fin d’année courante, fin année suivante, fin année N+2, et long terme. Les dot plots de juin 2026 publiés avec la décision du 17 juin ont révélé que la médiane des projections membres anticipait une fourchette de 3,25 %-3,50 % à fin 2026 (soit potentiellement une baisse de 25 points de base dans le second semestre) et 2,75 %-3,00 % à fin 2027. Cette projection médiane suggère que la Fed envisage un assouplissement modéré dans les 12 à 18 mois qui viennent, à condition que l’inflation revienne progressivement vers la cible.
Mais attention aux divisions internes du FOMC, qui sont visibles dans la dispersion des points sur le graphique. Pour la décision du 17 juin, deux membres ont voté contre la décision majoritaire : Stephen Miran (nommé par Trump) plaidait pour une baisse plus marquée d’un demi-point, tandis que Jeffrey Schmid (Kansas City) souhaitait un statu quo face à une inflation qu’il juge trop élevée. Ces divisions internes signalent que le consensus est fragile et que les prochaines décisions seront âprement débattues, ce qui crée de l’incertitude additionnelle sur la trajectoire monétaire américaine.
La règle pratique pour décoder la forward guidance : ne te contente jamais des titres médiatiques, qui se focalisent sur la décision brute. Va lire le communiqué officiel (disponible gratuitement sur le site de la BCE ou de la Fed en quelques clics) et identifie les 3 à 5 formules clés sur le futur qui orientent la posture pour les prochains mois. Compare ces formules avec celles du communiqué précédent pour repérer les évolutions de langage, qui sont souvent les vrais signaux à exploiter.
Application aux décisions du 11 juin (BCE) et du 17 juin (Fed)
Appliquons maintenant cette grille en trois questions aux deux décisions de cette semaine pour te montrer comment ça marche concrètement en pratique.
Décision BCE du 11 juin 2026. Question 1 : décision conforme aux attentes (hausse de 25 pb largement anticipée), donc réaction modérée des marchés et focalisation sur le discours. Question 2 : diagnostic clairement restrictif sur l’inflation (3,0 % anticipée en 2026, révisée à la hausse, risques orientés à la hausse, contexte géopolitique tendu), emploi/croissance mentionnés mais secondaires. Question 3 : forward guidance prudente avec la formule “à chaque réunion en fonction des données”, pas d’engagement ferme, optionnalité maintenue dans les deux directions. Synthèse : la BCE durcit sa politique en réaction au choc inflationniste mais sans s’engager sur la suite, ce qui laisse les marchés dans l’expectative pour les prochaines réunions.
Décision Fed du 17 juin 2026. Question 1 : décision conforme aux attentes (statu quo largement anticipé), réaction limitée des marchés, focalisation sur la première conférence de presse de Warsh. Question 2 : diagnostic restrictif maintenu sur l’inflation (toujours trop élevée par rapport à la cible), emploi qualifié de “résilient” mais sans alarmisme, pas de révision majeure des projections. Question 3 : forward guidance dégradée par les divisions internes du FOMC, dot plots suggérant une baisse possible d’ici fin 2026 mais avec une dispersion forte entre membres. Synthèse : la Fed temporise sous nouvelle présidence, sans changer la posture restrictive, en se donnant du temps pour observer l’évolution avant de bouger.
Ces deux synthèses, obtenues en cinq minutes de lecture rigoureuse, te donnent une vision complète et opérationnelle de la situation monétaire actuelle. Tu sais désormais que les deux banques centrales restent dans une posture restrictive, que les baisses de taux ne sont pas imminentes des deux côtés de l’Atlantique, et que l’incertitude reste élevée sur la trajectoire des prochains mois. Cette compréhension vaut largement les heures que tu pourrais passer à lire les commentaires éparpillés des médias financiers, et elle est directement utilisable pour tes propres décisions patrimoniales que je détaille dans la partie suivante.
Le sujet bonus, la divergence BCE/Fed et son impact sur l’euro/dollar
Avant de passer à la traduction patrimoine, je veux te donner un sujet bonus qui complète parfaitement la grille de lecture en trois questions : la divergence de trajectoire entre BCE et Fed et son impact sur le taux de change euro/dollar, qui est l’un des effets indirects les plus importants de la politique monétaire pour les épargnants français qui détiennent des actifs en dollars.
Depuis le début 2026, on observe une situation paradoxale : la BCE durcit (hausse 25 pb en juin) alors que la Fed temporise (statu quo depuis décembre 2025). Cette divergence rapproche progressivement les politiques monétaires des deux côtés de l’Atlantique, alors qu’historiquement la Fed avait plutôt tendance à être en avance sur le cycle (plus restrictive que la BCE). Cette inversion partielle est inhabituelle et mérite d’être surveillée.
Mécaniquement, cette convergence de politique pèse sur le dollar face à l’euro, parce que les écarts de rendement entre obligations américaines et européennes se réduisent. Au 19 juin 2026, l’euro/dollar cote autour de 1,17, en hausse par rapport au plancher de 1,05 atteint mi-2025. Pour un investisseur français qui détient des ETF S&P 500 ou Nasdaq libellés en dollars, cette appréciation de l’euro pèse négativement sur la performance mesurée en euros, parce que les positions américaines perdent en pouvoir d’achat équivalent en euros.
Le réflexe d’analyse : quand tu lis une décision BCE ou Fed, intègre toujours dans ta réflexion l’impact sur le taux de change euro/dollar. Si la BCE remonte plus vite que la Fed, l’euro se renforce et tes actifs dollar baissent en valeur euro. Si c’est l’inverse, l’euro s’affaiblit et tes actifs dollar gagnent en valeur euro. Cette dimension change de manière est souvent négligée par les épargnants français qui détiennent des positions américaines, et elle peut représenter plusieurs points de performance annuelle dans un sens ou dans l’autre. Pour des positions long terme, le risque de change tend à s’auto-équilibrer sur 10-15 ans, mais sur des horizons plus courts il peut peser significativement.
💼 Partie 4, Traduction en langage patrimoine, ce que ça change concrètement pour toi
Pour ton cash, livrets et trésorerie de court terme
Première traduction concrète, l’impact sur ta poche de cash et tes placements de court terme. Le message clé de la situation actuelle est simple : les taux courts vont rester élevés pendant encore plusieurs mois en zone euro et aux États-Unis, ce qui maintient l’attractivité du cash sécurisé bien rémunéré. C’est une excellente nouvelle pour les épargnants qui ont enfin retrouvé un rendement décent sur leur trésorerie après une décennie de taux ridicules entre 2014 et 2022.
Concrètement, les fonds monétaires euro servent actuellement entre 2,2 % et 2,5 % brut selon les frais et la composition des portefeuilles, et ce niveau devrait monter légèrement dans les semaines qui viennent suite à la hausse BCE du 11 juin. Les comptes à terme à 2-3 ans tournent autour de 2,8 % à 3,2 % brut dans les meilleures offres bancaires, avec une visibilité totale sur le rendement final. Le Livret A reste figé à 1,5 % depuis février 2026, ce qui le rend désormais nettement moins attractif que les alternatives de marché pour les épargnants au-dessus des plafonds réglementés.
Le réflexe pratique : si tu as une trésorerie significative au-delà des plafonds des livrets réglementés (Livret A à 22 950 €, LDDS à 12 000 €, LEP à 10 000 € si tu y es éligible), considère sérieusement les fonds monétaires ou les comptes à terme courts comme alternatives. L’écart de rendement de 1 à 1,5 point par rapport au Livret A représente plusieurs centaines à plusieurs milliers d’euros par an selon les montants en jeu, et cet écart va probablement se maintenir tant que la BCE reste dans sa posture restrictive actuelle.
Attention au piège classique : ne te laisse pas endormir sur le cash sécurisé au point d’y laisser des sommes excessives sur le long terme. À 2,5 % de rendement nominal et 3,2 % d’inflation, ton pouvoir d’achat réel diminue de 0,7 % par an sur ces placements ultra-sécurisés. C’est le classique compromis entre sécurité nominale et préservation du pouvoir d’achat réel. Garde sur le cash uniquement les sommes que tu as besoin de mobiliser à court terme (épargne de précaution, projets immédiats), et alloue le reste vers des actifs susceptibles de protéger ton pouvoir d’achat réel sur le long terme.
Pour tes obligations et fonds euros
Deuxième traduction, l’impact sur tes placements obligataires et tes fonds euros en assurance-vie. La situation est plus nuancée qu’elle n’y paraît, et elle illustre parfaitement pourquoi il faut décoder les décisions BCE avec précision plutôt que de réagir aux titres médiatiques.
D’un côté, la hausse des taux BCE du 11 juin met théoriquement de la pression sur les prix des obligations longues existantes, parce que les nouvelles obligations émises offriront désormais des coupons plus élevés (souviens-toi de la mécanique prix/taux inversé expliquée en édition #166). Concrètement, l’OAT française à 10 ans est passée d’environ 3,75 % au 4 juin à 3,90 % au 19 juin selon les chiffres de l’Agence France Trésor, soit une hausse de 15 points de base en deux semaines qui se traduit par une baisse de prix d’environ 1,5 % sur les obligations de duration 10 ans. C’est modéré mais réel, et ça impacte directement la valorisation des fonds obligataires de duration moyenne ou longue.
De l’autre côté, la hausse des taux directeurs améliore le rendement futur des nouvelles obligations qui rentrent dans les portefeuilles des fonds. Pour les fonds euros français spécifiquement, qui renouvellent chaque année environ 10 à 15 % de leur portefeuille obligataire, cette hausse est une bonne nouvelle structurelle pour les années qui viennent. Les rendements servis aux assurés devraient progressivement remonter à mesure que les nouvelles obligations à 3,5-4 % remplacent les anciennes émissions à 1-2 % accumulées pendant la décennie des taux bas. Les meilleurs contrats d’assurance-vie ont déjà annoncé pour 2026 des rendements 2025 entre 3 % et 3,8 %, en hausse significative par rapport aux 2,60 % de moyenne ACPR 2024.
La stratégie recommandée dans ce contexte : pour ta poche obligataire, privilégie les maturités intermédiaires (3 à 7 ans) qui capturent une partie de la prime de terme sans subir la volatilité excessive des obligations longues. Les ETF obligataires datés à échéance 2029-2031 sont particulièrement intéressants dans le contexte actuel, parce qu’ils te donnent visibilité totale sur le rendement final si tu portes jusqu’à maturité, avec des rendements à maturité autour de 3,5 % à 4 % brut selon les segments. Évite les obligations très longues (au-delà de 15 ans) dans le contexte de forward guidance prudente actuelle, parce que tu prendrais une duration importante sans capturer une prime de terme significative.
Pour tes actions et tes ETF actions
Troisième traduction, l’impact sur ton allocation actions, qui est probablement la poche qui réagit le plus violemment aux décisions monétaires à court terme mais qui suit ses propres dynamiques sur le long terme.
Le mécanisme théorique : une politique monétaire plus restrictive pèse sur les valorisations actions via deux canaux. Premier canal, l’actualisation des flux futurs : les bénéfices futurs des entreprises sont actualisés à un taux plus élevé, donc leur valeur présente diminue mécaniquement. Deuxième canal, l’effet sur l’activité économique : des taux plus élevés freinent la consommation et l’investissement, ce qui pèse sur les chiffres d’affaires et les marges des entreprises à moyen terme. L’addition de ces deux effets explique pourquoi les phases de durcissement monétaire sont historiquement associées à de la pression sur les valorisations boursières.
Mais attention à la simplification excessive, parce que les marchés actions ne réagissent pas mécaniquement aux décisions monétaires comme le ferait un actif obligataire. Plusieurs facteurs viennent perturber le mécanisme théorique. Premièrement, les décisions sont largement anticipées, donc l’effet sur les prix est souvent intégré avant l’annonce officielle (achat sur la rumeur, vente sur la nouvelle). Deuxièmement, les secteurs réagissent différemment : les banques profitent généralement des hausses de taux (amélioration des marges d’intermédiation), les utilities et l’immobilier souffrent davantage (sensibilité aux taux longs), les valeurs de croissance sont pénalisées plus que les valeurs cycliques (effet duration sur les flux futurs lointains). Troisièmement, le contexte macro global compte autant que la décision elle-même : une hausse de taux dans un contexte d’inflation maîtrisée et de croissance robuste est mieux acceptée qu’une hausse dans un contexte de stagflation.
La réaction concrète des marchés cette semaine est instructive à analyser. Le CAC 40 a baissé de 0,8 % sur la séance du 11 juin (jour de la décision BCE) mais a rebondi de 1,2 % dans les deux séances suivantes, soit un solde net positif sur la semaine. Le S&P 500 a très peu réagi à la décision Fed du 17 juin, restant proche de ses niveaux d’avant-réunion. Cette réaction modérée confirme que les décisions étaient largement intégrées dans les prix d’actifs et que les marchés se focalisent désormais sur la suite des événements (prochaines publications d’inflation, évolution du conflit au Moyen-Orient, résultats trimestriels d’entreprises).
Pour tes décisions concrètes, ne touche pas à ton allocation actions de long terme en réaction immédiate aux décisions monétaires. Si tu as construit une allocation cible de 60 % actions / 40 % obligataire pour ton horizon 15 ans, garde cette allocation cible quel que soit le mouvement BCE ou Fed. La discipline patrimoniale long terme prime toujours sur le timing macro court terme, et c’est précisément le piège dans lequel tombent les investisseurs qui modifient leur allocation à chaque réunion BCE ou Fed.
La fiche-mémo en 60 secondes pour ta prochaine réunion BCE/Fed
Pour rendre tout ce qu’on vient de voir totalement opérationnel, voici la fiche-mémo en 60 secondes que tu peux dégainer avant et pendant chaque prochaine réunion BCE ou Fed. Garde-la dans un coin de ton téléphone ou imprime-la, c’est l’outil le plus utile que tu puisses construire sur ce sujet.
Avant la réunion (30 secondes). Vérifie le consensus de marché sur la décision attendue (Bloomberg, Reuters, Les Échos, FedWatch). Note ce consensus.
Au moment de la décision (15 secondes). Compare la décision réelle au consensus. Conforme ? Surprise hawkish (plus restrictive qu’attendu) ? Surprise dovish (plus accommodante qu’attendu) ? Note la nature de la surprise éventuelle.
Pendant la conférence de presse (15 secondes). Identifie deux phrases clés. Phrase 1 sur le diagnostic : que disent-elles sur l’inflation et l’emploi ? Inflation présentée comme trop élevée et persistante ? Comme en voie de désinflation ? Emploi résilient ou fragile ? Phrase 2 sur la forward guidance : que disent-elles sur la suite ? Engagement ferme ? Optionalité maintenue ? Biais explicite vers la prochaine décision ?
Synthèse en 1 phrase pour ton patrimoine. “Ça renforce ou non l’idée que les taux resteront élevés/baisseront bientôt ?”. Si oui (taux restent hauts), tu gardes ta poche cash et tes obligations courtes, tu n’allonges pas la duration de ton portefeuille obligataire. Si signal d’assouplissement progressif, tu commences à envisager d’allonger légèrement la duration et à accepter un peu plus de risque sur les actifs sensibles aux taux longs.
🎯 La règle d’or : décode en 5 minutes, agis en 5 mois.
Tu prends 5 minutes pour comprendre une décision BCE ou Fed avec rigueur, mais tu te donnes 5 mois pour décider d’éventuels ajustements d’allocation. Cette discipline temporelle est ce qui sépare l’investisseur éclairé qui utilise la macro intelligemment de l’investisseur agité qui se fait balayer par chaque réunion.

🎯 Conclusion, Décoder BCE et Fed est une compétence accessible, à condition d’avoir la bonne grille
On a fait un parcours dense sur un sujet qui peut paraître réservé aux professionnels de la finance mais qui est en réalité parfaitement accessible à n’importe quel particulier formé. Avant de fermer cette newsletter, récapitulons en trois temps ce que tu dois absolument retenir.
Premier temps, le concept central. La BCE et la Fed prennent leurs décisions selon une logique structurée, encadrée par leurs mandats institutionnels (stabilité des prix pour la BCE, double mandat prix-emploi pour la Fed), et utilisant trois grands types d’outils : taux directeurs, gestion du bilan, et communication. Comprendre ces fondations te permet de déchiffrer n’importe quelle décision en quelques minutes plutôt que de subir passivement les commentaires médiatiques. La hausse BCE du 11 juin 2026 et le statu quo Fed du 17 juin 2026 s’expliquent parfaitement par cette grille, sans aucun mystère ni aucune anomalie.
Deuxième temps, la règle d’or à graver.
🎯 Trois questions, cinq minutes, une synthèse.
Question 1 : décision conforme aux attentes ou surprise ? Question 2 : que disent-elles sur l’inflation et l’emploi ? Question 3 : que disent-elles du futur (forward guidance) ? Une fois ces trois questions répondues, tu as une synthèse complète et opérationnelle de la décision, en cinq minutes maximum.
Troisième temps, la discipline d’allocation. Ne réagis jamais à chaud à une décision BCE ou Fed en modifiant ton allocation cible. Ta discipline patrimoniale long terme prime toujours sur le timing macro court terme. Les décisions monétaires affinent ta lecture du contexte, mais elles ne doivent pas chambouler ta stratégie globale. Si tu fais plus de deux ajustements d’allocation par an en réaction à des décisions monétaires, tu fais probablement trop, et tu génères plus de frais et de moins-values que de gains d’allocation.
Ton défi concret pour ce week-end
Voici exactement ce que je veux que tu fasses ce week-end en quatre étapes très simples.
Première étape, va sur le site officiel de la BCE et télécharge le communiqué officiel du 11 juin 2026 (disponible en français sur ecb.europa.eu). Lis-le en entier, ça te prendra 10 minutes maximum. Identifie les phrases clés sur l’inflation, l’emploi et la forward guidance.
Deuxième étape, va sur le site de la Fed (federalreserve.gov) et télécharge le FOMC Statement du 17 juin 2026. Il est disponible uniquement en anglais mais il fait moins d’une page, donc reste accessible avec un traducteur en ligne si besoin. Repère également les phrases clés.
Troisième étape, applique la grille en trois questions que je t’ai donnée dans la partie 3. Note tes réponses sur une feuille de papier ou dans tes notes. Compare ensuite tes synthèses avec celles que je t’ai proposées en fin de partie 3. Quel est l’écart d’analyse ? Y a-t-il des éléments que tu as repérés et pas moi, ou inversement ?
Quatrième étape, réponds-moi. Réponds à ce mail pour me raconter trois choses : ta synthèse personnelle des deux décisions de cette semaine, l’écart éventuel avec mes propres synthèses, et l’éventuel ajustement d’allocation que tu envisages en conséquence (ou l’absence de tels ajustements si tu décides de tenir ta stratégie). Je lis chaque message et je m’inspirerai des retours pour une édition de bilan après la prochaine réunion BCE du 23 juillet 2026, où je te proposerai d’appliquer ensemble cette grille en temps réel.
Une dernière chose pour fermer la boucle. En #165 on avait parlé de l’IA comme adversaire bienveillant. En #166 de la duration. En #167 des risques cachés des ETF. En #168 de la fragilité patrimoniale. En #169 de l’IPO SpaceX. En #170 de la courbe des taux. Aujourd’hui en #171 de la lecture pratique des décisions BCE et Fed. Tu retrouves le fil rouge de ces dernières éditions : chaque édition cherche à te donner les outils pour décider toi-même, plutôt que de subir les sollicitations du marché ou les modes du moment.
Les décisions BCE et Fed sont l’un des éléments les plus structurants de ton environnement patrimonial, et pourtant elles sont les plus mal comprises par les épargnants français. La grille de lecture que tu viens d’acquérir vaut littéralement des milliers d’euros sur 20 ou 30 ans d’investissement, parce qu’elle t’évite de prendre des décisions précipitées à chaque réunion et qu’elle te permet de tirer parti des vrais signaux quand ils se présentent. Tu fais désormais partie des 5 % d’épargnants français qui peuvent décoder une politique monétaire en cinq minutes, et c’est un avantage informationnel considérable que personne ne pourra te retirer.
À dimanche prochain pour la #172. Bon week-end à toi, et lis les communiqués officiels plutôt que les commentaires de seconde main. La source primaire est toujours plus riche, plus précise et plus utile que toutes les analyses qui la commentent ensuite, et c’est probablement la leçon méta la plus importante de toute cette newsletter pour qui veut développer son autonomie patrimoniale.
Nicolas
P.S. Si tu trouves cette newsletter utile, partage-la à un proche qui réagit émotionnellement aux titres des journaux financiers à chaque réunion BCE ou Fed. La grille en trois questions peut littéralement transformer son rapport à l’information macro, en passant d’un mode “subir” à un mode “comprendre”. C’est l’un des services patrimoniaux les plus utiles que tu peux rendre à un proche cette semaine, parce que la sérénité face à l’information macro est un actif intangible mais réel qui se transmet par la formation.
P.P.S. Pour celles et ceux qui veulent aller plus loin sur ces sujets sans passer par des sources payantes professionnelles, je recommande trois ressources gratuites de très haut niveau. Premièrement, le bulletin économique de la BCE, publié deux semaines après chaque réunion, qui contient une analyse économique extrêmement détaillée et accessible en français sur le site ecb.europa.eu. Deuxièmement, les dot plots et projections du FOMC, publiés tous les trimestres sur federalreserve.gov, qui sont en anglais mais largement décryptés en français sur les sites comme Boursorama, Les Échos ou Investing.com. Troisièmement, les revues mensuelles de stabilité financière publiées par la BCE et la Banque de France, qui te donnent une vue d’ensemble sur les risques systémiques et les transmissions de la politique monétaire à l’économie réelle.
P.P.P.S. Petit point sur SpaceX puisque l’IPO a maintenant deux semaines de recul. SPCX a clôturé vendredi 19 juin à 152 dollars, soit +12,6 % depuis le prix d’introduction de 135 dollars et +8,6 % depuis l’ouverture du premier jour à 138 dollars. La volatilité quotidienne reste élevée (entre 3 et 7 % de variation par séance), mais le titre tient globalement bien malgré la volatilité macro de la semaine (BCE et Fed). Pour ceux qui ont souscrit avec le cadre prudentiel proposé en #169, vous êtes en territoire positif et la conviction long terme peut continuer à se construire patiemment. La vraie évaluation se fera sur 12 à 24 mois, comme prévu.
P.P.P.P.S. Sur la question récurrente que vous me posez de l’attitude à adopter en attendant la prochaine réunion BCE du 23 juillet 2026, voici ma posture personnelle synthétique. Je ne modifie rien à mon allocation actuelle, qui reste calibrée sur mon horizon de long terme. Je continue mes versements programmés mensuels sur mes ETF MSCI World et mon fonds euros, sans ajustement tactique. Je profite des taux courts attractifs pour ma trésorerie professionnelle, placée en fonds monétaire chez Tiime. Et j’attends la décision du 23 juillet pour appliquer ensemble cette grille en trois questions, dans une édition de bilan que je publierai le dimanche 26 juillet 2026. Cette posture me paraît la plus saine dans le contexte d’incertitude actuel, et c’est exactement celle que je recommande à mes clients en cabinet. Pas d’agitation tactique, pas de panique macro, juste de la discipline patrimoniale solide.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
📚 Sources mobilisées
Décision BCE du 11 juin 2026 Banque centrale européenne (“Décisions de politique monétaire”, communiqué officiel du 11 juin 2026, projections macroéconomiques de l’Eurosystème juin 2026), Touteleurope.eu (“La BCE augmente ses principaux taux directeurs, une première depuis trois ans”, juin 2026), Oblig.fr (“BCE : première augmentation des taux directeurs depuis 2026”, juin 2026), Pretto (“Hausse des taux de la BCE : Quel impact sur votre crédit ?”, juin 2026), Ymanci (“La BCE relève ses taux directeurs le 11 juin 2026”), Trading Economics (“Taux d’intérêt de la zone euro”, juin 2026), Raisin (“Suivi et Analyse des Taux Directeurs de la BCE”, juin 2026), Banque de France (“Les taux monétaires directeurs”, juin 2026).
Décision Fed du 17 juin 2026 Federal Reserve (“FOMC Statement”, 17 juin 2026, dot plots et Summary of Economic Projections), Boursorama (“La Fed maintient ses taux : suivez la première conférence de presse de Kevin Warsh”, 17 juin 2026), Club Patrimoine (“La Fed devrait maintenir ses taux jusqu’à la fin de 2026”), Trading Economics (“Taux d’intérêt des fonds fédéraux des États-Unis”, juin 2026), Rankia (“Prochaine réunion de la Fed juin 2026”).
Contexte géopolitique et inflation Eurostat (publication inflation harmonisée zone euro mai 2026 à 3,2 %), BCE (projections macroéconomiques juin 2026 : inflation 3,0 % en 2026, 2,3 % en 2027, 2,0 % en 2028), Toute l’Europe (chronologie guerre Iran-Israël-US depuis 28 février 2026).
Théorie politique monétaire et mandats Traité sur le fonctionnement de l’Union européenne (article 127 sur le mandat BCE), Federal Reserve Act et amendements 1977 (double mandat Fed), Banque de France (publications pédagogiques sur la politique monétaire et l’indépendance des banques centrales), BCE (Stratégie de politique monétaire 2021).
Note de transparence sur les chiffres Les chiffres avancés dans cette newsletter (taux directeurs BCE actualisés au 11 juin 2026, fourchette Fed funds rate maintenue à 3,50%-3,75% le 17 juin 2026, inflation zone euro 3,2 % en mai 2026, projections BCE et Fed, OAT 10 ans à 3,90 % au 19 juin 2026) sont issus des sources officielles citées ci-dessus, croisées entre plusieurs émetteurs financiers institutionnels. Le cas Stéphane est un cas anonymisé et synthétisé à partir des messages reçus cette semaine de la part de lecteurs. Les ordres de grandeur des réactions de marché aux décisions (OAT +15 pb sur 2 semaines, CAC 40 -0,8 % puis +1,2 %) sont conformes aux données de cotation publiques observées du 4 au 19 juin 2026.
Super intéressant et très clair
Je l’ai lu comme un roman !
Merci pour cette grille de lecture