
Mes newsletters sont souvent longues, je vous invite à cliquer sur le bandeau pour lire l'intégralité directement sur Internet. De plus, merci de liker ou partager, cela va permettre de développer encore plus Cash Conseils. Petit sondage à la fin... N'oublie pas aussi de liker, ça m'aide à développer ❤️❤️❤️❤️Déjà 146 éditions de cette newsletter envoyée tous les dimanches
Vous aimez son contenu, je vous invite à cliquer sur le ♥️ au-dessus, ça m’aidera énormément.
On vous a transféré la news et vous voulez vous abonner ? 👇👇👇
Tu peux aussi me poser directement une question sur le sujet que tu veux…
🛎️ Ding Ding Ding, l’espace des liens
💶 Sponsoriser la newsletter : Pour vous adresser à ma communauté
🧑💻 Les réseaux : Linkedin, Youtube, Tiktok
🤝 Se retrouver : RDV, Newsletter, Youtube, tous les liens y sont
🤚 Rejoindre la communauté : sur Whatsapp
⚔️ Un coaching personnel : Prendre RDV
📖 Étude de mon patrimoine gratuite (diffusée…): Je veux que tu étudies mon patrimoine
Au sommaire cette semaine
🗞️ Finance Weekly : les cinq faits marquants de la semaine dernière
🧩 Pourquoi ce nouveau statut existe (et ce qu’il cherche vraiment à réparer)
⚙️ Comment fonctionne (vraiment) le statut du bailleur privé 2026
💸 Avantages, limites et pièges : ce que personne ne te dit sur le dispositif
📊 Être gagnant en 2026 : stratégies, arbitrages et exemple chiffré
Temps de lecture : 8 à 10 minutes selon ta vitesse de lecture

📈 Vous, mes abonnés : Nous sommes à 14 317 abonnés. Les chiffres ne sont pas bon Kévin.
⚡ Linkedin : Suivez mes publications quotidiennes sur Linkedin. Des actualités fortes, du décryptage de tendances, tout y est. Voici pour me suivre
On me demande un peu de perso à chaque fois, de life style. Je peux vous dire plusieurs choses :
Mercredi et Jeudi, je suis allé à Toulouse pour suivre un chantier, appartement au top, il avance bien, la livraison arrive bientôt.
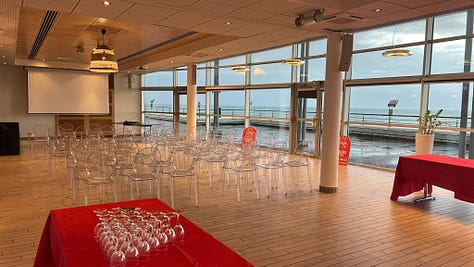
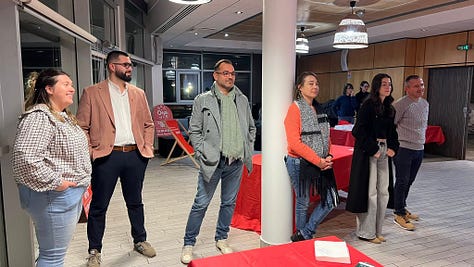
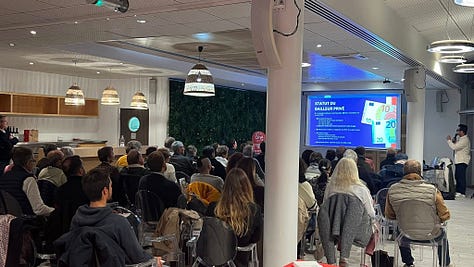
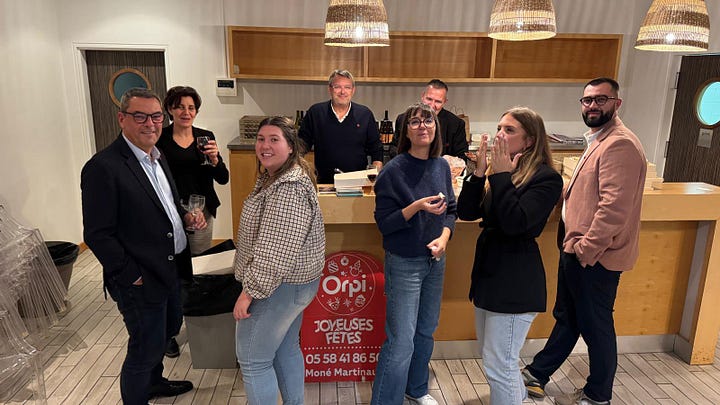
Vendredi soir j’étais à Capbreton pour animer une réunion avec Guillaume Martinaud et ses équipe de Orpi Moné Martinaud de Capbreton et Soustons, plus de 60 personnes présentes et une réunion efficiente. Merci à tous.
Samedi - Les U14 d’Aytré ont joué deux matchs, le premier une belle victoire contre Puilboreau 42 à 0. Le second match, contre les féminines M15 de La Rochelle, et là beaucoup plus dur, défaite 15 à 14. Ils auraient largement pu gagner, next time !


🌍 Webinaire exclusif le 26 novembre à 19h : Découvre la SCPI Eden, la pépite immobilière européenne
Investir dans l’immobilier européen sans frais d’entrée (d’autres frais s’appliquent), avec un taux de distribution cible de 8 % (non garanti)* et une fiscalité optimisée*… ça te parle ? C’est exactement ce que propose la SCPI Eden, une SCPI 100 % européenne qui investit aux Pays-Bas, au Royaume-Uni et en Allemagne.
Rejoins-nous le 26 novembre à 19h pour un webinaire exclusif où tu découvriras :
✅ Comment investir dès 1 000 € dans l’immobilier professionnel européen
✅ Les avantages fiscaux* des SCPI hors de France (pas de prélèvements sociaux à 17,2 %)
✅ Le label ISR et la stratégie de diversification d’Advenis REIM
✅ Des avantages exclusifs réservés aux participants du webinaire
Ticket d’entrée à 1 000 € — 0 € de frais d’entrée** — Gestion 100 % digitale
*Performance non garantie. **D’autres frais s’appliquent. ***Selon situation personnelle.
Bien que je sois le fondateur d’un cabinet en gestion de patrimoine, il est important de souligner que Cash Conseils 💸 opère indépendamment de cette entité. Cette newsletter s'inscrit dans une démarche entièrement dédiée à la pédagogie financière, visant à éduquer et à inspirer un large public sur les fondamentaux de la gestion financière personnelle. Cash Conseils 💸 est conçu pour être une ressource éducative ouverte à tous, sans liens directs avec les services ou les orientations spécifiques du cabinet. L'objectif est de fournir une plateforme neutre et informative, où chacun peut apprendre à naviguer dans l'univers des finances personnelles, en toute indépendance et sans conflit d'intérêts.

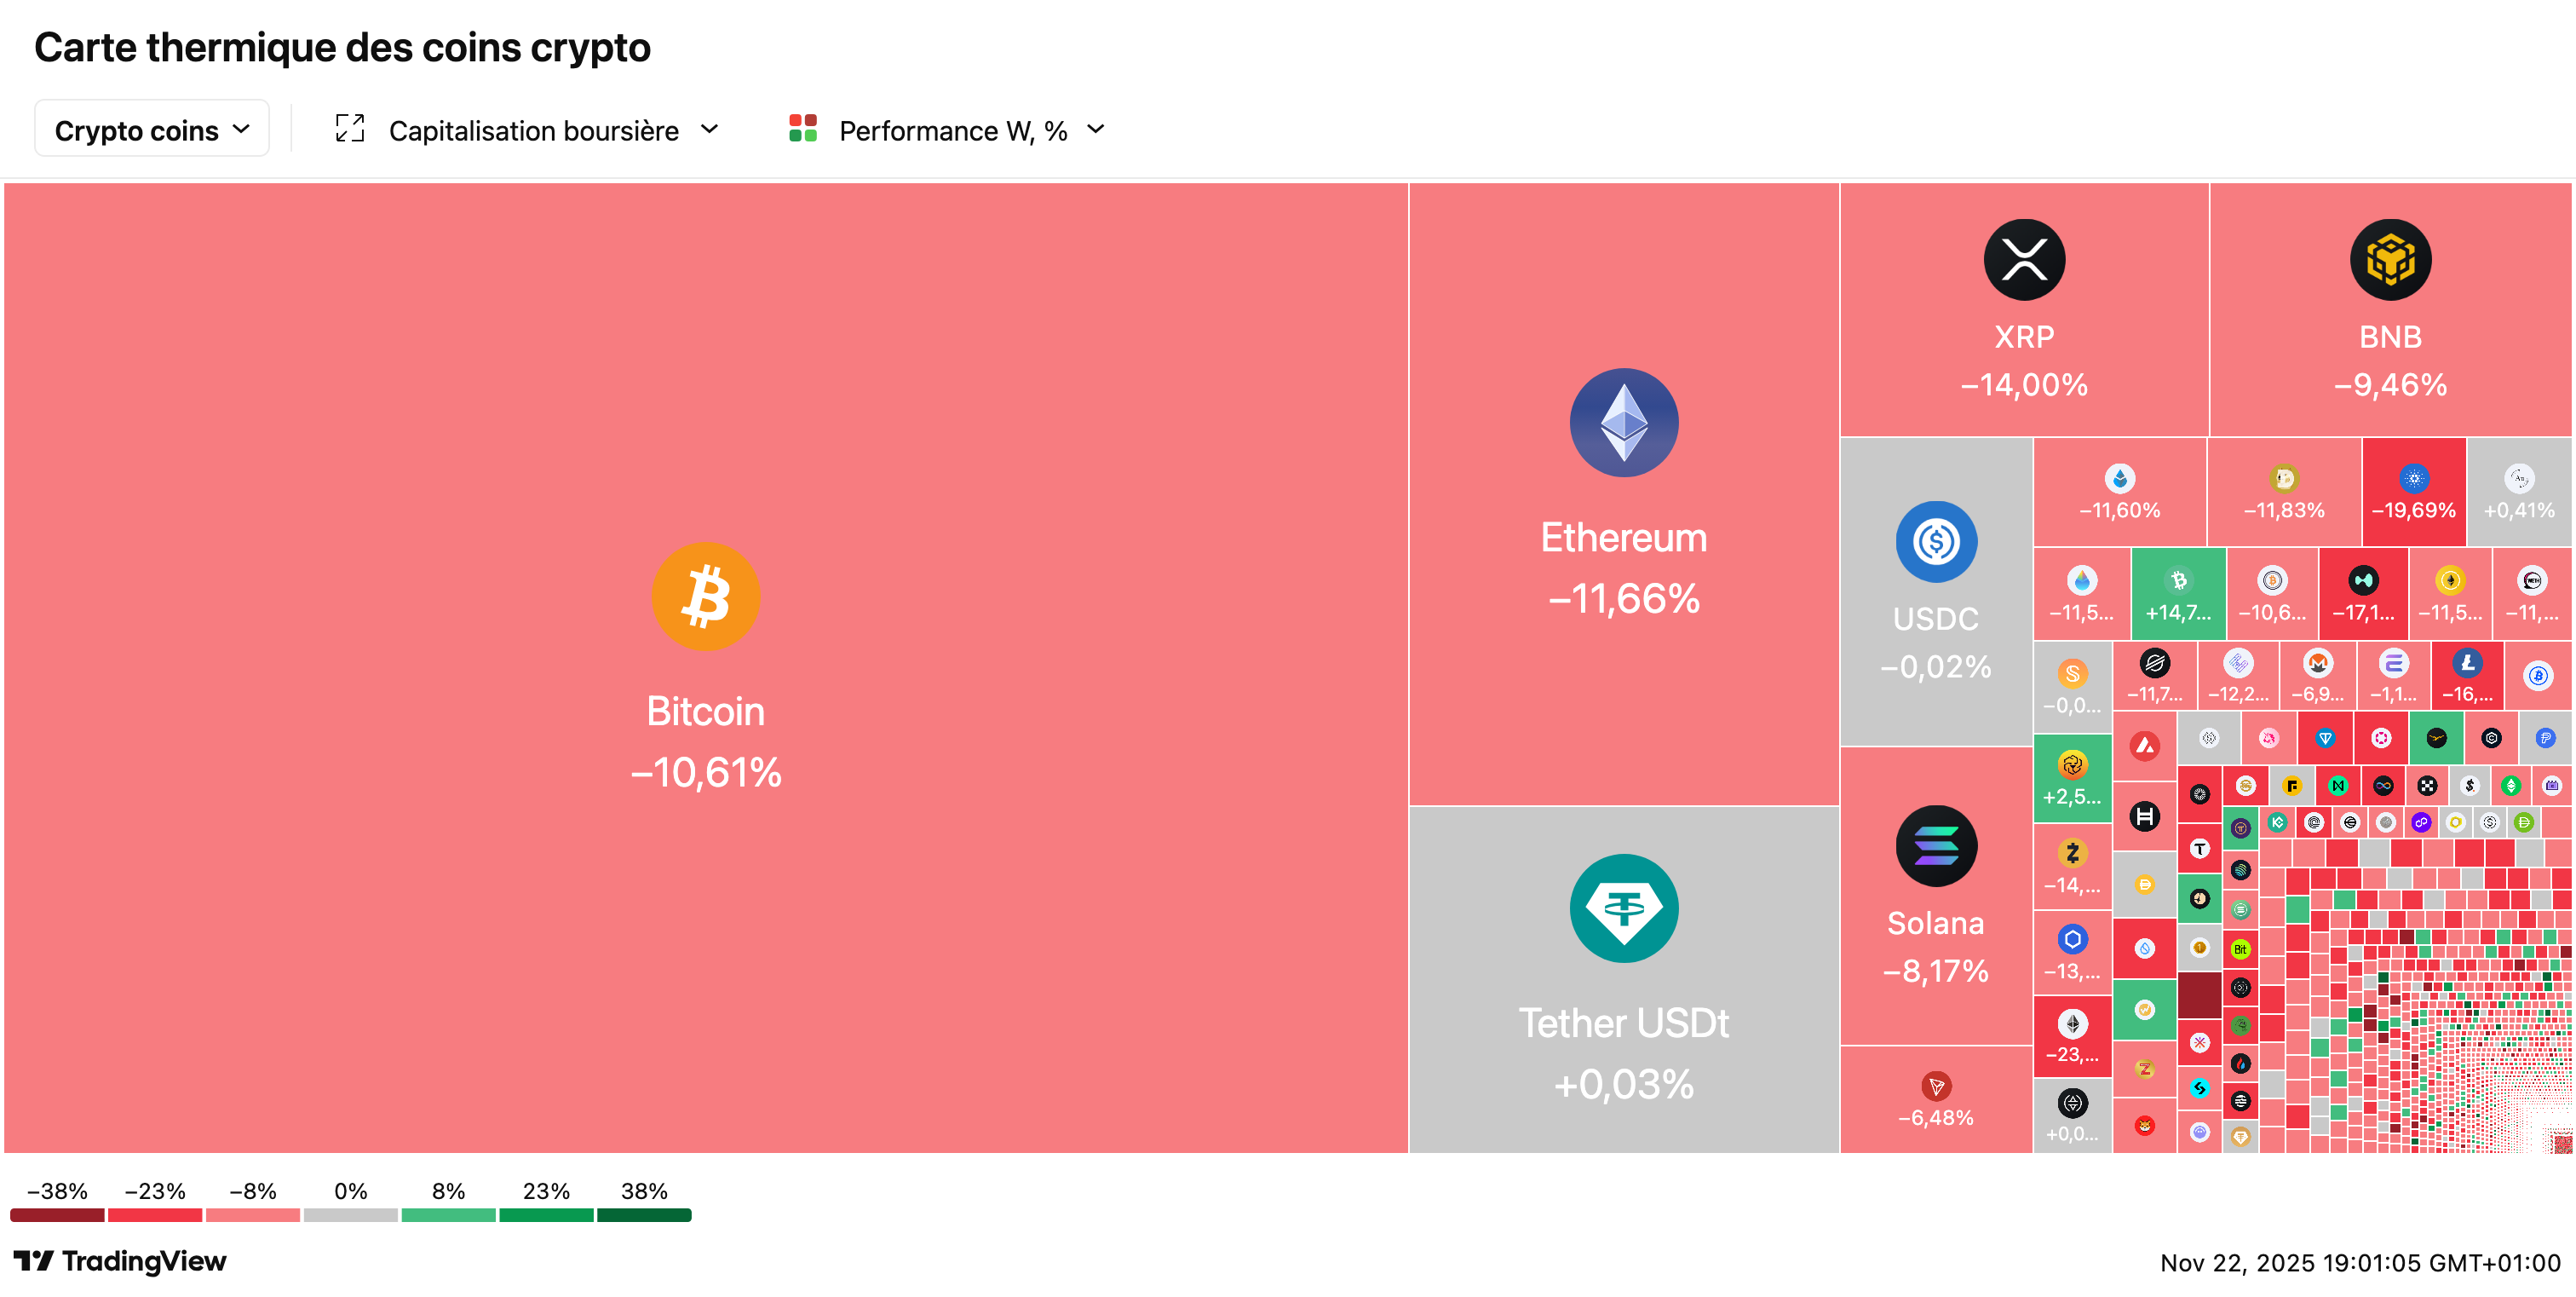
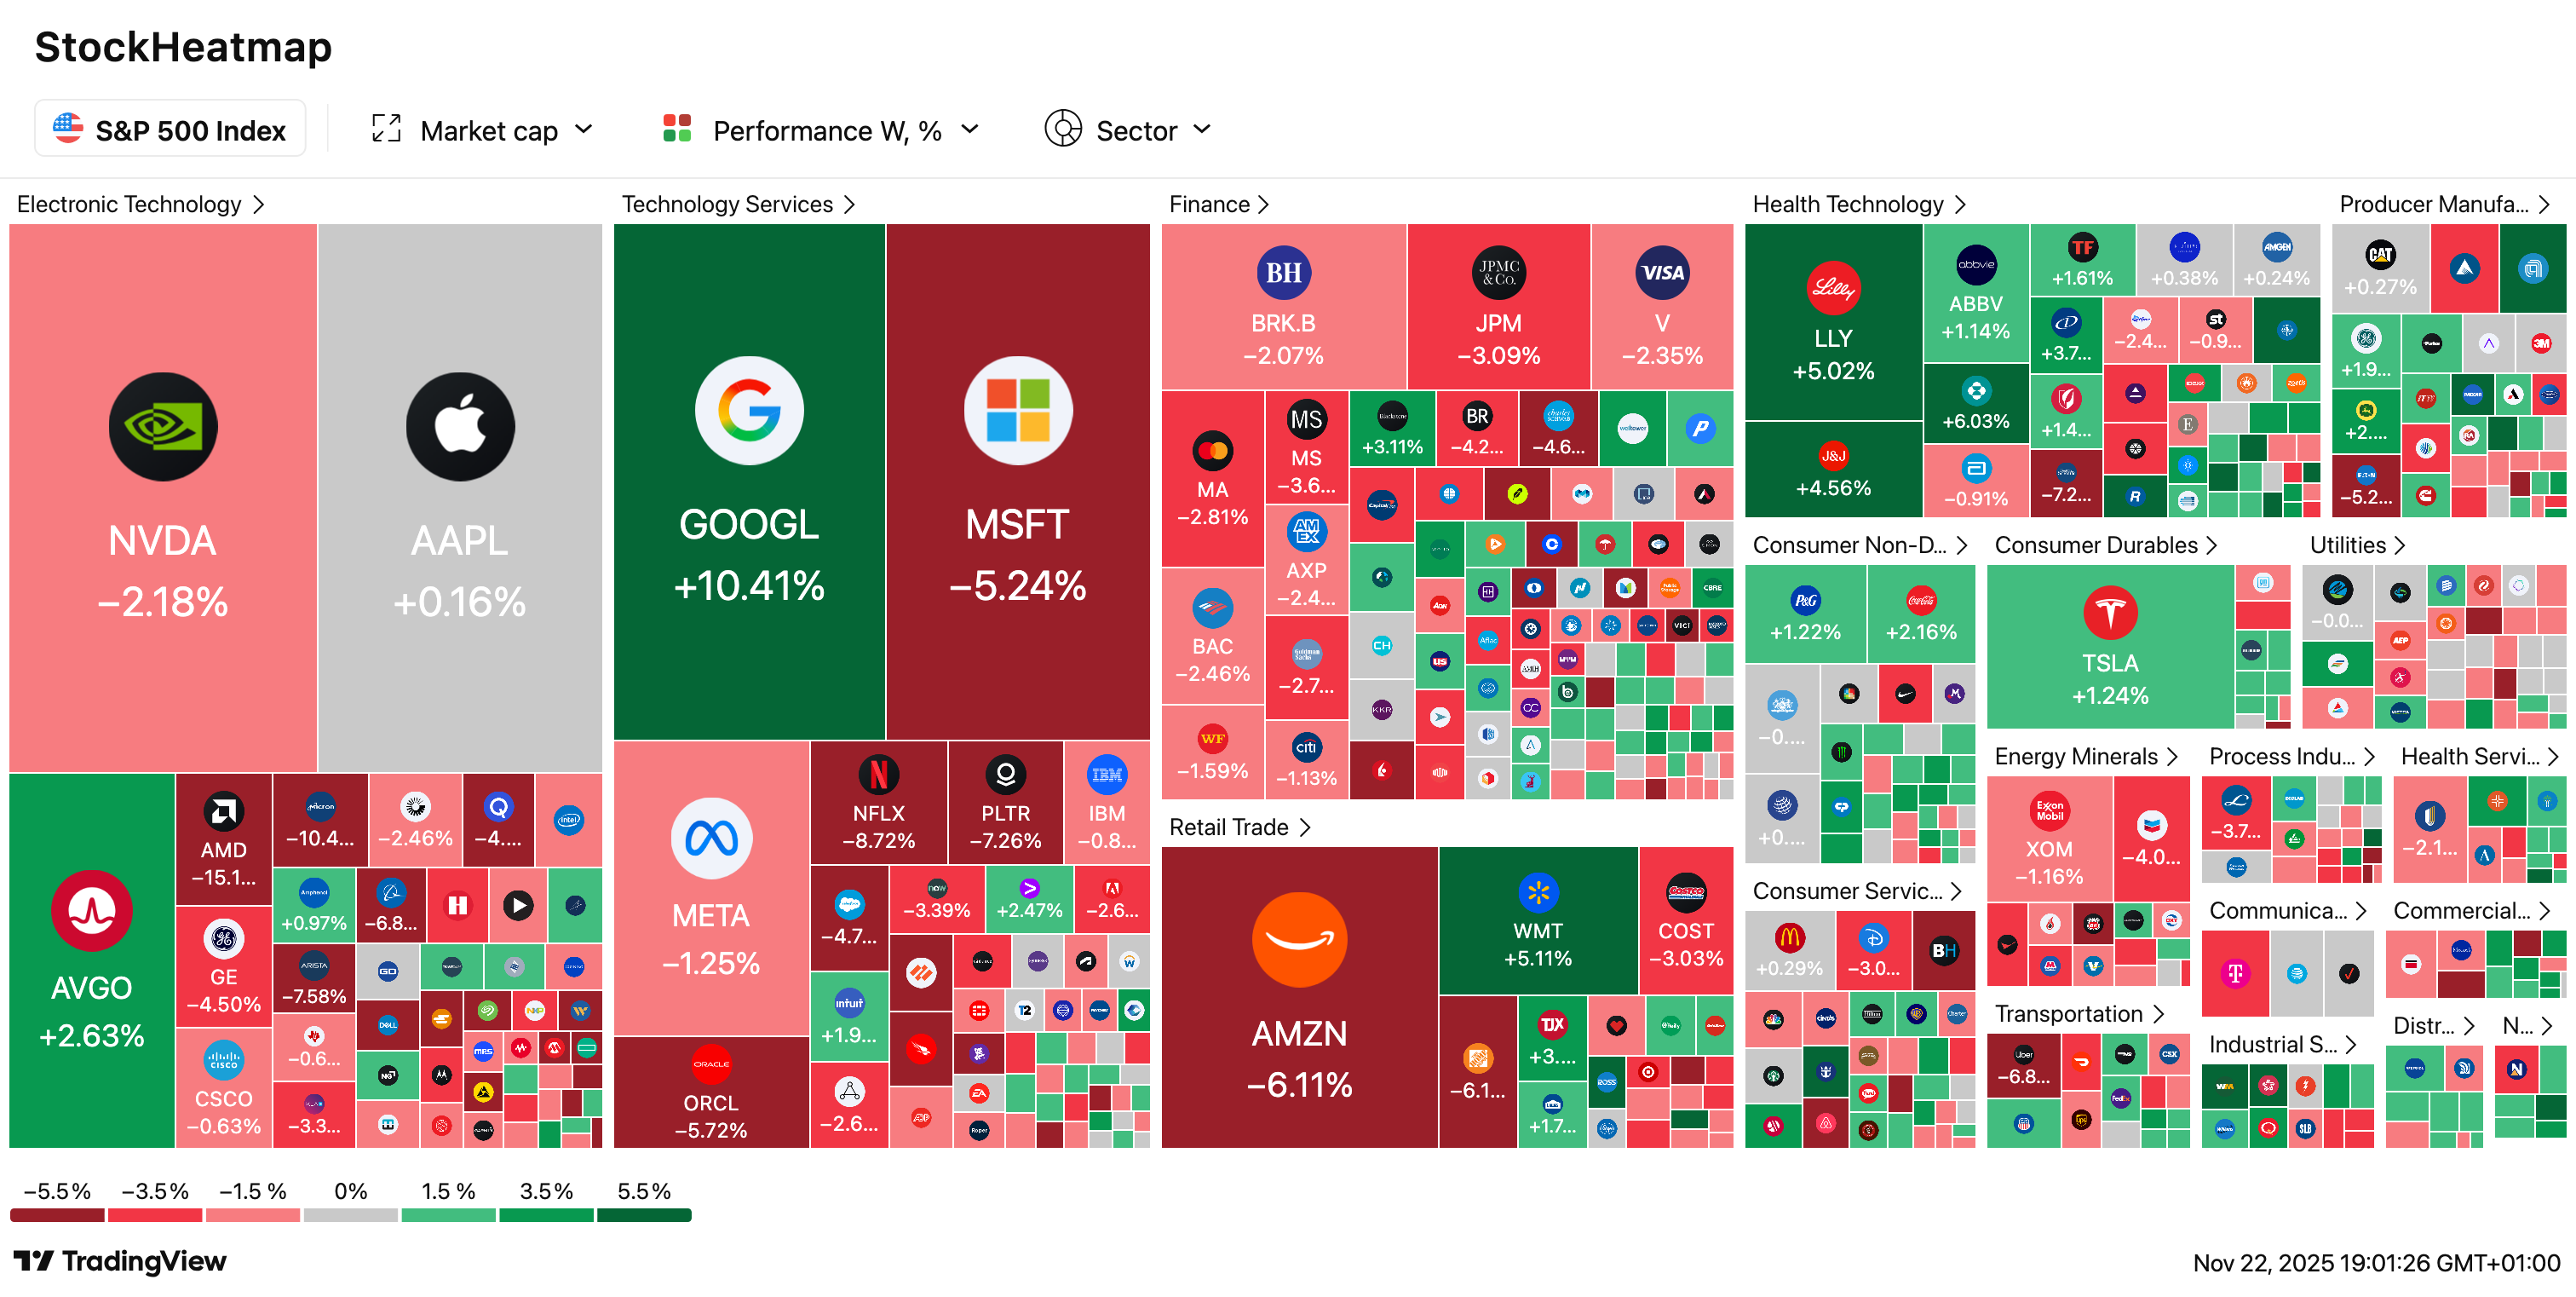
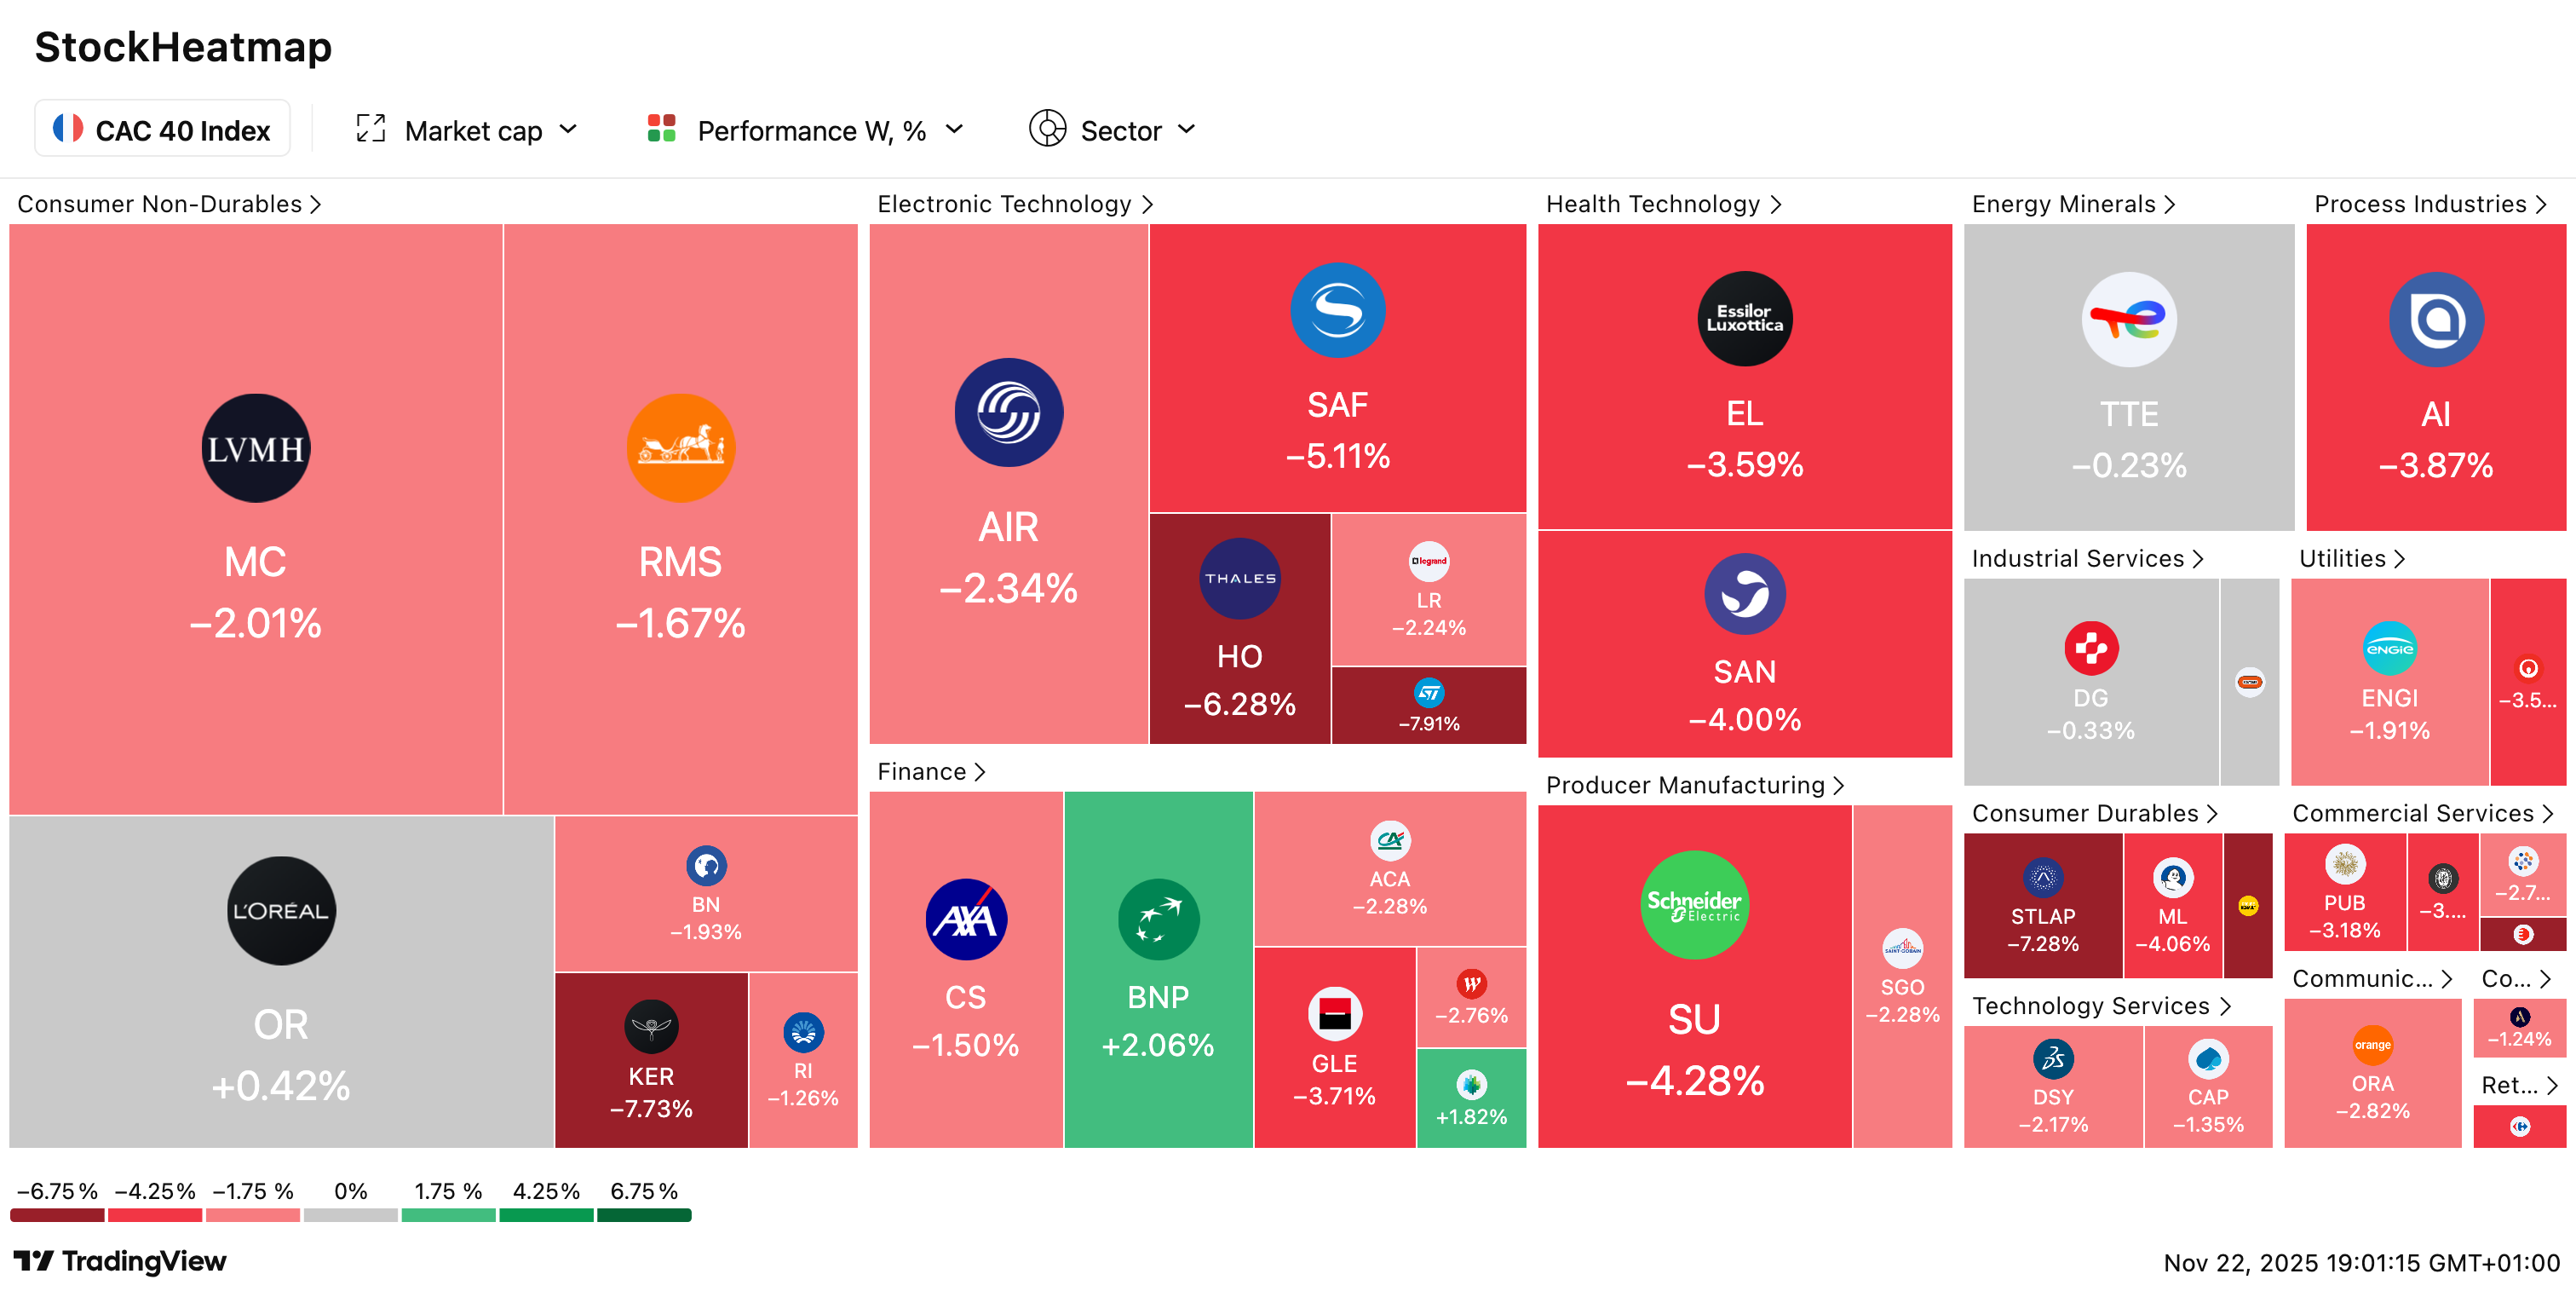

🌍 Ukraine : l’UE et l’OTAN veulent peser dans le plan de paix US-Russie : Les alliés occidentaux de Kyiv réclament un droit de regard sur le plan de paix élaboré par Washington et Moscou, jugé trop déséquilibré. Réunis en urgence, les dirigeants européens et leurs partenaires insistent sur la nécessité de garanties de sécurité solides et refusent toute paix imposée qui limiterait l’armée ukrainienne ou entérinerait des annexions. Sous pression d’un ultimatum américain, l’Europe tente de reprendre la main pour éviter un accord perçu comme une capitulation diplomatique.
📱 iPhone Air : le design ultra-fin ne séduit pas les acheteurs : Le nouvel iPhone Air d’Apple démarre avec des ventes décevantes, malgré un fort engouement en ligne. Jugé trop cher au regard de ses compromis techniques (caméra, haut-parleur, autonomie) et trop proche du modèle Pro en prix, il souffre d’un positionnement flou. Apple a déjà réduit sa production, tandis que le modèle sert surtout de test grandeur nature avant l’arrivée d’un futur iPhone pliable.
🏛️ Budget 2026 : rejet parlementaire, Lecornu sous pression : Le Parlement français a rejeté une première version du budget 2026, plongeant le gouvernement dans une impasse politique. Sébastien Lecornu doit désormais convaincre une Assemblée fragmentée pour ramener le déficit public sous les 5 %. Sans accord rapide, le risque d’un passage en force par décret ou d’une perte de crédibilité financière pèse sur la France.
💼 Bill Ackman prépare l’IPO de Pershing Square en 2026 : Le milliardaire Bill Ackman envisage l’introduction en bourse de Pershing Square Capital Management dès le T1 2026, sous réserve des conditions de marché. Son fonds, fort de 21 milliards de dollars sous gestion et d’une performance de +17 % en 2025, veut se transformer en institution financière durable à la manière de Berkshire Hathaway.
⚽ Real Madrid prêt à ouvrir son capital ? : Florentino Pérez envisage d’autoriser l’entrée d’investisseurs extérieurs jusqu’à 10 % du club, une première en 123 ans d’histoire. Objectif : préserver l’avantage financier face aux géants de Premier League, alors que le Real est valorisé autour de 6,3 milliards d’euros. Mais le projet divise les socios, attachés au modèle historique de club détenu par ses membres.

❌ Le PLF 2026 a été rejeté, et avec lui l’ensemble des amendements votés… y compris le statut du bailleur privé.
Mais ce rejet ne concerne que la procédure : le fond du dispositif fait consensus entre gauche, centre et droite, tous d’accord sur l’urgence de relancer la location longue durée.
Autrement dit : le texte tombe, l’idée survit.
Et il y a fort à parier qu’une version réécrite reviendra très vite dans le débat.
Il y a des moments où le marché immobilier semble complètement verrouillé, figé dans une ambiance de crise permanente où plus rien ne bouge : construction en chute libre, investisseurs qui désertent, dispositifs qui disparaissent les uns après les autres, rentabilité qui s’effondre, incertitudes fiscales en cascade. On a l’impression que chaque réforme vient ajouter une couche de complexité supplémentaire, que chaque nouvelle contrainte réglementaire rend l’investissement locatif un peu plus difficile, un peu moins attractif, un peu plus risqué. Les taux d’intérêt qui remontent brutalement, les DPE qui éliminent des centaines de milliers de biens du marché locatif, les plafonds d’encadrement des loyers qui se multiplient dans les métropoles, les permis de louer qui ajoutent de la bureaucratie… Bref, un climat où investir dans la pierre locative semble relever de l’exploit ou de l’inconscience.
Et puis, soudain, au détour d’un amendement voté un vendredi soir à l’Assemblée nationale, un nouveau mécanisme apparaît. Pas flamboyant, pas révolutionnaire au sens marketing du terme, pas accompagné d’une grande campagne de communication gouvernementale… mais suffisamment structurant pour changer la façon d’investir dans le locatif en France. Un dispositif qui ne fait pas les gros titres, qui ne mobilise pas les foules sur les réseaux sociaux, mais qui pourrait bien redéfinir l’équilibre fiscal entre propriétaires et État pour les dix prochaines années.
C’est exactement ce qui s’est passé le 14 novembre 2025, lors de l’adoption du nouveau statut du bailleur privé[*1], un dispositif qui, sans bruit, s’apprête à redessiner les règles du jeu dès le 1er janvier 2026. Et si tu n’as pas encore pris le temps d’y regarder de près, si tu te contentes encore des titres d’articles qui promettent “jusqu’à 5,5 % d’amortissement par an” sans expliquer les contreparties, si tu penses que ce n’est qu’un énième Pinel déguisé… alors tu vas vite comprendre pourquoi ce dispositif mérite un vrai décryptage, ligne par ligne, chiffres à l’appui, sans langue de bois ni optimisme de façade.
Car ce nouveau statut arrive dans un paysage déserté, presque post-apocalyptique pour qui observe le marché locatif français : le Pinel est terminé, mort et enterré après avoir dopé artificiellement la construction pendant une décennie. L’investissement locatif privé est passé de 110 000 logements produits par an à moins de 20 000, soit une chute de plus de 80 % qui laisse le secteur du bâtiment exsangue. Les permis de construire s’effondrent mois après mois, les promoteurs bloquent leurs programmes faute de précommercialisation suffisante, les passoires thermiques sont progressivement interdites à la location sans que personne ne sache vraiment comment financer les travaux nécessaires pour les remettre aux normes. Et pendant ce temps, les investisseurs particuliers, déjà étranglés par l’inflation des taux d’intérêt (passés de 1 % à 4 % en moins de deux ans), les durcissements réglementaires successifs et une fiscalité toujours plus lourde sur les revenus fonciers, ont simplement baissé les bras. Ils vendent, ils attendent, ils renoncent[*2].
Le gouvernement, dos au mur, n’avait plus le choix : il fallait remettre un incentive sur la table, quelque chose de simple, lisible et capable de relancer, au moins à la marge, la construction neuve et la rénovation lourde de l’ancien. Quelque chose qui ne coûte pas trop cher à l’État (les caisses sont vides), qui ne ressemble pas trop à un “cadeau aux propriétaires” (l’opinion publique est méfiante), mais qui reste suffisamment attractif pour convaincre des milliers d’investisseurs de reprendre le chemin des agences immobilières et des promoteurs. Ce sera donc l’amortissement fiscal, un mécanisme que les professionnels réclamaient depuis dix ans mais que personne n’osait vraiment activer, tant il chamboule les équilibres politiques et budgétaires. Pourtant, c’est bien lui qui revient aujourd’hui au centre du jeu, porté par un amendement transpartisan qui a réussi l’exploit de fédérer la droite, le centre et une partie de la gauche[*3].
Sauf que — comme toujours dans la fiscalité immobilière française — le diable est dans les détails. Le nouveau statut est séduisant sur le papier : amortir 80 % de la valeur d’un bien, déduire chaque année entre 3 % et 5,5 % selon le type de logement et le niveau de loyer pratiqué, profiter d’un plafonnement clair (8 000 €/an par foyer fiscal, deux logements maximum), obtenir une vraie réduction de l’imposition foncière année après année, et replacer enfin la location nue sur un pied comparable au meublé après des années de déséquilibre fiscal flagrant qui avait poussé des milliers de propriétaires à transformer artificiellement leurs biens en meublés uniquement pour bénéficier d’un avantage comptable.
Mais derrière ces chiffres rassurants, derrière ces taux d’amortissement qui semblent généreux, se cachent deux réalités essentielles que les promoteurs ne mettent jamais en avant dans leurs plaquettes commerciales : des conditions d’accès extrêmement restrictives (travaux représentant au moins 20 % du prix d’achat en ancien, loyers plafonnés 15 % sous le marché avec contrôle des ressources des locataires, engagement de location de 12 ans non fractionnable, critères énergétiques élevés, exclusion de la plupart des biens anciens déjà rénovés) et un signal politique ambigu qui fait déjà grincer beaucoup de professionnels du secteur[*4]. Certains y voient une vraie relance, d’autres un dispositif mort-né, calibré trop étroitement pour avoir un impact réel sur la production de logements.
Alors, est-ce un vrai nouveau terrain de jeu pour les investisseurs avisés… ou un semi-piège fiscal dopé aux bonnes intentions mais conçu avant tout pour embellir les chiffres du budget 2026 sans vraiment résoudre la crise du logement ? Ce statut va-t-il réellement améliorer la rentabilité des investisseurs et relancer le marché locatif… ou va-t-il simplement ajouter une couche de complexité administrative supplémentaire sans bénéfice tangible pour la majorité des propriétaires ?
Dans cette newsletter, je te propose un décodage complet, sans concession, chiffres à l’appui : ce qui change vraiment par rapport au Pinel et aux autres dispositifs disparus, ce qui ne change pas malgré les promesses, les avantages fiscaux réels (pas ceux annoncés dans les brochures), les critiques fondées des professionnels qui ont analysé le texte dans le détail, les stratégies gagnantes pour maximiser le dispositif si tu entres dans les bonnes cases, et surtout des exemples chiffrés ultra-concrets pour vérifier si ce dispositif peut — ou non — jouer un rôle dans ton patrimoine dès l’an prochain. Pas de langue de bois, pas d’optimisme marketing, juste la réalité des chiffres et des contraintes.
Prêt à plonger dans les méandres du statut du bailleur privé 2026 ? Prêt à comprendre ce que les promoteurs ne te diront jamais ? Alors accroche-toi. On rentre dans le dur.

🧩 Pourquoi ce nouveau statut existe (et ce qu’il cherche vraiment à réparer)
Un marché locatif au bord de l’effondrement
Le nouveau statut arrive dans un paysage déserté : le Pinel est terminé, l’investissement locatif privé est passé de 110 000 logements produits par an à moins de 20 000, les permis de construire s’effondrent, et les passoires thermiques sont progressivement interdites à la location.
En 2024, la France n’a même pas franchi les 300 000 mises en chantier, un niveau qui n’avait plus été vu depuis les années 1950. Cette chute entraîne un effet domino : moins de constructions signifie moins d’offres futures, donc une pression accrue sur les loyers, ce qui renforce encore la difficulté d’accès au logement.
Sources :
Le gouvernement n’avait plus le choix : il fallait remettre un incentive sur la table, quelque chose de simple, lisible et capable de relancer, au moins à la marge, la construction neuve et la rénovation lourde. Ce sera donc l’amortissement fiscal, un mécanisme que les professionnels réclamaient depuis dix ans mais que personne n’osait vraiment activer.
Un dispositif pensé pour combler le vide laissé par le Pinel
Pendant des années, le dispositif Pinel a tenu artificiellement debout une partie du marché en sécurisant la vente d’appartements sur plans, permettant aux promoteurs de lancer leurs chantiers, puis aux banques de financer l’ensemble du cycle.
Une fois le Pinel arrivé en bout de course, les ventes se sont évaporées, et avec elles la capacité du secteur à produire suffisamment de logements pour suivre la démographie. Le statut du bailleur privé arrive alors comme une tentative de substitution : au lieu d’une réduction d’impôt immédiate, l’État propose un mécanisme pérenne, prévisible et potentiellement plus neutre budgétairement.
Source : PAP.fr, 18 novembre 2025
Cibler le logement intermédiaire, grande oubliée du marché
Mais si ce statut existe, ce n’est pas seulement pour relancer la construction. Il a été pensé pour réorienter les investisseurs vers des loyers plus abordables, via le plafonnement inspiré de Loc’Avantages.
Depuis plusieurs années, le marché locatif est devenu bipolaire : d’un côté les logements sociaux, fortement subventionnés et insuffisamment nombreux ; de l’autre, les logements libres, de plus en plus chers dans les zones tendues. Entre les deux, le logement “intermédiaire” n’a jamais réussi à s’imposer faute d’incitations suffisantes.
Le gouvernement cherche donc à attirer les propriétaires privés dans cet entre-deux, en leur proposant une fiscalité qui fonctionne… à condition d’accepter des loyers réduits de 15 % ou davantage. L’idée, c’est de créer une offre alternative pour les classes moyennes : les infirmiers, les jeunes actifs, les familles avec deux salaires qui gagnent trop pour un logement social mais pas assez pour supporter les loyers de marché.
Source : Ministère de la Transition écologique, 17 octobre 2025
L’amortissement : un avantage fiscal malin pour l’État
Le choix de l’amortissement comme avantage fiscal n’est pas anodin. Contrairement au Pinel, il ne crée pas une réduction d’impôt “visible” que l’État doit financer immédiatement. L’amortissement est un mécanisme comptable plus discret, étalé dans le temps, qui diminue les revenus fonciers sans toucher directement l’impôt sur le revenu global.
Pour le gouvernement, cela signifie un coût budgétaire plus progressif, plus maîtrisable, et surtout partiellement récupéré lors de la revente du bien, via la réintégration des amortissements dans la plus-value. En clair : l’État te donne un avantage chaque année, mais il en récupère une grande partie au moment de la sortie, lorsque tu vends.
Selon l’exposé sommaire de l’amendement n°582, l’État prévoit de récupérer 1,2 Md€ de recettes lors de la cession des biens acquis en 2026, grâce à cette réintégration dans le calcul des plus-values.
Source : Amendement n°I-582, exposé sommaire, pages 4-5
Accélérer la rénovation énergétique du parc ancien
Il faut également comprendre que ce nouveau statut répond à un autre problème majeur : la rénovation énergétique. Une part importante du parc locatif privé est aujourd’hui en catégorie F ou G, au bord de l’interdiction de location.
Le statut du bailleur privé impose que les travaux représentent au minimum 20 % du prix d’acquisition pour être éligible dans l’ancien. Ce seuil n’est pas arbitraire : il vise directement les passoires thermiques, en forçant les propriétaires à engager des rénovations lourdes plutôt qu’un simple coup de peinture.
L’État espère ainsi accélérer la disparition progressive des logements énergivores du marché tout en évitant un choc social, car un retrait massif de biens interdits à la location ferait exploser la pénurie dans les zones tendues. Selon Valérie Létard, ancienne ministre du Logement, ce cadre fiscal « devrait permettre de construire 30 000 logements neufs locatifs supplémentaires et de rénover 20 000 logements par an, notamment des passoires thermiques ».
Sources :
Rééquilibrer la bataille fiscale entre location nue et meublée
Enfin, il faut dire une chose que personne n’avoue publiquement : ce statut existe aussi pour rééquilibrer la bataille fiscale entre location nue et location meublée.
Depuis dix ans, la location meublée a attiré des milliers d’investisseurs grâce à un amortissement très favorable, parfois supérieur à 5 % ou 6 % les premières années. Résultat : les propriétaires ont abandonné la location nue, pourtant plus stable et socialement utile, pour des meublés plus rentables mais souvent plus volatils.
Le nouvel amortissement LMNP ramené à 2 % n’est pas une coïncidence. Il s’agit clairement d’un coup de frein, d’une volonté de remettre de la cohérence dans le marché locatif en recentrant l’avantage fiscal sur la location nue. Le statut du bailleur privé est donc aussi un réajustement stratégique, destiné à rendre la location non meublée de nouveau attractive.
Source : PAP.fr, 18 novembre 2025
⚙️ Comment fonctionne (vraiment) le statut du bailleur privé 2026
Un mécanisme basé sur l’amortissement, pas sur la réduction d’impôt
Pour comprendre comment fonctionne réellement le nouveau statut du bailleur privé, il faut accepter une chose d’emblée : ce n’est pas un dispositif “à la Pinel”. Pas de réduction d’impôt affichée en pourcentages brillants, pas de calcul marketing qui promet des milliers d’euros d’économie dès la première année.
Le statut repose sur quelque chose de beaucoup plus comptable, presque austère : l’amortissement, autrement dit la possibilité de déduire chaque année une fraction de la valeur de ton logement de tes revenus fonciers.
Là où le Pinel t’effaçait une part de ton impôt, le nouveau statut baisse d’abord ton revenu imposable. C’est moins spectaculaire sur le papier, mais potentiellement plus puissant pour ceux dont la fiscalité est élevée.
Source : Maslow, 17 novembre 2025
Règle n°1 : Amortir jusqu’à 80 % de la valeur du bien
La première règle est simple : l’État te permet d’amortir jusqu’à 80 % de la valeur du bien, car il considère que la part “foncière” (le terrain) n’est jamais amortissable.
Autrement dit, si tu achètes un bien 250 000 €, tu ne pourras amortir que 200 000 € (80 % de 250 000 €). C’est cette base amortissable qui sert de point de départ pour calculer ta déduction annuelle.
Source : Amendement n°I-582, article 1°, alinéa 9
Règle n°2 : Des taux d’amortissement selon le type de bien et le niveau de loyer
Ensuite, tu appliques un taux d’amortissement qui dépend du type de bien et du niveau de loyer pratiqué :
Pour le neuf :
3,5 % pour un loyer intermédiaire
4,5 % pour un loyer social
5,5 % pour un loyer très social
Pour l’ancien rénové (avec travaux ≥ 20 %) :
3 % pour un loyer intermédiaire
4 % pour un loyer social
5 % pour un loyer très social
Le principe est clair : plus ton loyer est “social”, plus ton taux d’amortissement est élevé. Ce n’est pas anodin : le législateur veut encourager les loyers bas en rendant fiscalement plus attractive cette décote. Le statut, c’est un deal : tu fais un effort sur le loyer, on t’accorde un effort fiscal.
Sources :
Règle n°3 : Un plafond strict de 8 000 € par an et par foyer fiscal
Deuxième règle : l’amortissement est strictement plafonné. La version initiale de l’amendement n°582 prévoyait un maximum de 10 000 € par logement et par an, mais le sous-amendement n°3998, adopté le 14 novembre 2025, a ramené ce plafond à 8 000 € par an et par foyer fiscal, pour un maximum de deux logements.
Concrètement, cela veut dire qu’un investisseur ne pourra pas pratiquer des amortissements massifs en empilant les acquisitions. Le dispositif est calibré pour le propriétaire “classique”, celui qui achète un logement à 200 000 €, 250 000 € ou 300 000 € et cherche à améliorer son rendement net sans basculer dans un mécanisme trop complexe.
Calcul de l’investissement optimal : avec un plafond de 8 000 € et un taux minimum de 3 % sur 80 % du bien, l’investissement optimal se situe autour de 333 000 € pour maximiser l’avantage fiscal annuel (333 000 € × 80 % × 3 % ≈ 8 000 €).
Sources :
Règle n°4 : Un engagement de location de 12 ans minimum
Troisième règle : cet amortissement n’est possible que si tu loues ton bien vide pendant 12 ans, à un locataire sans lien familial, dans les 12 mois qui suivent l’achèvement ou l’acquisition.
C’est sans doute la partie la plus contraignante du dispositif. À la différence du Pinel où tu pouvais ajuster la durée (6, 9 ou 12 ans), ici c’est 12 ans obligatoires, sans exception.
Pourquoi 12 ans ? Parce que le Parlement veut sécuriser la stabilité locative, éviter les rotations rapides, et surtout s’assurer que le dispositif profite réellement au marché de la location longue durée.
Note importante : contrairement à ce que certaines sources indiquent, l’amendement n°582 initial mentionnait “neuf ans minimum”, mais le texte adopté prévoit bien 12 ans. Cette confusion provient d’une lecture partielle de l’amendement.
Sources :
Règle n°5 : Deux types de biens éligibles uniquement
Quatrième règle : le statut ne concerne que deux types de biens :
Le neuf (VEFA, construction, livraison post-2026)
L’ancien rénové, mais uniquement si les travaux représentent au moins 20 % du prix d’acquisition
Cette condition n’est pas là par hasard : elle vise à cibler les passoires thermiques et les logements dégradés, tout en évitant que des biens déjà propres et rénovés accèdent à l’avantage fiscal sans contrepartie.
Avec un prix d’achat de 200 000 €, cela signifie 40 000 € de travaux minimum. Ce n’est pas anodin, mais cela explique pourquoi le gouvernement présente ce statut comme un outil de rénovation massive plutôt qu’un simple moteur d’investissement.
Dans le texte, les travaux doivent correspondre à des améliorations significatives : isolation, chauffage, performance énergétique, rénovation structurelle… pas une peinture, pas une cuisine. C’est un dispositif pensé pour assainir le parc, pas pour récompenser les coups de peinture.
Sources :
Règle n°6 : Des loyers conventionnés, inférieurs au marché
Cinquième règle : le statut ne fonctionne qu’avec les loyers conventionnés type Loc’Avantages. En clair, tu dois louer environ 15 % sous les prix du marché, parfois jusqu’à –30 % ou –45 % si tu veux accéder au taux d’amortissement maximal.
Cela peut sembler “pénalisant” à première vue, mais il faut comprendre le mécanisme économique derrière : les loyers modérés réduisent ton revenu brut, mais l’amortissement augmente ta capacité à gommer ton revenu foncier imposable.
Si tu es à 30 % de TMI + 17,2 % de prélèvements sociaux, tu ne compares jamais un loyer “haut” avec une fiscalité punitive et un loyer “bas” avec une fiscalité allégée. La comparaison doit toujours se faire en net après impôt, et c’est souvent là que le statut du bailleur privé reprend l’avantage.
Source : Amendement n°I-582, article 1°, alinéa 8
Règle n°7 : Réintégration des amortissements dans la plus-value
Enfin, il y a une règle que peu de commentateurs ont vue venir : les amortissements seront réintégrés dans le calcul de la plus-value à la revente. C’est une mécanique introduite dès 2025 et renforcée en 2026.
En clair, l’État te laisse déduire aujourd’hui… mais reprend ensuite une partie de cet avantage lorsque tu revends. C’est un moyen pour lui de limiter l’impact budgétaire, et pour toi une méthode de lisser ta fiscalité dans le temps.
Un bailleur très fiscalisé gagne énormément à amortir pendant 12 ans, même s’il restitue une partie de cet avantage en fin de course. À l’inverse, un investisseur faiblement fiscalisé a moins intérêt au dispositif.
Source : Amendement n°I-582, article 3°
Le régime déclaratif : basculement au régime réel obligatoire
Pour bien comprendre le statut du bailleur privé, il faut maintenant entrer dans ce que j’appelle « le cœur invisible du dispositif » : tout ce que l’investisseur doit mettre en place au quotidien pour rester éligible et ne pas perdre l’avantage fiscal.
Dès que tu choisis l’option d’amortir ton logement, tu sors définitivement du micro-foncier (même si tes loyers sont < 15 000 €) et tu bascules dans le régime réel foncier pour 12 ans d’engagement.
Chaque année, tu devras remplir une déclaration 2044 complète, détaillant loyers, charges, amortissement, intérêts d’emprunt, taxe foncière, travaux, frais de gestion… Bref, c’est une mécanique très structurée, proche de la comptabilité d’entreprise.
Source : Maslow, 17 novembre 2025
Éligibilité en SCI à l’IR
Un autre élément important concerne l’éligibilité des SCI à l’IR, explicitement prévue dans l’amendement. Le dispositif fonctionne parfaitement en SCI translucide de type familiale, à condition que :
La SCI reste à l’IR (une SCI à l’IS ne peut jamais amortir deux fois)
Les associés s’engagent à conserver leurs parts pendant toute la durée
Aucune location à un associé ou à un membre de son foyer fiscal n’intervienne
Cela ouvre une porte stratégique majeure : structurer des acquisitions familiales, transmettre des parts progressivement, mutualiser la dette ou les travaux… tout en bénéficiant de l’amortissement.
Source : Amendement n°I-582, article 1°, alinéas 16-18
Sanctions en cas de non-respect des engagements
Le statut s’accompagne aussi de sanctions fiscales en cas de rupture d’engagement, reprises mot pour mot de l’amendement n°582. Si tu arrêtes de louer avant 12 ans, loues à un membre de ton foyer fiscal, dépasses les plafonds de loyers ou de ressources, ou cesses de respecter les conditions, tu es “déchu” du dispositif.
Dans ce cas, l’administration fiscale recalcule tout : elle réintègre rétroactivement l’ensemble des amortissements dans ton revenu global, ce qui peut représenter une addition gigantesque si tu es dans une tranche élevée — parfois plusieurs dizaines de milliers d’euros.
Seules exceptions prévues par le texte : invalidité, licenciement ou décès.
Source : Amendement n°I-582, article 1°, alinéas 19-20
💸 Avantages, limites et pièges : ce que personne ne te dit sur le dispositif
Un dispositif calibré pour les hauts TMI
Quand on regarde le statut du bailleur privé, la première chose qui saute aux yeux, c’est son positionnement ambigu : l’État le présente comme un « levier gagnant pour tous », mais les experts, eux, y voient une mécanique fine, parfois rentable, parfois décevante, et surtout très technique.
Le vrai avantage du statut repose sur une logique simple : si ton TMI est faible, l’amortissement ne change presque rien ; si ton TMI est élevé, il transforme complètement ton rendement net.
L’État t’offre une réduction d’impôt… mais uniquement si tu avais déjà beaucoup d’impôts à réduire. C’est un dispositif pensé pour les contribuables imposés à 30 %, 41 % ou 45 %, pas pour les TMI 11 %.
Selon Alain Cohen Boulakia, avocat associé au sein du cabinet SVA : « Au mieux, un contribuable dont le taux marginal d’imposition est de 41 % aura limité de 3 000 à 4 000 euros par an son imposition IRPP, pour un investissement de l’ordre de 350 000 euros ».
Sources :
Le piège de l’arbitrage loyer décoté vs avantage fiscal
L’autre point que personne ne dit : ce statut n’améliore pas ton rendement brut, il améliore ton rendement net… mais seulement si tu acceptes deux contraintes majeures : un loyer décoté et un engagement de location de 12 ans.
En clair : tu gagnes fiscalement ce que tu perds en loyer. C’est un arbitrage. Beaucoup de promoteurs vont te vendre le “jusqu’à 5,5 % d’amortissement annuel”, mais oublient de te dire que pour atteindre ce taux maximal, tu dois pratiquer un loyer “très social” — donc une décote beaucoup plus forte que les 15 % standard.
Pour certains investisseurs, c’est acceptable ; pour d’autres, c’est impossible, notamment dans les villes où les charges de copropriété ou le prix au m² sont élevés. Le piège, ici, c’est de penser que tu vas atteindre le taux maximal. Dans la vraie vie, 80 % des investisseurs seront sur le taux intermédiaire, entre 3 % et 4,5 %.
Source : Trackstone, novembre 2025
La limite du plafond de 8 000 € par foyer fiscal
Il y a ensuite la limite la plus méconnue du dispositif : le plafond de 8 000 € par an. Beaucoup d’investisseurs pensent qu’il concerne l’amortissement, mais non : il concerne la déduction fiscale générée par l’amortissement, et il est par foyer fiscal, pas par bien dans la version portée par le sous-amendement 3998.
Même si le texte final reste à stabiliser au Sénat, cette possibilité changerait complètement la donne : si l’on bascule sur un plafond “par foyer”, cela veut dire que deux biens amortis peuvent se partager un plafond unique, limitant sérieusement la stratégie multi-biens.
Source : Sous-amendement n°I-3998
Le calcul de la plus-value à la sortie : un avantage différé
La quatrième zone de piège, c’est le calcul de la plus-value à la sortie, car il réintègre les amortissements pratiqués. Beaucoup d’investisseurs ne comprennent pas bien ce mécanisme, car il est contre-intuitif : tu gagnes aujourd’hui, mais tu perds une partie demain.
Concrètement, l’amortissement réduit ton revenu foncier imposable chaque année, mais lors de la revente, ton prix d’acquisition “fiscal” est diminué de tous les amortissements pratiqués. Donc ta plus-value est plus élevée.
Ce n’est pas un scandale : c’est le fonctionnement normal des régimes à amortissement (LMNP, LMP, SCI à l’IS). Mais le piège, c’est l’illusion de la neutralité fiscale : certains investisseurs pensent que l’impôt sur la plus-value “annulera” les gains faits pendant 12 ans. C’est faux.
Pour quelqu’un à TMI 30 % ou 41 %, l’économie réalisée chaque année est supérieure au surcoût fiscal futur, car l’avantage est immédiat et cash-flow positif, tandis que l’impôt futur dépendra de la date de revente, de l’état du marché, de l’abattement pour durée détention, etc.
Source : Amendement n°I-582, article 3°
Le piège opérationnel : vérifier les ressources des locataires
Vient ensuite le piège opérationnel : l’obligation de respecter les plafonds de ressources locataires. Sur le papier, c’est simple. Dans la réalité, ça peut devenir un casse-tête.
Les plafonds sont proches de Loc’Avantages, mais le dispositif impose une vérification stricte du revenu fiscal de référence, des avis d’imposition, de la composition du foyer… Ce contrôle annuel incombe au bailleur, pas au locataire.
Si tu te trompes, même de bonne foi, même parce que le locataire t’a fourni une mauvaise information, la sanction est lourde : déchéance du statut, réintégration de l’ensemble des amortissements, rappel fiscal. L’administration a clairement prévu de contrôler ce dispositif.
Source : Maslow, 17 novembre 2025
Une fenêtre temporelle limitée : 2026-2028
Enfin, il existe une limite plus stratégique : le statut ne concerne que les investissements réalisés entre 2026 et 2028, ce qui signifie qu’il pourrait disparaître ensuite ou être profondément modifié. C’est une fenêtre courte, qui pousse certains promoteurs à marketer une “urgence d’achat”.
Mais attention : un dispositif voté en première lecture n’est pas un dispositif définitif. Le Sénat peut le modifier, la commission mixte paritaire peut le réécrire, et les décrets peuvent en préciser différemment certains points clés (travaux éligibles, modalités déclaratives, définition exacte des plafonds, etc.). Le piège, ici, c’est de croire que le texte est figé. Il ne l’est pas. Il peut changer dans les 30 prochains jours. Et il va changer.
Source : Amendement n°I-582, article 1°, dernier alinéa
Le risque locatif avec des loyers plafonnés
Il y a aussi un angle que beaucoup d’investisseurs sous-estiment : la gestion du risque locatif dans un cadre où les loyers sont plafonnés.
Louer à un niveau inférieur au marché attire effectivement une demande locative plus large, mais modifie la nature du risque : tu n’attires plus les mêmes profils. Tu touches davantage de ménages modestes ou de classes intermédiaires fragilisées par l’inflation, ce qui peut augmenter le risque d’impayés ou de retards de paiement.
Beaucoup d’investisseurs pensent compenser cela par une GLI (garantie loyers impayés), mais les assureurs peuvent refuser des dossiers si les plafonds de ressources sont trop bas — ce qui arrive dans le statut du bailleur privé. C’est donc un paradoxe méconnu : le dispositif exige des loyers modérés et des locataires à plafonds de revenus… mais certains assureurs ne couvrent pas ces profils, ce qui renforce ton exposition.
Source : Trackstone, novembre 2025
L’exclusion de l’ancien sans travaux
On oublie aussi un point essentiel : les travaux dans l’ancien. Le seuil de 20 % du prix d’acquisition pour être éligible paraît simple sur le papier… mais dans les faits, il exclut une partie du marché.
Si tu achètes un bien 200 000 €, il faut 40 000 € de travaux. Mais attention : ce montant doit correspondre à des travaux d’amélioration, pas de décoration. Et surtout : les travaux doivent être réalisés entre l’acquisition et la mise en location, pas avant. Tu ne peux pas acheter un bien déjà rénové.
Ce point fait tomber des biens anciens “refaits à neuf” vendus par agences ou marchands de biens. Beaucoup de particuliers l’ignorent, pensent être éligibles, et découvrent au moment de la déclaration qu’ils ne le sont pas. La conséquence ? Pas d’amortissement, rendement dégradé, opération potentiellement moins rentable qu’un LMNP.
Selon Sylvain Grataloup, président de l’UNPI : « [Je] regrette que les conditions d’amortissement ne soient pas uniformisées entre le neuf et l’ancien alors que les deux marchés sont indissociables, donnant ainsi la prime au flux en contradiction avec le ZAN et la nécessité de relancer au plus vite le marché grâce aux biens immédiatement disponibles. »
Sources :
Un engagement de 12 ans non fractionnable
Le dispositif comporte également une contrainte temporelle sévère : 12 ans d’engagement minimum. Dans un marché immobilier volatil, c’est un engagement qui peut devenir lourd.
Si les prix baissent, tu ne peux pas vendre sans subir la réintégration de l’amortissement. Si les prix montent, tu ne peux pas arbitrer non plus. Et si ta situation personnelle change (mutation, divorce, naissance, besoin de cash), tu es tenu par ton engagement.
Beaucoup comparent le bailleur privé au Pinel, mais le Pinel avait des durées flexibles (6, 9 ou 12 ans). Ici, tu choisis 12 ans ou tu ne rentres pas dans le dispositif. C’est un vrai piège mental : le dispositif est très attractif pour les personnes stables, moins pour les investisseurs qui aiment ajuster leur patrimoine selon les cycles.
Source : Amendement n°I-582, article 1°, alinéa 8
📊 Être gagnant en 2026 : stratégies, arbitrages et exemple chiffré
Le profil fiscal : clé de la rentabilité
Si tu veux sortir gagnant du nouveau statut du bailleur privé en 2026, il faut comprendre une chose essentielle : ce dispositif n’est pas un « bonus automatique » mais une mécanique d’optimisation, qui récompense très fortement certains profils… et pénalise clairement d’autres.
La première clé consiste à mesurer si l’amortissement réduit réellement ton imposition. Un TMI à 11 % n’aura quasiment aucun intérêt à aller chercher un amortissement plafonné à 8 000 € par an, puisque l’économie fiscale ne dépasse pas 880 € à l’année pour 11 % + prélèvements sociaux.
À l’inverse, quelqu’un en TMI 30 % capte immédiatement l’effet : 8 000 € amortis produisent 3 776 € d’économie fiscale (30 % + 17,2 %). En TMI 41 %, l’économie dépasse 4 700 €.
Le statut n’est donc pas un dispositif universel, mais un outil calibré pour les foyers intermédiaires et supérieurs, ceux qui cherchent à défendre un patrimoine locatif mis à mal par l’érosion du rendement réel et la fiscalité croissante des revenus fonciers.
Source : PAP.fr, 18 novembre 2025
Neuf ou ancien rénové : quel choix stratégique ?
Deuxième clé : déterminer si tu dois viser le neuf ou l’ancien rénové.
Le neuf t’offre des taux supérieurs (jusqu’à 5,5 %), un amortissement stable, une mise en location rapide, et l’absence de risques de non-conformité énergétique (RE2020).
L’ancien rénové, lui, te permet de capter des biens moins chers, potentiellement mieux situés, mais exige un ticket de travaux représentant au moins 20 % du prix et un suivi strict pour avoir accès à l’amortissement. Si tu investis 200 000 €, tu devras intégrer 40 000 € de travaux dans ton montage.
Ce n’est pas anodin : beaucoup de biens ne passent pas cette barrière. Le choix dépend donc de ta capacité à gérer des travaux et de ton niveau de tolérance au risque d’exécution.
Source : Trackstone, novembre 2025
L’emplacement reste le facteur déterminant
Troisième clé : analyser la contrainte la plus lourde du dispositif — le loyer encadré. Louer 15 % sous le marché est acceptable dans des zones tendues où la demande explose. C’est catastrophique dans des zones où le marché est déjà fragile.
Dans une métropole dynamique, louer 850 € un deux-pièces qui se loue 1 000 € ne met pas en péril ton rendement, car la vacance est quasi nulle. Dans une ville moyenne fragile, tu prends un risque : tu réduis ton loyer, mais tu n’annules pas la vacance potentielle.
Le statut ne « crée » pas la demande, il la capte : si tu investis au mauvais endroit, l’amortissement ne compensera jamais un mauvais emplacement.
Source : Maslow, 17 novembre 2025
Exemple chiffré n°1 : Appartement neuf, TMI 30 %, loyer intermédiaire
Prenons maintenant un exemple concret, structuré exactement comme tu pourras l’utiliser dans ta newsletter :
🏢 Scénario : Appartement neuf – 200 000 € – loyer intermédiaire – amortissement 3,5 %
Caractéristiques du bien :
Prix du bien : 200 000 €
Base amortissable (80 %) : 160 000 €
Taux d’amortissement : 3,5 %
Amortissement annuel : 5 600 €
Durée d’engagement : 12 ans
Revenus et charges :
Loyer pratiqué (15 % sous marché) : 850 €/mois (soit 10 200 €/an)
Charges annuelles (TF + copro + PNO + gestion) : 3 000 €
Crédit sur 20 ans, 4 %, mensualité : 1 212 €/mois (14 544 €/an)
📉 Calcul des revenus fonciers imposables :
Loyers : 10 200 €
– Charges : 3 000 €
– Intérêts la 1ère année (~3 600 €)
– Amortissement : 5 600 €
➡️ Résultat foncier = – 2 000 €
→ Imposition foncière = 0 €
🎁 Gain fiscal réel :
Tu ne « récupères » pas les 5 600 €, mais tu évites d’être imposé sur 5 600 €.
Avec TMI 30 % + PS 17,2 %, tu économises :
5 600 × 47,2 % = 2 643 € par an
Sur 12 ans : 31 716 €
(≈ l’équivalent du Pinel… mais en flux annuels et non en réduction directe)
💬 « Oui, mais la réintégration ? »
Si tu revends après 12 ans, tu réintègres 67 200 € d’amortissement dans la plus-value.
Mais si ton bien vaut 260 000 € (hypothèse prudente de 2,2 %/an), ta plus-value brute est de 60 000 €.
→ La réintégration élargit ta base taxable, mais tu bénéficies déjà de l’abattement pour durée de détention (différent PS / IR).
→ Sur 12 ans, tu n’es pas exonéré, mais ton imposition réelle peut rester modérée.
→ Et surtout, tu as gagné 12 ans de trésorerie ajoutée grâce à l’amortissement.
Sources :
Exemple chiffré n°2 : Ancien rénové – plus exigeant, mais potentiellement plus rentable
🔧 Scénario : Appartement ancien – 150 000 € + 30 000 € de travaux (20 %) → Total 180 000 €
Caractéristiques du bien :
Prix d’achat : 150 000 €
Travaux : 30 000 € (20 % du prix)
Total : 180 000 €
Base amortissable (80 % de 180 000 €) : 144 000 €
Taux d’amortissement : 3 %
Amortissement annuel : 4 320 €
Revenus et charges :
Loyer conventionné : 720 €/mois (8 640 €/an)
TMI : 30 %
🎁 Gain fiscal réel :
Économie fiscale : 4 320 × 47,2 % = 2 038 €/an
La rentabilité nette dépend fortement de la capacité à acheter sous-côté, maîtriser les travaux, et garder une vacance quasi nulle.
En revanche, dans l’ancien, la revente peut être plus flexible : le bien est souvent mieux situé, plus liquide, et moins dépendant de la dynamique des programmes neufs.
Source : Trackstone, novembre 2025
Les profils gagnants en 2026
Les investisseurs gagnants en 2026 seront ceux qui sauront mixer :
✅ Emplacement solide (sinon le plafond de loyer sabotera tout le reste)
✅ TMI cohérent avec la logique d’amortissement
✅ Horizon de détention long pour lisser la réintégration
✅ Choix juste entre neuf (simplicité) et ancien rénové (rendement potentiel)
✅ Montage crédit + fiscalité parfaitement équilibré
✅ Anticipation de la revente, ce que 99 % des investisseurs oublient encore
Source : PAP.fr, 18 novembre 2025

🎯 Un outil puissant… à condition de savoir s’en servir
Il y a un paradoxe que le statut du bailleur privé révèle mieux que n’importe quel autre dispositif introduit depuis dix ans : jamais l’État n’avait autant demandé aux investisseurs… tout en leur offrant un levier aussi fin, aussi technique, aussi ambivalent.
Et c’est peut-être là que se fait la différence entre ceux qui verront dans cette réforme un frein de plus, et ceux qui réussiront à en faire une opportunité réelle.
Parce qu’en décortiquant les mécanismes, on comprend que le statut n’est ni un cadeau, ni un piège, ni une rustine fiscale bricolée à la va-vite : c’est un instrument de stabilisation, pensé pour améliorer un marché locatif en crise tout en redonnant de l’air à des investisseurs qui étouffaient sous la taxation marginale, les contraintes réglementaires et l’érosion de rentabilité du neuf comme de l’ancien.
Un dispositif de long cours, pas un coup spéculatif
Mais pour en tirer un avantage durable, il faut accepter ce qu’il est vraiment : un dispositif de long cours. On n’entre pas dans le statut du bailleur privé pour spéculer ou faire un “coup” à trois ans. On y entre parce qu’on croit dans :
La valeur d’un quartier
La solidité d’un flux locatif
La stabilité relative d’un horizon de douze ans
L’intérêt de lisser une fiscalité pesante quand on est fortement imposé
La plupart des investisseurs qui se brûlent en immobilier le font parce qu’ils n’anticipent jamais assez la sortie : le statut, lui, oblige à penser dès l’entrée aux conséquences futures des amortissements, à la revente, à la réintégration fiscale, à la structure de financement, à l’usure du bien et à sa valorisation réelle après douze ans. C’est une discipline, presque une méthode de travail, et c’est sans doute sa plus grande vertu.
Un filtre qui sélectionne les investisseurs patients
Il y a aussi un autre point, souvent passé sous silence : le statut ne remplace pas une intelligence d’achat, ni une bonne localisation, ni une gestion rigoureuse. Il ne compensera pas un mauvais prix d’acquisition, un immeuble mal entretenu ou une zone sans demande solvable.
Mais il amplifie les bons choix : un bien au bon endroit, loué au bon loyer, financé correctement, entretenu régulièrement, peut devenir une machine patrimoniale extrêmement efficace. Et c’est précisément dans ce type de montage que le statut révèle son potentiel : la combinaison du plafonnement de loyer, du crédit, de l’amortissement et d’un actif qui prend de la valeur crée une forme d’équilibre entre rentabilité, fiscalité, sécurité et utilité sociale.
En réalité, le statut du bailleur privé n’est pas qu’un dispositif fiscal : c’est un filtre. Il sélectionne les investisseurs patients, solides, organisés. Ceux qui savent lire une ville, comprendre un marché, anticiper un cycle. Ceux qui savent arbitrer entre neuf et ancien, entre meublé et nu, entre cashflow immédiat et optimisation fiscale long terme[*6].
Les prochaines étapes à surveiller attentivement
Le texte n’est pas définitif. Le Sénat va l’examiner en décembre 2025, puis il reviendra potentiellement à l’Assemblée nationale pour une nouvelle lecture[*1]. Plusieurs points peuvent encore évoluer de manière significative :
Le plafond d’amortissement : restera-t-il à 8 000 € par foyer fiscal, ou sera-t-il relevé à 10 000 € comme dans la version initiale ?
Les modalités déclaratives précises : quel sera le contenu exact du formulaire 2044-EB ? Quels justificatifs devront être conservés ?
Les plafonds de loyers définitifs par zone géographique : pour l’instant, seuls des ordres de grandeur (15 % sous le marché) figurent dans l’amendement
L’application aux biens LMNP existants : les propriétaires actuels pourront-ils basculer vers le statut de bailleur privé ?
L’extension éventuelle à l’ancien sans gros travaux : certains sénateurs plaident pour abaisser le seuil de 20 % à 15 % ou 10 %
Il est donc absolument essentiel de suivre l’évolution du texte lors de son passage au Sénat (prévu pour décembre 2025) et lors de la publication des décrets d’application, attendus pour début 2026[*1]. Ne signe rien, n’achète rien, n’engage rien avant d’avoir la version définitive du dispositif, sauf si tu es absolument certain de ta stratégie et que tu acceptes le risque de modifications ultérieures qui pourraient changer l’équation économique de ton investissement[*4].
Points de vigilance absolus avant d’investir
Avant de te lancer dans le statut du bailleur privé en 2026, voici les points de vigilance essentiels à valider impérativement :
✅ Vérifie toujours la demande locative réelle dans la zone visée : un bon emplacement est la condition sine qua non de la réussite
✅ Calcule le rendement après impôt, pas seulement le rendement brut : l’amortissement améliore le net, pas le brut
✅ Fais chiffrer les travaux par plusieurs entreprises si tu vises l’ancien, et prévois toujours une marge de sécurité de 15-20 % pour les imprévus
✅ Anticipe les délais administratifs : permis de construire, délais de travaux, mise en location, recherche de locataire conforme aux plafonds
✅ Assure-toi d’être parfaitement dans le cadre légal pour éviter tout redressement lors d’un contrôle fiscal : conserve tous les justificatifs pendant 15 ans minimum
✅ Compare avec d’autres stratégies patrimoniales : location nue classique, LMNP (même avec amortissement à 2 %), déficit foncier classique ou “superdéficit”, investissement dans des SCPI, etc.
✅ Simule plusieurs scénarios de revente (à 12 ans, 15 ans, 20 ans, 30 ans) pour mesurer précisément l’impact de la réintégration des amortissements dans la plus-value
✅ Évalue ta capacité à tenir l’engagement : 12 ans, c’est long. Es-tu certain de ta situation professionnelle ? Familiale ? Financière ? Peux-tu assumer cet engagement quoi qu’il arrive ?[*6]
Faut-il se lancer en 2026 ? La question que tout le monde se pose
La vraie question n’est pas “le statut du bailleur privé est-il intéressant ?”. La vraie question est : “est-il intéressant POUR TOI, dans TA situation, avec TES objectifs patrimoniaux, dans TA zone géographique ?”[*6]
Si tu coches les cases suivantes, alors oui, le dispositif peut être extrêmement pertinent :
TMI ≥ 30 %
Capacité d’apport suffisante (20 % du prix)
Horizon d’investissement long (≥ 12 ans)
Zone géographique dynamique avec demande locative structurelle
Acceptation des contraintes administratives
Compréhension fine de la fiscalité immobilière[*3][*6]
Si tu ne coches pas ces cases, il vaut probablement mieux attendre, te former davantage, ou choisir une autre stratégie patrimoniale mieux adaptée à ton profil. Le statut du bailleur privé n’est pas une obligation, c’est une option. Et comme toute option, elle n’a de valeur que si elle correspond à tes besoins réels[*4].
Le message final : un outil, pas une baguette magique
Tu as désormais toutes les clés en main : le statut du bailleur privé n’est ni miraculeux ni inutile. Ce n’est ni un piège ni un cadeau. C’est un outil, avec ses règles, ses contraintes, ses avantages et ses limites[*5].
Et comme tous les outils, il peut construire un patrimoine solide… ou coûter très cher si tu l’utilises mal, au mauvais endroit, au mauvais moment, sans comprendre vraiment comment il fonctionne[*6].
Ceux qui, en 2026, décideront de ne pas subir la réforme, mais de l’utiliser intelligemment, seront ceux qui gagneront. Ceux qui prendront le temps de calculer, simuler, comparer, anticiper. Ceux qui accepteront que l’immobilier locatif, ce n’est pas de la spéculation court terme, mais de la construction patrimoniale long terme[*6].
Et finalement, peut-être que c’est ça, le vrai message du statut du bailleur privé : dans un monde immobilier plus incertain, plus réglementé, plus fiscalisé… celui qui se forme, qui simule, qui planifie et qui exécute reste celui qui gagne — avec ou sans dispositif fiscal[*5].
À toi de jouer maintenant. Le statut existe. Les règles sont (presque) posées. Le marché t’attend. Mais attention : cette fenêtre de 2026 à 2028 est courte. Si tu veux en profiter, c’est maintenant qu’il faut se mettre en action : former ton projet, chiffrer tes scénarios, rencontrer des professionnels, visiter des biens, comparer les montages[*2].
Ou alors, tu peux aussi décider que ce dispositif n’est pas fait pour toi. Et c’est un choix tout aussi valable. Parce que le pire, ce n’est pas de ne pas investir. Le pire, c’est d’investir mal, dans la précipitation, sans comprendre, en se laissant porter par les promesses marketing des promoteurs[*4].
Alors prends le temps. Fais les calculs. Simule. Compare. Interroge. Vérifie. Et seulement après, décide. Parce que dans l’immobilier, les erreurs se paient cash… et se paient longtemps[*6].
📚 Sources et références
*[1] Journal de l’Agence, « Budget 2026 : que contient le statut du bailleur privé adopté par les députés ? », 17 novembre 2025. Disponible sur : https://www.journaldelagence.com/1408429-budget-2026-que-contient-le-statut-du-bailleur-prive-adopte-par-les-deputes
*[2] Assemblée nationale, Amendement n°I-582 (Rect) au projet de loi de finances pour 2026, déposé par M. Charles de Courson et al., adopté le 14 novembre 2025. Disponible sur : https://www.assemblee-nationale.fr/dyn/17/amendements/1906A/AN/582
*[3] PAP.fr, « Statut du bailleur privé : vraie réduction d’impôt en 2026... ou piège fiscal ? », par Laurent Lamielle, 18 novembre 2025. Disponible sur : https://www.pap.fr/actu/statut-du-bailleur-prive-vraie-reduction-d-impot-en-2026-ou-piege-fiscal
*[4] Trackstone, « Statut du Bailleur Privé 2026 : ce qui change pour les investisseurs », par Florent Vaudelin, novembre 2025. Disponible sur : https://trackstone.fr/statut-bailleur-prive-2026
*[5] Ministère de la Transition écologique, « Statut du bailleur privé : un levier gagnant pour tous », communiqué de presse, 17 octobre 2025. Disponible sur : https://www.ecologie.gouv.fr/statut-du-bailleur-prive
*[6] Maslow, « Statut du bailleur privé : tout savoir sur le futur dispositif en 2026 », 17 novembre 2025. Disponible sur : https://www.maslow-immo.fr/statut-bailleur-prive
*[7] Ministère de l’Économie, « Loc’Avantages : louez abordable et bénéficiez d’une réduction d’impôt », fiche pratique. Disponible sur : https://www.economie.gouv.fr/locavantages
*[8] Assemblée nationale, Sous-amendement n°I-3998 à l’amendement n°I-582, déposé par M. Jolivet, adopté le 14 novembre 2025. Disponible sur : https://www.assemblee-nationale.fr/dyn/17/amendements/1906A/AN/3998
Sources complémentaires citées dans l’analyse :
Capital.fr, « Statut du bailleur privé : l’amortissement des investissements locatifs, une révolution idéologique », tribune de Henry Buzy-Cazaux, président fondateur de l’Institut du Management des Services Immobiliers, novembre 2025.
Communiqué de l’Union Nationale des Propriétaires Immobiliers (UNPI), par Sylvain Grataloup, président, 15 novembre 2025.
Communiqué de la FNAIM, « PLF 2026 - Statut du bailleur privé : la FNAIM dénonce un nouveau rendez-vous manqué pour le logement », 10 octobre 2025.
Tribune d’Alain Cohen Boulakia, avocat associé au cabinet SVA, publiée sur LinkedIn, 16 novembre 2025.
Rapport parlementaire Cosson-Daubresse sur le statut du bailleur privé, remis au gouvernement en juin 2025. Disponible sur : https://www.ecologie.gouv.fr/sites/default/files/documents/25073_rapport-BailleurPrive.pdf
Article 12 quatertricies, 12 quintricies et 12 septricies du projet de loi de finances pour 2026, version adoptée en première lecture par l’Assemblée nationale le 14 novembre 2025.
Note importante : Cette newsletter a été rédigée sur la base des textes législatifs et des analyses disponibles en novembre 2025. Le statut du bailleur privé n’est pas encore définitif et sera examiné par le Sénat en décembre 2025. Les informations contenues dans cette newsletter peuvent donc être amenées à évoluer. Il est impératif de consulter un conseiller en gestion de patrimoine ou un expert-comptable avant toute décision d’investissement.
Disclaimer fiscal : Les simulations présentées dans cette newsletter sont données à titre purement indicatif et ne constituent en aucun cas un conseil en investissement. Chaque situation patrimoniale est unique et nécessite une analyse personnalisée. L’auteur ne peut être tenu responsable des décisions prises sur la base des informations contenues dans cette newsletter.
Vous voulez aller plus loin ?
Je peux répondre aux questions que vous vous posez via Wathsapp, je lance ce service sans frais afin que vous ayez accès à du conseil en finances personnelles en toute simplicité. Le lien : https://wa.me/33613018211
Disclaimer : Ceci n’est pas un conseil en investissement, en tant que CIF, je ne peux donner de conseils avant d’avoir pu comprendre qui vous êtes, vos objectifs de vie, vos contraintes et capacités financières. Tout conseil étant personnalisé, et cette newsletter étant généraliste, soyez vigilant sur vos investissements, peu importe la forme qu’ils prendraient.
Awesome article. Thanks for sharing your wisdom.